
Marktübersicht:
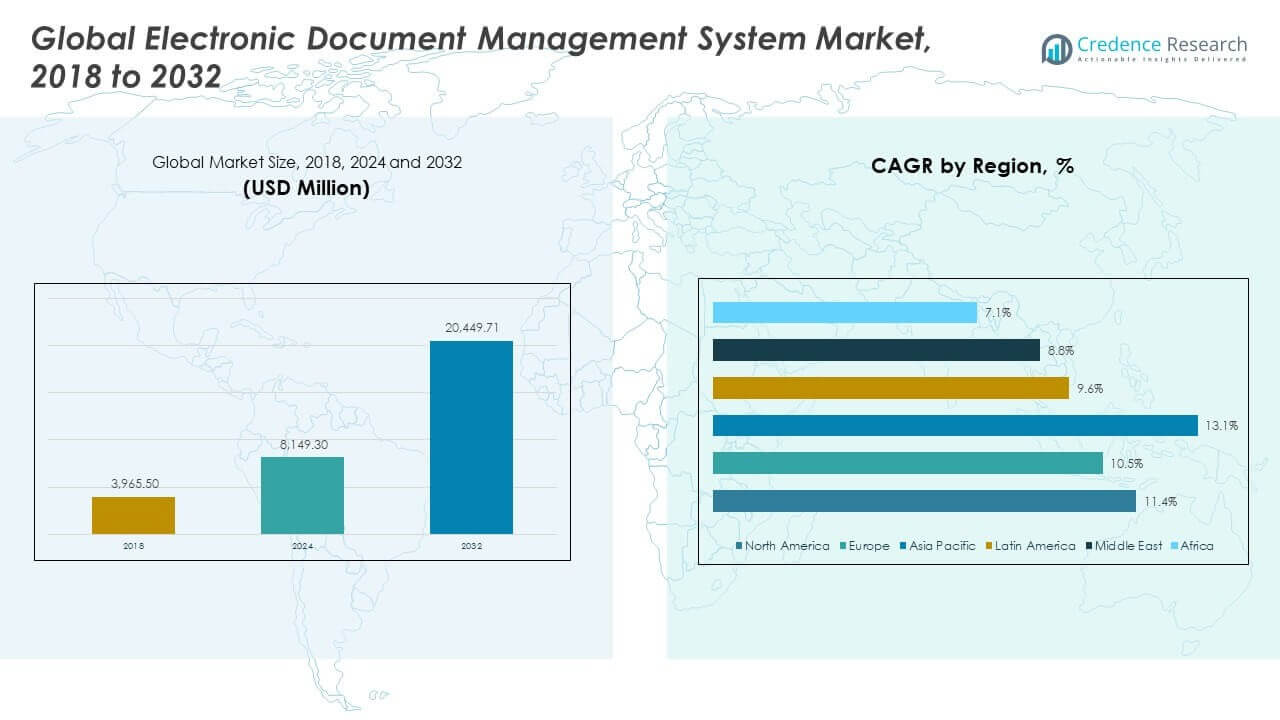
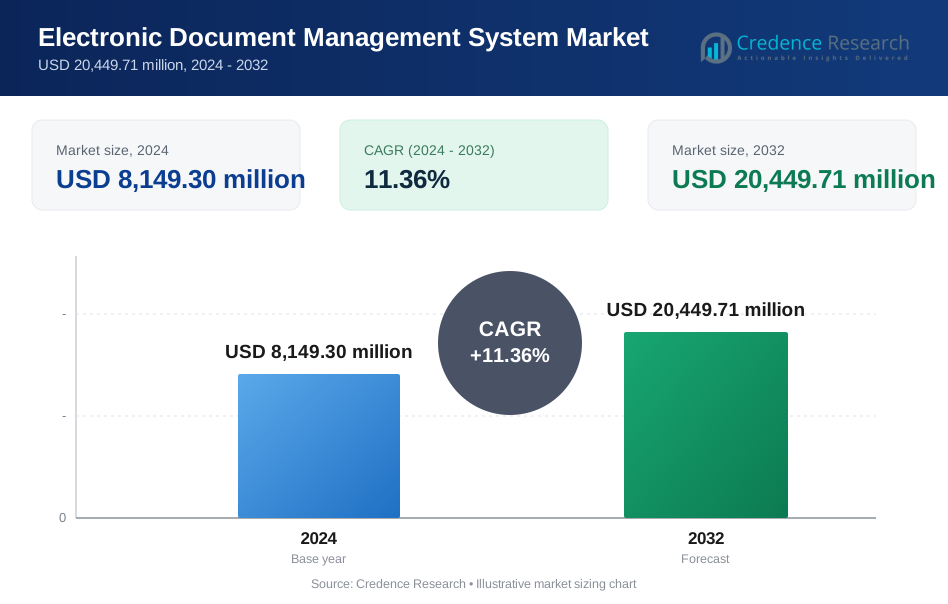
Die globale Marktgröße für elektronische Dokumentenmanagementsysteme wurde 2018 mit 3.965,50 Millionen USD bewertet und soll bis 2024 auf 8.149,30 Millionen USD und bis 2032 auf 20.449,71 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 11,36% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für elektronische Dokumentenmanagementsysteme 2024 | USD 3.965,50 Millionen |
| Markt für elektronische Dokumentenmanagementsysteme, CAGR | 11,36% |
| Marktgröße für elektronische Dokumentenmanagementsysteme 2032 | USD 8.149,30 Millionen |
Die Nachfrage wächst aufgrund der schnellen digitalen Transformation in Unternehmen. Organisationen suchen nach sicherer Dokumentenspeicherung und schneller Abrufbarkeit. Der regulatorische Druck erhöht die Notwendigkeit für prüfbereite Aufzeichnungen. Remote-Arbeit erweitert den Bedarf an cloudbasiertem Dokumentenzugriff. Automatisierung verbessert die Workflow-Geschwindigkeit und reduziert manuelle Fehler. Die Integration mit Unternehmenssoftware stärkt die Systemakzeptanz. Steigende Datenvolumen drängen Unternehmen zu strukturiertem Dokumentenmanagement. Bedenken hinsichtlich der Cybersicherheit treiben Investitionen in kontrollierte Zugangssysteme voran. Kosteneinsparungen durch Papierreduzierung unterstützen die langfristige Nutzung.
Nordamerika führt aufgrund der frühen Cloud-Adoption und strenger Compliance-Anforderungen. Die Vereinigten Staaten zeigen starke Unternehmensausgaben. Europa folgt mit stetigem Wachstum, getrieben durch Datenschutzgesetze. Deutschland und das Vereinigte Königreich bleiben wichtige Beitragszahler. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region. China und Indien profitieren von digitalen Regierungsprogrammen. Südostasien gewinnt an Bedeutung bei KMUs. Lateinamerika und der Nahe Osten zeigen allmähliche Aufnahme durch die Digitalisierung des öffentlichen Sektors.
Markteinblicke:
- Der Markt stieg von 3.965,50 Millionen USD im Jahr 2018 auf 8.149,30 Millionen USD im Jahr 2024. Der Markt wird bis 2032 20.449,71 Millionen USD erreichen, bei einer CAGR von 11,36%.
- Nordamerika führt mit einem Anteil von ~44% aufgrund starker Cloud-Reife und Compliance-Anforderungen. Europa folgt mit ~25% und Asien-Pazifik hält ~24%, unterstützt durch Vorschriften und schnelle Digitalisierung.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von ~24%. Das Wachstum resultiert aus E-Government-Programmen, der Cloud-Nutzung durch KMUs und steigenden Datenvolumen.
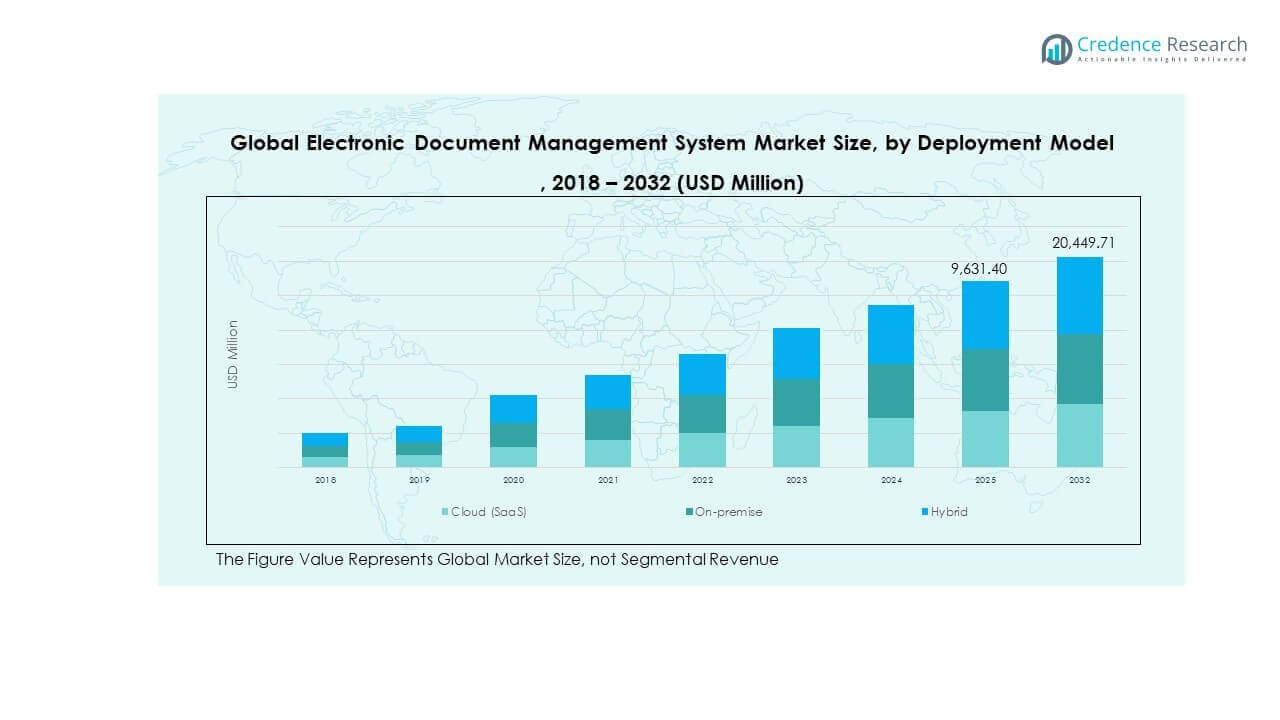
- Der Bereitstellungsmix im Jahr 2024 zeigt Cloud (SaaS) bei ~41,2%, Hybrid bei ~29,7% und On-Premise bei ~29,1%. Dies spiegelt eine starke Präferenz für SaaS mit erheblicher Hybridnutzung wider.
- Der Bereitstellungsmix bis 2032 verschiebt sich zu Cloud (SaaS) bei ~36,5%, Hybrid bei ~32,3% und On-Premise bei ~31,2%. Das Diagramm zeigt eine ausgewogenere Aufteilung, da sich Hybrid erweitert.
Markttreiber:
Steigender Unternehmensfokus auf digitale Aufzeichnungskontrolle und Compliance-Management
Organisationen legen zunehmend Wert auf strukturierte Dokumentenkontrollsysteme. Regulatorische Vorgaben verlangen sichere Speicherung und nachvollziehbare Aufzeichnungen. Der globale Markt für elektronische Dokumentenmanagementsysteme profitiert von strengen Prüfungsanforderungen. Unternehmen reduzieren das Compliance-Risiko durch zentrale Repositories. Automatisierte Versionskontrolle begrenzt den Missbrauch von Dokumenten. Sichere Zugriffsrechte unterstützen interne Governance-Ziele. Rechtsteams verlassen sich auf genaue Dokumentenaufbewahrungsrichtlinien. Der Druck zur Einhaltung von Vorschriften sichert die langfristige Nachfrage nach Systemen.
- Zum Beispiel unterstützt Microsoft Purviews Data Lifecycle Management System bis zu 1.000 benutzerdefinierte Aufbewahrungslabels und nutzt über 300 integrierte sensible Informationstypen, um automatische Kennzeichnungen auszulösen. Dies hilft großen Unternehmen, Prüfungs- und E-Discovery-Anforderungen zu erfüllen, wie in der Microsoft Purview-Dokumentation berichtet.
Erweiterung von Remote-Arbeit und verteilten Arbeitsmodellen
Remote-Arbeit erhöht den Bedarf an Dokumentenzugriff über verschiedene Standorte hinweg. Unternehmen benötigen sichere Dateifreigabe über Büronetzwerke hinaus. Zentrale Plattformen unterstützen die Zusammenarbeit ohne Datenverlust. Der globale Markt für elektronische Dokumentenmanagementsysteme profitiert von hybriden Arbeitsrichtlinien. Cloud-Zugriff gewährleistet die Echtzeitverfügbarkeit von Dokumenten. Workflow-Automatisierung unterstützt Remote-Freigaben. Zugriffprotokollierung verbessert die Verantwortlichkeit in Teams. Die Mobilität der Belegschaft verstärkt die Systemakzeptanz.
- Zum Beispiel berichtete Box, dass seine Zero-Trust-Architektur jährlich über 320 Milliarden API-Aufrufe verarbeitet und so sichere externe Zusammenarbeit für mehr als 115.000 Organisationen ermöglicht, laut Box-Plattformleistungsangaben und Investorenberichten.
Steigende Datenvolumen in Geschäftsprozessen und -funktionen
Die Digitalisierung von Unternehmen erhöht die Dokumentenerstellungsraten. Manuelle Speicherung kann hohe Datenmengen nicht bewältigen. Unternehmen suchen nach skalierbaren Tools zur Dokumentenklassifizierung. Der globale Markt für elektronische Dokumentenmanagementsysteme adressiert Probleme der Datenverbreitung. Indexierung verbessert die Abrufgeschwindigkeit. Metadaten-Tagging erhöht die Suchgenauigkeit. Archivierungstools unterstützen langfristige Speicheranforderungen. Datenwachstum sichert eine stetige Nachfrage.
Kostensenkungsdruck und Ziele zur Prozesseffizienz
Organisationen streben an, Papier- und Speicherkosten zu senken. Manuelle Ablage verbraucht Platz und Arbeitszeit. Digitale Systeme reduzieren den Bedarf an physischer Infrastruktur. Der globale Markt für elektronische Dokumentenmanagementsysteme unterstützt schlanke Betriebsziele. Automatisierte Workflows verkürzen Genehmigungszyklen. Fehlerreduktion verbessert die Prozesszuverlässigkeit. Die Produktivität der Mitarbeiter verbessert sich durch schnelleren Zugriff. Effizienzziele stärken die Akzeptanzraten.
Markttrends:
Integration von künstlicher Intelligenz für intelligentes Dokumentenhandling
Anbieter integrieren KI für Dokumentenklassifizierungsaufgaben. Systeme extrahieren Daten aus unstrukturierten Dateien. Suchfunktionen verbessern sich durch Kontexterkennung. Der globale Markt für elektronische Dokumentenmanagementsysteme spiegelt KI-gesteuerte Upgrades wider. Prädiktives Tagging unterstützt schnellere Organisation. Automatisierte Indexierung reduziert den Benutzeraufwand. Die Genauigkeit verbessert sich mit maschinellen Lernmodellen. Intelligente Funktionen erhöhen die Benutzerakzeptanz.
- Zum Beispiel erkennen die AI Document Understanding-Modelle von Google Workspace über 200 Dokumententypen und automatisieren die Klassifizierung mit mehr als 90% Genauigkeit, wie in der Google Cloud AI-Dokumentation angegeben.
Verschiebung hin zu Cloud-nativen und abonnementbasierten Bereitstellungsmodellen
Unternehmen bevorzugen cloud-native Dokumentenplattformen. Abonnementpreise unterstützen vorhersehbare IT-Budgets. Die Bereitstellungszeit verkürzt sich ohne schwere Infrastruktur. Der globale Markt für elektronische Dokumentenmanagementsysteme stimmt mit der SaaS-Adoption überein. Cloud-Modelle unterstützen den Bedarf an schneller Skalierung. Anbieter bieten häufige Funktionsupdates an. Die Wartungslast verlagert sich von den Nutzern weg. Flexibilität treibt die Präferenz für die Cloud an.
- Zum Beispiel liefert OpenText Cloud Editions vierteljährliche Updates über 30+ integrierte Dienste, und seine cloud-native Content-Suite verarbeitet laut OpenText-Cloud-Leistungsberichten mehr als 3 Milliarden Dokumententransaktionen pro Monat.
Wachsende Nachfrage nach branchenspezifischen Dokumentenmanagementlösungen
Branchenspezifische Lösungen gewinnen Marktaufmerksamkeit. Das Gesundheitswesen benötigt eine sichere Handhabung von Patientendokumenten. Die Finanzbranche erfordert strenge Zugriffskontrollfunktionen. Der globale Markt für elektronische Dokumentenmanagementsysteme passt sich durch maßgeschneiderte Angebote an. Die Fertigung sucht nach Versionskontrolle für technische Dateien. Anwaltskanzleien schätzen Werkzeuge zur Dokumentennachverfolgbarkeit. Branchenfokus verbessert die Relevanz. Anpassung stärkt die Differenzierung der Anbieter.
Erhöhter Fokus auf Benutzererfahrung und mobile Zugänglichkeit
Benutzer erwarten einfache und intuitive Schnittstellen. Mobiler Zugriff unterstützt Außendienst- und Remote-Mitarbeiter. Anbieter gestalten Dashboards für einfache Bedienung neu. Der globale Markt für elektronische Dokumentenmanagementsysteme spiegelt Verbesserungen der Benutzerfreundlichkeit wider. Drag-and-Drop-Funktionen vereinfachen Uploads. Mobile Genehmigungen beschleunigen Entscheidungszyklen. Schnittstellen-Upgrades reduzieren Schulungsbedarf. Benutzerzentriertes Design unterstützt die Bindung.
Analyse der Marktchancen:
Hohe anfängliche Einrichtungs-Komplexität und Systemintegrationsbarrieren
Die Bereitstellung erfordert die Abstimmung mit bestehenden IT-Systemen. Legacy-Infrastrukturen erschweren Integrationsbemühungen. Anpassungen erhöhen die Einrichtungszeiten und -kosten. Der globale Markt für elektronische Dokumentenmanagementsysteme stößt auf Widerstand bei komplexen Rollouts. Qualifizierte IT-Ressourcen bleiben notwendig. Integrationsrisiken verzögern Projektzeitpläne. Kleinere Unternehmen kämpfen mit technischen Anforderungen. Komplexität begrenzt die schnelle Einführung.
Datensicherheitsbedenken und Widerstand gegen Veränderungen bei Nutzern
Organisationen sorgen sich um Datenverstöße und Missbrauch des Zugriffs. Cyber-Bedrohungen erhöhen den Bedarf an Sicherheitsinvestitionen. Nutzerwiderstand verlangsamt digitale Übergangsbestrebungen. Der globale Markt für elektronische Dokumentenmanagementsysteme stößt auf kulturelle Barrieren. Mitarbeiter bevorzugen vertraute manuelle Prozesse. Ausbildungslücken beeinträchtigen die Qualität der Systemnutzung. Sicherheitsvorfälle schädigen das Vertrauen. Das Einführungs-Tempo verlangsamt sich unter diesen Risiken.
Marktchancen:
Wachsende Akzeptanz bei kleinen und mittleren Unternehmen weltweit
KMUs suchen nach erschwinglichen Dokumentenkontrolllösungen. Cloud-Preise senken die Eintrittsbarrieren. Anbieter zielen auf vereinfachte Bereitstellung für kleinere Teams ab. Der globale Markt für elektronische Dokumentenmanagementsysteme expandiert durch die Nachfrage von KMUs. Digitale Rechnungsstellung erhöht das Dokumentenvolumen. Das Bewusstsein für Compliance steigt bei kleinen Unternehmen. Automatisierung verbessert die betriebliche Disziplin. Die Akzeptanz von KMUs eröffnet neue Einnahmequellen.
Expansion durch staatliche Digitalisierung und öffentliche Sektorprojekte
Regierungen fördern papierlose Verwaltungsinitiativen. Öffentliche Behörden verwalten große Dokumentenarchive. Digitale Aufzeichnungen verbessern Transparenzziele. Der globale Markt für elektronische Dokumentenmanagementsysteme profitiert von E-Governance-Programmen. Die Digitalisierung der Beschaffung erhöht die Nachfrage nach Systemen. Bürgerportale erfordern Dokumentenintegration. Lange Projektzyklen gewährleisten stabile Verträge. Die Einführung im öffentlichen Sektor schafft nachhaltige Chancen.
Marktsegmentierungsanalyse:
Nach Lösung
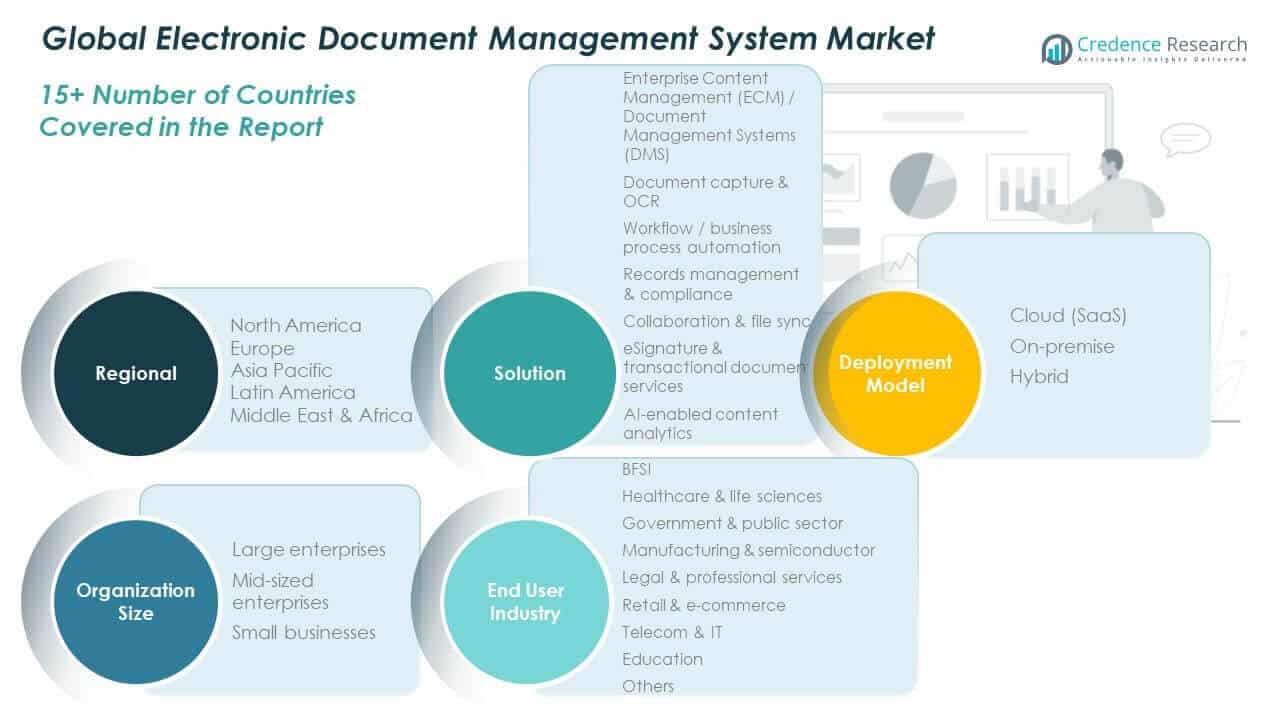
Die Dokumentenerfassung unterstützt die schnelle Digitalisierung von Papier- und elektronischen Dateien. Die Dokumentenspeicherung sorgt für zentrale und sichere Repositories. Die Dokumentenabfrage verbessert die Zugriffsgeschwindigkeit durch Indizierung und Suchwerkzeuge. Das Workflow-Management ermöglicht kontrollierte Genehmigungen und Aufgabenweiterleitung. Sicherheit und Compliance schützen sensible Aufzeichnungen durch Zugriffskontrolle und Prüfpfade. Diese Lösungen unterstützen die betriebliche Effizienz in allen Abteilungen. Unternehmen wählen Kombinationen basierend auf Compliance- und Volumenanforderungen. Die Lösungstiefe prägt die Anbieterdifferenzierung im globalen Markt für elektronische Dokumentenmanagementsysteme.
- Zum Beispiel kann der IBM FileNet Content Manager für hochvolumige Umgebungen konfiguriert werden, um etwa 800 GB Daten pro Stunde zu verarbeiten, was den Durchsatz von Millionen von Dokumenten je nach Größe unterstützt und sich mit der IBM Automation Document Processing integriert, um KI-gesteuerte Extraktionsmodelle zu nutzen, die durch IBMs Leistungsbenchmarks validiert sind.
Nach Bereitstellungsmodell
Die Bereitstellung vor Ort eignet sich für Organisationen mit strengen Datenkontrollanforderungen. Solche Modelle stimmen mit internen IT-Governance-Richtlinien überein. Cloud-basierte Bereitstellung bietet Skalierbarkeit und Vorteile beim Fernzugriff. Abonnementpreise unterstützen flexible Budgetierung. Cloud-Plattformen reduzieren die Infrastrukturbelastung für Benutzer. Schnellere Bereitstellung verbessert die Zeit bis zum Wert. Sicherheitszertifizierungen stärken das Vertrauen in Cloud-Modelle. Die Wahl der Bereitstellung hängt von der Risikohaltung und dem Umfang ab.
- Zum Beispiel basiert das Oracle Content Management auf der Oracle Cloud Infrastructure, die über 100 globale Compliance-Standards erfüllt und eine Service Level Agreement (SLA) von 99,95 % für Verfügbarkeit aufrechterhält; jedoch, wie im Oracle Cloud Services Pillar Document bestätigt, ist die Plattform geplant, am 31. Dezember 2025 das Ende der Lebensdauer zu erreichen, was Kunden erfordert, vor dem Abschluss des Dienstes auf alternative Lösungen zu migrieren.
Nach Organisationsgröße
Kleine und mittlere Unternehmen übernehmen Systeme zur Verbesserung der Dokumentenkontrolle. KMUs schätzen Benutzerfreundlichkeit und geringere Anfangskosten. Cloud-Plattformen passen zu begrenzten IT-Ressourcen. Große Unternehmen benötigen fortgeschrittene Integration und Anpassung. Komplexe Workflows erfordern starke Governance-Funktionen. Hohe Dokumentenvolumen benötigen skalierbare Architektur. Die Einführung in Unternehmen unterstützt langfristige Verträge. Größenbasierte Bedürfnisse leiten das Produktdesign.
Nach Endbenutzerbranche
BFSI setzt auf Compliance und Prüfbereitschaft. Im Gesundheitswesen liegt der Fokus auf der Sicherheit von Patientendaten. Regierung und öffentlicher Sektor übernehmen papierlose Aufzeichnungen. IT und Telekommunikation verwalten große digitale Assets. Die Fertigung kontrolliert technische Dokumentationen. Einzelhandel und E-Commerce verwalten Rechnungen und Verträge. Bildung behandelt akademische Aufzeichnungen sicher. Juristische Dienstleistungen erfordern Versionskontrolle und Rückverfolgbarkeit.
Segmentierung:
Nach Lösung
- Dokumentenerfassung
- Dokumentspeicherung
- Dokumentenabruf
- Workflow-Management
- Sicherheit und Compliance
Nach Bereitstellungsmodell
- Vor Ort
- Cloud-basiert
Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Große Unternehmen
Nach Endnutzerbranche
- BFSI
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- IT und Telekommunikation
- Fertigung
- Einzelhandel und E-Commerce
- Bildung
- Rechtsdienstleistungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für globale elektronische Dokumentenmanagementsysteme wurde 2018 mit 1.753,68 Millionen USD bewertet und soll bis 2024 3.566,94 Millionen USD erreichen und bis 2032 voraussichtlich 8.975,36 Millionen USD erreichen, mit einer CAGR von 11,4 im Prognosezeitraum. Nordamerika hält den größten regionalen Anteil, fast 44 % bis 2032. Die Vereinigten Staaten führen aufgrund der starken Digitalisierung von Unternehmen. Große Organisationen übernehmen fortschrittliche Dokumentenkontrollplattformen. Regulatorische Compliance treibt die konstante Nachfrage an. Cloud-Adoption unterstützt den Bedarf an Fernzugriff. Eine ausgereifte IT-Infrastruktur beschleunigt die Implementierung. Die Präsenz von Anbietern bleibt in allen Sektoren stark. Ein hohes Bewusstsein für Cybersicherheit erhält das Investitionsniveau aufrecht.
Europa
Der europäische Markt für globale elektronische Dokumentenmanagementsysteme wurde 2018 mit 1.099,81 Millionen USD bewertet und soll bis 2024 2.176,82 Millionen USD erreichen und bis 2032 voraussichtlich 5.135,28 Millionen USD erreichen, mit einer CAGR von 10,5 im Prognosezeitraum. Europa macht bis 2032 fast 25 % des Marktanteils aus. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an. Datenschutzgesetze treiben sichere Dokumentensysteme voran. Unternehmen priorisieren die Prüfungsbereitschaft. Die Digitalisierung des öffentlichen Sektors unterstützt das Wachstum. Die Cloud-Adoption steigt stetig in allen Branchen. Grenzüberschreitende Operationen erfordern eine strukturierte Dokumentenkontrolle. Regionale Anbieter konzentrieren sich auf Compliance-orientierte Lösungen.
Asien-Pazifik
Die Marktgröße des Asia Pacific Global Electronic Document Management System wurde von 782,57 Millionen USD im Jahr 2018 auf 1.739,71 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 4.930,84 Millionen USD erreichen, bei einer CAGR von 13,1 im Prognosezeitraum. Der asiatisch-pazifische Raum hält bis 2032 einen Marktanteil von etwa 24 %. China, Indien und Japan treiben das regionale Wachstum an. Regierungsprogramme zur Digitalisierung erweitern die Nutzung. KMUs übernehmen schnell cloudbasierte Plattformen. Steigende Datenmengen unterstützen die Nachfrage. Das Wachstum der IT-Dienstleistungen stärkt die Akzeptanz. Kosteneffiziente Lösungen gewinnen an Beliebtheit. Die Region zeigt das schnellste Expansionstempo.
Lateinamerika
Die Marktgröße des Latin America Global Electronic Document Management System wurde von 179,38 Millionen USD im Jahr 2018 auf 363,84 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 803,40 Millionen USD erreichen, bei einer CAGR von 9,6 im Prognosezeitraum. Lateinamerika trägt bis 2032 etwa 4 % Marktanteil bei. Brasilien und Mexiko führen die regionale Nachfrage an. Unternehmen verbessern die interne Prozesskontrolle. Cloud-Bereitstellung unterstützt die Erschwinglichkeitsbedürfnisse. Regulatorische Rahmenbedingungen entwickeln sich stetig weiter. Banken und Einzelhandel treiben die Akzeptanz voran. Initiativen zur digitalen Transformation expandieren allmählich. Die Marktdurchdringung der Anbieter bleibt selektiv.
Mittlerer Osten
Die Marktgröße des Middle East Global Electronic Document Management System wurde von 104,03 Millionen USD im Jahr 2018 auf 194,18 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 405,47 Millionen USD erreichen, bei einer CAGR von 8,8 im Prognosezeitraum. Der Mittlere Osten hält bis 2032 einen Marktanteil von fast 2 %. Von der Regierung geführte Digitalisierung unterstützt die Nachfrage. Öffentliche Behörden übernehmen papierlose Systeme. Die Compliance-Bedürfnisse von Unternehmen wachsen stetig. Die Cloud-Akzeptanz nimmt in den GCC-Ländern zu. Die Modernisierung der Infrastruktur treibt die Nutzung voran. Partnerschaften mit Anbietern unterstützen die Bereitstellung. Das Wachstum bleibt in allen Branchen stabil.
Afrika
Die Marktgröße des Africa Global Electronic Document Management System wurde von 46,03 Millionen USD im Jahr 2018 auf 107,81 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 199,37 Millionen USD erreichen, bei einer CAGR von 7,1 im Prognosezeitraum. Afrika repräsentiert bis 2032 etwa 1 % Marktanteil. Südafrika führt die regionale Akzeptanz an. Regierungsprojekte zur Digitalisierung unterstützen die Nachfrage. KMUs suchen nach grundlegenden Dokumentenkontrollwerkzeugen. Cloud-Plattformen senken die Eintrittsbarrieren. Die IT-Infrastruktur verbessert sich allmählich. Die Präsenz der Anbieter bleibt begrenzt. Langfristige digitale Reformen schaffen zukünftiges Potenzial.
Analyse der Hauptakteure:
Wettbewerbsanalyse:
Der globale Markt für elektronische Dokumentenmanagementsysteme zeichnet sich durch starken Wettbewerb unter den globalen Softwareanbietern aus. Führende Akteure konzentrieren sich auf die Skalierbarkeit der Plattform und die Tiefe der Sicherheit. Anbieter konkurrieren durch cloud-native Architektur und Integrationsstärke. Produktportfolios adressieren compliance-intensive Branchen. Strategische Übernahmen erweitern die Workflow- und Inhaltsfähigkeiten. Partnerschaften unterstützen die regionale Reichweite und den Zugang zu Sektoren. Innovation konzentriert sich auf Automatisierung und Analytik. Markenvertrauen beeinflusst die Kaufentscheidungen von Unternehmen. Die Wettbewerbsintensität bleibt hoch aufgrund geringer Wechselbereitschaft.
Neueste Entwicklungen:
- Im August 2025 brachte Adobe Acrobat Studio auf den Markt, eine neue KI-gestützte Plattform, die Acrobat Pro, Adobe Express und agentische KI in einem einzigen integrierten Arbeitsbereich vereint und PDFs über eine Funktion namens "PDF Spaces" in konversationelle Wissenszentren verwandelt. Dies folgte auf die Einführung neuer intelligenter Vertragsfunktionen im Februar 2025 im Acrobat AI Assistant, der generative KI nutzt, um Benutzern zu helfen, komplexe Vertragsbedingungen sofort zu verstehen, zu vergleichen und zu überprüfen. Diese Tools sind darauf ausgelegt, Dokumenten-Workflows zu optimieren, indem sie Benutzern ermöglichen, Diskrepanzen in mehreren Vereinbarungen zu erkennen und E-Signaturen innerhalb einer einheitlichen App anzufordern.
- Im April 2025 kündigte DocuSign die bevorstehende Veröffentlichung von KI-gestützten "Kontaktagenten" für seine Plattform für intelligentes Vertragsmanagement (IAM) an, die autonom Risiken in Verträgen kennzeichnen und Überprüfungs-Workflows optimieren sollen. Dies baut auf der großen strategischen Neuausrichtung des Unternehmens im April 2024 auf, als es offiziell die DocuSign IAM-Plattform vorstellte und eine neue SaaS-Kategorie für "Intelligentes Vertragsmanagement" schuf. Die IAM-Plattform verbindet getrennte Vertragsdaten mit Geschäftssystemen und nutzt eine proprietäre KI-Engine namens "DocuSign Iris", um die Art und Weise zu transformieren, wie Organisationen ihre Vereinbarungen erstellen, einhalten und verwalten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Lösung, nach Bereitstellungsmodell, nach Organisationsgröße und nach Endverbraucherindustrie-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Unternehmen werden Cloud-First-Dokumentstrategien ausbauen.
- KI-gesteuerte Automatisierung wird breiteres Vertrauen in Unternehmen gewinnen.
- Compliance-gesteuerte Funktionen werden Produkt-Upgrades leiten.
- Die Integration mit ERP- und CRM-Plattformen wird vertieft.
- Die Akzeptanz bei KMU wird durch vereinfachte SaaS-Modelle steigen.
- Mobiler Dokumentenzugriff wird die Flexibilität der Belegschaft unterstützen.
- Investitionen in Cybersicherheit bleiben eine Kernpriorität.
- Branchenspezifische Lösungen werden an Bedeutung gewinnen.
- Konsolidierung von Anbietern wird den Wettbewerb neu gestalten.
- Aufstrebende Regionen werden ein stetiges Akzeptanzmomentum zeigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globale elektronische Dokumentenmanagementsysteme und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für elektronische Dokumentenmanagementsysteme zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für globale elektronische Dokumentenmanagementsysteme hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für elektronische Dokumentenmanagementsysteme antreiben?
Wer sind die führenden Unternehmen im globalen Markt für elektronische Dokumentenmanagementsysteme?
Welche Region hatte 2024 den größten Anteil am globalen Markt für elektronische Dokumentenmanagementsysteme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für elektronische Dokumentenmanagementsysteme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für elektronische Dokumentenmanagementsysteme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,149.30 million → 2032: USD 20,449.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für elektronische Dokumentenmanagementsysteme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für elektronische Dokumentenmanagementsysteme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für elektronische Dokumentenmanagementsysteme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für elektronische Dokumentenmanagementsysteme Market Drivers
- 3.3 Markt für elektronische Dokumentenmanagementsysteme Market Restraints & Challenges
- 3.4 Markt für elektronische Dokumentenmanagementsysteme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für elektronische Dokumentenmanagementsysteme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für elektronische Dokumentenmanagementsysteme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für elektronische Dokumentenmanagementsysteme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für elektronische Dokumentenmanagementsysteme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für elektronische Dokumentenmanagementsysteme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für elektronische Dokumentenmanagementsysteme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für elektronische Dokumentenmanagementsysteme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für elektronische Dokumentenmanagementsysteme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für elektronische Dokumentenmanagementsysteme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für elektronische Dokumentenmanagementsysteme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für elektronische Dokumentenmanagementsysteme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für elektronische Dokumentenmanagementsysteme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für elektronische Dokumentenmanagementsysteme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für elektronische Dokumentenmanagementsysteme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für elektronische Dokumentenmanagementsysteme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für elektronische Dokumentenmanagementsysteme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für elektronische Dokumentenmanagementsysteme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für elektronische Dokumentenmanagementsysteme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für elektronische Dokumentenmanagementsysteme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
