
Marktübersicht
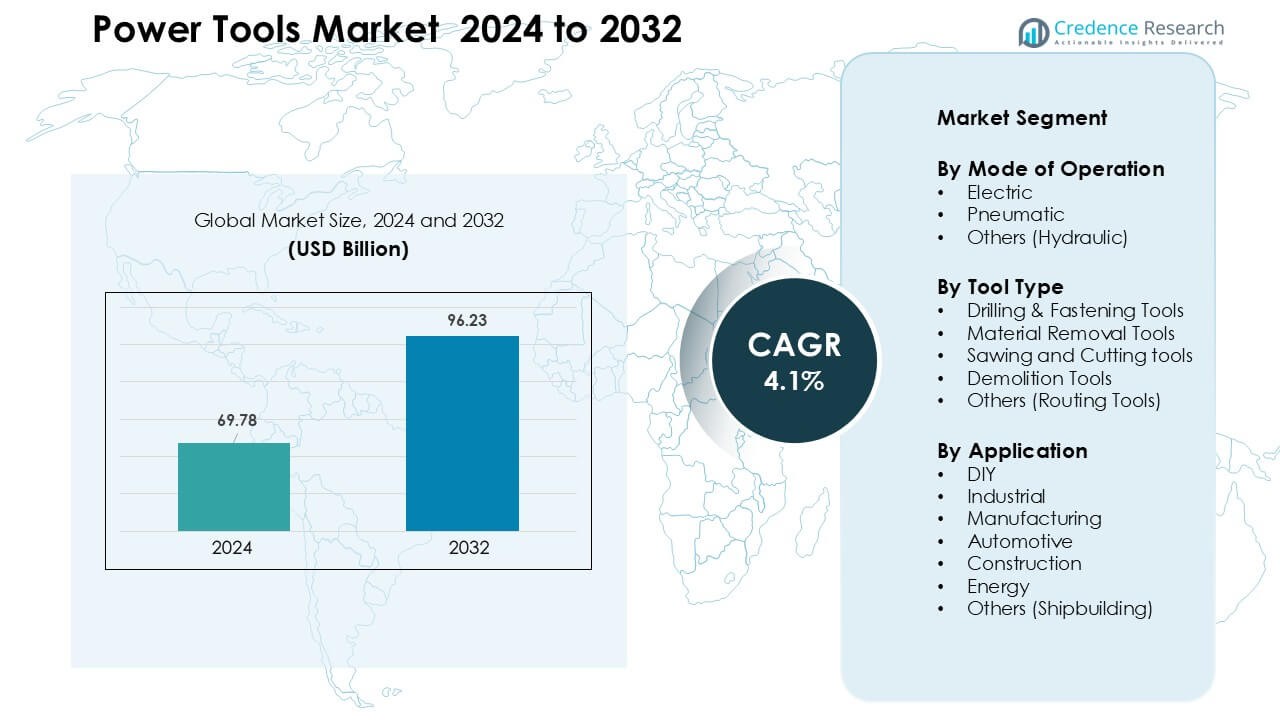
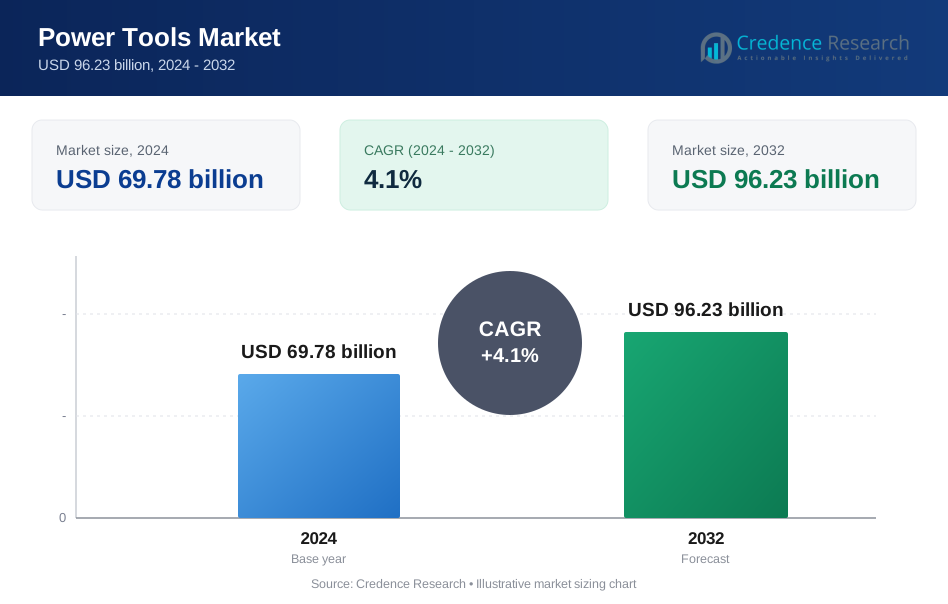
Der Markt für Elektrowerkzeuge wurde im Jahr 2024 auf 69,78 Milliarden USD geschätzt und soll bis 2032 auf 96,23 Milliarden USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,1 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Elektrowerkzeuge 2024 | 69,78 Milliarden USD |
| Markt für Elektrowerkzeuge, CAGR | 4,1 % |
| Marktgröße für Elektrowerkzeuge 2032 | 96,23 Milliarden USD |
Der Markt für Elektrowerkzeuge wird von starken globalen Akteuren wie Makita Corporation, Tectronic Industries Co. Ltd., Stanley Black & Decker Inc., Hilti Corporation, Emerson Electric Co., Robert Bosch GmbH, Koki Holdings Co. Ltd., Ingersoll Rand, Enerpac Tool Group und Atlas Copco AB geprägt. Diese Unternehmen konkurrieren mit breiten kabellosen Portfolios, fortschrittlichen bürstenlosen Motorsystemen und starken After-Sales-Netzwerken. Ihr Fokus auf Haltbarkeit, Sicherheit und ergonomisches Design unterstützt die hohe Akzeptanz in den Bereichen Bauwesen, Fertigung, Automobil und Heimwerken. Nordamerika war 2024 mit einem Anteil von 34 % die führende Region, angetrieben durch hohe Renovierungsaktivitäten, breitere professionelle Nutzung und starke Einzelhandelsdistribution.
Markteinblicke
- Der Markt für Elektrowerkzeuge wurde 2024 auf 69,78 Milliarden USD geschätzt und soll bis 2032 auf 96,23 Milliarden USD anwachsen, mit einer CAGR von 4,1 %.
- Steigende Bautätigkeit und starke Nachfrage nach kabellosen Systemen treiben die breitere Akzeptanz in professionellen und Heimwerkeranwendungen voran.
- Intelligente, vernetzte Werkzeuge und bürstenlose Motorentechnologie prägen wichtige Trends, da Käufer höhere Effizienz, längere Batterielebensdauer und sichereren Betrieb bevorzugen.
- Führende Akteure konkurrieren durch fortschrittliche kabellose Plattformen, ergonomische Designs und stärkere Vertriebsnetze, was den Druck auf kleinere regionale Marken erhöht.
- Nordamerika führte den Markt mit einem Anteil von 34 %, während elektrische Werkzeuge mit einem Anteil von 67 % nach Betriebsart dominierten; Bauwesen blieb das führende Anwendungssegment mit einem Anteil von 36 %, was das regionale und globale Wachstum unterstützte.
Marktsegmentierungsanalyse:
Nach Betriebsart
Elektrische Werkzeuge hielten 2024 mit etwa 67 % den Spitzenplatz, angetrieben durch den starken Einsatz in Wohnprojekten, leichten kommerziellen Arbeiten und die wachsende Vorliebe für kabelgebundene und kabellose Systeme. Käufer wählten elektrische Werkzeuge für eine gleichmäßige Stromversorgung, längere Laufzeiten mit fortschrittlichen Batterien und geringeren Wartungsaufwand im Vergleich zu pneumatischen oder hydraulischen Versionen. Pneumatische Werkzeuge blieben wichtig in schweren industriellen Aufgaben, die hohes Drehmoment und kontinuierlichen Betrieb erfordern, während hydraulische Werkzeuge eine kleine Nische blieben, die in anspruchsvollen Reparatur- und Wartungsarbeiten eingesetzt wird.
- Zum Beispiel brachte Bosch seine Expert 18V Akku-Reihe mit Kapazitäten von 4,0 Ah, 5,5 Ah, 8,0 Ah und 15,0 Ah auf den Markt, wodurch Modelle wie der EXBA18V-150 (15,0 Ah) bis zu 2.400 W temporäre Maximalleistung liefern können.
Nach Werkzeugtyp
Bohr- und Befestigungswerkzeuge dominierten das Werkzeugsegment im Jahr 2024 mit einem Anteil von rund 41 %, unterstützt durch den breiten Einsatz im Bauwesen, bei Renovierungen, in der Autoreparatur und in Fabrikmontagelinien. Diese Werkzeuge gewannen an Bedeutung, weil sie die Arbeitsgeschwindigkeit verbessern, die Genauigkeit erhöhen und eine Vielzahl von DIY- und professionellen Anforderungen erfüllen. Materialabtragungswerkzeuge entwickelten sich aufgrund steigender Metallbearbeitungsarbeiten weiter, während Säge- und Schneidwerkzeuge mit stetigem Wachstum in der Holzverarbeitung und bei Infrastrukturprojekten expandierten. Abbruchwerkzeuge blieben bei strukturellen Reparaturarbeiten unverzichtbar, und Fräswerkzeuge dienten speziellen Veredelungsaufgaben.
- Zum Beispiel bietet der Bosch GSB 450 Professional Schlagbohrmaschine von Bosch einen Stromverbrauch von 450 W und unterstützt Bohrdurchmesser bis zu 8 mm in Stahl.
Nach Anwendung
Bauanwendungen führten den Markt im Jahr 2024 mit einem Anteil von fast 36 % an, angetrieben durch schnelle städtische Projekte, eine breitere Akzeptanz von kabellosen Geräten und eine starke Nachfrage nach Werkzeugen, die Arbeitsabläufe vor Ort beschleunigen. Industrie- und Fertigungseinheiten erhöhten ihre Einkäufe, um die Automatisierung zu unterstützen, Ausfallzeiten zu reduzieren und engere Produktionszyklen einzuhalten. Autowerkstätten setzten auf Hochdrehmoment-Systeme für Motorreparaturen und Montagearbeiten. DIY-Nutzer zeigten steigendes Interesse, da Haushalte in kleine Wartungs- und Verbesserungsaufgaben investierten. Energie- und Schiffbausegmente setzten den stetigen Einsatz für Reparatur-, Installations- und Schwerlastarbeiten fort.
Wichtige Wachstumstreiber
Schnelle Expansion von Bau- und Infrastrukturprojekten
Der Bausektor treibt weiterhin die starke Nachfrage nach Elektrowerkzeugen an, da Länder in Straßen, Wohnungsbau, Gewerbegebäude und Industriekorridore investieren. Auftragnehmer bevorzugen leistungsstarke kabellose Bohrmaschinen, Abbruchwerkzeuge und Sägesysteme, die die Arbeitszeit verkürzen und die Arbeitsproduktivität verbessern. Städtische Modernisierungen, Smart-City-Projekte und öffentliche Infrastrukturinvestitionen schaffen einen stetigen Bedarf an Werkzeugen, die Beton schneiden, Stahl befestigen und Veredelungsarbeiten unterstützen. Das Wachstum bei Wohnungsrenovierungen erhöht auch den Verkauf von kompakten Elektrowerkzeugen, die zum Bohren, Befestigen und Materialformen verwendet werden. Da Regulierungsbehörden höhere Sicherheits- und Qualitätsstandards durchsetzen, setzen Bauunternehmer fortschrittliche Werkzeuge mit besserer Kontrolle, Drehmoment und Batterieleistung ein. Diese stetige Pipeline neuer Bau- und Renovierungsaktivitäten wirkt als wichtiger Motor für das Marktwachstum.
- Zum Beispiel bietet das Bosch GSB 120‑Li Cordless Kit ein 12 V-System, das das Bohren in Mauerwerk, Metall und Holz ermöglicht und die Vielseitigkeit bietet, die für gemischte Wohn- und Gewerbesanierungsarbeiten erforderlich ist.
Steigender Trend zu kabellosen und batteriebetriebenen Werkzeugen
Kabellose Werkzeuge haben aufgrund längerer Batterielebensdauer, verbesserter Motoreffizienz und breiterer Kompatibilität über Werkzeugfamilien hinweg stark zugenommen. Lithium-Ionen- und bürstenlose Motorentechnologien bieten längere Laufzeiten, schnelleres Laden und geringeren Wartungsaufwand, was kabellose Werkzeuge für schwere und ganztägige Außeneinsätze geeignet macht. Fachleute bevorzugen diese Systeme, da sie die Abhängigkeit von Stromquellen und Luftkompressoren beseitigen und Arbeiten an abgelegenen oder beengten Arbeitsplätzen ermöglichen. Werkzeughersteller erweitern weiterhin ihre kabellosen Ökosysteme, sodass Arbeiter eine Batterieplattform für Bohrer, Schleifer, Sägen und Befestigungswerkzeuge verwenden können. Dieser Wandel unterstützt Produktivitätsgewinne, reduziert die Gesamtkosten des Besitzes und stärkt die Nachfrage in Industrie-, Bau- und DIY-Anwendungen.
- Zum Beispiel liefert das INGCO 20 V Brushless Cordless Impact Drill & Wrench Combo Kit bis zu 66 Nm im Bohrmodus und 400 Nm (bis zu 550 Nm bei der Mutterbrechung) im Schraubenschlüsselmodus mit seiner 20 V Lithium-Ionen-Batterieplattform – was unterstreicht, wie die neueren kabellosen Systeme sogar die traditionell kabelgebundene Leistung erreichen.
Wachstum der industriellen Automatisierung und Fertigungsaktivitäten
Branchen wie Automobil, Elektronik, Metallverarbeitung und Maschinenproduktion übernehmen Präzisionswerkzeuge, um schnellere Produktionszyklen zu unterstützen. Elektrowerkzeuge helfen Fabriken, Ausfallzeiten zu reduzieren, die Montage zu beschleunigen und eine gleichmäßige Qualität bei wiederholten Fertigungsaufgaben zu gewährleisten. Der Anstieg von automatisierten und halbautomatisierten Linien erhöht den Bedarf an Befestigungswerkzeugen, drehmomentgesteuerten Systemen sowie spezialisierten Schneid- und Schleifgeräten. Hersteller konzentrieren sich auf Werkzeuge, die Sensorintegration, Drehmoment-Rückmeldung und reduzierte Vibration bieten, um die Arbeitssicherheit und Produktkonsistenz zu verbessern. Da die globale Produktion wächst und Fabriken schlankere Arbeitsabläufe anstreben, werden fortschrittliche Elektrowerkzeuge unerlässlich, um enge Lieferpläne und Qualitätsstandards zu erfüllen.
Wichtiger Trend & Gelegenheit
Integration von intelligenten, vernetzten und sensorgestützten Werkzeugen
Intelligente Elektrowerkzeuge gewinnen an Bedeutung, da Unternehmen Bluetooth-fähige und App-verbundene Systeme einführen, die Nutzung, Batteriezustand und Leistung verfolgen. Diese vernetzten Werkzeuge helfen Teams, den Zustand der Werkzeuge zu überwachen, ungeplante Ausfallzeiten zu verhindern und das Asset-Management auf Baustellen zu verbessern. Funktionen wie digitale Drehmomentsteuerung, Geofencing und automatische Abschaltung erhöhen die Sicherheit und reduzieren den Missbrauch. Für Flottenbetreiber bieten intelligente Plattformen Analysen, die den Werkzeugeinsatz über mehrere Projekte optimieren. Dieser digitale Wandel eröffnet neue Möglichkeiten für abonnementbasierte Software, Cloud-Diagnosen und prädiktive Wartung, wodurch sowohl für Hersteller als auch Endnutzer Wert geschaffen wird, da industrielle Operationen auf IoT-gesteuerte Ökosysteme zusteuern.
- Zum Beispiel unterstützt die Milwaukee ONE-KEY™ Plattform über 120 vernetzte intelligente Werkzeuge und Geräte und bietet Funktionen wie Fernverriegelung, Nutzungstracking und Standortbenachrichtigungen über Bluetooth-Tags (Signalreichweite bis zu 90+ m).
Starke Akzeptanz von leichten, ergonomischen und vibrationsarmen Werkzeugen
Sicherheitsvorschriften für die Belegschaft und das steigende ergonomische Bewusstsein fördern das Interesse an leichteren und vibrationsarmen Elektrowerkzeugen. Hersteller entwerfen kompakte Bohrer, Schleifer und Schlagschrauber, die die Ermüdung des Bedieners reduzieren und die Präzision bei langen Schichten verbessern. Anti-Rückschlag-Systeme, fortschrittliche Griffmaterialien und geräuschreduzierende Funktionen unterstützen sicherere Arbeitsbedingungen in Bau-, Schiffbau- und Fertigungsanlagen. Da Baustellen stärker reguliert werden, steigt die Nachfrage nach Werkzeugen, die hohes Drehmoment mit Benutzerkomfort in Einklang bringen. Dieser Trend schafft eine Gelegenheit für Unternehmen, sich durch verbessertes Design, bessere Gewichtsverteilung und modulare Zubehörteile zu differenzieren, die die Produktivität der Benutzer steigern, ohne die Sicherheit zu beeinträchtigen.
- Zum Beispiel wiegt der GEX 185-LI Exzenterschleifer von Bosch bei kompakter Größe (kompatibel mit 18 V Batterien) und verfügt über einen Vibrationswert (ah) von 2,2 m/s² in seinem ergonomischen Design.
Wachstum der DIY-Kultur und Expansion des E-Commerce
Hausbesitzer kaufen mehr Elektrowerkzeuge für kleine Reparaturen, Dekor-Upgrades und hobbybasierte Arbeiten. E-Commerce-Marktplätze fördern diesen Trend, indem sie eine breite Produktauswahl, transparente Preisgestaltung und einfachen Zugang zu Werkzeugkits für neue Benutzer bieten. Von Influencern geleitete Tutorials und Online-Lernkanäle ermutigen Anfänger, Projekte in Angriff zu nehmen, die früher Fachleuten vorbehalten waren. Marken nutzen digitale Plattformen, um exklusive kabellose Serien zu lancieren, Starterkits zu bündeln und virtuelle Demos anzubieten, die unerfahrene Käufer anziehen. Diese breitere DIY-Bewegung erweitert die Marktreichweite und unterstützt stabile ganzjährige Verkäufe, insbesondere für Bohrmaschinen, Schleifmaschinen, kompakte Sägen und Multifunktionswerkzeuge.
Hauptherausforderung
Sicherheitsrisiken und steigende Arbeitsplatzvorschriften
Elektrowerkzeuge bergen Risiken wie Rückschläge, Schnitte, Lärmbelastung und Hand-Arm-Vibrationen, was die Einhaltung von Sicherheitsvorschriften zu einer großen Herausforderung macht. Branchen müssen strenge Regeln für den Umgang mit Werkzeugen, Schutzausrüstung und die Schulung von Bedienern befolgen, was den betrieblichen Aufwand und die Kosten erhöht. Häufige Aktualisierungen globaler Sicherheitsstandards erfordern von Herstellern, Produkte mit verbesserten Sicherheitsvorkehrungen neu zu gestalten, was die Entwicklungszeit verlängert und die Produktionskosten erhöht. Viele kleine Auftragnehmer haben Schwierigkeiten, fortschrittliche Werkzeuge mit integrierten Sicherheitsfunktionen aufgrund höherer Anschaffungskosten zu übernehmen. Die Balance zwischen Innovation und Compliance bleibt eine ständige Herausforderung, da die Regulierungsbehörden strengere Normen auf Baustellen und in Fertigungsstätten durchsetzen.
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Die Herstellung von Elektrowerkzeugen hängt von Stahl, Aluminium, Kupfer, Lithium-Ionen-Zellen und elektronischen Komponenten ab, die alle anfällig für Preisschwankungen sind. Globale Engpässe bei Halbleitern und Batteriematerialien stören Produktionspläne und erhöhen die Kosten für Werkzeughersteller. Frachtverzögerungen, Handelsbeschränkungen und geopolitische Spannungen belasten die Lieferketten zusätzlich, was zu längeren Vorlaufzeiten und begrenzter Produktverfügbarkeit führt. Kleinere Marken haben Schwierigkeiten, eine stabile Versorgung im Vergleich zu großen multinationalen Unternehmen sicherzustellen. Diese Störungen erhöhen die Endproduktpreise und verlangsamen die Marktexpansion, was Unternehmen dazu zwingt, Beschaffungsstrategien neu zu gestalten, Lieferanten zu diversifizieren und lokale Fertigungskapazitäten zu verbessern, um wettbewerbsfähig zu bleiben.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 34% den größten Anteil, unterstützt durch starke Bautätigkeit, hohe DIY-Beteiligung und schnelle Einführung kabelloser Werkzeuge. Die USA führten die Nachfrage aufgrund häufiger Renovierungsprojekte, etablierter Industrieanlagen und laufender Infrastrukturverbesserungen an. Auftragnehmer bevorzugten fortschrittliche elektrische und batteriebetriebene Werkzeuge, die die Arbeitszeit verkürzen und die Präzision verbessern. Kanada trug durch Wohnungsreparaturarbeiten und wachsendes Interesse an ergonomischen Werkzeugen zu einem stetigen Wachstum bei. Große Marken erweiterten die Einzelhandelsdurchdringung und Servicenetzwerke, was half, die langfristige Marktstabilität in der Region zu stärken.
Europa
Europa machte 2024 fast 27% des Anteils aus, angetrieben durch strenge Arbeitssicherheitsvorschriften und den starken Einsatz fortschrittlicher Elektrowerkzeuge in den Bereichen Fertigung, Automobil und Bauwesen. Deutschland, das Vereinigte Königreich und Frankreich blieben wichtige Märkte mit hoher Akzeptanz von kabellosen Systemen, die schnellere und sauberere Baustellenarbeiten unterstützen. Renovierungsaktivitäten in alternden Wohnstrukturen förderten den Einsatz von elektrischen Bohr-, Befestigungs- und Schneidwerkzeugen. Von der EU geführte Nachhaltigkeitsziele förderten die Nachfrage nach energieeffizienten Designs und emissionsarmen pneumatischen Systemen. Die wachsende Vorliebe für ergonomische und vibrationsarme Werkzeuge prägte auch das Kaufverhalten in professionellen und DIY-Segmenten.
Asien-Pazifik
Asien-Pazifik hielt mit einem Anteil von rund 29 % im Jahr 2024 die am schnellsten wachsende Position, angetrieben durch rasche Urbanisierung, groß angelegte Infrastrukturentwicklung und expandierende Fertigungsbasen in China, Indien und Südostasien. Bauunternehmer wählten zunehmend kabellose und bürstenlose Motorwerkzeuge, um die Produktivität auf dicht besetzten Baustellen zu verbessern. Steigende Einkommen der Mittelschicht förderten die DIY-Annahme und die Nachfrage nach kompakten, kostengünstigeren Modellen. Das industrielle Wachstum in den Bereichen Elektronik, Automobil und Metallverarbeitung erhöhte weiter den Werkzeugverbrauch. Eine starke Vertriebsausweitung über Online-Kanäle und der Eintritt globaler Marken unterstützten eine breitere Marktdurchdringung sowohl in städtischen als auch in halbstädtischen Regionen.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 6 % Anteil, unterstützt durch die Erholung der Bauinvestitionen und das Wachstum in der Automobilreparatur und der Kleinserienfertigung. Brasilien und Mexiko führten die Nachfrage mit steigender Akzeptanz von elektrischen Bohr-, Schleif- und Abbruchwerkzeugen, die sowohl in Wohn- als auch in Gewerbeprojekten eingesetzt werden. Wirtschaftliche Schwankungen verlangsamten große Kapitalprojekte, aber DIY-Verkäufe und Renovierungsaktivitäten hielten die Werkzeugnachfrage stabil. Regionale Käufer tendierten zu erschwinglichen kabellosen Systemen mit langer Batterielebensdauer und geringem Wartungsbedarf. Wachsende Einzelhandelsketten und Online-Marktplätze verbesserten auch den Zugang zu globalen und regionalen Marken.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 4 %, angetrieben durch fortlaufende Infrastrukturerweiterungen, Bemühungen zur industriellen Diversifizierung und den stetigen Bau von Gewerbe- und Wohnprojekten. Die GCC-Länder setzten Hochleistungswerkzeuge für große Entwicklungsprojekte ein, während afrikanische Märkte auf kostengünstige elektrische und pneumatische Werkzeuge für Kleinbau- und Reparaturarbeiten angewiesen waren. Wartungsaktivitäten im Energiesektor unterstützten die Nachfrage nach schweren Schneid- und Befestigungswerkzeugen. Importabhängigkeit und Preissensibilität blieben wichtige Herausforderungen, doch eine breitere Verfügbarkeit durch Distributoren und E-Commerce verbesserte den Marktzugang in aufstrebenden Städten und Industriegebieten.
Marktsegmentierungen:
Nach Betriebsart
- Elektrisch
- Pneumatisch
- Andere (Hydraulisch)
Nach Werkzeugtyp
- Bohr- & Befestigungswerkzeuge
- Materialentfernungswerkzeuge
- Säge- und Schneidwerkzeuge
- Abbruchwerkzeuge
- Andere (Fräswerkzeuge)
Nach Anwendung
- DIY
- Industriell
- Fertigung
- Automobil
- Bau
- Energie
- Andere (Schiffbau)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Elektrowerkzeuge zeichnet sich durch starke globale Beteiligung aus, angeführt von Unternehmen wie Makita Corporation, Tectronic Industries Co. Ltd., Stanley Black & Decker Inc., Hilti Corporation, Emerson Electric Co., Robert Bosch GmbH, Koki Holdings Co. Ltd., Ingersoll Rand, Enerpac Tool Group und Atlas Copco AB. Diese Unternehmen konkurrieren durch breite Produktportfolios, kontinuierliche Innovationen in der Akku- und bürstenlosen Motortechnologie sowie starke Servicenetzwerke in wichtigen Regionen. Die meisten Akteure investieren stark in Batterieplattformen, die mehrere Werkzeugkategorien unterstützen, um die Benutzerfreundlichkeit und den langfristigen Wert zu verbessern. Hersteller konzentrieren sich auch auf ergonomisches Design, Vibrationskontrolle und intelligente Konnektivitätsfunktionen, um Sicherheitsvorschriften zu erfüllen und die Präzision zu erhöhen. Partnerschaften mit Vertriebshändlern, die Erweiterung von E-Commerce-Kanälen und gezielte Markteinführungen für professionelle und DIY-Anwender helfen, die Markenpräsenz zu stärken. Die steigende Nachfrage nach langlebigen und energieeffizienten Werkzeugen treibt Unternehmen dazu, Materialien zu verfeinern, Motorsysteme voranzutreiben und die Fertigungskapazitäten zu erweitern, um in einem sich schnell entwickelnden Markt wettbewerbsfähig zu bleiben.
Analyse der Hauptakteure
- Makita Corporation (Japan)
- Tectronic Industries Co. Ltd. (China)
- Stanley Black & Decker Inc. (USA)
- Hilti Corporation (Liechtenstein)
- Emerson Electric Co. (USA)
- Robert Bosch GmBH (Deutschland)
- Koki Holdings Co. Ltd. (Japan)
- Ingersoll Rand (USA)
- Enerpac Tool Group (USA)
- Atlas Copco AB (Schweden)
Jüngste Entwicklungen
- Im Februar 2025 führte Ingersoll Rand (USA) den G4911 IQV20™ 20V kabellosen Reifenpuffer ein (vermarktet als erster 20V Reifenpuffer der Welt). Produktseite/Ankündigung (Eigenschaften, Batterielaufzeit, Zweigang für Reiben/Polieren).
- Im Februar 2025 wurden mehrere Werkzeuge von Ingersoll Rand (USA), darunter der W7153 IQV20™ Schlagschrauber und die H3111 20V Heißluftpistole, in den Werkzeugauszeichnungen 2025 von Popular Mechanics anerkannt, was zu einer positiven Produktanerkennung führen kann, die die Marktsichtbarkeit steigert.
- Im September 2024 erwarb die Enerpac Tool Group (USA) DTA (Spezialist für automatisierte Vor-Ort-Produkte zur horizontalen Bewegung), um ihr Portfolio an Schwerlasthebetechnologie (HLT) und ihre Automatisierungs-/Lösungskapazitäten in den Bereichen Schiene, Wind, Infrastruktur, Luft- und Raumfahrt sowie Nukleartechnik zu erweitern. Diese Übernahme ist Teil von Enerpacs Bestrebungen, breitere, automatisierte Industrielösungen anzubieten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Betriebsmodus, Werkzeugtyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach kabellosen Elektrowerkzeugen wird steigen, da Batterien längere Laufzeiten und schnellere Ladezeiten bieten.
- Intelligente und vernetzte Werkzeuge werden sich mit der breiteren Einführung von Sensoren und App-basierter Steuerung ausweiten.
- Bürstenlose Motoren werden aufgrund höherer Effizienz und geringerer Wartung zum Standard.
- Das Wachstum im Bauwesen und in der Infrastruktur wird weiterhin den starken Werkzeugverbrauch weltweit antreiben.
- Die DIY-Nutzung wird zunehmen, da Verbraucher mehr in Heimwerker- und Reparaturprojekte investieren.
- Hersteller werden sich auf leichtere, ergonomische Designs konzentrieren, um die Sicherheit und den Komfort der Arbeiter zu verbessern.
- Der E-Commerce-Umsatz wird wachsen, da Käufer Online-Vergleiche, Bundles und schnellere Lieferungen bevorzugen.
- Die industrielle Automatisierung wird die Nachfrage nach Präzisionsbefestigungs- und Materialentfernungswerkzeugen steigern.
- Nachhaltigkeitsziele werden Marken dazu drängen, energieeffiziente Werkzeuge und recycelbare Batteriesysteme zu entwickeln.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden durch schnelle Urbanisierung und Fertigungsexpansion neue Wachstumschancen bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Elektrowerkzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Elektrowerkzeuge voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Elektrowerkzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Elektrowerkzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für Elektrowerkzeuge?
Welche Region hatte den größten Anteil am Markt für Elektrowerkzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Elektrowerkzeuge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Elektrowerkzeuge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 69.78 billion → 2032: USD 96.23 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Elektrowerkzeuge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Elektrowerkzeuge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Elektrowerkzeuge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Elektrowerkzeuge Market Drivers
- 3.3 Markt für Elektrowerkzeuge Market Restraints & Challenges
- 3.4 Markt für Elektrowerkzeuge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Elektrowerkzeuge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Elektrowerkzeuge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Elektrowerkzeuge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Elektrowerkzeuge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Elektrowerkzeuge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Elektrowerkzeuge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Elektrowerkzeuge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Elektrowerkzeuge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Elektrowerkzeuge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Elektrowerkzeuge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Elektrowerkzeuge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Elektrowerkzeuge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Elektrowerkzeuge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Elektrowerkzeuge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Elektrowerkzeuge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Elektrowerkzeuge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Elektrowerkzeuge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Elektrowerkzeuge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Elektrowerkzeuge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
