
Marktübersicht
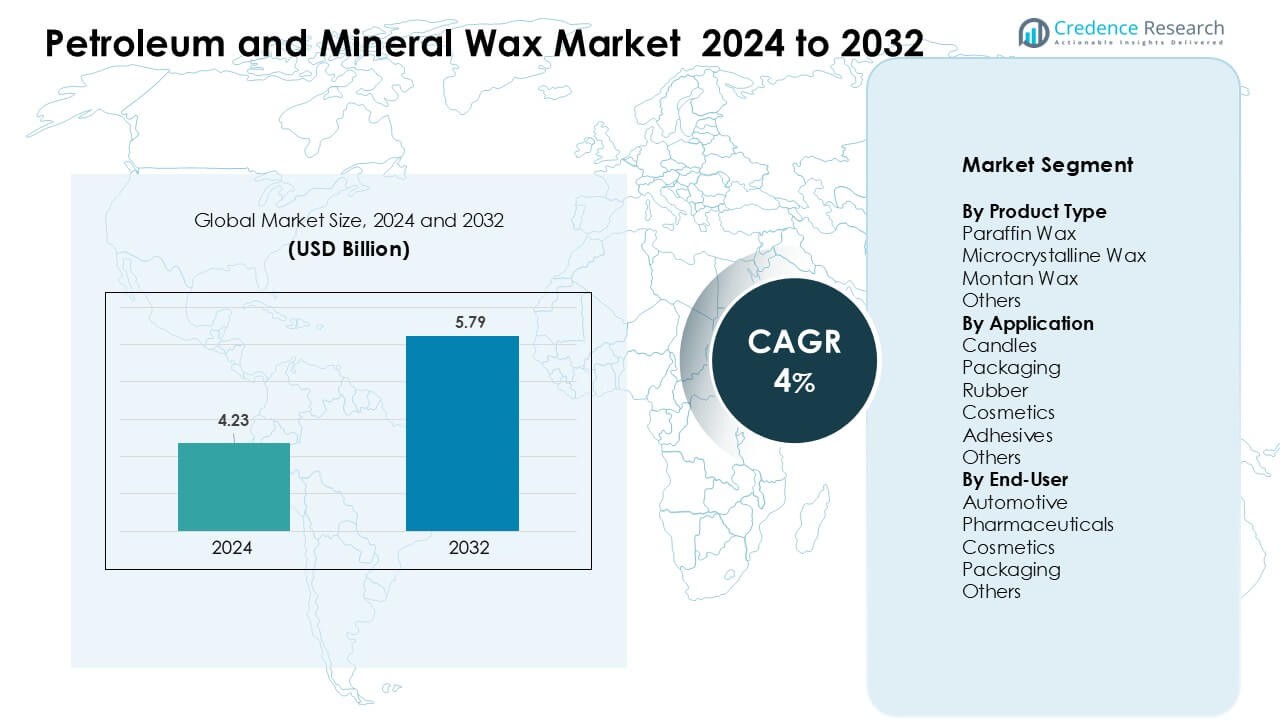
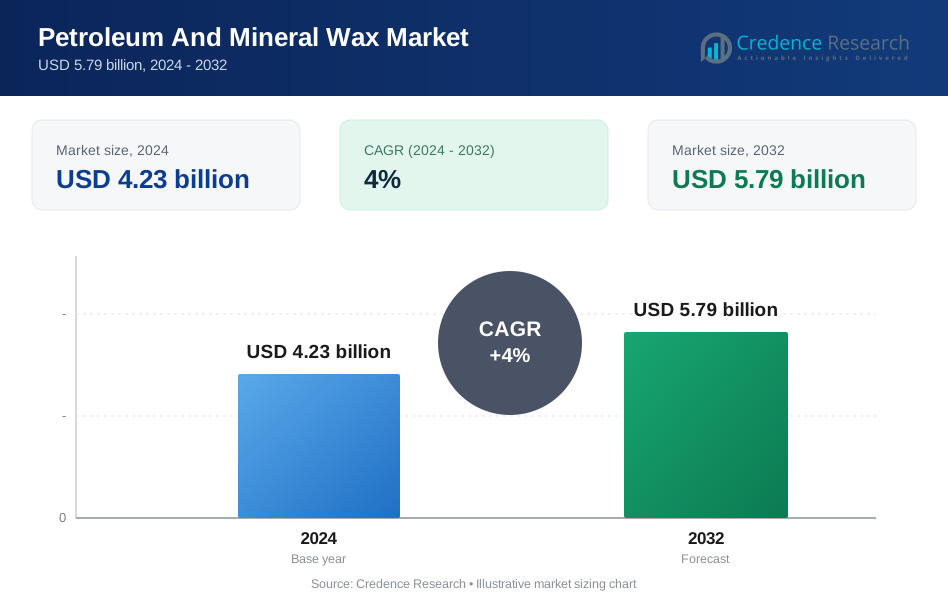
Der Markt für Erdöl- und Mineralwachse wurde im Jahr 2024 auf 4,23 Milliarden USD geschätzt und soll bis 2032 5,79 Milliarden USD erreichen, was einem jährlichen Wachstum von 4 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Erdöl- und Mineralwachse 2024 | 4,23 Milliarden USD |
| Markt für Erdöl- und Mineralwachse, CAGR | 4% |
| Marktgröße für Erdöl- und Mineralwachse 2032 | 5,79 Milliarden USD |
Der Markt für Erdöl- und Mineralwachse wird von führenden Akteuren wie Sasol Limited, HollyFrontier Corporation, Nippon Seiro Co., Ltd., Petro-Canada Lubricants Inc., Petrobras, H&R Group, Sinopec Limited, The International Group, Inc., Royal Dutch Shell plc und ExxonMobil Corporation geprägt. Diese Unternehmen konkurrieren durch große Raffineriekapazitäten, hochreine Wachsproduktion und starke Vertriebsnetze, die die Nachfrage aus den Bereichen Kerzen, Verpackungen, Kosmetik, Pharmazie und Gummiindustrie unterstützen. Der asiatisch-pazifische Raum entwickelte sich 2024 zur führenden Region mit einem Anteil von etwa 38 %, angetrieben durch starke Fertigungsaktivitäten, expandierende Konsumgütersektoren und den steigenden Einsatz von Paraffin- und mikrokristallinem Wachs in industriellen Anwendungen.
Markteinblicke
- Der Markt für Erdöl- und Mineralwachse erreichte 2024 23 Milliarden USD und soll bis 2032 mit einer jährlichen Wachstumsrate von 4 % wachsen, angetrieben durch starken Verbrauch in Kerzen, Verpackungen, Kosmetik und Gummianwendungen.
- Die steigende Nachfrage aus der Kerzenherstellung und feuchtigkeitsresistenten Verpackungen wirkt als wichtiger Wachstumstreiber, unterstützt durch den hohen Einsatz von Paraffinwachs, das etwa 62 % des Produktsegments ausmachte.
- Markttrends umfassen die zunehmende Akzeptanz von hochreinem mikrokristallinem Wachs in Kosmetika und Klebstoffen sowie das gestiegene Interesse an Spezialwachsqualitäten in der Pharma- und Automobilindustrie.
- Der Wettbewerb bleibt stark, da große Akteure die Raffinerieintegration verbessern und in fortschrittliche Reinigungstechnologien investieren, um stabile, hochwertige Wachse für globale Fertigungssektoren zu liefern.
- Der asiatisch-pazifische Raum hielt 2024 den größten regionalen Anteil mit etwa 38 %, während Kerzen mit fast 41 % die führende Anwendung blieben, unterstützt durch schnelle industrielle Expansion und steigende Nachfrage nach Konsumgütern in China, Indien und Südostasien.
Marktsegmentierungsanalyse:
Nach Produkttyp
Paraffinwachs hielt 2024 mit etwa 62 % den dominierenden Anteil. Diese Führung resultierte aus starkem Einsatz in Kerzen, Verpackungsbeschichtungen und Plattenlaminierung. Das Produkt bleibt aufgrund stabiler Versorgung, niedriger Kosten und breiter Kompatibilität mit Additiven beliebt. Mikrokristallines Wachs wuchs in Premium-Kosmetika und Klebstoffen aufgrund seiner höheren Viskosität und Flexibilität. Montanwachs blieb eine Nische, aber nützlich in Polituren und technischen Kunststoffen. Die Nachfrage nach raffinierten Paraffingraden stieg, da die Industrie nach besserer Stabilität, Glätte und höheren Schmelzpunkten suchte.
- Zum Beispiel bieten Lieferanten wie IGI Wax mikrokristalline Qualitäten mit einem Schmelzpunktbereich von 60–93 °C (140–200 °F) an, die verbesserte Elastizitäts- und Klebeeigenschaften bieten, die Kosmetikhersteller in Lippenbalsamen, Cremes und strukturellen Make-up-Produkten nutzen.
Nach Anwendung
Kerzen dominierten das Anwendungssegment im Jahr 2024 mit einem Anteil von fast 41 %. Das Segment expandierte aufgrund der steigenden Nachfrage nach dekorativen und duftenden Kerzen in der Wohnkultur und im Wellnessbereich. Paraffinbasierte Mischungen boten eine stabile Brennqualität, einfache Färbung und Kosteneffizienz, was die Akzeptanz bei großen Kerzenherstellern förderte. Die Verpackung wuchs aufgrund des Bedarfs an wachsbeschichteten Kartons und feuchtigkeitsbeständigem Papier in der Lebensmittel- und Industrieanwendung. Kosmetik und Klebstoffe erhöhten die Nachfrage nach mikrokristallinem Wachs aufgrund seiner Bindungsstärke und glatten Texturleistung.
- Zum Beispiel wird das Paraffinwachs der ExxonMobil Prowax® 600-Serie in Papierbeschichtungsanwendungen verwendet, um die Wasserbeständigkeit und Fettbarrieren in Lebensmittelverpackungen zu verbessern.
Nach Endverbraucher
Verpackungen führten das Endverbrauchersegment im Jahr 2024 mit einem Anteil von etwa 36 % an. Die Führung kam durch den stetigen Verbrauch von wachsbeschichteten Verpackungen, Wellpappen und Barrierepapieren in der Lebensmittel-, E-Commerce- und Logistikbranche. Der Verpackungssektor bevorzugt Paraffinwachs wegen seiner Feuchtigkeitsbeständigkeit und Kostenvorteile. Kosmetik folgte aufgrund der starken Nutzung von mikrokristallinem Wachs in Balsamen, Cremes und Stiften. Automobil- und Pharmazeutika zeigten eine stetige Nachfrage nach speziellen Wachsmischungen, die bei der Schmierung, Oberflächenschutz und kontrollierten Freisetzungsformulierungen helfen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage aus der Kerzen- und Verpackungsindustrie
Der wachsende Verbrauch von Kerzen und Verpackungsmaterialien bleibt ein wichtiger Treiber für den Erdöl- und Mineralwachsmarkt. Kerzenhersteller bevorzugen weiterhin Paraffinwachs aufgrund seines stabilen Brennprofils, seiner starken Duftbindung und der niedrigen Produktionskosten, die eine großflächige Produktion unterstützen. Steigende Wohnkulturtrends, Aromatherapienutzung und die Nachfrage in der Ferienzeit treiben die Produktionsmengen von Kerzen auf globalen Märkten in die Höhe. Verpackungsanwendungen stärken ebenfalls die Nachfrage, da wachsbeschichtete Kartons, Wellpappen und Barrierepapiere Feuchtigkeitsbeständigkeit und Produktschutz in Lebensmittel-, E-Commerce- und Industriesendungen bieten. Expansive Logistiknetzwerke und das Wachstum temperaturempfindlicher Güter erhöhen weiter den Einsatz von wachsbeschichteten Verpackungen. Der kombinierte Anstieg von dekorativen Kerzen und leistungsstarken Verpackungsmaterialien hält den Verbrauch von Paraffin- und mikrokristallinem Wachs stabil und verstärkt ihre Rolle als zuverlässige und wirtschaftliche Industriematerialien.
- Zum Beispiel verwendet Yankee Candle in vielen seiner Glaskerzenprodukte hauptsächlich paraffinbasierte Wachsmischungen. Das Unternehmen bevorzugt Paraffinwachs wegen seines zuverlässigen Brennverhaltens und seiner starken Duftkompatibilität in Massenmarktkerzen.
Expansion der Kosmetik-, Klebstoff- und Gummiherstellung
Die Kosmetik-, Klebstoff- und Gummiindustrie erweitert weiterhin ihre Nutzung verschiedener Wachssorten aufgrund von Leistungsverbesserungen und wachsender Produktinnovation. Mikrokristallines Wachs bleibt wichtig in Lippenpflege, Hautcremes und Balsamen, da es die Textur, Festigkeit und Stabilität verbessert und gleichzeitig hohe Schmelzpunkte unterstützt. Klebstoffhersteller bevorzugen Wachsadditive für verbesserte Flexibilität, Haftfestigkeit und Viskositätskontrolle in Heißschmelzsystemen, die in Hygieneprodukten, Verpackungen und der Holzbearbeitung eingesetzt werden. Gummihersteller verlassen sich auf Wachsüberzüge, um Risse und Ozonabbau in Reifen und geformten Komponenten zu verhindern, was eine stetige langfristige Nachfrage schafft. Mit der Expansion der Körperpflege- und Automobilproduktion wächst der Bedarf an Spezialwachsen in verschiedenen Anwendungen. Der Trend zu hochwertigen Kosmetikformulierungen und fortschrittlichen Klebetechnologien unterstützt das Marktwachstum und ermutigt Raffinerien, mehr verfeinerte, hochreine Wachssorten zu produzieren.
- Zum Beispiel hat mikrokristallines Wachs, das in Kosmetikformulierungen verwendet wird, typischerweise einen Schmelzpunkt im Bereich von 60–90 °C, was thermische Stabilität bietet, sodass Cremes, Lippenbalsame und feste Produkte auch in warmen Klimazonen stabil bleiben – ein wichtiger Vorteil für Hersteller, die Produkte in diverse Märkte liefern.
Stabile Verfügbarkeit und Kostenvorteil gegenüber alternativen Materialien
Erdöl- und Mineralwachse behalten aufgrund ihrer konstanten Versorgung, Kosteneffizienz und gut etablierten industriellen Akzeptanz eine starke Position. Raffineriebetriebe erzeugen Paraffinwachs als stetiges Nebenprodukt, was eine vorhersehbare Verfügbarkeit für Schlüsselbranchen wie Kerzen, Verpackungen, Kosmetik und Pharmazeutika sicherstellt. Im Vergleich zu natürlichen Wachsen wie Bienenwachs oder Carnauba bieten erdölbasierte Optionen niedrigere Preisschwankungen, gleichbleibende Qualität und einfachere Großverarbeitung, was sie zu bevorzugten Materialien für die Massenproduktion macht. Die Wachse lassen sich auch effektiv mit Polymeren, Ölen und Additiven mischen, was eine breite Formulierungsflexibilität in Beschichtungen, Emulsionen und Klebesystemen unterstützt. Ihre Haltbarkeit, Wasserbeständigkeit und thermische Stabilität ermöglichen es Herstellern, die Leistung aufrechtzuerhalten, ohne auf teurere natürliche Alternativen angewiesen zu sein. Dieser strukturelle Kostenvorteil zieht weiterhin industrielle Nutzer an, die zuverlässige Materialien für die Großproduktion suchen.
Wichtige Trends & Chancen
Wachsende Akzeptanz von Hochleistungs-Spezialwachsen
Ein wichtiger Trend, der den Markt für Erdöl- und Mineralwachse prägt, ist der Wandel hin zu höherwertigen und Spezialwachsen, die bessere thermische Stabilität, Härte und Glanz bieten. Mikrokristallines Wachs gewinnt weiterhin an Bedeutung in Kosmetik-, Klebstoff- und Gummianwendungen aufgrund seiner feinen Kristallstruktur und verbesserten Bindungsstärke. Branchen suchen auch nach verfeinerten Paraffingraden für überlegene Klarheit und Konsistenz in Kerzen und Beschichtungen. Investitionen in die Modernisierung von Raffinerietechnologien unterstützen die Entwicklung von saubereren, geruchsfreien und ölarmen Wachsen, die für Premiumanwendungen maßgeschneidert sind. Da Hersteller höhere Produktqualität und Nachhaltigkeitsanforderungen verfolgen, steigt die Nachfrage nach fortschrittlichen und gut verarbeiteten Wachssorten in mehreren Endverbrauchssektoren.
- Zum Beispiel produziert Sonneborn (IMCD Group) mikrokristalline Wachse mit einem Ölgehalt von unter 1 % und kontrollierter Nadelpenetration, was Elastizität und Haftung in Kosmetikstiften unterstützt.
Chancen aus pharmazeutischen und automobilen Anwendungen
Pharmazeutische und Automobilanwendungen bieten starke Wachstumschancen für den Markt, da diese Sektoren auf Wachse für spezialisierte technische Funktionen angewiesen sind. Pharmaunternehmen verwenden Wachse in Tabletten mit kontrollierter Freisetzung, Salben und topischen Formulierungen aufgrund ihrer Stabilität, hydrophoben Natur und Kompatibilität mit Wirkstoffen. Automobilhersteller nutzen Wachsbeschichtungen für Korrosionsschutz, Oberflächenveredelung und Reifenschutz, was eine konstante langfristige Nachfrage aufrechterhält. Das Wachstum der globalen Gesundheitsausgaben, das steigende Management chronischer Krankheiten und die zunehmende Fahrzeugproduktion schaffen neue Möglichkeiten für Wachslieferanten. Der zunehmende Einsatz von mikrokristallinen und synthetischen Wachsen in Premiumformulierungen steigert das Marktpotenzial in diesen wertvollen Industrien weiter.
- Zum Beispiel liefern Hersteller wie IGI Wax mikrokristalline Wachsqualitäten mit Schmelzpunkten im Bereich von 60–93 °C und mit hoher Viskosität und Klebeeigenschaften, die die Klebeleistung, thermische Stabilität und Elastizität unter Belastung unterstützen.
Wichtige Herausforderungen
Volatilität in der Rohölversorgung und Raffinerieproduktion
Schwankungen im Rohölbereich bleiben eine große Herausforderung, da die Wachsversorgung direkt von der Raffinerieproduktion und den Verarbeitungsmustern abhängt. Da Raffinerien zunehmend schwefelarme Brennstoffe und leichtere Erdölprodukte produzieren, kann die Versorgung mit schweren Fraktionen, die zur Herstellung von Paraffin- und mikrokristallinem Wachs verwendet werden, zurückgehen. Geopolitische Spannungen, Produktionskürzungen und regulatorische Druck tragen zu Perioden inkonsistenter Wachsverfügbarkeit bei. Diese Versorgungsunsicherheiten erhöhen die Beschaffungsrisiken für Verpackungs-, Kerzenherstellungs- und Kosmetikunternehmen, die auf eine stabile Rohstoffqualität angewiesen sind. Marktteilnehmer müssen sich an unterschiedliche Raffinerieerträge anpassen und Diversifizierungsstrategien erkunden, einschließlich der Beschaffung aus mehreren Regionen oder der Entwicklung alternativer Wachsblends.
Wettbewerb durch natürliche und synthetische Alternativen
Der Markt sieht sich einem steigenden Wettbewerb durch natürliche Wachse wie Bienenwachs, Sojawachs und Carnaubawachs sowie synthetische Optionen wie Polyethylenwachse gegenüber. Das Interesse der Verbraucher an umweltfreundlichen und pflanzlichen Materialien treibt Kerzen- und Kosmetikhersteller dazu, natürliche Wachssubstitute zu testen. Der regulatorische Druck auf nachhaltige Rohstoffe ermutigt Unternehmen auch, die Abhängigkeit von erdölbasierten Wachsen zu reduzieren. Obwohl natürliche und synthetische Wachse oft teurer sind, bieten sie Vorteile in Bezug auf biologische Abbaubarkeit, wahrgenommene Sicherheit und Premium-Markenpositionierung. Dieser Trend fordert Erdölwachslieferanten heraus, zu innovieren, die Reinigungsstufen zu verbessern und Leistungsnutzen hervorzuheben, um die Wettbewerbsfähigkeit in sich entwickelnden Märkten zu erhalten.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 34 % Anteil am Markt für Erdöl- und Mineralwachse, angetrieben durch die starke Nachfrage aus den Verpackungs-, Kerzen- und Kosmetikindustrien. Die Region profitiert von einer stabilen Raffinerieproduktion und dem weit verbreiteten Einsatz von Paraffinwachs in Haushalts- und Dekokerzen, die in den USA beliebt bleiben. Kanada unterstützt das Wachstum durch Verpackungs- und Automobilanwendungen, die auf Wachsbeschichtungen für Feuchtigkeitsbeständigkeit und Oberflächenschutz angewiesen sind. Die zunehmenden E-Commerce-Sendungen erhöhen auch den Einsatz von wachsbeschichteten Wellpappeplatten. Das steigende Interesse an Premium-Kosmetikformulierungen stärkt die Nachfrage nach mikrokristallinem Wachs bei großen Marken der Körperpflege.
Europa
Europa machte im Jahr 2024 aufgrund des hohen Verbrauchs in Kerzen, Pharmazeutika und industriellen Beschichtungen fast 28 % des Anteils aus. Die Region verfügt über eine starke Kerzenproduktionsbasis in Deutschland, Polen und den Niederlanden, was den erheblichen Einsatz von Paraffinwachs antreibt. Pharmaunternehmen in Frankreich, Italien und dem Vereinigten Königreich sind auf raffinierte Wachssorten für Tablettenbeschichtungen und topische Formulierungen angewiesen. Die Nachfrage steigt auch in Gummi- und Automobilanwendungen aufgrund strenger Leistungsstandards. Das Wachstum der Importe von Spezialwachsen setzt sich fort, da regionale Raffinerien auf sauberere Brennstoffe umstellen, was die lokale Wachserhältlichkeit verringert und die Abhängigkeit von globalen Lieferanten erhöht.
Asien-Pazifik
Asien-Pazifik führte den globalen Markt im Jahr 2024 mit einem Anteil von etwa 38 % an, unterstützt durch starke industrielle Expansion und hohe Produktionsvolumina in den Bereichen Verpackung, Gummi, Klebstoffe und Kosmetik. China bleibt der größte Verbraucher aufgrund seiner umfangreichen Produktionsbasis und der starken exportgetriebenen Verpackungsnachfrage. Indien und Südostasien zeigen ein schnelles Wachstum in den Bereichen Kerzen, Pharmazeutika und Automobil-Gummikomponenten, was das Interesse an sowohl Paraffin- als auch mikrokristallinem Wachs steigert. Steigende verfügbare Einkommen unterstützen die Einführung von Premium-Kosmetikprodukten und erweitern die Nutzung von Spezialwachsen weiter. Wachsende Raffinerie-Upgrades und flexible Beschaffungsstrategien stärken die langfristige Marktperspektive der Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von fast 7 %, angetrieben durch eine stetige Nachfrage aus den Bereichen Verpackung, Gummiwaren und Automobilsektoren. Brasilien und Mexiko verankern das Marktwachstum aufgrund ihrer expandierenden Lebensmittelverpackungsindustrien und großen Reifenproduktionsbasen. Wachsbeschichtete Wellpappen finden vermehrt Verwendung, da sich regionale Logistiknetzwerke ausweiten. Das Wachstum in den Bereichen Kosmetik und Körperpflege in Chile, Kolumbien und Argentinien unterstützt die steigende Nachfrage nach mikrokristallinem Wachs. Die begrenzte lokale Raffineriekapazität erhöht die Abhängigkeit von Importen und fördert Partnerschaften mit globalen Lieferanten. Steigende industrielle Investitionen und verbraucherorientierte Produktkategorien bieten weiterhin Wachstumschancen in wichtigen Volkswirtschaften.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte im Jahr 2024 etwa 6 % des Anteils, unterstützt durch Raffineriekapazität, industrielle Entwicklung und Wachstum im Konsumgüterbereich. Golfstaaten profitieren von integrierten Raffinerieoperationen, die eine stabile Verfügbarkeit von Paraffinwachs für den Export und den Inlandsgebrauch gewährleisten. Verpackungs- und Gummiindustrien in Südafrika, Nigeria und Kenia schaffen eine konstante Nachfrage nach Wachsbeschichtungen und Schutzanwendungen. Kosmetik und Pharmazeutika zeigen ein allmähliches Wachstum, was die Nutzung von raffinierten Wachssorten weiter ausweitet. Infrastrukturentwicklung und steigende Einzelhandelsaktivitäten unterstützen die breitere Nutzung von wachsbasierten Materialien in Bauwesen, Automobil und verpackten Gütern in aufstrebenden Märkten.
Marktsegmentierungen:
Nach Produkttyp
- Paraffinwachs
- Mikrokristallines Wachs
- Montanwachs
- Andere
Nach Anwendung
- Kerzen
- Verpackung
- Gummi
- Kosmetik
- Klebstoffe
- Andere
Nach Endverbraucher
- Automobil
- Pharmazeutika
- Kosmetik
- Verpackung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Erdöl- und Mineralwachse umfasst große Akteure wie Sasol Limited, HollyFrontier Corporation, Nippon Seiro Co., Ltd., Petro-Canada Lubricants Inc., Petrobras, H&R Group, Sinopec Limited, The International Group, Inc., Royal Dutch Shell plc und ExxonMobil Corporation. Diese Unternehmen konkurrieren durch Raffinerieintegration, fortschrittliche Reinigungstechnologien und breite Produktportfolios, die Paraffin-, mikrokristalline und Spezialwachse umfassen. Führende Anbieter konzentrieren sich auf gleichbleibende Qualität, hohe Schmelzpunktstabilität und maßgeschneiderte Formulierungen für Kerzen, Verpackungen, Kosmetika, Pharmazeutika und Klebstoffe. Viele Akteure erweitern ihre globale Reichweite durch Kapazitätsupgrades, Partnerschaften in der Lieferkette und Vertriebsnetze, die die großindustrielle Nachfrage unterstützen. Produktinnovationen stärken auch die Wettbewerbsfähigkeit, da Unternehmen geruchsarme, ölarme und hochreine Wachsqualitäten entwickeln, um steigenden Standards in Premiumanwendungen gerecht zu werden. Branchenführer investieren weiterhin in die Modernisierung von Raffinerien, die Verbesserung von Nachhaltigkeitspraktiken und den Aufbau langfristiger Verträge mit Großverbrauchern, um ihre Marktpräsenz zu erhalten.
Analyse der Hauptakteure
- Sasol Limited
- HollyFrontier Corporation
- Nippon Seiro Co., Ltd.
- Petro-Canada Lubricants Inc.
- Petrobras
- H&R Group
- Sinopec Limited
- The International Group, Inc.
- Royal Dutch Shell plc
- ExxonMobil Corporation
Jüngste Entwicklungen
- Im Februar 2025 erweiterte Sasol Limited Sasol Chemicals sein Portfolio an mikronisierten und Paraffinwachsen durch die Einführung von SASOLWAX LC Spray 30 G und LC Spray 30 G-EF, die als mikronisierte Wachse mit einem wesentlich geringeren Produkt-CO2-Fußabdruck vermarktet werden. Die Einführung unterstreicht Sasols Bestreben, Wachse durch Fischer-Tropsch-/GTL-Optimierungen zu dekarbonisieren und Wachse mit niedrigem PCF für Beschichtungen, Polituren und Spezialanwendungen zu positionieren.
- Im Januar 2025 führte die HollyFrontier Corporation (jetzt HF Sinclair) im Januar 2025 HF Sinclair (Eigentümer des HollyFrontier-Geschäfts und der Marke „Hollywax“) Unternehmensmaßnahmen im Zusammenhang mit den Schulden von HollyFrontier durch, während sie weiterhin ihr Hollywax™-Portfolio (Paraffin, mikrokristalline, weiche und gemischte Wachse) über HollyFrontier Specialty Products förderte und lieferte, was die kontinuierliche kommerzielle Verfügbarkeit und Unterstützung für Kunden in den Bereichen Kerzen, Verpackungen, Beschichtungen und Schmierstoff-Rohstoffe signalisiert.
- Im September 2024 setzte Nippon Seiro Co., Ltd. Nippon Seiro seine Produkt- und Nachhaltigkeitsinitiativen im Jahr 2024 fort und betonte öffentlich die Entwicklung von umweltfreundlichen und Spezialwachsen (einschließlich Arbeiten an biobasierten/reisabgeleiteten und fortschrittlichen Emulsionen, die in Branchenberichten erwähnt werden) und bekräftigte seine Führungsrolle in hochreinen Paraffin-, mikrokristallinen und gemischten Wachsen für Verpackungen, Beschichtungen und industrielle Anwendungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach raffiniertem Paraffin und mikrokristallinem Wachs wird in Premium-Kerzen und Wohnkulturprodukten steigen.
- Verpackungshersteller werden mehr wachsbeschichtete Kartons verwenden, um die Feuchtigkeitsbeständigkeit bei Lebensmittel- und E-Commerce-Sendungen zu verbessern.
- Kosmetikmarken werden den Einsatz von hochreinen Wachsen erhöhen, um Textur, Stabilität und Leistung zu verbessern.
- Pharmazeutische Anwendungen werden sich ausweiten, da Wachse kontrollierte Freisetzungen und schützende Formulierungen unterstützen.
- Die Automobil- und Gummiindustrie wird weiterhin Wachsmischungen für den Reifenschutz und die Oberflächenveredelung verwenden.
- Raffinerien werden in sauberere und geruchsärmere Wachssorten investieren, um die verschärften Qualitätsstandards zu erfüllen.
- Der Wettbewerb durch natürliche und synthetische Wachse wird Innovationen bei erdölbasierten Alternativen vorantreiben.
- Lieferketten werden sich diversifizieren, da Industrien nach zuverlässigeren Bezugsquellen in verschiedenen Regionen suchen.
- Der asiatisch-pazifische Raum wird seine Führungsposition durch die Erweiterung der Produktionskapazitäten stärken.
- Nachhaltigkeitsziele werden die Produzenten dazu ermutigen, die Raffinerieeffizienz zu optimieren und Emissionen zu reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Petroleum- und Mineralwachse und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Petroleum- und Mineralwachse zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Petroleum- und Mineralwachs hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Erdöl- und Mineralwachse antreiben?
Wer sind die führenden Unternehmen im Markt für Erdöl- und Mineralwachs?
Welche Region hatte den größten Anteil am Markt für Petroleum und Mineralwachs?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Erdöl- und Mineralwachs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Erdöl- und Mineralwachs Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.23 billion → 2032: USD 5.79 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Erdöl- und Mineralwachs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Erdöl- und Mineralwachs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Erdöl- und Mineralwachs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Erdöl- und Mineralwachs Market Drivers
- 3.3 Markt für Erdöl- und Mineralwachs Market Restraints & Challenges
- 3.4 Markt für Erdöl- und Mineralwachs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Erdöl- und Mineralwachs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Erdöl- und Mineralwachs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Erdöl- und Mineralwachs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Erdöl- und Mineralwachs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Erdöl- und Mineralwachs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Erdöl- und Mineralwachs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Erdöl- und Mineralwachs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Erdöl- und Mineralwachs Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Erdöl- und Mineralwachs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Erdöl- und Mineralwachs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Erdöl- und Mineralwachs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Erdöl- und Mineralwachs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Erdöl- und Mineralwachs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Erdöl- und Mineralwachs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Erdöl- und Mineralwachs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Erdöl- und Mineralwachs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Erdöl- und Mineralwachs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Erdöl- und Mineralwachs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Erdöl- und Mineralwachs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
