
Marktübersicht
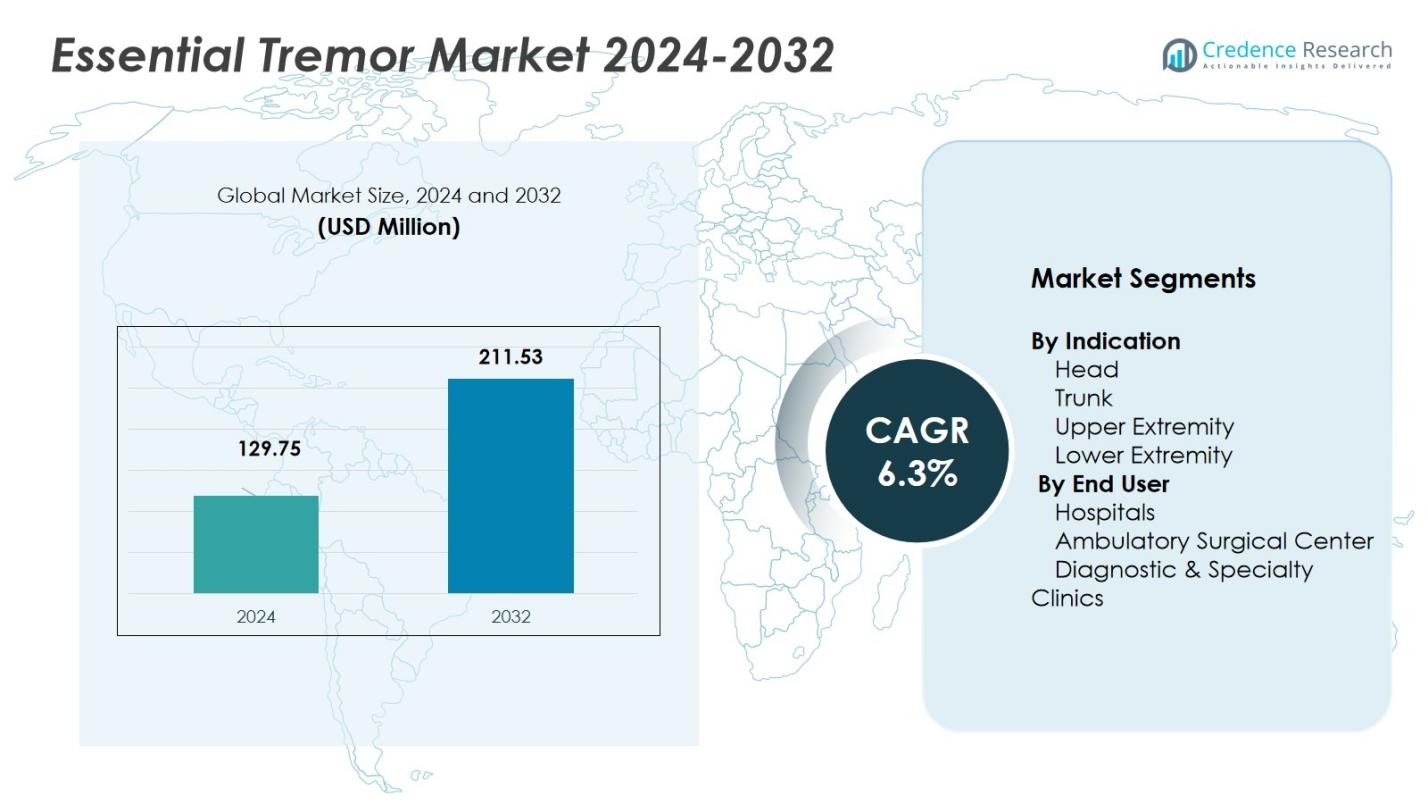
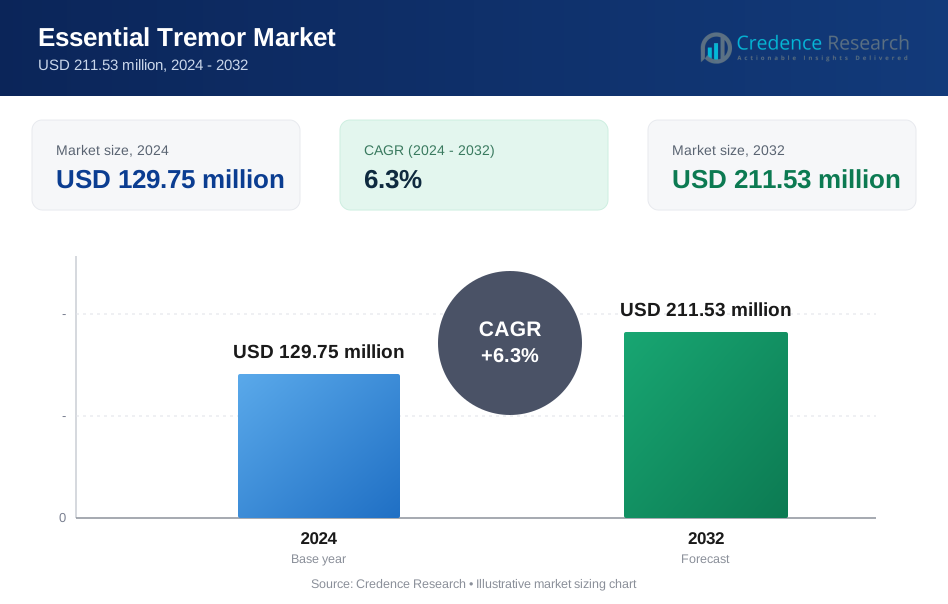
Die Marktgröße für Essenziellen Tremor wurde im Jahr 2024 auf 129,75 Millionen USD geschätzt und soll bis 2032 211,53 Millionen USD erreichen, mit einer CAGR von 6,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Essenziellen Tremor 2024 | 129,75 Millionen USD |
| Markt für Essenziellen Tremor, CAGR | 6,3 % |
| Marktgröße für Essenziellen Tremor 2032 | 211,53 Millionen USD |
Der Markt für Essenziellen Tremor wird von wichtigen Akteuren wie InSightec Ltd., Merz Pharma, Neurocrine Biosciences, Sage Therapeutics und Dopa Solutions dominiert. InSightec führt mit seiner MRT-geführten fokussierten Ultraschallplattform den nicht-invasiven Behandlungssektor an und bietet präzise Therapien mit minimalem Patientenrisiko. Merz Pharma und Neurocrine Biosciences bieten wirksame pharmazeutische Optionen an, die die Behandlungsmöglichkeiten für Patienten erweitern. Sage Therapeutics und Dopa Solutions konzentrieren sich auf neurologische Interventionen, die die Lebensqualität von Patienten mit essenziellem Tremor verbessern. Nordamerika hält mit 41 % im Jahr 2024 den größten Marktanteil, angetrieben durch eine starke Gesundheitsinfrastruktur und die hohe Akzeptanz fortschrittlicher Behandlungen wie der Tiefenhirnstimulation (DBS). Europa folgt mit einem 28 % Anteil, profitiert von verbessertem Zugang zu spezialisierter Versorgung, während der asiatisch-pazifische Raum mit einem 17 % Anteil ein schnelles Marktwachstum verzeichnet, insbesondere in Ländern wie Japan und China.
Markteinblicke
- Der Markt wurde im Jahr 2024 auf 129,75 Millionen USD geschätzt und soll mit einer CAGR von 6,3 % wachsen.
- Die steigende Prävalenz des Essenziellen Tremors, insbesondere in älteren Bevölkerungsgruppen, treibt die Nachfrage nach wirksamen Behandlungen weltweit weiter an.
- Schnelle Fortschritte in der Behandlungstechnologie, wie die Tiefenhirnstimulation (DBS) und nicht-invasive Therapien, erweitern die Behandlungsmöglichkeiten und ziehen mehr Patienten an.
- Das zunehmende Bewusstsein für die Störung und verbesserte Diagnosefähigkeiten führen zu einer früheren Erkennung und einer erhöhten Inanspruchnahme therapeutischer Interventionen.
- Die regionale Nachfrage wird von Nordamerika mit einem 41 % Anteil und Europa mit einem 28 % Anteil angeführt, während der asiatisch-pazifische Raum 17 % hält; die starke Präsenz des Segments der oberen Extremitätstremor (45 % Anteil) unterstützt die globale Marktexpansion weiter.
 Marktsegmentierungsanalyse:
Nach Indikation:
Der Markt für Essentiellen Tremor ist nach Indikation in Kopf, Rumpf, obere Extremität und untere Extremität unterteilt. Das Segment obere Extremität hält den größten Anteil und macht 45% des Marktes im Jahr 2024 aus. Diese Dominanz wird auf die hohe Prävalenz von Tremoren in Händen und Armen zurückgeführt, die die täglichen Aktivitäten erheblich beeinträchtigen. Die wachsende Nachfrage nach Behandlungen zur Verbesserung der motorischen Kontrolle und der Lebensqualität von Patienten mit Handtremor treibt das Wachstum des Segments voran. Darüber hinaus unterstützt die zunehmende Akzeptanz der tiefen Hirnstimulation (DBS) zur Behandlung von Tremoren der oberen Extremitäten diesen Trend.
- Zum Beispiel wird das von der FDA zugelassene Infinity DBS-System von Abbott häufig verwendet, um Tremoren der oberen Gliedmaßen zu bekämpfen, indem es präzise Hirnstimulation liefert und die motorische Kontrolle verbessert.
Nach Endbenutzer:
Das Endbenutzersegment des Marktes für Essentiellen Tremor umfasst Krankenhäuser, ambulante chirurgische Zentren (ASCs) und Diagnose- & Spezialkliniken. Krankenhäuser führen den Markt mit einem Anteil von 55% im Jahr 2024 an. Die weit verbreitete Verfügbarkeit spezialisierter Pflege und fortschrittlicher Behandlungsoptionen wie DBS und fokussierte Ultraschalltherapie macht Krankenhäuser zur bevorzugten Wahl für Patienten mit essentiellem Tremor. Die wachsende Anzahl von Patienten, die chirurgische Eingriffe benötigen, in Kombination mit einer verbesserten Gesundheitsinfrastruktur, unterstützt die Dominanz dieses Segments. Darüber hinaus bieten Krankenhäuser umfassende Pflege für komplexe Fälle, was ihren Marktanteil weiter erhöht.
- Zum Beispiel bietet das Massachusetts General Hospital umfassende multidisziplinäre Pflege für komplexe Tremorfälle und integriert Chirurgie mit Rehabilitationsdiensten.
Wichtige Wachstumstreiber
Zunehmende Prävalenz des Essentiellen Tremors
Die wachsende Prävalenz des essentiellen Tremors (ET), insbesondere in alternden Bevölkerungen, ist ein wesentlicher Treiber für die Marktexpansion. Mit dem Anstieg der globalen älteren Bevölkerung steigt auch die Anzahl der von essentiellem Tremor betroffenen Personen, was zu einer höheren Nachfrage nach Behandlungsoptionen führt. Die Auswirkungen der Erkrankung auf tägliche Aktivitäten wie Schreiben und Halten von Gegenständen veranlassen Patienten, medizinische Interventionen zu suchen, was das Marktwachstum antreibt. Darüber hinaus fördert das steigende Bewusstsein für die Störung und deren Management die Einführung fortschrittlicher therapeutischer Lösungen, was das Marktwachstum unterstützt.
- Zum Beispiel bietet Cala Health das Cala kIQ, ein von der FDA zugelassenes tragbares Gerät, das transkutane afferente Musterstimulation (TAPS) Therapie liefert, die klinisch nachweislich die Aktionstremoren der Hand bei Patienten mit essentiellem Tremor reduziert.
Fortschritte in der Behandlungstechnologie
Technologische Fortschritte in der Behandlung des essentiellen Tremors, wie die tiefe Hirnstimulation (DBS) und die fokussierte Ultraschalltherapie, treiben das Marktwachstum erheblich voran. DBS ist besonders effektiv für Patienten mit schweren Tremoren und bietet eine langfristige Lösung, indem es Gehirnregionen anvisiert, die für die Tremoraktivität verantwortlich sind. Fokussierter Ultraschall, ein nicht-invasives Verfahren, gewinnt an Bedeutung, da er Tremoren ohne chirurgischen Eingriff behandeln kann. Diese Innovationen, kombiniert mit der Entwicklung präziserer und effektiverer Geräte, verbessern das gesamte Behandlungsspektrum und tragen zur Expansion des Marktes bei.
- Zum Beispiel hat das Activa® DBS-System von Medtronic bei Patienten mit schweren Tremoren eine anhaltende Symptomlinderung gezeigt, indem es gezielt wichtige Gehirnregionen ansteuert.
Steigende Gesundheitsausgaben
Steigende Gesundheitsausgaben, insbesondere in entwickelten Regionen, fördern das Wachstum des Marktes für essentiellen Tremor. Regierungen und private Institutionen erhöhen Investitionen in die Gesundheitsinfrastruktur, einschließlich spezialisierter Versorgung für neurologische Störungen wie essentiellen Tremor. Dieser Trend verbessert den Zugang zu fortschrittlichen Behandlungen und chirurgischen Eingriffen für Patienten. Darüber hinaus verbessert sich die Versicherung für Behandlungen des essentiellen Tremors, was es Patienten erleichtert, Therapien wie DBS in Anspruch zu nehmen und somit das Marktwachstum zu fördern. Der allgemeine Anstieg der Gesundheitsfinanzierung wird voraussichtlich langfristige Unterstützung für den Markt bieten.
Wichtige Trends & Chancen
Verlagerung hin zu nicht-invasiven Behandlungsoptionen
Es gibt einen wachsenden Trend zu nicht-invasiven Behandlungsoptionen für essentiellen Tremor, wie fokussierten Ultraschall und transkranielle Magnetstimulation (TMS). Diese Methoden werden aufgrund ihres geringeren Risikoprofils und der schnelleren Erholungszeiten im Vergleich zu traditionellen chirurgischen Eingriffen bevorzugt. Fokussierter Ultraschall bietet Patienten beispielsweise die Vorteile einer präzisen Tremor-Zielausrichtung ohne die Notwendigkeit von Einschnitten, was ihn zu einer attraktiven Option macht. Diese Verlagerung hin zu weniger invasiven Therapien bietet Unternehmen bedeutende Chancen, neue, sicherere Behandlungsmethoden für essentiellen Tremor zu entwickeln und einzuführen.
- Zum Beispiel profitieren Unternehmen, die MRgFUS-Technologie verwenden, von Echtzeit-Thermofeedback, das die Präzision und Sicherheit während der Behandlung verbessert.
Integration von künstlicher Intelligenz in die Behandlung
Künstliche Intelligenz (KI) wird zunehmend in die Diagnose und Behandlung von essentiellem Tremor integriert und bietet dem Markt die Möglichkeit, sich weiterzuentwickeln. KI-Algorithmen werden verwendet, um die Tremorüberwachung zu verbessern, die Einstellungen der tiefen Hirnstimulation zu optimieren und Behandlungspläne zu personalisieren. Diese KI-gesteuerten Technologien verbessern die Genauigkeit der Diagnose und der Behandlungsergebnisse und bieten Patienten effektivere Lösungen. Der zunehmende Einsatz von KI im Gesundheitswesen eröffnet Unternehmen Chancen, innovative Produkte zu entwickeln, die das Management des essentiellen Tremors verbessern und die Patientenversorgung optimieren können.
- Zum Beispiel verwendet Cala Health KI-gestützte tragbare Geräte, um Tremormuster zu überwachen und nicht-invasive Neuromodulationstherapie mit personalisiertem Feedback bereitzustellen.
Wichtige Herausforderungen
Hohe Behandlungskosten
Eines der Hauptprobleme, mit denen der Markt für essentiellen Tremor konfrontiert ist, sind die hohen Kosten, die mit fortschrittlichen Behandlungen wie der tiefen Hirnstimulation (DBS) und fokussiertem Ultraschall verbunden sind. Die anfänglichen Kosten dieser Therapien sowie die laufende Wartung und Nachsorge können für viele Patienten, insbesondere in Schwellenländern, unerschwinglich teuer sein. Diese Kostenbarriere schränkt den Zugang zu effektiven Behandlungen ein und behindert das Marktwachstum in einigen Regionen. Um diese Herausforderung zu überwinden, sind Anstrengungen erforderlich, um die Behandlungskosten zu senken und die Versicherung abzudecken, um diese Therapien einer breiteren Patientengruppe zugänglicher zu machen.
Begrenztes Bewusstsein und Fehldiagnosen
Trotz der zunehmenden Häufigkeit von essentiellem Tremor bleibt das begrenzte Bewusstsein für die Erkrankung eine erhebliche Herausforderung. Viele Menschen mit leichten Tremoren suchen möglicherweise keine medizinische Hilfe, da sie die Symptome als harmlos oder als Teil des Alterungsprozesses ansehen. Darüber hinaus wird essentieller Tremor oft als Parkinson-Krankheit oder eine andere neurologische Störung fehldiagnostiziert, was zu Verzögerungen bei der richtigen Behandlung führt. Erhöhte Bemühungen, das Bewusstsein unter Gesundheitsfachleuten und der allgemeinen Öffentlichkeit zu schärfen, sowie Verbesserungen bei diagnostischen Werkzeugen sind entscheidend, um diese Herausforderung zu überwinden und sicherzustellen, dass Patienten die richtige Versorgung zur richtigen Zeit erhalten.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für Essentiellen Tremor an und hält im Jahr 2024 einen bedeutenden Anteil von 41%. Die Region profitiert von einer gut etablierten Gesundheitsinfrastruktur, hoher Bewusstheit für neurologische Störungen und breiter Akzeptanz fortschrittlicher Behandlungen wie der Tiefenhirnstimulation (DBS) und fokussiertem Ultraschall. Mit einer großen alternden Bevölkerung verzeichnet Nordamerika eine hohe Prävalenz von Essentiellem Tremor, insbesondere bei älteren Menschen, was die Nachfrage nach innovativen Therapien antreibt. Die Präsenz großer Marktakteure und starke Erstattungssysteme tragen weiter zur Dominanz dieser Region bei und gewährleisten ein stetiges Wachstum und die Einführung neuer Behandlungsoptionen.
Europa
Europa hält einen Marktanteil von 28% im Markt für Essentiellen Tremor. Die Region genießt weitreichenden Zugang zu fortschrittlicher neurologischer Versorgung und spezialisierten Behandlungen für Essentiellen Tremor. Die Nachfrage nach sowohl invasiven als auch nicht-invasiven Therapien, einschließlich DBS und fokussiertem Ultraschall, steigt aufgrund der zunehmenden Anerkennung von Essentiellem Tremor als eigenständige Störung. Darüber hinaus investieren europäische Gesundheitssysteme stark in Infrastruktur, was zu verbesserten Diagnosefähigkeiten führt. Mit einer alternden Bevölkerung und einem Schwerpunkt auf minimalinvasiven Verfahren bietet Europa erhebliche Wachstumschancen für den Markt.
Asien-Pazifik
Die Region Asien-Pazifik verzeichnet ein schnelles Wachstum im Markt für Essentiellen Tremor und macht im Jahr 2024 17% des globalen Marktanteils aus. Länder wie China, Japan, Indien und Südkorea verzeichnen eine Zunahme der Diagnoseraten und des Zugangs zur Gesundheitsversorgung, angetrieben durch die wachsende ältere Bevölkerung und das verbesserte Bewusstsein für neurologische Störungen. Die Nachfrage nach fortschrittlichen Behandlungsoptionen, einschließlich DBS und fokussiertem Ultraschall, steigt mit der Verbesserung der Gesundheitsinfrastruktur. Das prognostizierte schnelle Wachstum der Region wird durch erhöhte Investitionen in Gesundheitseinrichtungen und steigende verfügbare Einkommen unterstützt, was eine bedeutende Gelegenheit für Marktexpansion schafft.
Lateinamerika
Lateinamerika hält im Jahr 2024 einen Anteil von 7% am Markt für Essentiellen Tremor. Obwohl die Region im Vergleich zu Nordamerika und Europa noch im Entstehen begriffen ist, verzeichnet sie aufgrund verbesserter Gesundheitsinfrastruktur und eines steigenden Bewusstseins für neurologische Störungen ein stetiges Wachstum. Wichtige Länder wie Brasilien und Mexiko sehen eine Zunahme der Investitionen in neurologische Versorgungszentren und Diagnosewerkzeuge, was die Nachfrage nach Behandlungsoptionen wie DBS und fokussiertem Ultraschall fördert. Da sich die Gesundheitssysteme weiterentwickeln und der Zugang zu fortschrittlichen Therapien zunimmt, wird erwartet, dass Lateinamerika in den kommenden Jahren ein allmähliches, aber vielversprechendes Wachstum zeigt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält den kleinsten Anteil am Markt für Essentiellen Tremor mit 7% im Jahr 2024. Der Markt expandiert jedoch allmählich, da Investitionen im Gesundheitswesen zunehmen und die Prävalenz neurologischer Störungen steigt. Die wachsende Nachfrage nach spezialisierten Behandlungen, wie DBS und nicht-invasiven Therapien, wird durch den Ausbau der Gesundheitsinfrastruktur und den Medizintourismus unterstützt. Trotz begrenzter Diagnosefähigkeiten und geringerer Bewusstheit im Vergleich zu anderen Regionen zeigt diese Region ein inkrementelles Wachstumspotenzial aufgrund laufender Verbesserungen im Zugang zur Gesundheitsversorgung und des steigenden Patienteninteresses an fortschrittlichen Behandlungen.
Marktsegmentierungen:
Nach Indikation
- Kopf
- Rumpf
- Obere Extremität
- Untere Extremität
Nach Endnutzer
- Krankenhäuser
- Ambulantes Operationszentrum
- Diagnostik- & Fachkliniken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Essentiellen Tremor wird von führenden Akteuren wie InSightec Ltd., Merz Pharma, Neurocrine Biosciences, Sage Therapeutics und Dopa Solutions dominiert. Diese Unternehmen gestalten den Markt durch eine Mischung aus fortschrittlichen therapeutischen Angeboten, breiten Produktportfolios und strategischen Initiativen, die sowohl nicht-invasive als auch chirurgische Behandlungen ansprechen. InSightec sticht mit seiner MRT-geführten fokussierten Ultraschallplattform hervor, die eine schnittfreie, präzise Behandlung des essentiellen Tremors ermöglicht und die Patientenakzeptanz in Szenarien verbessert, in denen Medikamente versagen. Gleichzeitig tragen etablierte Gerätehersteller wie Abbott Laboratories mit ihren tiefen Hirnstimulationssystemen zu chirurgischen Behandlungsoptionen bei und ergänzen damit nicht-invasive Alternativen, wodurch ein umfassendes Behandlungsspektrum entsteht. Die Wettbewerbsstruktur betont Innovation, Partnerschaften und die Erweiterung des Zugangs zu Behandlungen - zum Beispiel die Zusammenarbeit von InSightec mit Philips Healthcare zur weltweiten Verbesserung des Einsatzes von MRT-geführtem fokussiertem Ultraschall. Infolgedessen hängt der Wettbewerb nicht nur von der klinischen Wirksamkeit ab, sondern auch von technologischer Differenzierung, regulatorischen Zulassungen und geografischer Reichweite, wodurch ein dynamisches Umfeld entsteht, in dem führende Akteure ständig ihre Strategien weiterentwickeln, um größere Marktanteile zu gewinnen und ungedeckte Patientenbedürfnisse zu adressieren.
Analyse der Hauptakteure
- Neurocrine Biosciences
- Philips Healthcare
- InSightec’s Ltd.
- Samsung Medicon
- Dopa Solutions
- Merz Pharma
- Siemens Healthcare
- Abbott
- Shenzen Midray
- Sage Therapeutics
Neueste Entwicklungen
- Im März 2024 erhielt InSightec die Erstattungsgenehmigung für seine MR-geführte fokussierte Ultraschalltherapie in Deutschland für Patienten mit essentiellem Tremor, was den Zugang zur Behandlung in diesem Markt verbessert.
- Im Januar 2024 erhielt die MR-geführte fokussierte Ultraschallbehandlung für essentiellen Tremor in den Niederlanden eine empfohlene nationale Abdeckung, was eine erhöhte institutionelle Unterstützung für nicht-invasive Therapien bedeutet.
- Im Oktober 2025 berichtete AbbVie über positive Topline-Ergebnisse aus einer Phase-2-Studie zur Bewertung von OnabotulinumtoxinA (BOTOX®) für essentiellen Tremor der oberen Gliedmaßen.
- Im April 2024 schloss die Merz Pharma-Tochter Merz Therapeutics eine Vereinbarung zum Erwerb von zwei kommerziellen Neurologiemedikamenten ab, um ihr Portfolio an neurologischen Erkrankungen zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Indikation, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für essentiellen Tremor wird aufgrund der zunehmenden Prävalenz der Erkrankung, insbesondere in alternden Bevölkerungen, weiter wachsen.
- Fortschritte bei nicht-invasiven Behandlungsoptionen wie fokussiertem Ultraschall werden das Marktwachstum vorantreiben, indem sie den Patienten sicherere, schnellere Erholungsalternativen bieten.
- Die verstärkte Nutzung der Tiefenhirnstimulation (DBS) als zuverlässige Behandlungsoption wird erheblich zum Marktwachstum beitragen.
- Das zunehmende Bewusstsein und die frühzeitige Diagnose von essentiellem Tremor werden zu einer höheren Nachfrage nach therapeutischen Interventionen führen.
- Steigende Gesundheitsausgaben, insbesondere in aufstrebenden Märkten, werden den Zugang zu fortschrittlichen Behandlungen und Diagnosen verbessern.
- Die Integration von künstlicher Intelligenz und maschinellem Lernen in die Personalisierung der Behandlung wird die Patientenergebnisse verbessern und die Marktnachfrage steigern.
- Laufende Forschung und Entwicklung werden zu innovativen Therapien mit besserer Wirksamkeit und weniger Nebenwirkungen führen.
- Der Ausbau der Gesundheitsinfrastruktur in Regionen wie Asien-Pazifik und Lateinamerika wird neue Wachstumschancen schaffen.
- Partnerschaften und Kooperationen zwischen wichtigen Akteuren im Gesundheits- und Technologiesektor werden die Marktinnovation und den Zugang beschleunigen.
- Der zunehmende Fokus auf personalisierte Medizin und patientenzentrierte Ansätze wird die Entwicklung maßgeschneiderter Behandlungen für essentiellen Tremor vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für essentielle Tremoren und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für essenziellen Tremor voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment für essentiellen Tremor hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für essenziellen Tremor antreiben?
Wer sind die führenden Unternehmen im Markt für essenziellen Tremor?
Welche Region hatte 2024 den größten Anteil am Markt für essenziellen Tremor?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für essentiellen Tremor Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für essentiellen Tremor Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 129.75 million → 2032: USD 211.53 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für essentiellen Tremor Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für essentiellen Tremor Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für essentiellen Tremor Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für essentiellen Tremor Market Drivers
- 3.3 Markt für essentiellen Tremor Market Restraints & Challenges
- 3.4 Markt für essentiellen Tremor Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für essentiellen Tremor Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für essentiellen Tremor Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für essentiellen Tremor category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für essentiellen Tremor Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für essentiellen Tremor Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für essentiellen Tremor market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für essentiellen Tremor Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für essentiellen Tremor Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für essentiellen Tremor Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für essentiellen Tremor (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für essentiellen Tremor Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für essentiellen Tremor Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für essentiellen Tremor Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für essentiellen Tremor Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für essentiellen Tremor Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für essentiellen Tremor Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für essentiellen Tremor Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für essentiellen Tremor Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für essentiellen Tremor Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
