
Marktübersicht
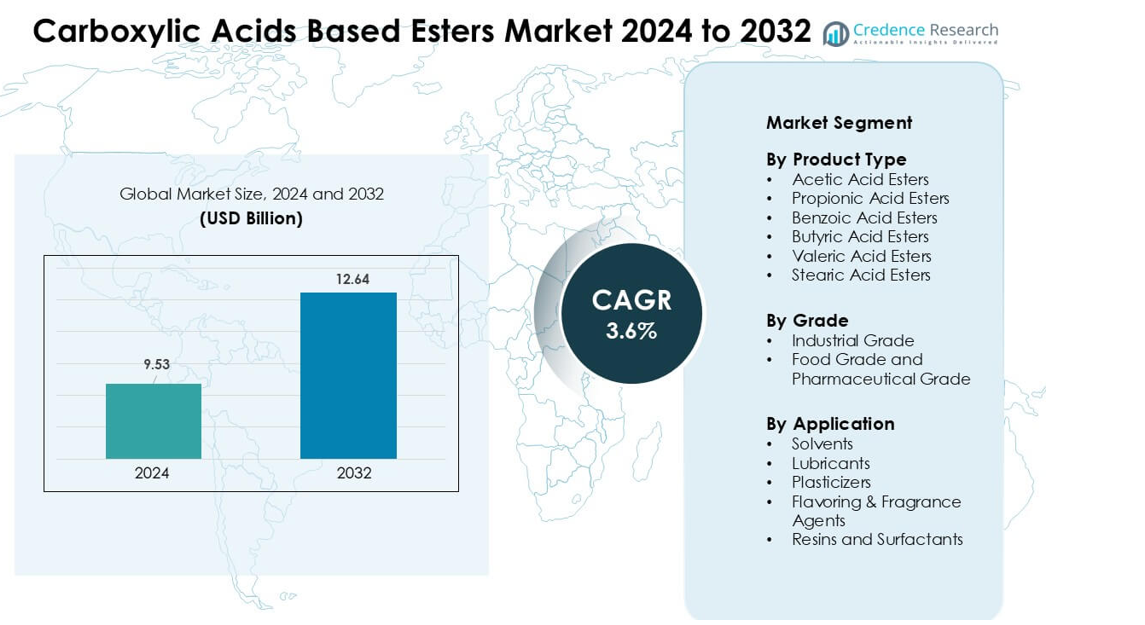
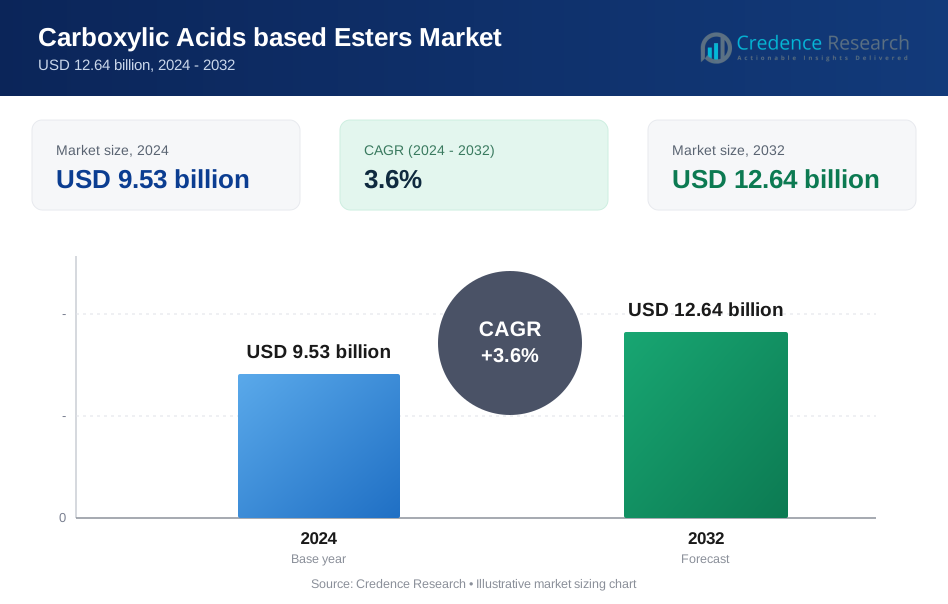
Der Markt für Carbonsäureester wurde im Jahr 2024 auf 9,53 Milliarden USD geschätzt und wird voraussichtlich bis 2032 12,64 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Carbonsäureester 2024 | 9,53 Milliarden USD |
| Markt für Carbonsäureester, CAGR | 3,6% |
| Marktgröße für Carbonsäureester 2032 | 12,64 Milliarden USD |
Der Markt für Carbonsäureester wird von großen Unternehmen wie Perstorp Holding AB, Yip's Chemical Holdings Limited, Dow Inc., BASF SE, Jiangsu SOPO (Group) Co., Ltd., Celanese Corporation, Sasol, Wacker Chemie AG, Eastman Chemical Company und LyondellBasell Industries N.V. geprägt. Diese Akteure konkurrieren durch umfangreiche Esterportfolios, starke globale Vertriebsnetze und kontinuierliche Investitionen in hochreine, VOC-arme und biobasierte Formulierungen. Ihr Fokus auf Anwendungen in Beschichtungen, Schmierstoffen, Aromastoffen und Körperpflege stärkt die Marktpräsenz in verschiedenen Branchen. Der asiatisch-pazifische Raum blieb 2024 mit einem Anteil von etwa 36 % die führende Region, angetrieben durch große chemische Produktionsbasen, expandierende Fertigungsaktivitäten und starke Nachfrage in den Bereichen Verpackung, Automobil und Konsumgüter.
Markteinblicke
- Der Markt für Carbonsäureester wurde im Jahr 2024 auf 9,53 Milliarden USD geschätzt und soll bis 2032 12,64 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,6 %.
- Die Nachfrage wächst, da Lösungsmittel das Segment mit einem Anteil von etwa 48 % anführen, aufgrund der starken Nutzung in Beschichtungen, Klebstoffen und Tinten in den Bereichen Bauwesen, Verpackung und Automobil.
- Die Produktion von biobasierten Estern und hochreinen Spezialformulierungen bleibt ein wichtiger Trend, angetrieben durch Nachhaltigkeitsziele und steigende Nachfrage aus den Bereichen Lebensmittel, Körperpflege und Schmierstoffe.
- Große Unternehmen konkurrieren durch Kapazitätserweiterung, Integration erneuerbarer Rohstoffe und leistungsorientierte Esterportfolios, um das Angebot in industriellen und chemischen Verbrauchermärkten zu stärken.
- Der asiatisch-pazifische Raum hielt 2024 mit 36 % den größten regionalen Anteil, gefolgt von Nordamerika mit 32 %, unterstützt durch starke chemische Produktion, steigende Verpackungsnachfrage und wachsenden Verbrauch von Lösungsmitteln und Spezialestern.
Marktsegmentierungsanalyse:
Nach Produkttyp
Essigsäureester dominierten das Produkttypsegment im Jahr 2024 mit einem Anteil von etwa 42 %, unterstützt durch den breiten Einsatz in Beschichtungen, Druckfarben und Klebstoffen. Diese Ester bieten starke Lösungsfähigkeit, schnelle Verdunstungsraten und Kompatibilität mit Harzen, die in Verpackungs- und Automobilanwendungen verwendet werden. Benzoesäure- und Propionsäureester wuchsen in der Verwendung in der Körperpflege und im Lebensmittelkontakt aufgrund stabiler Leistung und regulatorischer Akzeptanz. Buttersäure-, Valeriansäure- und Stearinsäureester expandierten in der Nachfrage nach Nischen-Schmierstoffen und Weichmachern. Die steigende Produktion von flexiblen Verpackungen und industriellen Beschichtungen trieb den Verbrauch von Essigsäureestern weiter an.
- Zum Beispiel gehört die Celanese Corporation zu den weltweit größten Essigsäureproduzenten und betreibt große Anlagen in Clear Lake, Nanjing und Singapur. Das Unternehmen meldet eine globale Essigsäurekapazität von über 2 Millionen Tonnen pro Jahr, die die großangelegte Produktion von nachgelagerten Estern für Beschichtungs- und Klebstoffanwendungen unterstützt.
Nach Qualität
Industrielle Qualität führte das Qualitätssegment im Jahr 2024 mit einem Anteil von fast 67 % an, angetrieben durch den intensiven Einsatz in Farben, Beschichtungen, Klebstoffen und Reinigungschemikalien. Diese Qualität profitiert von starkem Wachstum im Bauwesen, in der Verpackung und in der Automobilproduktion, die hochvolumige Lösungsmittelsysteme erfordern. Lebensmittel- und pharmazeutische Qualitätester nahmen aufgrund strengerer Reinheitsstandards, der Nachfrage nach Clean-Label-Produkten und des breiteren Einsatzes in Aromen, Düften und topischen Formulierungen zu. Die steigende Produktion von verarbeiteten Lebensmitteln und das schnelle Wachstum in kosmetischen Formulierungen unterstützten die Einführung dieser Qualität. Industrielle Qualität behielt die Führung aufgrund der großangelegten chemischen und herstellungsbezogenen Nachfrage.
- Zum Beispiel ist die Eastman Chemical Company ein bedeutender globaler Produzent von Acetat-Estern und liefert hochreines Ethylacetat in den Märkten für Beschichtungen, Druckfarben und Klebstoffe. Das Unternehmen bietet mehrere kommerzielle Qualitäten an, darunter Spectro-Grade Ethylacetat mit 99,9 % Reinheit, das strenge industrielle und Spezialchemie-Formulierungen unterstützt.
Nach Anwendung
Lösungsmittel dominierten das Anwendungssegment im Jahr 2024 mit einem Anteil von etwa 48 %, da Hersteller auf Carbonsäureester für kontrollierte Verdunstung, geringe Toxizität und starke Lösungsfähigkeit in Beschichtungen, Druckfarben und Klebstoffen setzten. Schmierstoffe wuchsen aufgrund der steigenden Nachfrage nach synthetischen Estern in Hochtemperatur- und biologisch abbaubaren Formulierungen. Weichmacher expandierten in flexiblen PVC- und Verpackungsanwendungen, während Aromastoffe und Duftstoffe im Lebensmittel- und Körperpflegebereich an Bedeutung gewannen. Harze und Tenside zeigten ein stetiges Wachstum in Reinigungs- und Industrieformulierungen. Die Nachfrage nach Lösungsmitteln blieb am stärksten aufgrund des Umfangs der globalen Beschichtungs- und Druckmärkte.
Wichtige Wachstumstreiber
Wachsende Verwendung von Estern in Beschichtungen, Klebstoffen und Druckfarben
Die Nachfrage nach Carbonsäure-basierten Estern steigt weiter, da Hersteller ihren Einsatz in Beschichtungen, Klebstoffen, Druckfarben und Lösungsmittelsystemen ausweiten. Diese Ester bieten starke Lösungsfähigkeit, kontrollierte Verdunstung und Kompatibilität mit Acryl-, Alkyd- und Polyurethanharzen. Wachstum im Bauwesen, in der Autoreparaturlackierung, im industriellen Maschinenbau und in der Verpackung steigert den Verbrauch von esterbasierten Lösungsmitteln, die Fluss, Glanz und Trocknungsgeschwindigkeit verbessern. Der Verpackungssektor unterstützt die Nachfrage, da Konverter Drucksysteme für bessere Haftung und geringeren Geruch aufrüsten. Der ökologische Druck, aggressive Lösungsmittel zu ersetzen, ermutigt Unternehmen, Ester mit geringerer Toxizität zu übernehmen, was die langfristige Akzeptanz stärkt.
- Zum Beispiel wird die BASF SE als führender globaler Anbieter von esterbasierten Lösungsmitteln anerkannt, die in Farben, Beschichtungen, Druckfarben und Klebstoffen verwendet werden. BASF produziert wichtige Ester wie Butylacetat und Ethylacetat an integrierten Standorten wie Ludwigshafen, wo die Reinheitsgrade routinemäßig über 99 % liegen, um den Anforderungen der Industrie für Beschichtungen und Druckfarben gerecht zu werden.
Steigende Nachfrage aus Lebensmittel-, Körperpflege- und Pharmaanwendungen
Lebensmittel- und Pharmaanwendungen expandieren aufgrund des sicheren Profils, des neutralen Geruchs und der konstanten Reinheit von Lebensmittel- und Pharma-Qualitäts-Carbonsäureestern. Aromen- und Duftstoffanwendungen nutzen Ester für süße, fruchtige und blumige Noten, die Backwaren, Getränke und Süßwaren unterstützen. Körperpflegemarken verlassen sich auf Ester für Emollients, Verteilbarkeit und Hautgefühlverbesserung in Cremes, Lotionen und Haarprodukten. Erwartungen an saubere Etiketten, strengere Reinheitsvorschriften und erhöhte F&E in funktionellen Inhaltsstoffen fördern eine breitere Akzeptanz. Da die Produktion von verarbeiteten Lebensmitteln im asiatisch-pazifischen Raum wächst und die Nachfrage nach Premium-Körperpflege in Nordamerika und Europa steigt, gewinnen diese Ester eine stärkere Basis.
- Zum Beispiel ist Croda International Plc ein führender Hersteller von biobasierten und Spezialestern, die in den globalen Schönheits- und Körperpflegemärkten verwendet werden. Croda produziert Emollient-Ester wie Cetyl-Ethylhexanoat und Caprylic/Capric Triglyceride in Anlagen, die die Produktion von hochreinen kosmetischen Qualitäten unterstützen, wodurch Marken eine konsistente sensorische und Hautgefühl-Performance erzielen können.
Verschiebung zu biologisch abbaubaren und leistungsstarken Schmierstoffestern
Der Schmierstoffsektor wird zu einem wichtigen Treiber, da Industrien synthetische esterbasierte Flüssigkeiten für hohe Temperaturstabilität, biologische Abbaubarkeit und geringe Flüchtigkeit übernehmen. Carbonsäureester unterstützen die Leistung in Flugölen, Kompressorflüssigkeiten, Metallbearbeitungsflüssigkeiten und Automobilmotorölen. Unternehmen suchen nach Schmierstoffen, die Umweltvorschriften erfüllen und gleichzeitig die Filmstärke und Oxidationsbeständigkeit beibehalten. Die Nachfrage wächst weiter, da Elektrofahrzeuge fortschrittliche Wärmemanagementflüssigkeiten mit besserer Stabilität und dielektrischen Eigenschaften erfordern. Industrielle Automatisierung und Windenergieanlagen schaffen ebenfalls eine starke Nachfrage nach langlebigen synthetischen Schmierstoffen aus hochreinen Estern.
Wichtige Trends & Chancen
Erweiterung der Produktion von biobasierten und erneuerbaren Estern
Produzenten verlagern sich auf die Herstellung von biobasierten Estern, da Industrien die Nachhaltigkeitsziele erhöhen und Regierungen die Vorschriften für petrochemische Lösungsmittel verschärfen. Biologisch abgeleitete Essig-, Propion- und Buttersäureester bieten einen geringeren CO2-Fußabdruck und passen zu Kreislaufwirtschaftsprogrammen in Verpackungen, Beschichtungen und Körperpflege. Höhere Investitionen in die Umwandlung von Biomasse, enzymatische Veresterung und erneuerbare Rohstoffe erweitern die Kapazitäten in Europa, Japan und den Vereinigten Staaten. Dieser Übergang schafft Möglichkeiten für Partnerschaften mit Bioraffinerien und Additivherstellern, die grünere Portfolios anstreben. Wachsende Unternehmensverpflichtungen zu VOC-armen und nicht gefährlichen Inhaltsstoffen beschleunigen die Akzeptanz weiter.
- Zum Beispiel stärkte Cargill sein Portfolio an biobasierten Estern und Lösungsmitteln, nachdem es 2022 das Geschäft von Croda für Performance-Technologien und Industriechemikalien übernommen hatte. Dadurch wurden hochreine Ester und Tenside hinzugefügt, die in Beschichtungen und industriellen Reinigungen verwendet werden. Die Übernahme erweiterte Cargills bioindustrielle Plattform und ermöglichte eine breitere Versorgung mit erneuerbaren Ester-Chemikalien für großvolumige industrielle Anwendungen.
Technologische Fortschritte bei hochreinen und Spezialestern
Hersteller entwickeln hochreine und Spezialesterqualitäten mit engeren Spezifikationen, besserer oxidativer Stabilität und maßgeschneiderten funktionellen Eigenschaften. Innovationen unterstützen Sektoren wie fortschrittliche Beschichtungen, EV-Flüssigkeiten, medizinische Formulierungen und agrochemische Liefersysteme. Automatisierte Reinigung, kontinuierliche Veresterung und Katalysatoroptimierung verbessern die Konsistenz und senken die Produktionskosten. Dies schafft Möglichkeiten für Lieferanten, leistungsorientierte Esterkategorien einzuführen, die strenge Reinheits- und Sensorik-Anforderungen erfüllen. Das Wachstum bei hochwertigen Formulierungen in den Bereichen Elektronik, Luft- und Raumfahrt sowie hochwertige Körperpflege steigert die Nachfrage nach spezialisierten Ester-Chemikalien.
- Zum Beispiel liefert Sulzer Chemtech industrielle reaktive Destillationssysteme, die Reaktion und Destillation in einer Kolonne kombinieren, eine Konfiguration, die häufig für Veresterungs- und Hydrolyseprozesse verwendet wird. Das Unternehmen berichtet, dass solche integrierten Systeme die Produktreinheit verbessern und den Energiebedarf im Vergleich zu herkömmlichen mehrstufigen Anlagen reduzieren können, was die großtechnische Produktion hochwertiger Ester unterstützt.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Lieferketten
Hersteller stehen häufigen Preisschwankungen bei Rohstoffen wie Essigsäure, Buttersäure, Ethanol und Methanol gegenüber, die durch Schwankungen bei Rohöl, Erdgas und landwirtschaftlichen Erträgen verursacht werden. Geopolitische Instabilität, Handelsbeschränkungen und regionale Lieferunterbrechungen erhöhen die Beschaffungsrisiken. Diese Faktoren beeinflussen die Produktionsmargen und zwingen Hersteller, Preisstrategien anzupassen. Komplexe Lieferketten in Asien-Pazifik und Europa führen zu Verzögerungen, während Transportengpässe die Logistikkosten erhöhen. Eine stabile Versorgung aufrechtzuerhalten wird schwierig, wenn die Nachfrage in den Märkten für Beschichtungen, Schmierstoffe und Körperpflegeprodukte gleichzeitig steigt.
Regulierungsdruck auf VOC-Emissionen und Sicherheitskonformität
Regulierungsbehörden verschärfen weiterhin die Vorschriften zu flüchtigen organischen Verbindungen, Arbeitsplatzexposition und Umweltsicherheit. Hersteller von Beschichtungen und Tinten stehen in Nordamerika und Europa vor strengen Grenzwerten für Lösungsmittel-Emissionen, was bestimmte Esterformulierungen betrifft. Die Einhaltung von REACH, EPA-Standards und lebensmittelsicherheitsrelevanten Vorschriften erfordert ständige Reformulierung und Tests. Hersteller müssen in sicherere Chemikalien, verbesserte Produktionskontrollen und alternative Ester mit reduzierter Toxizität investieren. Dieser Druck erhöht die Entwicklungskosten und kann die Produktzulassung verlangsamen, insbesondere in den Bereichen Lebensmittel, Pharma und Duftstoffe.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 32% des Marktanteils, unterstützt durch starke Nachfrage aus der Herstellung von Beschichtungen, Klebstoffen, Schmierstoffen und Körperpflegeprodukten. Die Vereinigten Staaten trieben den größten Teil des Verbrauchs an, bedingt durch großangelegte Bau-, Verpackungs- und Automobilsektoren, die auf esterbasierte Lösungsmittel und Leistungsadditive angewiesen sind. Lebensmittel- und pharmazeutische Ester expandierten aufgrund steigender verarbeiteter Lebensmittelproduktion und strenger Reinheitsstandards. Das Wachstum bei erneuerbaren und biologisch abbaubaren Esterformulierungen stärkte auch die Marktstabilität, da Hersteller sich an die verschärften VOC- und Nachhaltigkeitsvorschriften anpassten. Kanada zeigte eine stetige Aufnahme von Industrieschmierstoffen und Spezialchemikalien.
Europa
Europa erfasste im Jahr 2024 einen Anteil von fast 28%, angetrieben durch die hohe Akzeptanz von Spezialestern in Beschichtungen, Automobilschmierstoffen und hochwertigen Körperpflegeprodukten. Deutschland, Frankreich und das Vereinigte Königreich führten den Verbrauch aufgrund fortschrittlicher Produktionsstandorte und strenger regulatorischer Vorgaben für emissionsarme und biobasierte Chemikalien an. Produzenten investierten in Technologien für erneuerbare Rohstoffe und die Produktion hochreiner Ester, um die REACH- und Nachhaltigkeitsziele zu erreichen. Die steigende Nachfrage nach Aroma- und Duftestern in der Lebensmittelverarbeitung und Kosmetik stärkte das regionale Wachstum. Osteuropa fügte aufgrund steigender industrieller Aktivitäten ein moderates Volumen hinzu.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt mit einem Anteil von etwa 36% im Jahr 2024, unterstützt durch rasche Industrialisierung, große Chemieproduktionsbasen und expandierende Verpackungs- und Automobilherstellung in China, Indien, Japan und Südkorea. Die starke Nachfrage nach Estersolventen in Farben, Beschichtungen und Klebstoffen förderte das Wachstum, während der steigende Verbrauch von Körperpflege- und verarbeiteten Lebensmitteln den Einsatz von Aroma- und Emollientestern erhöhte. Die Region profitierte auch von wachsenden Investitionen in die Produktion biobasierter Chemikalien. Exportorientierte Fertigungszentren stärkten ihren Anteil durch wettbewerbsfähige Rohstoffverfügbarkeit und expandierende nachgelagerte Industrien.
Lateinamerika
Lateinamerika hielt im Jahr 2024 einen Anteil von etwa 3%, angetrieben durch stabiles Wachstum in der Lebensmittelverarbeitung, Verpackung und industriellen Fertigung in Brasilien, Mexiko und Argentinien. Die Nachfrage nach Estern stieg in Beschichtungen, Klebstoffen und Schmierstoffen, die in Bau- und Automobilreparatursektoren verwendet werden. Steigende Konsumausgaben unterstützten die breitere Verwendung von Aroma- und Duftestern in Getränken, Backwaren und Körperpflegeprodukten. Allerdings begrenzten langsamere industrielle Expansion und Währungsschwankungen ein schnelleres Wachstum. Investitionen in sauberere und emissionsarme Lösungsmittelsysteme fanden Interesse, da regionale Vorschriften gestärkt wurden.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte im Jahr 2024 etwa 1% des Anteils aus, unterstützt durch die Nachfrage aus Bauwesen, Automobilwartung und expandierenden Lebensmittel- und Körperpflegemärkten. Die GCC-Länder erhöhten den Einsatz von esterbasierten Lösungsmitteln in Beschichtungen und Klebstoffen im Zusammenhang mit der Infrastrukturentwicklung. Südafrika und Nigeria zeigten einen steigenden Verbrauch von Aroma- und pharmazeutischen Estern aufgrund wachsender städtischer Nachfrage. Begrenzte lokale Produktion und Abhängigkeit von Importen schränkten eine höhere Marktdurchdringung ein, während regulatorische Änderungen die Einführung sicherer und effizienterer Esterformulierungen förderten.
Marktsegmentierungen:
Nach Produkttyp
- Essigsäureester
- Propionsäureester
- Benzoesäureester
- Buttersäureester
- Valeriansäureester
- Stearinsäureester
Nach Qualität
- Industrielle Qualität
- Lebensmittelqualität und pharmazeutische Qualität
Nach Anwendung
- Lösungsmittel
- Schmierstoffe
- Weichmacher
- Aroma- & Duftstoffe
- Harze und Tenside
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Carbonsäureester umfasst wichtige Unternehmen wie Perstorp Holding AB, Yip's Chemical Holdings Limited, Dow Inc., BASF SE, Jiangsu SOPO (Group) Co., Ltd., Celanese Corporation, Sasol, Wacker Chemie AG, Eastman Chemical Company und LyondellBasell Industries N.V. Diese Unternehmen konkurrieren durch groß angelegte Produktionskapazitäten, vielfältige Ester-Portfolios und starke Lieferketten, die die Beschichtungs-, Klebstoff-, Schmierstoff-, Lebensmittel- und Körperpflegeindustrie bedienen. Führende Hersteller investieren in biobasierte Rohstoffe, Hochreinestertechnologien und VOC-arme Formulierungen, um globale Nachhaltigkeits- und Regulierungsanforderungen zu erfüllen. Strategische Fusionen, regionale Kapazitätserweiterungen und langfristige Partnerschaften mit nachgelagerten Herstellern stärken die Marktreichweite. Die steigende Nachfrage nach Lösungsmittelestern, Spezialestern und lebensmitteltauglichen Formulierungen treibt Unternehmen dazu an, F&E zu verbessern, die Prozesseffizienz zu steigern und leistungsorientierte Varianten einzuführen, die auf industrielle, kosmetische und pharmazeutische Anwendungen zugeschnitten sind.
Schlüsselspieler-Analyse
- Perstorp Holding AB
- Yip's Chemical Holdings Limited
- Dow Inc.
- BASF SE
- Jiangsu SOPO (Group) Co., Ltd
- Celanese Corporation
- Sasol
- Wacker Chemie AG
- Eastman Chemical Company
- LyondellBasell Industries N.V.
Neueste Entwicklungen
- Im Juni 2025 brachte Perstorp offiziell ein neues Portfolio gesättigter synthetischer Polyolester unter der Marke Synthetic‑EF (Synthetic‑EF 5, Synthetic‑EF 15, Synthetic‑EF 22) auf den Markt, das auf die Schmierstoffindustrie abzielt. Diese sind biologisch abbaubar, REACH-registriert und für hohe Leistung über Temperaturbereiche hinweg ausgelegt.
- Im Mai 2025 begann Wacker Chemie AG mit der Produktion von Hybridpolymeren an ihrem Standort in Nünchritz, Deutschland, und erweiterte die Bindemittelkapazität für Hochleistungs-Klebstoffe und Dichtstoffe, die in Bau- und Industriebeschichtungen auf Basis von Carbonsäureester-Chemie verwendet werden.
- Im März 2025 erweiterte die Coatings-Division von BASF die Produktionskapazität in ihrem Werk in Caojing (Shanghai, China), um die Kapazität für Polyester- und Polyurethanharze (verwendet in Automobilbeschichtungen) zu erhöhen. Diese Erweiterung könnte indirekt die Nachfrage nach esterbasierten Harzen im asiatisch-pazifischen Raum unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Qualität, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Lösungsmittelestern wird steigen, da die Produktion von Beschichtungen und Klebstoffen zunimmt.
- Die Entwicklung von biobasierten Estern wird sich aufgrund globaler Nachhaltigkeitsziele beschleunigen.
- Hochreine Ester werden in pharmazeutischen und kosmetischen Formulierungen an Bedeutung gewinnen.
- Synthetische Ester-Schmierstoffe werden in Elektrofahrzeugen und der industriellen Automatisierung stärker angenommen.
- Regulatorischer Druck wird die Hersteller zu VOC-armen und sichereren chemischen Alternativen drängen.
- Asien-Pazifik wird seine Rolle als primäres Produktionszentrum für Esterchemikalien stärken.
- Fortschrittliche Estertechnologien werden das Wachstum in Spezialbeschichtungen und technischen Materialien unterstützen.
- Aromen- und Duftester werden mit steigender Nachfrage nach verarbeiteten Lebensmitteln und Kosmetika wachsen.
- Kapazitätserweiterung und regionale Integration werden die Wettbewerbsstrategien prägen.
- Partnerschaften in erneuerbaren Rohstoffen und grüner Chemie werden die langfristige Marktrichtung beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für carboxylhaltige Säureester und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für carboxylbasierte Ester zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten wachstumshemmenden Faktoren für den globalen Markt für carboxylbasierte Ester?
Welches ist das Hauptsegment im Markt für Ester auf Basis von Carbonsäuren nach Anwendung?
Wer sind die führenden Unternehmen im Markt für Carbonsäureester?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Ester auf Basis von Carbonsäuren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Ester auf Basis von Carbonsäuren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9.53 billion → 2032: USD 12.64 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Ester auf Basis von Carbonsäuren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Ester auf Basis von Carbonsäuren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Ester auf Basis von Carbonsäuren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Ester auf Basis von Carbonsäuren Market Drivers
- 3.3 Markt für Ester auf Basis von Carbonsäuren Market Restraints & Challenges
- 3.4 Markt für Ester auf Basis von Carbonsäuren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Ester auf Basis von Carbonsäuren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Ester auf Basis von Carbonsäuren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Ester auf Basis von Carbonsäuren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Ester auf Basis von Carbonsäuren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Ester auf Basis von Carbonsäuren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Ester auf Basis von Carbonsäuren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Ester auf Basis von Carbonsäuren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Ester auf Basis von Carbonsäuren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Ester auf Basis von Carbonsäuren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Ester auf Basis von Carbonsäuren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Ester auf Basis von Carbonsäuren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Ester auf Basis von Carbonsäuren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Ester auf Basis von Carbonsäuren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Ester auf Basis von Carbonsäuren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Ester auf Basis von Carbonsäuren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Ester auf Basis von Carbonsäuren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Ester auf Basis von Carbonsäuren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Ester auf Basis von Carbonsäuren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Ester auf Basis von Carbonsäuren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
