
Marktübersicht:
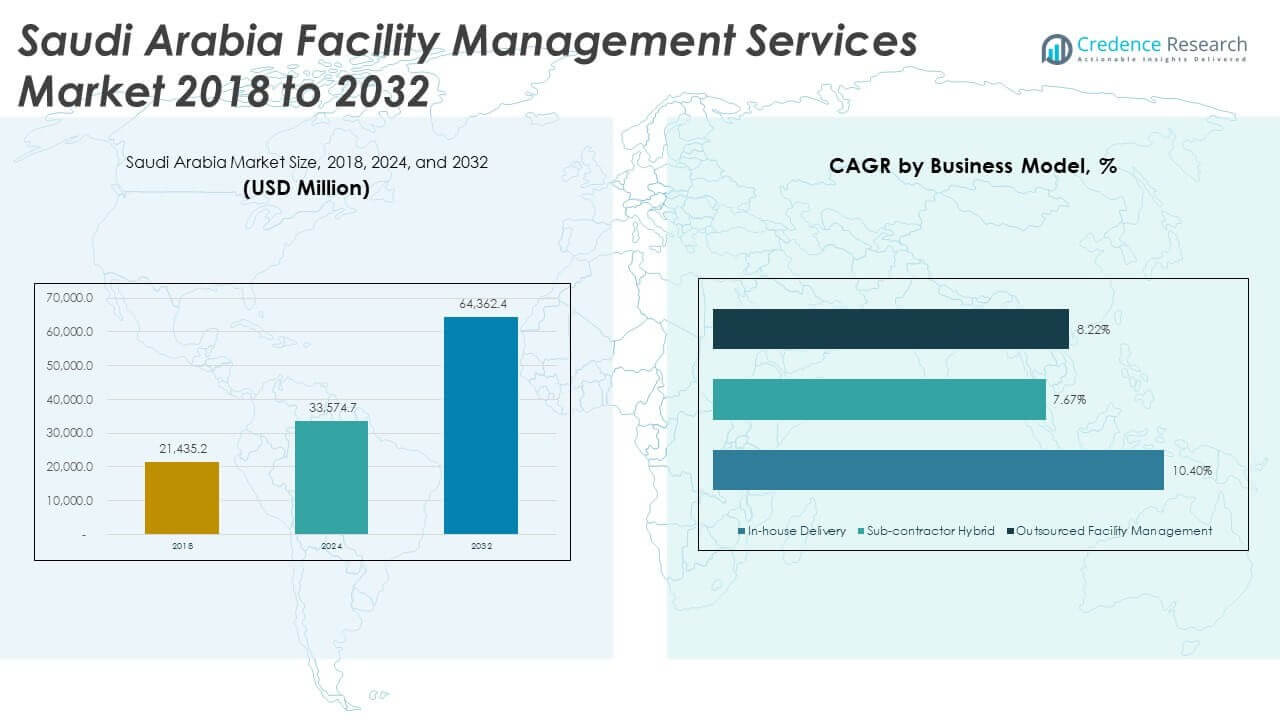
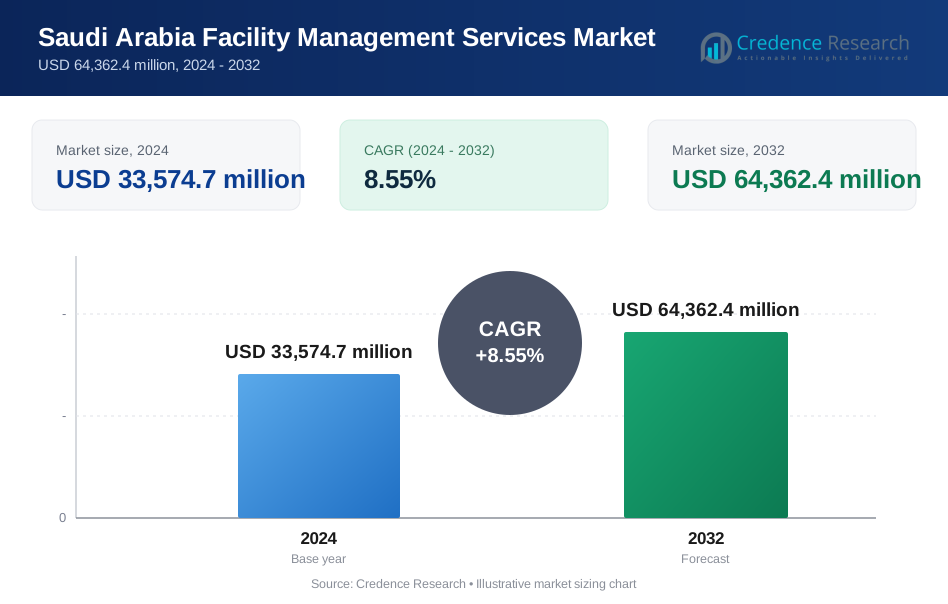
Der Markt für Facility Management Services in Saudi-Arabien wurde 2018 auf 21.435,2 Millionen USD geschätzt und soll bis 2024 auf 33.574,7 Millionen USD und bis 2032 auf 64.362,4 Millionen USD anwachsen, mit einer CAGR von 8,55 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Facility Management Services in Saudi-Arabien 2024 | 33.574,7 Millionen USD |
| Markt für Facility Management Services in Saudi-Arabien, CAGR | 8,55% |
| Marktgröße für Facility Management Services in Saudi-Arabien 2032 | 64.362,4 Millionen USD |
Der Markt expandiert schnell aufgrund von Infrastrukturwachstum, großangelegten Bauprojekten und zunehmendem Outsourcing in öffentlichen und privaten Sektoren. Giga-Projekte wie NEOM, Vision 2030-Initiativen und das Wachstum des kommerziellen Immobiliensektors haben die Nachfrage nach integriertem Facility Management erhöht. Kunden suchen nach Kosteneffizienz, operativer Kontrolle und leistungsbasierter Servicebereitstellung. Ein wachsender Fokus auf Energieeffizienz, digitale Werkzeuge und Nachhaltigkeit treibt den Bedarf an fortschrittlichen Facility Services in asset-intensiven Sektoren wie Gesundheitswesen, Transport und Bildung weiter voran.
Die Zentralregion dominiert den Markt, angeführt von Riyadhs kommerziellen, staatlichen und institutionellen Gebäudebeständen. Die westliche Region folgt, unterstützt durch Gastgewerbe- und religiöse Tourismuszentren in Jeddah, Mekka und Medina. Die östliche Region verzeichnet eine starke industrielle Nachfrage, insbesondere in Öl- und Gaszonen wie Dammam und Jubail. Die nördlichen und südlichen Regionen bleiben aufstrebende Märkte, die durch Wohnungsbau, Gesundheitswesen und Smart-City-Entwicklung an Bedeutung gewinnen. Städtische Expansion und regionale Diversifizierung gestalten die Servicenachfrage im gesamten Königreich weiter um.
Markteinblicke
- Der Markt für Facility Management Services in Saudi-Arabien wurde 2018 auf 21.435,2 Millionen USD, 2024 auf 33.574,7 Millionen USD bewertet und soll bis 2032 64.362,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8,55 % im Prognosezeitraum.
- Die Zentralregion führt den Markt mit einem Anteil von 38 % an, bedingt durch die hochdichte kommerziellen und staatlichen Entwicklungen in Riad; die Westregion hält 32 %, angetrieben durch religiöse Tourismuszentren, und die Ostregion erfasst 20 % durch industrielle Nachfrage in Öl- und Gaszonen.
- Die Südregion ist mit einem Anteil von 10 % der am schnellsten wachsende Bereich, unterstützt durch den Ausbau der öffentlichen Infrastruktur, Wohnungsbau und Smart-City-Initiativen im Rahmen von Vision 2030.
- Outsourcing im Facility Management ist das führende Geschäftsmodell und verzeichnet die höchste CAGR von 10,40 %, verglichen mit 8,22 % für In-House-Delivery und 7,67 % für Sub-Contractor-Hybrid, was eine starke Kundenpräferenz für externes Fachwissen widerspiegelt.
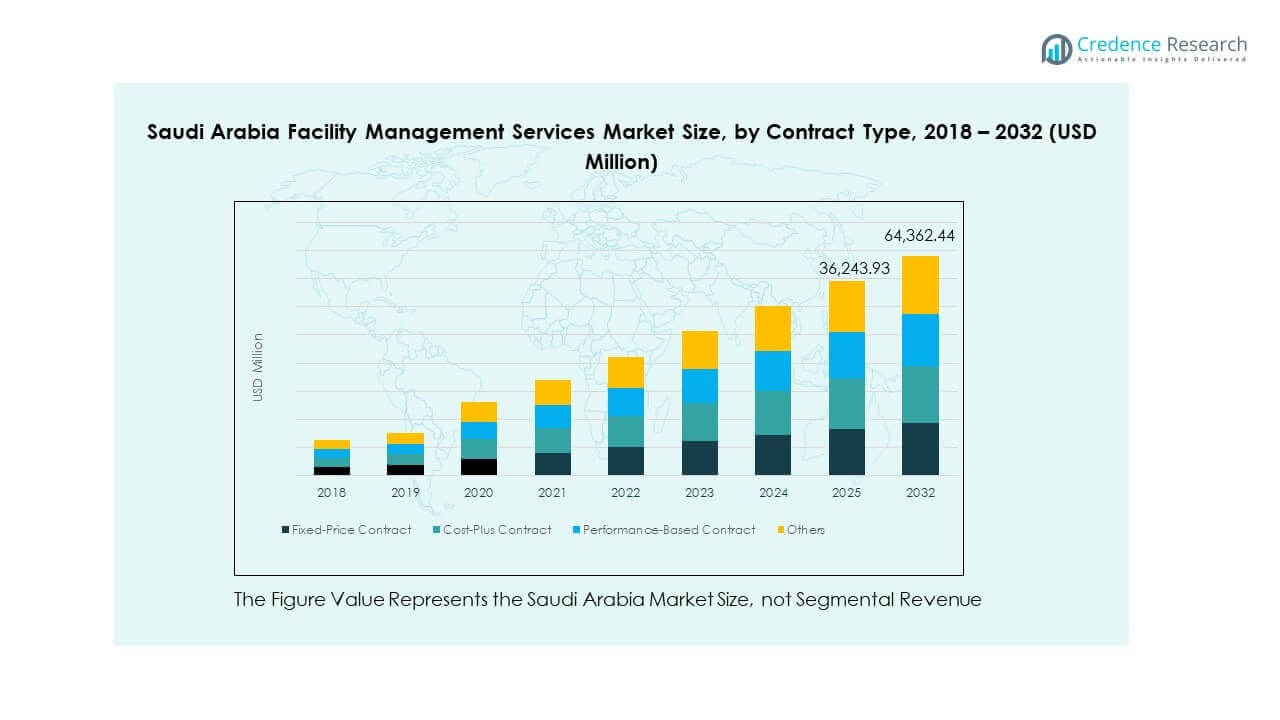
- Unter den Vertragsarten dominieren Festpreisverträge den Markt, gefolgt von Kosten-plus- und leistungsbasierten Verträgen, wie in der Segmentverteilung für 2032 beobachtet.
Markttreiber
Modernisierung der Infrastruktur in städtischen und kommerziellen Zonen treibt langfristige Dienstleistungsverträge an
Großflächige Stadtentwicklung und Expansion im Immobilienbereich sind wichtige Nachfragetreiber in ganz Saudi-Arabien. Das Land führt Gigaprojekte wie NEOM, Qiddiya und das Rote Meer Projekt durch, die langfristige Facility-Management-Rahmen integrieren. Diese Megaprojekte erfordern kontinuierliche Wartung, Energieoptimierung und Asset-Lifecycle-Management. Der Markt für Facility Management Services in Saudi-Arabien profitiert von dieser strukturellen Transformation in den Städten. Hochhäuser, Hotels, Flughäfen und Einkaufszentren benötigen integrierte Lösungen, die Reinigung, MEP, Landschaftsgestaltung und Sicherheit abdecken. Kunden erwarten Rund-um-die-Uhr-Unterstützung, was wiederkehrende Servicemodelle fördert. Zentralisierte Beschaffung und digitale Überwachungssysteme erhöhen Effizienz und Compliance. Die Nachfrage nach Servicezuverlässigkeit fördert langfristige Partnerschaften zwischen Kunden und Facility-Management-Anbietern.
- Zum Beispiel sicherte sich Zahran Facility Management im Jahr 2024 über 4,7 Milliarden SAR in mehrjährigen Verträgen, einschließlich Projekten für das King Faisal Specialist Hospital und die Dammam Airports Company, und integrierte digitale CAFM-Tools in über 100 Einrichtungen.
Übernahme von Outsourcing-Modellen im privaten Sektor für nicht-kerngebundene Gebäude-Funktionen
Unternehmen und private Entwickler in Saudi-Arabien lagern zunehmend Facility-Services aus, um Kosten zu senken und den operativen Fokus zu verbessern. Branchen wie Banken, Fertigung und Gesundheitswesen bevorzugen Outsourcing für Funktionen wie HVAC, elektrische Wartung und Reinigungsdienste. Dieser Ansatz verbessert die Qualität und senkt gleichzeitig die Kapitalkosten für das interne Management. Der Markt für Facility Management Services in Saudi-Arabien gewinnt an Bedeutung, da Dienstleister gebündelte Verträge unter leistungsbasierten SLAs anbieten. Die Integration von Software-Tools verbessert die Servicebereitstellung, Asset-Tracking und Wartungsplanung. Das Wachstum von verwalteten Büroflächen und kommerziellen Türmen erhöht die Anforderungen an Mehrmieter. Kunden bevorzugen Anbieter mit skalierbarem Personal und digitalen Systemen für eine konsistente Lieferung. Das Outsourcing expandiert weiterhin in mittelgroßen und großen Unternehmen in Tier-1-Städten.
- Zum Beispiel sicherte sich EFSIM im Jahr 2025 Verträge im Wert von über 750 Millionen SAR, die Sektoren wie Gesundheitswesen und Bildung abdecken und über 8.500 Mitarbeiter und digitale Plattformen zur Verwaltung der SLA-Compliance und der Personaleinsatzplanung einsetzen.
Regulatorische Durchsetzung von Gesundheits-, Sicherheits- und Nachhaltigkeitsstandards in öffentlichen Gebäuden
Staatliche Vorgaben zu Gesundheit und Sicherheit treiben die Nachfrage nach professionellen Facility-Services in regulierten Sektoren an. Regulatorische Rahmenbedingungen fördern die Einhaltung von Hygiene-, Brandschutz- und Energieeffizienzstandards in Schulen, Krankenhäusern und Verkehrsknotenpunkten. Diese Vorschriften erhöhen die Verantwortlichkeit und Dokumentation und fördern eine strukturierte Einbindung von Anbietern. Der Markt für Facility-Management-Dienstleistungen in Saudi-Arabien stimmt mit den nationalen Zielen zur Verbesserung der öffentlichen Dienstleistungserbringung überein. Institutionen führen routinemäßige Kontrollen und digitale Audits durch, um die Luftqualität in Innenräumen, die Gerätesicherheit und die Abfallentsorgung sicherzustellen. Dienstleister mit Branchenzertifikaten und geschultem Personal werden bevorzugt. Die Einhaltung von Smart-Building-Standards unterstützt zudem die vorausschauende Wartung und die Echtzeitsteuerung. Neue Bauvorschriften und Zertifizierungen drängen Eigentümer dazu, eine hochwertige Instandhaltung in großen Einrichtungen zu priorisieren.
Gastgewerbe-, Gesundheits- und Einzelhandelssektoren erweitern Einrichtungen und verbessern die Servicequalität
Das schnelle Wachstum des Tourismus, des Gesundheitswesens und des organisierten Einzelhandels erzeugt eine starke Nachfrage nach Facility-Services. Hotels, Einkaufszentren und Krankenhäuser benötigen eine 24/7-Servicebereitstellung in kritischen Systemen und Gästebereichen. Der Markt für Facility-Management-Dienstleistungen in Saudi-Arabien unterstützt die Qualitätskontrolle, die Koordination des Personals und die Energieeinsparung in diesen stark frequentierten Bereichen. Hotelketten verlassen sich auf markengebundene Erlebnisse und Sauberkeit, bei denen professionelle FM-Anbieter messbaren Mehrwert bieten. Gesundheitseinrichtungen benötigen regulierte Infektionskontrolle, Abfallentsorgung und Wartungsaudits. Einzelhandelsbetreiber benötigen koordinierte Beleuchtung, HLK- und Sicherheitsabdeckung in Einkaufszentren und Supermärkten. Diese Sektoren übernehmen oft KPIs, um die Leistung der Anbieter zu verfolgen. Steigende Erwartungen der Nutzer steigern die Nachfrage nach reaktionsschnellen, technologieintegrierten FM-Lösungen.
Markttrends
Annahme von Smart Facility Management Tools für Echtzeitüberwachung und Energieoptimierung
Facility-Management-Anbieter integrieren digitale Plattformen, um die Nutzung von Vermögenswerten zu optimieren, die Leistung zu verfolgen und Energiekosten zu senken. IoT-fähige Sensoren und CAFM-Systeme helfen, HLK-, Beleuchtungs-, Wasser- und Aufzugssysteme in Echtzeit zu überwachen. Dies unterstützt die vorausschauende Wartung und die Fernwartung über Standorte hinweg. Der Markt für Facility-Management-Dienstleistungen in Saudi-Arabien setzt auf Energiemanagementplattformen, die mit den nationalen Nachhaltigkeitszielen übereinstimmen. Kunden priorisieren Tools, die Warnmeldungen, Energiedashboards und belegungsbasierte Steuerung bieten. Anbieter bündeln jetzt Software mit Personaldienstleistungen zur wettbewerbsfähigen Differenzierung. Cloud-basierte Dashboards verbessern die Transparenz und die Reaktionszeit. Der Einsatz von KI-Tools für Raumanalysen und Arbeitsablaufplanung verbessert die Arbeitsproduktivität und Ressourcennutzung.
Steigende Nutzung von integrierten Facility-Management-Verträgen (IFM) auf großen Gewerbeflächen
IFM-Verträge gewinnen bei großen Entwicklern, Einkaufszentrenbetreibern und öffentlichen Institutionen an Beliebtheit. Kunden bevorzugen Ein-Anbieter-Modelle, die die Servicebereitstellung, Berichterstattung und Verantwortlichkeit vereinfachen. Der Markt für Facility Management Services in Saudi-Arabien verzeichnet eine steigende Nachfrage nach gebündelten Dienstleistungen in den Bereichen Reinigung, HVAC, Schädlingsbekämpfung und Zugangssysteme. IFM verbessert die Koordination der Anbieter und reduziert den Verwaltungsaufwand. Es vereinfacht auch die Beschaffung und sorgt für eine schnellere Lösung von Vorfällen. Kunden erhalten einheitliche KPIs und maßgeschneiderte Dashboards. Die Vertragslaufzeiten verlängern sich, da das Vertrauen in ausgelagerte Liefermodelle steigt. Die Einführung von IFM ist besonders sichtbar in Flughäfen, Regierungscampussen und Krankenhausnetzwerken.
- Beispielsweise liefert Nesma Facility Management integrierte Betriebs-, Wartungs- und technische Dienstleistungen in kommerziellen, Wohn- und Industrieanlagen in Saudi-Arabien und betont umfassende Lösungen, ohne einzelne gebündelte Vertragsgewinne zu segmentieren.
Wachsende Betonung auf Schulung der Arbeitskräfte, Lokalisierung und Kompetenzentwicklung im FM-Sektor
Die Lokalisierung von FM-Jobs und die Entwicklung der Arbeitskräfte sind unter nationalen Beschäftigungsinitiativen wichtige Prioritäten. Arbeitgeber investieren in strukturierte Schulungsprogramme für Techniker, Ingenieure und Unterstützungspersonal. Dies unterstützt die Servicequalität und entspricht den Saudisierungsrichtlinien. Der Markt für Facility Management Services in Saudi-Arabien sieht, dass Anbieter mit Berufsinstitutionen für technische Zertifizierungen zusammenarbeiten. Kunden bevorzugen Anbieter mit qualifiziertem und lizenziertem Personal. Weiche Dienstleistungen wie Reinigung im Gastgewerbe und Concierge-Rollen werden zunehmend lokalisiert. Gesundheits- und Sicherheitsprotokolle erfordern spezialisiertes Wissen, insbesondere in Gesundheits- und Industrieanlagen. Zuverlässigkeit der Arbeitskräfte, Mehrfachkompetenz und Sprachtraining verbessern die Kundenzufriedenheit und -bindung.
Technologiegestützte Differenzierung durch Robotik, Drohnen und automatisierte Ausrüstung
Dienstleister setzen neue Technologien ein, um die Effizienz zu verbessern und die Abhängigkeit von manuellen Prozessen zu reduzieren. Reinigungsroboter, autonome Scheuersaugmaschinen und drohnenbasierte Inspektionswerkzeuge kommen an Premium-Standorten auf. Der Markt für Facility Management Services in Saudi-Arabien profitiert von der Automatisierung, um große Flächen, hohe Decken und kritische Infrastrukturen zu bewältigen. Drohnen unterstützen Fassadeninspektionen, Wärmebildaufnahmen und Dachbewertungen. Robotik-Werkzeuge erhöhen die Konsistenz, senken die Kosten und minimieren Arbeitsplatzrisiken. Automatisierte Werkzeuge verbessern auch die Servicegeschwindigkeit und entlasten qualifizierte Arbeitskräfte für vorrangige Aufgaben. Die Akzeptanz ist bei Unternehmenskunden und großen Veranstaltungsorten höher. Frühe Anwender investieren in Technologie, um langfristige Verträge zu gewinnen.
- Beispielsweise unterstützt Interserve Rezayat, ein Joint Venture zwischen Mitie und der Rezayat Group, weiterhin groß angelegte industrielle FM-Operationen in der Ostprovinz Saudi-Arabiens, im Einklang mit dem nationalen Vorstoß in Richtung digitaler und automatisierter Asset-Management-Technologien, die von großen Kunden wie Saudi Aramco gefördert werden.
Analyse der Marktchancen
Fragmentierte Anbieterlandschaft und niedrige Eintrittsbarrieren beeinträchtigen die Qualitäts- und Preisbeständigkeit
Der Markt für Facility Management Services in Saudi-Arabien weist Qualitätslücken aufgrund einer fragmentierten Anbieterbasis auf. Viele kleine oder mittelgroße Unternehmen verfügen nicht über standardisierte Schulungen, Ausrüstung und digitale Werkzeuge. Niedrige Markteintrittsbarrieren ermöglichen es unorganisierten Anbietern, über den Preis zu konkurrieren, ohne die Servicestandards zu erfüllen. Dies untergräbt die Leistung in Sektoren, die Zuverlässigkeit, Dokumentation und spezialisierte Compliance erfordern. Kunden in gehobenen Gewerbeimmobilien oder kritischer Infrastruktur sind oft mit inkonsistenter Leistung konfrontiert. Das Fehlen einheitlicher Zertifizierungssysteme beeinflusst die Anbieterauswahl und Qualitätssicherung. Professionelle FM-Unternehmen haben Schwierigkeiten, gegen kostengünstige Betreiber bei kurzfristigen Verträgen zu konkurrieren. Dieser Preisdruck begrenzt Innovation, Investitionen in Mitarbeiterschulungen und den Einsatz von Technologie.
Kundenwiderstand gegen langfristige Verträge und begrenztes Bewusstsein für Lebenszyklus-FM-Vorteile
Einige Kunden bevorzugen reaktive Wartung oder kurzfristige Vereinbarungen, anstatt in Lebenszyklus-Facility-Lösungen zu investieren. Dies schränkt die Fähigkeit der FM-Anbieter ein, Ressourcen effizient zu planen, zuzuweisen und zu optimieren. Der Markt für Facility Management Services in Saudi-Arabien steht vor Hindernissen bei der Förderung präventiver oder prädiktiver Wartungsmodelle. Viele Immobilieneigentümer unterschätzen die langfristigen Einsparungen proaktiver Serviceverträge. Budgetbeschränkungen oder veraltete Beschaffungspraktiken schränken Innovationen weiter ein. Öffentliche Auftraggeber legen oft mehr Wert auf die Anfangskosten als auf den langfristigen Wert. Ein Mangel an Bewusstsein für Energieaudits, Asset-Tagging und Lebenszykluskosten verzögert die digitale FM-Einführung. Dienstleister stehen vor Herausforderungen, den ROI ohne starke Kundenbindung nachzuweisen.
Marktchancen
Expansion von Giga-Projekten, Smart Cities und Tourismusinfrastruktur treibt die Nachfrage nach Premium-FM an
Massive Infrastrukturprojekte wie NEOM, The Line und Diriyah Gate schaffen langfristige Nachfrage nach erstklassigen FM-Dienstleistungen. Diese Standorte integrieren intelligente Systeme, energieeffiziente Gebäude und fortschrittliche Sicherheit, was qualifizierte FM-Anbieter erfordert. Der Markt für Facility Management Services in Saudi-Arabien wird von dieser Transformation profitieren. Kunden suchen nach integrierten, technologiegestützten Anbietern, die große und komplexe Vermögenswerte verwalten können. Die rasche Expansion des Tourismussektors im Rahmen von Vision 2030 bietet Wachstumsmöglichkeiten für hospitality-zentrierte FM-Lösungen. Kulturelle Stätten, Flughäfen und Luxusresorts erfordern 24/7 Wartung, Sicherheit und Gästeservices.
Digitalisierung des öffentlichen Sektors und Nachhaltigkeitsziele ermöglichen strategisches FM-Engagement
Regierungsinstitutionen digitalisieren die Infrastruktur, um die Service-Transparenz, Zuverlässigkeit und Nachhaltigkeit zu verbessern. Dies schafft Nachfrage nach FM-Anbietern, die grüne Zertifizierungen, Energieverfolgung und Lebenszyklusüberwachung unterstützen. Es eröffnet Raum für Anbieter, die CAFM-, BMS- und ESG-Compliance-Tools anbieten. Der Markt für Facility Management Services in Saudi-Arabien wird von der steigenden Präferenz für professionelle, leistungsgebundene Dienstleistungen profitieren. Intelligente Regierungsgebäude, E-Health-Einrichtungen und Lernzentren bieten skalierbare Möglichkeiten für technologiegestützte FM-Verträge.
Marktsegmentierungsanalyse
Nach Dienstleistungstyp
Das Hard Facility Management dominiert aufgrund seiner Relevanz in asset-intensiven Umgebungen wie Industriegebieten, Regierungsgebäuden und Gesundheitseinrichtungen. Dienstleistungen wie MEP, HVAC, elektrische Systeme, Sanitär und Brandschutz erfordern kontinuierliche Überwachung, technisches Können und Compliance. Asset-Wartung und Lösungen zur Energie-Nachhaltigkeit gewinnen an Bedeutung in der öffentlichen Infrastruktur. Es profitiert von starker Nachfrage in Städten mit komplexem Gebäudebestand. Anbieter differenzieren sich durch technische Zertifizierungen und vorausschauende Wartungsfähigkeiten.
Das Soft Facility Management hält eine stabile Nachfrage in den Bereichen kommerzielle Büros, Gastgewerbe und Bildungseinrichtungen. Reinigung und Hygiene führen dieses Segment aufgrund von Hygienevorschriften und Prioritäten der Kundenerfahrung an. Sicherheitsdienste folgen dicht dahinter, unterstützt durch wachsende Überwachungsanforderungen. Abfallmanagement, Catering und Concierge-Rollen expandieren weiterhin in stark frequentierten Einrichtungen. Das Segment bleibt arbeitsintensiv und preissensibel. Es stützt sich auf Servicequalität, Zuverlässigkeit und Verfügbarkeit der Arbeitskräfte.
Gebündelte Facility Management-Dienstleistungen, die harte und weiche Elemente kombinieren, gewinnen bei groß angelegten Verträgen an Dynamik. Integrierte Servicemodelle reduzieren die Fragmentierung der Anbieter und verbessern die Servicekoordination. Der Markt für Facility Management-Dienstleistungen in Saudi-Arabien zeigt wachsendes Interesse an gebündeltem FM in Einkaufszentren, Flughäfen und öffentlichen Campus. Kunden profitieren von einheitlichen Dashboards, Berichterstattung aus einer Hand und leistungsgebundenen KPIs. Das Segment unterstützt langfristige Verträge und die Integration digitaler Systeme.
- Zum Beispiel werden Khidmah LLC und Initial Saudi Group als führende Anbieter von Soft FM in Saudi-Arabien anerkannt, die Reinigungs-, Sicherheits- und Unterstützungsdienste in Bürogebäuden, Universitäten und Einzelhandelskomplexen anbieten.
Nach Vertragsart
Festpreisverträge dominieren aufgrund vorhersehbarer Servicekosten und klarer Liefergegenstände. Sie werden im kommerziellen Immobiliensektor, Gastgewerbe und öffentlichen Gebäuden bevorzugt. Kosten-plus-Verträge werden bei sich entwickelnden Projektumfängen verwendet, bei denen die Kosten schwanken. Leistungsbasierte Verträge wachsen, da Kunden Ergebnisse verlangen, die an Betriebszeit, Energieverbrauch oder Reaktionszeit gebunden sind. Diese Verträge erhöhen die Verantwortlichkeit und das Engagement der Anbieter. Andere umfassen hybride Formate, die Kosten- und Leistungselemente kombinieren.
- Zum Beispiel beinhalten große integrierte FM-Ausschreibungen in Saudi-Arabien oft Leistungskennzahlen, die an Energieziele und Reaktionsbenchmarks gebunden sind, was den Wandel des Marktes hin zu leistungsgebundenen Liefermodellen widerspiegelt.
Nach Geschäftsmodell
Outgesourctes Facility Management hält den größten Anteil, angetrieben durch Kosteneffizienz, Flexibilität und Zugang zu Fachwissen. Kunden lagern nicht-kernrelevante Funktionen aus, um sich auf den Betrieb zu konzentrieren. Subunternehmer-Hybridmodelle sind in großen Infrastrukturverträgen mit spezialisierten Gewerken üblich. Die interne Bereitstellung bleibt in kontrollierten Umgebungen oder Hochsicherheitseinrichtungen relevant, wo direkte Aufsicht bevorzugt wird. Es unterstützt Nischensektoren, begrenzt jedoch die Skalierbarkeit und Innovation.
Nach Endnutzerindustrie
Gewerbeimmobilien und Büros führen die Nachfrage an, gefolgt von Gesundheitswesen, Gastgewerbe und Regierungsministerien. Gebäude mit hoher Belegung erfordern tägliche Unterstützungsdienste und geplante technische Wartung. Industrie- und Logistikzonen priorisieren Hard-FM für Maschinen und Compliance. Einzelhandelsanlagen und Wohnanlagen benötigen eine Mischung aus Reinigungs-, Sicherheits- und Energiediensten. Bildungseinrichtungen konzentrieren sich auf Hygiene, Wartung und Anlagensicherheit auf den Campus.
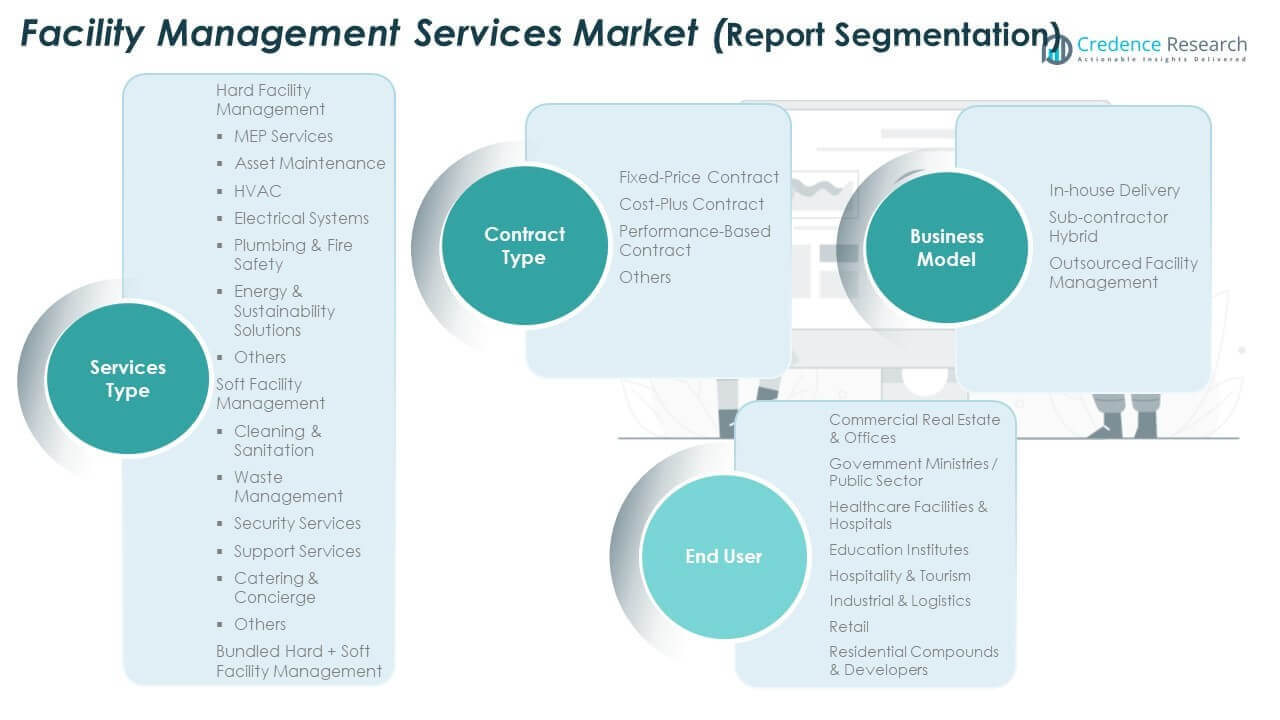
Segmentierung
Nach Dienstleistungstyp
- Hard Facility Management
- MEP-Dienste
- Anlagenwartung
- HLK
- Elektrische Systeme
- Sanitär & Brandschutz
- Energie- & Nachhaltigkeitslösungen
- Andere
- Soft Facility Management
- Reinigung & Hygiene
- Abfallmanagement
- Sicherheitsdienste
- Unterstützungsdienste
- Catering & Concierge
- Andere
- Gebündeltes Facility Management
- Hard + Soft Services (Integriert)
Nach Vertragstyp
- Festpreisvertrag
- Kosten-plus-Vertrag
- Leistungsbasierter Vertrag
- Andere
Nach Geschäftsmodell
- Interne Lieferung
- Subunternehmer-Hybrid
- Outgesourctes Facility Management
Nach Endnutzerbranche
- Gewerbeimmobilien & Büros
- Regierungsministerien / Öffentlicher Sektor
- Gesundheitseinrichtungen & Krankenhäuser
- Bildungseinrichtungen
- Gastgewerbe & Tourismus
- Industrie & Logistik
- Einzelhandel
- Wohnanlagen & Entwickler
Regionale Analyse
Der Markt für Facility-Management-Dienstleistungen in Saudi-Arabien zeigt eine starke Konzentration in der Zentralregion, die etwa 38% Marktanteil hält. Riad verankert diese Dominanz aufgrund dichter Gewerbebüros, Regierungsministerien und gemischt genutzter Entwicklungen. Große Unternehmenscampus und öffentliche Infrastrukturprojekte sorgen für eine stetige Nachfrage. Es profitiert von langfristigen Outsourcing-Verträgen und integrierten Servicemodellen. Smart-City-Initiativen und die Einführung digitaler Gebäude unterstützen das Wachstum weiter. Dienstleister priorisieren diese Region für Skalierung und Vertragsstabilität.
Die Westregion macht fast 32% des Marktanteils aus, angeführt von Dschidda, Mekka und Medina. Gastgewerbe, religiöser Tourismus, Flughäfen und Einzelhandelsanlagen treiben die Dienstleistungsnachfrage an. Einrichtungen mit hohem Besucheraufkommen erfordern kontinuierliche Reinigungs-, Sicherheits- und MEP-Dienste. Der Markt für Facility-Management-Dienstleistungen in Saudi-Arabien gewinnt hier durch Hotelexpansionen und Transport-Upgrades an Dynamik. Saisonale Nachfragespitzen schaffen Chancen für flexible Dienstleistungsverträge. Facility-Betreiber konzentrieren sich auf Compliance, Hygiene und Servicequalität aufgrund der globalen Besucherexposition.
Die östliche Region trägt etwa 20 % des Marktanteils bei, unterstützt durch Industriegebiete in Dammam, Khobar und Jubail. Öl-, Gas-, Logistik- und Fertigungsanlagen erfordern spezialisierte Hard Facility Services. Es bevorzugt präventive Wartung und sicherheitsorientierte Servicemodelle. Die restlichen 10 % stammen aus den nördlichen und südlichen Regionen, die nach wie vor aufstrebende Märkte sind. Staatliche Wohnungsbauprojekte, regionale Krankenhäuser und Bildungseinrichtungen unterstützen das allmähliche Nachfragewachstum. Der Ausbau der Infrastruktur verbessert die langfristige Service-Sichtbarkeit in diesen Bereichen.
Analyse der Hauptakteure
- Al Olayan Gruppe
- Saudi Binladin Gruppe
- Zahran Facility Management
- SETE Saudia
- Rezayat Gruppe FM & Nesma Trading Facility Management
- Zamil Gruppe
- Almajal G4S
- Andere Hauptakteure
Wettbewerbsanalyse
Der Wettbewerb auf dem Markt für Facility Management Services in Saudi-Arabien spiegelt eine Mischung aus großen diversifizierten Gruppen und spezialisierten einheimischen Betreibern wider. Führende Akteure konkurrieren in Bezug auf Vertragsumfang, technische Tiefe, Mitarbeitergröße und Compliance-Fähigkeit. Unternehmen wie die Al Olayan Gruppe, Zahran Facility Management und die Zamil Gruppe nutzen starke Ingenieurhintergründe, um Hard-FM-Verträge zu sichern. Almajal G4S hat eine starke Position im Bereich Sicherheit und integrierte Soft Services, unterstützt durch Markenvertrauen und nationale Abdeckung. Die Saudi Binladin Gruppe und SETE Saudia profitieren von Verbindungen zum öffentlichen Sektor und großer Infrastrukturpräsenz. Es bleibt ein beziehungsgetriebener Markt, in dem langfristige Verträge etablierte Akteure begünstigen. Anbieter differenzieren sich durch integrierte Facility Management-Angebote, digitale Berichtsplattformen und KPI-basierte Lieferung. Die Lokalisierung der Belegschaft, die Qualität der Schulungen und Sicherheitsaufzeichnungen beeinflussen die Vergabe von Verträgen. Mittelgroße Akteure konzentrieren sich auf Nischensegmente wie Gesundheitswesen oder Gastgewerbe, um Margen zu verteidigen. Der Preiswettbewerb bleibt in commoditisierten Soft Services intensiv. Strategische Partnerschaften, Technologieanpassung und gebündelte Servicemodelle prägen die Wettbewerbspositionierung in den Regionen.
Neueste Entwicklungen
- Im Januar 2025 diversifizierte Catrion (ehemals Saudi Airlines Catering Company) sein Portfolio an Soft Services, indem es einen wegweisenden Catering- und Gastfreundschaftsunterstützungsvertrag über 2,3 Milliarden SAR mit Riyadh Air für fünf Jahre abschloss.
- Im Februar 2024 ging die Oil Park Development Company (OPDC), eine Tochtergesellschaft des Public Investment Fund hinter THE RIG., eine Partnerschaft mit der Saudi Facility Management Company (FMTECH) durch ein Memorandum of Understanding ein. Diese Zusammenarbeit, unterzeichnet von OPDC-CEO Raed Bakhrji und FMTECH-CEO Adel Ibrahim Alroeshedy, konzentriert sich auf Strategien für Facility-, Immobilien- und Asset-Management bei THE RIG., um die Betriebseffizienz, Sicherheit und Integration fortschrittlicher Technologien zu steigern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Vertragstyp, Geschäftsmodell und Endverbraucherindustrie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die infrastrukturgetriebene Nachfrage nach Dienstleistungen wird stetig wachsen, unterstützt durch Giga-Projekte und öffentlich-private Investitionen.
- Der Regierungsfokus auf Vision 2030 wird das Outsourcing von FM in Ministerien, Schulen und Gesundheitseinrichtungen beschleunigen.
- Die Nachfrage nach energieeffizienten Gebäuden wird die Nutzung von Nachhaltigkeits-gebundenen FM-Verträgen und Audits erhöhen.
- Die Einführung von IoT, CAFM und KI-basierten prädiktiven Wartungstools wird das Vertragsdesign und die Liefermodelle umgestalten.
- Integrierte Facility Management (IFM)-Modelle werden in Flughäfen, Einkaufszentren und gemischt genutzten Entwicklungen bevorzugt.
- Die Lokalisierung der Arbeitskräfte und die Entwicklung von Fähigkeiten werden die Wettbewerbsfähigkeit der Anbieter und die Skalierbarkeit der Arbeitskräfte prägen.
- Leistungsbasierte SLAs werden in kommerziellen und institutionellen Verträgen häufiger vorkommen.
- Private Entwickler werden gebündelte FM-Dienstleistungen priorisieren, um Anbieterüberschneidungen zu reduzieren und die Verantwortlichkeit zu verbessern.
- Das Wachstum in den Bereichen Gastgewerbe und Tourismus wird die Nachfrage nach 24/7 Soft- und Concierge-Dienstleistungen erweitern.
- Smart Cities und grüne Bauinitiativen werden das langfristige Wachstum in regionalen und Tier-2-Standorten vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Facility Management-Dienstleistungen in Saudi-Arabien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Facility Management-Dienstleistungen in Saudi-Arabien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Facility Management Services-Marktes in Saudi-Arabien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Facility Management-Dienstleistungen in Saudi-Arabien antreiben?
Wer sind die führenden Unternehmen im Facility Management Services Markt in Saudi-Arabien?
Welche Region hatte 2024 den größten Anteil am Markt für Facility Management-Dienstleistungen in Saudi-Arabien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33,574.7 million → 2032: USD 64,362.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Drivers
- 3.3 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Restraints & Challenges
- 3.4 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Facility-Management-Dienstleistungen in Saudi-Arabien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Facility-Management-Dienstleistungen in Saudi-Arabien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Facility-Management-Dienstleistungen in Saudi-Arabien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Facility-Management-Dienstleistungen in Saudi-Arabien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
