
Marktübersicht:
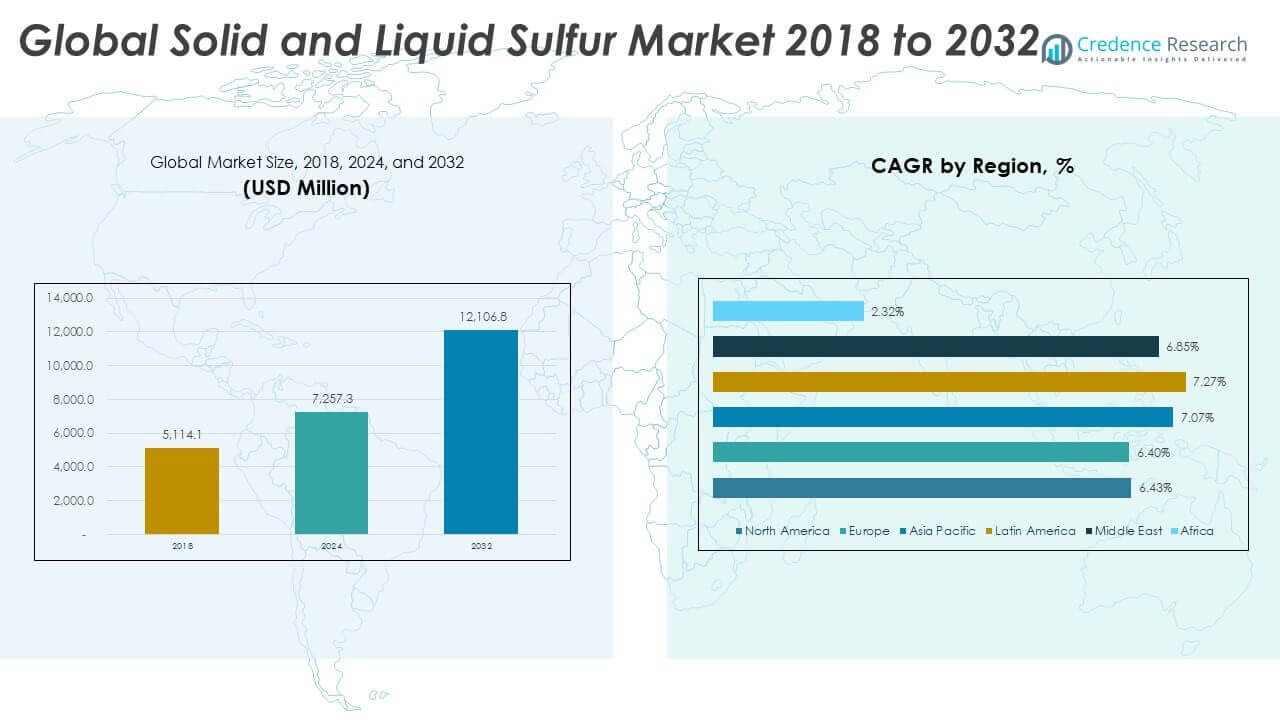
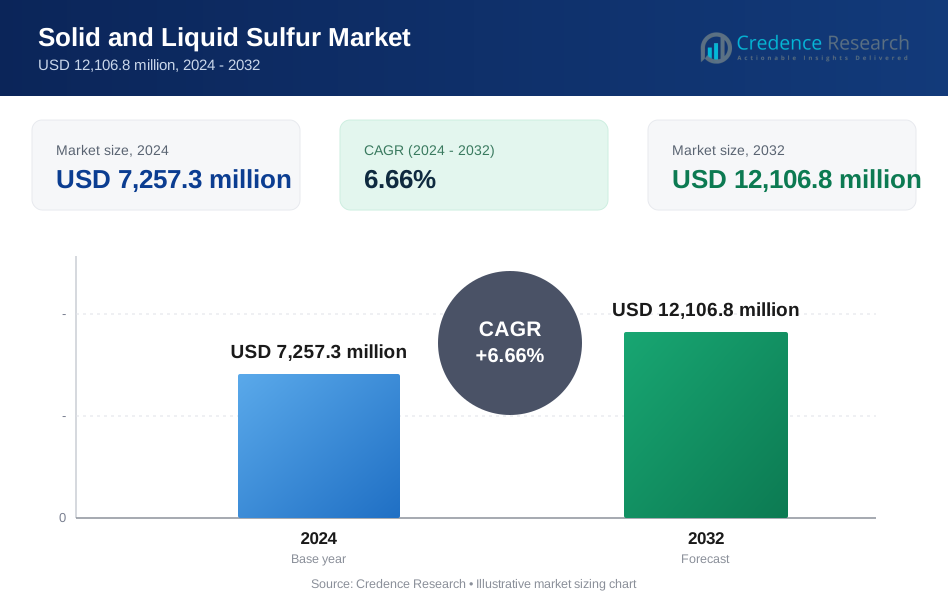
Die globale Marktgröße für festen und flüssigen Schwefel wurde 2018 auf 5.114,1 Millionen USD geschätzt und soll bis 2024 auf 7.257,3 Millionen USD und bis 2032 auf 12.106,8 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,66 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für festen und flüssigen Schwefel 2024 | 7.257,3 Millionen USD |
| Markt für festen und flüssigen Schwefel, CAGR | 6,66% |
| Marktgröße für festen und flüssigen Schwefel 2032 | 12.106,8 Millionen USD |
Der Markt wird hauptsächlich durch die hohe Nachfrage nach Schwefel in der Düngemittelherstellung angetrieben, insbesondere für die Produktion von Schwefelsäure in phosphatbasierten Düngemitteln. Die zunehmende landwirtschaftliche Aktivität in Asien-Pazifik und Lateinamerika erhöht den Düngemittelverbrauch. Auch die Erdölraffination trägt durch Hydroentschwefelungsprozesse zur Schwefelnachfrage bei. Die Rolle von Schwefel in Industriechemikalien, Bergbau und Wasseraufbereitung unterstützt die breitere Marktstabilität. Die Integration der Schwefelrückgewinnung in Raffinerien gewährleistet eine konsistente Versorgung. Umweltvorschriften und saubere Kraftstoffvorgaben verbessern die Schwefelerfassung und -verteilung. Dies stärkt weiter die Rolle von Schwefel in globalen Warenströmen.
Asien-Pazifik führt den Markt aufgrund der starken Düngemittelnachfrage aus Ländern wie China und Indien an, unterstützt durch die heimische Landwirtschaft und den Chemiesektor. Nordamerika und Europa zeigen einen stabilen Verbrauch durch Raffination und industrielle Nutzung. Der Nahe Osten sticht als großer Exporteur mit integrierten Rückgewinnungssystemen hervor, die an die Energieproduktion gekoppelt sind. Lateinamerika entwickelt sich weiterhin als Region mit hohem Wachstum, unterstützt durch Landwirtschaft und Importe. Afrika bleibt ein Markt im Anfangsstadium, der sich allmählich durch Handel und Infrastrukturverbesserungen ausweitet. Es spiegelt eine ausgewogene globale Verteilung mit klaren Wachstumskorridoren wider.
Markteinblicke:
- Der globale Markt für festen und flüssigen Schwefel wurde 2018 mit 5.114,1 Millionen USD bewertet, erreichte 2024 7.257,3 Millionen USD und soll bis 2032 12.106,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,66 % im Prognosezeitraum.
- Der asiatisch-pazifische Raum führte den Markt 2024 mit einem Anteil von etwa 33,4 % an, angetrieben durch die starke Nachfrage nach Düngemitteln in China und Indien, gefolgt von Europa mit fast 26,6 % aufgrund eines reifen Chemiesektors und Nordamerika mit etwa 23,4 %, unterstützt durch große Raffineriekapazitäten.
- Lateinamerika ist die am schnellsten wachsende Region und hielt 2024 etwa 9,1 % Marktanteil, unterstützt durch den steigenden Einsatz von landwirtschaftlichen Düngemitteln, die Erweiterung der Phosphatproduktion und die zunehmende Abhängigkeit von Schwefelimporten.
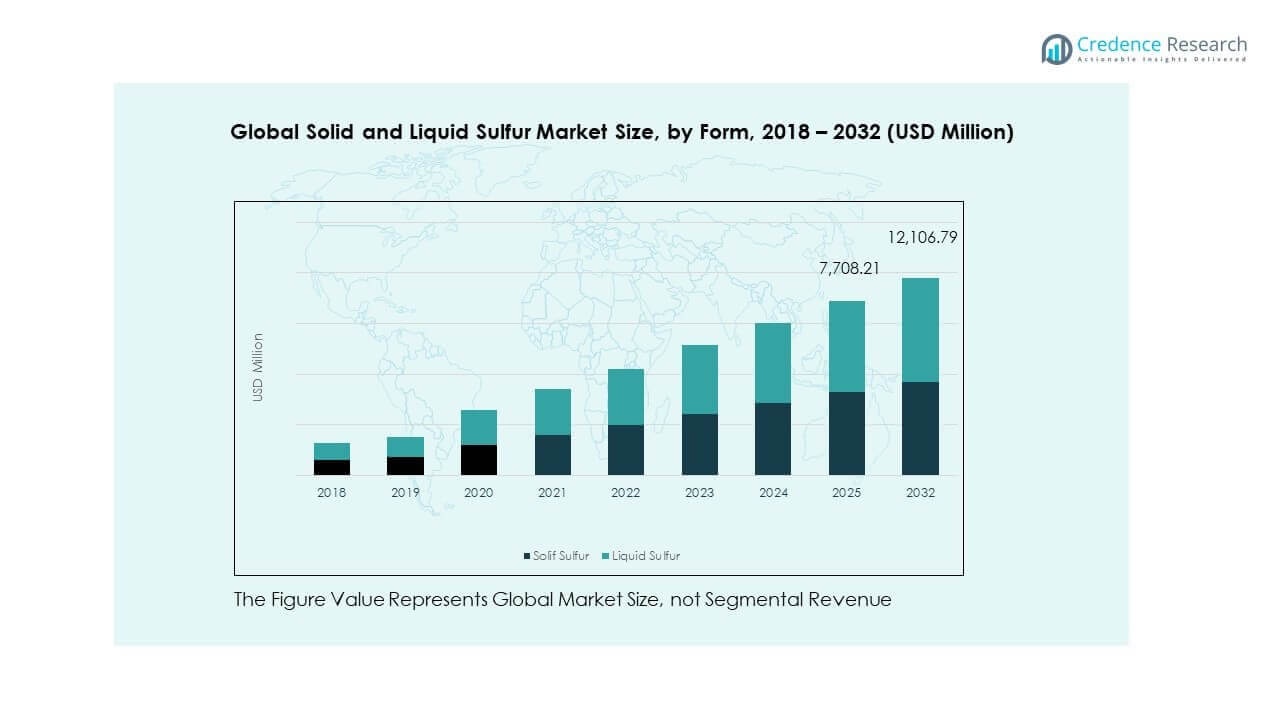
- Nach Form machte flüssiger Schwefel 2032 etwa 63,6 % des Marktanteils aus, was auf die höhere Nutzung in der Raffinierung und chemischen Verarbeitung zurückzuführen ist, die kontinuierliche und geschmolzene Rohstoffe bevorzugt.
- Fester Schwefel repräsentierte etwa 36,4 % des Marktanteils im Jahr 2032, mit starker Nachfrage nach granulierten und pulverförmigen Formen in der Düngemittelmischung, Lagereffizienz und im landwirtschaftlichen Großvertrieb.
Markttreiber
Steigende Nachfrage nach Schwefel in der Düngemittelherstellung in großen Agrarwirtschaften
Düngemittelhersteller treiben den globalen Markt für festen und flüssigen Schwefel an, da der Einsatz von Schwefel in phosphatbasierten Düngemitteln zunimmt. Schwefelsäure spielt eine entscheidende Rolle bei der Produktion von Phosphatdüngemitteln und der Formulierung von Pflanzennährstoffen. Die steigende landwirtschaftliche Produktion in Ländern wie Indien und China erhöht die Schwefelnachfrage. Der wachsende Bevölkerungsdruck und Programme zur Ernährungssicherheit erhöhen die Düngemittelanwendung in Asien-Pazifik und Afrika. Regierungsinitiativen zur Förderung hocheffizienter Düngemittel stärken ebenfalls den Schwefeleinsatz. Der Markt profitiert von der steigenden Sensibilisierung für Mikronährstoffmängel im Boden. Höhere Ernteerträge hängen von schwefelangereicherten Formulierungen ab. Es stärkt die Düngemittelversorgungsketten und unterstützt langfristiges Wachstum.
Erhöhter Schwefeleinsatz in der Ölraffinierung aufgrund regulatorischer Kraftstoffspezifikationen
Strenge Kraftstoffqualitätsvorschriften treiben die Schwefelrückgewinnung aus Ölraffinerien an. Raffinerien verwenden Hydrodesulfurierungsprozesse, um Schwefel aus Diesel und Benzin zu entfernen. Der globale Markt für festen und flüssigen Schwefel profitiert, da weltweit Anforderungen an schwefelarme Kraftstoffe ausgeweitet werden. Die Märkte in den USA und Europa haben strikte Schwefelgrenzen eingeführt, was eine stetige Nachfrage schafft. Auch asiatisch-pazifische Länder rüsten ihre Raffineriekapazitäten auf, um globale Standards zu erfüllen. Schwefel wird während der Raffinierung aus saurem Rohöl gewonnen und an nachgelagerte Verbraucher vermarktet. Rückgewinnungssysteme sind effizienter geworden und liefern hochreinen Schwefel. Es unterstützt die Kreislaufwirtschaft der Raffinerien und sichert eine stabile Marktversorgung.
- Zum Beispiel gewinnen die Raffinerien von Saudi Aramco jährlich mehrere Millionen Tonnen elementaren Schwefel durch die Claus-Technologie zurück. Es unterstützt die Kreislaufwirtschaft der Raffinerien und eine stabile Schwefelversorgung.
Wachsende Nachfrage aus der chemischen Herstellung und industriellen Anwendungen
Schwefel wird in zahlreichen chemischen Produktionslinien weit verbreitet eingesetzt. Hersteller verlassen sich auf Schwefel für Schwefelsäure, Kohlenstoffdisulfid und andere wichtige Industriechemikalien. Der globale Markt für festen und flüssigen Schwefel profitiert von der Nachfrage in den Bereichen Gummi, Bergbau, Waschmittel und Textilien. Er spielt eine zentrale Rolle beim Erzlaugung und der Flotation im Metallbergbau. Industriegebiete in Nordamerika, Europa und Ostasien schaffen einen stabilen nachgelagerten Verbrauch. Infrastrukturwachstum und steigende Metallnachfrage fördern Bergbauchemikalien. Diese Segmente schaffen eine diversifizierte und stabile Marktgrundlage. Die Vielseitigkeit von Schwefel unterstützt weiterhin seinen industriellen Wert.
- Zum Beispiel betreibt BASF mehrere Schwefelsäureanlagen, die in Chemiekomplexe mit einer Kapazität von über einer Million Tonnen integriert sind. Die Vielseitigkeit von Schwefel stärkt die langfristige industrielle Relevanz.
Erweiterung der Anwendungen in Pharmazeutika, Pestiziden und Wasseraufbereitung
Steigendes Gesundheitsbewusstsein und Umweltvorschriften fördern den Einsatz von Schwefel in Nischenanwendungen. Die Pharmaindustrie verwendet schwefelbasierte Verbindungen für bestimmte Antibiotika und dermatologische Behandlungen. Der globale Markt für festen und flüssigen Schwefel unterstützt auch die Pestizidproduktion, die für den Pflanzenschutz unerlässlich ist. Die Urbanisierung hat die Nachfrage nach sauberem Wasser angekurbelt, wobei schwefelbasierte Koagulantien bei der Aufbereitung helfen. Diese Sektoren tragen zu einem stabilen nicht-landwirtschaftlichen Nachfragepool bei. Steigende globale Gesundheitsausgaben und Bedenken hinsichtlich der Ernährungssicherheit unterstützen die Marktexpansion. Schwellenländer verbessern die Wasserinfrastruktur mit schwefelbehandelten Lösungen. Es hält die Dynamik in diversifizierten Anwendungsbereichen aufrecht.
Markttrends
Verlagerung zur Schwefelrückgewinnung aus Erdgas und alternativen Quellen
Erdgasverarbeitungsanlagen sind zu wichtigen Schwefelproduzenten geworden, die die Raffinerieproduktion ergänzen. Der globale Markt für festen und flüssigen Schwefel erlebt einen Trend zur zunehmenden Schwefelrückgewinnung aus sauren Gasreserven. Länder wie Katar und Saudi-Arabien führen gasbasierte Schwefelexporte an. Die Rückgewinnung aus Ölsanden und LNG-Projekten erweitert die Schwefelverfügbarkeit. Technologische Upgrades verbessern den Ertrag und die Schwefelreinheit. Diese Verschiebung stabilisiert das globale Angebot und reduziert die Abhängigkeit von Raffinerien allein. Aus Gas gewonnener Schwefel erfüllt oft Düngemittelstandards. Es erweitert die Beschaffungslandschaft und verbessert die Handelsdynamik.
Integration von Logistik- und Lagerinfrastruktur in wichtigen Exportregionen
Länder mit einem Schwefelüberschuss investieren in Großlager- und Hafenabwicklungskapazitäten. Der globale Markt für festen und flüssigen Schwefel profitiert von verbesserter Exporteffizienz und reduzierten Handhabungskosten. Produzenten im Nahen Osten setzen automatisierte Lagerkuppeln und geschlossene Fördersysteme ein. Kanada und Russland verbessern ebenfalls Schienen- und Seetransportnetze. Integrierte Logistik reduziert Wetterexposition und Kontaminationsrisiken. Hochreiner Schwefel erreicht Endverbraucher zuverlässiger. Der Infrastrukturausbau unterstützt langfristige Handelspartnerschaften. Er gewährleistet eine konsistente Versorgung von Regionen mit hoher Nachfrage in Asien und Afrika.
- Zum Beispiel umfasst das Ruwais-Terminal von ADNOC eine 40.000-Tonnen-Schwefellagerkuppel und Schiffsladeförderer mit Staubunterdrückungssystemen.
Wachsende Fokussierung auf granulierten Schwefel und spezialisierte Verpackungsformate
Raffinerien und Verarbeiter wandeln jetzt flüssigen Schwefel in feste Granulate um, um die Handhabung zu verbessern. Der globale Markt für festen und flüssigen Schwefel spiegelt diesen Wandel hin zu staubfreien und feuchtigkeitsarmen Produkten wider. Granulierter Schwefel bietet eine bessere Lagerstabilität und ist leichter in Düngemitteln anzuwenden. Die Nachfrage steigt bei Schüttguthändlern und integrierten Düngemittelunternehmen. Spezialisierte Beutel und versiegelte Behälter verhindern Verschütten und Qualitätsverlust. Käufer bevorzugen diese Formate für Langstreckentransporte. Es verbessert die Produktverwendbarkeit in Transport- und Anwendungsketten. Verpackungsinnovationen entsprechen den sich entwickelnden Erwartungen der Endverbraucher.
- Zum Beispiel produzieren die Granulierungsanlagen von Saudi Aramco in Jubail jährlich über 5 Millionen Tonnen für den Export über Massengutfrachter. Granulate reduzieren Staub und Verklumpung während des Transports und unterstützen die direkte Anwendung durch Endverbraucher.
Digitale Nachverfolgung und Handelsüberwachung in Schwefel-Export-Import-Aktivitäten
Globale Händler übernehmen digitale Werkzeuge, um Schwefelbestände und Zolldokumentationen zu verwalten. Der globale Markt für festen und flüssigen Schwefel nutzt Rückverfolgbarkeitsplattformen für Echtzeit-Sichtbarkeit von Sendungen. Blockchain- und IoT-basierte Systeme verfolgen die Qualität der Ladung und die Lieferpläne. Exporteure nutzen satellitengestützte Plattformen für Wetter- und Routenplanung. Große Käufer optimieren die Beschaffung mit Echtzeit-Preisvergleichen. Diese Werkzeuge reduzieren Risiken, Verzögerungen und Streitigkeiten. Digitale Systeme verbessern die Transparenz bei grenzüberschreitenden Transaktionen. Sie verbessern die Leistung der Lieferkette und bauen Vertrauen im Schwefelhandel auf.
Analyse der Marktchancen
Volatilität in der Rohölproduktion und Raffineriebetrieb beeinflusst die Verfügbarkeit von Schwefel
Der globale Markt für festen und flüssigen Schwefel bleibt Schwankungen in der Öl- und Gasversorgung ausgesetzt. Raffinerien produzieren Schwefel als Nebenprodukt, daher variiert die Produktion mit der Kraftstoffverarbeitung. Geopolitische Spannungen oder Versorgungsengpässe stören die Schwefelproduktion. Die COVID-19-Pandemie verursachte Verlangsamungen in Raffinerien, was die Schwefelmengen reduzierte. OPEC-Entscheidungen und Trends in der Schieferölförderung beeinflussen die Schwefelpreise. Marktteilnehmer stehen vor Herausforderungen bei der Planung von Beständen aufgrund unsicherer Verfügbarkeit. Importabhängige Regionen kämpfen darum, eine stetige Versorgung aufrechtzuerhalten. Dies führt zu Preisschwankungen und Unsicherheiten bei der Beschaffung.
Umweltvorschriften und Handhabungsbeschränkungen im Transport und in der Lagerung
Der Transport und die Lagerung von Schwefel stellen aufgrund seiner reaktiven Natur Umweltgefahren dar. Der globale Markt für festen und flüssigen Schwefel steht unter regulatorischem Druck, sichere Handhabungsnormen einzuhalten. Auswaschungen, Korrosion und Emissionsgefahren müssen bewältigt werden. Flüssiger Schwefel erfordert beheizte Tanks und isolierte Rohrleitungen. Verschüttungen während des Transfers können Boden und Gewässer kontaminieren. Regierungen erzwingen strenge Sicherheits- und Emissionsvorschriften in Lagerterminals. Die Einhaltung dieser Vorschriften erhöht die Kapitalkosten für Logistikunternehmen. Dies schafft Eintrittsbarrieren für kleinere Firmen und begrenzt die Flexibilität.
Marktchancen
Steigende Düngemittelnachfrage in aufstrebenden Volkswirtschaften mit landwirtschaftlicher Expansion
Die Schwellenmärkte in Afrika, Südasien und Südostasien erweitern die landwirtschaftliche Produktion. Der globale Markt für festen und flüssigen Schwefel sieht in diesen Regionen aufgrund von Bodenmängeln starke Chancen. Düngemittelhersteller suchen nach kostengünstigen Schwefelquellen, um die Produktivität zu steigern. Regierungen fördern eine ausgewogene Düngung, um die Erträge zu erhöhen. Lokale Mischanlagen erhöhen die Nachfrage nach Schwefelimporten. Dies unterstützt das langfristige Wachstum des Verbrauchs in ländlichen Volkswirtschaften.
Industrielle Investitionen in Bergbau, Gummi und Wasseraufbereitung treiben nicht-landwirtschaftliches Wachstum an
Das Wachstum der Infrastruktur in den Bereichen Metallgewinnung, Textil und Wasser schafft Nachfrage über Düngemittel hinaus. Der globale Markt für festen und flüssigen Schwefel gewinnt an Bedeutung, da mehr Unternehmen schwefelbasierte Verbindungen suchen. Wasserwerke und Chemieanlagen investieren in großangelegte Behandlungssysteme. Dies unterstützt die Stabilität der Schwefelnachfrage über die gesamten Wertschöpfungsketten hinweg. Exporteure können in aufstrebende Sektoren diversifizieren, um höhere Margen zu erzielen.
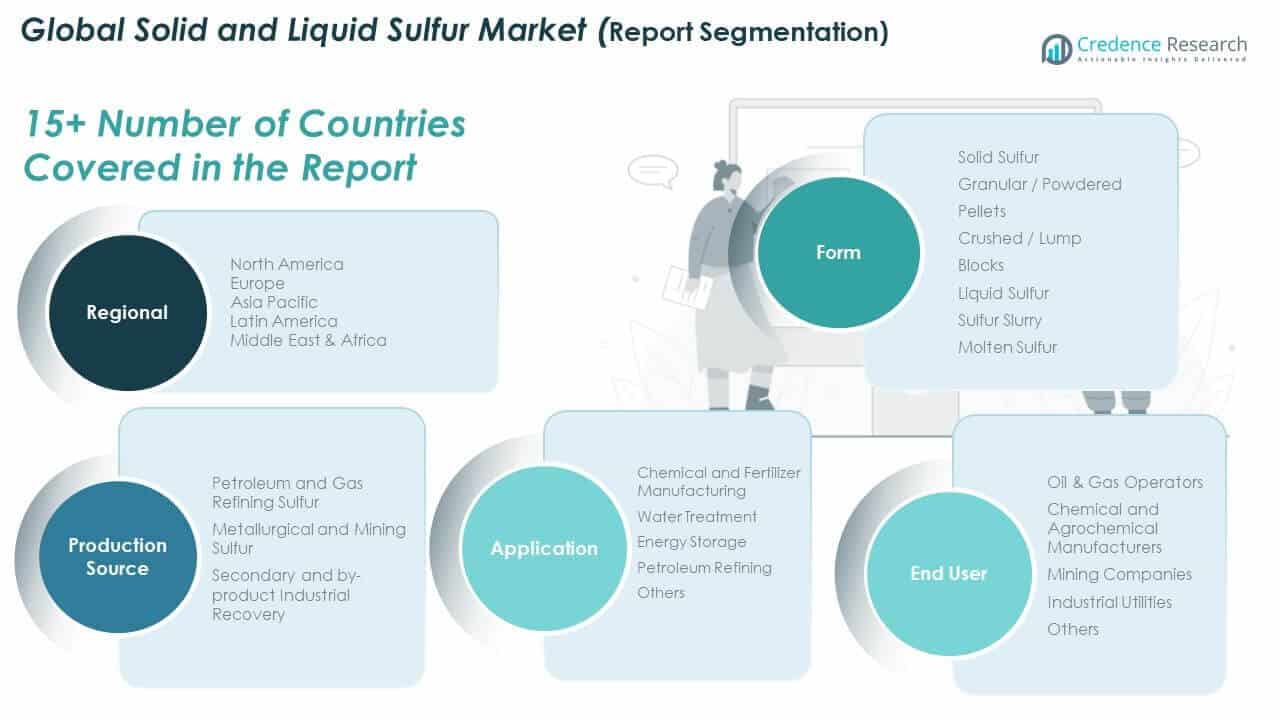
Analyse der Marktsegmentierung:
Nach Form
Der globale Markt für festen und flüssigen Schwefel ist in feste und flüssige Formen unterteilt. Fester Schwefel führt aufgrund seiner einfachen Handhabung und längeren Lagerfähigkeit. Granulierter oder pulverisierter Schwefel wird in der Düngemittelherstellung für eine gleichmäßige Mischung bevorzugt. Pellets und zerkleinerte Brocken werden in Gummi- und industriellen Chemieanwendungen eingesetzt. Schwefelblöcke werden für den Massentransport in exportintensiven Märkten verwendet. Flüssiger Schwefel, hauptsächlich in geschmolzener oder Schlammform, wird in kontinuierlichen Industrieprozessen eingesetzt. Er wird in Raffinerien und Chemiesektoren mit integrierter Infrastruktur bevorzugt. Die flüssige Form gewährleistet eine bessere Flusskontrolle und minimiert Staubgefahren.
Nach Produktionsquelle
Die Raffination von Erdöl und Gas ist das dominierende Produktionsquellensegment. Es trägt die größten Schwefelmengen durch Hydroentschwefelung in der Rohölverarbeitung bei. Der globale Markt für festen und flüssigen Schwefel profitiert von der Expansion der Raffinerien in Asien und dem Nahen Osten. Metallurgischer und bergbaulicher Schwefel bietet eine stabile Versorgung aus der Raffination von Kupfer, Zink und Nickel. Dieser Strom unterstützt den lokalen Verbrauch in Bergbaugebieten. Sekundäre und Nebenprodukt-industrielle Rückgewinnung gewinnt an Bedeutung. Sie ermöglicht die Schwefelgewinnung aus Emissionskontrollsystemen und Abfallverarbeitungsanlagen. Diese Quelle unterstützt Nachhaltigkeit und Ressourcenkreislauf.
- Zum Beispiel gewinnt Gazproms Gasverarbeitungsanlage in Astrachan, Russland, jährlich über 1 Million Tonnen Schwefel aus saurem Erdgas zurück und stärkt damit die gasbasierte Schwefelbeschaffung außerhalb der traditionellen Raffination.
Nach Endverbraucher
Chemie- und Agrochemiehersteller bilden das größte Endverbrauchersegment. Sie verbrauchen große Mengen Schwefel für Schwefelsäure und Düngemittel. Öl- und Gasbetreiber verwenden es in internen Raffinerie- und Entschwefelungsprozessen. Bergbauunternehmen setzen Schwefel für das Auslaugen und die Mineralgewinnung ein. Industrielle Versorgungsunternehmen verwenden schwefelbasierte Produkte in Wasser- und Abwasserbehandlungsanlagen. Die Kategorie "andere" umfasst Papier-, Textil- und Pharmaindustrien. Sie spiegelt die breite industrielle Integration von Schwefelprodukten wider. Die Nachfrage bleibt in diesen Bereichen stabil und unterstützt das langfristige Marktgleichgewicht.
- Zum Beispiel verwendet die Mosaic Company jährlich über 2,5 Millionen Tonnen Schwefel in ihren Phosphatbetrieben in Nordamerika für die Schwefelsäureproduktion, was sowohl die Nachfrage nach Düngemitteln als auch nach industriellen Anwendungen unterstützt.
Nach Anwendung
Die chemische und Düngemittelherstellung ist das führende Anwendungssegment. Schwefel ist entscheidend für die Produktion von Phosphorsäure und Verbunddüngemitteln. Wasseraufbereitungsanlagen verwenden Schwefelverbindungen zur Reinigung und Schlammkontrolle. Das Energiespeichersegment expandiert aufgrund der Nachfrage nach schwefelbasierten Batterietechnologien. Es unterstützt die Energieübergangsziele in Entwicklungsmärkten. Die Erdölraffination hält die Nachfrage durch die Rückgewinnung und Wiederverwendung von Schwefel auf Prozessebene aufrecht. Das Segment "Andere" umfasst die Gummiverarbeitung und die Pharmaindustrie. Es zeigt die branchenübergreifende Relevanz und Nützlichkeit von Schwefel. Der Markt profitiert von einer stetigen Anwendungsvielfalt in globalen Industrien.
Segmentierung:
Nach Form
- Fester Schwefel
- Granulat / Pulver
- Pellets
- Zerkleinert / Klumpen
- Blöcke
- Flüssiger Schwefel
- Schwefelaufschlämmung
- Geschmolzener Schwefel
Nach Produktionsquelle
- Erdöl- und Gasraffinationsschwefel
- Metallurgischer und Bergbauschwefel
- Sekundäre und Nebenproduktindustrielle Rückgewinnung
Nach Endverbraucher
- Öl- und Gasbetreiber
- Chemie- und Agrochemiehersteller
- Bergbauunternehmen
- Industrielle Versorgungsunternehmen
- Andere
Nach Anwendung
- Chemische und Düngemittelherstellung
- Wasseraufbereitung
- Energiespeicherung
- Erdölraffination
- Andere
Nach Region
- Nordamerika: USA, Kanada, Mexiko
- Europa: Großbritannien, Frankreich, Deutschland, Italien, Spanien, Russland, Rest von Europa
- Asien-Pazifik: China, Japan, Südkorea, Indien, Australien, Südostasien, Rest von Asien-Pazifik
- Lateinamerika: Brasilien, Argentinien, Rest von Lateinamerika
- Mittlerer Osten: GCC-Länder, Israel, Türkei, Rest des Mittleren Ostens
- Afrika: Südafrika, Ägypten, Rest von Afrika
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für festen und flüssigen Schwefel wurde 2018 auf 1.233,01 Millionen USD geschätzt und soll bis 2024 auf 1.727,35 Millionen USD und bis 2032 auf 2.831,78 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,43 % im Prognosezeitraum. Nordamerika macht 2024 fast 23,4 % des globalen Marktanteils aus. Die Region profitiert von fortschrittlichen Raffineriekapazitäten in den USA und Kanada, die eine stetige Schwefelrückgewinnung unterstützen. Die Düngemittelnachfrage aus dem Mittleren Westen und Agrochemiehersteller steigern den Verbrauch weiter. Die USA führen in der Produktion aufgrund starker Raffinerieintegration und petrochemischer Produktion. Die Nachfrage aus dem Bergbau- und Wasseraufbereitungssektor unterstützt ebenfalls die Marktstabilität. Der grenzüberschreitende Schwefelhandel mit Lateinamerika stärkt den regionalen Fluss. Investitionen in schwefelbasierte Batterietechnologien könnten neue Anwendungsbereiche eröffnen. Der Markt bleibt gut ausbalanciert über Form- und Endverbrauchersegmente hinweg.
Europa
Die Größe des europäischen Marktes für festen und flüssigen Schwefel wurde 2018 auf 1.380,81 Millionen USD geschätzt und soll bis 2024 auf 1.931,49 Millionen USD und bis 2032 auf 3.159,87 Millionen USD anwachsen, mit einer CAGR von 6,40 % im Prognosezeitraum. Europa hält im Jahr 2024 etwa 26,6 % des globalen Marktanteils. Der Markt der Region wird durch umfangreiche Düngemittelproduktion und starke regulatorische Compliance in der Raffination angetrieben. Deutschland, Frankreich und Russland tragen durch Schwefelrückgewinnung in sowohl Erdöl- als auch metallurgischen Prozessen erheblich bei. Europäische Düngemittelunternehmen legen Wert auf saubere Schwefeleingänge, was die Nachfrage nach hochreinen Qualitäten erhöht. Die Region verbraucht auch Schwefel in der Wasseraufbereitung, Gummi- und Zellstoffindustrie. Nachhaltigkeitsvorschriften fördern die Rückgewinnung aus industriellen Nebenprodukten. Der Chemiesektor Europas bleibt ein wichtiger Endverbraucher für flüssigen Schwefel. Fester Schwefel in Granulatform dominiert weiterhin die Düngemittelvertriebsnetze.
Asien-Pazifik
Die Größe des Asien-Pazifik-Marktes für festen und flüssigen Schwefel wurde 2018 auf 1.670,78 Millionen USD geschätzt und soll bis 2024 auf 2.428,20 Millionen USD und bis 2032 auf 4.178,05 Millionen USD anwachsen, mit einer CAGR von 7,07 % im Prognosezeitraum. Asien-Pazifik führt den globalen Markt mit einem Anteil von 33,4 % im Jahr 2024 an. Der Düngemittelverbrauch in China und Indien treibt die großflächige Schwefelnachfrage an. Beide Länder sind stark auf importierten festen Schwefel für die Produktion von Phosphatdüngemitteln angewiesen. Regionale Raffinerieerweiterungen in China, Südkorea und Singapur steigern das Schwefelangebot. Chemische Fertigung und Bergbausektoren erweitern die industrielle Nutzung. Südostasiatische Länder zeigen aufgrund der Modernisierung der Landwirtschaft eine steigende Nachfrage. Der Markt verzeichnet eine starke Akzeptanz von Granulat- und Pulverformen. Regierungen konzentrieren sich auf Ertragsverbesserungen und fördern Anwendungen von Schwefelsäure. Energiespeichermärkte in Japan und China könnten die zukünftige Nachfrage nach hochreinem Schwefel unterstützen.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für festen und flüssigen Schwefel wurde 2018 auf 447,99 Millionen USD geschätzt und soll bis 2024 auf 658,76 Millionen USD und bis 2032 auf 1.150,15 Millionen USD anwachsen, mit einer CAGR von 7,27 % im Prognosezeitraum. Lateinamerika hält im Jahr 2024 etwa 9,1 % des globalen Marktanteils. Die Region verzeichnet einen wachsenden Schwefelverbrauch in der Landwirtschaft, insbesondere in Brasilien und Argentinien. Die inländische Produktion bleibt begrenzt, was die Abhängigkeit von Importen aus Nordamerika und dem Nahen Osten erhöht. Düngemittelmischbetriebe expandieren weiterhin, insbesondere für phosphatbasierte Produkte. Chemische Industrien in Brasilien und Chile tragen zur Nachfrage bei. Der Schwefelverbrauch in Bergbauoperationen steigt ebenfalls, insbesondere in der Kupfer- und Lithiumraffination. Verbesserungen der Transportinfrastruktur helfen bei Lagerung und Vertrieb. Die Nachfrage konzentriert sich auf festen Schwefel aufgrund der einfachen Handhabung in ländlichen Gebieten. Die Region bietet starkes Potenzial für langfristiges Wachstum.
Naher Osten
Die Größe des Marktes für festen und flüssigen Schwefel im Nahen Osten wurde 2018 mit 244,45 Millionen USD bewertet und soll bis 2024 auf 350,63 Millionen USD und bis 2032 auf 593,23 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,85 % im Prognosezeitraum. Der Nahe Osten trägt etwa 4,8 % zum globalen Marktanteil im Jahr 2024 bei. Er dient hauptsächlich als bedeutender Schwefelexporteur, wobei große Mengen aus der Gas- und Rohölraffination gewonnen werden. Saudi-Arabien, Katar und die VAE dominieren die Produktion aufgrund integrierter petrochemischer Betriebe. Die lokale Nachfrage nach Düngemitteln bleibt moderat, aber stabil. Hochreiner flüssiger Schwefel wird nach Asien und Nordafrika exportiert. Investitionen in Lagerterminals und spezielle Exporthäfen unterstützen eine effiziente Logistik. Flüssiger Schwefel dominiert aufgrund der Nähe zur Raffination und der einfachen Übertragung. Der regionale Verbrauch wird voraussichtlich mit der Entwicklung der nachgelagerten Industrie steigen. Der grenzüberschreitende Handel stärkt die Rolle der Region in globalen Lieferketten.
Afrika
Die Größe des Marktes für festen und flüssigen Schwefel in Afrika wurde 2018 mit 137,06 Millionen USD bewertet und soll bis 2024 auf 160,91 Millionen USD und bis 2032 auf 193,71 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,32 % im Prognosezeitraum. Afrika repräsentiert nur 2,2 % des globalen Marktanteils im Jahr 2024. Der Markt befindet sich noch in der frühen Entwicklung, mit begrenzter inländischer Schwefelproduktion. Die Nachfrage entsteht hauptsächlich aus der Landwirtschaft, unterstützt durch regionale Düngemittelsubventionsprogramme. Zu den wichtigsten Importeuren zählen Nigeria, Ägypten und Südafrika. Fester Schwefel, insbesondere in Granulatform, wird für die landwirtschaftliche Mischung bevorzugt. Infrastrukturlücken bei Lagerung und Transport begrenzen das Wachstumstempo. Bergbau- und Wasseraufbereitungssektoren zeigen einen allmählichen Schwefelverbrauch. Langfristige Aussichten hängen von der Raffinerieerweiterung und verbesserten Logistik ab. Der Markt bleibt importabhängig, wobei zukünftige Gewinne an die wirtschaftliche und industrielle Entwicklung gebunden sind.
Analyse der Hauptakteure:
- Pemex
- Valero Energy
- Saudi Aramco Americas
- ExxonMobil Chemical
- Chevron Phillips Chemical
- Shell plc
- TotalEnergies
- Suncor Energy Inc.
- ADNOC
- Gazprom
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der globale Markt für festen und flüssigen Schwefel zeichnet sich durch eine Wettbewerbslandschaft aus, die von vertikal integrierten Energie- und Chemieunternehmen geprägt ist. Zu den Hauptakteuren gehören Pemex, Saudi Aramco, ExxonMobil, Chevron Phillips Chemical und Shell plc. Diese Unternehmen betreiben große Raffinerieanlagen, die eine konsistente Schwefelgewinnung und -versorgung sicherstellen. Die Marktführerschaft hängt von der Raffineriekapazität, der geografischen Reichweite und der Logistikinfrastruktur ab. Produzenten im Nahen Osten und Nordamerika dominieren die Exporte, während Asien-Pazifik und Lateinamerika bei den Importen führend sind. Strategische Maßnahmen wie Kapazitätserweiterungen, Liefervereinbarungen und Technologie-Upgrades definieren den Wettbewerb. Die Akteure investieren in Schwefelgranulierung und Flüssigkeitshandhabungseinrichtungen, um den Vorlieben der Endverbraucher gerecht zu werden. Neue Marktteilnehmer stehen vor Hürden aufgrund von Kapitalintensität und regulatorischen Anforderungen. Der globale Markt für festen und flüssigen Schwefel konsolidiert sich weiterhin um einige wenige Lieferanten mit hohem Volumen. Der Wettbewerbsvorteil beruht auf Kosteneffizienz, Produktreinheit und Lieferzuverlässigkeit. Er bleibt empfindlich gegenüber globalen Energiezyklen und der Dynamik der Düngemittelindustrie.
Neueste Entwicklungen:
- Im Januar 2026 erhöhte ADNOC seinen offiziellen Verkaufspreis für Schwefel erheblich auf 520 USD pro metrische Tonne FOB Ruwais. Diese Preisaktualisierung spiegelt ein sich verschärfendes globales Angebot-Nachfrage-Gleichgewicht wider, da der Markt in das Jahr 2026 eintritt, angetrieben durch die steigende Nachfrage aus dem neuen Energiesektor und der traditionellen Düngemittelproduktion.
- Im November 2025 unterzeichnete Saudi Aramco 17 Absichtserklärungen (MoUs) mit US-amerikanischen Unternehmen, die potenziell einen Wert von über 30 Milliarden USD haben und die Entwicklung von LNG, fortschrittliche Materialien und technische Dienstleistungen abdecken, die schwefelbezogene Downstream-Operationen unterstützen.
- Im November 2024 schloss QatarEnergy eine wegweisende 10-jährige Schwefel-Liefervereinbarung mit OCP Nutricrops ab. Diese strategische Partnerschaft sichert eine langfristige Abnahmebeziehung, um die Expansion von OCP Nutricrops in den Märkten für Bodenernährung und phosphatbasierte Düngemittel zu unterstützen, indem eine zuverlässige Schwefelversorgung bis 2034 gewährleistet wird.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Produktionsquelle, Endverbraucher und Anwendung. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Nachfrage nach schwefelbasierten Düngemitteln wird den konstanten Verbrauch in landwirtschaftlich abhängigen Volkswirtschaften antreiben.
- Die Modernisierung der Raffinerie-Infrastruktur wird die Schwefelrückgewinnungseffizienz erhöhen und eine stabile industrielle Versorgung unterstützen.
- Die Handelsströme zwischen dem Nahen Osten und Asien werden aufgrund des starken Importbedarfs in Entwicklungsländern voraussichtlich wachsen.
- Investitionen in Schwefelgranulations- und Handhabungseinrichtungen werden die Produktqualität und die Vertriebssteuerung verbessern.
- Chemische und agrochemische Hersteller werden die dominierenden Endverbraucher bleiben und die Anwendung von Schwefel erweitern.
- Das Wachstum der schwefelbasierten Batterietechnologie könnte eine neue Nachfrage nach hochreinem Schwefel in Energiespeichersystemen eröffnen.
- Umweltvorschriften werden die Rückgewinnung aus sekundären Quellen fördern und die Nachhaltigkeitsleistung verbessern.
- Die Nachfrage aus der Wasseraufbereitungs- und Bergbauindustrie wird die Diversifizierung des nicht-landwirtschaftlichen Marktes unterstützen.
- Integrierte Lieferkettenstrategien werden entscheidend sein, um Logistikkosten zu senken und Handelsmargen zu verbessern.
- Aufstrebende Märkte in Südostasien und Lateinamerika werden aufgrund steigenden Düngemittelverbrauchs und Importabhängigkeit Marktanteile gewinnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für globalen festen und flüssigen Schwefel, und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für festen und flüssigen Schwefel zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für feste und flüssige Schwefel hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für feste und flüssige Schwefelprodukte antreiben?
Wer sind die führenden Unternehmen im globalen Markt für festen und flüssigen Schwefel?
Welche Region hatte 2024 den größten Anteil am globalen Markt für festen und flüssigen Schwefel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für festen und flüssigen Schwefel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für festen und flüssigen Schwefel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,257.3 million → 2032: USD 12,106.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für festen und flüssigen Schwefel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für festen und flüssigen Schwefel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für festen und flüssigen Schwefel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für festen und flüssigen Schwefel Market Drivers
- 3.3 Markt für festen und flüssigen Schwefel Market Restraints & Challenges
- 3.4 Markt für festen und flüssigen Schwefel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für festen und flüssigen Schwefel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für festen und flüssigen Schwefel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für festen und flüssigen Schwefel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für festen und flüssigen Schwefel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für festen und flüssigen Schwefel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für festen und flüssigen Schwefel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für festen und flüssigen Schwefel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für festen und flüssigen Schwefel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für festen und flüssigen Schwefel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für festen und flüssigen Schwefel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für festen und flüssigen Schwefel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für festen und flüssigen Schwefel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für festen und flüssigen Schwefel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für festen und flüssigen Schwefel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für festen und flüssigen Schwefel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für festen und flüssigen Schwefel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für festen und flüssigen Schwefel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für festen und flüssigen Schwefel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für festen und flüssigen Schwefel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
