
Überblick über den Markt für fluorierte Verbindungen:
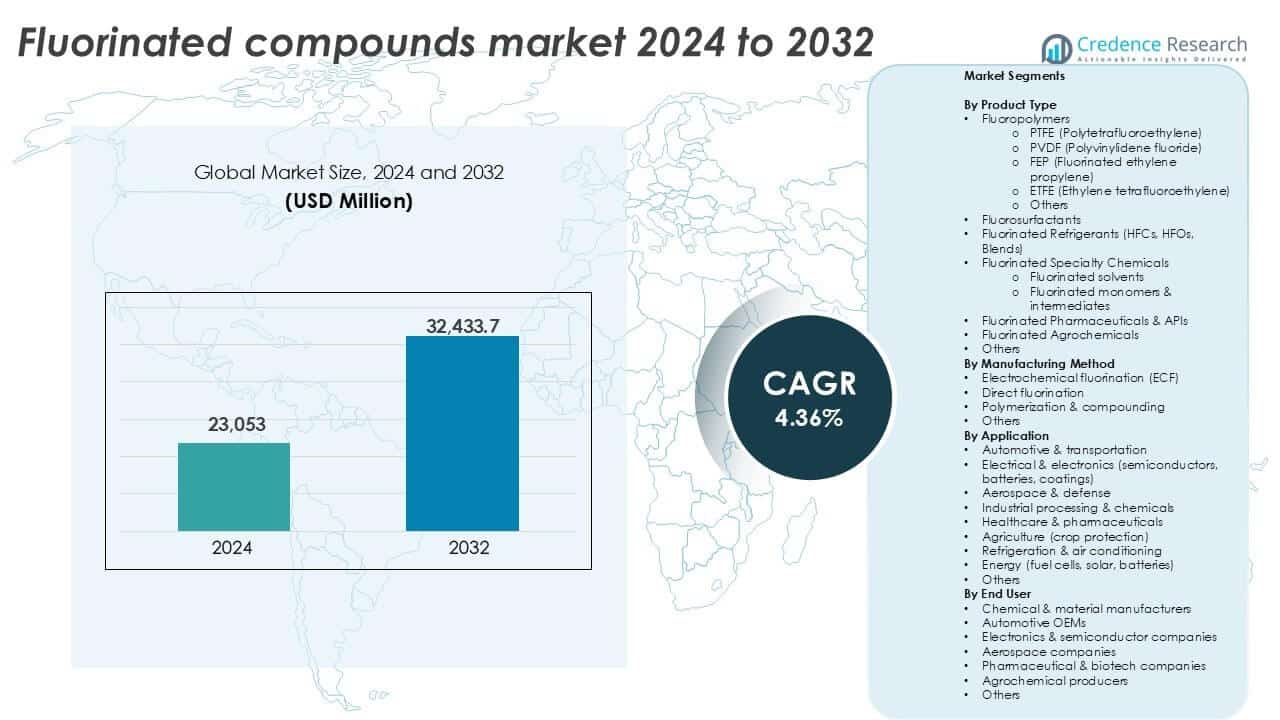
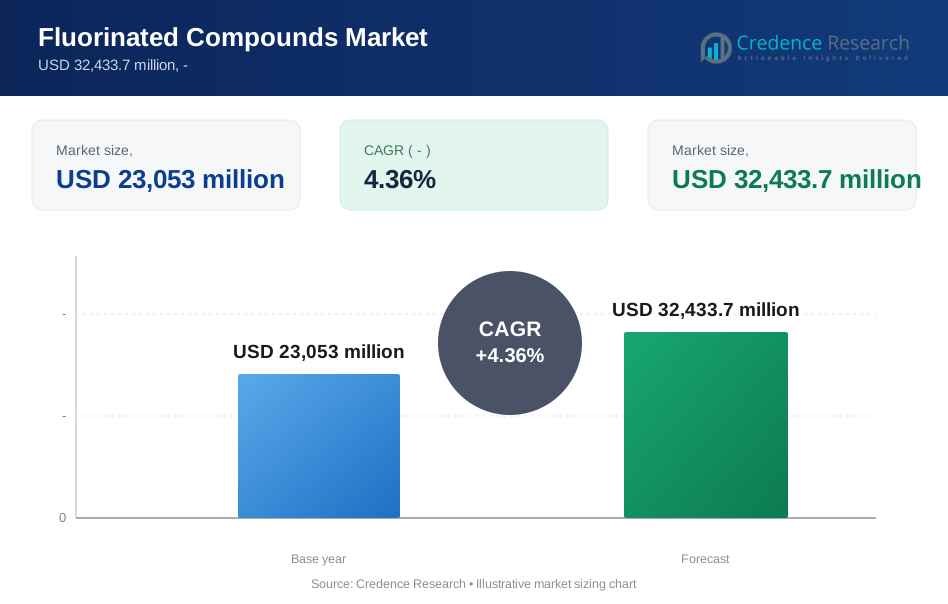
Die Größe des Marktes für fluorierte Verbindungen wurde im Jahr 2024 auf 23.053 Millionen USD geschätzt und soll bis 2032 32.433,7 Millionen USD erreichen, mit einer CAGR von 4,36 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für fluorierte Verbindungen 2024 | 23.053 Millionen USD |
| Markt für fluorierte Verbindungen, CAGR | 4,36 % |
| Marktgröße für fluorierte Verbindungen 2032 | 32.433,7 Millionen USD |
Zu den führenden Unternehmen auf dem Markt für fluorierte Verbindungen gehören 3M Company, Daikin Industries Ltd., Chemours Company, Solvay S.A. und Arkema S.A., die alle über starke globale Vertriebsnetze und diversifizierte Produktportfolios verfügen. Diese Unternehmen führen in den Bereichen Fluorpolymere, Kältemittel und Spezialchemikalien durch kontinuierliche F&E und regulatorische Anpassungen. Daikin und Chemours dominieren bei Kältemitteln mit niedrigem GWP, während Solvay und Arkema sich auf Hochleistungsfluorpolymere konzentrieren. Asiatische Produzenten wie Dongyue Group und Gujarat Fluorochemicals erweitern ihren globalen Fußabdruck mit kosteneffizienten Angeboten. Regional führt der asiatisch-pazifische Raum den Markt mit einem Anteil von 36 % im Jahr 2024 an, angetrieben durch robuste Elektronik-, Automobil- und industrielle Fertigungsbasen in China, Japan, Südkorea und Indien.
Einblicke in den Markt für fluorierte Verbindungen
- Der Markt für fluorierte Verbindungen wurde im Jahr 2024 auf 23.053 Millionen USD geschätzt und soll bis 2032 32.433,7 Millionen USD erreichen, mit einer CAGR von 4,36 %.
- Die steigende Nachfrage aus den Bereichen Elektronik, EV-Batterien und Pharmazeutika treibt den Einsatz von Fluorpolymeren, Kältemitteln und Spezialchemikalien in Schlüsselindustrien voran.
- Ein wichtiger Trend ist der Übergang zu Kältemitteln mit niedrigem GWP und Hochleistungsbeschichtungen, unterstützt durch regulatorische Richtlinien und die Einführung sauberer Energien.
- Der Markt ist mäßig konsolidiert, wobei 3M, Daikin, Chemours, Solvay und Arkema führend sind, während asiatische Akteure wie Dongyue und Gujarat Fluorochemicals weltweit an Bedeutung gewinnen.
- Der asiatisch-pazifische Raum hält den größten regionalen Anteil mit 36 %, gefolgt von Nordamerika mit 28 % und Europa mit 24 %; unter den Produktsegmenten dominieren Fluorpolymere aufgrund ihrer breiten industriellen Nutzung, wobei PTFE den größten Anteil hält.
Analyse der Marktsegmentierung:
Nach Produkttyp
Fluorpolymere führen die Produktkategorie an, wobei PTFE den größten Anteil aufgrund seiner Antihaft-, chemikalienbeständigen und thermischen Stabilitätseigenschaften erobert. PTFE wird häufig in Beschichtungen, Dichtungen, Drähten und der chemischen Verarbeitung eingesetzt. PVDF folgt dicht dahinter mit wachsender Nachfrage nach Batterieseparatoren und Membranen. FEP und ETFE finden ebenfalls stetige Verwendung in Elektronik- und Architekturfilmen. Fluortenside werden in Beschichtungen und Löschschäumen eingesetzt, während fluorierte Kältemittel wie HFKW und HFOs in HLK-Systemen dominieren. Fluorierte Spezialchemikalien, einschließlich Lösungsmittel und Zwischenprodukte, unterstützen die industrielle Synthese. Pharmazeutika und Agrochemikalien expandieren weiter aufgrund gezielter Arzneimittelabgabe und Effizienz im Pflanzenschutz.
- Zum Beispiel betreibt Gujarat Fluorochemicals Limited eine PTFE-Produktionsanlage in Dahej, die Hochleistungs-PTFE-Harze an Kunden in der Verkabelung und chemischen Verarbeitung liefert.
Nach Herstellungsverfahren
Die elektrochemische Fluorierung (ECF) hält den dominierenden Anteil in der Herstellung, hauptsächlich aufgrund ihrer hohen Fluorselektivität und weit verbreiteten Anwendung bei der Herstellung stabiler perfluorierter Verbindungen. Direkte Fluorierung wird zur Herstellung teilweise fluorierter Zwischenprodukte zu geringeren Kosten verwendet, erfordert jedoch strenge Kontrolle. Polymerisations- und Compoundierungsmethoden unterstützen die Produktion maßgeschneiderter Fluorpolymere wie PTFE und PVDF. Andere umfassen Nischen-Syntheserouten für Spezial- oder kundenspezifische Verbindungen. Zunehmender regulatorischer Druck, alte HFKW und PFOA zu ersetzen, treibt Innovationen in umweltfreundlichen, auf ECF basierenden Verbindungen voran. Prozessskalierbarkeit, Fluorkonversionsrate und Sicherheit bleiben wichtige Entscheidungsfaktoren bei der Technologiewahl.
- Zum Beispiel hatte die Fluorpolymerindustrie Chinas im Jahr 2023 eine PTFE-Produktionskapazität von etwa 223.000 Tonnen pro Jahr und eine PVDF-Kapazität von fast 197.000 Tonnen pro Jahr, was den skalierten Einsatz von ECF und Polymerisation widerspiegelt.
Nach Anwendung
Das Segment Elektrik und Elektronik führt mit hohem Verbrauch von Fluorpolymeren in Halbleitern, Batterien und Kabelisolierungen. Automobil- und Transportsektor folgen, indem sie fluorierte Materialien in Dichtungen, Dichtungen und Kältemitteln verwenden, um Leistungs- und Emissionsstandards zu erfüllen. Luft- und Raumfahrt sowie Verteidigungssektoren verlangen nach Hochleistungs-, leichten und hitzebeständigen Materialien. Gesundheitswesen und Pharmazeutika wachsen aufgrund des zunehmenden Einsatzes von fluorierten Wirkstoffen. Die Landwirtschaft profitiert von fluorierten Agrochemikalien für langanhaltenden Pflanzenschutz. Kühlung und Klimatisierung sehen eine starke Ersatznachfrage nach Kältemitteln mit niedrigem GWP. Energieanwendungen expandieren mit PVDF in Batterien und Brennstoffzellen. Industrielle Chemikalien und Nischenanwendungen übernehmen weiterhin fluorierte Verbindungen für Leistungsverbesserungen.
Wichtige Wachstumstreiber des Marktes für fluorierte Verbindungen
Wachsende Nachfrage aus der Elektronik- und Halbleiterindustrie
Die Elektronik- und Halbleitersektoren treiben eine erhebliche Nachfrage nach fluorierten Verbindungen an, da diese eine hohe thermische Stabilität, dielektrische Festigkeit und chemische Beständigkeit aufweisen. Materialien wie Fluorpolymere sind unerlässlich für die Isolierung in Hochgeschwindigkeitskabeln, die Halbleiterätzung und Komponenten von Lithium-Ionen-Batterien. Mit dem Wachstum der 5G-Infrastruktur, Elektrofahrzeuge und fortschrittliches Computing benötigen diese Industrien zunehmend ausgefeilte fluorierte Materialien, um Leistung und Sicherheit zu gewährleisten. PVDF wird beispielsweise häufig in Batteriebindern und -separatoren verwendet, insbesondere in Energiespeichersystemen. Der Bedarf an miniaturisierten, leistungsstarken elektronischen Geräten unterstützt weiterhin den Verbrauch von fluorierten Lösungsmitteln und Spezialchemikalien. Der Aufstieg von KI-Chips, IoT-Geräten und EV-Batterien sichert die langfristige Nachfrage aus diesem Bereich. Regionale Expansionen der Elektronikfertigung in Ostasien und Nordamerika verstärken ebenfalls die nachhaltigen Beschaffungszyklen und festigen dieses Segment als wichtigen Wachstumspfeiler.
- Zum Beispiel machte PVDF im Jahr 2022 16,21 % des gesamten globalen Fluorpolymerverbrauchs über alle Subharztypen aus, wobei der Elektro- und Elektroniksektor als größtes einzelnes Anwendungssegment diente.
Steigender Einsatz in Pharmazeutika und Agrochemikalien
Die Pharma- und Agrochemieindustrie setzt zunehmend fluorierte Verbindungen ein, da diese die Bioverfügbarkeit, Stabilität und Wirksamkeit von Molekülen verbessern können. In der Pharmaindustrie machen fluorierte aktive pharmazeutische Wirkstoffe (APIs) einen wachsenden Anteil der Neuzulassungen von Medikamenten aus, insbesondere in der Onkologie, bei antiviralen Mitteln und CNS-Behandlungen. Die Anwesenheit von Fluor in Arzneimolekülen verbessert oft die metabolische Stabilität und die Rezeptorbindung, was die Nachfrage nach fluorierten Zwischenprodukten antreibt. In der Agrochemie bieten fluorierte Pestizide und Herbizide eine längere Feldpersistenz und verbesserte Wirksamkeit bei geringeren Dosierungen. Dies ist entscheidend in Regionen, die mit Arbeitskräftemangel und klimabedingten Herausforderungen im Pflanzenschutz konfrontiert sind. Steigende F&E-Investitionen, Patentabläufe und die wachsende globale Nahrungsmittelnachfrage tragen zu einem stetigen Wachstum in diesen Anwendungen bei. Die regulatorische Akzeptanz von fluorierten Molekülen mit nachgewiesenen Umweltprofilen fördert die Anwendung in beiden Bereichen weiter.
- Zum Beispiel enthalten etwa 30 % der agrochemischen Verbindungen Fluor, was eine starke Akzeptanz in der Pflanzenschutzchemie widerspiegelt.
Übergang zu Kältemitteln mit niedrigem GWP und grünen Alternativen
Umweltvorschriften, die auf Substanzen mit hohem Treibhauspotenzial (GWP) abzielen, beschleunigen die Einführung von fluorierten Kältemitteln der nächsten Generation wie HFOs und Mischungen mit niedrigem GWP. Da traditionelle HFKW im Rahmen des Kigali-Abkommens und nationaler Richtlinien heruntergefahren werden, verlagert sich die Nachfrage hin zu nachhaltigen Alternativen, die die Leistung beibehalten und gleichzeitig die Klimaauswirkungen reduzieren. Die HVAC- und Kältetechniksektoren, insbesondere in der kommerziellen Kühlung, der Automobilklimaanlage und der Kühlkettenlogistik, wechseln zu diesen umweltfreundlicheren Optionen. Fluorierte Kältemittel wie R-1234yf und R-32 gewinnen an Bedeutung aufgrund ihres Gleichgewichts zwischen Energieeffizienz und geringer Umweltbelastung. Gerätehersteller entwerfen Systeme neu, um diese neuen Flüssigkeiten zu unterstützen, was eine langfristige Nachfrage schafft. Die Nachrüstung bestehender Infrastrukturen in entwickelten Regionen und die Installation neuer Einheiten in aufstrebenden Märkten treiben die Ersatzzyklen an und positionieren Kältemittel mit niedrigem GWP als wichtigen Wachstumstreiber.
Wichtige Trends und Chancen auf dem Markt für fluorierte Verbindungen
Integration von fluorierten Verbindungen in EV-Batterietechnologien
Die Revolution der Elektrofahrzeuge weckt großes Interesse an fluorierten Materialien, insbesondere in der Lithium-Ionen-Batterietechnologie. PVDF wird häufig als Bindemittel in Kathoden verwendet, während fluorierte Elektrolyte die thermische und elektrochemische Stabilität verbessern. Diese Eigenschaften sind entscheidend für die Erhöhung der Batterielebensdauer, Sicherheit und Energiedichte. Da die Produktion von Elektrofahrzeugen weltweit, insbesondere in China, Europa und den USA, zunimmt, wächst der Bedarf an leistungsstarken fluorierten Verbindungen parallel dazu. Startups und große OEMs investieren in die nächste Generation von Batterien wie Festkörper- und Silizium-Anoden-Technologien, bei denen fluorierte Verbindungen ebenfalls eine Schlüsselrolle spielen. Partnerschaften in der Lieferkette und die Vorwärtsintegration von Chemieunternehmen in Batteriematerialien signalisieren starke zukünftige Chancen. Dieser Trend steht im Einklang mit den breiteren Zielen der Dekarbonisierung und sauberen Mobilität, was fluorierte Materialien in Batteriequalität zu einem Wachstumsbereich mit hohem Potenzial macht.
- Zum Beispiel ist Polyvinylidenfluorid (PVDF) das Standard-Bindematerial in Verbundelektroden für Lithium-Ionen-Batterien und bietet chemische Stabilität über Standardspannungsbereiche in EV-Batteriezellen.
Wachsendes Interesse an Hochleistungsbeschichtungen und -folien
Fluorierte Verbindungen werden zunehmend in Spezialbeschichtungen und -folien eingesetzt, da sie hydrophobe, oleophobe, UV-beständige und korrosionsbeständige Eigenschaften besitzen. Diese Beschichtungen gewinnen in Branchen wie Luft- und Raumfahrt, Automobil, Bauwesen und Elektronik an Bedeutung, wo der Materialschutz entscheidend ist. Fluorpolymerbasierte Beschichtungen verlängern die Produktlebensdauer, reduzieren den Wartungsaufwand und funktionieren unter extremen Bedingungen. Steigende Investitionen in Infrastruktur, Industriemaschinen und erneuerbare Energieanlagen steigern die Nachfrage nach solchen Hochleistungsbeschichtungen. In der Elektronik unterstützen fluorierte Folien Schutzschichten für flexible Displays und Solarmodule. Darüber hinaus unterstreichen architektonische Anwendungen wie ETFE-Membranen für Stadien und großspannige Strukturen die Designflexibilität und Haltbarkeit. Innovationen in wasserbasierten, lösungsmittelfreien und VOC-armen Formulierungen eröffnen neue wachstumsfördernde Wege, die den Vorschriften entsprechen, insbesondere in Europa und Nordamerika.
Wichtige Herausforderungen auf dem Markt für fluorierte Verbindungen
Umwelt- und regulatorischer Druck auf persistente fluorierte Chemikalien
Persistente fluorierte Verbindungen, insbesondere per- und polyfluorierte Alkylsubstanzen (PFAS), stehen aufgrund ihrer Umweltpersistenz, Bioakkumulation und potenziellen Gesundheitsrisiken unter zunehmender Beobachtung. Regulierungsbehörden in Europa, Nordamerika und Teilen Asiens verschärfen die Kontrollen über die Produktion, Verwendung und Entsorgung von PFAS. Das vorgeschlagene PFAS-Verbot der EU im Rahmen von REACH könnte die Anwendungen von langkettigen fluorierten Produkten erheblich einschränken. Diese Beschränkungen setzen Hersteller unter Druck, Produkte umzuformulieren und sicherere Alternativen zu entwickeln, was die F&E- und Compliance-Kosten erhöht. Klagen, Reinigungshaftungen und öffentliche Bewusstseinskampagnen prägen zudem die Unternehmensentscheidungen. Unternehmen müssen proaktiv in ungiftige oder kurzkettige Alternativen investieren und gleichzeitig die Leistungsparität sicherstellen. Diese Herausforderung erfordert schnelle Innovation und Anpassungsfähigkeit entlang der Lieferkette für fluorierte Chemikalien.
Hohe Herstellungskosten und komplexe Syntheseprozesse
Die Produktion von fluorierten Verbindungen umfasst komplexe Syntheserouten, hohen Energieverbrauch und die Verwendung gefährlicher Rohstoffe wie elementares Fluor oder HF. Elektrochemische Fluorierung und direkte Fluorierung erfordern spezialisierte Infrastruktur und strenge Sicherheitsprotokolle, was die Kapital- und Betriebskosten erhöht. Die Skalierung der Produktion bei gleichzeitiger Aufrechterhaltung von Reinheit und Sicherheit bleibt eine anhaltende Herausforderung. Der begrenzte Zugang zu Fluor-Rohstoffen, insbesondere außerhalb der großen Produzenten wie China und den USA, beeinträchtigt die Stabilität der Versorgung. Diese Faktoren behindern den Eintritt kleinerer Akteure und schränken die Erweiterung neuer Kapazitäten ein. Mit steigendem Bedarf könnten Preisschwankungen und Rohstoffbeschränkungen die Gewinnmargen beeinträchtigen, insbesondere für nachgelagerte Nutzer wie Beschichtungs-, Elektronik- und Pharmaunternehmen, die kosteneffiziente und dennoch leistungsstarke Materialien suchen.
Regionale Analyse
Nordamerika
Nordamerika hält einen bedeutenden Anteil am Markt für fluorierte Verbindungen und macht 2024 etwa 28 % aus. Die USA führen den regionalen Verbrauch an, angetrieben durch eine starke Nachfrage aus den Bereichen Elektronik, Pharmazie, Luft- und Raumfahrt sowie Kältemittel. Die Präsenz großer Chemieproduzenten und Technologieinnovatoren unterstützt die Materialentwicklung in verschiedenen Anwendungen. Regulierungsrahmen wie SNAP in den USA fördern Kältemittel mit niedrigem GWP und umweltfreundliche Fluorpolymere. Die Ausgaben für pharmazeutische F&E beschleunigen die Nachfrage nach fluorierten APIs weiter. Der wachsende Sektor der Elektrofahrzeuge steigert den Verbrauch von batterietauglichen Fluorpolymeren wie PVDF. Kanada trägt durch den Einsatz in der Agrochemie und in der Halbleiterverpackung bei, wenn auch in kleinerem Maßstab.
Europa
Europa repräsentiert etwa 24 % des globalen Marktes für fluorierte Verbindungen, wobei Deutschland, Frankreich und das Vereinigte Königreich als Hauptbeitragszahler gelten. Die Region wird stark durch die Nachfrage aus den Bereichen Automobil, Luft- und Raumfahrt sowie industrielle Beschichtungen getrieben. Strenge Umweltvorschriften, insbesondere in Bezug auf PFAS und Kältemittel mit hohem GWP, verändern die Produktpräferenzen. Es gibt eine zunehmende Akzeptanz von fluorierten Spezialchemikalien in Hochleistungsbeschichtungen und Batterieanwendungen. Die Energieübergangs- und Klimaneutralitätsziele der EU unterstützen weiter die Nachfrage nach effizienten, emissionsarmen Kältemitteln und Energiespeichermaterialien. Lokale Innovationen und Nachhaltigkeitsverpflichtungen schaffen starken Schwung für sicherere fluorierte Alternativen mit reduzierter Umweltbelastung.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für fluorierte Verbindungen mit einem Anteil von über 36 % im Jahr 2024, angeführt von China, Japan, Südkorea und Indien. Rasche Industrialisierung, Expansion in der Elektronikfertigung und steigende EV-Produktion untermauern die Nachfrage in mehreren Teilsegmenten. China dient als bedeutendes Fertigungszentrum für Fluorpolymere, fluorierte Kältemittel und Agrochemikalien. Japan und Südkorea führen in der fortschrittlichen Elektronik und Halbleitermaterialien, was den Einsatz hochreiner fluorierter Chemikalien vorantreibt. Indien verzeichnet einen steigenden Verbrauch in den Bereichen Pharmazie und Pflanzenschutz. Regionales Infrastrukturwachstum und starke Binnenmärkte unterstützen ein nachhaltiges Mengenwachstum. Die staatliche Unterstützung für saubere Energie und E-Mobilität stärkt ebenfalls die regionale Akzeptanz.
Lateinamerika
Lateinamerika hält einen bescheidenen Anteil von etwa 6% am globalen Markt für fluorierte Verbindungen. Brasilien und Mexiko führen die Nachfrage an, insbesondere in den Bereichen Agrochemikalien, Automobil und industrielle Kühlung. Fluorierte Agrochemikalien sind entscheidend für die Unterstützung der großflächigen Pflanzenproduktion in den landwirtschaftlichen Volkswirtschaften der Region. Die Einführung von Klimaanlagen in städtischen Gebieten unterstützt die Nutzung von Kältemitteln, obwohl regulatorische Verschiebungen hin zu Alternativen mit niedrigem GWP noch in den Anfängen stehen. Auch der Pharmasektor trägt bei, mit wachsender Nachfrage nach fluorierten Zwischenprodukten in der Produktion von Generika. Das Marktwachstum ist moderat, wird jedoch durch den allmählichen industriellen Ausbau und den Import von spezialisierten fluorierten Produkten unterstützt.
Mittlerer Osten & Afrika (MEA)
Der Mittlere Osten & Afrika machen etwa 6% des globalen Marktes für fluorierte Verbindungen aus. Die GCC-Länder treiben die Nachfrage in der industriellen Verarbeitung, HVAC und Infrastruktur-Beschichtungen an. Die VAE und Saudi-Arabien verwenden fluorierte Kältemittel für Klimaanlagen in Wohn- und Geschäftsgebäuden. Südafrika trägt durch bergbaubezogene industrielle Prozesse und Pharmazeutika bei. Begrenzte lokale Produktionskapazitäten schränken jedoch die Lieferketten ein und erhöhen die Abhängigkeit von Importen. Das Wachstum bleibt stabil, da Regierungen in Industriegebiete, Gesundheitswesen und Umweltfreundlichkeit investieren. Die steigende Einführung von fluorierten Verbindungen in Solarenergie und wasserabweisenden Beschichtungen bietet aufstrebende Chancen in diesem sich entwickelnden regionalen Markt.
Segmentierungen des Marktes für fluorierte Verbindungen:
Nach Produkttyp
- Fluorpolymere
- PTFE (Polytetrafluorethylen)
- PVDF (Polyvinylidenfluorid)
- FEP (Fluorethylenpropylen)
- ETFE (Ethylen-Tetrafluorethylen)
- Andere
- Fluortenside
- Fluorierte Kältemittel (HFKW, HFO, Mischungen)
- Fluorierte Spezialchemikalien
- Fluorierte Lösungsmittel
- Fluorierte Monomere & Zwischenprodukte
- Fluorierte Pharmazeutika & APIs
- Fluorierte Agrochemikalien
- Andere
Nach Herstellungsverfahren
- Elektrochemische Fluorierung (ECF)
- Direktfluorierung
- Polymerisation & Compoundierung
- Andere
Nach Anwendung
- Automobil & Transport
- Elektro & Elektronik (Halbleiter, Batterien, Beschichtungen)
- Luft- & Raumfahrt
- Industrielle Verarbeitung & Chemikalien
- Gesundheitswesen & Pharmazeutika
- Landwirtschaft (Pflanzenschutz)
- Kühlung & Klimatisierung
- Energie (Brennstoffzellen, Solar, Batterien)
- Andere
Nach Endverbraucher
- Chemie- & Materialhersteller
- Automobil-OEMs
- Elektronik- & Halbleiterunternehmen
- Luft- & Raumfahrtunternehmen
- Pharmazeutische & Biotech-Unternehmen
- Agrochemikalienhersteller
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Konkurrenzlandschaft
Die Konkurrenzlandschaft des Marktes für fluorierte Verbindungen ist konsolidiert, wobei sich die Hauptakteure auf Produktinnovation, regulatorische Compliance und Kapazitätserweiterung konzentrieren, um ihre globale Präsenz zu stärken. Unternehmen wie 3M, Chemours, Daikin und Solvay führen den Markt mit breiten Portfolios an, die Fluorpolymere, Kältemittel und Spezialfluorchemikalien umfassen. Asiatische Firmen wie Dongyue Group, Shanghai 3F und Gujarat Fluorochemicals expandieren schnell, bieten kostengünstige Lösungen an und erhöhen ihre Exporte. Strategische Kooperationen, Fusionen und vertikale Integration sind üblich, insbesondere in den Bereichen Batterie, Pharmazie und Elektronik. Regulatorischer Druck auf PFAS und Materialien mit hohem GWP veranlasst Unternehmen, nachhaltige Alternativen zu entwickeln und in F&E für die nächste Generation fluorierter Produkte zu investieren. Marktführer priorisieren Partnerschaften mit OEMs in Elektronik, Gesundheitswesen und Automobil, um langfristige Verträge zu sichern. Regionale Diversifizierung, Rückwärtsintegration und starke technische Expertise bleiben entscheidende Wettbewerbsvorteile, da Unternehmen versuchen, Kosten, Leistung und Umweltverträglichkeit in einer stark regulierten und leistungsorientierten Branche auszubalancieren.
Analyse der Hauptakteure
- 3M Company
- AGC Inc.
- Arkema S.A.
- Asahi Glass Co. (AGC Chemicals)
- BASF SE (Fluor-Zwischenprodukte)
- Chemours Company
- Daikin Industries Ltd.
- Dongyue Group
- Gujarat Fluorochemicals Ltd. (InoxGFL Group)
- Halocarbon Products Corporation
- Honeywell International Inc.
- Navin Fluorine International Ltd.
- Pelchem SOC Ltd.
- Shanghai 3F New Materials Co., Ltd.
- Sinochem Lantian Co. Ltd.
- Solvay S.A.
Jüngste Entwicklungen
- Im September 2025 haben Dr. Ryi Shin-kun und sein Forschungsteam der CCS-Forschungsabteilung am Korea Institute of Energy Research (Präsident Yi, Chang-Keun, im Folgenden als KIER bezeichnet) einen neuen Katalysator entwickelt, der in der Lage ist, Treibhausgase, die bei der Herstellung von Halbleitern und Displays entstehen, auch bei niedrigen Temperaturen stabil zu zersetzen. Die Vorzeigeindustrien der Republik Korea, Halbleiter und Displays, werden voraussichtlich weiter wachsen, da die Bedeutung von KI und virtueller Realität zunimmt. Bei der Produktion von Halbleitern und Displays werden jedoch Gase wie Kohlenstofftetrafluorid (CF₄) und Hexafluorethan (C₂F₆) freigesetzt, die eine mehr als 5.000-mal stärkere Treibhauswirkung als Kohlendioxid haben und negative Auswirkungen auf die Umwelt haben.
- Im November 2024 brachte Syensqo das innovative Fluor-Ionomer Aquivion® N+ 125D auf den Markt, die erste Sorte der Aquivion® N+ Serie von Syensqo für Wasserstoffanwendungen mit umweltfreundlicher Technologie. Die neue Sorte ist weltweit kommerziell erhältlich und für den Einsatz in ausgewählten wasserstoffbezogenen Anwendungen vorgesehen.
- Im August 2024 entwickelte AGC Inc. einen neuen, tensidfreien Herstellungsprozess für Fluorpolymere, um eine stabile, nachhaltige Versorgung mit diesen essenziellen Materialien für den Fortschritt in kohlenstoffneutralen und digitalen Technologien sicherzustellen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Herstellungsverfahren, Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Fluorpolymeren wird aufgrund des steigenden Einsatzes in EV-Batterien und Elektronik wachsen.
- Kältemittel mit niedrigem GWP werden sich weiter verbreiten, da die Vorschriften auf globalen Märkten verschärft werden.
- Der asiatisch-pazifische Raum wird weiterhin den Marktanteil anführen, angetrieben durch Wachstum in der Fertigung und im Export.
- Die pharmazeutischen und agrochemischen Sektoren werden den Einsatz von fluorierten Zwischenprodukten und Wirkstoffen ausweiten.
- Unternehmen werden ihre Investitionen in Forschung und Entwicklung erhöhen, um PFAS-freie und umweltfreundliche Alternativen zu entwickeln.
- Hochleistungsbeschichtungen und -folien werden in Bauwesen, Luft- und Raumfahrt sowie Solar-Anwendungen an Bedeutung gewinnen.
- Das Wachstum der Halbleiter- und 5G-Infrastruktur wird die Nachfrage nach fluorierten Spezialchemikalien unterstützen.
- Strategische Kooperationen werden zunehmen, da Unternehmen vertikale Integration und regionale Diversifizierung anstreben.
- Energiespeichertechnologien werden den Verbrauch von PVDF und fluorierten Bindemitteln antreiben.
- Regulatorische Prüfungen werden die Produktportfolios umgestalten und Innovationen in nachhaltigen Fluorierungsmethoden vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für fluorierte Verbindungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fluorierte Verbindungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für fluorierte Verbindungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für fluorierte Verbindungen antreiben?
Wer sind die führenden Unternehmen im Markt für fluorierte Verbindungen?
Welche Region hatte 2024 den größten Anteil am Markt für fluorierte Verbindungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für fluorierte Verbindungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für fluorierte Verbindungen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 23,053 million → forecast year: USD 32,433.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für fluorierte Verbindungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für fluorierte Verbindungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für fluorierte Verbindungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für fluorierte Verbindungen Market Drivers
- 3.3 Markt für fluorierte Verbindungen Market Restraints & Challenges
- 3.4 Markt für fluorierte Verbindungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für fluorierte Verbindungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für fluorierte Verbindungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für fluorierte Verbindungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für fluorierte Verbindungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für fluorierte Verbindungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für fluorierte Verbindungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für fluorierte Verbindungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für fluorierte Verbindungen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für fluorierte Verbindungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für fluorierte Verbindungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für fluorierte Verbindungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für fluorierte Verbindungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für fluorierte Verbindungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für fluorierte Verbindungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für fluorierte Verbindungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für fluorierte Verbindungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für fluorierte Verbindungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für fluorierte Verbindungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für fluorierte Verbindungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
