
Marktübersicht für Flüssig aufgetragene Schalldämpfungsbeschichtungen:
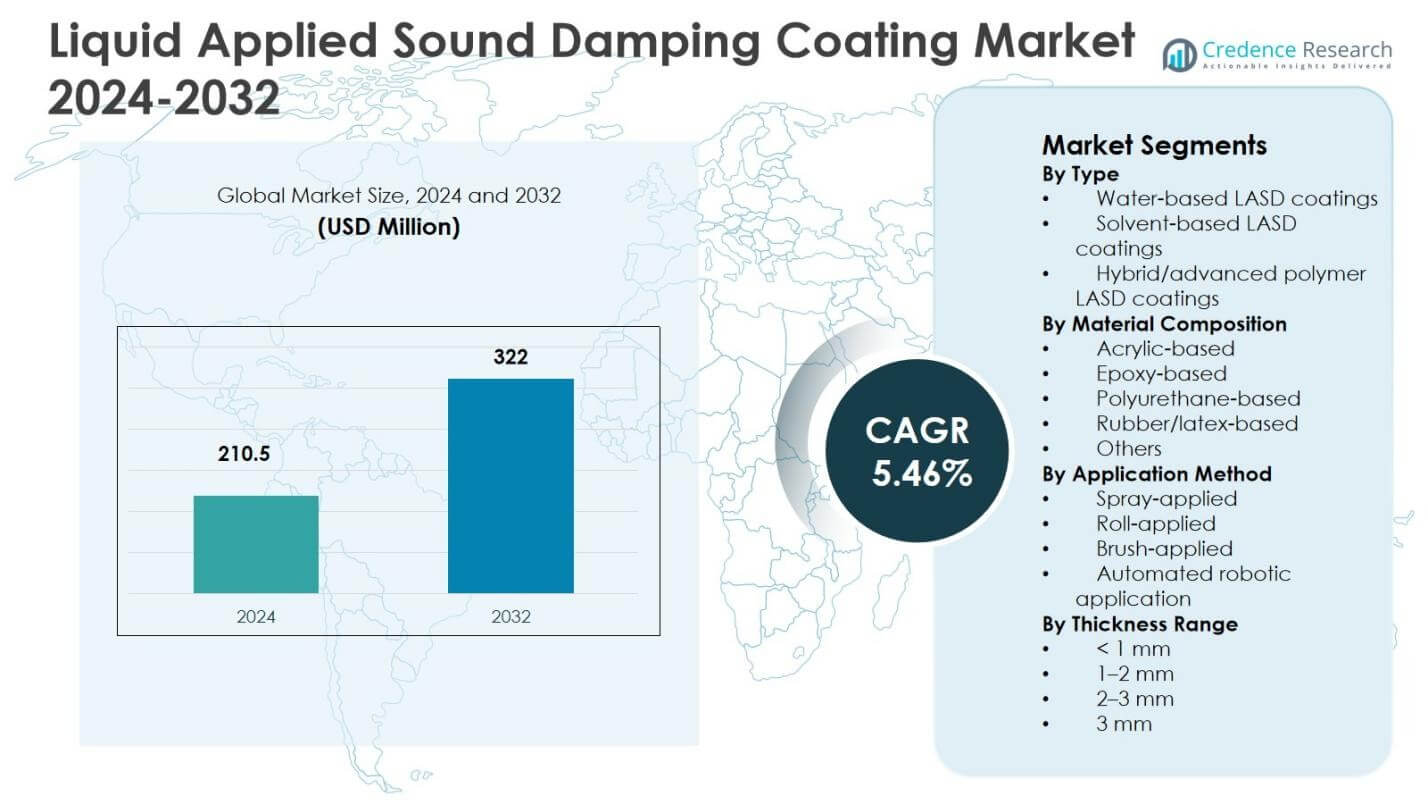
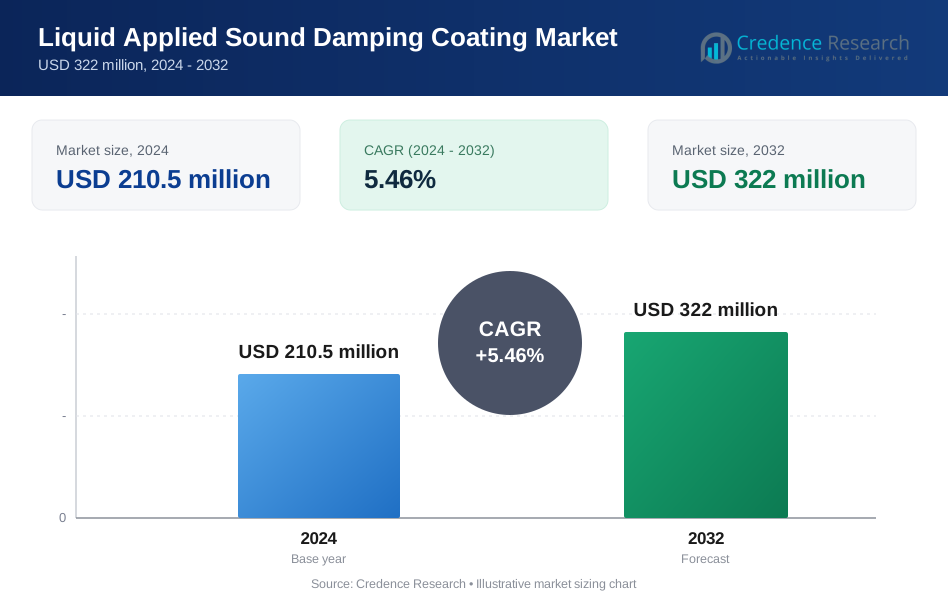
Die Marktgröße für Flüssig aufgetragene Schalldämpfungsbeschichtungen wurde im Jahr 2024 auf 210,5 Millionen USD geschätzt und wird voraussichtlich bis 2032 322 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,46 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Flüssig aufgetragene Schalldämpfungsbeschichtungen 2024 | 210,5 Millionen USD |
| Markt, CAGR für Flüssig aufgetragene Schalldämpfungsbeschichtungen | 5,46% |
| Marktgröße für Flüssig aufgetragene Schalldämpfungsbeschichtungen 2032 | 322 Millionen USD |
Markteinblicke für Flüssig aufgetragene Schalldämpfungsbeschichtungen
- Das Marktwachstum wird durch strengere NVH-Vorschriften im Automobilbereich, die Durchdringung von Elektrofahrzeugen und die Nachfrage nach leichten, leistungsstarken Lärmschutzlösungen unterstützt, wobei wasserbasierte LASD-Beschichtungen im Jahr 2024 mit einem Segmentanteil von 48,6 % führend sind aufgrund der Einhaltung von VOC-Vorgaben und der einfachen Anwendung.
- Laufende Trends umfassen eine Verschiebung hin zu umweltfreundlichen Formulierungen und eine verstärkte Nutzung automatisierter und robotergestützter Anwendungssysteme, während führende Akteure sich auf fortschrittliche Polymertechnologien, Haltbarkeitsverbesserung und OEM-ausgerichtete Lösungen in Endverbrauchsindustrien konzentrieren.
- Die Marktexpansion steht vor Herausforderungen durch die Volatilität der Rohstoffpreise und Schwierigkeiten bei der Aufrechterhaltung einer konsistenten Leistung über mehrere Substrate hinweg, insbesondere in kostenempfindlichen Bau- und Schwerindustriesegmenten.
- Regional führte Asien-Pazifik im Jahr 2024 mit einem Anteil von 34,6 %, gefolgt von Nordamerika mit 31,8 % und Europa mit 27,4 %, unterstützt durch starke Automobilproduktion, Infrastrukturinvestitionen und strenge Umweltstandards.
Segmentierungsanalyse des Marktes für Flüssig aufgetragene Schalldämpfungsbeschichtungen:
Nach Typ:
Im Markt für Flüssig aufgetragene Schalldämpfungsbeschichtungen haben sich wasserbasierte LASD-Beschichtungen als dominanter Typ herausgestellt, mit einem Marktanteil von 48,6 % im Jahr 2024, angetrieben durch strenge VOC-Vorschriften, geruchsarme Profile und starke Akzeptanz in Automobilinnenräumen und Bauakustik. OEMs bevorzugen zunehmend wasserbasierte Systeme aufgrund der einfachen Anwendung, der Einhaltung von Arbeitssicherheitsvorschriften und der Kompatibilität mit leichten Substraten. Lösungsmittelbasierte Beschichtungen hielten einen Anteil von 31,4 %, unterstützt durch überlegene Haftung in Schwerlastanwendungen, während hybride/fortschrittliche Polymer-LASD-Beschichtungen 20,0 % eroberten, angetrieben durch die Nachfrage nach verbesserter Dämpfungseffizienz, thermischer Stabilität und langfristiger Haltbarkeit.
- Zum Beispiel ermöglichen Dows ACOUSTICRYL-Acrylbinder für LASD eine bis zu 30% höhere Dämpfungsleistung als traditionelle LASD-Binder, was es Automobilherstellern ermöglicht, entweder die Kabine weiter zu beruhigen oder die Beschichtungsmasse für eine bessere Kraftstoffeffizienz zu reduzieren.
Nach Materialzusammensetzung:
Acrylbasierte Beschichtungen führten den Markt für flüssig aufgetragene Schallschutzbeschichtungen nach Materialzusammensetzung an und sicherten sich 2024 einen Marktanteil von 36,9%, unterstützt durch ausgewogene Leistung, Kosteneffizienz und breite Substratkompatibilität. Acrylsysteme werden aufgrund ihrer schnellen Aushärtung und gleichbleibenden Dämpfungseigenschaften häufig in Automobilkarosserieteilen und Haushaltsgeräten eingesetzt. Polyurethanbasierte Beschichtungen folgten mit einem Anteil von 27,8%, angetrieben durch hohe Elastizität und Vibrationsabsorption in Industriemaschinen. Gummi-/Latexbeschichtungen machten 18,5% aus, bevorzugt zur Reduzierung von Aufprallgeräuschen, während epoxidbasierte Materialien 12,1% hielten, unterstützt durch strukturelle Festigkeit und Korrosionsbeständigkeit.
- Zum Beispiel unterstützen BASFs wässrige LASD-Lösungen mit Acronal® 4053 X und NX 4569 Cadillac bei der schnellen Anwendung von Dämpfungen für Automobilteile und ersetzen zeitaufwändige, gestanzte Pads.
Nach Anwendungsverfahren:
Sprühbeschichtungen dominierten den Markt für flüssig aufgetragene Schallschutzbeschichtungen nach Anwendungsverfahren und repräsentierten 2024 einen Marktanteil von 54,2%, angetrieben durch gleichmäßige Dickenkontrolle, hohen Produktionsdurchsatz und Eignung für komplexe Geometrien. Automobil-OEMs und industrielle Hersteller verlassen sich auf Sprühsysteme, um eine konsistente akustische Leistung im großen Maßstab sicherzustellen. Automatisierte robotergestützte Anwendungen folgten mit einem Anteil von 23,6%, unterstützt durch präzise Beschichtung, reduzierten Materialabfall und Integration in intelligente Fertigungslinien. Rollbeschichtungsverfahren machten 14,7% aus, hauptsächlich im Bauwesen, während Pinselbeschichtungen 7,5% hielten und kleine und Wartungsanwendungen bedienten.
Wichtige Wachstumstreiber
Steigende NVH-Vorschriften und Leichtbauinitiativen im Automobilbereich
Der Markt für flüssig aufgetragene Schallschutzbeschichtungen wird stark von verschärften Lärm-, Vibrations- und Rauheitsvorschriften im Automobilsektor angetrieben. Fahrzeughersteller verlassen sich zunehmend auf flüssig aufgetragene Dämpfungsbeschichtungen, um das Kabinengeräusch zu reduzieren und gleichzeitig leichte Fahrzeugkonstruktionen zu unterstützen. Diese Beschichtungen ermöglichen eine präzise Anwendung auf Karosserieteilen, Radkästen und Bodenbaugruppen, ohne übermäßiges Gewicht hinzuzufügen, was OEMs hilft, Kraftstoffeffizienz- und Emissionsziele zu erreichen. Das schnelle Wachstum von Elektrofahrzeugen beschleunigt die Nachfrage weiter, da die reduzierte Antriebsgeräuschkulisse den Bedarf an fortschrittlichen Vibrations- und Straßenlärmkontrolllösungen erhöht.
- Zum Beispiel nutzte Fiat Chrysler Henkel's Teroson AL7154, ein sprühbares wasserbasiertes LASD, an Karosserieteilen, um die Schalldämmung zu verbessern. Das Produkt ermöglicht eine präzise Abdeckung auf vertikalen Flächen mit einer Dicke von 3 mm ohne Durchhängen und spart im Vergleich zu Bitumenplatten bis zu 2 kg pro Fahrzeug.
Erweiterung von Bau- und Infrastrukturaktivitäten
Das Wachstum im Wohn-, Gewerbe- und öffentlichen Infrastrukturbau unterstützt den Markt für flüssig aufgetragene Schalldämmungsbeschichtungen erheblich. Die zunehmende Urbanisierung und Investitionen in intelligente Gebäude erhöhen die Nachfrage nach effektiver akustischer Isolierung in Wänden, Decken, HLK-Systemen und Böden. Flüssig aufgetragene Beschichtungen bieten Flexibilität für komplexe Oberflächen und Nachrüstprojekte und entsprechen den Standards für umweltfreundliches Bauen und Innenraumluftqualität. Ihre Haltbarkeit und nahtlose Anwendung machen sie zunehmend bevorzugt in Gesundheitseinrichtungen, Büros und Wohnanlagen mit hoher Dichte.
- Zum Beispiel werden BASF-Polymerdispersionen für flüssig aufgetragene Schalldämpfung (LASD) in Bürogebäuden und Hotels an Wänden, Decken und Böden verwendet, um die Geräuschübertragung ohne sperrige Isolierung zu reduzieren.
Steigende Anforderungen an die industrielle Lärmkontrolle
Die Anforderungen an die industrielle Lärmminderung treiben weiterhin die Einführung von flüssig aufgetragenen Schalldämpfungsbeschichtungen in Produktionsstätten voran. Schweres Gerät, Generatoren, Kompressoren und Gehäuse erzeugen hohe Vibrationspegel, die dauerhafte und langlebige Dämpfungslösungen erfordern. Diese Beschichtungen bieten starke Haftung, Widerstandsfähigkeit gegen Hitze und Chemikalien sowie eine verlängerte Lebensdauer in rauen Umgebungen. Die Expansion der industriellen Automatisierung und Produktionskapazität in aufstrebenden Volkswirtschaften stärkt die Nachfrage nach effektiven Lösungen zur Lärmkontrolle am Arbeitsplatz weiter.
Wichtige Trends & Chancen
Trend zu umweltfreundlichen und VOC-armen Formulierungen
Ein prominenter Trend im Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen ist der Wandel hin zu umweltfreundlichen, VOC-armen und wasserbasierten Formulierungen. Regulierungsdruck und Nachhaltigkeitsverpflichtungen ermutigen Hersteller, lösungsmittelbasierte Systeme zu ersetzen, ohne die akustische Leistung zu beeinträchtigen. Dieser Übergang schafft Möglichkeiten für Innovationen in biobasierten Polymeren, recycelbaren Materialien und Hybridformulierungen. Unternehmen, die in die Entwicklung grüner Produkte investieren, gewinnen eine stärkere Positionierung, insbesondere in den Bereichen Automobil, Bauwesen und Haushaltsgeräte.
- Zum Beispiel bietet Mallard Creek Polymers Rovene 6032 und Rovene 6033, rein acrylische Latexprodukte, die für VOC-arme flüssig aufgetragene Schalldämpfungsbeschichtungen auf Metallplatten in Automobilen, Geräten und HLK-Kanälen entwickelt wurden.
Integration mit automatisierten und robotergestützten Anwendungstechnologien
Die zunehmende Integration von automatisierten und robotergestützten Anwendungssystemen bietet erhebliche Chancen für die Marktexpansion. Hersteller integrieren zunehmend flüssige Schalldämpfungsbeschichtungen in automatisierte Produktionslinien, um eine gleichmäßige Dicke zu erreichen, Materialverschwendung zu reduzieren und die Prozesseffizienz zu verbessern. Dieser Trend steht im Einklang mit der Einführung von Industrie 4.0 und Initiativen für intelligente Fabriken, insbesondere in der Automobil- und Industrieproduktion. Für das robotergestützte Sprühen optimierte Formulierungen unterstützen einen höheren Durchsatz und eine gleichmäßige akustische Leistung, was eine Premium-Produktdifferenzierung ermöglicht.
- Zum Beispiel bietet ABB automatisierte LASD-Lösungen an, die wasserbasierte Dämpfungsmaterialien über Roboter in der Automobilproduktion auftragen und damit manuelle Schalldämmmatten ersetzen, um VOC-Emissionen zu reduzieren. Die Systeme gewährleisten eine präzise Anwendung auf Fahrzeugkarosseriebereichen, verbessern die Innenakustik und die Prozesskonsistenz.
Wichtige Herausforderungen
Leistungskonsistenz über mehrere Substrate hinweg
Die Sicherstellung einer konsistenten Dämpfungsleistung über verschiedene Substrate hinweg bleibt eine kritische Herausforderung im Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen. Unterschiede in den Oberflächeneigenschaften, Temperatureinwirkung und mechanischer Belastung beeinflussen die Haftung und langfristige Wirksamkeit. Hersteller müssen spezialisierte Formulierungen für Metalle, Kunststoffe, Verbundwerkstoffe und Beton entwickeln, was die Entwicklungszeit und -kosten erhöht. Inkonsistente Leistung kann die Akzeptanz in anspruchsvollen Anwendungen wie Automobilstrukturen und schweren Industrieanlagen einschränken.
Volatilität der Rohstoffpreise und Kostendruck
Schwankende Preise für wichtige Rohstoffe, einschließlich Polymere, Harze und Spezialadditive, stellen für Marktteilnehmer anhaltende Herausforderungen dar. Die Kostenvolatilität wirkt sich direkt auf die Herstellermargen und Preisstrategien aus, insbesondere in kostenempfindlichen Bau- und Industriesegmenten. Unternehmen müssen Leistung, regulatorische Konformität und Kosteneffizienz ausbalancieren, um wettbewerbsfähig zu bleiben. Kleinere Hersteller stehen unter größerem Druck aufgrund begrenzter Beschaffungsflexibilität und höherer Anfälligkeit für Rohstoffpreisschwankungen.
Regionale Analyse
Nordamerika
Nordamerika machte 31,8 % Marktanteil im Jahr 2024 im Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen aus, angetrieben durch starke Nachfrage aus den Bereichen Automobil, Bauwesen und Industriemaschinen. Strenge Lärmschutzvorschriften und hohe Akzeptanz von NVH-Reduktionstechnologien in Pkw und Elektrofahrzeugen unterstützen weiterhin das Marktwachstum. Die Region profitiert von fortschrittlichen Fertigungskapazitäten, weit verbreitetem Einsatz automatisierter Beschichtungssysteme und starker Präsenz von OEMs. Die Renovierung von Gewerbegebäuden und Investitionen in nachhaltiges Bauen tragen weiter zur Nachfrage nach leistungsstarken, VOC-armen Schalldämpfungsbeschichtungen bei.
Europa
Europa hielt 27,4 % Marktanteil im Jahr 2024, unterstützt durch strenge Umweltvorschriften und einen starken Fokus auf nachhaltige und emissionsarme Beschichtungstechnologien. Automobilproduktionszentren in Deutschland, Frankreich und Italien treiben die konstante Nachfrage nach flüssig aufgetragenen Schalldämpfungsbeschichtungen an, insbesondere in leichten und Elektrofahrzeugen. Auch der Bausektor trägt erheblich bei, aufgrund steigender akustischer Komfortstandards in Wohn- und Gewerbegebäuden. Der starke Fokus auf umweltfreundliche Formulierungen und fortschrittliche Polymertechnologien positioniert Europa als einen innovationsgetriebenen Schlüsselmarkt für Schalldämpfungslösungen.
Asien Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen mit einem Marktanteil von 34,6 % im Jahr 2024, angetrieben durch schnelle Industrialisierung, expandierende Automobilproduktion und großangelegte Infrastrukturentwicklung. Länder wie China, Japan, Indien und Südkorea treiben die Nachfrage durch hohe Fahrzeugproduktionsvolumina und zunehmende Investitionen in den städtischen Bau voran. Die steigende Akzeptanz von Elektrofahrzeugen und das wachsende Bewusstsein für Lärmschutz am Arbeitsplatz stärken das regionale Wachstum weiter. Kostengünstige Fertigung, expandierende OEM-Basis und zunehmende Verbreitung automatisierter Anwendungssysteme unterstützen die anhaltende Marktexpansion im asiatisch-pazifischen Raum.
Lateinamerika
Lateinamerika hatte einen Marktanteil von 3,8 % im Jahr 2024, unterstützt durch allmähliches Wachstum in der Automobilmontage, der Herstellung von Industrieausrüstungen und kommerziellen Bauaktivitäten. Länder wie Brasilien und Mexiko treiben die regionale Nachfrage aufgrund der expandierenden Fahrzeugproduktion und Infrastrukturinvestitionen voran. Die Akzeptanz von flüssig aufgetragenen Schalldämpfungsbeschichtungen bleibt moderat, verbessert sich jedoch weiterhin, da Hersteller den Fokus auf Lärmminderung am Arbeitsplatz und verbesserte Produktqualität legen. Zunehmende ausländische Investitionen und die schrittweise Umsetzung von Lärm- und Umweltvorschriften werden voraussichtlich die stetige Marktentwicklung unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt einen Marktanteil von 2,4 % im Jahr 2024, hauptsächlich getrieben durch Infrastrukturentwicklung, industrielle Expansion und kommerzielle Bauprojekte. Die Nachfrage nach flüssig aufgetragenen Schalldämpfungsbeschichtungen wird durch wachsende Investitionen in Verkehrsknotenpunkte, Geschäftsgebäude und Energieanlagen unterstützt. Die Akzeptanz bleibt im Vergleich zu anderen Regionen aufgrund der geringeren Durchdringung der Automobilproduktion begrenzt, aber das zunehmende Bewusstsein für akustischen Komfort und Arbeitssicherheit verbessert die Aufnahme. Laufende städtische Entwicklungs- und industrielle Diversifizierungsinitiativen werden voraussichtlich die regionale Nachfrage allmählich stärken.
Segmentierungen des Marktes für flüssig aufgetragene Schalldämpfungsbeschichtungen:
Nach Typ
- Wasserbasierte LASD-Beschichtungen
- Lösungsmittelbasierte LASD-Beschichtungen
- Hybrid/fortschrittliche Polymer-LASD-Beschichtungen
Nach Materialzusammensetzung
- Acrylbasiert
- Epoxidbasiert
- Polyurethanbasiert
- Gummi/Latexbasiert
- Andere
Nach Anwendungsverfahren
- Spritzen
- Rollen
- Pinseln
- Automatisierte robotergestützte Anwendung
Nach Dickenbereich
- < 1 mm
- 1–2 mm
- 2–3 mm
- 3 mm
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Flüssig aufgetragene Schalldämpfungsbeschichtungen umfasst wichtige Akteure wie Henkel AG & Co. KGaA, 3M Company, BASF SE, Dow Chemical Company, Sika AG, PPG Industries, Inc., RPM International Inc. und Covestro AG. Der Markt zeigt eine moderate Konzentration, wobei führende Akteure sich auf fortschrittliche Polymerformulierungen, Technologien mit niedrigem VOC-Gehalt und anwendungsspezifische Lösungen für die Automobil-, Bau- und Industrieausrüstungsbranche konzentrieren. Unternehmen betonen die Produktdifferenzierung durch verbesserte Dämpfungseffizienz, Haltbarkeit und Kompatibilität mit automatisierten und robotergestützten Anwendungssystemen. Strategische Initiativen umfassen Kapazitätserweiterungen, Partnerschaften mit OEMs und kontinuierliche Investitionen in F&E, um den sich entwickelnden Umweltvorschriften gerecht zu werden. Starke globale Vertriebsnetze und technische Unterstützungskapazitäten stärken die Wettbewerbsposition weiter, während regionale Akteure durch Kosteneffizienz und lokalisierte Lösungen konkurrieren, was den Wettbewerb in sowohl reifen als auch aufstrebenden Märkten intensiviert.
Analyse der Hauptakteure
- Dow Chemical Company
- Covestro AG
- RPM International Inc.
- 3M Company
- Sika AG
- Daubert Chemical Company
- BASF SE
- LORD Corporation
- Henkel AG und Co. KGaA
- PPG Industries, Inc.
Neueste Entwicklungen
- Im Jahr 2025 führte BASF eine umweltfreundliche Dämpfungsbeschichtung ein, die die Schallabsorption verbessern und gleichzeitig die Umweltbelastung reduzieren soll, was Produktinnovationen im Einklang mit Nachhaltigkeitszielen widerspiegelt.
- Im April 2024 erwarb Henkel spezielle Anbieter von Schutzbeschichtungs- und Dichtungslösungen, um seine Fähigkeiten in der Flüssigschalldämpfungsbeschichtung für MRO- und Infrastrukturanwendungen auszubauen.
- Im September 2023 führte BASF Biomasse-Balance-Kunststoffadditive wie Irganox 1010 BMBcertTM für nachhaltige LASD-Formulierungen ein, zertifiziert von TUV Nord ISCC PLUS.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Materialzusammensetzung, Anwendungsverfahren, Dickenbereich und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen wird von der steigenden Nachfrage nach Lärm- und Vibrationsreduzierung in den Bereichen Automobil, Bauwesen und Industrie profitieren.
- Die wachsende Produktion von Elektrofahrzeugen wird die höhere Akzeptanz fortschrittlicher Schalldämpfungslösungen zur Bekämpfung von Straßen- und Strukturgeräuschen vorantreiben.
- Der Ausbau von intelligenten Gebäuden und städtischer Infrastruktur wird die anhaltende Nachfrage nach flüssig aufgetragenen Akustikbeschichtungen unterstützen.
- Hersteller werden sich darauf konzentrieren, VOC-arme und umweltkonforme Formulierungen zu entwickeln, um strengeren Vorschriften gerecht zu werden.
- Die Integration von automatisierten und robotergestützten Anwendungstechnologien wird die Effizienz und Konsistenz der Beschichtung verbessern.
- Fortschritte in der Polymerchemie werden die Dämpfungsleistung, Haltbarkeit und thermische Stabilität verbessern.
- Hersteller von Industrieausrüstungen werden den Einsatz von Schalldämpfungsbeschichtungen erhöhen, um die Arbeitssicherheit zu verbessern.
- Schwellenländer werden aufgrund der expandierenden Fertigungs- und Bautätigkeiten eine schnellere Akzeptanz erleben.
- Strategische Partnerschaften mit OEMs werden langfristige Liefervereinbarungen und die Marktdurchdringung stärken.
- Kontinuierliche Produktinnovation und -anpassung werden entscheidend bleiben, um die Wettbewerbsposition zu halten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für flüssig aufgebrachte Schallschutzbeschichtungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für flüssig aufgebrachte schalldämpfende Beschichtungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Medikamente gegen das Reizdarmsyndrom mit Verstopfung hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für flüssig aufgebrachte Schallschutzbeschichtungen antreiben?
Wer sind die führenden Unternehmen im Markt für flüssige Schallschutzbeschichtungen?
Welche Region hatte 2024 den größten Anteil am Markt für flüssig aufgetragene schalldämpfende Beschichtungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 210.5 million → 2032: USD 322 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Drivers
- 3.3 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Restraints & Challenges
- 3.4 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für flüssig aufgetragene Schalldämpfungsbeschichtungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
