
Überblick über den Markt für erweiterte Visualisierung:
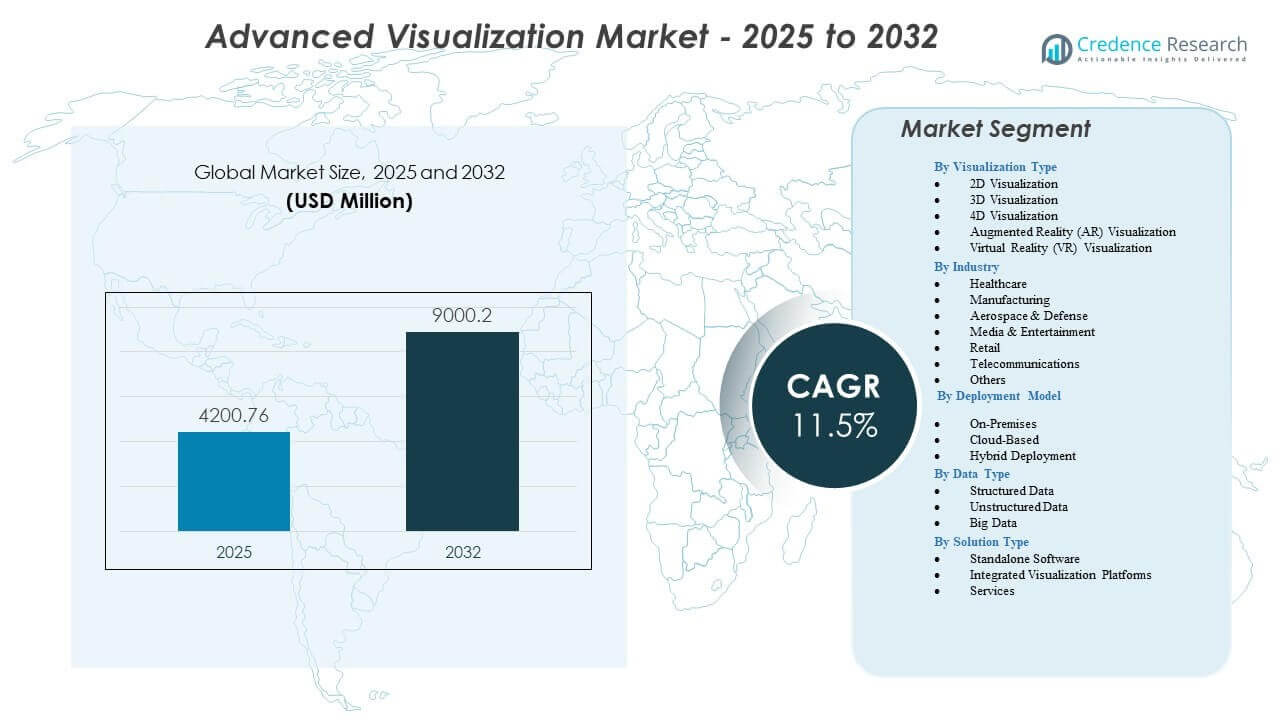
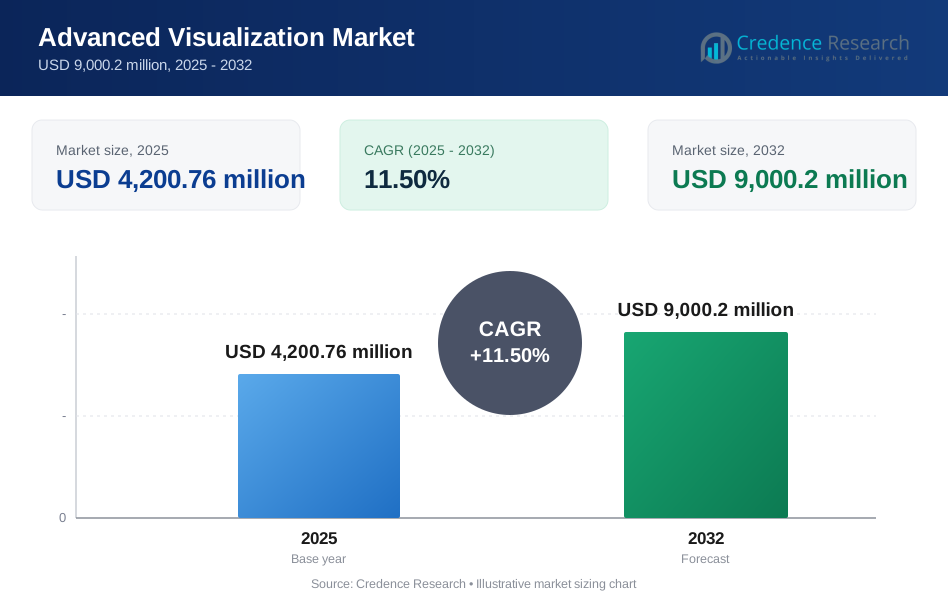
Es wird prognostiziert, dass der Markt für erweiterte Visualisierung von 4.200,76 Millionen USD im Jahr 2025 auf geschätzte 9.000,2 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für erweiterte Visualisierung 2025 | 4.200,76 Millionen USD |
| Markt für erweiterte Visualisierung, CAGR | 11,5 % |
| Marktgröße für erweiterte Visualisierung 2032 | 9.000,2 Millionen USD |
Markttreiber sind unter anderem die starke Nachfrage nach genauen Diagnosen, schnelleren klinischen Arbeitsabläufen und hochauflösender Bildgebung in den Bereichen Radiologie, Onkologie, Kardiologie und Chirurgie. Gesundheitsdienstleister nutzen erweiterte Visualisierung, um die Präzision der Interpretation zu verbessern, die Überprüfungszeit zu verkürzen und das klinische Vertrauen zu stärken. Der zunehmende Einsatz von KI-gestützter Bildanalyse, Multimodalitätsfusion und Echtzeit-Rendering unterstützt fortschrittliche Entscheidungsfindung in Krankenhäusern. Nicht-Gesundheitssektoren, einschließlich Fertigung, Luft- und Raumfahrt sowie Telekommunikation, übernehmen Visualisierungsplattformen, um Simulationen, Designoptimierung und Infrastrukturabbildung zu stärken. Das Wachstum beschleunigt sich, da Organisationen Effizienz, Automatisierung und verbesserte Erkenntnisgewinnung priorisieren.
Regional führt Nordamerika aufgrund der fortschrittlichen Gesundheitsinfrastruktur, der starken Akzeptanz von KI-gestützten Bildgebungstools und der frühen Integration von cloudbasierten Visualisierungssystemen. Europa folgt mit wachsender Nachfrage nach interoperablen Bildgebungsplattformen und strukturiertem digitalen Gesundheitsexpansion in großen Volkswirtschaften. Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, unterstützt durch schnelle Aufrüstungen der Krankenhausinfrastruktur, steigende Bildgebungsvolumina und breitere Akzeptanz von Hochleistungs-Visualisierungstools. Lateinamerika und der Nahe Osten zeigen allmähliches Wachstum, da Modernisierungsbemühungen beschleunigen und die klinischen Bildgebungsfähigkeiten in sich entwickelnden Märkten expandieren.
Einblicke in den Markt für erweiterte Visualisierung:
- Es wird prognostiziert, dass der Markt für erweiterte Visualisierung von 4.200,76 Millionen USD im Jahr 2025 auf geschätzte 9.000,2 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5 % von 2025 bis 2032, unterstützt durch die zunehmende Einführung von Multi-Format-Bildgebung und KI-gestützten Visualisierungsplattformen.
- Starke Markttreiber sind die steigende Nachfrage nach hochauflösender Diagnostik, schnelleren Interpretations-Workflows und einer breiteren Integration von 3D-, 4D-, AR- und VR-Tools in klinischen und industriellen Umgebungen.
- Wichtige Einschränkungen umfassen hohe Implementierungskosten, begrenzte Interoperabilität über Altsysteme hinweg und Schulungsherausforderungen in Einrichtungen, die auf erweiterte Visualisierungsplattformen umstellen.
- Nordamerika führt aufgrund einer starken digitalen Infrastruktur und der frühen Nutzung von KI-basierter Bildgebung, während Europa durch die strukturierte Modernisierung von Diagnosenetzwerken expandiert.
- Der asiatisch-pazifische Raum entwickelt sich zu einer Region mit hohem Wachstum, angetrieben durch steigende Bildgebungskapazitäten und die schnelle Einführung von fortschrittlichen Visualisierungssystemen in Krankenhäusern und Ingenieursektoren.
Markttreiber für erweiterte Visualisierung
Wachsende Präferenz für hochauflösende Bildgebung zur Verbesserung der diagnostischen Genauigkeit
Gesundheitsdienstleister erhöhen den Einsatz von hochauflösender Bildgebung, um stärkere diagnostische Ergebnisse zu unterstützen. Viele Krankenhäuser wechseln zu Plattformen, die klarere Ansichten für komplexe Fälle bieten. Kliniker verlassen sich auf diese Tools, um Zustände mit höherem Vertrauen zu interpretieren. Der Markt für erweiterte Visualisierung profitiert von diesem Wandel, da die Nachfrage nach Präzision wächst. Er unterstützt Workflows, die auf detaillierte anatomische Scans angewiesen sind. Die starke Nachfrage in der Radiologie ermutigt Anbieter, die Softwareausgabe zu verfeinern. Steigende klinische Arbeitslasten drängen Teams dazu, Tools zu übernehmen, die die Interpretationszeit verkürzen. Höhere Genauigkeit stärkt das Vertrauen in digitale Bildgebungs-Upgrades.
- Zum Beispiel erreicht das Aquilion Precision CT-System von Canon Medical eine räumliche Auflösung von 23 mm, die höchste klinische Auflösung, die in der CT verfügbar ist, und ermöglicht beispiellose anatomische Details.
Steigende Nutzung von KI-integrierten Visualisierungssystemen in klinischen Abteilungen
KI-gestützte Visualisierung gewinnt in großen medizinischen Zentren stark an Bedeutung. Viele Teams übernehmen KI-Funktionen, um Erkennungsaufgaben zu beschleunigen und die manuelle Überprüfungsbelastung zu reduzieren. Automatisierte Unterstützungstools leiten Kliniker zu schnelleren Entscheidungen. Der Markt für erweiterte Visualisierung schreitet mit einer breiteren KI-Integration voran. Es verbessert die Erkennung subtiler Strukturen in CT, MRT und Ultraschall. Der starke Fokus der Anbieter auf intelligente Automatisierung erweitert den Systemnutzen. Krankenhäuser zielen darauf ab, diagnostische Variationen durch konsistente Bildüberprüfung zu reduzieren. Die KI-Einführung ermutigt Teams, Qualitätsstandards für Routinebildgebung zu verfeinern.
Steigende Nachfrage nach Workflow-Optimierung in Einrichtungen mit hohem Bildvolumen
Bildgebungszentren mit hohem Volumen setzen fortschrittliche Werkzeuge ein, um ihre tägliche Arbeitslast zu optimieren. Viele Einrichtungen bewältigen große Fallzahlen und benötigen schnellere Verarbeitung. Dies hilft Teams, Verzögerungen bei der Überprüfung zu reduzieren und einen gleichmäßigen Durchsatz aufrechtzuerhalten. Der Markt für erweiterte Visualisierung stimmt mit den Zielen zur Verbesserung der Effizienz überein. Werkzeuge mit automatisierter Rekonstruktion unterstützen eine schnellere Fallabwicklung. Eine starke Integration mit PACS und RIS stärkt die Geschwindigkeit des Workflows. Abteilungen reduzieren Berichtslücken durch einen reibungsloseren Datenaustausch. Schnellere Bearbeitungszeiten verbessern das Patientenmanagement in geschäftigen Diagnoseumgebungen.
Wachsende Akzeptanz von Visualisierungsplattformen bei minimalinvasiven Verfahren
Minimalinvasive Verfahren stützen sich auf starke Visualisierungsunterstützung, um klinische Maßnahmen zu leiten. Chirurgen nutzen detaillierte Bilder, um Eingriffe zu planen und das prozedurale Risiko zu verringern. Viele Operationssäle rüsten ihre Systeme auf, um Echtzeitklarheit zu unterstützen. Der Markt für erweiterte Visualisierung gewinnt durch diesen Wandel an Dynamik. Er ermöglicht es chirurgischen Teams, den Fortschritt mit größerer Kontrolle zu überwachen. Die Integration mit robotischen chirurgischen Systemen erhöht die Präzision. Krankenhäuser schätzen Plattformen, die mehrere prozedurale Anforderungen unterstützen. Ein starker Fokus auf Sicherheit treibt tiefere Investitionen in fortschrittliche Bildgebungstools an.
- Zum Beispiel bietet das da Vinci Xi-System von Intuitive eine 10-fache optische Vergrößerung und hochauflösende 3D-Visualisierung, was die Genauigkeit des Chirurgen bei komplexen robotischen Verfahren verbessert.
Trends im Markt für erweiterte Visualisierung
Erweiterung cloudbasierter Visualisierungsplattformen über Gesundheitsnetzwerke hinweg
Die Cloud-Nutzung steigt, da Krankenhäuser flexible Bereitstellungsmodelle suchen. Viele Netzwerke verlagern sich hin zu Fernzugriffstools, die eine schnellere Zusammenarbeit unterstützen. Dies ermöglicht es Klinikern, komplexe Scans von jedem Ort aus zu betrachten. Der Markt für erweiterte Visualisierung passt sich diesem Bedarf durch starke Cloud-Erweiterung an. Anbieter verbessern Sicherheitsstufen, um Patientendaten während der Übertragung zu schützen. Multisite-Netzwerke verlassen sich auf den Cloud-Zugang, um gemeinsame Diagnosen zu unterstützen. Remote-Review-Workflows finden Akzeptanz in großen Systemen. Die Skalierbarkeit der Cloud unterstützt die langfristige Nachfrage nach Bildgebung.
- Zum Beispiel arbeitet Sectras Cloud PACS mit einer dokumentierten 9% Uptime SLA, was einen stabilen Fernzugriff über Unternehmensbildgebungsnetzwerke hinweg gewährleistet.
Integration von Multi-Modality-Bildgebung für umfassende Fallbewertung
Gesundheitsteams erhöhen die Nutzung von Multi-Modality-Workflows für komplexe Fälle. Viele Plattformen kombinieren CT-, MRT-, PET- und Ultraschallansichten in einheitlichen Dashboards. Dies unterstützt eine stärkere Bewertung, indem funktionale und anatomische Details kombiniert werden. Der Markt für erweiterte Visualisierung bewegt sich in Richtung einer tieferen Fusionsfähigkeit. Kliniker schätzen Systeme, die die Notwendigkeit mehrerer Überprüfungssitzungen reduzieren. Anbieter verfeinern Algorithmen, die Bilder mit höherer Präzision ausrichten. Multi-Modality-Einblicke verbessern die Behandlungsplanung in der Onkologie und Kardiologie. Die Nachfrage nach Plattformen, die komplexe Datenlasten verwalten, steigt.
Wachsende Nutzung fortschrittlicher Visualisierung in prädiktiven und personalisierten Pflegemodellen
Prädiktive Pflege gewinnt an Aufmerksamkeit aufgrund des steigenden Interesses an der Früherkennung von Krankheiten. Visualisierungstools unterstützen die Risikomodellierung durch detaillierte Bildgebungshinweise. Sie helfen Klinikern, den Krankheitsverlauf mit höherer Sicherheit vorherzusagen. Der Markt für erweiterte Visualisierung stimmt mit diesen Rahmenwerken überein. Viele Teams nutzen Visualisierungsergebnisse, um personalisierte Behandlungswege zu leiten. Die Integration in klinische Entscheidungssysteme stärkt die Akzeptanz. Analysten betrachten diesen Trend als einen bedeutenden Wandel hin zur proaktiven Pflege. Bildgebungsinformationen unterstützen eine genauere langfristige Planung.
Annahme von Echtzeit-Rendering und schnelleren Verarbeitungseinheiten in der diagnostischen Bildgebung
Diagnostische Abteilungen priorisieren Geschwindigkeit, um die Wartezeit der Patienten zu verkürzen. Viele Anbieter führen schnellere Rendering-Engines ein, um diesem Bedarf gerecht zu werden. Dies ermöglicht nahezu Echtzeit-Interaktion mit komplexen Scans. Der Markt für erweiterte Visualisierung verzeichnet steigendes Interesse an diesen Upgrades. Kliniker profitieren von einer reibungsloseren Handhabung großer Datensätze während der Überprüfung. Ingenieure verfeinern die GPU-Beschleunigung, um Verarbeitungsverzögerungen zu reduzieren. Hochgeschwindigkeitswerkzeuge unterstützen Notfallumgebungen mit schnellen diagnostischen Ergebnissen. Marktteilnehmer investieren in Leistungsverbesserungen, um der steigenden Nachfrage gerecht zu werden.
- Zum Beispiel liefert NVIDIA Clara Holoscan eine Latenz von unter 50 ms für Echtzeitanwendungen in Chirurgie und Bildgebung und ermöglicht eine reibungslose Visualisierung großer Datensätze.
Analyse der Herausforderungen im Markt für erweiterte Visualisierung
Hohe Systemkosten und komplexe Integrationsanforderungen in Gesundheitseinrichtungen
Krankenhäuser haben Schwierigkeiten, die mit High-End-Visualisierungsplattformen verbundenen Kosten zu bewältigen. Viele Systeme erfordern starke Hardware, was den finanziellen Druck erhöht. Dies führt dazu, dass einige Anbieter die Einführung in Regionen mit niedrigerem Budget verzögern. Der Markt für erweiterte Visualisierung verzeichnet eine langsamere Akzeptanz in kostenempfindlichen Bereichen. Die Integration in bestehende IT-Strukturen verlängert die Implementierungszeit. Teams müssen oft Schulungsbedarfe bewältigen, die die Übergangszeit verlängern. Gesundheitsnetzwerke arbeiten daran, Leistung und Budget in Einklang zu bringen. Anbieter verfeinern weiterhin Lösungen, um Kompatibilitätsprobleme zu erleichtern.
Begrenzte Standardisierung und steigende Datenmanagement-Komplexität in Bildgebungsabteilungen
Gesundheitseinrichtungen verwalten unterschiedliche Bildgebungsmodalitäten mit variierenden Datenformaten. Teams kämpfen darum, eine konsistente Visualisierungsausgabe über Systeme hinweg aufrechtzuerhalten. Dies führt zu Lücken in der diagnostischen Konsistenz zwischen Abteilungen. Der Markt für erweiterte Visualisierung steht vor Komplexitäten, die mit fragmentierten Standards verbunden sind. Viele Einrichtungen benötigen starke Datenpipelines, um reibungslose Arbeitsabläufe zu unterstützen. Speicher- und Abrufaufgaben werden schwierig, wenn das Bildgebungsvolumen steigt. IT-Teams investieren Zeit in die Aufrechterhaltung der Systemgesundheit. Anbieter arbeiten daran, die Interoperabilität in verschiedenen Bildgebungsumgebungen zu verbessern.
Chancen im Markt für erweiterte Visualisierung
Wachsende Nachfrage nach fortschrittlichen Werkzeugen in aufstrebenden Gesundheitsmärkten mit wachsender Bildgebungskapazität
Aufstrebende Regionen modernisieren die diagnostische Infrastruktur, um einen breiteren Patientenzugang zu unterstützen. Viele Länder erhöhen die Bildgebungskapazität in öffentlichen und privaten Krankenhäusern. Dies ermutigt Anbieter, fortschrittliche Plattformen für stärkere klinische Ergebnisse zu übernehmen. Der Markt für erweiterte Visualisierung gewinnt durch diesen Wandel neue Wachstumschancen. Anbieter zielen auf Regionen ab, die moderne digitale Bildgebungssysteme suchen. Einrichtungen suchen nach Werkzeugen, die das diagnostische Vertrauen stärken. Die Akzeptanz wächst dort, wo Gesundheitsnetzwerke die Ausrüstung modernisieren. Lokale Distributoren erweitern den Support, um den Markteintritt zu beschleunigen.
Erweiterung von KI-gesteuerten Visualisierungsplattformen zur Unterstützung von Präzisionsmedizin-Programmen
Initiativen zur Präzisionsmedizin erhalten starke Unterstützung in großen Gesundheitssystemen. Visualisierungsergebnisse helfen Klinikern, Krankheitsmarker klarer zu bewerten. Sie unterstützen Programme, die sich auf maßgeschneiderte Behandlungsplanung konzentrieren. Der Markt für erweiterte Visualisierung profitiert von einer tieferen KI-Integration. Krankenhäuser investieren in Plattformen, die die Vorhersagegenauigkeit verbessern. Forschungszentren verlassen sich auf fortschrittliche Werkzeuge für Studien mit hohem Volumen. Das Wachstumspotenzial steigt, wenn KI zu einem zentralen klinischen Asset wird. Anbieter heben Lösungen hervor, die Bildgebung mit den Zielen der Präzisionspflege in Einklang bringen.
Analyse der Marktsegmentierung für erweiterte Visualisierung:
Nach Visualisierungstyp
Der Markt für erweiterte Visualisierung wächst durch den starken Einsatz von 2D-, 3D- und 4D-Werkzeugen in diagnostischen, ingenieurtechnischen und Simulations-Workflows. Gesundheitsteams verlassen sich auf 2D- und 3D-Formate für schnellere Überprüfungen, während 4D-Visualisierung bewegungsbasierte Bewertungen in Kardiologie und Chirurgie unterstützt. AR-Plattformen gewinnen an Bedeutung in Ausbildung, Verfahrensanleitung und Designaufgaben. VR stärkt die Akzeptanz in Simulation, Fernzusammenarbeit und immersivem Lernen. Es verbessert die Klarheit über komplexe Datensätze hinweg und verbessert die Entscheidungsfindung in hochpräzisen Umgebungen. Starke Leistung in allen Formaten unterstützt die breite Integration.
Nach Branche
Der Markt für erweiterte Visualisierung verzeichnet die stärkste Nachfrage aus dem Gesundheitswesen, wo das Bildvolumen in Radiologie, Onkologie und Chirurgie steigt. Die Fertigung nutzt diese Werkzeuge für Designvalidierung, Prototyping und Qualitätsinspektion. Luft- und Raumfahrt sowie Verteidigung setzen Visualisierung in Simulation, Missionsplanung und Ingenieurüberprüfung ein. Medien und Unterhaltung treiben die Nachfrage nach High-End-Rendering in Animation, VFX und virtueller Produktion an. Der Einzelhandel setzt Visualisierung für Merchandising und Ladenplanung ein, während Telekommunikationsunternehmen sie für Netzwerkkartierung nutzen. Sie findet erweiterte Anwendung in Bildung und Automobilindustrie unter der Kategorie Andere.
Nach Bereitstellungsmodell
Der Markt für erweiterte Visualisierung verlagert sich aufgrund stärkerer Kollaborationsbedürfnisse und skalierbarer Verarbeitung hin zu cloudbasierter Bereitstellung. Vor-Ort-Systeme bleiben wichtig für sicherheitskritische Umgebungen und Einrichtungen, die lokale Kontrolle priorisieren. Hybride Bereitstellung gewinnt Akzeptanz, wo Organisationen Cloud-Flexibilität mit internen Datenrichtlinien ausbalancieren. Viele Unternehmen wählen hybride Setups, um sensible Daten lokal zu speichern und gleichzeitig Remote-Rendering für Spitzenlasten zu nutzen. Es unterstützt die breite Einführung über gemischte Infrastrukturemodelle hinweg und ermöglicht reibungslosere Übergänge in digitalen Transformationsprogrammen.
- Zum Beispiel unterstützt die syngo Carbon-Plattform von Siemens Healthineers hybride Bereitstellungen mit einheitlichem Datenzugriff über mehr als 500 Bildgebungsformate hinweg.
Nach Datentyp
Der Markt für erweiterte Visualisierung arbeitet in strukturierten, unstrukturierten und Big-Data-Umgebungen. Strukturierte Daten unterstützen die Integration mit EHRs, Datenbanken und Unternehmenssystemen. Unstrukturierte Daten treiben die starke Nachfrage aufgrund großer Bilddateien, multimedialer Inhalte und Simulationsausgaben an. Big Data gewinnt an Bedeutung in Forschungszentren, Telekommunikationsnetzen und großen Krankenhäusern, die Archive mit hohem Bildvolumen verwalten. Es ermöglicht Teams, Erkenntnisse aus komplexen Datensätzen zu extrahieren und stärkt die Leistung in prädiktiver Modellierung, Planung und Betriebsanalyse.
Nach Lösungstyp
Der Markt für fortgeschrittene Visualisierung umfasst eigenständige Software, integrierte Plattformen und Dienstleistungen. Eigenständige Werkzeuge unterstützen gezielte Anwendungsfälle in der diagnostischen Bildgebung, der technischen Überprüfung und der Simulation. Integrierte Plattformen gewinnen an Bedeutung, wo Organisationen einheitliche Workflows über PACS, RIS und Unternehmenssysteme benötigen. Dienstleistungen spielen eine entscheidende Rolle in der Beratung, Implementierung, Schulung und im Managed Support. Sie helfen den Nutzern, fortschrittliche Lösungen mit minimalen Störungen zu übernehmen und unterstützen kontinuierliche Verbesserungen der Systemleistung.
- Zum Beispiel integriert sich die Intuition-Plattform von TeraRecon in über 800 Krankenhaus-Systeme weltweit und unterstützt KI-gesteuerte Automatisierung, die die manuelle Konturierungszeit um bis zu 70 % reduziert.
Marktsegmentierung für fortgeschrittene Visualisierung:
Nach Visualisierungstyp
- 2D-Visualisierung
- 3D-Visualisierung
- 4D-Visualisierung
- Augmented Reality (AR) Visualisierung
- Virtual Reality (VR) Visualisierung
Nach Branche
- Gesundheitswesen
- Fertigung
- Luft- und Raumfahrt & Verteidigung
- Medien & Unterhaltung
- Einzelhandel
- Telekommunikation
- Andere
Nach Bereitstellungsmodell
- Vor Ort
- Cloud-basiert
- Hybride Bereitstellung
Nach Datentyp
- Strukturierte Daten
- Unstrukturierte Daten
- Big Data
Nach Lösungstyp
- Eigenständige Software
- Integrierte Visualisierungsplattformen
- Dienstleistungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält mit nahezu 38% den dominierenden Anteil am Markt für fortgeschrittene Visualisierung, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Bildgebungsvolumina und die schnelle Einführung von KI-gestützten Visualisierungssystemen. Die Region profitiert von hohen Investitionen in die diagnostische Bildgebung, chirurgische Navigation und Unternehmensvisualisierungsplattformen. Viele Krankenhäuser setzen cloud-basierte Visualisierung ein, um die Workflow-Effizienz zu verbessern. Die Region bietet starke Erstattungsunterstützung für fortgeschrittene Bildgebungsverfahren. Sie führt weiterhin globale Innovationsaktivitäten durch große OEMs und Forschungseinrichtungen an. Eine starke digitale Reife stärkt die Technologieakzeptanz sowohl in klinischen als auch in Unternehmensumgebungen.
Europa folgt mit etwa 27% des globalen Anteils, angetrieben durch expandierende digitale Gesundheitsprogramme, strukturierte Bildgebungsnetzwerke und starke regulatorische Unterstützung für Präzisionsdiagnostik. Viele Länder investieren in interoperable Visualisierungsplattformen, um den grenzüberschreitenden Datenaustausch zu unterstützen. Krankenhäuser rüsten PACS, RIS und chirurgische Bildgebungssuiten auf, um der steigenden Nachfrage nach 3D- und 4D-Visualisierung gerecht zu werden. Die Region profitiert von etablierten Radiologienetzwerken, die den breiten Einsatz fortschrittlicher Werkzeuge fördern. Es unterstützt die strukturierte Einführung in Onkologie-, Kardiologie- und Neurologie-Workflows. Der Markt für fortschrittliche Visualisierung in Europa verzeichnet ein stetiges Wachstum durch Technologiemodernisierung.
Asien-Pazifik sichert sich fast 25% des Marktanteils und zeigt das schnellste Wachstum aufgrund schneller Upgrades der Gesundheitsinfrastruktur. Schwellenländer erhöhen die Bildgebungskapazität in öffentlichen und privaten Krankenhäusern. Es gibt einen steigenden Einsatz von Visualisierungstools in der chirurgischen Planung, Telemedizin und medizinischen Ausbildung. Starke staatliche Unterstützung für digitale Gesundheit beschleunigt die Einführung von Plattformen. Die Region profitiert von expandierenden Fertigungs- und Luft- und Raumfahrtsektoren, die Visualisierung in Design und Simulation einsetzen. Lateinamerika und der Nahe Osten & Afrika zusammen machen etwa 10% aus, unterstützt durch allmähliche Modernisierungsbemühungen und steigende Nachfrage nach digitalen Bildgebungsfähigkeiten.
Analyse der Hauptakteure:
- GE Healthcare
- Siemens Healthineers
- Canon Medical Systems
- Fujifilm Holdings Corporation
- Koninklijke Philips N.V.
- Agfa-Gevaert Group
- Carestream Health
- Ziosoft
- Visage Imaging
- Pro Medicus Ltd.
- TeraRecon Inc.
- Sectra
- Hitachi Medical Systems
- Toshiba Medical Systems
- Stryker
Wettbewerbsanalyse:
Der Markt für fortschrittliche Visualisierung zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von globalen OEMs, spezialisierten Softwareanbietern und Plattformintegratoren geprägt ist. Führende Unternehmen stärken ihre Präsenz durch KI-Integration, cloudbasierte Bereitstellungen und multimodale Visualisierungstools. Der Markt umfasst GE Healthcare, Siemens Healthineers, Canon Medical Systems, Fujifilm, Philips, Agfa, Carestream, TeraRecon, Ziosoft, Pro Medicus, Visage Imaging, Hitachi, Toshiba Medical Systems, Sectra und Stryker. Er entwickelt sich durch kontinuierliche Upgrades von Rendering-Engines, Workflow-Orchestrierungstools und Funktionen zur Unternehmensinteroperabilität. Anbieter konkurrieren, indem sie schnellere Verarbeitung, verbesserte Bildfusion und breitere Integration mit PACS- und EMR-Systemen anbieten. Partnerschaften mit Krankenhäusern und Forschungseinrichtungen stärken die Produktvalidierung. Preisstrategien, Servicequalität und Bereitstellungsflexibilität beeinflussen Kaufentscheidungen in den Regionen.
Aktuelle Entwicklungen:
- Im März 2025 erweiterte GE HealthCare seine Partnerschaft mit NVIDIA, um KI-gesteuerte autonome Röntgen- und Ultraschalllösungen zu entwickeln, die die Arbeitsbelastung für Technologen in fortgeschrittenen Bildgebungskontexten reduzieren.
- Im Februar 2026 kündigte GE HealthCare eine Zusammenarbeit im Wert von 35 Millionen US-Dollar mit BARDA an, die sich auf KI-gestützte Ultraschallentwicklungen konzentriert, die fortschrittliche Visualisierungsfähigkeiten unterstützen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Visualisierungstyp, Branche, Bereitstellungsmodell, Datentyp und Lösungstyp. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der breitere Einsatz von KI-gesteuerter Visualisierung wird die diagnostische Genauigkeit stärken und die Akzeptanz in klinischen und unternehmerischen Umgebungen im Markt für fortschrittliche Visualisierung erweitern.
- Die steigende Nachfrage nach Echtzeit-Rendering wird schnellere Entscheidungszyklen in der chirurgischen Planung, Radiologie, Luft- und Raumfahrtgestaltung und im industriellen Ingenieurwesen unterstützen.
- Cloud-basierte Plattformen werden weiter skalieren und ermöglichen eine Remote-Zusammenarbeit und Multisite-Visualisierungs-Workflows über globale Netzwerke hinweg.
- Die Erweiterung von AR- und VR-Tools wird immersive Schulungen, präoperative Bewertungen, Simulationen und Umgebungen mit hoher Komplexität unterstützen.
- Das Wachstum in der multimodalen Bildgebung wird eine tiefere Integration von CT, MRT, PET und Ultraschall innerhalb einheitlicher Visualisierungssysteme vorantreiben.
- Ein starker Anstieg in aufstrebenden Regionen wird die Plattformdurchdringung aufgrund laufender Investitionen im Gesundheitswesen und digitaler Transformationsrichtlinien erhöhen.
- Hybride Bereitstellungsmodelle werden an Dynamik gewinnen, da Organisationen die Datenkontrolle, Kosteneffizienz und Arbeitsflexibilität ausbalancieren.
- Big-Data-Analysen werden die Erkenntnisgewinnung aus großen Bildarchiven verbessern und fortschrittliche prädiktive Pflegemodelle unterstützen.
- Visualisierungsplattformen werden sich in Richtung modularer Designs entwickeln, die Interoperabilität über PACS, EMR und Unternehmensingenieursysteme hinweg unterstützen.
- Die Erweiterung von Dienstleistungen durch Schulungen, Beratung und Workflow-Optimierung wird den Nutzern helfen, den Plattformwert zu maximieren und die Systemleistung zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die fortschrittliche Visualisierung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fortschrittliche Visualisierung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für fortschrittliche Visualisierung hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für fortschrittliche Visualisierung antreiben?
Wer sind die führenden Unternehmen im Bereich der fortschrittlichen Visualisierung?
Welche Region hatte 2025 den größten Anteil am Markt für fortschrittliche Visualisierung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für fortgeschrittene Visualisierung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für fortgeschrittene Visualisierung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,200.76 million → 2032: USD 9,000.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für fortgeschrittene Visualisierung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für fortgeschrittene Visualisierung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für fortgeschrittene Visualisierung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für fortgeschrittene Visualisierung Market Drivers
- 3.3 Markt für fortgeschrittene Visualisierung Market Restraints & Challenges
- 3.4 Markt für fortgeschrittene Visualisierung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für fortgeschrittene Visualisierung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für fortgeschrittene Visualisierung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für fortgeschrittene Visualisierung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für fortgeschrittene Visualisierung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für fortgeschrittene Visualisierung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für fortgeschrittene Visualisierung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für fortgeschrittene Visualisierung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für fortgeschrittene Visualisierung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für fortgeschrittene Visualisierung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für fortgeschrittene Visualisierung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für fortgeschrittene Visualisierung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für fortgeschrittene Visualisierung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für fortgeschrittene Visualisierung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für fortgeschrittene Visualisierung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für fortgeschrittene Visualisierung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für fortgeschrittene Visualisierung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für fortgeschrittene Visualisierung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für fortgeschrittene Visualisierung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für fortgeschrittene Visualisierung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
