
Marktübersicht
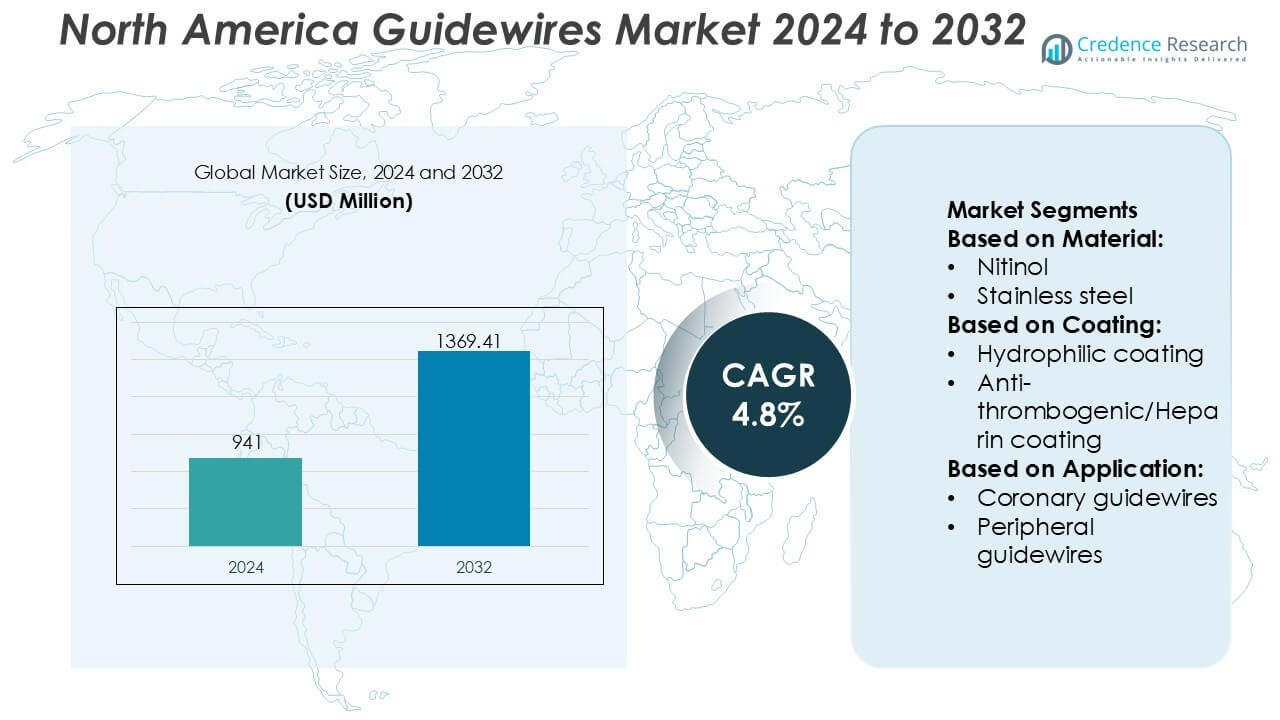
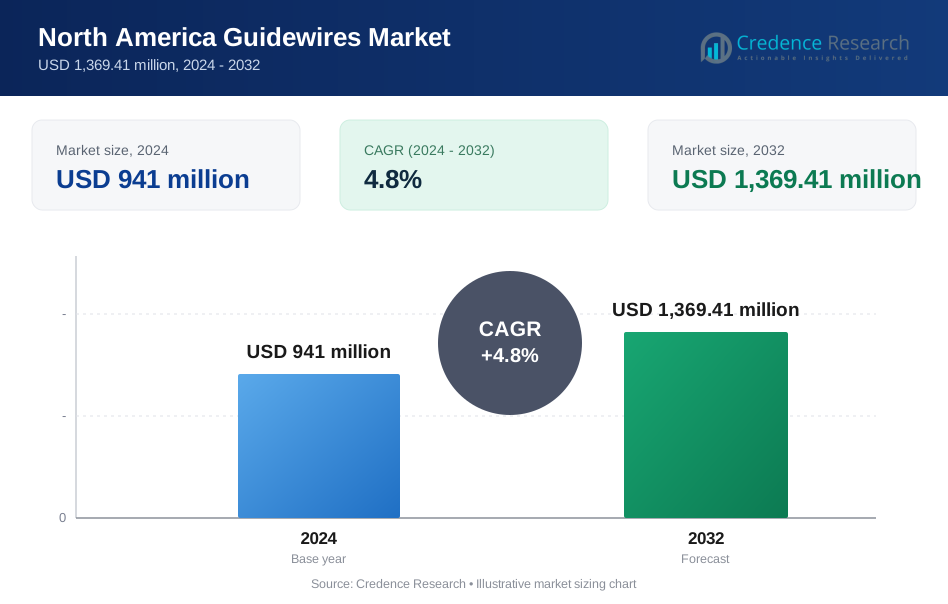
Der Markt für Führungsdrähte in Nordamerika wurde im Jahr 2024 auf 941 Millionen USD geschätzt und soll bis 2032 voraussichtlich 1369,41 Millionen USD erreichen, mit einer CAGR von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Führungsdrähte in Nordamerika 2024 | 941 Millionen USD |
| Markt für Führungsdrähte in Nordamerika, CAGR | 4,8 % |
| Marktgröße für Führungsdrähte in Nordamerika 2032 | 1369,41 Millionen USD |
Der Markt für Führungsdrähte in Nordamerika wird von etablierten Herstellern medizinischer Geräte mit breiten interventionellen Portfolios, starker regulatorischer Expertise und tiefen Beziehungen zu Krankenhäusern und Katheterisierungslaboren angeführt. Diese Akteure konkurrieren durch kontinuierliche Innovationen in Bezug auf Materialien, Beschichtungen und Design von Führungsdrähten, um die Präzision, Sicherheit und Effizienz von Verfahren in koronaren, peripheren und neurovaskulären Anwendungen zu verbessern. Robuste Vertriebsnetze, Schulungsprogramme für Kliniker und die Kompatibilität mit fortschrittlichen Kathetersystemen stärken die Wettbewerbsposition weiter. In der Region ist die Vereinigte Staaten der führende Markt mit einem genauen Anteil von 72 %, angetrieben durch hohe Verfahrensvolumina, fortschrittliche Gesundheitsinfrastrukturen, schnelle Einführung minimalinvasiver Techniken und starke Erstattungsrahmen. Die Konzentration spezialisierter interventioneller Zentren und die frühe Einführung von Geräten der nächsten Generation in den USA verstärken weiterhin ihre Dominanz auf dem Markt für Führungsdrähte in Nordamerika.
Markteinblicke
- Der Markt für Führungsdrähte in Nordamerika wurde im Jahr 2024 auf 941 Millionen USD geschätzt und soll bis 2032 voraussichtlich 1.369,41 Millionen USD erreichen, mit einer CAGR von 4,8 % im Prognosezeitraum.
- Steigende Volumina minimalinvasiver kardiovaskulärer und peripherer Eingriffe treiben weiterhin die Nachfrage an, wobei koronare Führungsdrähte aufgrund ihrer umfangreichen Verwendung in PCI-Verfahren das dominierende Segment bleiben.
- Fortlaufende Innovationen in Materialien, hydrophilen Beschichtungen und Drehmomentkontrolltechnologien prägen die Markttrends und ermöglichen verbesserte Verfahrenspräzision und kürzere Eingriffszeiten.
- Der Wettbewerb bleibt stark, unterstützt durch breite Produktportfolios, regulatorische Expertise, Schulungsprogramme für Kliniker und gut etablierte Vertriebsnetze in Krankenhäusern und Katheterisierungslaboren.
- Regional führt die Vereinigte Staaten den Markt für Führungsdrähte in Nordamerika mit einem genauen Anteil von 72 %, unterstützt durch fortschrittliche Gesundheitsinfrastrukturen, hohe Verfahrensvolumina, günstige Erstattungen und die frühe Einführung von interventionellen Geräten der nächsten Generation.
Marktsegmentierungsanalyse:
Nach Material
Der Markt für Führungsdrähte in Nordamerika, nach Material segmentiert, wird von Nitinol angeführt, das mit einem dominanten Anteil von etwa 46% an der Spitze steht. Seine Verbreitung resultiert aus überlegener Formgedächtnisfähigkeit, Knickfestigkeit und Flexibilität, die komplexe koronare und neurovaskuläre Navigation unterstützen. Nitinol-Führungsdrähte ermöglichen eine konsistente Drehmomentreaktion und atraumatischen Gefäßzugang, was mit den hohen Verfahrensvolumina in der Region bei minimal-invasiven Eingriffen übereinstimmt. Edelstahl folgt, geschätzt für Kosteneffizienz und Schiebefähigkeit in Standardverfahren. Hybridmaterialien gewinnen an Bedeutung, indem sie Drehmomentkontrolle mit Flexibilität kombinieren, während andere Materialien spezielle klinische Bedürfnisse bedienen.
- Zum Beispiel nutzen die CHIKAI- und SION-Serien von ASAHI INTECC Verbundkerne mit der firmeneigenen ACT ONE™-Technologie, einer Mehrdraht-Edelstahlspiralkonstruktion. Diese Drähte sind in einem Standarddurchmesser von 0,014 Zoll und Arbeitslängen bis zu 300 cm erhältlich.
Nach Beschichtung
Basierend auf der Beschichtung dominieren hydrophil beschichtete Führungsdrähte den nordamerikanischen Markt mit einem geschätzten Anteil von 52%, angetrieben durch ihre reibungsarme Oberfläche, die die Nachverfolgbarkeit verbessert und Gefäßtrauma reduziert. Die hohe Akzeptanz spiegelt die wachsende Präferenz für komplexe koronare und periphere Eingriffe wider, die ein sanftes Überqueren von Läsionen erfordern. Antithrombogene/Heparin-Beschichtungen unterstützen Verfahren, die ein reduziertes Risiko der Blutgerinnselbildung erfordern, insbesondere bei längeren Eingriffen. Hydrophobe, Silikon- und TFE-Beschichtungen adressieren spezifische Handhabungs- und Haltbarkeitsanforderungen. Unbeschichtete Führungsdrähte behalten eine begrenzte Verwendung in kostenempfindlichen oder kurzfristigen Verfahren, bei denen fortgeschrittene Gleitfähigkeit nicht entscheidend ist.
- Zum Beispiel verwendet der Roadrunner® PC-Führungsdraht von Cook Medical eine firmeneigene AQ®-hydrophile Beschichtung und ist in Durchmessern von 0,035 Zoll oder 0,038 Zoll mit Arbeitslängen bis zu 260 cm erhältlich.
Nach Anwendung
Nach Anwendung stellen koronare Führungsdrähte das dominierende Teilsegment in Nordamerika dar und machen etwa 48% der Gesamtnachfrage aus. Diese Führungsrolle wird durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, fortschrittliche Katheterisierungslabor-Infrastruktur und starke Akzeptanz von PCI-Verfahren in den USA und Kanada vorangetrieben. Ständige Innovationen in der Drehmomentkontrolle und Spitzenlastoptimierung unterstützen klinische Ergebnisse bei komplexen koronaren Läsionen. Periphere Führungsdrähte folgen, unterstützt durch steigende PAD-Eingriffe, während neurovaskuläre und urologische Führungsdrähte aufgrund der zunehmenden Akzeptanz minimal-invasiver Behandlungen stetig wachsen.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Herz-Kreislauf- und peripheren Gefäßerkrankungen
Der Markt für Führungsdrähte in Nordamerika profitiert stark von der hohen und wachsenden Belastung durch Herz-Kreislauf- und periphere Gefäßerkrankungen. Alternde Bevölkerungsgruppen, sitzende Lebensstile, Fettleibigkeit und Diabetes erhöhen die Inzidenz von Koronararterienerkrankungen, peripheren Arterienerkrankungen und komplexen Gefäßzuständen, die eine katheterbasierte Diagnose und Intervention erfordern. Interventionelle Kardiologie und endovaskuläre Verfahren sind stark auf leistungsstarke Führungsdrähte angewiesen, um komplizierte Anatomien präzise zu navigieren. Das kontinuierliche Wachstum der Verfahrensvolumina in Krankenhäusern und ambulanten chirurgischen Zentren unterstützt die konstante Nachfrage nach fortschrittlichen koronaren und peripheren Führungsdrähten.
- Zum Beispiel verfügt der HI-TORQUE BALANCE MIDDLEWEIGHT™ (BMW™) Universal II-Führungsdraht von Abbott Cardiovascular über einen Durchmesser von 0,014 Zoll mit einem ELASTINITE™-Nitinol-Distalkern.
Erweiterung minimal-invasiver und bildgeführter Verfahren
Die klinische Präferenz verschiebt sich weiterhin hin zu minimal-invasiven Verfahren aufgrund kürzerer Erholungszeiten, niedrigerer Komplikationsraten und reduzierter Gesamtkosten im Gesundheitswesen. Führungsdrähte bilden eine grundlegende Komponente dieser Verfahren in der Kardiologie, Neurovaskulärmedizin, Urologie und peripheren Interventionen. In Nordamerika unterstützen starke Erstattungsrahmen und die weit verbreitete Einführung bildgeführter Technologien die Ausweitung der Verfahren. Dieses Umfeld beschleunigt die Nachfrage nach Führungsdrähten mit verbesserter Drehmomentkontrolle, Gleitfähigkeit und Sichtbarkeit, was eine sicherere Navigation und verbesserte Effizienz bei komplexen Interventionen unterstützt.
- Zum Beispiel hat Cordis sein Führungsdrahtportfolio durch Plattformen wie die Emerald®, AQUATRACK® und VASSALLO™ GT Familien erweitert. Diese beinhalten Edelstahl- und Nitinol-Kernkonstruktionen in Standarddurchmessern von 0,014 Zoll, 0,018 Zoll und 0,035 Zoll, mit Arbeitslängen bis zu 260 cm und 300 cm, um komplexe periphere Interventionen und Gerätewechsel zu erleichtern.
Kontinuierliche Produktinnovation und technologische Fortschritte
Die laufende Innovation im Führungsdrahtdesign wirkt als kritischer Wachstumskatalysator in der Region. Hersteller konzentrieren sich auf fortschrittliche Materialien wie Nitinol-Kerne, Hybridkonstruktionen und spezielle Beschichtungen, um Flexibilität, Knickfestigkeit und taktiles Feedback zu verbessern. Diese Innovationen entsprechen der Nachfrage der Kliniker nach größerer Kontrolle und Sicherheit bei komplexen Verfahren. Die schnelle Integration von hydrophilen und antithrombogenen Beschichtungen verbessert die klinische Leistung weiter. Nordamerikas starke regulatorische Klarheit und hohe Akzeptanz der Kliniker für Innovationen unterstützen eine schnellere Kommerzialisierung und Einführung von Führungsdrähten der nächsten Generation.
Wichtige Trends & Chancen
Verschiebung hin zu spezialisierten und anwendungsspezifischen Führungsdrähten
Ein klarer Trend hin zu anwendungsspezifischen Führungsdrähten gestaltet den nordamerikanischen Markt neu. Kliniker bevorzugen zunehmend Führungsdrähte, die für koronare, periphere, neurovaskuläre und urologische Verfahren optimiert sind, anstatt Allzweckprodukte. Diese Verschiebung schafft Chancen für differenzierte Portfolios, die auf die Komplexität der Läsionen, die Gefäßgröße und die Verfahrensziele abzielen. Hersteller, die breite, aber spezialisierte Produktpaletten anbieten, erlangen Wettbewerbsvorteile. Die Anpassung an Steifigkeitsprofile, Spitzenlast und Beschichtungskombinationen unterstützt den verbesserten Erfolg von Verfahren und fördert die Einführung von Premiumprodukten.
- Zum Beispiel entwirft B. Braun SE Spezialführungsdrähte für den Gefäßzugang und urologische Verfahren unter Verwendung von Edelstahl- und Nitinol-Konstruktionen in Standarddurchmessern wie 0,018 Zoll und 0,035 Zoll, mit J-Spitzen- und geraden Spitzenoptionen, um einen kontrollierten Eintritt und reduziertes Gefäßtrauma zu unterstützen.
Wachstum von ambulanten und ambulanten chirurgischen Zentren
Die schnelle Expansion von ambulanten chirurgischen Zentren stellt eine bedeutende Chance für den Markt der Führungsdrähte dar. Kostendruck und die Präferenz der Patienten für ambulante Versorgung verlagern eine wachsende Anzahl von Gefäß- und Herzinterventionen aus traditionellen Krankenhäusern. Diese Einrichtungen priorisieren effiziente, zuverlässige und einfach zu bedienende Geräte, die einen hohen Fallumsatz unterstützen. Lieferanten von Führungsdrähten profitieren von erhöhten Verfahrensvolumina und wiederkehrender Nachfrage, insbesondere nach vielseitigen Produkten, die Leistung mit Kosteneffektivität in ambulanten klinischen Umgebungen ausbalancieren.
- Zum Beispiel bietet AngioDynamics Führungsdrahtlösungen innerhalb seines peripheren Zugangsportfolios an, einschließlich hydrophil beschichteter Führungsdrähte mit Standarddurchmessern von 0,035 Zoll und Arbeitslängen bis zu 260 cm, die für eine effiziente Navigation während peripherer Gefäßinterventionen ausgelegt sind.
Integration von Schulungs-, Simulations- und klinischen Unterstützungsprogrammen
Hersteller investieren zunehmend in die Schulung von Klinikern, Simulationsplattformen und Verfahrensunterstützungsprogramme, um die Produktakzeptanz zu stärken. In Nordamerika schätzen Krankenhäuser Lieferanten, die neben Geräten auch Schulungen anbieten, um Ergebnisse zu verbessern und Lernkurven zu verkürzen. Dieser Trend schafft Möglichkeiten für Unternehmen, langfristige Beziehungen zu Klinikern und Gesundheitssystemen aufzubauen. Verbesserte Schulungen fördern auch die Einführung fortschrittlicher Führungsdrahttechnologien, insbesondere bei komplexen koronaren und peripheren Interventionen.
Wichtige Herausforderungen
Preisdruck und Kostenbegrenzungsinitiativen
Trotz starker Nachfragegrundlagen steht der Markt für Führungsdrähte in Nordamerika unter anhaltendem Preisdruck. Krankenhäuser und Einkaufsgruppen betonen die Kostenbegrenzung, was den Druck auf die Margen erhöht, insbesondere in den standardisierten Führungsdrahtsegmenten. Wettbewerbsfähige Ausschreibungen und gebündelte Einkäufe schränken die Preisflexibilität der Hersteller ein. Unternehmen müssen die Investitionen in Innovationen mit Kosteneffizienz ausgleichen und gleichzeitig den klinischen und wirtschaftlichen Wert klar demonstrieren, um in einem zunehmend kostenbewussten Beschaffungsumfeld Premiumpreise aufrechtzuerhalten.
Regulatorische und klinische Validierungsanforderungen
Strenge regulatorische und klinische Validierungsanforderungen stellen eine weitere wesentliche Herausforderung dar. Führungsdrähte müssen strenge Sicherheits-, Leistungs- und Biokompatibilitätsstandards erfüllen, bevor sie kommerzialisiert werden. Jede Designänderung oder Materialänderung kann zusätzliche Tests und Genehmigungszeiträume auslösen. In Nordamerika erhöhen verstärkte Überprüfungen der Gerätesicherheit und die Überwachung nach dem Inverkehrbringen die Compliance-Kosten. Diese Anforderungen können Produkteinführungen verlangsamen und Barrieren für kleinere Hersteller schaffen, was den Wettbewerb unter etablierten Akteuren mit robusten regulatorischen Fähigkeiten verschärft.
Regionale Analyse
Nordamerika
Nordamerika dominiert den globalen Markt für Führungsdrähte mit einem geschätzten Marktanteil von 41%, unterstützt durch hohe Verfahrensvolumina und die frühe Einführung fortschrittlicher Interventionstechnologien. Die Region profitiert von einer starken Prävalenz von Herz-Kreislauf- und peripheren Gefäßerkrankungen, gut etablierten Erstattungssystemen und einer weit verbreiteten Verfügbarkeit von Katheterisierungslaboren. Krankenhäuser und ambulante chirurgische Zentren setzen konsequent Premium-Führungsdrähte mit fortschrittlichen Beschichtungen und überlegener Drehmomentkontrolle ein, um komplexe Interventionen zu unterstützen. Kontinuierliche Produktinnovationen, klare regulatorische Vorgaben und die Präsenz führender Hersteller von Medizinprodukten stärken die Führungsposition Nordamerikas weiter.
Europa
Europa macht etwa 27% des globalen Marktes für Führungsdrähte aus, angetrieben durch eine ausgereifte Gesundheitsinfrastruktur und ein stetiges Wachstum bei minimalinvasiven Verfahren. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund der hohen Belastung durch Herz-Kreislauf-Erkrankungen und der starken Akzeptanz der interventionellen Kardiologie an. Öffentliche Gesundheitssysteme betonen klinische Ergebnisse und Sicherheit und unterstützen den konsequenten Einsatz von hochwertigen Führungsdrähten. Während der Preisdruck aufgrund zentralisierter Beschaffung moderat bleibt, sorgen technologische Upgrades und Ersatzbedarf für ein stabiles Marktwachstum in ganz West- und Nordeuropa.
Asien-Pazifik
Der asiatisch-pazifische Raum hält einen geschätzten 21% Marktanteil und stellt den am schnellsten wachsenden regionalen Markt für Führungsdrähte dar. Der rasche Ausbau der Gesundheitsinfrastruktur, die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und der zunehmende Zugang zu interventionellen Verfahren treiben die Nachfrage an. China, Japan und Indien führen das regionale Wachstum an, unterstützt durch die Erweiterung der Kapazitäten von Katheterlaboren und die Verbesserung der ärztlichen Fachkenntnisse. Kostenbewusste Beschaffung bevorzugt eine Mischung aus Premium- und wertorientierten Führungsdrähten. Steigende Investitionen in private Krankenhäuser und Medizintourismus fördern zudem die Einführung fortschrittlicher Führungsdrahttechnologien in der gesamten Region.
Lateinamerika
Lateinamerika trägt etwa 7% zum globalen Markt für Führungsdrähte bei, unterstützt durch schrittweise Verbesserungen im Zugang zur Gesundheitsversorgung und in den prozeduralen Fähigkeiten. Brasilien und Mexiko dominieren die regionale Nachfrage aufgrund der Erweiterung der interventionellen Kardiologiedienste und wachsender Investitionen im privaten Gesundheitssektor. Budgetbeschränkungen im öffentlichen Sektor begrenzen die Einführung von Premiumprodukten und fördern die Nachfrage nach kostengünstigen Führungsdrähten. Dennoch unterstützen das steigende Bewusstsein für minimalinvasive Verfahren und das stetige Wachstum bei kardiovaskulären Eingriffen die schrittweise Marktexpansion in großen städtischen Zentren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 4% Marktanteil aus, was die Entwicklung der prozeduralen Infrastruktur und den ungleichen Zugang zur Gesundheitsversorgung widerspiegelt. Die Länder des Golfkooperationsrats treiben die meiste Nachfrage durch Investitionen in fortschrittliche Krankenhäuser und spezialisierte Herzkliniken an. Im Gegensatz dazu zeigt sich in Teilen Afrikas eine begrenzte Einführung aufgrund von Ressourcenbeschränkungen. Das Wachstum wird durch die steigende Prävalenz nichtübertragbarer Krankheiten und Regierungsinitiativen zur Stärkung der tertiären Versorgungskapazitäten unterstützt. Die Nachfrage konzentriert sich auf zuverlässige, vielseitige Führungsdrähte, die sowohl für einfache als auch komplexe Eingriffe geeignet sind.
Marktsegmentierungen:
Nach Material:
- Nitinol
- Edelstahl
Nach Beschichtung:
- Hydrophile Beschichtung
- Antithrombogen-/Heparinbeschichtung
Nach Anwendung:
- Koronare Führungsdrähte
- Periphere Führungsdrähte
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft
Die Marktteilnehmer für Führungsdrähte in Nordamerika sind unter anderem Merit Medical Systems, ASAHI INTECC, Cook Medical, Abbott Laboratories, Cordis, B. Braun SE, AngioDynamics, Medtronic, Boston Scientific und Becton, Dickinson and Company. Der Markt für Führungsdrähte in Nordamerika zeigt eine stark wettbewerbsorientierte Landschaft, die durch kontinuierliche Produktinnovationen, starke klinische Akzeptanz und eine ausgereifte Gesundheitsinfrastruktur geprägt ist. Marktteilnehmer konkurrieren, indem sie die Leistungseigenschaften von Führungsdrähten wie Drehmomentreaktion, Spitzenhaltbarkeit, Knickfestigkeit und Oberflächenbeschichtungen verbessern, um komplexe interventionelle Verfahren zu unterstützen. Die Tiefe des Portfolios in den Bereichen Koronar-, periphere, neurovaskuläre und urologische Anwendungen bleibt ein wichtiger Wettbewerbsfaktor, der es den Anbietern ermöglicht, unterschiedliche Verfahrensanforderungen zu adressieren. Unternehmen priorisieren die Einhaltung von Vorschriften, Qualitätssicherung und die Schulung von Klinikern, um die Marktglaubwürdigkeit und die langfristige Akzeptanz zu stärken. Der strategische Fokus auf Krankenhausverträge, Einkaufsorganisationen und die Kompatibilität integrierter Kathetersysteme prägt die Wettbewerbsdynamik weiter. Darüber hinaus unterstützen Investitionen in fortschrittliche Materialien und Beschichtungstechnologien die Differenzierung in der Verfahrenseffizienz und Patientensicherheit. Insgesamt konzentriert sich der Wettbewerb auf klinische Zuverlässigkeit, Innovationsgeschwindigkeit und starke Vertriebskapazitäten auf dem Markt für Führungsdrähte in Nordamerika.
Analyse der Hauptakteure
- Merit Medical Systems
- ASAHI INTECC
- Cook Medical
- Abbott Laboratories
- Cordis
- Braun SE
- AngioDynamics
- Medtronic
- Boston Scientific
- Becton, Dickinson and Company
Aktuelle Entwicklungen
- Im Juni 2025 erhielt MedHub-AI, ein in Israel ansässiges Startup, das sich auf KI-gestützte kardiovaskuläre Diagnostik spezialisiert hat, die Genehmigung der japanischen Pharmaceuticals and Medical Devices Agency (PMDA) für AutocathFFR. Diese innovative Softwarelösung nutzt KI, um die koronare Physiologie nicht-invasiv zu bewerten und berechnet die Werte des fraktionellen Flussreservats aus Standard-Röntgen-Koronarangiogrammen, ohne dass Führungsdrähte oder Vasodilatatoren erforderlich sind.
- Im Februar 2025 kündigte Asahi Intecc Co., Ltd. die Einführung seines ASAHI Miracle Neo 3 Führungsdrahts an, der entwickelt wurde, um die Sicherheit und Präzision bei komplexen Koronarinterventionen zu verbessern. Das stumpfe Spitzendesign mit einem Durchmesser von 0,36 mm (0,014″) und einer Belastung von 3 gf minimiert das Risiko von Gefäßverletzungen und gewährleistet gleichzeitig eine reibungslose Navigation.
- Im Januar 2025 erwarb Olympus Latin America (OLA), eine Tochtergesellschaft der Olympus Corporation, das Vertriebsunternehmen von Sur Medical SpA in Chile und etablierte damit eine direkte Präsenz auf dem chilenischen Medizintechnikmarkt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Beschichtung, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird von steigenden Verfahrensvolumina bei kardiovaskulären, peripheren und neurovaskulären Interventionen in Nordamerika profitieren.
- Hersteller werden weiterhin die Materialien für Führungsdrähte weiterentwickeln, um die Drehmomentkontrolle, Flexibilität und Knickfestigkeit für komplexe Anatomien zu verbessern.
- Der Einsatz von hydrophilen und speziellen Beschichtungen wird erweitert, um die Nachverfolgbarkeit zu verbessern und die Verfahrenszeit zu verkürzen.
- Die Nachfrage nach anwendungsspezifischen Führungsdrähten, die auf koronare, periphere, neurovaskuläre und urologische Verfahren zugeschnitten sind, wird wachsen.
- Krankenhäuser und ambulante chirurgische Zentren werden zunehmend Führungsdrähte priorisieren, die sich nahtlos in fortschrittliche Kathetersysteme integrieren lassen.
- Laufende Investitionen in die Ausbildung von Ärzten und die klinische Bildung werden die schnellere Einführung von Führungsdrahttechnologien der nächsten Generation unterstützen.
- Regulatorische Genehmigungen für innovative Designs werden die Produktaktualisierungszyklen beschleunigen und die wettbewerbliche Differenzierung intensivieren.
- Die Widerstandsfähigkeit der Lieferkette und lokale Fertigungsstrategien werden an Bedeutung gewinnen, um eine konsistente Produktverfügbarkeit sicherzustellen.
- Kosten-Effizienz und wertbasierte Beschaffung werden Kaufentscheidungen beeinflussen, ohne die klinische Leistung zu beeinträchtigen.
- Technologische Innovation und starke Vertriebsnetze werden zentral bleiben, um das Wachstum auf dem nordamerikanischen Markt für Führungsdrähte aufrechtzuerhalten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Führungsdrähte in Nordamerika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Führungsdrähte in Nordamerika zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des North America Guidewires-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Führungsdrähte in Nordamerika antreiben?
Wer sind die führenden Unternehmen im nordamerikanischen Guidewires-Markt?
Welche Region hatte 2024 den größten Anteil am Markt für Führungsdrähte in Nordamerika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Führungsdrähte in Nordamerika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Führungsdrähte in Nordamerika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 941 million → 2032: USD 1,369.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Führungsdrähte in Nordamerika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Führungsdrähte in Nordamerika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Führungsdrähte in Nordamerika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Führungsdrähte in Nordamerika Market Drivers
- 3.3 Markt für Führungsdrähte in Nordamerika Market Restraints & Challenges
- 3.4 Markt für Führungsdrähte in Nordamerika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Führungsdrähte in Nordamerika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Führungsdrähte in Nordamerika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Führungsdrähte in Nordamerika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Führungsdrähte in Nordamerika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Führungsdrähte in Nordamerika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Führungsdrähte in Nordamerika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Führungsdrähte in Nordamerika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Führungsdrähte in Nordamerika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Führungsdrähte in Nordamerika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Führungsdrähte in Nordamerika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Führungsdrähte in Nordamerika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Führungsdrähte in Nordamerika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Führungsdrähte in Nordamerika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Führungsdrähte in Nordamerika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Führungsdrähte in Nordamerika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Führungsdrähte in Nordamerika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Führungsdrähte in Nordamerika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Führungsdrähte in Nordamerika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Führungsdrähte in Nordamerika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
