
Marktübersicht
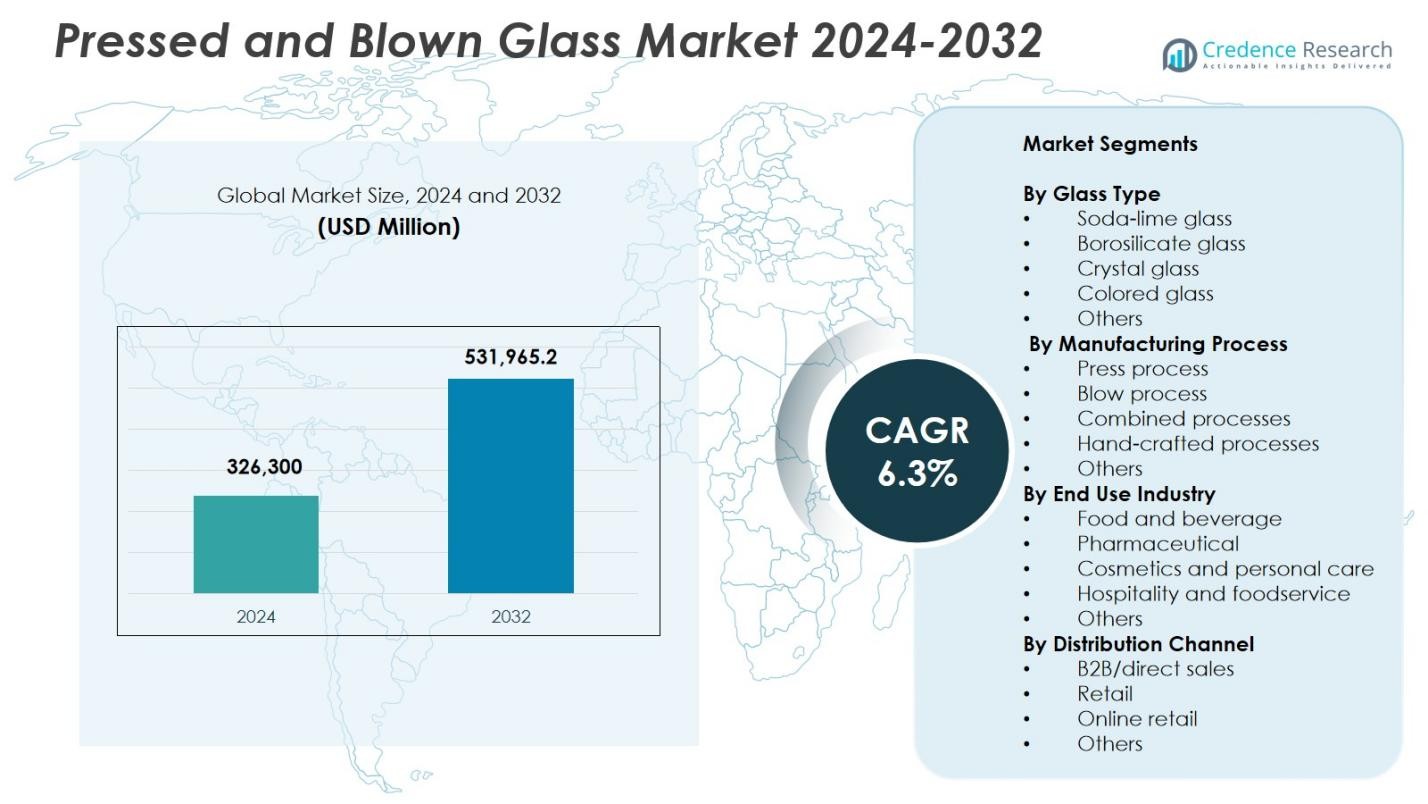
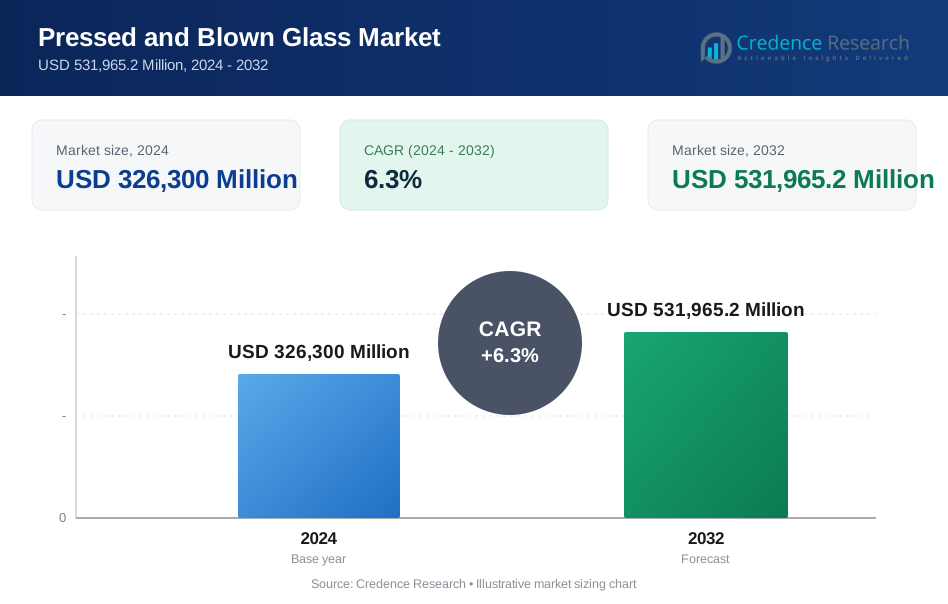
Der Markt für gepresstes und geblasenes Glas wurde 2024 auf 326.300 Millionen USD geschätzt und soll bis 2032 531.965,2 Millionen USD erreichen, mit einer CAGR von 6,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für gepresstes und geblasenes Glas 2024 | USD 326,300 Millionen |
| Markt für gepresstes und geblasenes Glas, CAGR | 6,3% |
| Marktgröße für gepresstes und geblasenes Glas 2032 | USD 531,965.2 Millionen |
Der Markt für gepresstes und geblasenes Glas wird von führenden Akteuren wie Owens-Illinois Inc., Ardagh Group S.A., Verallia S.A., Gerresheimer AG, BA Glass International, Vetropack Holding, Bormioli Rocco S.p.A., Libbey Inc., Krosno Glass S.A. und Corning Incorporated geprägt, die ihre Präsenz durch fortschrittliche Formtechnologien, Produktinnovationen und erweiterte Produktionskapazitäten stärken. Diese Unternehmen bedienen die steigende Nachfrage in den Bereichen Verpackung, Geschirr, Dekor und Spezialanwendungen. Europa erwies sich 2024 als führende Region mit einem Anteil von 32,7 %, angetrieben durch eine starke Fertigungsinfrastruktur, hohen Verbrauch von Premium-Glaswaren und etablierte Recyclingsysteme, die ein nachhaltiges Marktwachstum fördern.
Markteinblicke
- Der Markt für gepresstes und geblasenes Glas erreichte 2024 326.300 Millionen USD und wird bis 2032 mit einer CAGR von 6,3 % wachsen, unterstützt durch die steigende Nachfrage in den Segmenten Verpackung und Premiumprodukte.
- Das Marktwachstum wird durch den starken Verbrauch in Lebensmittel- und Getränkeanwendungen angetrieben, wo das Segment einen Anteil von 51,6 % hielt, unterstützt durch Recyclingfähigkeit, Produktschutz und Premium-Anziehungskraft.
- Zu den wichtigsten Trends gehören die zunehmende Einführung nachhaltiger und zirkulärer Glasproduktionsmethoden, die steigende Nachfrage nach maßgeschneiderten Premium-Glaswaren und der breitere Einsatz von Spezialglaszusammensetzungen in der Pharma- und Kosmetikindustrie.
- Große Akteure wie Owens-Illinois, Ardagh Group, Verallia und Gerresheimer erweitern Kapazitäten und Produktportfolios, wobei der Fokus auf energieeffizienten Öfen, Leichtbautechnologien und fortschrittlichen Formprozessen liegt.
- Europa führte mit einem Anteil von 32,7 % im Jahr 2024, gefolgt von Nordamerika mit 28,4 % und Asien-Pazifik mit 26,9 %, was eine starke regionale Nachfragediversifikation widerspiegelt, wobei Lateinamerika und der Nahe Osten & Afrika ein stetiges Wachstum beitragen.
 Marktsegmentierungsanalyse:
Nach Glastyp
Das Segment nach Glastyp wird von Kalk-Natron-Glas dominiert, das im Jahr 2024 einen Anteil von 42,8 % hielt, angetrieben durch seine weit verbreitete Verwendung in Behältern, Geschirr, Fenstern und Verpackungen aufgrund seiner Kosteneffizienz, chemischen Stabilität und Formbarkeit. Der wachsende Konsum von verpackten Lebensmitteln und Getränken stärkt weiterhin die Nachfrage nach Kalk-Natron-Produkten. Borosilikatglas gewinnt an Bedeutung in Laborgeräten und Kochgeschirr, während Kristall- und Buntglas in Premium-Dekoranwendungen expandieren. Die Kategorie Andere profitiert von der steigenden Akzeptanz spezieller Zusammensetzungen für Nischenanwendungen in Industrie und Ästhetik.
- Zum Beispiel produziert Hwa Hsia Glass eisenarmes Kalk-Natron-Glas für Dekanter, Gewürzgläser und Vorratsbehälter, die für ihre außergewöhnliche Klarheit und lebensmittelsicheren Eigenschaften geschätzt werden.
Nach Herstellungsverfahren
Das Segment nach Herstellungsverfahren wird vom Blasverfahren angeführt, das im Jahr 2024 einen Anteil von 46,3 % ausmacht, unterstützt durch seine umfangreiche Verwendung bei der Herstellung von Flaschen, Gläsern, Fläschchen und dekorativen Gegenständen, die präzise Formen und leichte Strukturen erfordern. Die hohe Akzeptanz in den Verpackungsindustrien für Getränke, Pharmazeutika und Kosmetika treibt die Bedeutung des Blasverfahrens voran. Das Pressverfahren behält seine Relevanz in Geschirr und Schwerlastanwendungen, während kombinierte und handgefertigte Verfahren auf Premium-, maßgeschneiderte und kunsthandwerkliche Glasprodukte abzielen. Die Kategorie Andere wächst mit Fortschritten in hybriden Formtechnologien und automatisierten Produktionslinien.
- Zum Beispiel verwendet SGD Pharma das Blow & Blow-Verfahren, um pharmazeutische Fläschchen in zwei Schritten zu formen, beginnend mit einem Vorformling oder Rohling, der durch Druckluft geformt wird, gefolgt von der endgültigen Blasformung für Enghalsbehälter.
Nach Endverbrauchsindustrie
Das Segment nach Endverbrauchsindustrie wird von Lebensmittel und Getränke dominiert, das im Jahr 2024 einen Anteil von 51,6 % ausmachte, angetrieben durch die starke weltweite Nachfrage nach Glasflaschen, Gläsern und Spezialverpackungen, die überlegenen Produktschutz, Recyclingfähigkeit und eine ansprechende Premium-Optik bieten. Der wachsende Konsum von alkoholischen Getränken, Gourmet-Lebensmitteln und trinkfertigen Produkten stärkt die Führungsposition des Segments. Pharmazeutische Anwendungen wachsen aufgrund der steigenden Produktion von Fläschchen und Ampullen, während Kosmetik und Körperpflege zunehmend auf Premium-Glasverpackungen setzen. Das Gastgewerbe- und Foodservice-Segment profitiert von der Nachfrage nach langlebigem Geschirr, wobei Andere zusätzliche Nischenanforderungen beitragen.
Wichtige Wachstumstreiber
Steigende Nachfrage aus der Lebensmittel-, Getränke- und Premiumverpackungsindustrie
Der Markt für gepresstes und geblasenes Glas erlebt starkes Wachstum aufgrund der steigenden Nachfrage aus den Sektoren Lebensmittel, Getränke und Premiumproduktverpackungen. Glasverpackungen bleiben aufgrund ihrer Recyclingfähigkeit, chemischen Inertheit und ihres ästhetischen Premium-Appeals bevorzugt und unterstützen ihren Einsatz in alkoholischen Getränken, Gourmet-Lebensmitteln und Luxus-Kosmetika. Die wachsende Verbraucherpräferenz für nachhaltige Verpackungsmaterialien treibt die Akzeptanz weiter voran, da Marken zunehmend umweltverantwortliche Lösungen anstreben. Die zunehmende Produktion von trinkfertigen Getränken und Nischen-Kunsthandwerksprodukten erweitert weiterhin die Marktvolumina und stärkt den langfristigen Wachstumspfad von Glasverpackungen.
- Zum Beispiel integriert Visy durchschnittlich 70% recyceltes Glas in die Flaschen und Gläser, die für neuseeländische Lebensmittel- und Getränkeunternehmen produziert werden, was eine nachhaltige Verpackung ermöglicht, die die Treibhausgasemissionen um bis zu 30% im Vergleich zu nicht recyceltem Glas reduziert.
Fortschritte in der Fertigungstechnologie und Automatisierung
Technologische Fortschritte wie Hochgeschwindigkeitsformmaschinen, Präzisionsformsysteme, automatisierte Inspektionstechnologien und digitale Prozesssteuerung ermöglichen es Herstellern, die Produktivität zu steigern, Fehler zu reduzieren und den Energieverbrauch zu optimieren. Die Integration von Robotik und intelligenten Sensoren verbessert die Konsistenz in den Formprozessen, während verbesserte Ofendesigns Emissionen und Betriebskosten senken. Diese Innovationen unterstützen die Massenproduktion, helfen Herstellern, die steigende globale Nachfrage zu erfüllen, und erweitern ihre Fähigkeit, komplexe Formen und leichte Strukturen zu liefern. Mit der zunehmenden Verbreitung der Automatisierung verbessert sich die Betriebseffizienz, was eine breitere Akzeptanz von gepressten und geblasenen Glaslösungen vorantreibt.
- Zum Beispiel integrieren Heye Internationals HiPERFORM IS-Maschinen Servotechnologie und Closed-Loop-Lösungen für den NNPB-Prozess und bieten hohe Geschwindigkeiten mit gleichbleibender Qualität und kurzen Umrüstzeiten.
Zunehmende Nutzung von Spezial- und Hochleistungsglas
Die zunehmende Abhängigkeit von Spezialgläsern wie Borosilikat, Kristall und farbigen Varianten treibt die Marktexpansion in hochwertigen Anwendungen voran. Die Nachfrage steigt in Laborgeräten, Pharmazeutika, hochwertiger Wohnkultur, Luxus-Trinkgeschirr und hitzebeständigem Kochgeschirr, wo Leistungseigenschaften wie Haltbarkeit, Klarheit und thermische Beständigkeit entscheidend sind. Die Verbraucherpräferenz für ästhetische und anpassbare Glasprodukte beschleunigt das Segmentwachstum weiter. Hersteller investieren zunehmend in innovative Formulierungen und fortschrittliche Schmelztechnologien, die differenzierte Produktlinien ermöglichen, die auf spezifische industrielle Bedürfnisse und Premium-Verbrauchermärkte zugeschnitten sind.
Wichtige Trends & Chancen
Übergang zu nachhaltiger und zirkulärer Glasproduktion
Nachhaltigkeitsgetriebene Initiativen bieten eine große Chance, da Hersteller recyceltes Altglas, energieeffiziente Öfen und kohlenstoffarme Produktionsmethoden übernehmen. Regierungen und globale Marken betonen Modelle der Kreislaufwirtschaft, was ein schnelles Wachstum von Closed-Loop-Recyclingprogrammen für Glasverpackungen fördert. Dieser Wandel reduziert nicht nur die Umweltbelastung, sondern senkt auch die Produktionskosten und verbessert die Markenpositionierung. Chancen ergeben sich für Unternehmen, die umweltfreundliche Glaszusammensetzungen, leichte Behälter und nachfüllbare Verpackungssysteme anbieten, die mit der zunehmenden Verbraucherpräferenz für ethisch produzierte und umweltfreundliche Produkte übereinstimmen.
- Zum Beispiel betreibt das Glass4Good-Programm von O-I Sammelstellen in Gemeinden wie Danville, VA, und Greeley, CO, und verarbeitet Glas zu hochwertigem Altglas für die direkte Wiedereinführung in seinen Produktionsprozess.
Premiumisierung und Wachstum von maßgeschneiderten Glasprodukten
Das steigende Verbraucherinteresse an hochwertigen, personalisierten und ästhetisch unverwechselbaren Produkten bietet starke Chancen für maßgeschneiderte gepresste und geblasene Glaslösungen. Luxusgetränkemarken, hochwertige Parfümunternehmen und Wohnkulturhersteller investieren zunehmend in maßgeschneiderte Formen, strukturierte Oberflächen und künstlerische Designs, um ihre Angebote zu differenzieren. Fortschritte in der 3D-Modellierung, Präzisionsformen und handwerklichen Techniken unterstützen diesen Premiumisierungstrend. Da erlebnisorientierter Einzelhandel und Markenstorytelling an Bedeutung gewinnen, werden maßgeschneiderte Glasverpackungen und Dekorationsstücke zu wichtigen Wertschöpfern, die die Nachfrage in den Luxus- und Lifestyle-Märkten stärken.
- Zum Beispiel verwendet Clase Azul Reposado Tequila handbemalte 750-ml-Flaschen mit blau-weißen Spritzern über kupfernen Glasuren auf weißem Steingut, wodurch jede Flasche zu einem einzigartigen Kunstwerk wird.
Wichtige Herausforderungen
Hoher Energieverbrauch und Kostendruck
Die Herstellung von gepresstem und geblasenem Glas erfordert erhebliche Energieeinsätze zum Schmelzen und Formen, wodurch die Branche anfällig für schwankende Brennstoff- und Stromkosten wird. Steigende globale Energiepreise und strengere Umweltvorschriften verstärken den betrieblichen Druck, insbesondere für Hersteller, die mit älteren Ofensystemen arbeiten. Energieintensive Prozesse erhöhen auch die Kohlenstoffemissionen, was Investitionen in kostspielige Upgrades wie Elektroöfen, Abwärmerückgewinnungssysteme und fortschrittliche Isolierungen erfordert. Diese finanziellen und regulatorischen Belastungen stellen die Rentabilität in Frage und erfordern eine sorgfältige Optimierung über den gesamten Produktionszyklus hinweg.
Konkurrenz durch alternative Verpackungsmaterialien
Glasverpackungen stehen weiterhin in starkem Wettbewerb mit leichten und kostengünstigen Alternativen wie Kunststoffen, Aluminium und Verbundmaterialien. Diese Ersatzstoffe bieten Vorteile wie geringere Transportkosten, Flexibilität und hohe Haltbarkeit, was einige Branchen dazu veranlasst, von Glas abzurücken. Die Zerbrechlichkeit von Glas schränkt seine Verwendung in bestimmten Anwendungen weiter ein, insbesondere dort, wo Logistik- oder Handhabungsrisiken hoch sind. Um wettbewerbsfähig zu bleiben, müssen sich Glashersteller auf Innovationen in den Bereichen Gewichtsreduzierung, verbesserte Schlagfestigkeit und wertsteigernde Designs konzentrieren, die die einzigartigen Nachhaltigkeits- und Premiummerkmale von Glas verstärken.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 28,4%, unterstützt durch den starken Verbrauch von Glasverpackungen in den Lebensmittel-, Getränke- und Pharmaindustrien. Der zunehmende Trend zu recycelbaren und nachhaltigen Materialien beschleunigt die Einführung von Glas, insbesondere bei Premium-Getränke- und Kosmetikmarken. Technologische Fortschritte in automatisierten Form- und Inspektionssystemen stärken die Produktionseffizienz in den USA und Kanada. Die steigende Nachfrage nach hochwertigem Geschirr und Wohnkulturprodukten trägt weiter zum regionalen Wachstum bei. Die Expansion der Craft-Getränkemärkte, einschließlich Wein, Spirituosen und Spezialgetränken, stärkt die langfristigen Chancen für Hersteller von gepresstem und geblasenem Glas.
Europa
Europa hatte 2024 einen Anteil von 32,7%, angetrieben durch ausgereifte Glasherstellungscluster, fortschrittliche Produktionstechnologien und starke regulatorische Unterstützung für zirkuläre Verpackungssysteme. Länder wie Deutschland, Frankreich und Italien verzeichnen einen hohen Verbrauch an Premium-Glaswaren, Luxus-Spirituosenflaschen und Kristallprodukten. Strenge Nachhaltigkeitsvorgaben und etablierte Recyclingprogramme erhöhen die Abhängigkeit von Glas als bevorzugtem Verpackungssubstrat. Die Region profitiert auch von der starken Nachfrage in der Pharma- und Kosmetikbranche, wo Glas Produktreinheit und lange Haltbarkeit gewährleistet. Kontinuierliche Investitionen in energieeffiziente Öfen und emissionsarme Schmelztechnologien stärken Europas Führungsposition auf dem Weltmarkt.
Asien-Pazifik
Asien-Pazifik machte 26,9 % Anteil im Jahr 2024 aus, unterstützt durch schnelle Industrialisierung, steigende Nachfrage nach Verpackungen und starkes Wachstum in den Bereichen Lebensmittel, Getränke und Kosmetik. China und Indien treiben die großflächige Produktion aufgrund ihrer umfangreichen Fertigungsbasen und des steigenden Inlandsverbrauchs voran. Die steigende Nachfrage nach Premium-Verpackungslösungen, insbesondere bei alkoholischen Getränken und Schönheitsprodukten, beschleunigt die Marktexpansion. Die Region profitiert auch von kosteneffizienter Fertigung und steigenden Investitionen in automatisierte Formtechnologien. Wachsende Urbanisierung und sich ändernde Lebensstilmuster tragen zu einem höheren Einsatz von Glasgeschirr und Wohnkulturprodukten bei, was die langfristigen Aussichten für gepresstes und geblasenes Glas stärkt.
Lateinamerika
Lateinamerika erfasste 7,4 % Anteil im Jahr 2024, angetrieben durch steigenden Getränkekonsum, das Wachstum regionaler Spirituosenmarken und steigende Anforderungen an Lebensmittelverpackungen. Länder wie Brasilien, Mexiko und Argentinien treiben die Nachfrage nach Glasflaschen, Gläsern und handwerklichem Glasgeschirr an. Die zunehmende Akzeptanz nachhaltiger Verpackungslösungen unterstützt die Marktdurchdringung, da Marken auf recycelbare Materialien umsteigen. Die Region profitiert auch von wachsenden Tourismus- und Gastgewerbesektoren, die die Nachfrage nach Premium-Glaswaren und dekorativen Glasprodukten erhöhen. Allerdings bleibt die Fertigungskapazität konzentriert, was zu größeren Investitionen in Modernisierung und Effizienzsteigerungen führt, um den sich entwickelnden inländischen und Exportanforderungen gerecht zu werden.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 4,6 % Anteil im Jahr 2024, unterstützt durch steigende Investitionen in die Lebensmittel- und Getränkeherstellung, zunehmende Anforderungen an pharmazeutische Verpackungen und den Ausbau der Gastgewerbeinfrastruktur. Die Golfstaaten erleben eine steigende Nachfrage nach luxuriösen Duftflaschen und hochwertigen Glasdekorationsartikeln, die den regionalen Verbraucherpräferenzen für hochwertige Produkte entsprechen. Südafrika und Nigeria treiben die Nachfrage nach Getränken, insbesondere bei Bier, Wein und Erfrischungsgetränken, an. Trotz relativ begrenzter lokaler Produktionskapazitäten verzeichnet die Region steigende Investitionen in energieeffiziente Öfen und moderne Formtechnologien, um die Abhängigkeit von Importen zu reduzieren und die langfristige Marktentwicklung zu unterstützen.
Marktsegmentierungen:
Nach Glasart
- Soda-Kalk-Glas
- Borosilikatglas
- Kristallglas
- Farbglas
- Andere
Nach Herstellungsverfahren
- Pressverfahren
- Blasverfahren
- Kombinierte Verfahren
- Handgefertigte Verfahren
- Andere
Nach Endverbrauchsindustrie
- Lebensmittel und Getränke
- Pharmazeutisch
- Kosmetik und Körperpflege
- Gastgewerbe und Gastronomie
- Andere
Nach Vertriebskanal
- B2B/Direktvertrieb
- Einzelhandel
- Online-Einzelhandel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft im Markt für gepresstes und geblasenes Glas wird von führenden Akteuren wie Owens-Illinois Inc., Ardagh Group S.A., Verallia S.A., Gerresheimer AG, BA Glass International, Vetropack Holding, Bormioli Rocco S.p.A., Libbey Inc., Krosno Glass S.A. und Corning Incorporated geprägt. Diese Unternehmen stärken ihre Positionen durch Investitionen in fortschrittliche Formtechnologien, leichte Glaslösungen und hocheffiziente Öfen, die den Energieverbrauch senken und die Produktqualität verbessern. Der Markt zeichnet sich durch eine ausgewogene Mischung aus großen globalen Herstellern und spezialisierten regionalen Produzenten aus, die eine breite Produktverfügbarkeit in den Bereichen Verpackung, Tischgeschirr, Dekoration und industrielle Anwendungen ermöglichen. Strategische Initiativen wie Kapazitätserweiterungen, Fusionen und langfristige Lieferpartnerschaften mit Marken aus den Bereichen Getränke, Pharmazie und Kosmetik verschaffen Wettbewerbsvorteile. Nachhaltigkeitsverpflichtungen beeinflussen ebenfalls die Marktdifferenzierung, wobei große Unternehmen recyceltes Altglas, emissionsarme Schmelztechnologien und zirkuläre Verpackungsmodelle übernehmen. Ständige Innovationen in den Bereichen Anpassung, Premium-Glasdesign und Spezialzusammensetzungen verstärken den Wettbewerb und steigern die Marktleistung.
Analyse der Hauptakteure
- Owens-Illinois, Inc. (O-I Glass)
- Ardagh Group S.A.
- Verallia S.A.
- Vetropack Holding Ltd.
- BA Glass International
- Gerresheimer AG
- Bormioli Rocco S.p.A.
- Krosno Glass S.A.
- Libbey Inc.
- Corning Incorporated
Jüngste Entwicklungen
- Im April 2025 ging Ardagh Glass Packaging-North America eine langfristige Partnerschaft mit CAP Glass ein, um Glasrecyclingdienste in den USA zu etablieren. Dies ermöglicht die Sammlung, Sortierung und das Recycling von gebrauchten Flaschen zu Scherben für neue Glasbehälter.
- Im November 2025 ging Verallia eine Partnerschaft mit der Penn State University ein, um ein neues kohlenstoffarmes Glas namens „LionGlass“ zu entwickeln und zu testen, das bei deutlich niedrigeren Temperaturen schmilzt und die CO₂-Emissionen sowie den Energieverbrauch in der Glasherstellung reduziert.
- Im August 2025 gab SGD Pharma eine Vereinbarung zur Übernahme von Alphial bekannt, einem in Italien ansässigen Hersteller von Röhrchenfläschchen, Ampullen und gebrauchsfertigen Glasprodukten, um seine Kapazität für Röhrchenglas in Europa für pharmazeutische Verpackungen zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Glasart, Herstellungsverfahren, Endverbrauchsindustrie, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig wachsen, da die Nachfrage nach nachhaltigen und recycelbaren Verpackungsmaterialien in den wichtigsten Industrien weiter steigt.
- Die Einführung von leichten Glastechnologien wird zunehmen, da Hersteller darauf abzielen, Transportkosten und Emissionen zu reduzieren.
- Premium- und maßgeschneiderte Glasprodukte werden an Dynamik gewinnen, bedingt durch starkes Wachstum bei Luxusgetränken, Kosmetika und Wohnkultur.
- Automatisierungs- und digitale Fertigungstechnologien werden die Produktionseffizienz verbessern und die globalen Lieferfähigkeiten stärken.
- Die Nachfrage nach pharmazeutischem und Labor-Glas wird mit steigenden Investitionen in Gesundheitswesen und Biotechnologie wachsen.
- Schwellenländer werden erheblich zum Marktwachstum beitragen, da sich Industrialisierung und Konsummuster entwickeln.
- Nachhaltigkeitsvorschriften werden den Übergang zur Kreislaufglasproduktion und zur Nutzung eines höheren Anteils an recyceltem Material beschleunigen.
- Die Expansion von handwerklichen und kunsthandwerklichen Glassegmenten wird Nischenwachstumschancen im Bereich Dekor und Gastgewerbe schaffen.
- Technologische Innovationen in Schmelz- und Formprozessen werden den Energieverbrauch und die Betriebskosten senken.
- Strategische Kooperationen zwischen Glasherstellern und großen Verbrauchermarken werden langfristige Produktinnovationen und Marktstabilität unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pressglas und Blasglas, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Press- und Blasenglas zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für gepresstes und geblasenes Glas hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für gepresstes und geblasenes Glas antreiben?
Wer sind die führenden Unternehmen im Markt für Press- und Blasglas?
Welche Region hatte 2024 den größten Anteil am Markt für Press- und Blasglas?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für gepresstes und geblasenes Glas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für gepresstes und geblasenes Glas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 326,300 Million → 2032: USD 531,965.2 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für gepresstes und geblasenes Glas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für gepresstes und geblasenes Glas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für gepresstes und geblasenes Glas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für gepresstes und geblasenes Glas Market Drivers
- 3.3 Markt für gepresstes und geblasenes Glas Market Restraints & Challenges
- 3.4 Markt für gepresstes und geblasenes Glas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für gepresstes und geblasenes Glas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für gepresstes und geblasenes Glas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für gepresstes und geblasenes Glas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für gepresstes und geblasenes Glas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für gepresstes und geblasenes Glas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für gepresstes und geblasenes Glas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für gepresstes und geblasenes Glas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für gepresstes und geblasenes Glas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für gepresstes und geblasenes Glas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für gepresstes und geblasenes Glas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für gepresstes und geblasenes Glas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für gepresstes und geblasenes Glas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für gepresstes und geblasenes Glas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für gepresstes und geblasenes Glas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für gepresstes und geblasenes Glas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für gepresstes und geblasenes Glas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für gepresstes und geblasenes Glas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für gepresstes und geblasenes Glas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für gepresstes und geblasenes Glas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
