
Marktübersicht
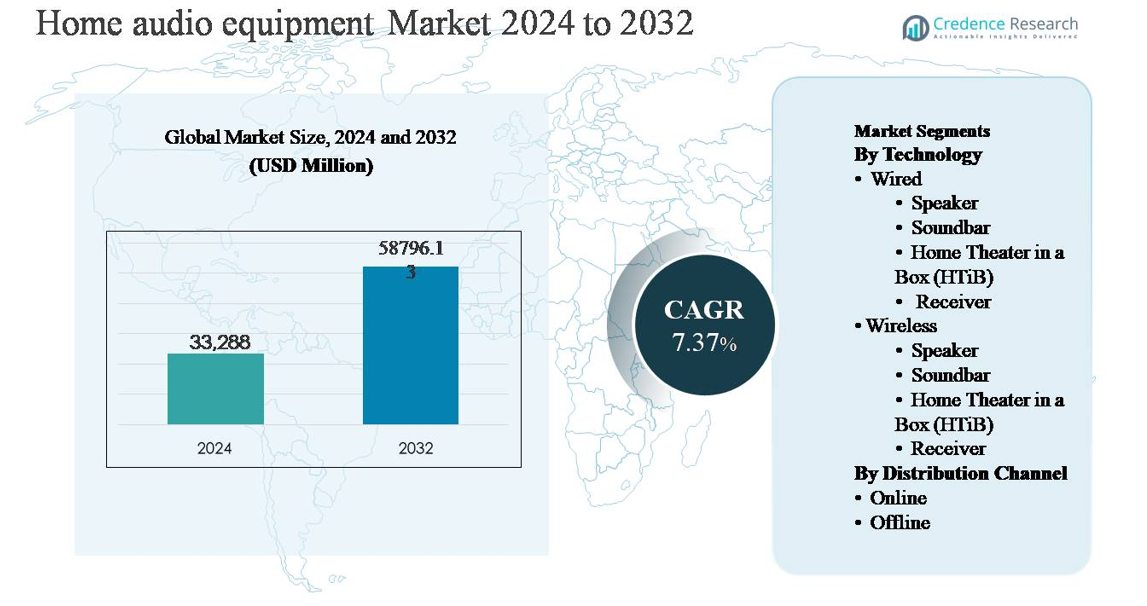
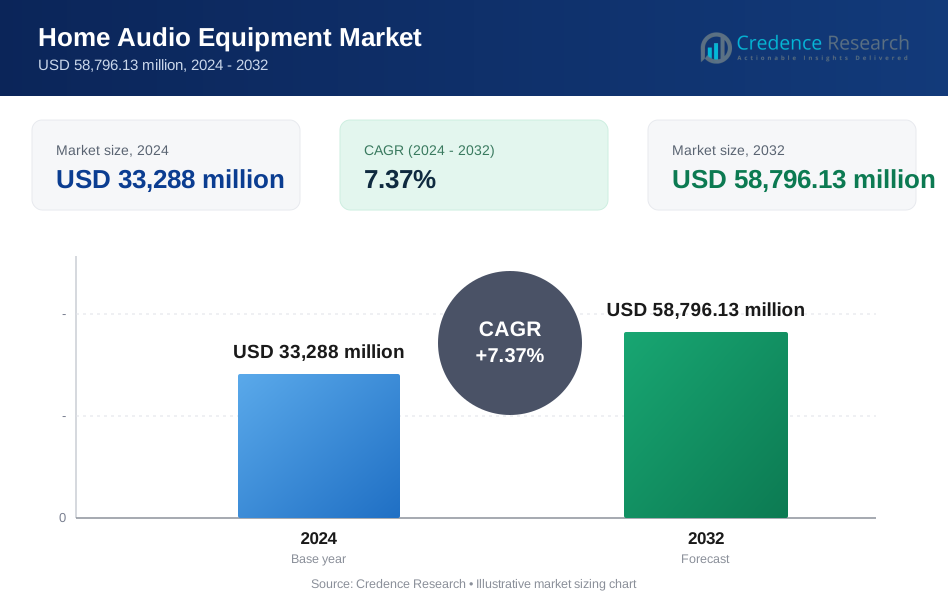
Der Markt für Heim-Audioausrüstung wurde im Jahr 2024 auf 33.288 Millionen USD geschätzt und soll bis 2032 voraussichtlich 58.796,13 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,37 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Heim-Audioausrüstung 2024 | 33.288 Millionen USD |
| Markt für Heim-Audioausrüstung, CAGR | 7,37% |
| Marktgröße für Heim-Audioausrüstung 2032 | 58.796,13 Millionen USD |
Der Markt für Heim-Audioausrüstung wird von einer Mischung aus globalen Technologieunternehmen und spezialisierten Audioherstellern angeführt, darunter Amazon.com, Inc., Apple Inc., Bose Corporation, Sony Group Corporation, Google LLC, Koninklijke Philips N.V., Bowers & Wilkins Group Ltd., Edifier Technology Co., Ltd., JVCKENWOOD Corporation, Creative Technology Ltd. und Blaupunkt GmbH. Diese Akteure konkurrieren durch starke Markenbekanntheit, fortschrittliche drahtlose Ökosysteme, erstklassige Klangtechnik und Integration mit Smart-Home-Plattformen. Asien-Pazifik ist die führende Region und macht etwa 34 % des globalen Marktanteils aus, angetrieben durch hohe Akzeptanz von Unterhaltungselektronik, schnelle Urbanisierung und wachsende Mittelschichten in China, Indien und Südostasien. Nordamerika folgt, unterstützt durch starke Nachfrage nach hochwertigen und intelligenten Audiolösungen in Wohnanwendungen.
Markteinblicke
- Der Markt für Heim-Audioausrüstung wurde im Jahr 2024 auf 33.288 Millionen USD geschätzt und soll bis 2032 voraussichtlich 58.796,13 Millionen USD erreichen, mit einer CAGR von 7,37 % im Prognosezeitraum, unterstützt durch stetige Ersatznachfrage und steigende Akzeptanz von intelligenten und drahtlosen Audiosystemen.
- Das Marktwachstum wird hauptsächlich durch die zunehmende Verbraucherpräferenz für immersive Heimunterhaltung, die schnelle Verbreitung von Smart-TVs und Streaming-Plattformen sowie die wachsende Akzeptanz von drahtlosen Lautsprechern und Soundbars angetrieben, die zusammen einen dominanten Anteil am Gesamtproduktverkauf ausmachen.
- Wichtige Markttrends umfassen eine starke Verschiebung hin zu drahtlosen und Multiroom-Audiolösungen, wobei das drahtlose Segment den größten Technologieanteil hält und Soundbars aufgrund ihres kompakten Designs und der einfachen Integration als führende Produktkategorie hervortreten.
- Die Wettbewerbslandschaft ist durch intensiven Wettbewerb zwischen globalen Elektronikmarken und Premium-Audiospezialisten gekennzeichnet, die sich auf Innovation, Ökosystemintegration, Preisstrategien und Omnichannel-Vertrieb konzentrieren, um die Marktposition zu stärken.
- Regional führt Asien-Pazifik mit einem Marktanteil von etwa 34 %, gefolgt von Nordamerika mit 32 % und Europa mit 24 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachen, was auf wachsendes Wachstumspotenzial hinweist.
Marktsegmentierungsanalyse:
Nach Technologie
Der Markt für Heim-Audioausrüstung nach Technologie ist in kabelgebundene und kabellose Systeme unterteilt, die Lautsprecher, Soundbars, Heimkino in einer Box (HTiB) und Receiver umfassen. Die drahtlose Technologie stellt das dominierende Teilsegment dar und erobert den Großteil des Marktanteils, hauptsächlich getrieben durch die Verbraucherpräferenz für Bequemlichkeit, minimale Verkabelung und nahtlose Konnektivität mit Smartphones, Smart-TVs und sprachgesteuerten Ökosystemen. Drahtlose Lautsprecher und Soundbars führen die Akzeptanz aufgrund kompakter Designs und einfacher Installation an. Fortschritte in Bluetooth, Wi-Fi-Streaming, Multiroom-Audio und verbesserter Klangtreue beschleunigen weiterhin die Nachfrage, während kabelgebundene Systeme bei leistungsorientierten Nutzern eine Nischenattraktivität behalten.
- „Zum Beispiel integriert Samsungs HW-Q990D kabelloses Soundbar-System 11 Front- und Surround-Kanäle, einen Subwoofer-Kanal und vier nach oben gerichtete Kanäle und liefert insgesamt 16 diskrete Audiokanäle (eine 11.1.4-Konfiguration) durch seine 22 eingebauten Lautsprecher.
Nach Vertriebskanal
Nach Vertriebskanal ist der Markt in Online- und Offline-Verkäufe unterteilt. Offline-Kanäle bleiben das dominierende Teilsegment und halten einen erheblichen Marktanteil aufgrund der starken Verbraucherabhängigkeit von physischen Produktdemonstrationen, fachkundiger Beratung und gebündelten Installationsdiensten für Heim-Audiosysteme. Fachhändler für Elektronik und großformatige Geschäfte spielen eine entscheidende Rolle bei der Förderung des Verkaufs von Premium-Produkten, insbesondere von Receivern und HTiB-Systemen. Allerdings gewinnen Online-Kanäle an Dynamik, unterstützt durch umfangreiche Produktsortimente, wettbewerbsfähige Preise, flexible Lieferoptionen und wachsendes Verbrauchervertrauen in digitale Einkaufsplattformen.
- Zum Beispiel bietet Crutchfields Direktvertriebsplattform Online-Zugang zu mehr als 18.000 einzelnen Audio- und Video-SKUs und unterstützt das virtuelle Systemdesign mit seinem proprietären SpeakerCompare-Tool, das von Referenzaufnahmen gespeist wird, die mit über 70 kalibrierten Lautsprechern in seinen Audio-Labors in Virginia aufgenommen wurden, was es den Verbrauchern ermöglicht, fundierte Kaufentscheidungen zu treffen, ohne physische Geschäfte zu besuchen.
Wichtiger Wachstumstreiber
Steigende Akzeptanz von intelligenten und vernetzten Heimökosystemen
Die zunehmende Durchdringung von Smart-Home-Ökosystemen ist ein wichtiger Treiber für den Markt für Heim-Audioausrüstung. Verbraucher integrieren zunehmend Audiogeräte mit Smart-TVs, Sprachassistenten, Beleuchtungssystemen und Heimautomatisierungsplattformen und heben Audio von einem eigenständigen Produkt zu einem Kernbestandteil vernetzter Lebensumgebungen. Soundbars, drahtlose Lautsprecher und AV-Receiver, die Wi-Fi, Bluetooth und Sprachsteuerung unterstützen, erleben eine starke Nachfrage aufgrund nahtloser Interoperabilität und Benutzerfreundlichkeit. Die Expansion von IoT-fähigen Haushalten und die steigende Präferenz für zentrale Steuerung über Smartphones und Smart Hubs beschleunigen die Akzeptanz weiter. Hersteller integrieren weiterhin KI-basierte Klangoptimierung, Multiroom-Synchronisation und App-basierte Anpassung, um das Benutzererlebnis zu verbessern und Ersatzkäufe zu fördern. Dieser Wandel hin zu intelligenten, integrierten Audiosystemen unterstützt das langfristige Marktwachstum sowohl in Premium- als auch in Massenmarktsegmenten.
- Zum Beispiel ermöglicht die S2-Plattform von Sonos synchronisierten Multiroom-Audio in bis zu 32 verschiedenen Räumen über eine einzige mobile Anwendung, während sie Wi-Fi-Streaming, Bluetooth-Eingang bei neueren Modellen und die native Integration mit großen Sprachassistenten unterstützt. Dies veranschaulicht, wie vernetztes Audio in umfassendere Smart-Home-Steuerungsrahmen eingebettet wurde.
Steigende Nachfrage nach immersiven Heimunterhaltungserlebnissen
Die steigende Verbrauchernachfrage nach filmischen und immersiven Unterhaltungserlebnissen zu Hause treibt den Markt für Heim-Audioausrüstung erheblich an. Das schnelle Wachstum von Streaming-Plattformen, Spielkonsolen und hochauflösenden Fernsehern hat die Erwartungen an eine überlegene Klangqualität erhöht, die theaterähnliche Erlebnisse nachbildet. Soundbars, HTiB-Systeme und Receiver mit Surround-Sound-Technologien werden zunehmend eingesetzt, um die Klangtiefe und Realismus zu verbessern. Verbraucher legen Wert auf satteren Bass, räumlichen Klang und Klarheit für Filme, Sport und Gaming, was Upgrades von einfachen Lautsprechern zu fortschrittlichen Mehrkanalsystemen antreibt. Darüber hinaus begünstigen urbane Lebensstile und kleinere Wohnräume kompakte, aber leistungsstarke Audiolösungen, die die Einführung von leistungsstarken Soundbars und kabellosen Lautsprechern fördern. Dieses unterhaltungsgetriebene Konsummuster erweitert weiterhin die installierte Basis von Heim-Audiosystemen weltweit.
- Zum Beispiel integrieren fortschrittliche Soundbar-Systeme Mehrkanalkonfigurationen, einschließlich nach oben gerichteter Treiber und dedizierter Subwoofer, und liefern hochauflösende Audiobearbeitung mit Unterstützung für immersive Soundformate. Dies veranschaulicht, wie kompakte, aber leistungsstarke Audioarchitekturen den Unterhaltungsbedarf decken und gleichzeitig in städtische Wohnlayouts passen.
Technologische Fortschritte und Produktinnovation
Kontinuierliche technologische Innovation bleibt ein entscheidender Katalysator für das Marktwachstum. Hersteller konzentrieren sich darauf, die Klangtreue, Konnektivität und Formfaktoren zu verbessern, um den sich entwickelnden Verbraucheranforderungen gerecht zu werden. Fortschritte in der drahtlosen Übertragung, bei Audio-Codecs mit niedriger Latenz und energieeffizienten Komponenten ermöglichen eine hohe Leistungsqualität ohne komplexe Installationen. Die Integration von Funktionen wie adaptiver Klangkalibrierung, Geräuschoptimierung und Spracherkennung verbessert die Benutzerfreundlichkeit und Differenzierung. Kompakte Designs und modulare Konfigurationen ermöglichen es Verbrauchern, Systeme basierend auf Raumgröße und Nutzungsvorlieben zu skalieren. Diese Innovationen ziehen nicht nur Erstkäufer an, sondern stimulieren auch die Ersatznachfrage, insbesondere in reifen Märkten, in denen Verbraucher nach verbesserter Leistung und modernem Design suchen.
Wichtiger Trend & Gelegenheit
Schneller Wandel zu kabellosen und Multiroom-Audio-Lösungen
Der Markt erlebt einen starken Wandel hin zu kabellosen und Multiroom-Audio-Lösungen, was erhebliche Wachstumschancen schafft. Verbraucher bevorzugen zunehmend kabellose Installationen, die Flexibilität bei der Platzierung und Skalierbarkeit über mehrere Räume hinweg bieten. Kabellose Lautsprecher und Soundbars, die synchronisierte Wiedergabe unterstützen, ermöglichen es Benutzern, einheitliche Audioerlebnisse in ihrem gesamten Zuhause zu schaffen. Dieser Trend stimmt mit modernen Innenarchitekturvorlieben und der wachsenden Verbreitung von Smart-Geräten überein. Hersteller können diese Gelegenheit nutzen, indem sie produktbasierte Ökosystem-Portfolios erweitern, die Markentreue und Wiederholungskäufe fördern. Verbesserte Interoperabilität über Geräte und Plattformen hinweg stärkt das langfristige Wachstumspotenzial von kabellosen Audio-Lösungen weiter.
- "Zum Beispiel ermöglicht die SimpleSync-Technologie von Bose, dass kompatible Bose Smart-Soundbars und Lautsprecher drahtlos mit ausgewählten Bose-Kopfhörern oder einem anderen kompatiblen Lautsprecher gekoppelt werden können, wodurch eine gleichzeitige Wiedergabe mit unabhängiger Lautstärkeregelung über die Bose Music App ermöglicht wird.
Erweiterung der Online-Vertriebskanäle und Direktvertrieb an Verbraucher
Die zunehmende Durchdringung von E-Commerce-Plattformen bietet Herstellern von Heim-Audio-Geräten eine große Chance. Online-Kanäle ermöglichen es Marken, ein breiteres Publikum zu erreichen, detaillierte Produktvergleiche anzubieten und fortschrittliche Funktionen durch digitale Inhalte zu präsentieren. Direktvertriebsstrategien ermöglichen eine bessere Preiskontrolle, verbessertes Kundenengagement und den Zugang zu wertvollen Nutzungsdaten. Verbraucher verlassen sich zunehmend auf Online-Bewertungen und virtuelle Demonstrationen, was die Abhängigkeit vom physischen Einzelhandel verringert. Dieser Wandel unterstützt schnellere Produkteinführungen und eine breitere geografische Reichweite, insbesondere in aufstrebenden Märkten, in denen der organisierte Einzelhandel begrenzt bleibt. Mit wachsendem Vertrauen in den digitalen Einkauf wird erwartet, dass Online-Vertriebskanäle eine zunehmend strategische Rolle spielen.
- Zum Beispiel integriert die DTC-Plattform von Bang & Olufsen ihre Bang & Olufsen App, die Echtzeit-Sound-Tuning durch einstellbare Equalizer-Bänder und Multiroom-Gruppierung über bis zu 20 kompatible Lautsprecher unterstützt, zusammen mit zentralisiertem, kontobasiertem Gerätemanagement. Dies zeigt, wie Online-Vertrieb in Kombination mit proprietären Software-Ökosystemen die Markenbeziehungen stärkt und eine skalierbare globale Reichweite ohne Abhängigkeit von traditioneller Einzelhandelsinfrastruktur unterstützt.
Wichtige Herausforderung
Intensiver Marktwettbewerb und Preisdruck
Der Markt für Heim-Audio-Geräte steht vor einem intensiven Wettbewerb durch etablierte Marken und aufstrebende kostengünstige Hersteller. Die schnelle Produktkommodifizierung, insbesondere bei kabellosen Lautsprechern und Soundbars, übt starken Preisdruck aus und verringert die Margen. Verbraucher vergleichen Produkte oft anhand des Preises statt der Markenunterscheidung, was es den Herstellern erschwert, eine Premium-Positionierung aufrechtzuerhalten. Häufige Werbepreise und rabattgetriebene Verkäufe verstärken die Wettbewerbsdynamik weiter. Um wettbewerbsfähig zu bleiben, müssen Unternehmen Kosteneffizienz mit kontinuierlicher Innovation in Einklang bringen, was die operative Komplexität erhöht. Dieses Wettbewerbsumfeld stellt die langfristige Rentabilität in Frage, insbesondere für mittelgroße Akteure mit begrenzten Größenvorteilen.
Kompatibilitätsprobleme und schnelle technologische Veralterung
Die schnelle technologische Entwicklung stellt eine erhebliche Herausforderung für den Markt für Heim-Audio-Geräte dar. Häufige Aktualisierungen von Konnektivitätsstandards, Betriebssystemen und Smart-Home-Plattformen können zu Kompatibilitätsproblemen zwischen Geräten führen. Verbraucher könnten Käufe aufgrund von Bedenken hinsichtlich der Produktlebensdauer und Zukunftssicherheit verzögern. Darüber hinaus verkürzt die schnelle Veralterung die Produktlebenszyklen und erhöht das Inventarrisiko für Hersteller und Einzelhändler. Die Gewährleistung nahtloser Software-Updates und plattformübergreifender Kompatibilität erfordert kontinuierliche Investitionen in Forschung und Entwicklung sowie After-Sales-Support. Diese Faktoren erhöhen die Komplexität der Produktentwicklung und können das Vertrauen der Verbraucher beeinträchtigen, wenn die Leistungserwartungen nicht konsequent erfüllt werden.
Regionale Analyse
Nordamerika
Nordamerika stellt eine führende Region im Markt für Home-Audio-Geräte dar und macht etwa 32% des globalen Marktanteils aus. Starke Konsumausgaben, hohe Durchdringung von Smart Homes und die weit verbreitete Akzeptanz von Premium-Unterhaltungssystemen treiben die regionale Nachfrage an. Die USA dominieren die Region, unterstützt durch schnelle Ersatzzyklen für Soundbars, kabellose Lautsprecher und AV-Receiver, die in Smart-TVs und Sprachassistenten integriert sind. Das Wachstum wird weiter durch die starke Präsenz globaler Marken, fortschrittliche Einzelhandelsinfrastruktur und hohe Abonnementdurchdringung von Streaming- und Gaming-Plattformen verstärkt, die kontinuierlich die Nachfrage nach immersiven und leistungsstarken Home-Audio-Lösungen erhöhen.
Europa
Europa hält fast 24% des globalen Marktanteils für Home-Audio-Geräte, unterstützt durch starke Nachfrage in westeuropäischen Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich. Verbraucher in der Region legen Wert auf Klangqualität, Designästhetik und Energieeffizienz, was die stetige Akzeptanz von Soundbars, kabellosen Lautsprechern und Premium-Receivern antreibt. Hohe Urbanisierung und das Leben in Wohnungen begünstigen kompakte, hochauflösende Audiosysteme. Darüber hinaus stärkt die Präsenz etablierter Audiomarken und gut entwickelter Offline-Einzelhandelsnetze die Marktstabilität. Die wachsende Akzeptanz von Smart-Home-Plattformen und steigende Online-Vertriebskanäle unterstützen weiterhin ein moderates, aber konstantes regionales Wachstum.
Asien-Pazifik
Der Asien-Pazifik-Raum ist der am schnellsten wachsende regionale Markt und macht etwa 34% des globalen Marktanteils aus, was ihn zur dominierenden Region macht. Schnelle Urbanisierung, steigende verfügbare Einkommen und wachsende Mittelschicht in China, Indien, Japan und Südostasien treiben die starke Nachfrage an. Verbraucher investieren zunehmend in kabellose Lautsprecher und Soundbars als erschwingliche Upgrades für Fernsehaudio. Hohe Smartphone-Durchdringung und die wachsende Akzeptanz von Smart-Geräten beschleunigen die Akzeptanz von kabellosem Audio weiter. Die Region profitiert auch von starken lokalen Fertigungskapazitäten, wettbewerbsfähigen Preisen und expandierenden E-Commerce-Plattformen, die zusammen hohe Verkaufsvolumina und langfristige Marktexpansion antreiben.
Lateinamerika
Lateinamerika trägt etwa 6% zum globalen Marktanteil für Home-Audio-Geräte bei, wobei das Wachstum von Brasilien und Mexiko angeführt wird. Wachsende Stadtbevölkerungen, zunehmende Internetdurchdringung und erweiterter Zugang zu Streaming-Diensten unterstützen die allmähliche Marktentwicklung. Verbraucher bevorzugen hauptsächlich mittelpreisige Soundbars und kabellose Lautsprecher aufgrund von Preissensibilität und kompakten Wohnräumen. Der Offline-Einzelhandel bleibt wichtig, obwohl Online-Kanäle an Bedeutung gewinnen, da sich die Logistikinfrastruktur verbessert. Wirtschaftliche Volatilität und Währungsschwankungen begrenzen die Akzeptanz von Premium-Produkten; jedoch schaffen die zunehmende Durchdringung von Unterhaltungselektronik und wachsende jugendliche Bevölkerungsgruppen weiterhin eine stetige Nachfrage in Wohnsegmenten.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht etwa 4% des globalen Marktanteils aus, unterstützt durch die wachsende Akzeptanz von Unterhaltungselektronik in den Ländern des Golfkooperationsrates (GCC). Die Nachfrage wird von einkommensstarken Haushalten, luxuriösen Wohnentwicklungen und starkem Interesse an Premium-Home-Entertainment-Systemen angetrieben. Soundbars und Multiroom-Kabellautsprecher finden in urbanen Zentren zunehmende Akzeptanz. In Afrika bleibt das Marktwachstum aufgrund geringerer Kaufkraft allmählich, aber die zunehmende mobile Konnektivität und Einzelhandelsdurchdringung unterstützen langfristiges Potenzial. Infrastrukturentwicklung und steigender digitaler Medienkonsum sollen die regionale Nachfrage im Laufe der Zeit aufrechterhalten.
Marktsegmentierungen:
Nach Technologie
- Kabelgebunden
- Lautsprecher
- Soundbar
- Heimkino im Paket (HTiB)
- Receiver
- Drahtlos
- Lautsprecher
- Soundbar
- Heimkino im Paket (HTiB)
- Receiver
Nach Vertriebskanal
- Online
- Offline
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Heim-Audioausrüstung zeichnet sich durch eine hochgradig wettbewerbsorientierte Landschaft aus, die durch die Präsenz globaler Marktführer der Unterhaltungselektronik und spezialisierter Audiomarken geprägt ist, die in den Bereichen Technologie, Leistung und Preis konkurrieren. Große Akteure konzentrieren sich darauf, drahtlose und intelligente Audio-Portfolios zu erweitern, mit starkem Fokus auf Soundbars, drahtlose Lautsprecher und integrierte Heimkinosysteme, die sich an die sich entwickelnden Smart-Home-Ökosysteme anpassen. Die Produktdifferenzierung konzentriert sich zunehmend auf Audioqualität, kompaktes Design, Softwareintegration und einfache Konnektivität. Unternehmen investieren stark in Forschung und Entwicklung, um die Klangverarbeitung, die Kompatibilität mit Sprachassistenten und die Multiroom-Funktionalität zu verbessern. Strategische Initiativen wie Produkteinführungen, Portfolio-Upgrades und Partnerschaften mit Streaming- und Smart-TV-Plattformen sind üblich. Darüber hinaus nutzen Hersteller Omnichannel-Vertriebsstrategien, um die Marktreichweite zu stärken, während wettbewerbsfähige Preise und gebündelte Angebote entscheidend bleiben, um Marktanteile in sowohl reifen als auch aufstrebenden Regionen zu halten.
Analyse der Hauptakteure
- Apple Inc.
- Bose Corporation
- Koninklijke Philips N.V.
- Google LLC
- Sony Group Corporation
- Bowers & Wilkins Group Ltd.
- Edifier Technology Co., Ltd.
- JVCKENWOOD Corporation
- Creative Technology Ltd.
- Blaupunkt GmbH
Aktuelle Entwicklungen
- Im April 2025 erweiterte Sony sein Wohnzimmer-Audio-Portfolio mit neuen BRAVIA Theatre Home-Audiosystemen, die direkt mit BRAVIA-Fernsehern gekoppelt werden können. Das BRAVIA Theatre System 6 bietet eine 5.1-Kanal-Konfiguration mit einer Gesamtleistung von 1.000 W, während die BRAVIA Theatre Bar 6 eine 3.1.2-Kanal-Soundbar mit nach oben gerichteten Treibern für Höheneffekte integriert, die Dolby Atmos und DTS:X durch Sonys Vertical Surround Engine und S-Force PRO Front Surround-Verarbeitung unterstützt.
- Im Oktober 2024 erweiterte Bowers & Wilkins sein Premium-Home-Audio-Portfolio mit der fortgesetzten Einführung der Formation Series, die sich auf hochauflösende drahtlose Wiedergabe konzentriert. Produkte wie das Formation Duo nutzen zwei entkoppelte Carbon-Dome-Hochtöner und zwei Continuum-Konus-Mitteltieftöner pro Lautsprecher, angetrieben von 1.250 W Gesamtverstärkung pro Stereo-Paar, und unterstützen 24-Bit/96 kHz drahtloses Audio-Streaming, was den Fokus der Marke auf audiophilen, kabellosen Heimgenuss verstärkt.
- Im September 2024 brachte Bose die Smart Ultra Soundbar auf den Markt und erweiterte sein Premium-Home-Audio-Portfolio mit einem System, das um neun integrierte Lautsprecher herum aufgebaut ist, darunter zwei nach oben gerichtete Treiber für Höhenkanäle. Die Soundbar unterstützt Dolby Atmos-Decodierung, integriert die Bose TrueSpace-Digital-Signalverarbeitung und bietet WLAN- und Bluetooth-Konnektivität sowie Sprachsteuerung über integrierte Mikrofone, wodurch Boses Fokus auf immersives, vernetztes Wohnzimmer-Audio gestärkt wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Drahtlose und intelligente Audiolösungen werden weiterhin die Nachfrage nach neuen Produkten dominieren, da Verbraucher Bequemlichkeit und nahtlose Konnektivität priorisieren.
- Soundbars und kompakte Heimkinosysteme werden ein anhaltendes Wachstum verzeichnen, angetrieben durch platzsparende Heimunterhaltungslösungen.
- Die Integration in Smart-Home-Ökosysteme und sprachgesteuerte Plattformen wird in allen Produktkategorien zum Standardmerkmal werden.
- Multiroom- und synchronisierte Audiokapazitäten werden in Premium- und Mittelklassesegmenten breitere Akzeptanz finden.
- Kontinuierliche Verbesserungen in der Audiobearbeitung und Klangoptimierungstechnologien werden das Benutzererlebnis verbessern.
- Online-Vertriebskanäle werden sich weiter ausdehnen, unterstützt durch das wachsende Verbrauchervertrauen in digitale Käufe.
- Hersteller werden sich auf modulare und aufrüstbare Designs konzentrieren, um die Produktlebenszyklen zu verlängern.
- Der Preiskampf wird sich verschärfen, was Marken dazu ermutigt, Erschwinglichkeit mit Funktionsdifferenzierung in Einklang zu bringen.
- Schwellenmärkte werden aufgrund zunehmender Urbanisierung und digitalem Medienkonsum einen größeren Anteil am Mengenwachstum beitragen.
- Nachhaltigkeit und energieeffiziente Designs werden zunehmend die Produktentwicklung und Kaufentscheidungen der Verbraucher beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Heim-Audio-Geräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Heim-Audioequipment voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Anwendungssegment bestimmt die Nachfrage nach Heim-Audio-Geräten weltweit?
Welches Segment des Audio-Systemtyps wird voraussichtlich die höchste CAGR während des Prognosezeitraums aufweisen?
Wer sind die Hauptakteure auf dem globalen Markt für Heim-Audioequipment?
Wer sind die führenden Unternehmen im Markt für Heim-Audio-Geräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Heim-Audioausrüstung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Heim-Audioausrüstung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 33,288 million → 2032: USD 58,796.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Heim-Audioausrüstung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Heim-Audioausrüstung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Heim-Audioausrüstung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Heim-Audioausrüstung Market Drivers
- 3.3 Markt für Heim-Audioausrüstung Market Restraints & Challenges
- 3.4 Markt für Heim-Audioausrüstung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Heim-Audioausrüstung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Heim-Audioausrüstung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Heim-Audioausrüstung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Heim-Audioausrüstung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Heim-Audioausrüstung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Heim-Audioausrüstung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Heim-Audioausrüstung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Heim-Audioausrüstung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Heim-Audioausrüstung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Heim-Audioausrüstung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Heim-Audioausrüstung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Heim-Audioausrüstung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Heim-Audioausrüstung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Heim-Audioausrüstung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Heim-Audioausrüstung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Heim-Audioausrüstung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Heim-Audioausrüstung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Heim-Audioausrüstung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Heim-Audioausrüstung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
