
Marktübersicht der Katheterlabor-Dienstleistungen:
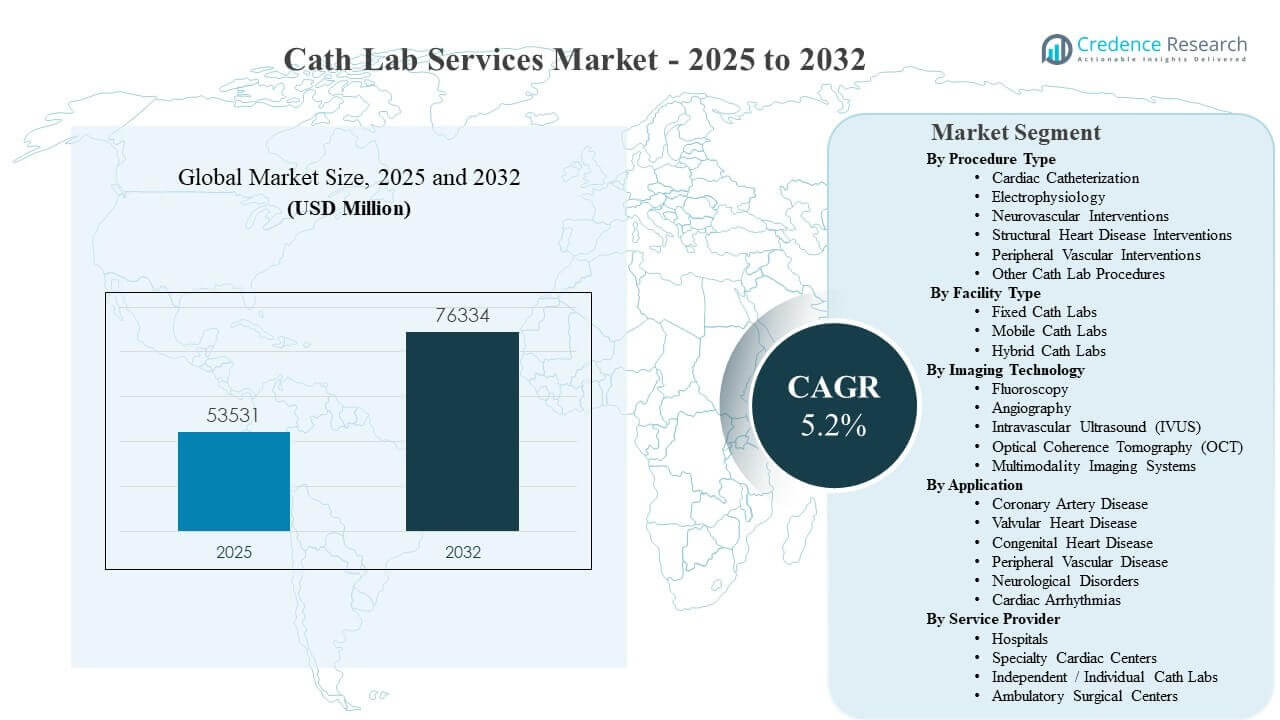
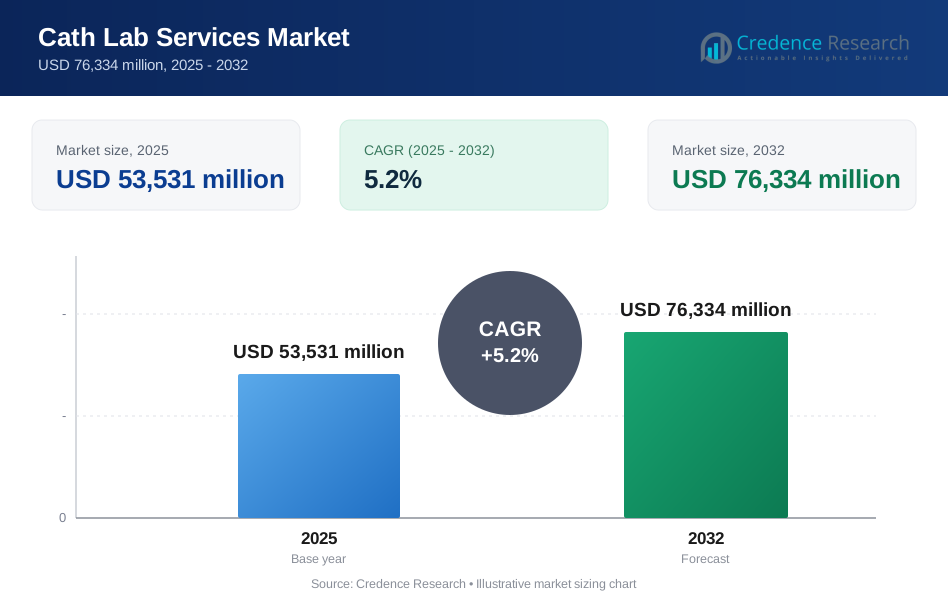
Die globale Marktgröße für Katheterlabor-Dienstleistungen wurde 2025 auf 53.531 Millionen USD geschätzt und soll bis 2032 76.334 Millionen USD erreichen, was einem CAGR von 5,2 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch steigende Verfahrensvolumina in den Bereichen Koronar-, Peripher- und Elektrophysiologie-Pfade angetrieben, was Krankenhäuser und spezialisierte Herzkliniken dazu veranlasst, die Kapazität der Katheterlabore zu erweitern, die Terminplanung zu optimieren und in Workflows mit höherem Durchsatz zu investieren. Der Markt für Katheterlabor-Dienstleistungen profitiert auch von einem erweiterten Zugang zu minimalinvasiven Eingriffen und stabilen Ersatzzyklen für Bildgebungssuiten in stark frequentierten kardiovaskulären Netzwerken.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Katheterlabor-Dienstleistungen 2025 | 53.531 Millionen USD |
| Markt für Katheterlabor-Dienstleistungen, CAGR | 5,2 % |
| Marktgröße für Katheterlabor-Dienstleistungen 2032 | 76.334 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Katheterlabor-Dienstleistungen wuchs von 53.531 Millionen USD (2025) auf 76.334 Millionen USD (2032), was eine anhaltende Nachfrage nach interventionellen Multi-Spezialitäten widerspiegelt.
- Nordamerika hielt 2025 einen Anteil von 38,7 %, unterstützt durch eine dichte Katheterlabor-Infrastruktur und hohen Verfahrensdurchsatz.
- Der asiatisch-pazifische Raum machte 2025 einen Anteil von 27,1 % aus, was die Kapazitätsausweitung und die steigende Nachfrage nach interventioneller Kardiologie und neurovaskulären Dienstleistungen widerspiegelt.
- Europa repräsentierte 2025 einen Anteil von 24,6 %, gestützt durch ausgereifte Überweisungspfade und eine breite Erstattung für kardiale Verfahren.
- Feste Katheterlabore führten die Einrichtungstypen mit einem Anteil von 83,2 % im Jahr 2025 an, was die Dominanz permanenter Suiten in krankenhausbasierten Dienstleistungslinien widerspiegelt.
Segmentanalyse
Der Markt für Katheterlabor-Dienstleistungen wird durch den Fokus der Anbieter auf Verfahrensdurchsatz, klinische Komplexität und die Integration von Dienstleistungslinien in den Bereichen Kardiologie, Elektrophysiologie, Gefäß- und Neurovaskuläre Pfade geprägt. Krankenhäuser und spezialisierte Herzkliniken priorisieren eine zuverlässige Raumnutzung, vorhersehbare Personalplanung und effizienten Fallumschlag, um Wartelisten zu verkürzen und die Überweisungsbindung zu verbessern. Die Nachfrage wird auch durch den zunehmenden Anteil minimalinvasiver Verfahren beeinflusst, die spezialisierte Bildgebung, sterile Workflows und koordinierte peri-prozedurale Versorgung erfordern.
Die Technologieintensität bleibt ein wesentlicher Unterscheidungsfaktor im Markt für Herzkatheterlabor-Dienstleistungen, da Anbieter Kapitalaufrüstungen mit Betriebseffizienz in Einklang bringen. Bildgebungsplattformen und intravaskuläre Führungstools unterstützen eine verbesserte Verfahrensplanung und -optimierung, insbesondere bei komplexen koronaren, strukturellen Herz- und peripheren Eingriffen. Entscheidungen über Einrichtungen sind oft an die Schwere der Patienten, die Notwendigkeit einer chirurgischen Unterstützung und die Fähigkeit gebunden, multidisziplinäre Programme durchzuführen, ohne geplante Eingriffe zu stören.
Nach Verfahrensart Einblicke
Die Herzkatheterisierung und verwandte koronare Arbeitsabläufe bleiben das Rückgrat der Nutzung für viele Herzkatheterlaborpläne und unterstützen eine stetige Basisnachfrage nach diagnostischen und interventionellen Dienstleistungen. Elektrophysiologieprogramme erweitern die Anforderungen an die Verfahrenszeit, da sich Arrhythmie-Versorgungspfade in tertiären Krankenhäusern und spezialisierten Herzkliniken ausweiten. Eingriffe bei strukturellen Herzerkrankungen treiben die zusätzliche Nachfrage nach höherer Bereitschaft der Suiten und engerer Koordination zwischen Bildgebung, Anästhesie und klinischen Teams. Neurovaskuläre Eingriffe erhöhen den Dienstleistungsbedarf in Zentren, die umfassende Schlaganfallkapazitäten und spezialisierte endovaskuläre Teams aufbauen.
Nach Einrichtungstyp Einblicke
Feste Herzkatheterlabore machten 2025 den größten Anteil von 83,2% aus. Feste Herzkatheterlabore führen, weil feste Suiten hochvolumige Krankenhaus-Herzservice-Linien verankern und stabile Bildgebungsleistungen für routinemäßige und komplexe Eingriffe bieten. Feste Herzkatheterlabore unterstützen auch eine vorhersehbare Planung über Teams mit mehreren Ärzten hinweg, was ein konsistentes Durchsatzmanagement ermöglicht. Feste Herzkatheterlabore integrieren sich typischerweise mit angrenzenden Intensivstationen und chirurgischen Diensten, verbessern die Bereitschaft für höherwertige Fälle und stärken das Vertrauen in Überweisungen.
Nach Bildgebungstechnologie Einblicke
Fluoroskopie und Angiographie bleiben grundlegende Modalitäten, da eine breite Verfahrensabdeckung über koronare, periphere und strukturelle Herzpfade erforderlich ist. Intravaskulärer Ultraschall (IVUS) und Optische Kohärenztomographie (OCT) unterstützen die Optimierung komplexer koronarer Eingriffe und verstärken die Nachfrage in fortgeschrittenen Zentren. Multimodale Bildgebungssysteme gewinnen an Bedeutung, wo Anbieter mehrere hochkomplexe Programme durchführen und eine flexible Raumkonfiguration benötigen. Bildgebungsentscheidungen im Markt für Herzkatheterlabor-Dienstleistungen stimmen oft mit der klinischen Komplexitätsmischung, Akkreditierungsstandards und Protokollstandardisierungszielen überein.
Nach Anwendungseinblicken
Die koronare Herzkrankheit treibt einen großen Teil der Gesamtnachfrage aufgrund wiederkehrender diagnostischer und interventioneller Bedürfnisse und großer berechtigter Patientenvolumina an. Herzklappenerkrankungen unterstützen das Wachstum, wo sich strukturelle Herzpfade erweitern und multidisziplinäre Herzteams die Erfassung von Überweisungen erweitern. Periphere Gefäßerkrankungen erhalten die Nachfrage nach endovaskulären Dienstleistungen in Zentren aufrecht, die sich mit Gliedmaßenischämie und komplexem Gefäßkrankheitsmanagement befassen. Herzrhythmusstörungen stärken die Nutzung von Elektrophysiologiediensten, da Ablationsprogramme und Überwachungspfade in spezialisierten Herzkliniken expandieren.
Nach Dienstleister Einblicke
Krankenhäuser bleiben der dominierende Dienstleistungsbereich, da sie die Kapazität des Katheterlabors mit der Unterstützung der Intensivpflege, der Anästhesieabdeckung und integrierten kardiothorakalen Diensten für Patientenpfade mit höherer Schwere kombinieren. Spezialisierte Herzkliniken konkurrieren durch fokussierte kardiovaskuläre Arbeitsabläufe, kürzere Planungsfenster und differenzierte Patientenerfahrungen bei elektiven Fällen. Unabhängige Katheterlabore expandieren selektiv in Regionen mit unterstützenden Überweisungsmustern und stabilen Zahlerdynamiken. Ambulante chirurgische Zentren erhöhen die Teilnahme an Pfaden mit geringerer Schwere, bei denen Patientenauswahlkriterien und Sicherheitsprotokolle Kurzzeitpflege-Modelle unterstützen.
Markttreiber für Katheterlabordienste
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und Verfahrensvolumen
Der Markt für Katheterlabordienste wird durch wachsende Volumina von koronaren und peripheren Interventionen angetrieben, da die Prävalenz von Herz-Kreislauf-Erkrankungen in alternden Bevölkerungen zunimmt. Höhere diagnostische Katheterisierungsaktivität unterstützt eine konstante Grundnutzung über Krankenhausnetzwerke hinweg. Der verstärkte Einsatz minimalinvasiver Ansätze erweitert die adressierbaren Fälle für die Planung von Katheterlaboren. Anbieter reagieren, indem sie die Verfügbarkeit von Suiten erhöhen, Protokolle standardisieren und den Fallumsatz verbessern, um die Nachfrage zu bewältigen.
- Zum Beispiel berichtete Philips, dass die Nutzung der Azurion-Plattform im St. Antonius Krankenhaus die Interventionszeit um 17 % reduzierte, die Patientenvorbereitungszeit um 12 % verkürzte und es der Abteilung ermöglichte, nach der Implementierung einen zusätzlichen Patienten pro Tag zu behandeln.
Erweiterung minimalinvasiver struktureller Herz- und endovaskulärer Pfade
Der Markt für Katheterlabordienste profitiert von strukturellen Herz- und komplexen endovaskulären Programmen, die eine spezialisierte Bereitschaft der Katheterlabore erfordern. Tertiärzentren erweitern multidisziplinäre Pfade, um Klappenerkrankungen und Hochrisiko-Koronarpopulationen zu behandeln. Das Wachstum der Programme erhöht die Nachfrage nach fortschrittlicher Bildgebung, spezialisiertem Personal und koordinierten peri-prozeduralen Diensten. Diese Anforderungen stärken die Dienstleistungsintensität und unterstützen Kapazitätserweiterungsentscheidungen.
- Zum Beispiel berichtete Edwards Lifesciences über reale TVT-Registerdaten, die mehr als 10.000 Patienten an über 800 Standorten in den USA abdecken, wo das SAPIEN 3 Ultra RESILIA-Ventil eine statistisch signifikante Reduktion des paravalvulären Lecks für das 29-mm-Ventil zeigte, wobei 88,3 % der Patienten kein PVL und 10,7 % nur ein mildes PVL nach 30 Tagen aufwiesen.
Technologie-Upgrades, die die Verfahrenspräzision und Workflow-Effizienz verbessern
Der Markt für Katheterlabordienste wächst, da Bildgebungs- und intravaskuläre Führungstechnologien eine verbesserte Verfahrensplanung und Behandlungsoptimierung unterstützen. Einrichtungen übernehmen Upgrades, um die Bildqualität zu verbessern, wiederholte Bildgebung zu reduzieren und die Bewertung komplexer Läsionen zu unterstützen. Workflow-Verbesserungen verbessern auch die Raumnutzung und reduzieren Ausfallzeiten im Zusammenhang mit Kalibrierung und Wechsel. Anbieter verknüpfen Technologieinvestitionen mit Durchsatzgewinnen und Differenzierung der Dienstleistungslinie.
Optimierung der Krankenhauskapazität und Wettbewerbsfähigkeit der Dienstleistungslinie
Der Markt für Katheterlabor-Dienstleistungen wird durch den Fokus des Gesundheitssystems auf die Produktivität der Katheterlabore, die Bindung von Überweisungen und die Reduzierung von Rückständen bei elektiven Eingriffen unterstützt. Krankenhäuser priorisieren Planungssysteme, Personalmodelle und standardisiertes Pfadmanagement, um die Nutzung zu stabilisieren. Wettbewerbsdynamiken drängen auch Fachzentren dazu, die Kapazität zu erweitern und die Patientenerfahrung zu verbessern. Diese Maßnahmen führen zu einer anhaltenden Nachfrage nach Katheterlabor-Dienstleistungen in verschiedenen Anbietereinstellungen.
Herausforderungen im Markt für Katheterlabor-Dienstleistungen
Betriebliche Einschränkungen sind eine ständige Herausforderung im Markt für Katheterlabor-Dienstleistungen, da Personalmangel die Planung von Eingriffen, die Raumnutzung und die Rufbereitschaft beeinflusst. Interventionelle Kardiologie und Elektrophysiologie erfordern spezialisierte Teams, und Verzögerungen bei der Rekrutierung können die Kapazität einschränken, selbst wenn die Infrastruktur verfügbar ist. Ausfallzeiten bei Renovierungen und Wartung von Geräten können elektive Zeitpläne stören und Engpässe schaffen. Kostendruck erhöht auch die Prüfung von Kapitalaufwertungen und dem ROI der Dienstleistungserweiterung.
Klinische und regulatorische Komplexität erschwert den Markt für Katheterlabor-Dienstleistungen, insbesondere bei höhergradigen strukturellen Herz- und neurovaskulären Eingriffen. Akkreditierung, Pfadstandardisierung und Sicherheitsprotokolle erfordern kontinuierliche Schulung und Dokumentationsaufwand. Variabilität in der Politik der Kostenträger kann auch den Fallmix und die Entscheidungen über den Behandlungsort zwischen Krankenhaus- und ambulanten Einrichtungen beeinflussen. Diese Faktoren können die Expansion in kleineren Einrichtungen verlangsamen und das Wachstum in gut ausgestatteten Zentren konzentrieren.
- Zum Beispiel besagt die Zulassungszusammenfassung der FDA für das TriClip G4 System von Abbott, dass in einer klinischen Studie mit 175 Patienten, die mit dem Gerät plus Medikamenten behandelt wurden, im Vergleich zu 175, die nur mit Medikamenten behandelt wurden, 88 von 100 Patienten, die mit dem Gerät behandelt wurden, nach einem Jahr eine Reduktion der Trikuspidalinsuffizienz auf mäßig oder weniger erreichten, während 2 von 100 innerhalb von 30 Tagen eine größere Sicherheitskomplikation erlebten.
Trends und Chancen im Markt für Katheterlabor-Dienstleistungen
Der Markt für Katheterlabor-Dienstleistungen legt zunehmend Wert auf hybride Bereitschaft und multidisziplinäre Programmdesigns zur Unterstützung von strukturellen Herz- und komplexen endovaskulären Behandlungen. Anbieter stimmen die Planung der Katheterlabore mit den Anforderungen an Bildgebung, Anästhesie und chirurgische Unterstützung ab, um die Anzahl der geeigneten Fälle zu erhöhen. Technologiegetriebene Protokollstandardisierung verbessert die klinische Konsistenz und unterstützt die Schulungseffizienz in verteilten Netzwerken. Diese Ansätze schaffen Möglichkeiten für differenzierte Dienstleistungsangebote in Systemen mit hohem Volumen.
Optimierung von ambulanten und Kurzaufenthalten schafft eine weitere Chance im Markt für Katheterlabor-Dienstleistungen, da Krankenhäuser und Fachzentren Pfade neu gestalten, um die stationäre Belastung zu reduzieren. Optimierte Vorab-Bewertungen und Erholungsabläufe verbessern den Durchsatz und die Patientenzufriedenheit bei ausgewählten Eingriffen. Mobile Katheterlabore unterstützen die Kontinuität der Dienstleistungen während Renovierungen und ermöglichen eine vorübergehende Kapazitätserweiterung. Diese Trends unterstützen flexible Kapazitätsstrategien und verbessertes Nutzungsmanagement.
- Zum Beispiel berichtet Modular Devices, dass seine mobilen Katheterlabore in Tagen statt Monaten geliefert und installiert werden können, eine Standardfläche von 8' x 48' nutzen, die mit Ausklappmodulen auf 15' x 48' erweiterbar ist, und integrierte Strahlenschutzmaßnahmen mit OEM-installierten Bildgebungssystemen enthalten, um Renovierungsabdeckung, vorübergehende Dienstleistungskontinuität und kurzfristige Kapazitätserweiterung zu unterstützen.
Regionale Einblicke
Nordamerika
Nordamerika repräsentierte 38,7 % Anteil im Jahr 2025 am Markt für Katheterlabor-Dienstleistungen, unterstützt durch eine hohe Dichte an Katheterlaboren, starke Verfahrensvolumina und eine breite Verfügbarkeit fortschrittlicher kardiovaskulärer Versorgungspfade. Gesundheitssysteme in den Vereinigten Staaten und Kanada betonen die Optimierung des Durchsatzes, die Integration von Service-Linien und Technologie-Erneuerungszyklen, um die Kapazität für elektive und dringende Fälle aufrechtzuerhalten. Spezialisierte Herzkliniken und große Krankenhausnetzwerke verstärken die Nachfrage durch strukturierte Überweisungsmodelle und komplexe Interventionsprogramme.
Europa
Europa machte 24,6 % Anteil im Jahr 2025 am Markt für Katheterlabor-Dienstleistungen aus, unterstützt durch ausgereifte Netzwerke für Herzversorgung und etablierte Erstattungsregelungen in den wichtigsten Märkten. Europäische Anbieter konzentrieren sich auf die Standardisierung von Protokollen, die Sicherheit von Verfahren und die effiziente Nutzung fester Katheterlabore für routinemäßige und fortgeschrittene Interventionen. Programme für strukturelle Herzbehandlungen und vaskuläre Pfade expandieren weiterhin in spezialisierten Zentren, was die Dienstleistungsintensität in tertiären Knotenpunkten erhöht.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt 27,1 % Anteil im Jahr 2025 am Markt für Katheterlabor-Dienstleistungen, was die Kapazitätserweiterung in großen Bevölkerungsgruppen und den zunehmenden Zugang zu interventioneller Kardiologie und neurovaskulärer Versorgung widerspiegelt. Investitionen in private Krankenhäuser und die Modernisierung des öffentlichen Sektors stärken die Ergänzung von Einrichtungen in großen städtischen Zentren. Die steigende Nachfrage nach minimal-invasiven Verfahren treibt auch die Einrichtungen dazu, die Bildgebungsfähigkeit und Personalmodelle zu verbessern, um höhere Volumina und zunehmende Fallkomplexität zu bewältigen.
Lateinamerika
Lateinamerika erfasste 6,2 % Anteil im Jahr 2025 am Markt für Katheterlabor-Dienstleistungen, wobei die Nachfrage in großen städtischen Krankenhaussystemen und privaten Anbietern konzentriert ist. Das Wachstum wird durch selektive Kapazitätserweiterung, steigende Volumina kardiovaskulärer Verfahren und die Modernisierung von Bildgebungseinrichtungen in führenden Zentren unterstützt. Einschränkungen umfassen ungleichmäßige Infrastrukturverteilung und Variabilität im Zugang außerhalb erstklassiger städtischer Netzwerke.
Naher Osten & Afrika
Der Nahe Osten & Afrika repräsentierte 3,4 % Anteil im Jahr 2025 am Markt für Katheterlabor-Dienstleistungen, unterstützt durch konzentrierte Investitionen in GCC-Gesundheitszentren und ausgewählte tertiäre Zentren. Das Wachstum wird typischerweise durch Modernisierungsprogramme, die Expansion privater Krankenhäuser und die Entwicklung spezialisierter kardiologischer Service-Linien angetrieben. Infrastrukturvariabilität in den Ländern hält den Anteil kleiner, obwohl führende städtische Zentren weiterhin die Interventionsfähigkeit ausbauen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Katheterlabor-Dienstleistungen konzentriert sich auf Kapazitätserweiterung, Technologie-Upgrades, Service-Linien-Integration und Differenzierung durch klinische Qualität und Zugänglichkeit der Terminplanung. Krankenhaussysteme verfolgen die Standardisierung von Protokollen und die Verbesserung des Durchsatzes, um wachsende Volumina in den Bereichen Kardiologie, Elektrophysiologie und vaskuläre Pfade zu bewältigen. Private Krankenhausgruppen und spezialisierte Zentren konkurrieren durch schnellere Terminplanung, Gestaltung der Patientenerfahrung und gezielte Investitionen in fortschrittliche Bildgebung und Hybridbereitschaft. Mobile und interimistische Kapazitätslösungen beeinflussen ebenfalls den Wettbewerb, indem sie Renovierungsunterbrechungen reduzieren und flexible Dienstleistungskontinuität ermöglichen.
InHealth Group differenziert sich im Markt für Herzkatheterlabordienste durch Interimslösungen und mobile Herzkatheterlaborkapazitätsmodelle, die die Kontinuität während Renovierungszyklen und Kapazitätsengpässen unterstützen. Der Ansatz von InHealth Group stimmt mit den Bedürfnissen der Krankenhäuser nach schneller Bereitstellung, vorhersehbarer Planungskontinuität und reduzierter Störung der elektiven Pfade überein. Die Positionierung von InHealth Group unterstützt Gesundheitssysteme, die flexible Raumverfügbarkeit benötigen, ohne Modernisierungsprojekte zu verzögern. Dieses Betriebsmodell ergänzt Strategien mit festen Einheiten, indem es Anbietern hilft, Durchsatz und Überweisungsvertrauen zu schützen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- InHealth Group
- Alberta Health Services
- Alliance Medical Group / Alliance Medical GmbH
- Ramsay Health Care
- PeaceHealth
- Campbell County Health
- Canyon Vista Medical Center
- Henry Ford Health
- Ochsner Rush Health
- Adventist Health Bakersfield
- Netcare Hospitals
- El Camino Health
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Juni 2025 schloss Teleflex die Übernahme des Geschäftsbereichs Vascular Intervention von BIOTRONIK ab und erklärte, dass der Deal seine globale Präsenz im Herzkatheterlabor erheblich stärken und sein Portfolio an interventionellen Technologien erweitern würde. Dieses Update ist für den Markt der Herzkatheterlabordienste relevant, da es die Position von Teleflex bei Verfahren, die in Katheterisierungslaboren durchgeführt werden, stärkt.
- Im Oktober 2025 führte Royal Philips eine branchenweit erste Integration von Herzkatheterlaboren ein, die präoperative CT-Daten automatisch mit der Bewegung des C-Arms synchronisiert und so den Weg für CT-geführte PCI im Herzkatheterlabor ebnet. Philips erklärte, dass die Einführung präoperative Bildgebung direkt in den Arbeitsablauf des Herzkatheterlabors einbringt, was die Verfahrenseffizienz verbessern und die interventionelle Kardiologie unterstützen kann.
- Im Februar 2026 kündigte Medtronic die Absicht an, CathWorks für bis zu 585 Millionen US-Dollar zu übernehmen, als Teil seiner Strategie, sein Portfolio in der interventionellen Kardiologie zu erweitern und das Herzkatheterlabor mit Echtzeit-physiologischen Daten zu transformieren. Das Unternehmen erklärte, dass die Übernahme individuellere Behandlungsentscheidungen bei koronarer Herzkrankheit unterstützen und die Präsenz von Medtronic in der diagnostischen und therapeutischen Nutzung von Herzkatheterlaboren erhöhen würde.
- Im März 2026 eröffnete das Columbia Asia Hospital Bukit Jalil ein neues Herzkatheterlabor, um den Zugang zu fortschrittlicher Herz- und Gefäßversorgung durch minimalinvasive Verfahren zu erweitern. Das Krankenhaus beschrieb das neue Herzkatheterlabor als einen wichtigen Schritt zur Stärkung seiner spezialisierten Herzdienste und zur Verbesserung des Zugangs zu lebensrettenden Eingriffen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 53.531 Millionen |
| Umsatzprognose im Jahr 2032 | USD 76.334 Millionen |
| Wachstumsrate (CAGR) | 5,2% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Verfahrenstyp-Ausblick: Herzkatheterisierung, Elektrophysiologie, Neurovaskuläre Interventionen, Interventionen bei strukturellen Herzkrankheiten, Periphere Gefäßinterventionen, Andere Herzkatheterverfahren; Nach Einrichtungstyp-Ausblick: Feste Herzkatheterlabore, Mobile Herzkatheterlabore, Hybride Herzkatheterlabore; Nach Bildgebungstechnologie-Ausblick: Fluoroskopie, Angiographie, Intravaskulärer Ultraschall (IVUS), Optische Kohärenztomographie (OCT), Multimodale Bildgebungssysteme; Nach Anwendungs-Ausblick: Koronare Herzkrankheit, Herzklappenerkrankung, Angeborene Herzkrankheit, Periphere Gefäßerkrankung, Neurologische Störungen, Herzrhythmusstörungen; Nach Dienstleister-Ausblick: Krankenhäuser, Spezialisierte Herzkliniken, Unabhängige / Einzelne Herzkatheterlabore, Ambulante Operationszentren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | InHealth Group, Alberta Health Services, Alliance Medical Group / Alliance Medical GmbH, Ramsay Health Care, PeaceHealth, Campbell County Health, Canyon Vista Medical Center, Henry Ford Health, Ochsner Rush Health, Adventist Health Bakersfield, Netcare Hospitals, El Camino Health |
| Anzahl der Seiten | 342 |
Segmentierung
Nach Verfahrenstyp
- Herzkatheterisierung
- Elektrophysiologie
- Neurovaskuläre Interventionen
- Interventionen bei strukturellen Herzerkrankungen
- Periphere vaskuläre Interventionen
- Andere Katheterlaborverfahren
Nach Einrichtungstyp
- Feste Katheterlabore
- Mobile Katheterlabore
- Hybride Katheterlabore
Nach Bildgebungstechnologie
- Fluoroskopie
- Angiographie
- Intravaskulärer Ultraschall (IVUS)
- Optische Kohärenztomographie (OCT)
- Multimodale Bildgebungssysteme
Nach Anwendung
- Koronare Herzkrankheit
- Klappenerkrankungen des Herzens
- Angeborene Herzkrankheit
- Periphere Gefäßerkrankung
- Neurologische Störungen
- Herzrhythmusstörungen
Nach Dienstleister
- Krankenhäuser
- Spezialkardiologische Zentren
- Unabhängige / Individuelle Katheterlabore
- Ambulante chirurgische Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Katheterlabor-Dienstleistungen und wie hoch ist der prognostizierte Wert?
Wie hoch ist die Wachstumsrate des Marktes für Katheterlabor-Dienstleistungen?
Welches Segment ist das größte im Markt für Katheterlabor-Dienstleistungen?
Welche Faktoren treiben das Wachstum im Markt für Katheterlabor-Dienstleistungen voran?
Welche Unternehmen sind im Wettbewerbsumfeld des Marktes für Katheterlabor-Dienstleistungen vertreten?
Welche Region führt den Markt für Katheterlabor-Dienstleistungen an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Herzkatheterlabor-Dienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Herzkatheterlabor-Dienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 53,531 million → 2032: USD 76,334 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Herzkatheterlabor-Dienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Herzkatheterlabor-Dienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Herzkatheterlabor-Dienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Herzkatheterlabor-Dienstleistungen Market Drivers
- 3.3 Markt für Herzkatheterlabor-Dienstleistungen Market Restraints & Challenges
- 3.4 Markt für Herzkatheterlabor-Dienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Herzkatheterlabor-Dienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Herzkatheterlabor-Dienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Herzkatheterlabor-Dienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Herzkatheterlabor-Dienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Herzkatheterlabor-Dienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Herzkatheterlabor-Dienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Herzkatheterlabor-Dienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Herzkatheterlabor-Dienstleistungen Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Herzkatheterlabor-Dienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Herzkatheterlabor-Dienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Herzkatheterlabor-Dienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Herzkatheterlabor-Dienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Herzkatheterlabor-Dienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Herzkatheterlabor-Dienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Herzkatheterlabor-Dienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Herzkatheterlabor-Dienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Herzkatheterlabor-Dienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Herzkatheterlabor-Dienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Herzkatheterlabor-Dienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
