
Marktübersicht
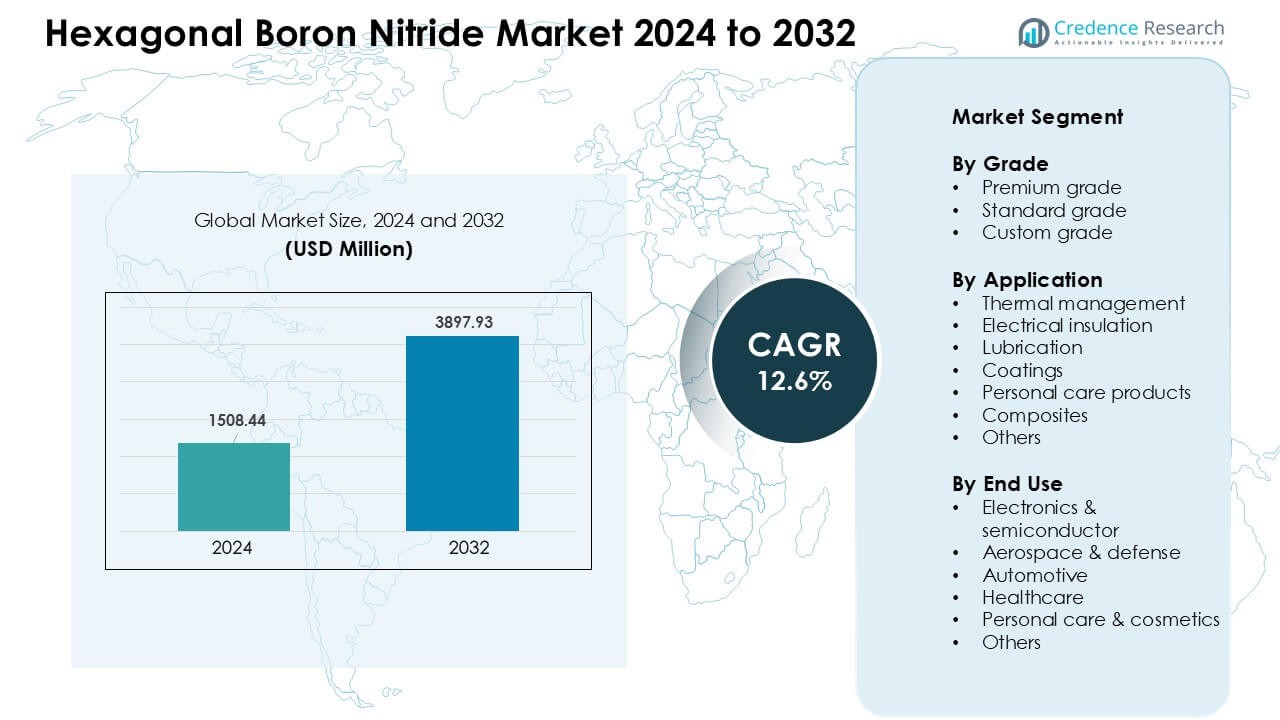
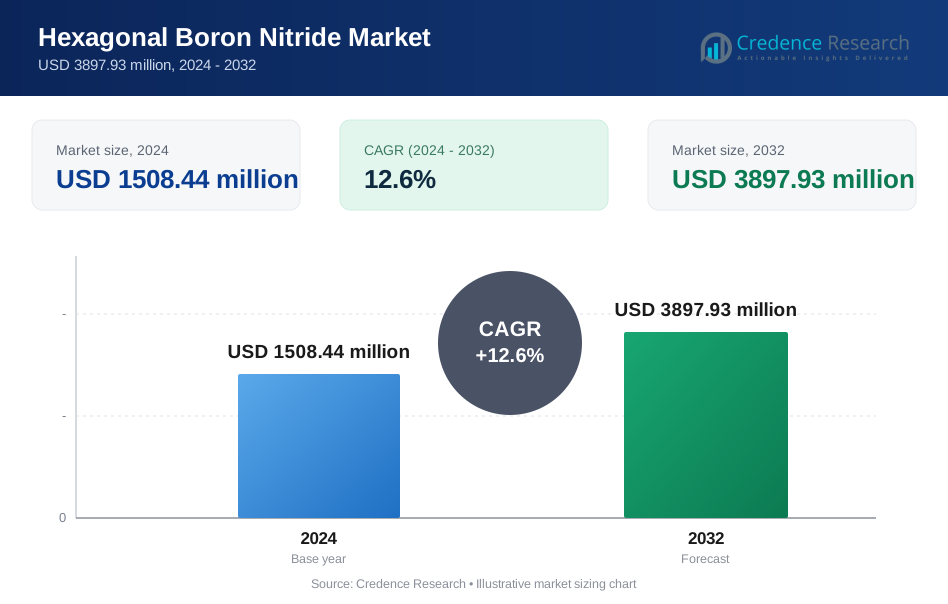
Der Markt für hexagonales Bornitrid wurde im Jahr 2024 mit 1508,44 Millionen USD bewertet und wird voraussichtlich bis 2032 3897,93 Millionen USD erreichen, was einem CAGR von 12,6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für hexagonales Bornitrid 2024 | USD 1508,44 Millionen |
| Markt für hexagonales Bornitrid, CAGR | 12,6 % |
| Marktgröße für hexagonales Bornitrid 2032 | USD 3897,93 Millionen |
Der Markt für hexagonales Bornitrid wird von Schlüsselakteuren wie Precision Ceramics, Panadyne, Saint-Gobain, 3M, Momentive Technologies, Henze Boron Nitride Products, Grolltex, American Elements, Denka Company und Resonac Holdings Corporation geprägt. Diese Unternehmen konkurrieren durch hochreine BN-Qualitäten, fortschrittliche Wärmematerialien und Beschichtungen, die für Anwendungen in der Elektronik, Luft- und Raumfahrt sowie Automobilindustrie maßgeschneidert sind. Ihr Fokus auf verbesserte Dispersion, konsistente Partikelmorphologie und erweiterte Produktionskapazität unterstützt eine breitere industrielle Akzeptanz. Der asiatisch-pazifische Raum führte den globalen Markt im Jahr 2024 mit einem Anteil von etwa 41 % an, angetrieben durch starke Halbleiterfertigung, schnelle EV-Erweiterung und großflächige Materialproduktion in China, Japan und Südkorea.
Markteinblicke:
- Der Markt für hexagonales Bornitrid wurde im Jahr 2024 mit 44 Millionen USD bewertet und soll bis 2032 3897,93 Millionen USD erreichen, was einem CAGR von 12,6 % entspricht.
- Die Nachfrage steigt aufgrund des starken Bedarfs an Wärmemanagement in der Elektronik, wobei BN in Premiumqualität den größten Segmentanteil hält, dank hoher Leitfähigkeit und starker dielektrischer Festigkeit.
- Markttrends heben die wachsende BN-Nutzung in EV-Batterien, Halbleiterverpackungen und BN-verstärkten Verbundwerkstoffen hervor, da die Industrie nach besserer Hitzebeständigkeit und leichten Materialien strebt.
- Der Wettbewerb verschärft sich, da Akteure wie Precision Ceramics, Saint-Gobain, 3M, Momentive Technologies und Resonac die Produktion von hochreinem BN ausweiten und Dispersionstechnologien aufrüsten.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von etwa 41 %, gefolgt von Nordamerika mit 36 %, da Elektronik & Halbleiter weltweit das dominierende Endverbrauchssegment bleibt.
Analyse der Marktsegmentierung:
Nach Qualität
Premiumqualität führte den Markt für hexagonales Bornitrid im Jahr 2024 mit dem höchsten Anteil an, aufgrund seiner überlegenen Reinheit und starken thermischen Stabilität. Hersteller bevorzugten diese Qualität für fortschrittliche Elektronik, Luft- und Raumfahrtteile sowie Hochleistungsschmierstoffe. Die Nachfrage stieg, da die Industrie zu Materialien wechselte, die enge Toleranzen, geringe Kontamination und hohe Leitfähigkeitsanforderungen unterstützen. Standardqualität hielt eine stabile Aufnahme in allgemeinen industriellen Anwendungen, während maßgeschneiderte Qualität bei Käufern Interesse weckte, die maßgeschneiderte Partikelgrößen und verbesserte Dispersion für Nischenanwendungen in Verbundwerkstoffen und Beschichtungen suchten.
- Zum Beispiel werden kundenspezifische h-BN-Pulver auch von bestimmten Spezialanbietern angeboten, die die BET-Oberfläche und die Partikelgrößenverteilung nach Kundenspezifikation anpassen, um die Dispersion in Beschichtungen oder Verbundformulierungen zu optimieren.
Nach Anwendung
Das Wärmemanagement dominierte den Markt für hexagonales Bornitrid im Jahr 2024 mit dem größten Anteil, unterstützt durch den steigenden Einsatz in wärmeverteilenden Folien, Isolierpads und leistungsstarken elektronischen Modulen. Das Segment wuchs, da Gerätehersteller auf höhere Leistungsdichte und sicherere Betriebstemperaturen in der Verbraucher- und Industrieelektronik drängten. Anwendungen in der elektrischen Isolierung und Schmierung expandierten mit der breiteren Einführung von BN-Pulvern in Transformatoren, Lagern und Metallbearbeitungsflüssigkeiten. Beschichtungen, Verbundwerkstoffe und Körperpflegeprodukte wuchsen ebenfalls aufgrund besserer Dispersionsqualität, glatter Textur und starker chemischer Beständigkeit.
- Zum Beispiel erhöhte das Einbetten von nur 7 Gew.-% h‑BN-Nanoschichten in Polymerverbundfolien für die elektronische Verpackung die in-plane Wärmeleitfähigkeit auf ~2,95 W·m⁻¹·K⁻¹ von deutlich niedrigeren Basiswerten, was zeigt, dass selbst eine bescheidene Füllstoffbeladung das Wärmemanagement in kompakter Elektronik erheblich unterstützt.
Nach Endverwendung
Elektronik und Halbleiter blieben das dominierende Endverbrauchssegment im Jahr 2024 und hielten den führenden Anteil, da Chip-Hersteller Materialien mit hoher Wärmeleitfähigkeit und starker dielektrischer Festigkeit suchten. Das Wachstum beschleunigte sich mit der steigenden Produktion von Leistungselektronik, EV-Komponenten und kompakten Verbrauchsgeräten. Luft- und Raumfahrt sowie Verteidigung folgten aufgrund der Nachfrage nach leichten, hitzebeständigen Teilen, während der Automobilsektor durch den verstärkten Einsatz in EV-Wärmekontrollsystemen expandierte. Gesundheitswesen, Körperpflege und andere Industrien nahmen BN für biokompatible Beschichtungen, glatte Emulsionen und spezielle Verbundverstärkungen an.
Wichtige Wachstumstreiber:
Wachsende Nachfrage nach fortschrittlichen Wärmemanagementmaterialien
Der Markt für hexagonales Bornitrid profitiert von der steigenden Nachfrage nach Materialien, die ein leistungsstarkes Wärmemanagement in Elektronik, EVs und Industriegeräten unterstützen. Hersteller suchen nach zuverlässigen Lösungen zur Wärmeverteilung und -ableitung, da die Leistungsdichte in Chips der nächsten Generation, Leistungsmodulen und Batteriesystemen zunimmt. Die starke Wärmeleitfähigkeit und dielektrische Festigkeit von BN machen es zu einer bevorzugten Option für thermische Schnittstellenmaterialien, Isolierpads und Verbundteile. Das Wachstum bei EV-Batteriepacks, 5G-Geräten und kompakten Verbraucherelektronikgeräten stärkt die Akzeptanz. Investitionen in fortschrittliche Halbleiterverpackungen und Breitbandlücken-Geräte fördern die Relevanz von BN in Wärmekontrollanwendungen weiter.
- Zum Beispiel wird h‑BN im Wärmemanagement von Batteriepaketen für Elektrofahrzeuge als thermisch leitfähiger Füllstoff in Polymerverbundwerkstoffen oder als thermische Schnittstellenmaterialien (TIMs) verwendet, wodurch Verbundwerkstoffe entstehen, die die elektrische Isolierung aufrechterhalten und die Wärmeableitung verbessern, ein entscheidender Vorteil gegenüber herkömmlichen Füllstoffen in EV-Batterie- und Leistungselektronikmodulen.
Steigende Nutzung von BN in Hochleistungsbeschichtungen und Schmierstoffen
Hexagonales Bornitrid unterstützt starkes Wachstum in Beschichtungen und Schmierung aufgrund seiner chemischen Inertheit, hohen Temperaturstabilität und niedrigen Reibungseigenschaften. Industrien verlassen sich auf BN-basierte Beschichtungen, um Werkzeuge, Ofenteile, Formen und Luft- und Raumfahrtkomponenten zu schützen, die extremen Betriebsbedingungen ausgesetzt sind. Die Nachfrage nach Schmierung steigt in Sektoren wie Metallbearbeitung, Bergbau und Automobilherstellung, da Unternehmen Materialien suchen, die einen saubereren Betrieb und geringeren Verschleiß bieten. Das Wachstum in der hochpräzisen Bearbeitung und Energieausrüstung treibt das Interesse weiter an. Die Kompatibilität von BN mit sowohl trockenen als auch nassen Schmiersystemen fördert eine breitere Nutzung in industriellen Verarbeitungs- und rauen Umgebungsanwendungen.
- Zum Beispiel weist h‑BN (oft als weißer Graphit bezeichnet) einen Reibungskoeffizienten im Bereich von 0,15–0,70 unter Gleit- oder Kontaktbedingungen auf, eine Eigenschaft, die genutzt wird, wenn es als Festschmierstoff oder Beschichtung auf Metalloberflächen angewendet wird, die Reibung oder Verschleiß ausgesetzt sind.
Erweiterung der BN-Nutzung in der Körperpflege, Gesundheitsversorgung und Verbundwerkstoffen
Die Nachfrage nach hexagonalem Bornitrid wächst in der Körperpflege, Gesundheitsversorgung und in Verbundwerkstoffanwendungen aufgrund seiner glatten Textur, Biokompatibilität und starken Verstärkungsfähigkeit. Kosmetikmarken verwenden BN, um das Produktgefühl, die Ölabsorption und die Lichtstreuung in Foundations und Hautpflegeformulierungen zu verbessern. Gesundheitssegmente setzen BN für biokompatible Beschichtungen und Werkzeuge in kontrollierten Umgebungen ein. Hersteller von Verbundwerkstoffen nutzen die Stärke, Hitzebeständigkeit und Dispersionsqualität von BN, um Polymere zu verbessern, die in Elektronikgehäusen, Luftfahrtpaneelen und Automobilstrukturen verwendet werden. Das Wachstum bei Leichtbaumaterialien, medizinischen Geräten und hochwertigen Schönheitsprodukten schafft weiterhin neue Möglichkeiten für die BN-Anwendung.
Wichtige Trends & Chancen:
Zunehmende Durchdringung in EV- und Leistungselektronikanwendungen
Der Markt für hexagonales Bornitrid sieht starke Chancen durch die rasche Expansion von EVs und Leistungselektronik, wo thermische Stabilität und elektrische Isolierung entscheidend sind. BN verbessert die Sicherheit und Lebensdauer in Batteriepaketen, Leistungskontrolleinheiten und Lademodulen. Der Übergang zu Siliziumkarbid- und Galliumnitrid-Geräten erhöht den Bedarf an fortschrittlichen thermischen Schnittstellenmaterialien. Mit BN gefüllte Polymere und Verbundwerkstoffe unterstützen auch Leichtbauziele in EV-Plattformen. Während die globale EV-Produktion skaliert, beschleunigen Zulieferer die Forschung und Entwicklung von hochreinen BN-Pulvern und besseren Dispergiertechniken, um strengeren Leistungsanforderungen in der Automobilelektronik gerecht zu werden.
- Zum Beispiel hat h‑BN eine breite Bandlücke (~5,97 eV) und dielektrische Eigenschaften, die es zu einem ausgezeichneten elektrischen Isolator machen, selbst wenn es als wärmeleitfähiger Füllstoff verwendet wird — was einen sicheren Einsatz in der Nähe von Hochspannungsbatteriezellen und Leistungsmodulen ohne Kurzschlussrisiko ermöglicht.
Fortschritte in BN-verbesserten Verbundwerkstoffen und Beschichtungstechnologien
Eine große Chance ergibt sich aus Fortschritten in BN-verbesserten Verbundwerkstoffen und Beschichtungen, die verbesserte Haltbarkeit, Hitzebeständigkeit und chemische Stabilität bieten. Industrien übernehmen BN-Verbundwerkstoffe für Strukturteile, Elektronikgehäuse und hitzebeständige Paneele, angetrieben durch die Nachfrage nach leichten und langlebigen Materialien. Beschichtungstechnologien verwenden BN, um Werkzeuge und Maschinen vor Oxidation, Erosion und thermischem Schock zu schützen. Auch der additive Fertigungsbereich profitiert, da BN-Pulver stärkere, temperaturbeständige gedruckte Komponenten ermöglichen. Diese Innovationen schaffen breitere Anwendungen in der Luft- und Raumfahrt, industriellen Fertigung und Elektronik und stärken die langfristige Nachfrage nach hochwertigen BN-Materialien.
- Zum Beispiel fertigte eine kürzlich durchgeführte Studie Verbundwerkstoffe durch Einbettung von 60 Gew.-% hexagonalem Bornitrid (h‑BN) in eine Polyurethan (PU)-Matrix; der resultierende BN60/PU-Verbundstoff wies eine Wärmeleitfähigkeit von 0,653 W·m⁻ auf, was 218,7% höher ist als die von reinem PU, während er eine hohe Flexibilität (Bruchdehnung ~707%) und gute mechanische Integrität selbst nach 1.000 Biegezyklen beibehielt.
Wichtige Herausforderungen:
Hohe Produktionskosten und begrenztes Angebot an hochreinem Material
Der Markt für hexagonales Bornitrid steht vor Herausforderungen aufgrund hoher Produktionskosten und begrenzter Verfügbarkeit von ultrareinen BN-Qualitäten, die für Elektronik-, Luft- und Raumfahrt- sowie medizinische Anwendungen erforderlich sind. Die Erreichung konsistenter Reinheit und kleiner Partikelgrößen erhöht die Komplexität der Herstellung und treibt die Preise für Endverbraucher in die Höhe. Begrenzte globale Lieferanten für leistungsstarke BN-Pulver schaffen zusätzlichen Lieferdruck. Diese Faktoren schränken die Akzeptanz in kostenempfindlichen Sektoren ein und verlangsamen die Skalierung für aufkommende Anwendungen. Investitionen in Prozessoptimierung, größere Produktionskapazitäten und regionale Lieferdiversifizierung sind erforderlich, um diese Einschränkungen zu überwinden.
Leistungsvariabilität und Dispersionsschwierigkeiten in Verbundwerkstoffen
BN-Materialien können Leistungsvariabilität aufgrund von Unterschieden in Partikelmorphologie, Reinheit und Oberflächeneigenschaften zeigen, was die Formulierung von Verbundwerkstoffen erschwert. Eine gleichmäßige Dispersion in Polymeren und Harzen bleibt schwierig, was die mechanische Festigkeit und thermische Leistung in einigen Anwendungen einschränkt. Diese Herausforderung betrifft Sektoren wie Automobil, Luft- und Raumfahrt sowie Elektronik, wo konsistente Zuverlässigkeit entscheidend ist. Hersteller müssen in fortschrittliche Oberflächenbehandlungen, Kopplungsmittel und kontrollierte Synthesemethoden investieren, um die Kompatibilität zu verbessern. Ohne diese Verbesserungen könnten einige hochwertige Verbund- und Beschichtungsanwendungen langsamer angenommen werden und höhere Entwicklungskosten verursachen.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 den größten Anteil am Markt für hexagonales Bornitrid mit etwa 36% aufgrund der starken Akzeptanz in Elektronik-, Luft- und Raumfahrt- sowie fortschrittlichen Automobilanwendungen. Die Region profitierte von einer ausgereiften Halbleiterbasis, stetigen Investitionen in thermische Schnittstellenmaterialien und einer breiteren Nutzung von BN-basierten Beschichtungen für Hochtemperaturkomponenten. Das Wachstum der EV-Produktion unterstützte die neue Nachfrage nach Wärmemanagementlösungen. Forschungsprogramme in den Vereinigten Staaten und Kanada forderten auch verbesserte BN-Reinheits- und Dispersionstechnologien. Die Erweiterung der Verteidigungsproduktion und leistungsstarker Schmierstoffe stärkte die regionale Position weiter.
Europa
Europa machte 2024 fast 29% des Marktes für hexagonales Bornitrid aus, angetrieben durch starke Nachfrage von Luft- und Raumfahrt-, Automobil- und Industrieanlagenherstellern. Die Region legte Wert auf Hochleistungsmaterialien, die niedrigere Emissionen, verbesserte Hitzebeständigkeit und stärkere elektrische Isolierung ermöglichen. Deutschland, Frankreich und das Vereinigte Königreich führten die Akzeptanz mit fortschrittlichen Fertigungsclustern und strengen Leistungsstandards an. Eine breitere Nutzung von BN in Verbundwerkstoffen und Beschichtungen unterstützte die Marktexpansion, während der Wandel zur Elektromobilität die Anwendungen im Wärmemanagement förderte. Das wachsende Interesse an BN für Körperpflegeprodukte fügte ebenfalls eine zusätzliche Nachfrage auf den EU-Märkten hinzu.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt 2024 etwa 41% des Marktes für hexagonales Bornitrid, was ihn zur am schnellsten wachsenden und am meisten konsumierenden Region machte. Starke Elektronik- und Halbleiterproduktion in China, Japan, Südkorea und Taiwan trieb den starken BN-Verbrauch in thermischen Schnittstellenmaterialien und Isolierkomponenten an. Die Erweiterung der EV- und Batterielieferketten erhöhte die Nachfrage nach fortschrittlichen Wärmeverteilungsprodukten. Lokale Hersteller skalierten die BN-Produktion, um den steigenden Bedarf in Beschichtungen, Schmierstoffen und Verbundwerkstoffen zu decken. Unterstützende Industriepolitiken, starke Lieferketten und wachsende F&E-Investitionen halfen, die Führungsposition der Region sowohl im Volumen als auch in der Anwendungsvielfalt zu festigen.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 etwa 8 % des Marktes für hexagonales Bornitrid, unterstützt durch moderates Wachstum in den Bereichen Automobil, Industrieausrüstung und Bergbauanwendungen. Brasilien und Mexiko führten die Marktaktivitäten mit dem steigenden Einsatz von BN-basierten Schmierstoffen und Hochtemperaturbeschichtungen für schwere Maschinen an. Die Nachfrage stieg, da regionale Hersteller ihre Wärmemanagementsysteme aufrüsteten, um die Effizienz zu steigern und Wartungszyklen zu reduzieren. Die Akzeptanz in der Elektronik blieb begrenzt, verbesserte sich jedoch mit der schrittweisen Erweiterung lokaler Montagebetriebe. Das Interesse an BN-gefüllten Verbundwerkstoffen und Spezialbeschichtungen nahm ebenfalls zu, da die Industrie nach Materialien mit besserer Verschleißfestigkeit suchte.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 etwa 6 % des Marktes für hexagonales Bornitrid, angetrieben durch Nischennachfrage in der Luft- und Raumfahrtwartung, Energieausrüstung und industriellen Verarbeitung. Länder wie die VAE und Saudi-Arabien erhöhten die Verwendung von BN-basierten Wärme- und Isoliermaterialien in fortschrittlichen Fertigungsprojekten. Wachstum in der Schwerindustrie, im Bergbau und in Ölbohrungen unterstützte den breiteren Einsatz von Hochtemperaturschmierstoffen und Schutzbeschichtungen. Obwohl der Elektroniksektor klein blieb, verbesserte sich die Akzeptanz durch Investitionen in Technologieproduktionszentren allmählich. Das steigende Interesse an BN-Verbundwerkstoffen für Anwendungen in rauen Umgebungen unterstützte das langfristige Potenzial.
Marktsegmentierungen:
Nach Qualität
- Premium-Qualität
- Standardqualität
- Kundenspezifische Qualität
Nach Anwendung
- Wärmemanagement
- Elektrische Isolierung
- Schmierung
- Beschichtungen
- Produkte zur Körperpflege
- Verbundwerkstoffe
- Andere
Nach Endverbrauch
- Elektronik & Halbleiter
- Luft- und Raumfahrt & Verteidigung
- Automobil
- Gesundheitswesen
- Körperpflege & Kosmetik
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für hexagonales Bornitrid umfasst führende Unternehmen wie Precision Ceramics, Panadyne, Saint-Gobain, 3M, Momentive Technologies, Henze Boron Nitride Products, Grolltex, American Elements, Denka Company und Resonac Holdings Corporation. Diese Unternehmen konkurrieren durch Fortschritte in der BN-Reinheit, der Partikelgrößenkontrolle und der Oberflächenbehandlungstechnologien, die leistungsstarke Wärme-, Elektro- und Schmieranwendungen unterstützen. Hersteller investieren in den Ausbau der Kapazitäten für Premium-Qualitäts-BN, um der steigenden Nachfrage von Elektronik-, Luft- und Raumfahrt-, Automobil- und Verbundwerkstoffherstellern gerecht zu werden. Viele Unternehmen stärken ihre Portfolios mit BN-Pulvern, Beschichtungen und kundenspezifisch entwickelten Komponenten. Strategische Partnerschaften mit Halbleiter-, EV- und Luft- und Raumfahrtlieferanten helfen, langfristige Verträge zu sichern. F&E-Bemühungen konzentrieren sich auf verbesserte Dispersion, höhere Wärmeleitfähigkeit und die Integration von leichten Verbundwerkstoffen, um die Entwicklung der nächsten Generation von Geräten und Materialien zu unterstützen.
Analyse der Hauptakteure
- Precision Ceramics
- Panadyne
- Saint-Gobain
- 3M
- Momentive Technologies
- Henze Boron Nitride Products
- Grolltex
- American Elements
- Denka Company
- Resonac Holdings Corporation
Jüngste Entwicklungen
- Im August 2025 gab Precision Ceramics eine strategische Partnerschaft mit MillenniTEK bekannt, um den Zugang zu fortschrittlichen Borcarbid- und verwandten Keramikmaterialien in ganz Europa zu erweitern, ihr Angebot an technischen Keramiken (einschließlich h-BN-Bearbeitung/Produktsupport) und ihre regionale Kapazität zu stärken.
- Im Januar 2025 veröffentlichte Panadyne technische und anwendungsbezogene Inhalte, die hexagonale Bornitrid (hBN) Keramiken für Plasmakammern hervorheben, und aktualisierte technische Seiten für ihre hBN-Pulverangebote, um ihre HBN-Pulver für Hochtemperatur-, Schmier- und Formtrennanwendungen in der fortgeschrittenen Fertigung zu positionieren.
- Im November 2023 brachte Saint-Gobain CeraGlide Azure auf den Markt, eine neue pigmentierte Linie von Bornitrid-Beschichtungen, die bei der Aluminum USA vorgestellt wurde (positioniert für einfachere visuelle Inspektion und feuerfeste Schutzmaßnahmen im Aluminiumguss).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Qualität, Anwendung, Endverwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Akzeptanz wird in thermischen Schnittstellenmaterialien für Hochleistungselektronik und EV-Systeme steigen.
- Die Nachfrage nach BN wird wachsen, da die Halbleiterverpackung zu Designs mit höherer Leistungsdichte übergeht.
- Der Einsatz in BN-verstärkten Verbundwerkstoffen wird sich in der Luft- und Raumfahrt, im Automobilbereich und in der Industrieausrüstung ausweiten.
- Anwendungen in der Körperpflege werden zunehmen aufgrund der glatten Textur von BN und seines starken Ölabsorptionsverhaltens.
- Die Produktion von hochreinem BN wird skalieren, da Lieferanten in fortschrittliche Synthesetechnologien investieren.
- BN-Beschichtungen werden an Bedeutung gewinnen, um Werkzeuge und Komponenten zu schützen, die extremer Hitze ausgesetzt sind.
- Batteriehersteller werden BN-Materialien integrieren, um Sicherheit und thermische Stabilität zu verbessern.
- Die additive Fertigung wird BN-Pulver für hitzebeständige gedruckte Teile übernehmen.
- Regionale Lieferketten werden sich diversifizieren, da mehr Produzenten in den asiatisch-pazifischen Raum und nach Nordamerika eintreten.
- Leistungsverbesserungen in Dispersion und Partikeltechnik werden neue hochwertige Anwendungen erschließen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für hexagonales Bornitrid und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für hexagonales Bornitrid zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für hexagonales Bornitrid hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für hexagonales Bornitrid antreiben?
Wer sind die führenden Unternehmen im Markt für hexagonales Bornitrid?
Welche Region hatte den größten Anteil am Markt für hexagonales Bornitrid?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für hexagonales Bornitrid Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für hexagonales Bornitrid Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1508.44 million → 2032: USD 3897.93 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für hexagonales Bornitrid Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für hexagonales Bornitrid Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für hexagonales Bornitrid Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für hexagonales Bornitrid Market Drivers
- 3.3 Markt für hexagonales Bornitrid Market Restraints & Challenges
- 3.4 Markt für hexagonales Bornitrid Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für hexagonales Bornitrid Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für hexagonales Bornitrid Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für hexagonales Bornitrid category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für hexagonales Bornitrid Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für hexagonales Bornitrid Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für hexagonales Bornitrid market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für hexagonales Bornitrid Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für hexagonales Bornitrid Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für hexagonales Bornitrid Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für hexagonales Bornitrid (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für hexagonales Bornitrid Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für hexagonales Bornitrid Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für hexagonales Bornitrid Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für hexagonales Bornitrid Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für hexagonales Bornitrid Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für hexagonales Bornitrid Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für hexagonales Bornitrid Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für hexagonales Bornitrid Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für hexagonales Bornitrid Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
