
Marktübersicht:
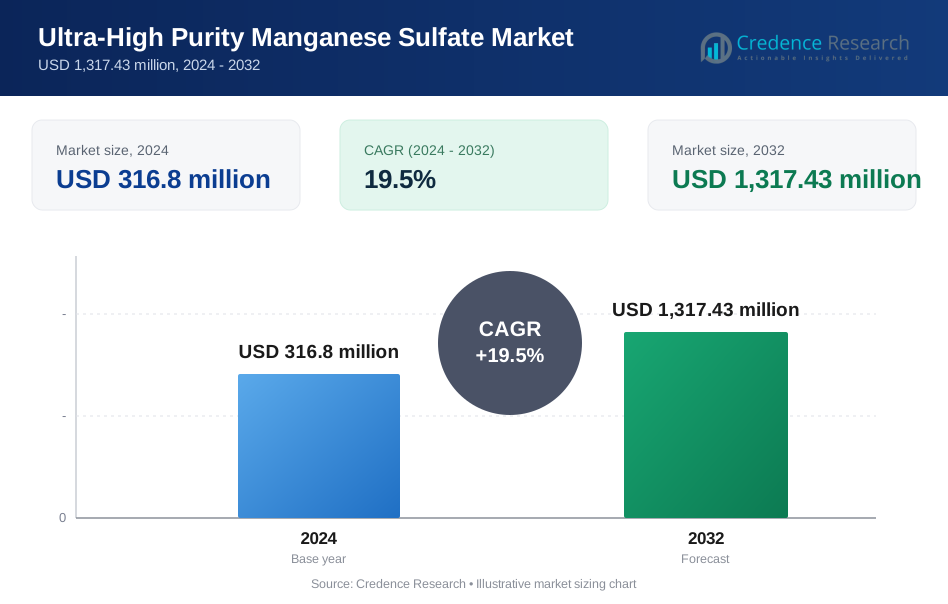
Der Markt für Ultra-Hochreines Mangansulfat wurde im Jahr 2024 auf 316,8 Millionen USD geschätzt und soll bis 2032 1.317,43 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 19,5 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ultra-Hochreines Mangansulfat 2024 | 316,8 Millionen USD |
| Markt für Ultra-Hochreines Mangansulfat, CAGR | 19,5% |
| Marktgröße für Ultra-Hochreines Mangansulfat 2032 | 1.317,43 Millionen USD |
Der Haupttreiber dieses Wachstums ist die steigende Nachfrage aus dem Segment der Lithium-Ionen-Batterien, insbesondere für Batterien, die in Elektrofahrzeugen (EVs) und Energiespeichersystemen verwendet werden. UHP MnSO₄ ist ein kritischer Vorläufer für leistungsstarke Nickel-Mangan-Kobalt (NMC) Kathoden, die im Vergleich zu weniger reinen Alternativen eine überlegene Energiedichte, Zuverlässigkeit und Kosteneffizienz bieten. Dieser Wandel hin zu Kathodenchemien mit hohem Nickel- und Mangananteil, kombiniert mit globaler Elektrifizierung und Wachstum bei der Speicherung erneuerbarer Energien, erhöht den Verbrauch von batterietauglichem Mangansulfat erheblich.
Regional wird der Markt von der Region Asien-Pazifik dominiert, die größtenteils durch das umfangreiche Batterieherstellungs-Ökosystem und die integrierten Lieferketten der Länder in Ostasien angetrieben wird. Asien-Pazifik hält den größten Anteil sowohl an Produktion als auch Verbrauch weltweit, unterstützt durch starke industrielle Infrastruktur, Bergbauressourcen und Nachfrage nach EVs und Speichersystemen. Unterdessen entwickeln sich Nordamerika und Europa zu wichtigen Wachstumsregionen, angetrieben durch politische Unterstützung für die lokale Beschaffung von Batteriematerialien, steigende inländische Batteriekapazitäten und wachsendes Interesse an der Diversifizierung der Lieferketten weg von traditionellen Quellen.
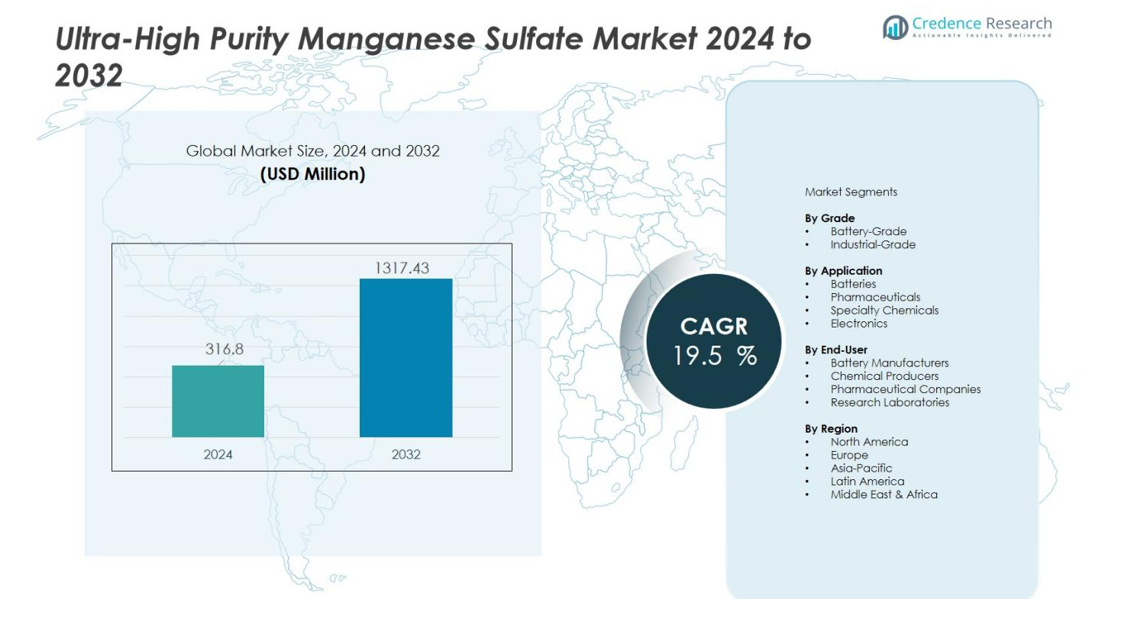
Markteinblicke:
- Der Markt wurde 2024 auf 316,8 Millionen USD geschätzt und soll bis 2032 1.317,43 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 19,5 %.
- Die zunehmende Einführung von Elektrofahrzeugen und großflächigen Energiespeichern treibt die starke Nachfrage nach hochreinem Mangansulfat an.
- Batteriegrad-Mangansulfat ist ein kritisches Vorprodukt für NMC-, LMFP- und andere manganreiche Kathodenchemien, die Energiedichte und Zuverlässigkeit unterstützen.
- Der asiatisch-pazifische Raum dominiert den Verbrauch, angeführt von China, Japan, Südkorea, Indien und Südostasien, aufgrund integrierter Lieferketten und Batteriefertigungskapazitäten.
- Nordamerika und Europa zeigen aufstrebendes Wachstum, angetrieben durch die inländische Batterieproduktion, politische Unterstützung und den Ausbau von Projekten zur Speicherung erneuerbarer Energien.
Markttreiber:
Steigende Nachfrage durch Elektrofahrzeuge und Energiespeicherung
Die zunehmende Einführung von Lithium-Ionen-Batterien, insbesondere für Elektrofahrzeuge (EVs) und großflächige Energiespeichersysteme, treibt das Wachstum der Nachfrage nach hochreinem Mangansulfat an. Hochreines Mangansulfat dient als kritisches Vorprodukt für Kathodenmaterialien in NMC-, LMFP- und anderen manganreichen Batterietechnologien. Es unterstützt die Leistung, Energiedichte und Sicherheit in Batterien. Mit der Beschleunigung der EV-Produktion und dem Anstieg der Kapazitäten zur Speicherung erneuerbarer Energien steigt der Einsatz von hochreinem Mangansulfat stetig.
- Zum Beispiel wechselt die Mayo Clinic strategisch ihre umfangreiche IT-Infrastruktur im Gesundheitswesen in eine hybride Cloud-Umgebung durch eine 10-jährige Partnerschaft mit Google Cloud. Dieser Wechsel ist darauf ausgelegt, ein enormes Datenvolumen zu verwalten, darunter über 6 Milliarden medizinische Bilder und 26 Petabyte klinische Informationen in ihrem Datennetzwerk, um fortschrittliche Datenanalysen und die Entwicklung von KI-Tools für die Patientenversorgung und Forschung zu ermöglichen.
Präferenz für manganreiche Kathoden gegenüber kobalt- oder nickelreichen Alternativen
Kostenbelastungen und ethische Bedenken hinsichtlich der Kobaltversorgung ermutigen Batteriehersteller dazu, auf manganreiche Kathodenformeln umzusteigen. Mangan bietet eine kostengünstigere, reichlich vorhandene und stabile Alternative, während es akzeptable Leistung und thermische Sicherheit beibehält. Dieser Trend steigert weiter den Verbrauch von hochreinem Mangansulfat gegenüber teureren oder eingeschränkten Metallen.
- Zum Beispiel berichtete Shanshan Tech über eine verbesserte Lebensdauer mit manganreichen Kathoden, die in der Lage sind, nach 500 Ladezyklen über 80 % Kapazität zu halten.
Anforderung an hohe Reinheit und Qualitätssicherung in Batterieanwendungen
Batteriegrad-Mangansulfat muss strenge Reinheitsschwellenwerte erfüllen – oft über 99,9 % mit minimalen Verunreinigungsgraden –, um konsistentes elektrochemisches Verhalten und langfristige Zuverlässigkeit zu gewährleisten. Produzenten konzentrieren sich zunehmend auf Verfeinerungsprozesse, um solche hochreinen Qualitäten zu liefern. Diese Qualitätsanforderung schafft eine Barriere für Ersatzstoffe und erhöht die Nachfrage nach wirklich hochreinem Mangansulfat.
Lieferkettensicherheit und wachsende globale Lieferengpässe
Obwohl Manganerz reichlich vorhanden ist, erfordert die Umwandlung in batteriefähiges, ultrareines Mangansulfat eine fortschrittliche Raffinerie-Infrastruktur. Analysten warnen, dass das Angebot möglicherweise nicht mit der beschleunigten Nachfrage nach 2027 Schritt halten kann, insbesondere da die Einführung von Elektrofahrzeugen zunimmt. Diese potenzielle Angebotsknappheit motiviert Investitionen in neue Raffineriekapazitäten und Diversifizierung der Beschaffung, was die Nachfrage nach hochreinem Mangansulfat weltweit unterstützt.
Markttrends:
Steigende Nachfrage aus der Batterie- und Elektronikindustrie treibt Marktexpansion voran
Der Markt für ultrareines Mangansulfat verzeichnet ein signifikantes Wachstum aufgrund seiner entscheidenden Rolle in der Produktion von Lithium-Ionen-Batterien und fortschrittlichen Elektronikanwendungen. Die schnelle Einführung von Elektrofahrzeugen und erneuerbaren Energiespeichersystemen treibt den Bedarf an hochreinen Manganverbindungen an. Hersteller konzentrieren sich zunehmend darauf, Mangansulfat mit ultrahoher Reinheit zu produzieren, um die strengen Qualitätsstandards zu erfüllen, die von Batteriekathoden und Spezialchemieanwendungen gefordert werden. Es findet auch umfangreiche Verwendung in der Halbleiter- und Pharmaindustrie, wo Kontaminationskontrolle entscheidend ist. Steigende Investitionen in Energiespeicherinfrastruktur in Asien-Pazifik, Europa und Nordamerika stärken die Marktnachfrage. Produzenten erweitern die Produktionskapazitäten und optimieren Lieferketten, um gleichbleibende Qualität und pünktliche Lieferung sicherzustellen. Dieser Trend unterstützt ein nachhaltiges Marktwachstum über den Prognosezeitraum.
- Zum Beispiel erweitern Hersteller kontinuierlich ihre Kapazitäten, um die steigende Nachfrage nach Materialien für EV-Batterien zu decken, und konzentrieren sich darauf, zunehmend strengere Reinheitsstandards im Teile-pro-Milliarde-Bereich (ppb) für einzelne Schwermetalle zu erreichen, um optimale Batterieleistung und -lebensdauer zu gewährleisten.
Technologische Fortschritte und strategische Kooperationen verbessern die Wettbewerbsfähigkeit des Marktes
Technologische Innovation bleibt ein Schlüsseltrend im Markt für ultrareines Mangansulfat, wobei Unternehmen fortschrittliche Reinigungs- und Kristallisationstechniken anwenden, um die Produktkonsistenz zu verbessern. Strategische Kooperationen und Joint Ventures zwischen Chemieherstellern und Batterieproduzenten erleichtern eine bessere Integration in stark nachgefragte Lieferketten. Es profitiert auch von strengen Umweltvorschriften, die die Einführung saubererer Produktionsprozesse fördern. Forschungs- und Entwicklungsbemühungen konzentrieren sich auf die Erhöhung des Ertrags, die Reduzierung von Verunreinigungen und die Senkung der Produktionskosten. Aufstrebende Märkte in Asien-Pazifik bieten aufgrund wachsender Industrialisierung und erneuerbarer Energieinitiativen Expansionsmöglichkeiten in der Region. Der Wettbewerbsdruck dreht sich um Qualitätsdifferenzierung, wobei Unternehmen Zertifizierungen und Hochleistungsstandards nutzen, um Verträge in hochwertigen Anwendungen zu sichern.
- Zum Beispiel nutzen führende Chemieproduzenten wie BASF fortschrittliche Reinigungstechnologien, um hochreines Mangan(II)-sulfat (HPMSM) für Anwendungen in der Herstellung von Lithium-Ionen-Batterien zu produzieren.
Analyse der Marktprobleme:
Einschränkungen in der Rohstoffversorgung und Preisschwankungen gefährden die Stabilität
Der Markt für ultra-reines Mangan(II)-sulfat steht vor Versorgungsengpässen aufgrund der begrenzten Verfügbarkeit von hochgradigem Manganerz und der starken Abhängigkeit von wenigen Abbauregionen. Die Volatilität der Erzpreise führt zu unvorhersehbaren Rohstoffkosten und behindert die langfristige Beschaffungsplanung. Schwankungen in der Erzqualität zwingen die Produzenten, umfangreiche Qualitätskontrollen vor der Verarbeitung durchzuführen. Diese Kontrollen erhöhen die Betriebskosten und verzögern die Produktionspläne. Unternehmen müssen zuverlässige Rohstoffquellen sichern und strenge Lagerbestände aufrechterhalten, um Engpässe zu vermeiden. Solche Maßnahmen erhöhen die Lagerkosten und verringern die Gesamtgewinnmargen.
Hohe Produktionskosten und regulatorische Belastungen behindern die Marktdurchdringung
Hohe Reinigungsstandards erfordern fortschrittliche Ausrüstung und strenge Reinigungsprotokolle, die die Investitionsausgaben und den Energieverbrauch erhöhen. Regulatorische und umweltbezogene Anforderungen an die Abfallentsorgung und Emissionen erhöhen die Compliance-Kosten und belasten die Produzenten operativ. Kleine Hersteller haben Schwierigkeiten, diese Standards zu erfüllen, und verlassen oft den Markt, was die Flexibilität der Versorgung verringert. Das Wachstum von Ersatzmaterialien und alternativen Batterietechnologien konkurriert mit der Nachfrage nach ultra-reinem Mangan(II)-sulfat. Strenge Qualitätskontrollen in Batterie- und Pharmaanwendungen zwingen die Produzenten, selbst leicht verunreinigte Chargen abzulehnen. Solche Ablehnungen erhöhen die Kosten pro Einheit und entmutigen neue Marktteilnehmer.
Marktchancen:
Schnelle Elektrifizierung und Ausbau der Energiespeicherung bieten erhebliche Nachfrage
Der Markt für ultra-reines Mangan(II)-sulfat kann durch den anhaltenden Wandel hin zu Elektrofahrzeugen und großflächigen Energiespeicherprojekten starken Auftrieb erhalten. Der steigende Lithium-Ionen-Batterieproduktion treibt die Nachfrage nach ultra-reinem Mangan(II)-sulfat für Kathodenmaterialien an. Es unterstützt eine stabile Batterieleistung und erfüllt strenge Verunreinigungsschwellen. Das Wachstum der erneuerbaren Energieinfrastruktur und der Batteriefertigungskapazität in Regionen wie Asien-Pazifik und Europa verstärkt die Beschaffungsaufträge. Lieferanten, die ihre Produktionspläne mit den Zeitplänen der Batteriewerke abstimmen, können langfristige Verträge sichern. Unternehmen, die in regionale Produktionskapazitäten in der Nähe von Batteriezentren investieren, werden die Logistikkosten senken und die Lieferzuverlässigkeit verbessern.
Diversifizierung in pharmazeutische, Spezialchemikalien- und hochreine Industriesegmente erweitert die Marktreichweite
Der Markt für ultra-reines Mangan(II)-sulfat findet neue Chancen in pharmazeutischen, Laborreagenzien- und Spezialchemikalienanwendungen, die minimale Verunreinigungen erfordern. Hersteller von Zellkulturmedien, hochpräzisen Katalysatoren und Spezialpigmenten benötigen zunehmend ultrareine Manganquellen. Dies ermöglicht es den Produzenten, Premiumpreise für hochspezifizierte Qualitäten zu verlangen. Der Ausbau der Lebenswissenschaften und der Herstellung von Hochleistungsmaterialien in Entwicklungsländern steigert die Nachfrage nach Spezialchemikalien. Unternehmen, die Qualitätszertifikate sichern und Chargenrückverfolgbarkeit bieten, werden diese wertvollen Käufer anziehen. Firmen, die in der Lage sind, kleine, aber konstante Mengen schnell zu liefern, werden Nischensegmente erobern, in denen Reinheit und Zuverlässigkeit am wichtigsten sind.
Analyse der Marktsegmentierung:
Nach Qualität
Der Markt für hochreines Mangansulfat segmentiert sich hauptsächlich in batterietaugliche und industrietaugliche Produkte. Batterietaugliches Mangansulfat dominiert aufgrund der strengen Reinheitsanforderungen in Lithium-Ionen-Kathoden für Elektrofahrzeuge und Energiespeichersysteme. Es gewährleistet eine stabile elektrochemische Leistung und minimale Verunreinigungen, was die Präferenz bei Batterieherstellern antreibt. Industrietaugliches Mangansulfat dient der chemischen Synthese, der Pigmentproduktion und Laboranwendungen, bei denen ultra-hohe Reinheit weniger kritisch, aber Konsistenz weiterhin wesentlich ist. Die zunehmende Akzeptanz batterietauglicher Produkte unterstützt das langfristige Umsatzwachstum für Hersteller, die sich auf hochspezifizierte Qualitäten konzentrieren.
- Zum Beispiel entwickelte ein Forschungsteam der Universitas Sebelas Maret (UNS) in Indonesien Lithium-Ionen-Batteriekathoden aus Mangansulfatdünger als Rohmaterial, was Innovationen zeigt, die die Produktionskapazität und Leistungskennzahlen in aufstrebenden Märkten verbessern können.
Nach Anwendung
Marktanwendungen umfassen Batterien, Pharmazeutika, Spezialchemikalien und Elektronik. Das Batteriesegment erfasst den größten Anteil, angetrieben durch die steigende Nachfrage nach Elektrofahrzeugen und netzgebundener Speicherung. Pharmazeutika und Spezialchemikalien verbrauchen hochreines Mangansulfat für Formulierungen, Reagenzien und Katalysatoren, die minimale Verunreinigungen erfordern. Elektronikindustrien verwenden es in der Halbleiterherstellung und in hochpräzisen Prozessen. Es ermöglicht Herstellern, regulatorische und Leistungsstandards in sensiblen Anwendungen zu erfüllen und unterstützt die Marktexpansion.
- Zum Beispiel produziert CATL, ein führender Batteriehersteller, aktiv NCM811-Kathodenbatterien, eine Chemie, die hochreines Mangansulfat erfordert.
Nach Endverbraucher
Endverbraucher bestehen aus Batterieherstellern, Chemieproduzenten, Pharmaunternehmen und Forschungslaboren. Batteriehersteller dominieren aufgrund der Abhängigkeit von Mangansulfat in Kathodenformulierungen. Pharmazeutische und Forschungssegmente zeigen ein stetiges Wachstum, angetrieben durch steigende Investitionen in Lebenswissenschaften und die Entwicklung fortschrittlicher Materialien. Chemieproduzenten nutzen es für Katalysatoren, Pigmente und Spezialverbindungen. Es bietet diesen Endverbrauchern zuverlässige, hochreine Materialien, um die Produktleistung und die Einhaltung von Industriestandards zu gewährleisten.
Segmentierungen:
Nach Qualität
- Batterietauglich
- Industrietauglich
Nach Anwendung
- Batterien
- Pharmazeutika
- Spezialchemikalien
- Elektronik
Nach Endverbraucher
- Batteriehersteller
- Chemieproduzenten
- Pharmaunternehmen
- Forschungslabore
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt die globale Nachfrage mit dominantem Verbrauch an
Der asiatisch-pazifische Raum macht 52% des globalen Marktes für ultra-reines Mangansulfat aus, angetrieben durch Chinas umfangreiche Batterieproduktion und Raffineriekapazitäten. Japan, Südkorea, Indien und die südostasiatischen Länder tragen erheblich zur restlichen regionalen Nachfrage bei. Die Region profitiert von der Nähe zu Rohstoffquellen, integrierten Lieferketten und großflächigen industriellen und chemischen Anwendungen. Der rasche Ausbau der Lithium-Ionen-Batterieproduktion steigert die Nachfrage nach ultra-reinem Mangansulfat in Kathoden. Hersteller investieren in regionale Anlagen, um eine konsistente Versorgung sicherzustellen und Logistikkosten zu senken. Steigende Projekte zur Speicherung erneuerbarer Energien stärken den Verbrauch und die langfristigen Wachstumsaussichten weiter.
Nordamerika zeigt steigende Nachfrage mit politisch unterstützter Förderung
Nordamerika hält 22% des globalen Marktes für ultra-reines Mangansulfat, angetrieben durch die inländische Batterieproduktion und die strategische Lokalisierung von Lieferketten. Anreize für lokale Beschaffung und regulatorische Unterstützung ermutigen Hersteller, Raffinerie- und Verarbeitungsanlagen zu errichten. Die Einführung von Elektrofahrzeugen und der Ausbau der Energiespeicherung treiben die Nachfrage nach batterietauglichem Mangansulfat an. Die Region nutzt auch ihre etablierten Landwirtschafts- und Chemiesektoren, die Mangansulfat verbrauchen. Investitionen in fortschrittliche Reinigungstechnologie und die Einhaltung von Umweltstandards erhöhen die Produktionszuverlässigkeit. Diese Positionierung ermöglicht es Nordamerika, hochwertige Lieferverträge zu sichern und im Prognosezeitraum ein stetiges Wachstum zu verzeichnen.
Europa expandiert stetig mit regulierungsgetriebener Nachfrage
Europa trägt 18% zum globalen Markt für ultra-reines Mangansulfat bei, unterstützt von Deutschland, Frankreich und dem Vereinigten Königreich. Regulatorische Rahmenbedingungen und Nachhaltigkeitsvorgaben fördern die Einführung von hochreinem Mangansulfat in Batterie- und Spezialchemieanwendungen. Die Region profitiert von der steigenden Produktion von Elektrofahrzeugen und Projekten für erneuerbare Energien. Industrielle Sektoren halten auch eine stetige Nachfrage nach Mangansulfat in chemischen und landwirtschaftlichen Anwendungen aufrecht. Investitionen in fortschrittliche Raffinerieinfrastruktur gewährleisten die Einhaltung strenger Reinheitsstandards. Das aufkommende Interesse aus kleineren Regionen, einschließlich Naher Osten, Afrika und Lateinamerika, deutet auf potenzielles zukünftiges Wachstum hin.
Schlüsselspieler-Analyse:
- American Manganese Inc.
- Element 25 Limited
- Giyani Metals Corp.
- Euro Manganese Inc.
- Mesa Minerals Limited
- Manganese X Energy Corp.
- South32 Limited
- Nippon Denko Co., Ltd.
- Eramet Group
- Compania Minera Autlan, S.A.B. de C.V.
- MOIL Limited
- OM Holdings Limited
- Tosoh Corporation
Wettbewerbsanalyse:
Der Markt für Ultra-Hochreines Mangansulfat zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die durch vertikale Integration, technologische Differenzierung und strategische Lieferkettenpartnerschaften geprägt ist. Führende Akteure wie Guizhou Dalong Huicheng New Material Co., Ltd. verfügen über erhebliche Produktionskapazitäten und nutzen integrierte Erz-zu-Raffinierungs-Operationen sowie starke Verbindungen zu Batterieherstellern. Unternehmen wie ISKY Chemicals Co., Ltd. und Guizhou Redstar Developing Co., Ltd. halten durch spezialisierte Reinigungsfähigkeiten und langfristige Lieferverträge beträchtliche Marktanteile. Westliche Unternehmen, darunter Prince International Corporation und American Manganese Inc., differenzieren sich durch diversifizierte Portfolios, alternative Rohstoffquellen und robuste Vertriebsnetze in Nordamerika und Europa. Aufstrebende chinesische und regionale Wettbewerber intensivieren den Wettbewerb, indem sie kostengünstige Reinigungstechnologien und flexible Lieferoptionen anbieten. Der Wettbewerb treibt kontinuierliche Verbesserungen in der Produktreinheit, betrieblichen Effizienz und Lieferzuverlässigkeit voran, wobei Unternehmen durch technologische Investitionen, vertikale Integration und strategische Kooperationen langfristige Verträge in den Batterie- und Spezialchemikalienmärkten sichern.
Jüngste Entwicklungen:
- Im April 2025 produzierte Giyani Metals Corp erstmals mangan in Batteriequalität und versendet Proben an potenzielle Kunden. Das Unternehmen plant den Abschluss einer endgültigen Machbarkeitsstudie bis Anfang 2026.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Qualität, Anwendung, Endverbraucher und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Akzeptanz von Elektrofahrzeugen wird die Nachfrage nach batteriefähigem Mangansulfat in Lithium-Ionen-Kathoden weiter antreiben.
- Der Ausbau der Infrastruktur für erneuerbare Energiespeicherung wird den Verbrauch von ultrareinem Mangansulfat in netzgebundenen Batterien erhöhen.
- Technologische Fortschritte in Reinigungs- und Kristallisationsprozessen werden die Produktqualität und Produktionseffizienz verbessern.
- Der wachsende Fokus auf nachhaltige und umweltfreundliche Produktionsmethoden wird die Praktiken der Branche beeinflussen.
- Die Expansion von pharmazeutischen und spezialchemischen Anwendungen wird neue, hochwertige Märkte für ultrareines Mangansulfat schaffen.
- Hersteller, die in regionale Produktionsstätten investieren, werden die Versorgungssicherheit verbessern und Logistikkosten senken.
- Strategische Partnerschaften mit Batterieherstellern und Chemieproduzenten werden langfristige Lieferverträge sichern.
- Aufstrebende Industriemärkte in Asien-Pazifik, Lateinamerika und Afrika werden zum inkrementellen Nachfragewachstum beitragen.
- Innovationen in Hochleistungsanwendungen, einschließlich Halbleitern und Präzisionskatalysatoren, werden die Nachfrage nach spezialisierten Qualitäten antreiben.
- Der Wettbewerbsdruck wird die Produktdifferenzierung, verbesserte Rückverfolgbarkeit und die Einhaltung strenger Qualitätsstandards fördern und die Marktposition stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den Markt für ultrahochreines Mangansulfat und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für ultra-reines Mangansulfat voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für ultra-hochreines Mangan(II)-sulfat?
Welches ist das Hauptsegment der Endverbraucher im Markt für ultra-hochreines Mangan(II)-sulfat?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für ultrahochreines Mangansulfat antreiben?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für hochreines Mangansulfat Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für hochreines Mangansulfat Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 316.8 million → 2032: USD 1,317.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für hochreines Mangansulfat Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für hochreines Mangansulfat Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für hochreines Mangansulfat Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für hochreines Mangansulfat Market Drivers
- 3.3 Markt für hochreines Mangansulfat Market Restraints & Challenges
- 3.4 Markt für hochreines Mangansulfat Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für hochreines Mangansulfat Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für hochreines Mangansulfat Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für hochreines Mangansulfat category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für hochreines Mangansulfat Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für hochreines Mangansulfat Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für hochreines Mangansulfat market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für hochreines Mangansulfat Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für hochreines Mangansulfat Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für hochreines Mangansulfat Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für hochreines Mangansulfat (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für hochreines Mangansulfat Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für hochreines Mangansulfat Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für hochreines Mangansulfat Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für hochreines Mangansulfat Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für hochreines Mangansulfat Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für hochreines Mangansulfat Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für hochreines Mangansulfat Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für hochreines Mangansulfat Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für hochreines Mangansulfat Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
