
Überblick über den Markt für Hundevakzine:
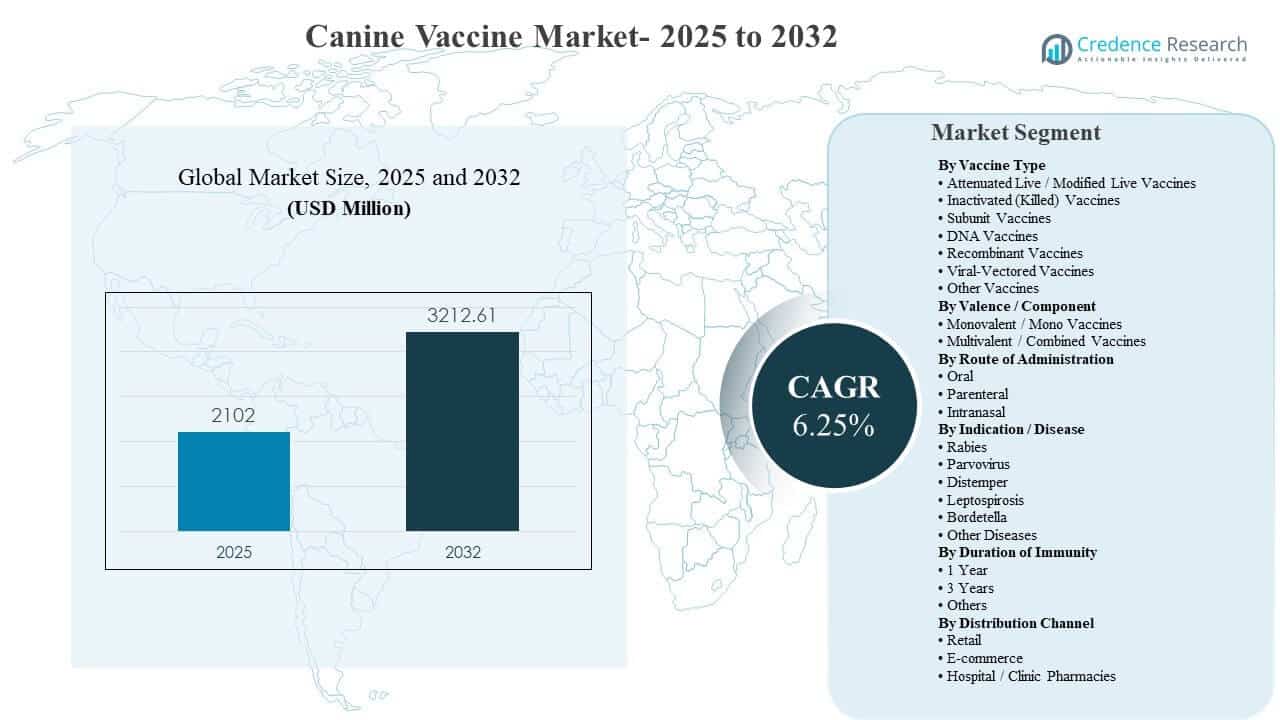
Die globale Marktgröße für Hundevakzine wurde 2025 auf 2102 Millionen USD geschätzt und soll bis 2032 3212,61 Millionen USD erreichen, was einem CAGR von 6,25 % von 2025 bis 2032 entspricht. Die Nachfrageausweitung wird in erster Linie durch eine höhere Einhaltung der routinemäßigen Impfpläne angetrieben, da Tierkliniken und Tierhalter die Prävention von Kern- und Lebensstilerkrankungen in städtischen und halb-städtischen Gebieten priorisieren. Die breitere Verfügbarkeit von Kombinationsimpfstoffen und der verbesserte Zugang zu tierärztlichen Dienstleistungen in aufstrebenden Volkswirtschaften stärken ebenfalls die jährlichen Impfvolumina und die Einhaltung von Auffrischungsimpfungen im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Hundevakzine 2025 | USD 2102 Millionen |
| Markt für Hundevakzine, CAGR | 6,25% |
| Marktgröße für Hundevakzine 2032 | USD 3212,61 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für Hundevakzine soll von 2102 Millionen USD im Jahr 2025 auf 3212,61 Millionen USD bis 2032 expandieren, was einem CAGR von 6,25 % im Zeitraum 2025–2032 entspricht.
- Lebend-attenuierte / modifizierte Lebendimpfstoffe machten 2025 mit 41,6 % den größten Anteil aus, unterstützt durch etablierte klinische Vertrautheit und breite Verfügbarkeit in routinemäßigen Protokollen.
- Multivalente / Kombinierte Impfstoffe führten den Valenzmix mit einem Anteil von 61,9 % im Jahr 2025 an, da Kliniken weniger Injektionen pro Besuch und standardisierten gebündelten Schutz bevorzugen.
- Parenterale Verabreichung repräsentierte 2025 einen Anteil von 66,2 %, was die dominante Nutzung von injizierbaren Dosierungen in der routinemäßigen Primärserie und Auffrischungslieferung widerspiegelt.
- Nordamerika machte 2025 42,7 % des Umsatzes des Marktes für Hundevakzine aus, unterstützt durch eine höhere Durchdringung der Präventivpflege und dichte Netzwerke von Begleittierkliniken.
Segmentanalyse
Das Nachfrageprofil des Marktes für Hundevakzine wird durch klinikgeführte Präventionsprotokolle und die Präferenz der Besitzer für vorhersehbaren, terminbasierten Schutz bei Kernerkrankungen und Lebensstilrisiken geprägt. Die multivalente Adoption unterstützt die Effizienz von Terminen, indem die Anzahl der Injektionen pro Besuch reduziert wird, was die Einhaltung und den Abschluss von Auffrischungen verbessern kann. Der Schutz der Atemwege gewinnt in den Praxisabläufen an Bedeutung, insbesondere für Hunde, die in Pensionen, Tagesbetreuungen, Pflegeeinrichtungen und Umgebungen mit mehreren Hunden involviert sind, wo das Expositionsrisiko steigt.
Routen- und Formatpräferenzen spiegeln auch praktische Verwaltungs- und Compliance-Faktoren wider. Die injizierbare Impfung bleibt der Routine-Standard für Primärserienprogramme, während intranasale Formate die Akzeptanz in der Atemwegsprävention stärken, wo eine schnelle mukosale Reaktion und eine einfache Handhabung wichtig sind. In aufstrebenden Märkten wird das Wachstum durch die Erweiterung der Klinikstandorte, die Verbesserung der Kühlkettenfähigkeiten und die zunehmende Sensibilisierung für präventive tierärztliche Versorgung bei Ersthundebesitzern unterstützt.
Nach Impfstofftyp Einblicke
Attenuierte Lebend-/Modifizierte Lebendimpfstoffe machten den größten Anteil von 41,6% im Jahr 2025 aus. Der Markt für Hundevakzine profitiert vom langjährigen klinischen Vertrauen, das mit etablierten lebend-/modifizierten Lebendplattformen verbunden ist, die in routinemäßigen Impfplänen verwendet werden. Die breite Produktverfügbarkeit über die Kernindikationen hinweg unterstützt den konsistenten Einkauf durch Kliniken und Krankenhausapotheken. Lebend-/modifizierte Lebendoptionen bleiben auch in protokollbasierten Impfprogrammen eingebettet, die zuverlässige Abdeckung und vorhersehbare Planung priorisieren.
Nach Valenz-/Komponenteneinblicken
Multivalente/Kombinierte Impfstoffe machten den größten Anteil von 61,9% im Jahr 2025 aus. Der Markt für Hundevakzine bevorzugt weiterhin kombinierte Schutzformate, da weniger Injektionen pro Besuch die Akzeptanz der Besitzer verbessern und höhere Abschlussraten der Protokolle unterstützen. Die Effizienz des Klinikablaufs verbessert sich, wenn Mehrfachkrankheitsschutz im Rahmen eines einzigen Termins geliefert wird. Multivalente Produktportfolios unterstützen auch Premiumisierungsstrategien, bei denen gebündelte Abdeckung mit präventiven Pflegepaketen übereinstimmt.
Nach Verabreichungsweg Einblicke
Parenteral machte den größten Anteil von 66,2% im Jahr 2025 aus. Der Markt für Hundevakzine hält die injizierbare Dosierung als Standardansatz für die Lieferung der Primärserie und die Planung von Auffrischungen in Kliniken aufrecht. Parenterale Impfung stimmt mit den Kühlkettenhandhabungspraktiken und den Aufzeichnungsanforderungen überein, die in tierärztlichen Einrichtungen verwaltet werden. Die injizierbare Verabreichung unterstützt auch konsistente Dosierung und Überwachung, was die klinische Präferenz in Routineprogrammen verstärkt.
Nach Indikation-/Krankheitseinblicken
Tollwut machte den größten Anteil von 31,3% im Jahr 2025 aus. Die Nachfrage nach Tollwutimpfungen auf dem Markt für Hundevakzine wird durch die Bedeutung für die öffentliche Gesundheit und regulatorische oder compliance-gesteuerte Anforderungen in vielen Regionen aufrechterhalten. Tollwutprotokolle sind oft auf Klinikebene standardisiert, was vorhersehbare jährliche Volumina und Auffrischungsrhythmen unterstützt. Starke Bewusstseinsbildung bei Besitzern und Tierärzten verstärkt die kontinuierliche Priorisierung der Tollwutabdeckung innerhalb der präventiven Pflegepläne.
Nach Dauer der Immunität Einblicke
Der Markt für Hundevakzine zeigt eine klare Differenzierung zwischen Produkten, die für 1-Jahres- und 3-Jahres-Schutz gekennzeichnet sind, wobei die Auswahl durch lokale Richtlinien, Klinikprotokolle und Patientenrisikostratifizierung geprägt wird. Eine längere Kennzeichnung der Dauer kann die Akzeptanz der Besitzer verbessern, indem die Besuchshäufigkeit reduziert wird, wo dies von den Regulierungsbehörden erlaubt ist. Entscheidungen auf Klinikebene berücksichtigen auch krankheitsspezifische Auffrischungsempfehlungen und die Praktikabilität der Abstimmung der Impfzeitpunkte mit Wellness-Besuchen.
Nach Vertriebskanal Einblicke
Der Markt für Hundevakzine wird weiterhin stark von Krankenhaus- und Klinikapotheken unterstützt, da Impfungen häufig unter tierärztlicher Aufsicht mit Kühlkettenkontrolle und Dokumentation verabreicht werden. Der Zugang über den Einzelhandel kann dort beitragen, wo nationale Vorschriften eine breitere Abgabe erlauben, insbesondere für Auffrischungsimpfungen und Präventivpakete, die mit Wellness-Programmen verknüpft sind. Der E-Commerce expandiert in Märkten mit entwickelter Haustierapothekenlogistik und stärkerem Online-Kaufverhalten, obwohl das Wachstum des Kanals weiterhin von den Anforderungen an Compliance und Lagerung abhängt.
Markttreiber für Hundevakzine
Steigende Akzeptanz präventiver tierärztlicher Versorgung
Der Markt für Hundevakzine wächst, da präventive Pflege zu einer routinemäßigen Erwartung unter Tierhaltern und tierärztlichen Anbietern wird. Ein höheres Bewusstsein für impfpräventable Krankheiten erhöht die Häufigkeit von Terminen für Primärserien und Auffrischungspläne. Tierkliniken verstärken die Compliance auch durch Erinnerungssysteme und gebündelte Wellness-Pläne. Verbesserter Zugang zur Gesundheitsversorgung von Begleittieren in sich entwickelnden städtischen Zentren erweitert die adressierbare Basis für Routineimpfungen weiter.
- Zum Beispiel berichtete Intervet, dass in einer 39-monatigen Challenge-Studie 23 seronegative Welpen, die im Alter von 7 und 11 Wochen mit dem multivalenten Continuum DAPP geimpft wurden, 100% Schutz gegen virulente CAV-1-, CPV- und CDV-Herausforderungen für mindestens 3 Jahre nach der zweiten Impfung zeigten.
Starke Nachfrage nach Kombinationsschutz
Der Markt für Hundevakzine wird durch die Vorliebe der Kliniken für multivalente Dosierungen unterstützt, da weniger Injektionen die Akzeptanz der Besitzer verbessern und den Stress bei Besuchen reduzieren können. Kombinierter Schutz entspricht den Standardprotokollen, die auf mehrere Erreger in Kern- und Lifestyle-Kategorien abzielen. Die Effizienz der Impfung verbessert auch den Durchsatz in Kliniken und unterstützt eine konsistente Nutzung. Erweiterte multivalente Portfolios führender Hersteller stärken die Verfügbarkeit über Indikationen und Patientenprofile hinweg.
- Zum Beispiel zielt Boehringer Ingelheims Eurican L4 auf 4 Leptospira-Serogruppen ab, und das Unternehmen erklärte, dass Hunde bereits 2 Wochen nach der Erstimpfung von seinem Wirksamkeitsprofil profitieren können; es hob auch Australis mit 13% unter den in europäischen Hunden zirkulierenden Serogruppen hervor.
Regulatorische und öffentliche Gesundheitsrelevanz von Kernindikationen
Die Nachfrage nach Hundevakzinen wird durch die wesentliche Rolle von Tollwut und anderen Kernimpfstoffen im Management von Gesundheitsrisiken der Öffentlichkeit gestärkt. Impfanforderungen im Zusammenhang mit Reisen, Unterbringung und kommunalen Programmen stärken die Basisnachfrage in den Regionen. Standardisierte Klinikprotokolle unterstützen auch vorhersehbare Bestellungen und Bestandsmanagement. Öffentlichkeitskampagnen und die Intensität der Durchsetzung können die routinemäßige Abdeckung sowohl bei gehaltenen als auch bei Gemeinschaftshunden weiter erhöhen.
Erweiterung der tierärztlichen Infrastruktur und der Basis der Tierhalter
Der Markt für Hundevakzine profitiert von der Expansion von Tierkliniken, Krankenhäusern und Diagnosenetzwerken in aufstrebenden Volkswirtschaften. Steigende Hundehaltung und höhere Ausgaben für die Gesundheit von Begleittieren erhöhen die Bereitschaft, routinemäßige Präventivpläne zu übernehmen. Häufigere Nutzung von Tagesbetreuungs- und Unterbringungsdiensten erhöht auch die Impfbereitschaft für Atemwegs- und Lifestyle-Krankheiten. Verbesserte Kühlkettenlogistik unterstützt eine breitere geografische Verteilung und konsistente Impfstoffverfügbarkeit.
Herausforderungen des Marktes für Hundevakzine
Der Markt für Hundevakzine steht in preisempfindlichen Regionen unter Druck, da Tierhalter möglicherweise nicht dringende tierärztliche Ausgaben verzögern und die Einhaltung von Auffrischungsplänen reduzieren. Kostenempfindlichkeit kann die Nachfrage in Richtung günstigerer Optionen verschieben, was die Margen für Hersteller und Händler einengt. Ungleichmäßige Klinikdichte und begrenzte Kühlkettenkapazitäten in ländlichen Gebieten können ebenfalls den Zugang und die Bestandskontinuität einschränken. Impfzögerlichkeit bei bestimmten Besitzersegmenten kann stärkere Kommunikations- und Erinnerungsprogramme in Kliniken erfordern.
- Zum Beispiel enthält MSD Animal Healths Nobivac Tollwut mindestens 2 IE Tollwutvirus pro 1 ml Dosis, erreicht eine angemessene serologische Reaktion von mindestens 0,5 IE innerhalb von 2 bis 3 Wochen nach der Impfung und bietet eine 3-jährige Immunitätsdauer bei Hunden, ein Profil, das längere Wiederimpfungsintervalle unterstützen kann, wo Besitzer sehr kostenempfindlich sind.
Der Markt für Hundevakzine erfährt auch operative Komplexität in Bezug auf Lagerung, Vertrieb und regulatorische Compliance in verschiedenen Ländern. Produktregistrierungszeiträume und lokalisierte Kennzeichnungsregeln können die Einführung neuerer Plattformen und Kombinationen verlangsamen. Die Versorgungskontinuität kann durch den Zeitpunkt der Chargenfreigabe, Beschaffungszyklen und Bestandsprognosen auf Klinikebene beeinflusst werden. Bedenken hinsichtlich unerwünschter Ereignisse, auch wenn sie selten auftreten, können die Entscheidungsfindung der Besitzer beeinflussen und den Bedarf an Überwachung und Beratung erhöhen.
Trends und Chancen auf dem Markt für Hundevakzine
Der Markt für Hundevakzine zeigt ein stärkeres Interesse an Impfstofftechnologien der nächsten Generation und Plattform-Upgrades, die darauf abzielen, die Immunantwort und die Anwendbarkeit zu verbessern. Hersteller erweitern ihre Portfolios für Atemwegserkrankungen, da Mehrhundeumgebungen das Expositionsrisiko erhöhen. Die intranasale Anwendung verbessert sich für ausgewählte Indikationen aufgrund der Handhabungskomforts und der wahrgenommenen schnellen Wirkungsvorteile. Portfolio-Auffrischungszyklen und Strategien zum Lebenszyklusmanagement erhöhen die Produktdifferenzierung in reifen Regionen.
- Zum Beispiel bietet Merck Animal Healths NOBIVAC Intra-Trac 3 Schutz gegen drei Atemwegserreger: Bordetella bronchiseptica, das canine Parainfluenzavirus und das canine Adenovirus Typ 2. Es kann bei Welpen ab einem Alter von 3 Wochen verwendet werden und wird als 0,5 ml Einzelnasenloch-Intranassaldosis verabreicht, was zeigt, wie produktionsorientierte Upgrades zur Stärkung der Differenzierung von Atemwegsvakzinen eingesetzt werden.
Das Chancenlandscape des Marktes für Hundevakzine erweitert sich in aufstrebenden Volkswirtschaften, in denen die tierärztliche Infrastruktur wächst und die formelle Präventivpflege zunimmt. Klinik-Ketten und organisierte tierärztliche Netzwerke schaffen Möglichkeiten für standardisierte Beschaffung und protokollgeführte Impfprogramme. Digitale Erinnerungen und abonnementsähnliche Wellness-Pläne können die Abschlussraten für Mehrfachdosenserien und Auffrischungen verbessern. Wachstum im regulierten E-Commerce und in der Logistik von Tierapotheken kann auch den Zugang erweitern, wo Kühlketten- und Compliance-Anforderungen erfüllt werden.
Regionale Einblicke
Nordamerika
Nordamerika machte 42,7% des Umsatzes des Marktes für Hundevakzine im Jahr 2025 aus. Die Region profitiert von einer starken Durchdringung der Präventivpflege, unterstützt durch dichte Netzwerke von Tierkliniken und ein hohes Bewusstsein für routinemäßige Impfpläne. Protokollierte Pflegewege unterstützen die konsequente Durchführung der Primärserie und die Einhaltung von Auffrischungsimpfungen. Die Einführung von Kombinationsimpfstoffen wird auch durch die Optimierung der Klinikabläufe und die Nachfrage der Besitzer nach Bequemlichkeit unterstützt. Der anhaltende Fokus auf Atemwegsschutz in Mehrhundehaltungen stärkt die Nachfrage nach Lifestyle-Impfstoffen.
Europa
Europa repräsentierte 26,1% des Umsatzes des Marktes für Hundevakzine im Jahr 2025. Die Nachfrage wird durch eine etablierte Gesundheitsinfrastruktur für Heimtiere und den weit verbreiteten Einsatz standardisierter Impfprotokolle in den wichtigsten Ländern unterstützt. Kliniken betonen Präventivpflege und strukturierte Auffrischungspläne, was gleichmäßige Beschaffungsmengen aufrechterhält. Der Einsatz von Kombinationsimpfstoffen unterstützt weniger Injektionen pro Besuch und verbessert die Compliance bei routinemäßigen Wellness-Terminen. Unterschiede in der Regulierung und den Richtlinien auf Länderebene beeinflussen die Produktmischung und die Präferenzen hinsichtlich der Immunitätsdauer.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 18,4% des Umsatzes des Marktes für Hundevakzine im Jahr 2025 aus. Das Wachstum wird durch steigenden Hundebesitz, zunehmende Verfügbarkeit von Kliniken und ein verbessertes Bewusstsein für impfpräventable Krankheiten in städtischen Zentren unterstützt. Die Modernisierung der tierärztlichen Dienstleistungen erhöht die Nutzung von protokollgesteuerten Impfprogrammen. Der zunehmende Einsatz von Tagespflege-, Pflege- und Pensionsdiensten stärkt die Nachfrage nach Atemwegs- und Lifestyle-Schutz. Die Erweiterung der Lieferkette und eine bessere Abdeckung der Kühlkette verbessern die Produktverfügbarkeit in mehr Städten.
Lateinamerika
Lateinamerika trug 8,9% zum Umsatz des Marktes für Hundevakzine im Jahr 2025 bei. Die Nachfragemuster spiegeln eine verbesserte Akzeptanz der Präventivpflege wider, neben finanziellen Einschränkungen in Teilen der Region. Die Expansion von Kliniken in großen Städten unterstützt höhere Impfmengen und eine verbesserte Einhaltung von Auffrischungsimpfungen. Der Fokus auf den Kernschutz durch die öffentliche Gesundheit und die Kommunen unterstützt eine stetige Basisnachfrage. Die Effektivität der Verteilung und die Reichweite der Kühlkette bleiben wichtige Bestimmungsfaktoren für den Zugang außerhalb großer städtischer Gebiete.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte 3,9% des Umsatzes des Marktes für Hundevakzine im Jahr 2025. Die Marktentwicklung wird durch die schrittweise Expansion der tierärztlichen Dienstleistungen und das steigende Bewusstsein für Präventivpflege unter Hundebesitzern in städtischen Gebieten unterstützt. Die Nachfrage nach Kernimpfungen wird durch die Relevanz für die öffentliche Gesundheit und organisierte Programme in ausgewählten Ländern gestärkt. Zugangshürden bleiben in Märkten mit geringer Klinikdichte und ungleichmäßiger Kühlkettenlogistik bestehen. Wachstumschancen sind mit dem Ausbau der Infrastruktur und steigenden Ausgaben für die Gesundheitsversorgung von Heimtieren verbunden.
Wettbewerbslandschaft
Der Markt für Hundevakzine zeigt eine wettbewerbsintensive Umgebung in Bezug auf die Breite des Portfolios, die Fähigkeit zur multivalenten Formulierung, die Reichweite der Kühlkettenverteilung und das klinische Vertrauen, das durch die langfristige Protokollübernahme aufgebaut wurde. Führende Unternehmen betonen das Lebenszyklusmanagement durch neue Kombinationen, Verbesserungen der Verabreichungswege und die Erweiterung der Abdeckung über Kern- und Lifestyle-Indikationen. Die Differenzierung hängt auch von der Fertigungsgröße, der konsistenten Chargenlieferung und dem starken veterinärmedizinischen Engagement in Kliniknetzwerken ab. Strategische Partnerschaften und regionale Distributoren stärken den Marktzugang und verbessern die Kanalabdeckung in Entwicklungsmärkten.
Zoetis Inc. hält eine starke Wettbewerbsposition im Markt für Hundevakzine durch ein breites Impfstoffportfolio für Haustiere und kontinuierliche Produktverfeinerung, die auf die Arbeitsabläufe in Kliniken abgestimmt ist. Der Ansatz des Unternehmens betont die Protokoll-kompatible Abdeckung über Kern- und Lifestyle-Krankheiten, was eine hohe Nutzung in routinemäßigen veterinärmedizinischen Umgebungen unterstützt. Die Breite des Impfstoffportfolios unterstützt den Cross-Selling innerhalb von Präventivpflegepaketen und verbessert die Beschaffungseffizienz in Kliniken. Fortlaufende Investitionen in das veterinärmedizinische Engagement und die Vertriebskapazität stärken die Marktreichweite über hochvolumige Klinikkanäle.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Zoetis Inc.
- Boehringer Ingelheim International GmbH
- Merck Animal Health / Merck & Co., Inc.
- Ceva Santé Animale
- Vetoquinol
- Elanco Animal Health Incorporated
- Virbac
- Bioveta, a.s.
- Hester Biosciences Limited
- Brilliant Bio Pharma Limited
- Heska Corporation
- Zendal Group
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, Kategorie-fokussiert, Industrie-fokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Juni 2024 gab Merck Animal Health bekannt, dass die USDA NOBIVAC NXT Canine Flu H3N2 zugelassen hat, die das Unternehmen als den ersten und einzigen RNA-Partikel-Technologie-Impfstoff gegen Hundegrippe beschrieb, mit einer Verfügbarkeit in den USA, die für später im Sommer erwartet wird.
- Im September 2024 bestätigte Boehringer Ingelheim die Übernahme der Saiba Animal Health AG und erklärte, dass das Geschäft auf früheren Entwicklungs- und Lizenzierungskooperationen aufbaut und seine F&E-Pipeline für Tiergesundheit in der Haustiertherapie stärkt, einschließlich neuer Impfstoffplattformtechnologie für Haustiere.
- Im Juli 2025 gab Elanco Animal Health bekannt, dass die USDA TruCan Ultra CIV H3N2/H3N8 zugelassen hat, einen bivalenten Hundegrippe-Impfstoff, der entwickelt wurde, um einen umfassenden Schutz gegen Atemwegserkrankungen zu bieten und die Impfstofflinie des Unternehmens Tru Portfolio zu vervollständigen.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 2102 Millionen |
| Umsatzprognose im Jahr 2032 | USD 3212,61 Millionen |
| Wachstumsrate (CAGR) | 6,25% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Impfstofftyp-Ausblick: Attenuierte Lebend-/Modifizierte Lebendimpfstoffe, Inaktivierte (Abgetötete) Impfstoffe, Subunit-Impfstoffe, DNA-Impfstoffe, Rekombinante Impfstoffe, Viral-Vektor-Impfstoffe, Andere Impfstoffe; Nach Valenz-/Komponenten-Ausblick: Monovalente/Mono-Impfstoffe, Multivalente/Kombinierte Impfstoffe; Nach Verabreichungsweg-Ausblick: Oral, Parenteral, Intranasal; Nach Indikation/Krankheits-Ausblick: Tollwut, Parvovirus, Staupe, Leptospirose, Bordetella, Andere Krankheiten; Nach Dauer des Immunität-Ausblicks: 1 Jahr, 3 Jahre, Andere; Nach Vertriebskanal-Ausblick: Einzelhandel, E-Commerce, Krankenhaus-/Klinikapotheken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Zoetis Inc.; Boehringer Ingelheim International GmbH; Merck Animal Health / Merck & Co., Inc.; Ceva Santé Animale; Vetoquinol; Elanco Animal Health Incorporated; Virbac; Bioveta, a.s.; Hester Biosciences Limited; Brilliant Bio Pharma Limited; Heska Corporation; Zendal Group |
| Anzahl der Seiten | 342 |
Nach Segmentierung
Nach Impfstofftyp
- Abgeschwächte Lebendimpfstoffe / Modifizierte Lebendimpfstoffe
- Inaktivierte (Abgetötete) Impfstoffe
- Subunit-Impfstoffe
- DNA-Impfstoffe
- Rekombinante Impfstoffe
- Viral-Vektor-Impfstoffe
- Andere Impfstoffe
Nach Valenz / Komponente
- Monovalente / Mono-Impfstoffe
- Multivalente / Kombinierte Impfstoffe
Nach Verabreichungsweg
- Oral
- Parenteral
- Intranasal
Nach Indikation / Krankheit
- Tollwut
- Parvovirus
- Staupe
- Leptospirose
- Bordetella
- Andere Krankheiten
Nach Dauer der Immunität
- 1 Jahr
- 3 Jahre
- Andere
Vertriebskanal
- Einzelhandel
- E-Commerce
- Krankenhaus- / Klinikapotheken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Größe und die Prognosegröße des Marktes für Hundevaccines?
Was ist die CAGR für den Markt für Hundevakzinen im Zeitraum von 2025 bis 2032?
Welches Segment ist das größte im Markt für Hundeimpfstoffe?
Welche Faktoren treiben das Wachstum des Marktes für Hundeimpfstoffe an?
Wer sind die führenden Unternehmen im Markt für Hundeimpfstoffe?
Welche Region führt den Markt für Hundeimpfstoffe an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Hundevakzine Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Hundevakzine Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2102 million → 2032: USD 3212.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Hundevakzine Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Hundevakzine Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Hundevakzine Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Hundevakzine Market Drivers
- 3.3 Markt für Hundevakzine Market Restraints & Challenges
- 3.4 Markt für Hundevakzine Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Hundevakzine Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Hundevakzine Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Hundevakzine category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Hundevakzine Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Hundevakzine Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Hundevakzine market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Hundevakzine Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Hundevakzine Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Hundevakzine Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Hundevakzine (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Hundevakzine Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Hundevakzine Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Hundevakzine Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Hundevakzine Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Hundevakzine Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Hundevakzine Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Hundevakzine Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Hundevakzine Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Hundevakzine Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
