
Marktübersicht
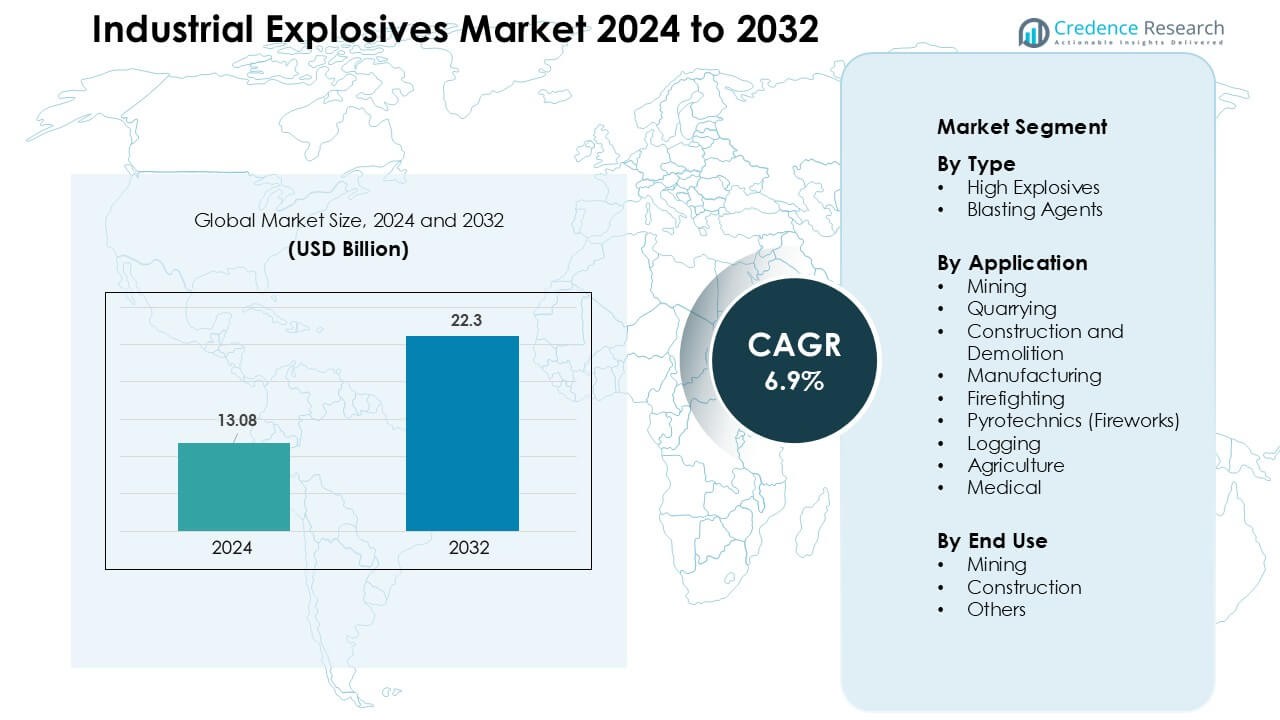
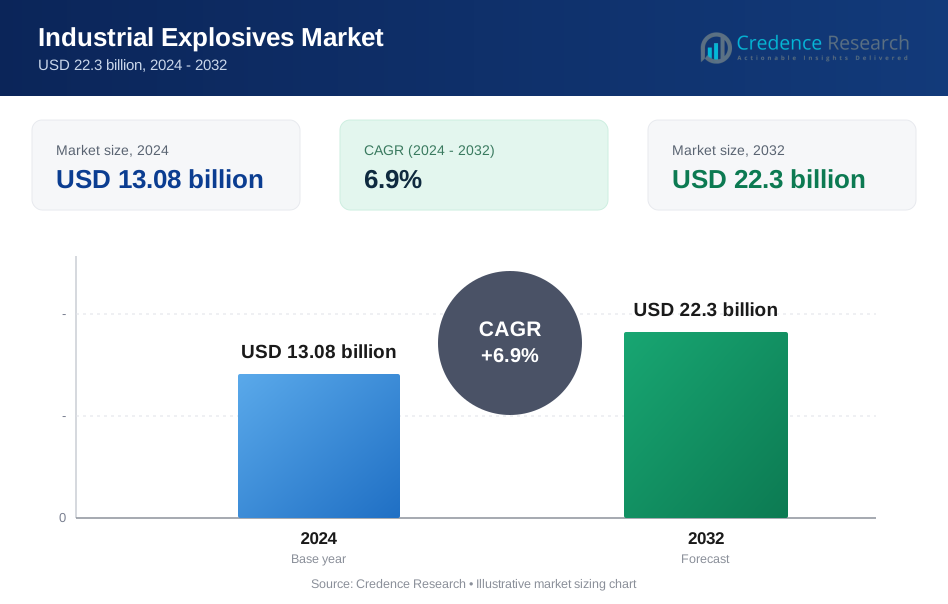
Der Markt für Industrieexplosivstoffe wurde im Jahr 2024 mit 13,08 Milliarden USD bewertet und wird voraussichtlich bis 2032 22,3 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Industrieexplosivstoffe 2024 | 13,08 Milliarden USD |
| Markt für Industrieexplosivstoffe, CAGR | 6,9% |
| Marktgröße für Industrieexplosivstoffe 2032 | 22,3 Milliarden USD |
Der Markt für Industrieexplosivstoffe wird von großen Akteuren wie Orica Ltd., Maxam Corp., AECI Ltd., Austin Powder Company, EPC Groupe Inc., NOF Corporation, Keltech Energies Ltd., Tec Pivot Limited und Irish Industrial Explosives Ltd. geprägt, die jeweils die Produktion von Massensprengstoffen, elektronische Zündsysteme und Vor-Ort-Lieferkapazitäten ausbauen, um Bergbau- und Bauaktivitäten zu unterstützen. Diese Unternehmen stärken ihre Wettbewerbsfähigkeit durch langfristige Lieferverträge, digitale Sprengwerkzeuge und regionsspezifische Vertriebsnetze. Der asiatisch-pazifische Raum war 2024 mit einem Anteil von 47 % führend, angetrieben durch hohe Mineralienextraktion, schnelle Infrastrukturentwicklung und weit verbreitete Einführung fortschrittlicher Sprengtechnologien.
Markteinblicke
- Der Markt für Industrieexplosivstoffe erreichte 2024 13,08 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 6,9 % wachsen.
- Starke Bergbauerweiterungen treiben die Nachfrage an, wobei das Bergbausegment aufgrund des höheren Einsatzes von Massenemulsionen und Hochenergieexplosivstoffen etwa 52 % des Anteils hält.
- Digitale Sprengungen, ferngesteuerte Initiierungen und elektronische Zünder prägen die wichtigsten Trends, da Betreiber fortschrittliche Werkzeuge übernehmen, um die Genauigkeit zu verbessern, Vibrationen zu reduzieren und Umweltvorschriften einzuhalten.
- Führende Akteure wie Orica Ltd., Maxam Corp. und AECI Ltd. konkurrieren durch Massenauslieferungssysteme, mobile Fertigungseinheiten und langfristige Verträge mit großen Bergbauunternehmen.
- Der asiatisch-pazifische Raum führte den Markt mit einem Anteil von 47 % an, unterstützt durch große Mineralienextraktions- und Infrastrukturprojekte, während Nordamerika und Europa durch Steinbruch- und Tunnelaktivitäten ein stabiles Wachstum zeigten.
Analyse der Marktsegmentierung:
Nach Typ
Hochexplosivstoffe dominierten das Typsegment im Jahr 2024 mit einem Anteil von etwa 58 %, angetrieben durch den starken Einsatz im Hartgesteinbergbau, beim Tunnelbau und bei großen Bauwerksprengungen. Ihre hohe Detonationsgeschwindigkeit unterstützte eine tiefere Fragmentierung und bessere Gesteinszerkleinerung, was dazu beitrug, die Bohrkosten zu senken. Die Nachfrage stieg, als Eisen- und Metallbergbauunternehmen die Extraktion in Asien und Afrika ausweiteten. Sprengstoffe wuchsen aufgrund niedrigerer Kosten und des Masseneinsatzes in Tagebauen stetig, doch Hochexplosivstoffe behielten die Führung, da viele Tiefenerzoperationen eine stärkere Energieabgabe und kontrollierte Stoßwellen erfordern.
- Zum Beispiel haben Kartuschen von Dyno Nobel in Hartgesteinsbohrlöchern Detonationsgeschwindigkeiten zwischen 3500 und 6000 m/s aufgezeichnet, was eine feinere Fragmentierung ermöglichte, sodass übergroße Felsbrocken klein genug waren, um die Anforderungen des Primärbrechers zu erfüllen (≤ 1,20 m).
Nach Anwendung
Der Bergbau führte 2024 das Anwendungssegment mit einem Anteil von fast 52 % an, unterstützt durch die steigende Produktion von Kohle, Eisenerz, Kupfer und Kalkstein. Große Tagebauoperationen verbrauchten hohe Mengen an Massensprengstoffen, die die Bankfragmentierung verbesserten und die Transportzeit verkürzten. Der Steinbruchbau expandierte ebenfalls mit dem Wachstum der Infrastruktur, blieb jedoch aufgrund der geringeren Sprengintensität kleiner. Bau und Abriss gewannen mit U-Bahn- und Autobahntunnelprojekten an Bedeutung, doch der Bergbau blieb dominant, da die globale Mineralproduktion stieg und die Abbaustellen kontinuierliche Sprengzyklen benötigten, um die Produktivität aufrechtzuerhalten.
- Zum Beispiel nutzen Rio Tinto und BHP ANFO- und Emulsionssprengstoffe für den Tagebau von Eisenerz in Australien und setzen konventionelle Bohr- und Sprengmethoden ein, um Hochdurchsatz-Muldenkipper zu ermöglichen.
Nach Endnutzung
Der Bergbau dominierte 2024 das Endnutzungssegment mit einem Anteil von etwa 61 %, angetrieben durch die großflächige Einführung von Hochenergiesprengstoffen an Oberflächen- und Untertagebaustellen. Höhere Sprengeffizienz unterstützte eine bessere Fragmentierung, reduzierte den Kraftstoffverbrauch und verbesserte die Mühlenleistung, was den Betreibern half, Betriebskosten zu senken. Der Bau folgte mit stabiler Nachfrage durch Straßenerweiterungen, Brückenarbeiten und Tunnelbohrungen. Andere Endnutzungen, einschließlich Holzeinschlag und spezialisierte industrielle Anwendungen, trugen kleinere Anteile bei, aber der Bergbau behielt die Führung, da die Mineralgewinnung stark auf geplante Sprengungen für eine konsistente Erzgewinnung angewiesen ist.
Wichtige Wachstumstreiber
Steigende Bergbau- und Metallgewinnungsaktivitäten
Der Markt für Industriesprengstoffe wächst stark, da die globale Bergbauproduktion bei Kohle, Eisenerz, Kupfer, Kalkstein und seltenen Erden expandiert. Länder wie China, Indien, Australien und Südafrika erhöhen die Produktion, um die steigende Nachfrage aus dem Bau-, Automobil- und Clean-Energy-Sektor zu decken. Bergbauunternehmen bevorzugen Hochenergiesprengstoffe, da kontrollierte Fragmentierung die Transportzeit verkürzt, den Kraftstoffverbrauch senkt und die Mühlenleistung erhöht. Der Trend zu tieferen und härteren Erzvorkommen erhöht die Abhängigkeit von Hochleistungssprengstoffen und fortschrittlichen Sprengsystemen. Das Wachstum im Untertagebau treibt auch die Nachfrage nach sichereren und präziseren Sprenglösungen an. Diese Faktoren machen die Bergbauausweitung zu einem der stärksten Treiber für den Verbrauch von Industriesprengstoffen.
- Zum Beispiel verbrauchte die von China und Indien angeführte Region Asien-Pazifik im Jahr 2024 einen erheblichen Teil der über 18 Millionen Tonnen sprengstofffähigen Ammoniumnitrat, die weltweit für Bergbau- und Sprenganwendungen verwendet wurden, was das massive Ausmaß der Extraktionsoperationen widerspiegelt, die einen nachhaltigen Sprengstoffbedarf erfordern.
Infrastrukturentwicklung und Mega-Bauprojekte
Großangelegte Infrastrukturprogramme schaffen eine stetige Nachfrage nach Industriesprengstoffen in den Bereichen Tunnelbau, Straßenerweiterung, Dämme, U-Bahnen, Wasserkraft und Steinbruchbau. Sprengungen unterstützen das Schneiden von Felsen, die Fundamentvorbereitung und die Tunnelgestaltung und helfen den Auftragnehmern, Zeit und Gerätekosten zu reduzieren. Länder in Asien-Pazifik und dem Nahen Osten investieren stark in Verkehrsnetze, Industriekorridore und Stadtentwicklung, was den Sprengstoffverbrauch ankurbelt. Bauunternehmen setzen digitale Sprengwerkzeuge und Vibrationskontrolltechniken ein, um Sicherheit und Präzision zu verbessern, was die Nutzung weiter erhöht. Auch Steinbruchbetreiber verlassen sich auf Sprengstoffe, um die steigende Nachfrage nach Zuschlagstoffen für die Beton- und Asphaltproduktion zu decken. Die expandierende globale Bautätigkeit bleibt ein zentraler Wachstumstreiber.
- Zum Beispiel hat das Schienenverkehrsprojekt Etihad Rail in den Vereinigten Arabischen Emiraten einen 1,8 km langen Tunnel (Teil des Mountain-Hajar-Pakets) fertiggestellt, bei dem durch Sprengungen und Felsausgrabungen etwa 500.000 Tonnen Fels entfernt wurden.
Technologische Fortschritte in der Sprengoptimierung
Neue Sprengtechnologien verbessern Leistung, Genauigkeit und Sicherheit und fördern die starke Akzeptanz von Industrieexplosivstoffen. Elektronische Zünder, Sprengmodellierungssoftware und drohnenbasierte Vermessungssysteme ermöglichen es Bergbau- und Bauunternehmen, präzise Sprengmuster zu entwerfen. Diese Werkzeuge reduzieren Überbruch, Vibrationen und Staubentwicklung und helfen Unternehmen, strenge Umweltauflagen zu erfüllen. Der Wechsel zu Bulk-Emulsionen und Pumpwagen steigert die Effizienz, indem sie das Mischen vor Ort und die Anpassung der Sprengenergie ermöglichen. Automatisierung und digitale Überwachung verbessern die Konsistenz und reduzieren das Risiko für die Belegschaft in gefährlichen Bereichen. Da Minen tiefer werden und die Gesteinshärte zunimmt, werden fortschrittliche Sprengsysteme unerlässlich und treiben das Marktwachstum voran.
Wichtige Trends & Chancen
Umstellung auf Bulk-Explosivstoffe und Vor-Ort-Liefersysteme
Bulk-Explosivstoffe gewinnen an Bedeutung, da Bergbauunternehmen Effizienz, Sicherheit und niedrigere Betriebskosten priorisieren. Vor-Ort-Lieferwagen mischen und pumpen Emulsionen direkt in Sprenglöcher, was die manuelle Handhabung reduziert und die Energieanpassung verbessert. Dies unterstützt eine bessere Fragmentierung und kürzere Sprengzyklen. Der Trend schafft Chancen für Anbieter, die mobile Fertigungseinheiten und automatisierte Ladesysteme anbieten. Der Anstieg großer Tagebauminen in Lateinamerika, Afrika und Australien beschleunigt den Verbrauch von Bulk-Explosivstoffen weiter. Unternehmen, die in modulare Anlagen, Pumpwagen und integrierte Sprengmanagementlösungen investieren, profitieren von diesem Wandel.
- Zum Beispiel integrieren Oricas „Bulk Systems“ Herstellung, Logistik und Lieferung und ermöglichen die Lieferung von Hunderten Tonnen Bulk-Explosivstoffen pro Schicht direkt zu Sprenglöchern über Pumpwagen.
Zunehmende Integration digitaler und ferngesteuerter Sprengtechnologien
Digitale Sprengwerkzeuge schaffen neue Möglichkeiten, da Betreiber elektronische Zünder, ferngesteuerte Zündungen und cloudbasierte Sprengdesign-Plattformen übernehmen. Drohnenbilder und 3D-Kartierung liefern genaue geologische Einblicke und ermöglichen eine präzise Ladungsplatzierung. Ferngesteuerte Zündungen verbessern die Sicherheit der Arbeiter, indem sie Teams von Sprengzonen fernhalten. Intelligente Zünder reduzieren Fehlzündungen und verbessern die Sequenzierung, was die Sprengergebnisse verbessert. Da die Nachhaltigkeitsstandards steigen, helfen digitale Systeme, Vibrationen, Lärm und Gasemissionen zu verfolgen und die Einhaltung von Vorschriften zu unterstützen. Unternehmen, die fortschrittliche Datenanalysen, KI-basierte Sprengmodellierung und integrierte IoT-Systeme entwickeln, verschaffen sich einen Wettbewerbsvorteil.
Steigende Nachfrage nach umweltfreundlicheren Explosivlösungen
Umweltbedenken schaffen Chancen für toxizitätsarme, wasserbeständige und emissionsarme Explosivstoffe. Minen setzen auf umweltfreundlichere Emulsionen mit reduzierten schädlichen Gasen und biologisch abbaubaren Zusätzen, um strengere Luft- und Wasserqualitätsstandards zu erfüllen. Kontrollierte Sprengtechniken reduzieren Fluggestein, Vibrationen und Überbruch und helfen Auftragnehmern, Sicherheitsvorschriften in der Nähe von Städten und empfindlichen Zonen einzuhalten. Regierungen drängen auf eine reduzierte ANFO-Nutzung aufgrund von Nitrat-Auswaschungsrisiken, was zu einer steigenden Akzeptanz sicherer Alternativen führt. Anbieter, die umweltfreundliche Produkte, Recyclingsysteme und sauberere Zündmethoden anbieten, erhalten langfristige Wachstumschancen.
Wichtige Herausforderungen
Strenge Umwelt- und Sicherheitsvorschriften
Der Markt für Industrieexplosivstoffe steht vor strengen Vorschriften bezüglich Lagerung, Transport und Nutzung. Regierungen verhängen strikte Kontrollen aufgrund der Risiken von unbeabsichtigten Explosionen, giftigen Dämpfen und Kontamination. Die Einhaltung dieser Vorschriften erhöht die Kosten, da Unternehmen in sichere Lagerung, lizenzierte Transportflotten und geschultes Personal investieren müssen. Die Einhaltung von Vibrationsgrenzen in der Nähe von städtischen oder empfindlichen Standorten begrenzt die Sprengintensität und verlangsamt die Projektzeitpläne. Umweltbedenken hinsichtlich der Nitratverschmutzung führen zu Einschränkungen bei gängigen Explosivstoffen, was kostspielige Umstellungen auf neue Formeln erfordert. Diese Vorschriften schaffen betriebliche Herausforderungen für Lieferanten und Endnutzer.
Unterbrechungen in der Lieferkette und Rohstoffbeschränkungen
Industrieexplosivstoffe sind auf wichtige Rohstoffe wie Ammoniumnitrat, Heizöl und Spezialchemikalien angewiesen. Preisschwankungen und Engpässe stören die Produktion, insbesondere während geopolitischer Spannungen oder Handelsbeschränkungen. Das begrenzte globale Angebot an Ammoniumnitrat beeinträchtigt die Herstellung von ANFO und Emulsionen. Transportbeschränkungen, Hafenverzögerungen und Vorschriften für Gefahrgut erhöhen den Druck auf die Lieferketten. Minen und Bauunternehmen stehen vor Verzögerungen, wenn die Lieferung von Explosivstoffen eingeschränkt ist, was die Produktivität beeinträchtigt. Die Aufrechterhaltung einer stabilen Versorgung wird zur Herausforderung, was Unternehmen dazu veranlasst, die Beschaffung zu diversifizieren, lokale Anlagen zu bauen und Inventarsysteme zu stärken.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 23% des Marktanteils, getrieben durch eine stetige Nachfrage aus dem Metallbergbau, der Steinbruchindustrie und großen Bauprojekten. Die Vereinigten Staaten erhöhten den Verbrauch aufgrund der steigenden Produktion von Zuschlagstoffen, Kupfer und Industriemineralien, die im Infrastrukturbau und in der Fertigung verwendet werden. Kanada trug durch starken Gold- und Kalisalzbergbau bei, der auf Hochenergieexplosivstoffe für die tiefere Gesteinsgewinnung angewiesen war. Strenge Sicherheitsvorschriften förderten die Einführung von elektronischen Zündern und kontrollierten Sprengsystemen. Wachsende Investitionen in Untertageminen und der Ausbau der Infrastruktur für erneuerbare Energien, einschließlich Wasserkrafttunnelbau, unterstützten den konstanten Einsatz von Bulk-Emulsionen und fortschrittlichen Sprengoptimierungstools.
Europa
Europa machte im Jahr 2024 fast 19% des Marktanteils aus, unterstützt durch kontrollierte, aber stabile Nachfrage aus der Steinbruchindustrie, dem Tunnelbau und Bergbauaktivitäten. Länder wie Deutschland, Polen und Schweden setzten Explosivstoffe intensiv in der Zuschlagstoffproduktion, Kohlegewinnung und im Metallbergbau ein. Große Verkehrsprojekte, einschließlich Hochgeschwindigkeitsbahnen, Straßentunnel und U-Bahn-Erweiterungen, steigerten den Verbrauch von Präzisionssprengwerkzeugen. Die Region legte Wert auf Umweltverträglichkeit, was die Betreiber zu emissionsarmen Emulsionen und digitalen Zündtechnologien drängte. Strenge Vorschriften für Handhabung und Lagerung erhöhten die Abhängigkeit von zertifizierten Lieferanten, während Investitionen in nachhaltiges Bauen und erneuerbare Energien ein moderates, aber stetiges Marktwachstum in ganz Europa unterstützten.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt mit etwa 47% Marktanteil im Jahr 2024, getrieben durch groß angelegten Bergbau in China, Indien, Indonesien und Australien. Der steigende Abbau von Kohle, Eisenerz, Kalkstein und Bauxit unterstützte den hohen Verbrauch von Bulk-Explosivstoffen und Sprengmitteln. Infrastruktur-Megaprojekte, einschließlich Autobahnen, U-Bahnen und Industriekorridore, erhöhten die Nachfrage nach Bausprengungen. Australien stärkte das Marktwachstum durch den Ausbau des Eisenerzabbaus und den weit verbreiteten Einsatz von elektronischen Zündern. Die rasche Urbanisierung und Steinbruchaktivitäten in Südostasien steigerten ebenfalls den Einsatz von Explosivstoffen. Die starke Produktionsbasis der Region, niedrigere Betriebskosten und die zunehmende Einführung von Bulk-Liefersystemen hielten Asien-Pazifik in der führenden Position.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von etwa 7 %, unterstützt durch bedeutende Bergbauproduktion in Chile, Peru, Brasilien und Mexiko. Die Gewinnung von Kupfer, Gold und Lithium trieb den stetigen Verbrauch von Hochenergie-Explosivstoffen voran, insbesondere in Tagebau- und Untertagebaugebieten. Regionale Betreiber setzten zunehmend auf Bulk-Emulsionen und Vor-Ort-Lieferfahrzeuge, um die Fragmentierung zu optimieren und die Sprengzykluszeit zu verkürzen. Infrastrukturverbesserungen und Steinbruchaktivitäten trugen zu einer weiteren Nachfrage bei. Allerdings verzögerten regulatorische Verzögerungen und Genehmigungsprobleme in einigen Ländern die Projektzeitpläne. Trotz dieser Herausforderungen blieben starke Mineralreserven und expandierende Explorationsprojekte ein wichtiger und wachsender Markt für Lieferanten von Industrieexplosivstoffen in Lateinamerika.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt im Jahr 2024 einen Anteil von fast 14 %, angetrieben durch starke Bergbauaktivitäten in Südafrika, Botswana, Namibia und Saudi-Arabien. Der Abbau von Gold, Platin, Diamanten und Phosphaten machte einen großen Anteil des Explosivstoffverbrauchs aus. Der Bau neuer Autobahnen, U-Bahn-Linien und Industriegebiete in den Golfstaaten unterstützte die zusätzliche Nachfrage. In Afrika stieg die Akzeptanz von Bulk-Explosivstoffen und mobilen Produktionseinheiten, um tiefe Minen und abgelegene Operationen zu unterstützen. Regulatorische Unterschiede und logistische Herausforderungen begrenzten ein schnelleres Wachstum. Dennoch sorgten expandierende Mineralexplorationen und von der Regierung geführte Infrastrukturprogramme für eine stabile und steigende Nachfrage in der gesamten Region.
Marktsegmentierungen:
Nach Typ
- Hochexplosivstoffe
- Sprengstoffe
Nach Anwendung
- Bergbau
- Steinbruch
- Bau und Abriss
- Herstellung
- Brandbekämpfung
- Pyrotechnik (Feuerwerk)
- Holzeinschlag
- Landwirtschaft
- Medizinisch
Nach Endverwendung
- Bergbau
- Bau
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Industrieexplosivstoffe umfasst führende Akteure wie Orica Ltd., Maxam Corp., AECI Ltd., Austin Powder Company, EPC Groupe Inc., NOF Corporation, Keltech Energies Ltd., Tec Pivot Limited und Irish Industrial Explosives Ltd., die alle ihre Fähigkeiten erweitern, um die Bergbau-, Steinbruch- und Bausektoren zu bedienen. Unternehmen investieren in fortschrittliche elektronische Zünder, Bulk-Emulsionsanlagen und mobile Produktionseinheiten, um die Präzision und Sicherheit bei Sprengarbeiten zu verbessern. Strategische Partnerschaften mit Bergbauunternehmen stärken langfristige Lieferverträge, während Übernahmen helfen, die regionale Präsenz und Produktportfolios zu erweitern. Digitale Sprengwerkzeuge, ferngesteuerte Zündsysteme und automatisierte Ladesysteme verbessern die Betriebseffizienz und differenzieren das Angebot. Nachhaltigkeitsinitiativen wachsen, da Unternehmen emissionsarme Formulierungen einführen, die Nitratverschmutzung reduzieren und umweltfreundlichere Sprenglösungen integrieren. Kontinuierliche Innovation, starke Vertriebsnetze und die Einhaltung strenger regulatorischer Standards bleiben zentrale Faktoren, die die Wettbewerbsleistung auf den globalen Märkten prägen.
Analyse der Hauptakteure
- Maxam Corp.
- Irish Industrial Explosives Ltd.
- AECI Ltd.
- Orica Ltd.
- Tec Pivot Limited
- Keltech Energies Ltd.
- NOF Corporation
- Austin Powder Company
- EPC Groupe Inc.
Neueste Entwicklungen
- Im Jahr 2025 präsentierte AECI Mining eine bedeutende technische Entwicklung auf dem EFEE (European Forum for Explosives Engineers) im November 2025. Die öffentliche Berichterstattung hob die Arbeit an TNT-freien Sprengstoffformulierungen und den Schritt zur Reduzierung der Abhängigkeit von traditionellen energetischen Inhaltsstoffen hervor (mit dem Ziel, das Betriebsrisiko zu senken und die Nachhaltigkeit/Resilienz der Lieferketten zu verbessern).
- Im September 2025 berichtete EPC Groupe, dass seine Tochtergesellschaft EPC Côte d'Ivoire einen 5-Jahres-Strategievertrag mit Montage Gold unterzeichnet hat, um Sprengstoffe und Bergbaudienstleistungen für das Koné-Goldprojekt in der Elfenbeinküste bereitzustellen. Dies stärkt die Position der Gruppe auf dem globalen Markt für Industriesprengstoffe nach ihren jüngsten Akquisitionen in Spanien, Australien und Brasilien.
- Im Juli 2024 gab Austin Powder bekannt, dass American Industrial Partners eine strategische Investition in das Unternehmen getätigt hat, um das Wachstum zu beschleunigen, Innovationen in Sprengstoffprodukten zu unterstützen und die Expansion seiner Industriesprengstoffe und maßgeschneiderten Sprenglösungen in wichtigen Bergbau- und Baumärkten zu fördern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Bergbauunternehmen die Gewinnung von tieferem und härterem Gestein ausweiten.
- Bulk-Emulsionen und Vor-Ort-Liefersysteme werden stärker angenommen.
- Elektronische Zünder werden konventionelle Systeme in großen Betrieben ersetzen.
- Digitales Sprengmodellieren und KI-gesteuerte Optimierung werden die Fragmentierungsqualität verbessern.
- Umweltvorschriften werden die Entwicklung emissionsarmer und sichererer Sprengstoffformulierungen vorantreiben.
- Automatisierung und Fernsprengung werden die Exposition der Arbeitskräfte in gefährlichen Zonen reduzieren.
- Infrastruktur-Megaprojekte werden den Sprengstoffverbrauch beim Tunnelbau und in Steinbrüchen erhöhen.
- Lieferanten werden mobile Fertigungseinheiten ausbauen, um abgelegene Bergbauregionen zu bedienen.
- Strategische Partnerschaften zwischen Sprengstoffherstellern und Bergbauunternehmen werden die langfristige Versorgung stärken.
- Schwellenmärkte in Afrika und Lateinamerika werden zu wichtigen Wachstumsclustern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Sprengstoffe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Sprengstoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für industrielle Sprengstoffe hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Sprengstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Sprengstoffe?
Welche Region hatte den größten Anteil am Markt für industrielle Sprengstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Industrieexplosivstoffe Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Industrieexplosivstoffe Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13.08 billion → 2032: USD 22.3 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Industrieexplosivstoffe Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Industrieexplosivstoffe Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Industrieexplosivstoffe Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Industrieexplosivstoffe Market Drivers
- 3.3 Markt für Industrieexplosivstoffe Market Restraints & Challenges
- 3.4 Markt für Industrieexplosivstoffe Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Industrieexplosivstoffe Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Industrieexplosivstoffe Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Industrieexplosivstoffe category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Industrieexplosivstoffe Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Industrieexplosivstoffe Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Industrieexplosivstoffe market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Industrieexplosivstoffe Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Industrieexplosivstoffe Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Industrieexplosivstoffe Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Industrieexplosivstoffe (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Industrieexplosivstoffe Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Industrieexplosivstoffe Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Industrieexplosivstoffe Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Industrieexplosivstoffe Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Industrieexplosivstoffe Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Industrieexplosivstoffe Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Industrieexplosivstoffe Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Industrieexplosivstoffe Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Industrieexplosivstoffe Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
