
Marktübersicht
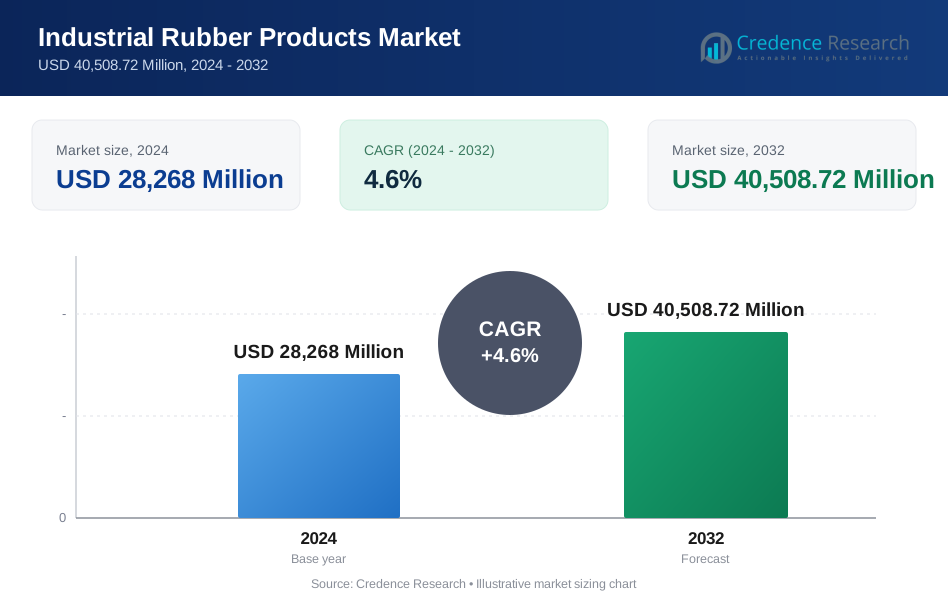
Der Markt für industrielle Gummiprodukte wurde 2024 mit 28.268 Millionen USD bewertet und soll bis 2032 40.508,72 Millionen USD erreichen, mit einer CAGR von 4,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für industrielle Gummiprodukte 2024 | 28.268 Millionen USD |
| Markt für industrielle Gummiprodukte, CAGR | 4,6 % |
| Marktgröße für industrielle Gummiprodukte 2032 | 40.508,72 Millionen USD |
Der Markt für industrielle Gummiprodukte wird von führenden Herstellern wie Bridgestone Corporation, Freudenberg SE, Semperit, Bando Chemical Industries, ALFAGOMMA SpA, Dayco Products LLC, American High Performance Seals, Bangkok Synthetics Co., Ltd., ABG Rubber & Plastics Ltd und Amp Impex Private Limited geprägt, die alle eine entscheidende Rolle bei der Lieferung von Hochleistungs-Gummimaterialien und -komponenten für globale Industrien spielen. Der asiatisch-pazifische Raum erwies sich 2024 mit einem Anteil von 38,6 % als dominierende Region, angetrieben durch seine starke Automobilproduktion, seine wachsende industrielle Basis und seine kosteneffizienten Fertigungskapazitäten. Nordamerika und Europa folgten, unterstützt durch eine fortschrittliche industrielle Infrastruktur und eine konstante Nachfrage nach technischen Gummilösungen in den Bereichen Automobil, Energie und Bauwesen.
Markteinblicke
- Der Markt für industrielle Gummiprodukte wurde 2024 mit 28.268 Millionen USD bewertet und soll bis 2032 40.508,72 Millionen USD erreichen, mit einer CAGR von 4,6 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage aus den Bereichen Automobil, Bauwesen und industrielle Fertigung angetrieben, wobei mechanische Gummiwaren mit einem Anteil von 48,2 % das Produktsegment anführen, aufgrund weit verbreiteter Anwendungen in den Bereichen Abdichtung, Isolierung und Schwingungskontrolle.
- Zu den wichtigsten Trends gehören die Einführung nachhaltiger Gummimaterialien, recycelbarer Verbindungen und fortschrittlicher Elastomere sowie die zunehmende Integration digitaler Fertigungs- und prädiktiver Testtechnologien.
- Große Akteure wie Bridgestone Corporation, Freudenberg SE, Semperit, Bando Chemical Industries und ALFAGOMMA SpA stärken den Markt durch Produktinnovationen, Kapazitätserweiterungen und Hochleistungs-Synthetikgummiformulierungen.
- Regional dominiert der asiatisch-pazifische Raum mit einem Anteil von 38,6 %, gefolgt von Nordamerika mit 27,4 % und Europa mit 24,1 %, unterstützt durch starke Automobilproduktion, industrielles Wachstum und zunehmende Akzeptanz von technischen Gummikomponenten.
Analyse der Marktsegmentierung
Nach Produkt
Mechanische Gummiwaren dominierten den Markt für industrielle Gummiprodukte im Jahr 2024 mit einem Anteil von 48,2 %, angetrieben durch ihre umfangreiche Verwendung in Dichtungen, Schwingungskontrolle, Isolierung und Schutzkomponenten in der Automobil-, Maschinen- und Industrieausrüstung. Ihre Haltbarkeit, Flexibilität und hohe Beständigkeit gegen Hitze, Chemikalien und Abrieb machen sie in anspruchsvollen Betriebsumgebungen unverzichtbar. Gummischläuche & -riemen folgten, unterstützt durch steigende Anwendungen in Materialhandhabungs- und Flüssigkeitstransfersystemen, insbesondere im Bauwesen und Bergbau. Die Kategorie Andere erfasste einen kleineren Anteil, angetrieben durch Nischenanwendungen in Konsumgütern und spezialisierter Fertigung.
- Zum Beispiel berichtete die Continental AG, dass ihre Schwingungskontroll- und Dichtungssysteme in Automobilantriebsstrang- und Fahrwerksanwendungen weit verbreitet sind, um Lärm, Vibrationen und Rauheit zu reduzieren und die Nachfrage der OEMs nach langlebigen mechanischen Gummikomponenten zu unterstützen.
Nach Typ
Naturkautschuk machte im Jahr 2024 mit 34,6 % den größten Anteil aus, dank seiner überlegenen Zugfestigkeit, Elastizität und Ermüdungsbeständigkeit, die ihn ideal für Reifen, Schwingungsdämpfer und druckempfindliche Anwendungen machen. Styrol-Butadien-Kautschuk (SBR) hielt ebenfalls eine starke Nachfrage aufgrund seiner Kosteneffizienz und breiten Verwendung in der Reifenherstellung. Unterdessen gewannen Polybutadien- und Ethylen-Propylen-Kautschuke an Bedeutung in Hochleistungsanwendungen, die erhöhte Haltbarkeit und Wetterbeständigkeit erfordern. Nitril-Butadien-Kautschuk (NBR) expandierte weiterhin in ölbeständigen Komponenten, die in den Bereichen Automobil, Energie und Industriemaschinen eingesetzt werden.
- Zum Beispiel berichtete Bridgestone über den signifikanten Einsatz von Naturkautschuk in Premium-Reifenlinien aufgrund seiner hohen Zugfestigkeit und außergewöhnlichen Hitzebeständigkeit, die für schwere Leistung und Langlebigkeit entscheidend sind.
Nach Endverbraucher
Der Automobilsektor dominierte den Markt für industrielle Gummiprodukte mit einem Anteil von 41,3 % im Jahr 2024, angetrieben durch den umfangreichen Einsatz von Gummikomponenten in Reifen, Dichtungen, Dichtungen, Riemen, Schläuchen und Schwingungsdämpfungssystemen. Das Wachstum bei Elektrofahrzeugen verstärkte die Nachfrage nach Hochleistungs-Gummimaterialien mit verbesserter Hitze- und Chemikalienbeständigkeit. Bau & Infrastruktur folgten, unterstützt durch steigende Investitionen in Baumaterialien, Isolierungssysteme und Industrieausrüstung. Die Energie- und Luft- und Raumfahrtsegmente zeigten ein stetiges Wachstum, angetrieben durch die Nachfrage nach spezialisierten Gummiprodukten, die extremen Temperaturen, hohem Druck und korrosiven Umgebungen standhalten können, während Andere durch diversifizierte industrielle Anwendungen beitrugen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage aus der Automobil- und Transportindustrie
Der Automobilsektor bleibt ein primärer Wachstumsmotor für den Markt für industrielle Gummiprodukte, angetrieben durch die zunehmende Produktion von Personenkraftwagen, kommerziellen Flotten und Elektrofahrzeugen. Gummikomponenten sind in Reifen, Schläuchen, Dichtungen, Riemen, Halterungen und Dichtungssystemen unerlässlich, die alle Haltbarkeit, Hitzebeständigkeit und Vibrationsabsorption erfordern. Der Übergang zu Elektrofahrzeugen erhöht den Bedarf an fortschrittlichen Gummiformulierungen, die höhere thermische Belastungen, elektrische Isolierung und reduzierte Geräuschpegel bewältigen können. Darüber hinaus steigern weltweit expandierende Logistik- und Transportaktivitäten die Nachfrage nach Schwerlastreifen, Förderbändern und industriellen Gummiwaren. Da der weltweite Fahrzeugbestand weiter wächst und OEMs leichte, leistungsstarke Materialien übernehmen, wird erwartet, dass der Verbrauch von technischen Gummiprodukten erheblich zunimmt.
- Zum Beispiel hat Michelin sein Portfolio an EV-optimierten Reifen erweitert, die über verbesserte Gummimischungen verfügen, die für höhere Drehmomente, reduzierten Rollwiderstand und verbesserte Verschleißleistung bei batteriebetriebenen Fahrzeugen ausgelegt sind.
Erweiterung der Bau-, Infrastruktur- und industriellen Fertigungsaktivitäten
Die rasche Urbanisierung, Modernisierung der Infrastruktur und industrielle Expansion tragen erheblich zum Marktwachstum bei, indem sie eine starke Nachfrage nach Gummischläuchen, Riemen, Dichtungen, Bodenbelägen, Isoliermaterialien und Schutzkomponenten schaffen. Die Bausektoren sind stark auf gummibasierte Produkte für Maschinen, Materialhandhabungssysteme, Abdichtungsanwendungen, Schwingungsisolierung und strukturellen Schutz angewiesen. Von der Regierung unterstützte Investitionen in Verkehrsnetze, intelligente Städte, Energiesysteme und industrielle Automatisierung beschleunigen die Produktadoption weiter. Das wachsende Fertigungsvolumen, insbesondere im asiatisch-pazifischen Raum, erhöht auch den Bedarf an langlebigen Gummimaterialien, die in der Gerätewartung, Verfahrenstechnik und Sicherheitssystemen verwendet werden. Da die Industrie Effizienz und Betriebszeit priorisiert, stärken hochwertige industrielle Gummiwaren die allgemeine Marktdynamik.
- Zum Beispiel hat Larsen & Toubro (L&T) fortschrittliche Gummiabdichtungsmembranen und schwingungsdämpfende Materialien in großen Metro- und Infrastrukturprojekten integriert, um die langfristige Haltbarkeit und strukturelle Leistung zu unterstützen.
Technologische Fortschritte und Innovationen in Hochleistungs-Gummimaterialien
Ständige Verbesserungen in der synthetischen Gummiformulierung, Mischtechnologien und Materialwissenschaft ermöglichen es Herstellern, Produkte mit überlegener Festigkeit, Hitzestabilität, Abriebfestigkeit und chemischer Haltbarkeit zu liefern. Innovationen wie fortschrittliches EPDM, Nitril- und hydrierte Nitrilgummis unterstützen Anwendungen in rauen Umgebungen in den Bereichen Öl & Gas, Luft- und Raumfahrt, chemische Verarbeitung und Schwerindustrie. Die Integration von Nanomaterialien, biobasierten Additiven und recycelbaren Gummimischungen steht im Einklang mit Nachhaltigkeitszielen und verbessert gleichzeitig die Leistung. Die Digitalisierung in der Produktion durch vorausschauende Wartung, automatisiertes Mischen und präzises Formen verbessert weiter die Effizienz und Konsistenz. Diese Fortschritte ermöglichen es industriellen Gummiprodukten, sich an die sich entwickelnden Industriestandards anzupassen, die Lebensdauer zu verlängern und Betriebskosten zu senken, wobei Innovation als wichtiger Treiber positioniert wird.
Wichtige Trends & Chancen
Übergang zu nachhaltigen, recycelbaren und biobasierten Gummimaterialien
Nachhaltigkeit entwickelt sich zu einem transformativen Trend und schafft starke Chancen für umweltfreundliche Gummiformulierungen, die die Umweltbelastung reduzieren. Hersteller setzen zunehmend auf recycelten Gummi, devulkanisierte Materialien und biobasierte Rohstoffe wie Alternativen aus Guayule und Löwenzahn. Der wachsende regulatorische Druck zur Minimierung von Kohlenstoffemissionen und zur Förderung von Kreislaufwirtschaftspraktiken beschleunigt Investitionen in grüne Gummitechnologien. Unternehmen entwickeln Prozesse mit niedrigem VOC-Ausstoß und energieeffiziente Produktionssysteme, um globale Nachhaltigkeitsziele zu erreichen. Die Automobil-, Bau- und Industriesektoren suchen aktiv nach umweltkonformen Materialien, was neue Wege für innovative Gummilösungen mit geringeren Lebenszykluskosten eröffnet. Da sich die ESG-Mandate der Unternehmen erweitern, wird erwartet, dass die Nachfrage nach nachhaltigen industriellen Gummiprodukten erheblich steigen wird.
- Zum Beispiel hat Bridgestone die kommerzielle Entwicklung von Guayule-basiertem Naturkautschuk vorangetrieben und erfolgreiche Ernte- und Kautschukextraktionsversuche im Rahmen seiner langfristigen Strategie für nachhaltige Materialien bestätigt.
Zunehmende Einführung von Smart Manufacturing und fortschrittlichen Testtechnologien
Automatisierung, IoT-gestützte Tests und digitale Überwachungstools transformieren die Produktions- und Qualitätskontrollprozesse im industriellen Kautschuksektor. Intelligente Fertigungssysteme verbessern die Präzision beim Mischen, Aushärten und Formen, reduzieren Fehler und erhöhen die Zuverlässigkeit der Produkte. Fortschrittliche Testtechnologien, einschließlich Echtzeit-Spannungsanalyse, automatisierter Maßinspektionen und prädiktiver Ausfallmodellierung, unterstützen die Entwicklung von Hochleistungskautschukkomponenten, die für anspruchsvolle Umgebungen maßgeschneidert sind. Diese Technologien minimieren auch Ausfallzeiten, verbessern die Betriebseffizienz und senken die Produktionskosten. Hochzuverlässige Branchen wie Luft- und Raumfahrt, Automobil und Energie treiben die Einführung dieser fortschrittlichen Fähigkeiten voran und schaffen starke Chancen für technologisch differenzierte industrielle Kautschuklösungen.
- Zum Beispiel nutzt Bi-State Rubber IoT-Technologien für die Echtzeit-Überwachung von Geräten und prädiktive Wartung sowie digitale Zwillingstechnologie, die virtuelle Replikate physischer Vermögenswerte erstellt, um die Leistung zu optimieren, ohne die Produktion zu unterbrechen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Schwankungen der Preise für Natur- und Synthesekautschuk stellen eine große Herausforderung dar, da sie die Produktionskosten und Preisstrategien direkt beeinflussen. Die Versorgung mit Naturkautschuk hängt stark von klimatischen Bedingungen, dem Gesundheitszustand der Plantagen und geopolitischen Faktoren ab, während Synthesekautschuk auf petrochemische Rohstoffe angewiesen ist, die anfällig für Ölpreisinstabilitäten sind. Globale Lieferkettenstörungen, die durch geopolitische Spannungen, logistische Verzögerungen und Materialengpässe verursacht werden, erschweren die Beschaffungsplanung zusätzlich. Diese Unsicherheiten zwingen Hersteller dazu, flexible Beschaffungsstrategien zu übernehmen, größere Lagerbestände zu halten und Kostenbelastungen mit Qualitätsanforderungen in Einklang zu bringen. Die Sicherstellung einer konsistenten Verfügbarkeit von hochwertigen Rohstoffen bleibt entscheidend für die Aufrechterhaltung der Produktionsstabilität.
Strenge regulatorische Compliance und Qualitätsstandards
Der Markt für industrielle Kautschukprodukte steht unter zunehmender regulatorischer Prüfung in Bezug auf Umweltauswirkungen, chemische Inhaltsstoffe, Haltbarkeit und Sicherheitskonformität. Vorschriften wie REACH, EPA-Vorgaben und branchenspezifische Zertifizierungen erfordern kontinuierliche Aktualisierungen von Formulierungen und Produktionsprozessen. Hersteller müssen gefährliche Substanzen eliminieren, die thermische und chemische Beständigkeit verbessern und strenge Testkriterien erfüllen, um den Marktzugang zu erhalten. Nichteinhaltung kann zu Produktrückrufen, finanziellen Strafen und Reputationsschäden führen. Darüber hinaus stellen Sektoren wie Automobil, Luft- und Raumfahrt sowie Energie strenge Leistungsstandards auf, die erhebliche Investitionen in F&E, Qualitätssicherung und Testinfrastruktur erfordern. Die Navigation in diesem sich entwickelnden regulatorischen Umfeld bleibt eine bedeutende betriebliche Herausforderung für die Branche.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 27,4 % am Markt für industrielle Gummiprodukte, unterstützt durch eine starke Nachfrage in den Bereichen Automobil, Bauwesen, Luft- und Raumfahrt sowie Energie. Die USA bleiben der Hauptbeitragende aufgrund ihres großen Automobil-Ersatzteilmarktes, ihrer fortschrittlichen Fertigungsbasis und kontinuierlicher Investitionen in die Öl- und Gasinfrastruktur. Der Schwerpunkt der Region auf Hochleistungsmaterialien, strengen Qualitätsstandards und der Modernisierung von Industrieanlagen treibt die Einführung von technischen Gummiwaren voran. Das Wachstum der EV-Produktion und erneuerbarer Energieanlagen steigert die Nachfrage nach hitzebeständigen, langlebigen und spezialisierten Gummikomponenten für mission-kritische Anwendungen weiter.
Europa
Europa machte 2024 einen Anteil von 24,1 % aus, angetrieben von einer robusten Automobilindustrie, wachsender industrieller Automatisierung und strengen regulatorischen Anforderungen, die hochwertige und nachhaltige Gummimaterialien fördern. Deutschland, Frankreich und Italien bleiben zentrale Märkte aufgrund ihrer starken Fertigungsökosysteme und der hohen Akzeptanz fortschrittlicher Dichtungs-, Isolations- und Schwingungskontrollprodukte. Der Fokus der Region auf Dekarbonisierung und umweltfreundliche Materialien beschleunigt Investitionen in recycelbare und biobasierte Gummilösungen. Darüber hinaus tragen die Luft- und Raumfahrt- sowie Energiesektoren zur stetigen Nachfrage nach hitzebeständigen und präzisionsgefertigten Gummikomponenten bei.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für industrielle Gummiprodukte mit einem Anteil von 38,6 % im Jahr 2024, angetrieben von rascher Industrialisierung, wachsender Automobilproduktion und groß angelegter Infrastrukturentwicklung. China, Indien, Japan und Südkorea führen den Verbrauch aufgrund ihrer starken Fertigungsbasen und hohen Investitionen in Maschinen-, Transport- und Bausektoren an. Die steigende Nachfrage nach Industrieschläuchen, Riemen, Dichtungen und reifenbezogenen Gummiprodukten stärkt das Marktwachstum. Die Region profitiert auch von einem reichlichen Rohstoffangebot und kostengünstigen Produktionskapazitäten. Die zunehmende Akzeptanz von EVs, erneuerbaren Energiesystemen und industrieller Automatisierung beschleunigt die Nachfrage nach fortschrittlichen Gummimaterialien weiter.
Lateinamerika
Lateinamerika erfasste 2024 einen Anteil von 5,6 %, unterstützt durch eine allmähliche wirtschaftliche Erholung, wachsende Bergbauaktivitäten und steigende Investitionen in Bauwesen und Industriemaschinen. Brasilien und Mexiko bleiben Schlüsselmärkte aufgrund ihrer beträchtlichen Automobil- und Fertigungsindustrien. Die Nachfrage nach Gummischläuchen, Riemensystemen und Dichtkomponenten wächst, da Industrieanlagen aufgerüstet werden, um Effizienz und Sicherheit zu verbessern. Die Region verzeichnet auch einen steigenden Verbrauch langlebiger Gummiprodukte in den Bereichen Landwirtschaft, Energie und Transport. Trotz moderatem Wachstum wird erwartet, dass verbesserte Handelspolitiken und Industrialisierungstrends die Marktchancen stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 einen Anteil von 4,3 %, angetrieben durch starke Nachfrage aus den Öl- und Gas-, Bau- und Bergbauindustrien. Länder wie Saudi-Arabien, die VAE und Südafrika übernehmen zunehmend Hochleistungs-Gummischläuche, Dichtungen und Riemensysteme, die für raue Betriebsumgebungen erforderlich sind. Große Infrastrukturentwicklungsprojekte, Energie-Diversifizierungsinitiativen und industrielle Expansion tragen zu stetigem Wachstum bei. Der Bedarf an hitzebeständigen, korrosionsbeständigen und drucktoleranten Gummiprodukten bleibt in den petrochemischen und schweren Ingenieursektoren hoch. Obwohl der Markt noch im Entstehen begriffen ist, wird erwartet, dass steigende Industrieinvestitionen das langfristige Wachstumspotenzial verbessern.
Marktsegmentierungen
Nach Produkt
- Mechanische Gummiwaren
- Gummischläuche & -riemen
- Andere
Nach Typ
- Natürlich
- Styrol-Butadien
- Polybutadien
- Ethylen-Propylen
- Nitril-Butadien
Nach Endverbraucher
- Automobil
- Bau & Infrastruktur
- Energie
- Luft- und Raumfahrt
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für industrielle Gummiprodukte zeichnet sich durch eine vielfältige und gut etablierte Wettbewerbslandschaft aus, die von globalen Herstellern geprägt ist, die sich auf Produktinnovationen, Materialfortschritte und die Expansion in wachstumsstarke Industriesektoren konzentrieren. Schlüsselakteure wie Bridgestone Corporation, Freudenberg SE, Semperit, Bando Chemical Industries, ALFAGOMMA SpA, Dayco Products LLC, American High Performance Seals, Bangkok Synthetics Co., Ltd., ABG Rubber & Plastics Ltd und Amp Impex Private Limited stärken aktiv ihre Marktpositionen durch strategische Partnerschaften, Kapazitätserweiterungen und die Entwicklung von Hochleistungssynthesekautschukmaterialien. Unternehmen investieren zunehmend in verbesserte Formulierungen wie EPDM, NBR und fortschrittliche Elastomere, um der steigenden Nachfrage aus den Bereichen Automobil, Bau, Energie und Luft- und Raumfahrt gerecht zu werden. Nachhaltigkeitsinitiativen, einschließlich recycelbarer Verbindungen und biobasierter Gummialternativen, prägen zudem die Wettbewerbsstrategien. Darüber hinaus setzen viele Akteure auf digitale Fertigung, automatisierte Tests und prädiktive Qualitätssysteme, um die Betriebseffizienz zu verbessern und präzisionsgefertigte Produkte zu liefern, was die langfristige Wettbewerbsfähigkeit in einem sich schnell entwickelnden industriellen Umfeld unterstützt.
Analyse der Hauptakteure
- ALFAGOMMA SpA
- Semperit
- Amp Impex Private Limited
- ABG Rubber & Plastics Ltd
- Freudenberg SE
- Dayco Products LLC
- Bando Chemical Industries, Ltd.
- American High Performance Seals, Inc.
- Bangkok Synthetics Co., Ltd.
- Bridgestone Corporation
Jüngste Entwicklungen
- Im September 2025 kündigte LANXESS die Erweiterung seiner US-Gummiproduktionskapazität in seiner Anlage in Bushy Park, South Carolina, an, mit neuen Gummiverarbeitungspromotoren und erwarteten zusätzlichen Produktionslinien bis November 2025.
- Im August 2025 erweiterte American Rheinmetall sein Gummiproduktportfolio nach der Übernahme von Loc Performance, indem es kundenspezifische Mischungen und Hochleistungs-Gummilösungen für industrielle, Bau-, Landwirtschafts- und Verteidigungsanwendungen hinzufügte.
- Im Mai 2025 erwarb Yokohama Rubber eine ehemalige Reifenproduktionsstätte in Rumänien für 35 Millionen USD, um seine europäischen Off-Highway-Reifen- und industriellen Gummiproduktoperationen auszubauen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Typ, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum erfahren, angetrieben durch steigende Nachfrage in den Automobil-, Bau- und Fertigungsindustrien.
- Die Einführung fortschrittlicher synthetischer Gummimaterialien wird sich ausweiten, um Hochleistungsanwendungen in der Industrie zu unterstützen.
- Nachhaltigkeitsinitiativen werden den Übergang zu recycelbaren, biobasierten und emissionsarmen Gummiprodukten beschleunigen.
- Digitale Fertigungstechnologien werden die Produktionseffizienz und Produktkonsistenz verbessern.
- Die Expansion von Elektrofahrzeugen wird die Nachfrage nach hitzebeständigen, leichten und langlebigen Gummikomponenten erhöhen.
- Modernisierungsprojekte der Infrastruktur werden den Verbrauch von Schläuchen, Riemen, Dichtungen und Schwingungskontrollmaterialien ankurbeln.
- Globale Akteure werden mehr in F&E investieren, um spezialisierte Elastomere für raue Betriebsumgebungen zu entwickeln.
- Die Diversifizierung der Lieferkette wird eine Priorität, um die Volatilität der Rohstoffpreise zu mindern.
- Regulatorischer Druck wird die Hersteller dazu veranlassen, sauberere Formulierungen zu übernehmen und strengeren Leistungsstandards zu entsprechen.
- Der asiatisch-pazifische Raum wird weiterhin das Wachstum anführen, bedingt durch industrielle Expansion und starke Fertigungskapazitäten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Gummiprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Gummiprodukte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für industrielle Gummiprodukte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Gummiprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Gummiprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für industrielle Gummiprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für industrielle Gummiprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für industrielle Gummiprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 28,268 Million → 2032: USD 40,508.72 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für industrielle Gummiprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für industrielle Gummiprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für industrielle Gummiprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für industrielle Gummiprodukte Market Drivers
- 3.3 Markt für industrielle Gummiprodukte Market Restraints & Challenges
- 3.4 Markt für industrielle Gummiprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für industrielle Gummiprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für industrielle Gummiprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für industrielle Gummiprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für industrielle Gummiprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für industrielle Gummiprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für industrielle Gummiprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für industrielle Gummiprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für industrielle Gummiprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für industrielle Gummiprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für industrielle Gummiprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für industrielle Gummiprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für industrielle Gummiprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für industrielle Gummiprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für industrielle Gummiprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für industrielle Gummiprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für industrielle Gummiprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für industrielle Gummiprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für industrielle Gummiprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für industrielle Gummiprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
