
Marktübersicht
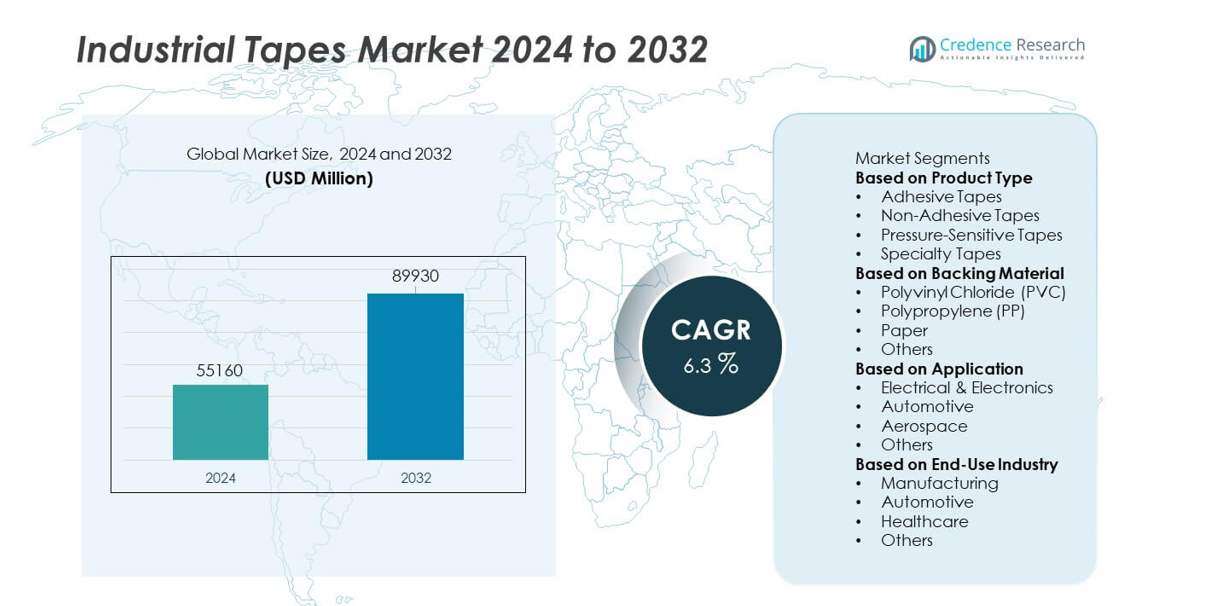
Der Markt für Industrietapes wurde im Jahr 2024 auf 55.160 Millionen USD geschätzt und soll bis 2032 89.930 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Industrietapes 2024 | 55.160 Millionen USD |
| Industrietapes Markt, CAGR | 6,3% |
| Marktgröße für Industrietapes 2032 | 89.930 Millionen USD |
Die führenden Akteure auf dem Industrietapes-Markt—3M Company, Avery Dennison Corporation, Nitto Denko Corporation, Tesa SE, Saint-Gobain Performance Plastics, Intertape Polymer Group, Scapa Group, Henkel AG & Co. KGaA, Berry Global Inc. und Lintec Corporation—treiben das Marktwachstum durch fortschrittliche Klebetechnologien, langlebige Trägermaterialien und leistungsstarke Verbindungslösungen voran. Diese Unternehmen konzentrieren sich auf Innovationen bei druckempfindlichen, Spezial- und temperaturbeständigen Tapes, um Anwendungen in der Automobil-, Elektronik-, Luft- und Raumfahrt- sowie Bauindustrie zu unterstützen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 31 % an, angetrieben durch groß angelegte Fertigung und starke industrielle Expansion. Nordamerika folgt mit 33 %, unterstützt durch die hohe Akzeptanz von Spezialtapes, während Europa mit 28 % gestärkt durch die Automobilproduktion und strenge Qualitätsstandards liegt.
Markteinblicke
- Der Markt für Industrietapes erreichte 2024 55.160 Millionen USD und soll bis 2032 89.930 Millionen USD bei einer CAGR von 6,3 % erreichen, was eine stetige globale Nachfrage unterstreicht.
- Das Wachstum wird gestärkt, da Hersteller auf leistungsstarke Verbindungslösungen umsteigen, wobei Klebebänder aufgrund ihrer breiten Verwendung in Verpackung, Elektronik und Automobilmontage einen Segmentanteil von 52 % halten.
- Zu den wichtigsten Trends gehören die steigende Akzeptanz von Spezial-, hitzebeständigen und umweltfreundlichen Tapes sowie die verstärkte Nutzung in der EV-Produktion, Automatisierung und der Verbindung von Leichtbaukomponenten in wichtigen Industrien.
- Der Wettbewerb verschärft sich, da führende Akteure wie 3M, Avery Dennison, Nitto Denko, Tesa SE und Henkel in nachhaltige Klebstoffe, F&E-Erweiterungen und fortschrittliche druckempfindliche Technologien investieren, um die Leistung zu verbessern.
- Die regionale Nachfrage wird von Nordamerika mit 33 %, dem asiatisch-pazifischen Raum mit 31 % und Europa mit 28 % angeführt, unterstützt durch starke industrielle Fertigung, Bauwachstum und steigende Elektronikproduktion in diesen Märkten.
Analyse der Marktsegmentierung:
Nach Produkttyp
Haftbänder dominieren dieses Segment mit einem Marktanteil von 52%, angetrieben durch starke Nachfrage in den Bereichen Verpackung, Automobilmontage, Elektronikisolierung und industrielle Verklebungsanwendungen. Druckempfindliche Bänder expandieren weiter, da Hersteller schnell anzuwendende, rückstandsfreie Lösungen für Hochgeschwindigkeits-Produktionslinien übernehmen. Spezialbänder gewinnen in der Luft- und Raumfahrt, im Bauwesen und in der HLK-Technik an Bedeutung aufgrund ihrer verbesserten Haltbarkeit und Hitzebeständigkeit. Nicht klebende Bänder werden weiterhin für elektrische Isolierung und Bündelungsaufgaben verwendet. Das Wachstum in diesem Segment wird durch den Bedarf an leichter Verklebung, reduzierten mechanischen Befestigungen und steigender Automatisierung in Fertigungsprozessen befeuert.
- Zum Beispiel umfasst die VHB-Bandreihe von 3M eine Acrylschaumvariante, die kontinuierlichen Temperaturen von 150°C (300°F) und kurzfristiger Belastung bis zu 230°C (450°F) standhalten kann. Dieses Produkt kann für strukturelle Verklebungen in Anwendungen wie Automobilverkleidungen und Batteriegehäusen verwendet werden und bietet sofortige Handhabungsfestigkeit beim Kontakt, was die Produktionseffizienz für Hersteller verbessern kann, indem die Notwendigkeit von Aushärtezeiten entfällt.
Nach Trägermaterial
Polyvinylchlorid (PVC) führt die Kategorie der Trägermaterialien mit einem Marktanteil von 41% an, unterstützt durch seine Flexibilität, elektrische Widerstandsfähigkeit und Eignung für Isolierung und Oberflächenschutz. Polypropylen (PP)-Bänder wachsen schnell aufgrund ihrer hohen Zugfestigkeit und Kosteneffizienz in Verpackung und Logistik. Papierbasierte Bänder gewinnen an Bedeutung in Abdeck-, Mal- und umweltfreundlichen Anwendungen. Andere Materialien, einschließlich Schaumstoff und Stoff, bedienen die Bedürfnisse nach Vibrationsdämpfung und Abdichtung. Die Nachfrage steigt, da Industrien langlebige, temperaturstabile und feuchtigkeitsresistente Bandlösungen für diverse Betriebsumgebungen suchen.
- Zum Beispiel ist Avery Dennison ein globales Materialwissenschaftsunternehmen, das verschiedene druckempfindliche Klebematerialien und Spezialprodukte entwickelt, einschließlich nachhaltiger Optionen für Verpackungen. Das Unternehmen konzentriert sich auf innovative Lösungen, die für Anwendungen wie Hochgeschwindigkeitslogistik und automatisierte Versiegelungslinien geeignet sind.
Nach Anwendung
Elektrik & Elektronik stellen die dominierende Anwendung mit einem Marktanteil von 36% dar, angetrieben durch hohen Einsatz in Isolierung, Schaltungsbau, EMI-Abschirmung und Bauteilschutz. Automobilanwendungen expandieren, da Hersteller Bänder für Kabelbäume, Innenverklebungen, Geräuschreduzierung und leichte Strukturmontage übernehmen. Die Luft- und Raumfahrt setzt auf Hochleistungsbänder für Wärmeisolierung, Verbundverklebung und Vibrationskontrolle. Andere industrielle Anwendungen umfassen Bauwesen, Verpackung und allgemeine Montageaufgaben. Das Marktwachstum wird durch die Miniaturisierung der Elektronik, steigende EV-Produktion und die zunehmende Nachfrage nach hochzuverlässigen Verklebungsmaterialien in fortschrittlichen Fertigungssektoren befeuert.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Hochleistungs-Verklebungslösungen
Industrielle Bänder finden zunehmend Verwendung, da Hersteller von mechanischen Befestigungen zu leichten, hochfesten Verklebungsmaterialien wechseln. Diese Bänder bieten starke Haftung, Vibrationsbeständigkeit und verbesserte Haltbarkeit in den Bereichen Automobil, Elektronik und Bauwesen. Unternehmen verwenden fortschrittliche Bänder für Kabelmanagement, Isolierung, Montage und Bauteilschutz. Das Wachstum beschleunigt sich, da Industrien die Produktionszeit verkürzen und die strukturelle Integrität verbessern. Der Trend zu leichten Materialien in der Automobil- und Luftfahrtindustrie erhöht die Nachfrage nach zuverlässigen, flexiblen und effizienten Verklebungslösungen weiter.
- Zum Beispiel hat Tesa SE ein Acrylschaum-Klebeband entwickelt, das für Außenverkleidungen von Fahrzeugen konzipiert ist. Es wurde validiert, um eine Scherfestigkeit von 1.200 N zu liefern und thermischen Zyklen zwischen –40°C und 120°C für 2.000 Zyklen standzuhalten. Das Material bestand auch einen 1.500-stündigen Salzsprühkorrosionstest, was seine Verwendung in langlebigen Fahrzeugkarosserien unterstützt.
Erweiterung der Elektronik- und Elektroproduktion
Der Elektroniksektor treibt die starke Nachfrage nach Isolierung, Abschirmung, Wärmemanagement und Komponentenmontagebändern an. Industrielle Klebebänder unterstützen Hochgeschwindigkeitsmontageprozesse und erfüllen strenge Leistungsstandards für Hitzebeständigkeit und dielektrische Festigkeit. Das Wachstum bei Smartphones, Haushaltsgeräten, Leiterplatten und erneuerbaren Energiesystemen erhöht den Verbrauch von Klebebändern. Hersteller verwenden spezialisierte Bänder für EMI-Schutz und mikroelektronische Verklebung. Steigende Automatisierungs- und Miniaturisierungstrends verstärken die Nachfrage nach präzisionsgefertigten Bändern in globalen Elektronikproduktionszentren.
- Zum Beispiel bietet Nitto Denko Polyimid-basierte Isolierbänder an, von denen einige für den Dauerbetrieb bei Temperaturen bis zu 260°C ausgelegt sind. Polyimidbänder anderer Hersteller weisen typischerweise eine dielektrische Festigkeit von etwa 7.500 V (Volt) auf.
Wachsende Bau- und Infrastrukturaktivitäten
Bauprojekte verlassen sich auf industrielle Klebebänder für Abdichtung, Verklebung, Bodenverlegung, HVAC-Isolierung und Feuchtigkeitskontrolle. Steigende Urbanisierung und industrielle Expansion stimulieren die Nachfrage nach langlebigen, wetterbeständigen Bändern. Hersteller profitieren von der zunehmenden Verwendung von Bändern bei Fensterabdichtungen, struktureller Verstärkung und Sicherheitsmarkierungen. Die zunehmende Einführung energieeffizienter Gebäude steigert den Einsatz von Wärmedämm- und Dampfsperrbändern. Da sich die Infrastruktur weltweit erweitert, steigt der Bedarf an Hochleistungsbändern sowohl im Wohn- als auch im Gewerbebau weiter an.
Wichtige Trends & Chancen
Verlagerung zu nachhaltigen und umweltfreundlichen Klebebandmaterialien
Industrien setzen auf nachhaltige Klebebänder aus recycelbaren Trägermaterialien, lösungsmittelfreien Klebstoffen und Formulierungen mit niedrigem VOC-Gehalt. Wachsende regulatorische Druck und Unternehmensziele zur Nachhaltigkeit beschleunigen diesen Trend. Hersteller entwickeln biologisch abbaubare Papierbänder und energieeffiziente Produktionsmethoden, um Umweltstandards zu erfüllen. Chancen erweitern sich für Unternehmen, die grüne Klebetechnologien und ökozertifizierte Produkte anbieten. Die Nachfrage wächst in den Bereichen Verpackung, Bau und Elektronik, da Käufer sicherere und umweltfreundlichere Materialien priorisieren.
- Zum Beispiel bietet Saint-Gobain Performance Plastics eine breite Palette von Hochleistungsklebebändern an, einschließlich wasserbasierter Systeme und solcher, die mit Blick auf Nachhaltigkeit entwickelt wurden.
Fortschritte bei Hochtemperatur- und Spezialklebebändern
Spezialklebebänder gewinnen in der Luft- und Raumfahrt, Automobilindustrie und Elektronik an Bedeutung aufgrund ihrer Hitzebeständigkeit, Flammschutz und chemischen Beständigkeit. Hersteller führen silikonbasierte, PTFE- und schaumstoffbeschichtete Bänder für raue Betriebsbedingungen ein. Der Aufstieg von Elektrofahrzeugen, Verbundwerkstoffen und Hochleistungselektronik treibt den zunehmenden Bedarf an thermischen und hochfesten Klebelösungen an. Chancen entstehen für Unternehmen, die maßgeschneiderte Bänder für extreme Umgebungen und komplexe industrielle Anwendungen anbieten.
- Zum Beispiel entwickelten andere Hersteller ein Silikon-Glas-Band, das für den Dauerbetrieb bis zu 200°C (392°F) ausgelegt ist und Spitzentemperaturen bis zu 260°C (500°F) standhalten kann, mit einem typischen dielektrischen Durchschlag von 3.000 V.
Wichtige Herausforderungen
Schwankende Rohstoffpreise
Industrielle Klebebänder sind stark auf Rohstoffe wie Polymere, Harze und Klebstoffe angewiesen, die aufgrund von Lieferengpässen und Schwankungen auf dem petrochemischen Markt häufigen Preisschwankungen ausgesetzt sind. Diese Instabilität erhöht die Produktionskosten und drückt die Margen der Hersteller. Unternehmen kämpfen darum, konsistente Preise und Versorgungssicherheit aufrechtzuerhalten. Globale Störungen in der Logistik, Energiekosten und chemischen Rohstoffen verschärfen diese Herausforderung weiter und betreffen sowohl große als auch kleine Produzenten.
Wettbewerb durch kostengünstige Hersteller
Der Markt steht unter starkem Wettbewerb durch kostengünstige Produzenten, die günstigere Alternativen mit reduzierter Leistung anbieten. Preisempfindliche Sektoren könnten sich trotz geringerer Haltbarkeit für diese Produkte entscheiden, was sich auf Premium-Klebebandhersteller auswirkt. Etablierte Akteure müssen in Innovation, Markenbildung und Qualitätssicherung investieren, um sich zu differenzieren. Fälschungen und minderwertige Produkte dringen auch in aufstrebende Märkte ein und schaffen Zuverlässigkeitsprobleme. Der hohe Wettbewerb zwingt Unternehmen dazu, die Effizienz zu steigern und starke Wertversprechen in verschiedenen Anwendungen aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 33% im Markt für industrielle Klebebänder, angetrieben durch starke Nachfrage in der Automobilproduktion, Elektronikmontage, Luft- und Raumfahrtanwendungen und Bauaktivitäten. Die Region profitiert von fortschrittlichen Produktionsanlagen, hoher Akzeptanz von Spezialklebebändern und starkem Fokus auf leichte Verbindungsmaterialien. Investitionen in die Herstellung von Elektrofahrzeugen und Hochleistungselektronik fördern den Einsatz von Wärme-, Isolations- und druckempfindlichen Klebebändern. Der regulatorische Fokus auf Sicherheit, Energieeffizienz und langlebige Baumaterialien erhöht die Akzeptanz weiter. Wichtige Hersteller erweitern ihre F&E-Kapazitäten in den USA und Kanada, um die steigende Nachfrage nach hochfesten und temperaturbeständigen Klebebändern zu decken.
Europa
Europa hat einen Marktanteil von 28%, unterstützt durch die zunehmende Akzeptanz von industriellen Klebebändern in der Automobil-, Luft- und Raumfahrt-, Verpackungs- und erneuerbaren Energiesystemen. Die Region profitiert von strengen Umweltvorschriften, die den Einsatz von umweltfreundlichen, VOC-armen und nachhaltigen Klebelösungen fördern. Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage aufgrund fortschrittlicher Produktionsstandorte und starker Automatisierungstrends an. Industrielle Klebebänder spielen eine entscheidende Rolle im Design leichter Fahrzeuge und der Produktion von Hochleistungselektronik. Der Anstieg von Infrastrukturrenovierungen und grünen Bauinitiativen trägt ebenfalls zu einer stabilen Nachfrage in verschiedenen Industriesektoren bei.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert das anwendungsgetriebene Wachstum mit einem Marktanteil von 31%, angetrieben durch die großangelegte Produktion in China, Indien, Japan und Südkorea. Schnelle industrielle Expansion, steigende Elektronikproduktion und starke Automobilproduktion schaffen eine erhebliche Nachfrage nach hochfesten, isolierenden und spezialisierten Klebebändern. Die Region profitiert von kostengünstigen Produktionsmöglichkeiten und zunehmenden Investitionen in die industrielle Automatisierung. Wachsende Bauaktivitäten und Infrastrukturentwicklung unterstützen ebenfalls den Verbrauch. Da sich globale Lieferketten in Richtung Asien-Pazifik verschieben, steigt der Bedarf an langlebigen und vielseitigen industriellen Klebebändern in wichtigen Fertigungsindustrien weiter.
Lateinamerika
Lateinamerika hält einen Marktanteil von 5 %, angetrieben durch die expandierende Automobilmontage, Bauaktivitäten und die zunehmende Einführung industrieller Verpackungslösungen. Brasilien und Mexiko führen die Nachfrage aufgrund wachsender Fertigungsstätten und zunehmender Modernisierung von Produktionsanlagen an. Industrielle Klebebänder unterstützen die elektrische Isolierung, das Verbinden, Abdichten und Sicherheitsanwendungen in aufstrebenden Industriesektoren. Während wirtschaftliche Schwankungen die Ausgabemuster beeinflussen, unterstützen laufende Investitionen in Infrastruktur, Konsumgüterproduktion und Logistik weiterhin das Marktwachstum. Der Trend zu haltbareren und zuverlässigeren Klebematerialien fördert die Akzeptanz in regionalen Industrien weiter.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hat einen Marktanteil von 3 %, unterstützt durch zunehmende Industrialisierung, Bauaktivitäten und die steigende Einführung von Elektro- und HVAC-Klebebändern. Die GCC-Länder treiben die Nachfrage durch groß angelegte Infrastrukturprojekte und industrielle Diversifizierung an. Industrielle Klebebänder gewinnen an Bedeutung in Öl- und Gasbetrieben, elektrischer Wartung und Anwendungen zur Gebäudeisolierung. Afrika zeigt eine zunehmende Nutzung in Verpackung, Autoreparatur und Kleinserienfertigung. Obwohl begrenzte industrielle Kapazitäten und langsamere technologische Akzeptanz Herausforderungen darstellen, treiben laufende Investitionen in Bau- und Energiesektoren weiterhin das allmähliche Marktwachstum voran.
Marktsegmentierungen:
Nach Produkttyp
- Klebebänder
- Nicht-Klebebänder
- Druckempfindliche Bänder
- Spezialbänder
Nach Trägermaterial
- Polyvinylchlorid (PVC)
- Polypropylen (PP)
- Papier
- Andere
Nach Anwendung
- Elektronik & Elektrotechnik
- Automobil
- Luft- und Raumfahrt
- Andere
Nach Endverbrauchsindustrie
- Fertigung
- Automobil
- Gesundheitswesen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft oder Analyse umfasst wichtige Akteure wie 3M Company, Avery Dennison Corporation, Nitto Denko Corporation, Tesa SE, Saint-Gobain Performance Plastics, Intertape Polymer Group, Scapa Group, Henkel AG & Co. KGaA, Berry Global Inc. und Lintec Corporation. Diese Unternehmen konkurrieren durch das Angebot fortschrittlicher Klebetechnologien, hochfester Verbindungslösungen und spezialisierter Bänder, die für Anwendungen in der Automobil-, Elektronik-, Luft- und Raumfahrt- sowie Bauindustrie entwickelt wurden. Hersteller investieren in F&E, um hitzebeständige, umweltfreundliche und leistungsstarke Bänder zu entwickeln, die den sich entwickelnden Industriestandards entsprechen. Strategische Partnerschaften mit OEMs, die Erweiterung von Produktionsstätten und Übernahmen stärken ihre globale Präsenz. Viele Schlüsselakteure konzentrieren sich auf Nachhaltigkeit durch lösungsmittelfreie Klebstoffe, recycelbare Trägermaterialien und reduzierte VOC-Formulierungen. Ständige Innovationen bei druckempfindlichen, spezialisierten und hochtemperaturbeständigen Bändern erhöhen die Wettbewerbsfähigkeit. Da sich die Industrien in Richtung leichterer Materialien und schnellerer Montageprozesse bewegen, verbessern führende Unternehmen die Produktzuverlässigkeit, Haltbarkeit und Anpassungsfähigkeit, um einen größeren Anteil am globalen Markt für Industriebänder zu sichern.
Analyse der Hauptakteure
- 3M Company
- Avery Dennison Corporation
- Nitto Denko Corporation
- Tesa SE
- Saint-Gobain Performance Plastics
- Intertape Polymer Group (IPG)
- Scapa Group
- Henkel AG & Co. KGaA
- Berry Global Inc.
- Lintec Corporation
Neueste Entwicklungen
- Im Jahr 2025 setzt Nitto Denko Corporation seine laufende Strategie fort, sein Portfolio an hochleistungsfähigen Spezialklebebändern für die Elektronik-, Automobil- und Industriesektoren zu innovieren und zu erweitern, anstatt eine neue, singuläre Expansion anzukündigen.
- Im September 2023 führte Intertape Polymer Group (IPG) das "170e" wasserbetriebene, druckempfindliche Acrylkartonverschlussband ein.
- Im Februar 2023 brachte 3M Company ein medizinisches, druckempfindliches Klebeband auf den Markt, das bis zu vier Wochen hält, um die Fernüberwachung und langfristige sichere Haftung zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Trägermaterial, Anwendung, Endverbrauchsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach hochfesten Verbindungslösungen wird steigen, da die Industrie sich von mechanischen Befestigungen entfernt.
- Spezialklebebänder werden in EVs, Luft- und Raumfahrtkomponenten und fortschrittlicher Elektronik breitere Anwendung finden.
- Nachhaltige Klebetechnologien werden sich ausweiten, da Unternehmen auf VOC-arme und recycelbare Klebebandmaterialien umsteigen.
- Die Automatisierung in der Fertigung wird den Bedarf an schnell auftragbaren, druckempfindlichen Klebebändern antreiben.
- Hitzebeständige und flammhemmende Klebebänder werden in Hochtemperatur- und sicherheitskritischen Anwendungen stark wachsen.
- Das Wachstum von Bau- und Infrastrukturprojekten wird den Einsatz von Dichtungs-, Isolierungs- und Schutzbändern erweitern.
- Die Nachfrage nach leichten Materialien wird die Industrie zu Klebebändern treiben, die für strukturelle Verklebung und Geräuschreduzierung ausgelegt sind.
- Schwellenmärkte werden den Verbrauch erhöhen, da die Fertigungskapazität und industrielle Investitionen zunehmen.
- Intelligente Klebebänder mit leitfähigen oder thermischen Eigenschaften werden in der Elektronik und bei Geräten der nächsten Generation an Bedeutung gewinnen.
- Optimierung der Lieferkette und lokalisierte Produktion werden zu Schlüsselstrategien für globale Klebebandhersteller.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Industrieklebebänder und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Industrieklebebänder zwischen 2025 und 2032 voraussichtlich wachsen?
Wer sind die Hauptakteure in diesem Markt?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Industrieklebebänder antreiben?
Wer sind die führenden Unternehmen im Markt für Industrieklebebänder?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Industrielle Klebebänder Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Industrielle Klebebänder Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 55,160 million → 2032: USD 89,930 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Industrielle Klebebänder Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Industrielle Klebebänder Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Industrielle Klebebänder Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Industrielle Klebebänder Market Drivers
- 3.3 Markt für Industrielle Klebebänder Market Restraints & Challenges
- 3.4 Markt für Industrielle Klebebänder Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Industrielle Klebebänder Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Industrielle Klebebänder Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Industrielle Klebebänder category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Industrielle Klebebänder Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Industrielle Klebebänder Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Industrielle Klebebänder market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Industrielle Klebebänder Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Industrielle Klebebänder Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Industrielle Klebebänder Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Industrielle Klebebänder (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Industrielle Klebebänder Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Industrielle Klebebänder Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Industrielle Klebebänder Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Industrielle Klebebänder Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Industrielle Klebebänder Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Industrielle Klebebänder Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Industrielle Klebebänder Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Industrielle Klebebänder Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Industrielle Klebebänder Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
