
Marktübersicht
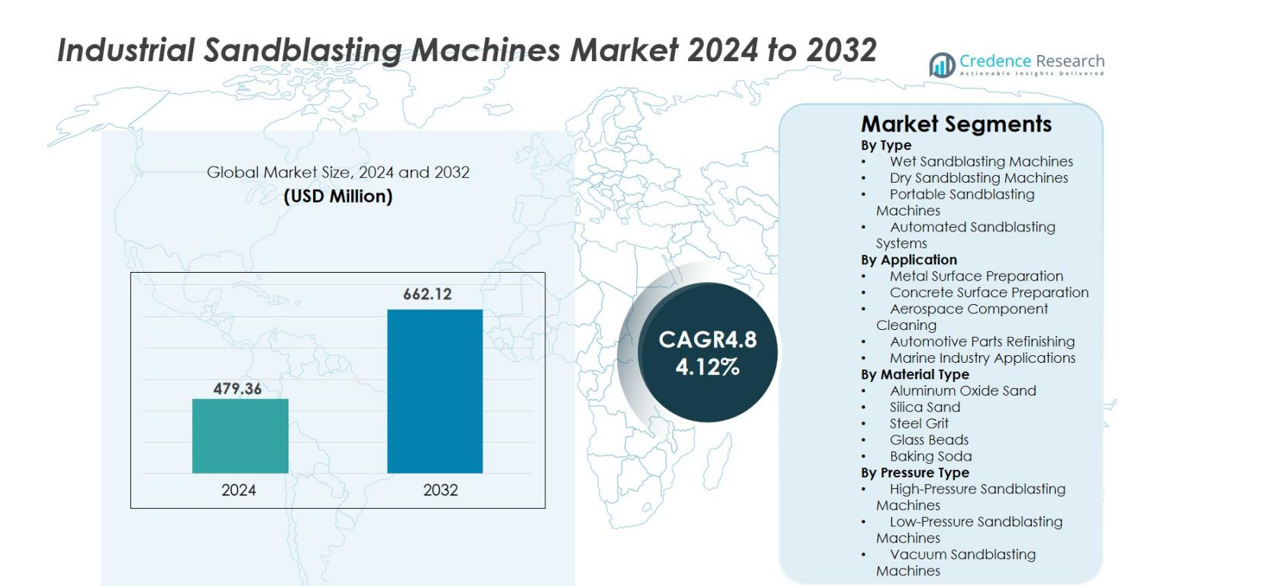
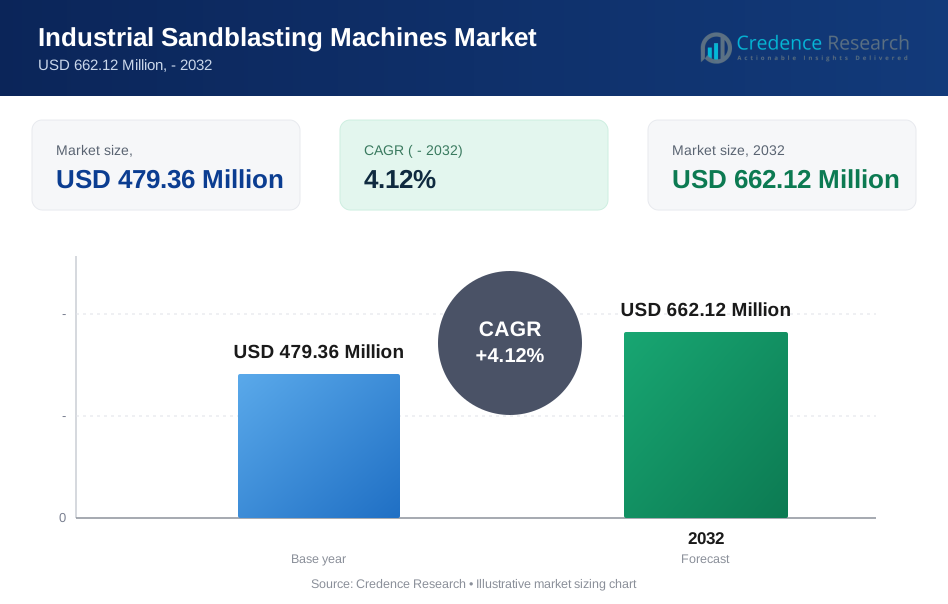
Der Markt für industrielle Sandstrahlmaschinen wurde 2024 mit 479,36 Millionen USD bewertet und wird voraussichtlich bis 2032 662,12 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,12 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für industrielle Sandstrahlmaschinen 2024 | 479,36 Millionen USD |
| Markt für industrielle Sandstrahlmaschinen, CAGR | 4,12 % |
| Marktgröße für industrielle Sandstrahlmaschinen 2032 | 662,12 Millionen USD |
Der Markt für industrielle Sandstrahlmaschinen wird durch die starke Beteiligung führender Hersteller wie Clemco Industries, Airblast, Axxiom Manufacturing, ABShot Tecnics, Applied Concepts, ACE, Trinity Tool, Midwest Finishing Systems, Ningbo Qianfeng Machinery und Abrasive Blasting Service & Supplies angetrieben. Diese Unternehmen stärken ihre Marktpräsenz durch fortschrittliche Trocken-, Nass-, automatisierte und tragbare Strahlsysteme, die für industrielle Präzision und hohe Betriebseffizienz entwickelt wurden. Nordamerika führte den globalen Markt mit einem Anteil von 32,7 % im Jahr 2024 an, unterstützt durch eine starke Nachfrage aus der Luft- und Raumfahrt-MRO, der Automobilnachbearbeitung, der maritimen Wartung und der groß angelegten Infrastrukturrehabilitation. Europa und der asiatisch-pazifische Raum folgen dicht dahinter mit expandierenden industriellen und herstellenden Aktivitäten.
Markteinblicke
- Der Markt für industrielle Sandstrahlmaschinen erreichte 2024 479,36 Millionen USD und soll bis 2032 662,12 Millionen USD erreichen, mit einem Wachstum von 4,12 % CAGR über den Prognosezeitraum, angetrieben durch steigende industrielle Oberflächenvorbereitungsbedürfnisse.
- Die starke Nachfrage nach Trockensandstrahlmaschinen, die einen Anteil von 41,6 % halten, unterstützt die Marktexpansion, da Hersteller auf hocheffiziente Reinigungs- und Beschichtungsvorbereitung setzen.
- Ein wichtiger Trend, der den Markt prägt, ist der Übergang zu automatisierten, staubarmen und digital überwachten Strahlsystemen, die Präzision und Sicherheit in der Luftfahrt-, Automobil- und Schifffahrtsanwendungen verbessern.
- Schlüsselakteure wie Clemco Industries, Airblast, Axxiom Manufacturing und ABShot Tecnics erweitern ihre Portfolios mit fortschrittlichen Strahllösungen, um den sich entwickelnden industriellen Anforderungen gerecht zu werden.
- Nordamerika führte mit einem Anteil von 32,7 %, gefolgt von Europa mit 27,3 % und dem asiatisch-pazifischen Raum mit 29,8 %, während die Metalloberflächenvorbereitung das führende Anwendungssegment mit einem Anteil von 37,4 % im Jahr 2024 blieb.
Analyse der Marktsegmentierung
Nach Typ
Der Markt für industrielle Sandstrahlmaschinen zeigt eine starke Akzeptanz in den Typkategorien, wobei trockene Sandstrahlmaschinen das Segment mit einem Anteil von 41,6 % im Jahr 2024 dominieren. Ihre Führungsposition wird durch hohe Vielseitigkeit, starke Materialentfernungskapazität und weit verbreiteten Einsatz in der Schwerindustrie-Reinigung angetrieben. Automatisierte Sandstrahlsysteme gewinnen ebenfalls an Dynamik aufgrund steigender Fabrikautomatisierung und Präzisionsanforderungen in der Luft- und Raumfahrt sowie in Automobilwerken. Tragbare Sandstrahlmaschinen bleiben für die Wartung im Außeneinsatz und in der Schifffahrt unerlässlich. Nasse Sandstrahlmaschinen profitieren von reduzierten Staubemissionen, was die Sicherheitsvorschriften unterstützt, bleiben jedoch aufgrund geringerer Abtragsleistung im Vergleich zu Trockensystemen zweitrangig.
- Zum Beispiel reduziert Gracos EcoQuip 2 Vapor Abrasive Blast Equipment Berichten zufolge den in der Luft befindlichen Staub um bis zu 92 % im Vergleich zu gleichwertigen Trockensandstrahlvorgängen, was es zu einer starken Wahl für Projekte macht, bei denen Staubreduzierung und Einhaltung der Vorschriften entscheidend sind.
Nach Anwendung
Innerhalb der Anwendungen führte die Metalloberflächenvorbereitung das Segment mit einem Anteil von 37,4 % im Jahr 2024 an, unterstützt durch den umfangreichen Einsatz in Fertigungswerkstätten, Werften, Raffinerien und der Aufarbeitung von Autoteilen. Hohe Nachfrage nach Korrosionsentfernung, Beschichtungsvorbereitung und Schweißnahtreinigung treibt die Akzeptanz in Industrieclustern voran. Die Aufarbeitung von Autoteilen und die Reinigung von Luft- und Raumfahrtkomponenten expandieren weiter aufgrund zunehmender Restaurierung, Reinigung von Leichtbaukomponenten und Wartungsarbeiten. Die Betonoberflächenvorbereitung profitiert von Infrastrukturverbesserungen, während Anwendungen in der Schifffahrtsindustrie aufgrund steigender Nachfrage nach Rumpfreinigung und Antifouling-Oberflächenvorbereitung wachsen.
- Zum Beispiel werden Wheelabrator-Oberflächenvorbereitungssysteme in großen Werften zur Schweißnahtreinigung und Zunderentfernung eingesetzt, wobei dokumentierte Fälle Produktivitätssteigerungen in Stahlfertigungslinien durch automatisierte Strahlräume und Walzen zeigen.
Nach Materialtyp
Das Materialtypsegment wird von Aluminiumoxidsand dominiert, der 2024 einen Anteil von 33,9 % hält, was auf seine hohe Härte, Wiederverwertbarkeit und Eignung für Präzisionsstrahlen in der Luft- und Raumfahrt, Metallveredelung und Maschinenwartung zurückzuführen ist. Stahlkies hält ebenfalls eine starke Nachfrage für aggressive Reinigung und Oberflächenprofilierung, insbesondere in Werften und bei schwerer Fertigung. Glaskugeln gewinnen an Akzeptanz für das Kugelstrahlen und kosmetische Veredelung in der Automobil- und Elektronikindustrie. Quarzsand, obwohl weit verbreitet, erfährt aufgrund regulatorischer Beschränkungen eine geringere Präferenz. Natron wächst weiterhin für empfindliche Reinigungsanwendungen aufgrund seiner nicht-abrasiven, umweltfreundlichen Eigenschaften.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Oberflächenvorbereitung in der Fertigung und Infrastruktur
Der Markt für industrielle Sandstrahlmaschinen wächst erheblich, da Hersteller und Infrastrukturentwickler präzise und effiziente Oberflächenvorbereitung priorisieren. Die zunehmende Fertigung von Metallstrukturen, Rohrleitungen, Automobilkomponenten und Bauelementen steigert die Nachfrage nach Schleifstrahlen zur Entfernung von Rost, Beschichtungen und Verunreinigungen. Die zunehmende industrielle Automatisierung erhöht die Produktivitätsanforderungen und ermutigt die Industrie, leistungsstarke Strahlsysteme zu übernehmen. Der Anstieg globaler Infrastrukturverbesserungen, Sanierungsaktivitäten und Schweißanwendungen beschleunigt die Akzeptanz weiter und macht Sandstrahlsysteme unverzichtbar für die Erzielung konsistenter Materialprofilierung und langfristiger Haftung von Beschichtungen.
- Zum Beispiel werden die robotergesteuerten Grit-Blast-Oberflächenvorbereitungssysteme der Guyson Corporation für die präzise Reinigung von Luft- und Raumfahrt- sowie Turbinenkomponenten eingesetzt, was eine konsistente, automatisierte Strahlbehandlung ermöglicht, die einen hohen Durchsatz in Fertigungs- oder Wartungsprozessen unterstützt.
Expansion der Luftfahrt-, Automobil- und Marinewartung
Das Wachstum wird stark durch steigende Wartungs-, Reparatur- und Überholungsaktivitäten (MRO) in den Bereichen Luftfahrt, Automobil und Marine angetrieben. Hersteller verlassen sich stark auf fortschrittliche Strahlsysteme, um Präzisionskomponenten zu reinigen, Motorteile zu überholen, Beschichtungen zu entfernen und Oberflächen für das Neulackieren vorzubereiten. Leichtbaumaterialien in der Luftfahrt erfordern kontrollierte Strahllösungen, während die Automobilaufbereitung und die Reinigung von Schiffsrümpfen eine kontinuierliche Nachfrage schaffen. Die zunehmende Einführung nachhaltiger Beschichtungen und Korrosionsschutzbehandlungen verstärkt den Bedarf an effizienten Strahlsystemen und unterstützt das langfristige Marktwachstum in diesen wertvollen Industrien.
- Zum Beispiel verwenden von Boeing zugelassene MRO-Einrichtungen hochkontrollierte, spezialisierte Medienstrahlsysteme wie das Plastic Media Blasting (PMB), um Beschichtungen sicher von spezifischen robusten Aluminium- und Verbundkomponenten zu entfernen. Diese Methode wird sorgfältig durch strenge technische Spezifikationen (z. B. Boeing PS12115) geregelt, um eine gleichmäßige Oberflächenvorbereitung zu gewährleisten, ohne leichte Strukturen zu beschädigen, was eine kritische Anforderung für spezifische Reparaturen in modernen Flotten darstellt.
Einführung von automatisierten und tragbaren Sandstrahl-Lösungen
Automatisierung und Mobilität spielen entscheidende Rollen bei der Förderung des Marktwachstums, da die Industrien auf hocheffiziente Strahlprozesse mit reduzierter Arbeitsabhängigkeit umstellen. Automatisierte Sandstrahlsysteme verbessern die Konsistenz, minimieren menschliche Fehler und unterstützen die Großserienfertigung, insbesondere in der Luftfahrt, im Öl- und Gassektor und im schweren Maschinenbau. In der Zwischenzeit gewinnen tragbare Sandstrahlmaschinen an Bedeutung in der Marinewartung, bei Bauprojekten und bei industriellen Vor-Ort-Reparaturen, wo Mobilität und Flexibilität entscheidend sind. Diese doppelte Nachfrage stärkt die gesamte Marktdurchdringung, unterstützt durch Fortschritte in der Staubkontrolltechnologie, Sicherheitsmechanismen für Bediener und integrierte Überwachungssysteme.
Wichtige Trends & Chancen
Umstellung auf umweltfreundliche und staubarme Strahltechnologien
Ein wichtiger Trend, der den Markt für industrielle Sandstrahlmaschinen prägt, ist die Umstellung auf umweltfreundliche, emissionsarme Strahlsysteme. Der regulatorische Druck auf die Verwendung von Quarzsand und die Stauberzeugung treibt Hersteller dazu, mit Nassstrahlen, Vakuumstrahlen und geschlossenen automatisierten Systemen zu innovieren. Dieser Übergang eröffnet bedeutende Chancen für Gerätehersteller, die fortschrittliche Staubabscheider, geschlossene Schleifmittelsysteme und umweltfreundliche Medienalternativen anbieten. Da die Industrien darauf abzielen, strengere Sicherheits- und Umweltstandards zu erfüllen, wächst die Nachfrage nach modernen, konformen Technologien in der Fertigung, im Marinebereich und in der Automobilindustrie schnell.
- Zum Beispiel werden Clemcos AEROLYTE DryStrip Systeme häufig in Luft- und Raumfahrt-MRO-Zentren eingesetzt, um Verbund- und Aluminiumteile mit staubarmen Kunststoffmedien zu strahlen, was eine sichere, rückstandsfreie Beschichtungsentfernung ohne Silika-Exposition unterstützt.
Integration von digitalem Monitoring, Automatisierung und Robotik
Die Integration digitaler Technologien stellt eine große Chance für Marktteilnehmer dar. Intelligente Sandstrahlmaschinen, die mit Sensoren, automatisierter Dosiersteuerung und Fernüberwachung ausgestattet sind, verbessern die Präzision, reduzieren den Verbrauch von Schleifmitteln und erhöhen die Sicherheit der Bediener. Robotikbasierte Strahllösungen werden zunehmend in der Luft- und Raumfahrt- sowie in der Automobilbranche eingesetzt, um komplexe Geometrien und sich wiederholende Prozesse zu bewältigen. Prädiktive Wartung, Echtzeitdiagnosen und Datenanalysen stärken die Betriebseffizienz weiter. Da sich Industrie 4.0 beschleunigt, eröffnen sich für Sandstrahlhersteller neue Wachstumschancen durch das Angebot intelligenter, vernetzter Strahlsysteme.
- Zum Beispiel verwenden Wheelabrators SmartLine automatisierte Strahlsysteme integrierte digitale Diagnose- und Steuerungsmodule, die Maschinenzyklen, den Status von Verschleißteilen und Wartungsintervalle verfolgen, um einen kontinuierlichen Betrieb in Produktionsanlagen zu gewährleisten.
Wichtige Herausforderungen
Regulatorische Einschränkungen und Druck zur Einhaltung von Umweltvorschriften
Der Markt steht vor Herausforderungen aufgrund verschärfter Vorschriften zur Verwendung von Quarzsand, Partikelemissionen und Sicherheitsstandards für Bediener. Die Einhaltung von OSHA-, EPA- und EU-Richtlinien zwingt Unternehmen, in fortschrittliche Staubkontrollmechanismen und sicherere Schleifmittelalternativen zu investieren, was die Betriebskosten erhöht. Viele kleine und mittlere Werkstätten haben Schwierigkeiten, veraltete Systeme aufzurüsten, was zu einer langsameren Einführung führt. Der Bedarf an spezialisierter Filtration, Eindämmung und Schutzausrüstung erhöht die Komplexität und schränkt den weit verbreiteten Einsatz in kostenempfindlichen Branchen und Regionen mit weniger strengen regulatorischen Rahmenbedingungen ein.
Hohe Wartungskosten und Mangel an qualifizierten Bedienern
Industrielle Sandstrahlmaschinen erfordern aufgrund des abrasiven Verschleißes an Düsen, Schläuchen, Strahlkabinen und Turbinen regelmäßige Wartung, was zu erheblichen Betriebsausgaben führt. Der Mangel an qualifizierten Bedienern erschwert die effiziente Nutzung der Maschinen zusätzlich, insbesondere bei hochpräzisen Anwendungen in der Luft- und Raumfahrt- und Energiesektor. Ausfallzeiten durch Geräteausfälle, falsches Schleifmittelmanagement oder unsachgemäße Handhabung wirken sich direkt auf die Produktivität aus. Schulungsanforderungen und Sicherheitsprotokolle erhöhen die Kostenbelastung für Branchen, die auf manuelle oder halbautomatisierte Strahlprozesse angewiesen sind, was eine anhaltende Herausforderung für die Marktexpansion darstellt.
Regionale Analyse
Nordamerika
Nordamerika führt den Markt für industrielle Sandstrahlmaschinen mit einem Anteil von 32,7 % im Jahr 2024 an, angetrieben durch die starke Nachfrage aus der Automobilaufbereitung, der Luft- und Raumfahrt-MRO, der Schiffswartung und der großindustriellen Fertigung. Die USA dominieren den regionalen Verbrauch aufgrund hoher Investitionen in die Infrastrukturrehabilitation, die Wartung von Öl- und Gasanlagen und automatisierte Oberflächenbehandlungstechnologien. Die steigende Akzeptanz von staubkontrollierten und umweltkonformen Systemen unterstützt den Marktforschritt. Kanada trägt stetig durch Wachstum in der Metallverarbeitung und im Schiffbau bei. Die kontinuierliche Modernisierung von Produktionsanlagen stärkt weiter die Abhängigkeit der Region von fortschrittlicher Sandstrahlausrüstung.
Europa
Europa machte 27,3 % des Marktes für industrielle Sandstrahlmaschinen im Jahr 2024 aus, unterstützt durch eine starke Nachfrage aus der Reinigung von Luft- und Raumfahrtkomponenten, der Veredelung von Autoteilen und der Behandlung von Schiffsoberflächen. Deutschland, Italien und Frankreich führen die Region mit starken Ingenieur- und Fertigungsclustern an, die automatisierte Strahlsysteme einsetzen, um strenge Umwelt- und Arbeitssicherheitsvorschriften zu erfüllen. Der Vorstoß der Region für nachhaltige Schleifmaterialien und geschlossene Strahltechnologien beschleunigt die Innovation. Werften in den Niederlanden und Norwegen schaffen zusätzliche Nachfrage, während die Sanierung alternder Industrieinfrastruktur weiterhin ein stetiges Marktwachstum in ganz Europa unterstützt.
Asien-Pazifik
Asien-Pazifik entwickelte sich mit einem Anteil von 29,8 % im Jahr 2024 zur am schnellsten wachsenden Region, angetrieben durch rasche Industrialisierung, expandierende Fertigungszentren und steigende Bauaktivitäten in China, Indien, Japan und Südkorea. Die Region profitiert von einer starken Nachfrage nach Metall- und Betonoberflächenvorbereitung in der Automobil-, Schwermaschinen- und Schifffahrtsindustrie. China führt in der Großserienproduktion und der Einführung automatisierter Strahlsysteme, während Indien eine steigende Nachfrage in der Schiffsreparatur und Infrastrukturverbesserung verzeichnet. Staatliche Investitionen in die industrielle Modernisierung und exportorientierte Fertigung stärken die regionale Marktexpansion erheblich.
Lateinamerika
Lateinamerika hielt einen Anteil von 5,9 % am Markt für industrielle Sandstrahlmaschinen im Jahr 2024, angetrieben durch den zunehmenden Einsatz in der Öl- und Gaswartung, der Schiffsrenovierung und der Metallverarbeitungsindustrie. Brasilien und Mexiko bleiben die größten Beitragszahler aufgrund starker Automobil- und Industriemanufakturbasen. Infrastrukturverbesserungen und die Wartung von Offshore-Plattformen unterstützen eine stetige Nachfrage nach Oberflächenvorbereitungslösungen. Die Region übernimmt allmählich tragbare und automatisierte Sandstrahltechnologien, um die Betriebseffizienz zu verbessern. Wirtschaftliche Schwankungen und die begrenzte Einführung fortschrittlicher Strahlsysteme stellen jedoch Herausforderungen dar, obwohl die fortschreitende Industrialisierung ein moderates Wachstum unterstützt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 4,3 % des Marktes für industrielle Sandstrahlmaschinen im Jahr 2024 aus, unterstützt durch umfangreiche Nachfrage in der Wartung von Öl- und Gasinfrastruktur, der Überholung von Schwergeräten und maritimen Operationen. Golfstaaten, insbesondere Saudi-Arabien und die VAE, investieren in fortschrittliche Strahlausrüstung, um die Wartung von Pipelines, Raffinerie-Upgrades und Werftbetriebe zu unterstützen. Afrika trägt durch Bergbau-, Bau- und Industrieinstandhaltungsaktivitäten bei. Der zunehmende regulatorische Fokus auf Staubkontrolle und Bedienersicherheit fördert die Einführung moderner Strahltechnologien, obwohl Budgetbeschränkungen in Entwicklungsmärkten die Durchdringung von High-End-Systemen einschränken.
Marktsegmentierungen
Nach Typ
- Nassstrahlmaschinen
- Trockensandstrahlmaschinen
- Tragbare Sandstrahlmaschinen
- Automatisierte Sandstrahlsysteme
Nach Anwendung
- Metalloberflächenvorbereitung
- Betonoberflächenvorbereitung
- Reinigung von Luft- und Raumfahrtkomponenten
- Veredelung von Autoteilen
- Anwendungen in der Schifffahrtsindustrie
Nach Materialtyp
- Aluminiumoxidsand
- Quarzsand
- Stahlkies
- Glasperlen
- Backpulver
Nach Drucktyp
- Hochdruck-Sandstrahlmaschinen
- Niederdruck-Sandstrahlmaschinen
- Vakuum-Sandstrahlmaschinen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für industrielle Sandstrahlmaschinen umfasst wichtige Akteure wie Clemco Industries, Airblast, Axxiom Manufacturing, ABShot Tecnics, Applied Concepts, ACE, Trinity Tool, Midwest Finishing Systems, Ningbo Qianfeng Machinery und Abrasive Blasting Service & Supplies. Der Markt spiegelt eine vielfältige Mischung aus globalen Herstellern, regionalen Spezialisten und technologiegetriebenen Innovatoren wider, die trockene, nasse, automatisierte und tragbare Strahlsysteme anbieten. Führende Unternehmen konzentrieren sich auf die Erweiterung ihrer Produktportfolios, die Integration fortschrittlicher Staubkontrolltechnologien und die Verbesserung der Automatisierungsfähigkeiten, um steigenden Sicherheits- und Effizienzstandards gerecht zu werden. Strategische Investitionen in F&E unterstützen die Entwicklung umweltkonformer Systeme und präziser Strahllösungen für die Luft- und Raumfahrt, die Automobilindustrie, die Schifffahrt und den schweren Maschinenbau. Partnerschaften mit Vertriebspartnern, die Expansion in aufstrebende Märkte und maßgeschneiderte Industrielösungen stärken die Wettbewerbsposition. Da die Nachfrage nach leistungsstarken, digital unterstützten Strahlsystemen wächst, legen die Akteure zunehmend Wert auf Innovation, betriebliche Zuverlässigkeit und Serviceunterstützung, um die Marktführerschaft zu behaupten.
Analyse der Hauptakteure
- ACE
- Trinity Tool
- ABShot Tecnics
- Applied Concepts
- Airblast
- Axxiom Manufacturing
- Clemco Industries
- Midwest Finishing Systems
- Ningbo Qianfeng Machinery
- Abrasive Blasting Service & Supplies
Neueste Entwicklungen
- Im August 2025 kündigte BlastOne eine strategische Partnerschaft mit den Investmentfirmen Kaltroco und Five V Capital an, um Innovation und globales Wachstum zu beschleunigen.
- Im Juni 2025 gab Medical Manufacturing Technologies (MMT) die Übernahme von Comco bekannt, einem anerkannten Marktführer im Bereich der Mikropräzisions-Sandstrahltechnik.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Materialtyp, Drucktyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für industrielle Sandstrahlmaschinen wird ein stetiges Wachstum verzeichnen, da die Industrie effiziente und konsistente Oberflächenvorbereitung priorisiert.
- Die Einführung automatisierter Sandstrahlsysteme wird zunehmen, da Hersteller nach höherer Präzision und reduzierter Arbeitsabhängigkeit streben.
- Umweltkonforme, staubarme Strahltechnologien werden aufgrund verschärfter globaler Sicherheitsvorschriften starken Zuspruch finden.
- Digitale Überwachung, Robotik und intelligente Steuerungsfunktionen werden in fortschrittlichen Strahlanlagen zum Standard.
- Die Nachfrage aus der Luft- und Raumfahrt, der Automobilindustrie und der maritimen MRO-Operationen wird das langfristige Marktwachstum weiterhin stärken.
- Tragbare Sandstrahlmaschinen werden vermehrt in Bau-, Schiffsreparatur- und Wartungsprojekten vor Ort eingesetzt.
- Umweltfreundliche Schleifmaterialien werden silikabasierte Medien ersetzen und nachhaltige industrielle Praktiken fördern.
- Schwellenländer werden durch den Ausbau der Fertigung und Infrastrukturentwicklung eine erhebliche Nachfrage antreiben.
- Die Integration von vorausschauender Wartung und energieeffizienten Komponenten wird die Lebensdauer und Zuverlässigkeit der Geräte verbessern.
- Hersteller werden sich zunehmend auf maßgeschneiderte Lösungen konzentrieren, um spezifische Branchenanforderungen und Anwendungs-Komplexitäten zu erfüllen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für industrielle Sandstrahlmaschinen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Sandstrahlmaschinen zwischen 2024 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Wachstumsfaktoren für den globalen Markt für industrielle Sandstrahlmaschinen?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für industrielle Sandstrahlmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für industrielle Sandstrahlmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für industrielle Sandstrahlmaschinen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für industrielle Sandstrahlmaschinen Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 479.36 Million → 2032: USD 662.12 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für industrielle Sandstrahlmaschinen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für industrielle Sandstrahlmaschinen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für industrielle Sandstrahlmaschinen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für industrielle Sandstrahlmaschinen Market Drivers
- 3.3 Markt für industrielle Sandstrahlmaschinen Market Restraints & Challenges
- 3.4 Markt für industrielle Sandstrahlmaschinen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für industrielle Sandstrahlmaschinen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für industrielle Sandstrahlmaschinen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für industrielle Sandstrahlmaschinen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für industrielle Sandstrahlmaschinen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für industrielle Sandstrahlmaschinen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für industrielle Sandstrahlmaschinen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für industrielle Sandstrahlmaschinen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für industrielle Sandstrahlmaschinen Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für industrielle Sandstrahlmaschinen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für industrielle Sandstrahlmaschinen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für industrielle Sandstrahlmaschinen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für industrielle Sandstrahlmaschinen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für industrielle Sandstrahlmaschinen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für industrielle Sandstrahlmaschinen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für industrielle Sandstrahlmaschinen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für industrielle Sandstrahlmaschinen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für industrielle Sandstrahlmaschinen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für industrielle Sandstrahlmaschinen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für industrielle Sandstrahlmaschinen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
