
Marktübersicht:
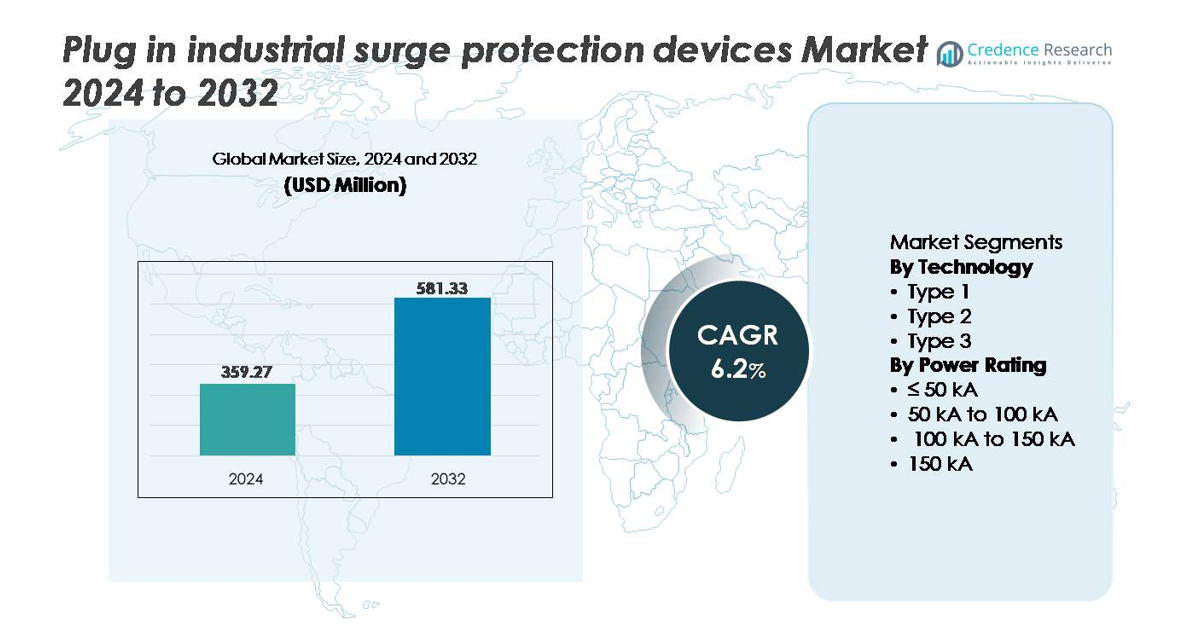
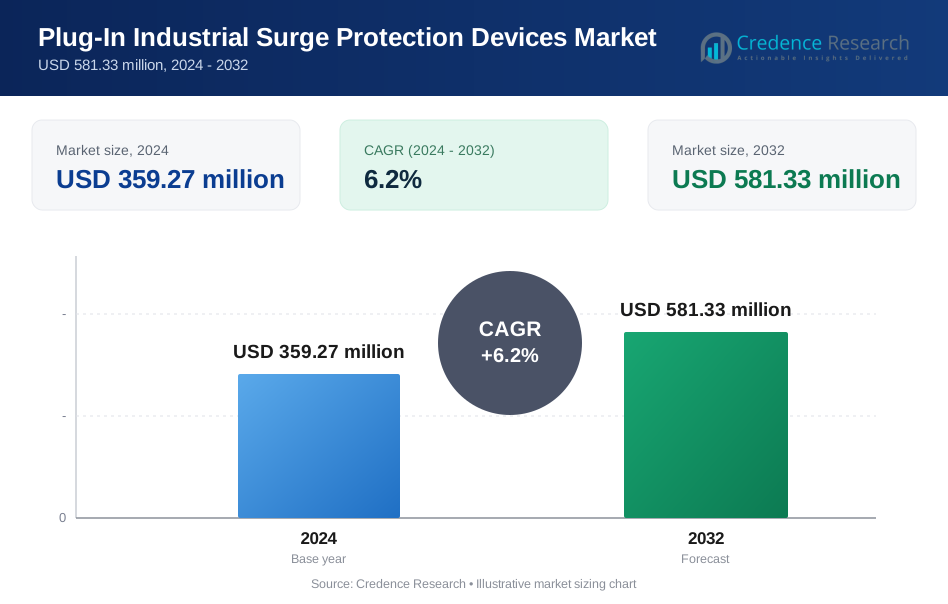
Der globale Markt für steckbare industrielle Überspannungsschutzgeräte wurde im Jahr 2024 auf 359,27 Millionen USD geschätzt und soll bis 2032 581,33 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum (2025-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für steckbare industrielle Überspannungsschutzgeräte 2024 | 359,27 Millionen USD |
| Markt für steckbare industrielle Überspannungsschutzgeräte, CAGR | 6,2% |
| Marktgröße für steckbare industrielle Überspannungsschutzgeräte 2032 | 581,33 Millionen USD |
Führende Akteure auf dem Markt für steckbare industrielle Überspannungsschutzgeräte sind unter anderem Honeywell International, JMV, Emerson Electric, Belkin, Eaton, Hubbell, ABB, Infineon Technologies, Havells und General Electric, die alle zur Verbesserung der Zuverlässigkeit des Überspannungsschutzes, der Diagnostik und der modularen Steckdesigns beitragen. Diese Unternehmen konkurrieren, indem sie die Haltbarkeit der Produkte stärken, intelligente Überwachungsfunktionen integrieren und OEM- und Vertriebsnetze in den Industriesektoren ausbauen. Nordamerika führt den globalen Markt mit einem Anteil von etwa 32 % an, unterstützt durch ausgereifte Automatisierungsökosysteme, starke regulatorische Compliance und hohe Akzeptanz von Nachrüst-Überspannungsschutz. Europa und der asiatisch-pazifische Raum folgen dicht dahinter, da die zunehmende Elektrifizierung, Netzentwicklungen und die industrielle Modernisierung die Akzeptanz in verschiedenen Fertigungs- und energieintensiven Umgebungen beschleunigen.
Markteinblicke:
- Der globale Markt für steckbare industrielle Überspannungsschutzgeräte wurde im Jahr 2024 auf 359,27 Millionen USD geschätzt und soll bis 2032 581,33 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 %.
- Wachsende industrielle Automatisierung, Elektrifizierung von Fertigungslinien und Integration von digital gesteuerten Geräten treiben die Nachfrage nach Überspannungsschutz, um Ausfallzeiten zu reduzieren und kritische Vermögenswerte zu schützen.
- Trends umfassen die Einführung modularer steckbarer Überspannungsschutzgeräte (SPDs), IoT-fähige Überwachung und nachrüstfreundliche Lösungen, die mit Initiativen zur prädiktiven Wartung und Energieoptimierung übereinstimmen.
- Die Wettbewerbsintensität nimmt zu, da wichtige Akteure die Überspannungskapazität erhöhen, Zertifizierungen zur Einhaltung von Vorschriften stärken und den Vertrieb in industriellen Aftermarket-Servicekanälen ausbauen.
- Nordamerika führt mit einem Marktanteil von 32 %, gefolgt vom asiatisch-pazifischen Raum mit 29 % und Europa mit 27 %, während das Leistungssegment von 50 kA-100 kA den größten Anteil hält, angetrieben durch die Nachfrage in mittel- bis hochbelasteten Industrieumgebungen.
Analyse der Marktsegmentierung:
Nach Technologie
In der Technologiekategorie stellen Typ-2-Überspannungsschutzgeräte das dominierende Teilsegment dar, das den größten Marktanteil ausmacht, da sie sich für industrielle Schaltanlagen, Verteilerkästen und den Schutz kritischer Maschinen in Fertigungsanlagen eignen. Sie werden häufig bevorzugt, da sie eine hohe Überspannungskapazität mit einfacher Installation in bestehenden elektrischen Architekturen kombinieren, was sie ideal für kommerzielle und industrielle Nachrüstungen macht. Typ-1-Geräte gewinnen weiterhin an Bedeutung in netzgebundenen und Versorgungsinfrastrukturen, während Typ-3-Varianten ergänzenden Schutz auf Steckerebene für empfindliche Elektronik in sekundären Umgebungen bieten.
- Zum Beispiel ist das Siemens SIPROTEC 7VK87 Schutzrelais ein modulares Schutzschaltgerät, das in netzwerkgerechten Netzwerken verwendet wird und den robusten Überspannungsanforderungen für Unterstationseinrichtungen (z. B. IEC 60255-Standards für Stoßspannung) entspricht.
Nach Leistungsbewertung
Basierend auf der Leistungsbewertung führt das Teilsegment 50 kA bis 100 kA den Marktanteil an, angetrieben durch die Nachfrage nach Überspannungsschutz mit mittlerer Kapazität, der den Betriebsstandards in automatisierten Fertigungseinheiten, Lagerhäusern und stromabhängigen Industrieumgebungen entspricht. Diese Geräte bieten ausreichenden Schutz für die meisten Dreiphasen- und Schwergeräteanwendungen, ohne das Budget zu überschreiten. Höher bewertete Geräte über 100 kA unterstützen kritische Einrichtungen wie Rechenzentren und energieintensive Produktionslinien, während das ≤ 50 kA-Segment hauptsächlich in Hilfssystemen, Kontrollräumen und nicht-kritischen industriellen Hilfseinrichtungen eingesetzt wird.
- Zum Beispiel ist der ABB "OVR T2 3N 40–275s P QS" Typ-2-Überspannungsschutz mit einer deklarierten maximalen Überspannungsstromkapazität von 40 kA (8/20 µs) pro Pol (und einem nominalen Entladestrom von 20 kA pro Pol) entwickelt und enthält einen QuickSafe (QS) Trennmechanismus, der den Schutz während thermischer Durchlauf-Szenarien gewährleistet.
Wichtige Wachstumstreiber:
Schnelle Expansion der industriellen Automatisierung und elektrischen Infrastruktur
Die beschleunigte Einführung von Industrieautomatisierung, Robotik und digital gesteuerten Maschinen erhöht die Abhängigkeit von einer unterbrechungsfreien und sauberen Stromversorgung erheblich. Programmierbare Logiksteuerungen, sensorgesteuerte Linien, automatisierte Förderbänder und industrielle IoT-Netzwerke setzen Produktionsstätten Spannungstransienten und überspannungsbedingten Ausfällen aus. Steckbare Überspannungsschutzgeräte unterstützen skalierbaren Schutz in verteilten Steuerungssystemen, ohne umfangreiche Neuverkabelungen zu erfordern. Die Erweiterung der erneuerbaren Integration, der EV-Ladeinfrastruktur und energieeffizienter Nachrüstungen erhöht die elektrische Komplexität und Überspannungsanfälligkeit weiter. Da Hersteller vorausschauende Wartung und Betriebszuverlässigkeit anstreben, werden steckbare SPDs zu wesentlichen Schutzkomponenten, die den Erhalt von Vermögenswerten, die Betriebskontinuität unterstützen und unerwartete Ausfallkosten von Geräten reduzieren.
- Zum Beispiel führt das SENTRON PAC3200 Stromüberwachungsgerät von Siemens Messungen mit einer Abtastrate von 64 Proben pro Zyklus durch. Es liefert grundlegende Parameter der Stromqualität wie die Gesamtharmonische Verzerrung (THD). Diese Daten werden typischerweise als Durchschnittswerte über einen konfigurierbaren Zeitraum (z. B. 15 Minuten) protokolliert und können zur weiteren Analyse in Überwachungssoftware wie SENTRON powermanager exportiert werden, um das Energiemanagement zu unterstützen und potenzielle Probleme für präventive Wartungszyklen zu identifizieren.
Regulatorische Vorgaben und Einhaltung von elektrischen Sicherheitsstandards
Strenge globale und nationale regulatorische Rahmenwerke fördern die Einführung von Überspannungsschutzgeräten in industriellen Umgebungen. Sicherheitsnormen wie UL, IEC und regionsspezifische Netzschutzanforderungen stellen sicher, dass Hersteller und Endnutzer Überspannungsminderung integrieren, um Ausrüstung, Personal und betriebliche Vermögenswerte zu schützen. Versicherungskonformität und Anforderungen an Anlagenprüfungen beeinflussen ebenfalls Installationsentscheidungen, insbesondere an hochriskanten Standorten wie Öl und Gas, chemische Verarbeitung und große Lagerhäuser. Häufige Aktualisierungen der elektrischen Vorschriften fördern Austauschzyklen und Nachrüstungen. Obligatorischer Überspannungsschutz in Neubauten im gewerblichen und industriellen Bereich unterstützt weiter die Marktexpansion, insbesondere dort, wo Regierungen widerstandsfähige Infrastruktur, Arbeitssicherheit und Energiewende fördern.
- Zum Beispiel erfordern die deutschen Vorschriften DIN VDE 0100-443 und 0100-534 die obligatorische Installation von Überspannungsschutzgeräten in neuen und umfassend renovierten Gebäuden mit äußerer Blitzeinwirkung, insbesondere wenn Leitungskommunikationssysteme in Überspannungskategorie II oder höher betrieben werden, was die Einhaltung in Industrieautomatisierungs- und erneuerbare Energieintegrationsprojekten erzwingt.
Wachstum von Nachrüstungen und wartungszentrierten Einsätzen
Alternde elektrische Layouts in Fertigungsanlagen und Versorgungsunternehmen schaffen eine erhebliche Nachfrage nach nachträglichen Überspannungsschutzlösungen, die ohne vollständige Systemüberholungen einfach einsetzbar sind. Steckbare Überspannungsschutzgeräte bedienen dezentrale Systeme, bei denen mehrere Maschinen, Unterverteilungen und Hilfsanschlüsse einen lokalen Schutz erfordern. Während Einrichtungen von veralteten analogen Systemen zu digital vernetzten Operationen aufrüsten, nehmen die Überspannungsanfälligkeiten aufgrund empfindlicher Mikroelektronik zu. Steigendes Bewusstsein für Kostenfolgen im Zusammenhang mit Ausfallzeiten, Gerätewartung und Datenverlust treibt wiederkehrende Investitionen in Schutz auf Steckerebene an. OEM-Serviceverträge, lebenszyklusbasierte Ersetzungen und Leistungsverschlechterung durch raue Industrieumgebungen fördern nachhaltige Einnahmequellen im Nachrüstmarkt.
Wichtige Trends & Chancen:
Modulare, nachrüstfreundliche SPD-Designs unterstützen skalierbaren Schutz
Ein prominenter Trend, der den Markt prägt, ist die Einführung modularer Überspannungsschutzgeräte, die phasenweise Upgrades ermöglichen, die mit der Erweiterung der Ausrüstung und der Modernisierung der Infrastruktur übereinstimmen. Steckbare Überspannungsschutzgeräte ermöglichen es den Nutzern, den Schutz zu erweitern, wenn die Lastdichte zunimmt, anstatt von Anfang an in Systeme mit voller Kapazität zu investieren. Dies ist besonders wertvoll für leasingbasierte Arbeitsräume, Fertigungshubs mit mehreren Mietern und sich schnell entwickelnde Logistik- und Lagerflächen. Hersteller, die kompakte, leicht austauschbare Module anbieten, die auf unterschiedliche Leistungsbewertungen und Überspannungskapazitäten zugeschnitten sind, erlangen einen Wettbewerbsvorteil, da Nutzer Lebenszyklusoptimierung und Flexibilität bei der Vermögensallokation priorisieren.
- Zum Beispiel verfügt das modulare SPD-System „VAL-MS“ von Phoenix Contact über austauschbare Steckmodule mit einer Überspannungskapazität von 40 kA (8/20 μs) pro Modul, sodass Wartungsteams einzelne Kartuschen austauschen können, ohne die gesamten Verteilertafeln abschalten zu müssen.
Integration von IoT-fähigen Diagnose- und Fernüberwachungsfunktionen
Die zunehmende Integration von intelligenten Sensoren, Thermoindikatoren und Echtzeitüberwachungsfunktionen in Überspannungsschutzsysteme bietet neue Möglichkeiten für wertschöpfende Lösungen. IoT-fähige SPDs ermöglichen ferngesteuerte Diagnosebewertungen, Überwachung von Überspannungsereignissen, vorausschauende Fehlererkennung und automatisierte Wartungsplanung. Dieser Trend wird durch die wachsende Bedeutung datengetriebener Zuverlässigkeitsmanagements in intelligenten Fabriken und energieintensiven Produktionsanlagen beschleunigt. Die Transformation des Servicemodells, bei dem Hersteller Überwachungsabonnements und digitale Dashboards anbieten, stärkt das langfristige Kundenengagement, reduziert das Betriebsrisiko und unterstützt die Modernisierung von Wartungsökosystemen in industriellen Sektoren.
- Zum Beispiel sind bestimmte Hochgeschwindigkeitsschnittstellen und Datenlogger von ABB Ability™ Condition Monitoring in der Lage, Leistungsdaten auf Geräteebene mit hohen Abtastraten zu sammeln, manchmal bis zu 1.000 Datenpunkte pro Sekunde (1 kHz) für dynamische Messungen wie Vibrationen, was eine detaillierte Trendprognose und eine fortschrittliche präventive Wartungsplanung über verteilte Industrieanlagen hinweg ermöglicht.
Wichtige Herausforderungen:
Geringes Bewusstsein in aufstrebenden Industrieökonomien und kostenempfindlichen Sektoren
Trotz Leistungs- und Sicherheitsvorteilen stößt die Marktdurchdringung in kostenempfindlichen Regionen auf Widerstand, in denen Überspannungsschutz als optionaler statt als wesentlicher Schutz angesehen wird. Kleine und mittelständische Hersteller priorisieren oft sofortige Kapitalausgaben gegenüber präventiven Investitionen in elektrische Sicherheit und unterschätzen das langfristige Risikopotenzial. Ein Mangel an technischem Bewusstsein bezüglich überspannungsbedingter Ausfälle, versteckter Ausfallkosten und des Schutzlebenszyklusmanagements schränkt die Akzeptanz in Entwicklungsmärkten ein. Bildungskampagnen, regulatorische Durchsetzung und versicherungsgetriebene Compliance sind erforderlich, um Akzeptanzbarrieren zu überwinden und den Ausgabenschwerpunkt von reaktiven Reparaturen auf proaktiven Schutz zu verlagern.
Leistungsvariabilität und Mangel an harmonisierter globaler Standardisierung
Der Markt steht vor Herausforderungen im Zusammenhang mit inkonsistenten Leistungsbenchmarks, Zertifizierungsanforderungen und Interoperabilitätsbedenken in verschiedenen Regionen. Die Bewertungen von Überspannungsschutzgeräten, Testmethoden und Kennzeichnungskriterien variieren je nach regulatorischem Rahmen, was zu Verwirrung bei den Nutzern und Beschaffungskomplexitäten führt, insbesondere für multinationale Unternehmen. Unzureichende Standardisierung ermöglicht es auch minderwertigen oder gefälschten Produkten, in den Markt einzudringen, was Käufer einem Zuverlässigkeitsrisiko aussetzt. Hersteller müssen kontinuierlich in Zertifizierung, Tests und Compliance-Dokumentation investieren, um Glaubwürdigkeit zu bewahren. Eine größere Standardharmonisierung und grenzüberschreitende Genehmigungen bleiben entscheidend, um das Marktvertrauen, die Produktkompatibilität und die langfristige Investitionsrechtfertigung sicherzustellen.
Regionale Analyse:
Nordamerika
Nordamerika hält etwa 32% des Marktanteils und bleibt die führende Region für steckbare industrielle Überspannungsschutzgeräte, unterstützt durch die starke Einführung von Automatisierung, fortschrittlicher Fertigung und regulatorische Durchsetzung unter UL- und ANSI-Standards. Die hohe Abhängigkeit von digital gesteuerten Geräten und die Integration erneuerbarer Energien in das Netz treiben die Einführung von Überspannungsschutz in Versorgungsunternehmen, der Automobil-, Luft- und Raumfahrt- sowie Logistikbranche voran. Die Vereinigten Staaten führen die Nachfrage aufgrund von nachrüstungsbedingten Upgrades in Industriezentren an, während Kanada durch Energiemodernisierung und kommerzielle Elektrifizierung expandiert. Anhaltende Investitionen in intelligente Fabriken und EV-Ladenetzwerke verstärken die Präferenz der Region für steckbare SPDs mit Ferndiagnose- und vorausschauenden Wartungsfähigkeiten.
Europa
Europa macht etwa 27% des Marktanteils aus, angetrieben durch strenge Sicherheitsanforderungen, Energieübergangspolitiken und Infrastrukturmodernisierung in Deutschland, Frankreich und dem Vereinigten Königreich. Die Einführung von industriellem Überspannungsschutz wird weiter durch EU-Kohlenstoffreduktionsmandate und die Ausweitung der Elektrifizierung im Transportwesen und der industriellen Automatisierung unterstützt. Starke Fertigungsbasen in der Automobil-, Chemie- und Maschinenbauindustrie fördern fortschrittliche Stromschutzsysteme für empfindliche Geräte. Ersatzzyklen werden durch Aktualisierungen der IEC-Konformitätsrahmen beeinflusst. Steckbare SPDs profitieren von der Präferenz der Region für standardisierte, modulare Designs, die mit nachhaltigkeitsorientierter digitaler Infrastruktur und lebenszyklusgetriebenen Beschaffungsmodellen übereinstimmen.
Asien-Pazifik
Der Asien-Pazifik-Raum beherrscht fast 29% des Marktanteils und stellt die sich am schnellsten entwickelnde Region dar, angetrieben durch großflächige Industrialisierung, Smart-City-Entwicklung und Netzausbau in China, Indien, Japan und Südostasien. Die Nachfrage nach Überspannungsschutz beschleunigt sich, da Fabriken Robotik, Hochlastmaschinen und KI-gesteuerte Produktionsintelligenz integrieren. Die zunehmende Einführung erneuerbarer und verteilter Energien erhöht die transiente Exposition und veranlasst Schutz-Upgrades in Versorgungsunternehmen und Fertigungsclustern. Kostenwirksame steckbare SPDs gewinnen bei Nachrüstungen schnell an Zugkraft. Regierungsinitiativen zur Unterstützung von Industriekorridoren und Halbleiterproduktion verstärken weiter den Bedarf an Stromqualitätsmanagement in digital unterstützten und exportorientierten Industrien.
Lateinamerika
Lateinamerika trägt etwa 7% des Marktanteils bei, angetrieben durch steigende Investitionen in Öl und Gas, Bergbau und industrielle Lagerhaltung in Brasilien, Mexiko und Chile. Die Modernisierung veralteter elektrischer Systeme fördert die Einführung von steckbaren Überspannungsschutzlösungen, die Betriebsrisiken ohne große Kapitalausgaben reduzieren. Die Nachfrage wird durch den Aufstieg automatisierter Verpackungs-, Lebensmittelverarbeitungs- und Logistikindustrien unterstützt. Budgetbeschränkungen und geringeres Bewusstsein begrenzen jedoch die Einführung bei KMU. Da multinationale Hersteller ihre regionalen Standorte erweitern und Bedenken hinsichtlich der Stromzuverlässigkeit bestehen bleiben, zeigt der Markt neue Chancen für mittelgroße und leicht einsetzbare Überspannungsschutzgeräte.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 5 % Marktanteil, wobei das Wachstum durch industrielle Diversifizierung, Verstärkung des Versorgungsnetzes und groß angelegte Infrastrukturentwicklungen in den VAE, Saudi-Arabien und Südafrika beschleunigt wird. Hohe Temperaturen, instabile Stromverteilung und schnelle Bauzyklen erhöhen die Abhängigkeit von Überspannungsschutz für Industrieanlagen. Öl-, Gas- und Entsalzungsanlagen benötigen robuste elektrische Schutzmaßnahmen, um Ausfallzeiten zu minimieren, was die Nachfrage nach steckbaren SPD antreibt. Begrenzte Standardisierung und Kostenempfindlichkeit stellen Herausforderungen für die Akzeptanz dar; jedoch wird erwartet, dass Energieübergangsprojekte und Investitionen in die industrielle Automatisierung das langfristige Marktwachstum in strategischen Wirtschaftszentren stärken.
Marktsegmentierungen:
Nach Technologie
- Typ 1
- Typ 2
- Typ 3
Nach Leistungsbewertung
- ≤ 50 kA
- 50 kA bis 100 kA
- 100 kA bis 150 kA
- 150 kA
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für steckbare industrielle Überspannungsschutzgeräte zeigt eine starke Beteiligung von globalen Herstellern von elektrischen Komponenten, Halbleiterunternehmen und spezialisierten Anbietern von industriellen Sicherheitslösungen. Große Akteure konkurrieren durch Fortschritte in der Überspannungskapazität, modularen Architekturen, thermischen Trennmechanismen und diagnostikfähigen intelligenten Geräten. Strategische Prioritäten konzentrieren sich auf die Erweiterung retrofit-freundlicher Produktlinien, die Verbesserung der Haltbarkeit für raue Industrieumgebungen und die Integration von IoT-basiertem Monitoring für vorausschauende Wartung. Partnerschaften mit Automatisierungs-OEMs, Distributoren und Anbietern von Facility-Services erweitern die Marktreichweite, während die Einhaltung von IEC- und UL-Standards für Glaubwürdigkeit grundlegend bleibt. Ständige Innovationen in kompakten Bauformen und hoch kA-bewerteten Geräten differenzieren führende Marken, während aufstrebende regionale Hersteller die Preiswettbewerbsfähigkeit vorantreiben. Investitionen in F&E, Zertifizierungstests und lokalisierte Produktion unterstützen die Marktexpansion in wachstumsstarken Industrieclustern und sich entwickelnden Elektrifizierungsmarkten.
Analyse der Hauptakteure:
- Honeywell International
- JMV
- Emerson Electric
- Belkin
- Eaton
- Hubbell
- ABB
- Infineon Technologies
- Havells
- General Electric
Neueste Entwicklungen:
- Im Oktober 2024 erweiterte Hubbell sein Überspannungsschutzsortiment durch die Aktualisierung der „SpikeShield™“-Serie von Überspannungsschutzgeräten (SPDs) und bietet zusätzliche Modelle, die sowohl für die Leitungsein- als auch für die Leitungsausgangsinstallationen in Wohn-, Hotel- und Institutsgebäuden ausgelegt sind.
- Im Mai 2024 stärkte Phoenix Contact strategisch seine Präsenz in Nordamerika durch die Gründung von Phoenix Contact Production S.A. de C.V. in Mexiko. Diese erstklassige Einrichtung soll eine Investition von etwa 55 Millionen USD erleichtern und erstreckt sich über eine Fläche von 20.000 Quadratmetern. Darüber hinaus wird mit einem geschätzten Anstieg der lokalen Wirtschaft gerechnet, dass die Einrichtung bis 2032 rund 700 Arbeitsplätze schaffen wird, was wiederum die Fertigungskapazitäten des Unternehmens stärken wird.
- Im Februar 2024 erwarb ABB die SEAM Group und erweiterte sein Elektrifizierungsportfolio in den Bereichen erneuerbare Energien, elektrische Sicherheit und Asset-Management-Beratung. Diese Akquisition ergänzt den wachsenden Markt für Asset-Modernisierung und -Optimierung. Nach dieser Übernahme kann ABB seinen Kunden weltweit effizientere, sichere und nachhaltige Betriebslösungen anbieten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Leistungsbewertung und Geographie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Einführung von vorausschauender Wartung wird die Integration intelligenter Überspannungsschutzsysteme beschleunigen.
- Das Wachstum der industriellen Automatisierung wird die langfristige Nachfrage nach Hochleistungs-Steck-SPDs aufrechterhalten.
- Modulare Geräte, die für Nachrüstungen geeignet sind, werden in kostenempfindlichen und sich entwickelnden Infrastrukturumgebungen bevorzugt.
- Die Integration mit IoT-Plattformen wird Echtzeitdiagnosen und Fernüberwachungsfunktionen ermöglichen.
- Nachhaltigkeits- und Energieeffizienzanforderungen werden die Materialien und Designs der nächsten Generation von SPDs beeinflussen.
- Die Elektrifizierung von Transport- und Logistikeinrichtungen wird neue Einsatzmöglichkeiten schaffen.
- Strenge regulatorische Standards werden die Produktinnovation und den zertifizierungsgetriebenen Wettbewerb prägen.
- Schwellenmärkte werden erheblich beitragen, da die industrielle Expansion beschleunigt wird.
- OEM-Partnerschaften werden gestärkt, da Hersteller Überspannungsschutz in Geräte integrieren.
- Die zunehmende Abhängigkeit von digitalen Steuerungen wird Überspannungsschutz zu einem Standardbestandteil in industriellen Ökosystemen machen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Steckdosen-Industrie-Überspannungsschutzgeräte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für industrielle Überspannungsschutzgeräte für Steckdosen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der industriellen Überspannungsschutzgeräte für Plug-ins hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Steckdosen-Industrie-Überspannungsschutzgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Steckdosen-Überspannungsschutzgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für Steckdosen-Überspannungsschutzgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 359.27 million → 2032: USD 581.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Drivers
- 3.3 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Restraints & Challenges
- 3.4 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für industrielle Überspannungsschutzgeräte mit Plug-In-Funktion Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
