
Überblick über den Markt für Insomnie-Behandlungen:
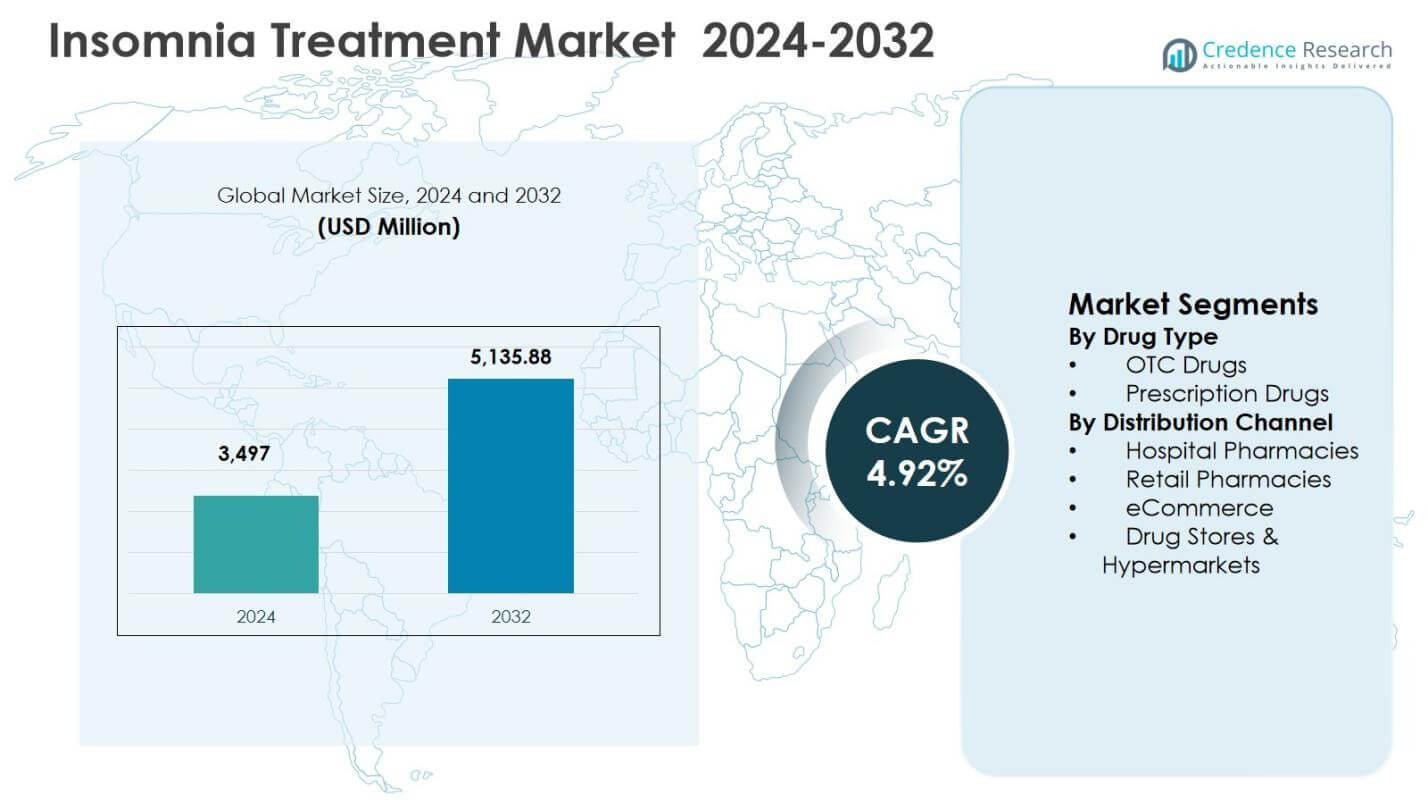
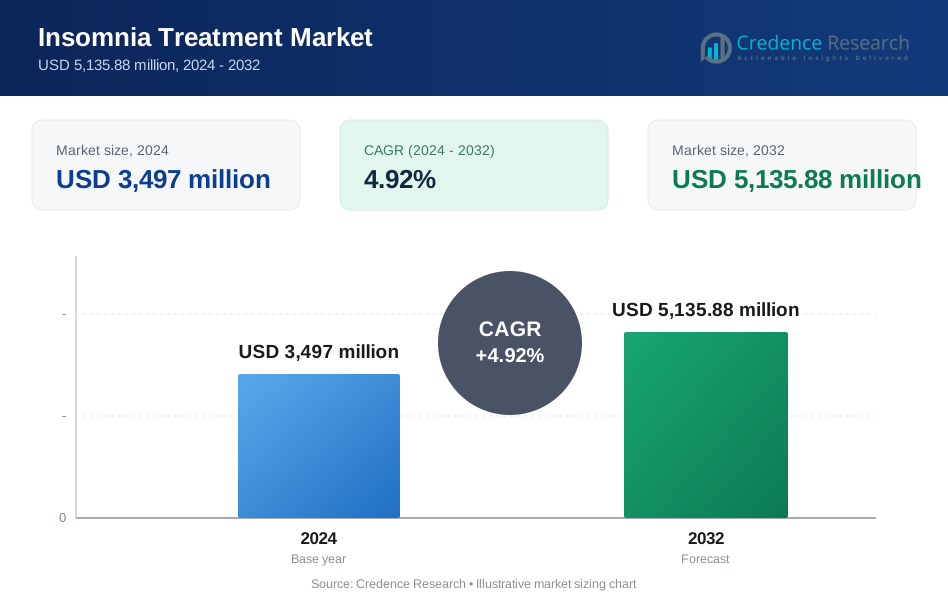
Der Markt für Insomnie-Behandlungen wurde im Jahr 2024 auf 3.497 Millionen USD geschätzt und soll bis 2032 5.135,88 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,92 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Insomnie-Behandlungen 2024 | 3.497 Millionen USD |
| Markt für Insomnie-Behandlungen, CAGR | 4,92% |
| Marktgröße für Insomnie-Behandlungen 2032 | 5.135,88 Millionen USD |
Einblicke in den Markt für Insomnie-Behandlungen
- Das Marktwachstum wird durch die zunehmende Verbreitung von Schlafstörungen, die wachsende geriatrische Bevölkerung, höhere Stressniveaus und die steigende Vorliebe der Ärzte für verschreibungspflichtige Therapien angetrieben, wobei verschreibungspflichtige Medikamente im Jahr 2024 einen Anteil von 68,4 % halten aufgrund überlegener klinischer Wirksamkeit.
- Zu den wichtigsten Markttrends gehören die zunehmende Akzeptanz von Orexin-Rezeptor-Antagonisten, die steigende Akzeptanz von digitalen Therapeutika und CBT-I-Plattformen sowie die zunehmende Integration von Telemedizin für die Diagnose von Insomnie und die Erfüllung von Verschreibungen.
- Führende Unternehmen konzentrieren sich auf die Erweiterung der Medikamenten-Pipelines, das Lebenszyklusmanagement und strategische Kooperationen, während Sicherheitsprofile, behördliche Zulassungen und breite Vertriebsnetze in Apotheken entscheidende Faktoren sind, die die Marktpositionierung beeinflussen.
- Regional führte Nordamerika mit einem Anteil von 38,6 % im Jahr 2024, gefolgt von Europa mit 27,4 %, Asien-Pazifik mit 22,1 %, Lateinamerika mit 7,1 % und Mittlerer Osten & Afrika mit 4,8 %, was unterschiedliche Zugänge zu Gesundheitsversorgung und Bewusstseinsniveaus widerspiegelt.
Analyse der Marktsegmentierung für Insomnie-Behandlungen:
Nach Medikamententyp:
Der Markt für Insomnie-Behandlungen nach Medikamententyp wird von verschreibungspflichtigen Medikamenten angeführt, die im Jahr 2024 einen Marktanteil von 68,4 % ausmachten, angetrieben durch höhere klinische Wirksamkeit, ärztliche Empfehlungen und die zunehmende Diagnose von chronischer Insomnie. Verschreibungspflichtige Therapien, einschließlich Benzodiazepine, nicht-benzodiazepine Hypnotika und Orexin-Rezeptor-Antagonisten, dominieren aufgrund ihrer nachgewiesenen Wirksamkeit bei mittelschweren bis schweren Fällen. Die steigende Prävalenz von Schlafstörungen, die wachsende geriatrische Bevölkerung und der verbesserte Zugang zu Schlafkliniken unterstützen die Nachfrage weiter. OTC-Medikamente hielten einen Anteil von 31,6 %, unterstützt durch Trends zur Selbstmedikation und Erschwinglichkeit, bleiben jedoch aufgrund begrenzter langfristiger Wirksamkeit sekundär.
- Zum Beispiel erhöhte Zolpidem (Ambien) bei 10 mg pro Nacht die gesamte Schlafzeit und die Schlafeffizienz, während es die Einschlaflatenz und das Wachsein nach dem Einschlafen bei Patienten mit chronischer Insomnie über 8 Monate reduzierte, wie in einer randomisierten Polysomnographie-Studie gezeigt wurde.
Nach Vertriebskanal:
Der Markt für Insomnie-Behandlungen wird nach Vertriebskanal von Einzelhandelsapotheken dominiert, die 42,7 % Marktanteil im Jahr 2024 halten, unterstützt durch eine breite geografische Präsenz, einfachen Zugang zu Rezeptnachfüllungen und von Apothekern geleitete Beratung. Einzelhandelsgeschäfte profitieren von starkem Verbrauchervertrauen und konstantem Kundenverkehr für chronische Therapiekäufe. Krankenhausapotheken machten 29,8 % Anteil aus, angetrieben durch stationäre Behandlungen und von Spezialisten verschriebene Therapien. Der eCommerce erfasste 17,5 % Anteil, angetrieben durch digitale Rezepte und Hauslieferungen, während Drogerien und Hypermärkte 10,0 % Anteil hielten, unterstützt durch den Verkauf von OTC-Produkten und gebündelten Gesundheitsangeboten.
- Zum Beispiel erweiterte Walgreens Boots Alliance die Lieferung von Rezepten am selben Tag und digitale Nachfüllplattformen, um die Patientenadhärenz für regelmäßig verschriebene Schlafmedikamente zu verbessern.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Schlafstörungen
Der Markt für Insomnie-Behandlungen wird erheblich durch die zunehmende Prävalenz von Schlafstörungen weltweit angetrieben. Schnelle Urbanisierung, hoher arbeitsbedingter Stress, längere Bildschirmexposition und unregelmäßige Schlafzyklen tragen zu einer wachsenden Patientenpopulation bei. Die wachsende geriatrische Bevölkerungsgruppe beschleunigt die Nachfrage weiter, da ältere Erwachsene eine höhere Anfälligkeit für chronische Insomnie und verwandte neurologische Erkrankungen zeigen. Erhöhtes Bewusstsein für Schlafgesundheit, verbesserte diagnostische Fähigkeiten durch Schlafkliniken und frühe Screening-Initiativen stärken die Diagnosequoten und unterstützen direkt die höhere Akzeptanz von sowohl verschreibungspflichtigen als auch nicht verschreibungspflichtigen Insomnie-Therapien.
- Zum Beispiel reduzierte Eisais DAYVIGO (Lemborexant) 5 mg und 10 mg die subjektive Einschlaflatenz um mindestens 20 Minuten gegenüber dem Ausgangswert bei 45,5 % bzw. 44,9 % der Patienten nach sechs Monaten und übertraf damit das Placebo mit 30,4 % in der SUNRISE 2-Studie.
Wachsende Nachfrage nach verschreibungspflichtigen Therapien
Die steigende Nachfrage nach verschreibungspflichtigen Therapien wirkt als wichtiger Wachstumstreiber im Markt für Insomnie-Behandlungen. Ärzte bevorzugen zunehmend klinisch validierte Medikamente wie Nicht-Benzodiazepin-Hypnotika, Melatonin-Rezeptor-Agonisten und Orexin-Rezeptor-Antagonisten aufgrund verbesserter Sicherheits- und Wirksamkeitsprofile. Höhere Diagnosequoten von moderater bis schwerer Insomnie, die oft mit Angstzuständen und Depressionen verbunden ist, verstärken die Verschreibungsmengen. Erweiterte Versicherungsdeckung und die Integration von Schlafmedizin in die routinemäßige Gesundheitsversorgung verbessern weiter den Zugang der Patienten zu langfristigen pharmakologischen Behandlungsoptionen.
- Zum Beispiel verbessert Suvorexant (Belsomra von Merck), ein dualer Orexin-Rezeptor-Antagonist in einer Dosis von 20 mg, wirksam das Einschlafen und die Schlafaufrechterhaltung bei Insomnie, wie in Netzwerk-Metaanalysen klinischer Studien bestätigt wurde.
Erweiterung der Gesundheitsinfrastruktur und Ausgaben
Die kontinuierliche Erweiterung der Gesundheitsinfrastruktur und steigende Gesundheitsausgaben treiben das anhaltende Wachstum des Marktes für Insomnie-Behandlungen voran. Regierungsinitiativen, die sich auf psychische Gesundheit konzentrieren, die Erweiterung von Krankenhaus- und Einzelhandelsapotheken-Netzwerken und verbesserte Erstattungspolitiken verbessern den Zugang zu Behandlungen. Die rasche Einführung von Telemedizin-Plattformen ermöglicht schnellere Diagnosen und Rezeptausstellungen, insbesondere in städtischen und halb-städtischen Gebieten. Diese Fortschritte reduzieren Behandlungshindernisse, verbessern die Therapietreue und unterstützen die konsequente Anwendung von Insomnie-Therapien in verschiedenen Patientengruppen.
Wichtige Trends & Chancen
Annahme von digitalen Therapeutika und Tele-Schlaf-Plattformen
Der Markt für Insomnie-Behandlungen erlebt starke Wachstumschancen durch die Annahme von digitalen Therapeutika und Tele-Schlaf-Plattformen. Die kognitive Verhaltenstherapie bei Insomnie, die über mobile Anwendungen bereitgestellt wird, gewinnt als wirksame nicht-medikamentöse Intervention klinische Akzeptanz. Die Integration von tragbaren Schlaftrackern ermöglicht personalisierte Behandlungspläne und Echtzeitüberwachung. Pharmaunternehmen arbeiten zunehmend mit Anbietern digitaler Gesundheitslösungen zusammen, um die Patientenbindung zu verbessern, Ergebnisse zu optimieren und die Reichweite der Therapie zu erweitern, wodurch neue Einnahmequellen in entwickelten und aufstrebenden Märkten geschaffen werden.
- Zum Beispiel hat Shionogi mit SUSMED an einer digitalen Therapie-App für Insomnie zusammengearbeitet, die in einer japanischen Phase-3-Studie signifikante Verbesserungen auf der Athens Insomnia Scale zeigte.
Entwicklung neuer Wirkmechanismen und Kombinationstherapien
Innovation in neuen Wirkmechanismen stellt eine große Chance im Markt für Insomnie-Behandlungen dar. Fortschrittliche Therapien, die auf Orexin-Pfade abzielen, und Kombinationstherapien, die sowohl das Einschlafen als auch die Schlafaufrechterhaltung verbessern, führen zu besseren klinischen Ergebnissen. Laufende Forschung konzentriert sich darauf, Abhängigkeitsrisiken und Nebenwirkungen im Zusammenhang mit traditionellen Hypnotika zu minimieren. Die Erweiterung der klinischen Pipeline und die behördlichen Zulassungen für nächste Generation von Insomnie-Medikamenten unterstützen das langfristige Marktwachstum, insbesondere für Patienten, die sicherere chronische Behandlungsoptionen benötigen.
- Zum Beispiel zeigte Idorsias Daridorexant, ein weiteres von der FDA zugelassenes DORA, Verbesserungen der Tagessymptome von Insomnie und die niedrigsten Ermüdungswerte unter den DORAs in klinischen Daten, was die Schlafaufrechterhaltung ohne Rückfalleffekte unterstützt.
Wichtige Herausforderungen
Risiko von Medikamentenabhängigkeit und Sicherheitsbedenken
Medikamentenabhängigkeit und Sicherheitsbedenken bleiben kritische Herausforderungen im Markt für Insomnie-Behandlungen. Der Langzeitgebrauch bestimmter Hypnotika ist mit Toleranz, Entzugserscheinungen und kognitiven Beeinträchtigungen verbunden, was das Vertrauen der Ärzte in die Langzeitverschreibung einschränkt. Regulierungsbehörden setzen strengere Verschreibungsrichtlinien durch, die die Einhaltungsvorgaben für Hersteller erhöhen. Die Zurückhaltung der Patienten gegenüber chronischer pharmakologischer Therapie beeinflusst die Therapietreue weiter und zwingt Unternehmen, stark in sicherere Alternativen und erweiterte klinische Validierung zu investieren.
Unterdiagnose und soziales Stigma
Unterdiagnose und soziales Stigma behindern das Wachstum des Marktes für Insomnie-Behandlungen erheblich. Viele Menschen betrachten Insomnie eher als ein Lifestyle-Problem denn als eine medizinische Erkrankung, was die klinische Intervention verzögert. Begrenztes Bewusstsein in Entwicklungsländern und unzureichender Zugang zu spezialisierten Schlafkliniken schränken die frühzeitige Diagnose ein. Kulturelles Stigma im Zusammenhang mit Diskussionen über psychische Gesundheit unterdrückt zusätzlich die Inanspruchnahme von Behandlungen, was den Bedarf an umfassenderen Bildungsinitiativen und verbessertem Zugang zu Schlafgesundheitsdiensten unterstreicht.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Insomnie-Behandlungen mit einem Marktanteil von 38,6 % im Jahr 2024, angetrieben durch hohe Diagnoseraten, fortschrittliche Gesundheitsinfrastruktur und starkes Bewusstsein für Schlafstörungen. Die Region profitiert von weit verbreitetem Zugang zu Schlafkliniken, früher Einführung von verschreibungspflichtigen Therapien und umfassender Versicherung. Hohe Prävalenz von stressbedingter Insomnie und alternde Bevölkerung unterstützen zusätzlich die Nachfrage. Die Vereinigten Staaten führen das regionale Wachstum aufgrund robuster pharmazeutischer Pipelines und schneller Einführung neuer Arzneimittelklassen an, während Kanada durch zunehmende Initiativen im Bereich der psychischen Gesundheit und die Ausweitung der digitalen Schlaftherapie beiträgt.
Europa
Europa verzeichnete einen Marktanteil von 27,4 % im Markt für Insomnie-Behandlungen im Jahr 2024, unterstützt durch starke Gesundheitssysteme und wachsendes Bewusstsein für Schlafgesundheit. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die regionale Nachfrage durch höhere Diagnoseraten und den Einsatz von verschreibungspflichtigen Medikamenten voran. Von der Regierung unterstützte Programme für psychische Gesundheit und Erstattungsunterstützung fördern die langfristige Therapietreue. Die zunehmende Akzeptanz von Nicht-Benzodiazepin-Therapien und die wachsende geriatrische Bevölkerung stärken das Marktwachstum. Regulatorische Aufsicht fördert einen sichereren Medikamenteneinsatz und unterstützt die stetige Expansion in den westlichen und nördlichen europäischen Ländern.
Asien-Pazifik
Der Asien-Pazifik-Raum hielt einen Marktanteil von 22,1 % im Markt für Insomnie-Behandlungen im Jahr 2024, angetrieben durch zunehmende Urbanisierung, steigende Stresslevel und wachsendes Bewusstsein für Schlafstörungen. Der rasche Ausbau der Gesundheitsinfrastruktur in China, Japan und Indien unterstützt höhere Diagnose- und Behandlungsraten. Eine wachsende Mittelschicht und verbesserter Zugang zu verschreibungspflichtigen Medikamenten beschleunigen die Nachfrage. Japan führt das regionale Wachstum aufgrund fortschrittlicher Schlafmedizinpraktiken an, während China und Indien starkes Potenzial zeigen, unterstützt durch expandierende Netzwerke von Einzelhandelsapotheken und zunehmende digitale Gesundheitsversorgung.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 7,1 % im Markt für Insomnie-Behandlungen im Jahr 2024, unterstützt durch verbesserten Zugang zur Gesundheitsversorgung und wachsendes Bewusstsein für schlafbezogene Störungen. Brasilien und Mexiko führen die regionale Nachfrage aufgrund wachsender urbaner Bevölkerungen und steigender Diagnoseraten an. Wachstum in Einzelhandelsapothekenketten und breitere Verfügbarkeit erschwinglicher Insomnie-Medikamente fördern die Behandlungsakzeptanz. Regierungsinitiativen zur Verbesserung der psychischen Gesundheitsdienste und die schrittweise Ausweitung des Versicherungsschutzes unterstützen das Marktwachstum weiter, obwohl der begrenzte Zugang zu spezialisierten Schlafkliniken eine Einschränkung bleibt.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 4,8 % am Markt für Insomnie-Behandlungen im Jahr 2024 aus, angetrieben durch allmähliche Verbesserungen der Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für Schlafstörungen. Golfstaaten führen die regionale Nachfrage aufgrund höherer Gesundheitsausgaben und des Zugangs zu verschreibungspflichtigen Therapien an. Steigende Stresslevel, städtische Lebensstile und die zunehmende Prävalenz chronischer Erkrankungen tragen zur Nachfrage nach Behandlungen bei. Allerdings schränken begrenzte Diagnosemöglichkeiten und ein geringeres Bewusstsein in Teilen Afrikas die Marktdurchdringung ein, was die Notwendigkeit für erweiterte Schlafgesundheitsdienste unterstreicht.
Segmentierungen des Marktes für Insomnie-Behandlungen:
Nach Medikamententyp
- OTC-Medikamente
- Verschreibungspflichtige Medikamente
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- eCommerce
- Drogerien & Hypermärkte
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Insomnie-Behandlungen wird durch die Präsenz wichtiger Akteure wie Pfizer Inc., Merck & Co., Inc., Sanofi, Takeda Pharmaceutical Company Ltd., Teva Pharmaceutical Industries Ltd., Vanda Pharmaceuticals und Sumitomo Dainippon Pharma Co., Ltd. geprägt. Diese Unternehmen konzentrieren sich darauf, ihre Verschreibungsportfolios zu erweitern, insbesondere nicht-benzodiazepine Hypnotika und Orexin-Rezeptor-Antagonisten, um die Wirksamkeit und Sicherheitsprofile zu verbessern. Strategische Initiativen konzentrieren sich auf das Produktlebenszyklusmanagement, die Erweiterung der klinischen Pipeline und die geografische Durchdringung in Regionen mit hoher Diagnosequote wie Nordamerika und Europa. Partnerschaften mit digitalen Gesundheitsunternehmen zur Integration von pharmakologischen und verhaltenstherapeutischen Ansätzen gewinnen an Bedeutung. Patentschutz, behördliche Genehmigungen und starke Vertriebsnetze bleiben entscheidende Wettbewerbsdifferenzierer, während aufstrebende Akteure zunehmend auf Nischenindikationen und Kombinationstherapien abzielen, um die Marktpositionierung und das langfristige Wachstum nachhaltig zu stärken.
Analyse der Hauptakteure
- Paratek Pharmaceuticals Inc.
- Sanofi
- Vanda Pharmaceuticals
- Teva Pharmaceutical Industries Ltd.
- Ebb Therapeutics
- Pfizer Inc.
- Sumitomo Dainippon Pharma Co., Ltd.
- Mylan N.V.
- Takeda Pharmaceutical Company Ltd.
- MerckCo., Inc.
Jüngste Entwicklungen
- Im August 2025 startete Dreem Health Partnerschaften mit Moona Health, DrLullaby und Daybreak, um die Versorgungswege für Schlaflosigkeit und andere Schlafstörungen durch kombinierte Diagnose- und Therapiedienste zu verbessern.
- Im Juni 2025 gab Simcere Pharmaceutical die Zulassung und Markteinführung von QUVIVIQ® (Daridorexant-Hydrochlorid-Tabletten) zur Behandlung von Schlaflosigkeit bei Erwachsenen durch die Nationale Behörde für Medizinprodukte in China bekannt.
- Im Juli 2024 erwarb Cosette Pharmaceuticals die Marken Ambien und Ambien CR von Sanofi US, um die kontinuierliche Versorgung mit diesen Zolpidemtartrat-Behandlungen zur kurzfristigen Linderung von Schlaflosigkeit sicherzustellen.
- Im Dezember 2024 führte Dr. David Mahjoubi Sleepinox ein, ein natürliches, melatoninfreies Schlafpräparat mit Magnesiumglycinat, Baldrianwurzel, Ashwagandha und L-Theanin, um die Schlafqualität ohne Suchtgefahr zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimitteltyp, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Insomnie-Behandlungen wird ein stetiges Wachstum verzeichnen, angetrieben durch steigende Diagnoseraten chronischer Schlafstörungen in allen Altersgruppen.
- Therapien auf Rezeptbasis werden aufgrund höherer klinischer Wirksamkeit und der Präferenz von Ärzten weiterhin dominieren.
- Die Einführung neuer Arzneimittelklassen, einschließlich Orexin-Rezeptor-Antagonisten, wird die Behandlungsoptionen mit verbesserten Sicherheitsprofilen erweitern.
- Digitale Therapien und kognitive Verhaltenstherapie bei Insomnie werden als ergänzende Behandlungen stärkere klinische Akzeptanz gewinnen.
- Die Integration von Telemedizin wird den Zugang zu Diagnose- und Verschreibungsdiensten verbessern, insbesondere in unterversorgten Regionen.
- Wachsende geriatrische Bevölkerungen werden die langfristige Nachfrage nach Lösungen für das Insomnie-Management erhöhen.
- Einzelhandels- und Online-Apothekenkanäle werden ihre Rolle bei der Verbesserung der Zugänglichkeit von Therapien und der Patientenadhärenz ausbauen.
- Pharmaunternehmen werden ihre Forschungsanstrengungen intensivieren, um Abhängigkeitsrisiken im Zusammenhang mit traditionellen Hypnotika zu reduzieren.
- Der regulatorische Fokus auf Arzneimittelsicherheit wird die Produktentwicklung und Verschreibungspraktiken prägen.
- Schwellenmärkte werden höhere Wachstumsraten beitragen, unterstützt durch steigendes Gesundheitsbewusstsein und den Ausbau der Infrastruktur.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Schlaflosigkeitsbehandlungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Schlaflosigkeitsbehandlungen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Schlaflosigkeitsbehandlungen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Schlaflosigkeitsbehandlungen antreiben?
Wer sind die führenden Unternehmen im Markt für Schlaflosigkeitsbehandlungen?
Welche Region hatte 2024 den größten Anteil am Markt für Schlafstörungenbehandlungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Insomnie-Behandlungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Insomnie-Behandlungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,497 million → 2032: USD 5,135.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Insomnie-Behandlungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Insomnie-Behandlungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Insomnie-Behandlungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Insomnie-Behandlungen Market Drivers
- 3.3 Markt für Insomnie-Behandlungen Market Restraints & Challenges
- 3.4 Markt für Insomnie-Behandlungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Insomnie-Behandlungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Insomnie-Behandlungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Insomnie-Behandlungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Insomnie-Behandlungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Insomnie-Behandlungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Insomnie-Behandlungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Insomnie-Behandlungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Insomnie-Behandlungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Insomnie-Behandlungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Insomnie-Behandlungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Insomnie-Behandlungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Insomnie-Behandlungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Insomnie-Behandlungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Insomnie-Behandlungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Insomnie-Behandlungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Insomnie-Behandlungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Insomnie-Behandlungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Insomnie-Behandlungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Insomnie-Behandlungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
