
Marktübersicht für Power Management Integrated Circuit (PMIC):
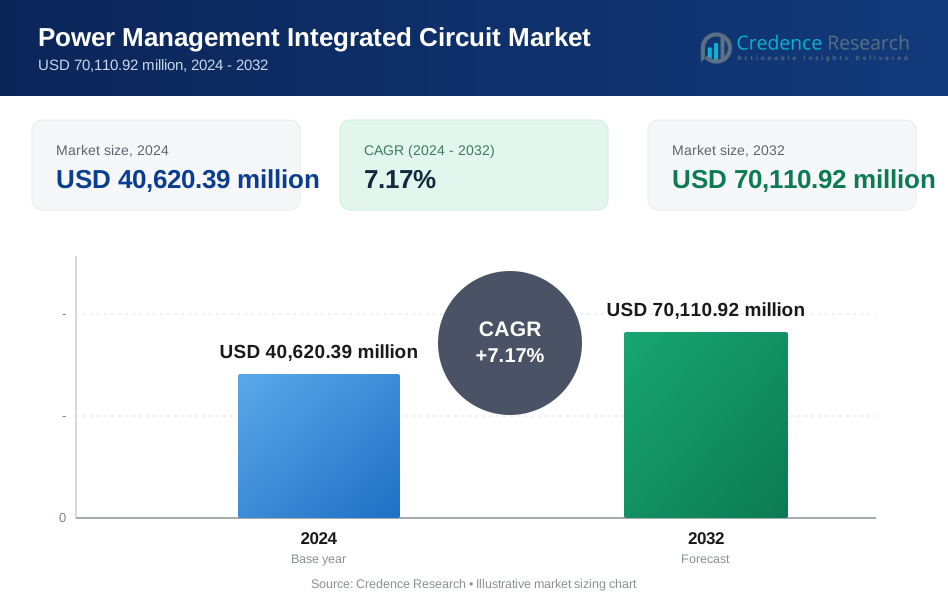
Die Marktgröße für Power Management Integrated Circuit (PMIC) wurde 2018 auf 32.600,00 Millionen USD geschätzt und soll bis 2024 auf 40.620,39 Millionen USD und bis 2032 auf 70.110,92 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,17 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Power Management Integrated Circuit (PMIC) 2024 | 32.600,00 Millionen USD |
| Markt für Power Management Integrated Circuit (PMIC), CAGR | 7,17% |
| Marktgröße für Power Management Integrated Circuit (PMIC) 2032 | 70.110,92 Millionen USD |
Der Markt für Power Management Integrated Circuit (PMIC) wird von führenden Unternehmen wie Texas Instruments, Analog Devices, STMicroelectronics, ON Semiconductor und Infineon Technologies dominiert. Diese Unternehmen dominieren durch breite Produktportfolios, globale Produktionspräsenz und starke Kundennetzwerke in den Bereichen Automobil, Industrie und Unterhaltungselektronik. Texas Instruments hält eine führende Position, unterstützt durch Innovationen in Schaltreglern und Power-Management-ASICs. Analog Devices und STMicroelectronics konzentrieren sich auf Präzision und Integration für Automobil- und Industrieanwendungen. Infineon und ON Semiconductor nutzen das Wachstum bei Elektrofahrzeugen und energieeffizienten Systemen. Regional führt der asiatisch-pazifische Raum den Markt mit einem Anteil von 33,3 % im Jahr 2024 an, angetrieben durch die hohe Elektronikproduktion in China, Südkorea und Japan. Nordamerika und Europa folgen, unterstützt durch starke Nachfrage aus den Bereichen Elektrofahrzeuge, Rechenzentren und Automatisierung. Der Wettbewerbsschwerpunkt liegt weiterhin auf Integration, Effizienz und maßgeschneiderten Lösungen, um die nächste Generation von Elektronik zu bedienen.

Einblicke in den Markt für Power Management Integrated Circuit (PMIC)
- Der Markt für Power Management Integrated Circuit wurde 2018 auf 32.600,00 Millionen USD geschätzt, erreichte 2024 40.620,39 Millionen USD und soll bis 2032 70.110,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,17 %.
- Die steigende Nachfrage nach batteriebetriebenen Geräten, einschließlich Smartphones, Wearables und Elektrofahrzeugen, treibt das Marktwachstum weiter voran.
- Integrierte PMICs und Lösungen zur Energiegewinnung mit geringem Stromverbrauch gewinnen an Bedeutung, da kompakte Elektronik und IoT-Geräte zunehmen.
- Führende Unternehmen wie Texas Instruments, Analog Devices und STMicroelectronics dominieren durch diversifizierte Portfolios und den Fokus auf Automobil-, Industrie- und Verbrauchersektoren.
- Der asiatisch-pazifische Raum hält 2024 den größten regionalen Anteil mit 33,3 %, gefolgt von Nordamerika mit 22,3 % und Europa mit 18,1 %, während Schaltregler das Produktsegment aufgrund der weit verbreiteten Verwendung in kompakten, stromsensitiven Anwendungen anführen.
Marktanalyse zur Segmentierung von Power Management Integrated Circuit (PMIC):
Nach Produkt
Schaltregler dominieren den Markt für Power Management Integrated Circuit (PMIC) und machen aufgrund ihrer hohen Energieeffizienz und der Fähigkeit, kompakte Designs zu unterstützen, den größten Anteil aus. Ihre Nachfrage wird durch Anwendungen in Smartphones, Tablets und batteriebetriebenen Geräten, die eine effiziente Energieumwandlung erfordern, angetrieben. Power Management ASICs/ASSPs folgen dicht dahinter, da OEMs maßgeschneiderte Stromlösungen für spezifische Systemanforderungen bevorzugen. Lineare Regler, obwohl einfacher und kostengünstiger, werden für rauschsensible analoge Systeme bevorzugt. Spannungsreferenzen und andere spezialisierte PMICs behalten eine Nischennutzung in Präzisionsanwendungen, einschließlich medizinischer Geräte und Instrumentierungssysteme, bei.
- Zum Beispiel liefert Texas Instruments Schaltregler-PMICs, die in Smartphones verwendet werden und eine Effizienz von über 95 Prozent erreichen, während sie Eingangsspannungen bis zu 5,5 Volt und Ausgangsströme über 3 Ampere unterstützen.
Nach Anwendung
Die Unterhaltungselektronik stellt das führende Anwendungssegment dar und hält den größten Marktanteil im PMIC-Bereich. Das Wachstum wird durch die weitverbreitete Nutzung in Smartphones, Laptops und Tablets angetrieben, wo mehrere Stromschienen und Batterieoptimierung unerlässlich sind. Der Automobilsektor ist ein schnell wachsendes Segment, unterstützt durch den Übergang zu Elektrofahrzeugen und fortschrittlichen Fahrerassistenzsystemen, die ein robustes und effizientes Energiemanagement erfordern. Industrielle und Einzelhandelsanwendungen verzeichnen ein stetiges Wachstum aufgrund von Automatisierungstrends. Tragbare Elektronik und Gebäudesteuerungssysteme tragen kleinere Anteile bei, profitieren jedoch von der zunehmenden Integration von stromsparenden Smart-Geräten.
- Zum Beispiel bietet Infineon Technologies automobilgeeignete PMICs an, die nach AEC-Q100-Standards qualifiziert sind und Betriebstemperaturen von minus 40 °C bis 150 °C unterstützen.
Wichtige Wachstumstreiber des Power Management Integrated Circuit (PMIC) Marktes
Steigende Nachfrage nach batteriebetriebenen und tragbaren Geräten
Die zunehmende Verbreitung von Smartphones, Tablets, Laptops, Wearables und IoT-Geräten treibt weiterhin die Nachfrage nach Power Management Integrated Circuits an. Diese Geräte erfordern eine effiziente Energieumwandlung, -verteilung und -regelung, um die Akkulaufzeit zu verlängern und eine stabile Leistung zu gewährleisten. PMICs helfen, den Energieverbrauch zu optimieren und ermöglichen kleinere Formfaktoren, die in der Unterhaltungselektronik unerlässlich sind. Der Übergang zu 5G, KI-fähigen Telefonen und Edge-Computing-Geräten erhöht die Komplexität der Leistungsanforderungen und verstärkt die Abhängigkeit von fortschrittlichen PMICs. Darüber hinaus treibt der Anstieg von kabellosen Ohrhörern, Smartwatches und Fitnesstrackern die Integration von multifunktionalen PMICs weiter voran. Die zunehmende Batteriedichte und der Bedarf an Schnellladelösungen verstärken die Einführung von Schaltreglern und Power Management ASICs, was dieses Segment zu einem konstanten Umsatztreiber macht.
- Zum Beispiel integriert Qualcomm fortschrittliche PMICs in seine Snapdragon-Mobilplattformen, wobei ein einzelner PMIC mehr als 10 unabhängige Stromschienen für CPU, GPU, KI und Modemblöcke verwaltet.
Beschleunigung der Einführung von Elektrofahrzeugen und Automobilelektronik
Die Elektrifizierung der Automobilindustrie ist ein wesentlicher Katalysator für den PMIC-Markt. Elektrofahrzeuge (EVs) benötigen mehrere Leistungsbereiche für Antriebssysteme, Batteriemanagementeinheiten, Infotainment, Beleuchtung und fortschrittliche Fahrerassistenzsysteme (ADAS). PMICs sorgen für eine stabile Spannungsregelung, Wärmeableitung und Fehlerschutz unter variablen Bedingungen und erhöhen die Zuverlässigkeit der Fahrzeuge. Wachsende EV-Verkäufe und regulatorische Unterstützung für sauberen Transport beschleunigen die Nachfrage nach robusten, automobiltauglichen PMICs. Automobilhersteller setzen zunehmend auf 48V-Architekturen und zonale Steuerungen, was die Leistungskomplexität weiter erhöht. PMICs sind auch für Hybridfahrzeuge und Plug-in-Hybride von entscheidender Bedeutung und unterstützen sowohl Niederspannungs- als auch Hochspannungsbetrieb. Da sich autonome und vernetzte Fahrzeuge weiterentwickeln, spielen PMICs eine entscheidende Rolle bei der effizienten Verwaltung von energieintensiven Sensoren und Prozessoren.
- Beispielsweise liefert NXP Semiconductors Automobil-PMICs, die in EV- und ADAS-Plattformen verwendet werden, die 48-Volt-Eingänge unterstützen und Ausgänge bis zu 0,8 Volt für Prozessoren und Sensoren regeln.
Erweiterung der industriellen Automatisierung und intelligenten Infrastruktur
Industrielle Sektoren integrieren schnell Automatisierung, Robotik und Steuerungssysteme, was eine starke Nachfrage nach zuverlässigem Energiemanagement schafft. PMICs sind in SPS, Sensoren, Motorantrieben und Mensch-Maschine-Schnittstellen in intelligenten Fabriken eingebettet. Diese Anwendungen erfordern Echtzeit-Leistungsumwandlung, Schutz und thermische Kontrolle. Darüber hinaus führt die zunehmende Nutzung von Industrie 4.0 und IIoT-Technologien mehr leistungssensitive Elektronik in industrielle Umgebungen ein. Parallel dazu unterstützt die Entwicklung von intelligenten Gebäuden und intelligenten Netzen auch den Einsatz von PMICs in HLK-Systemen, Lichtsteuerung, Zugangsmanagement und Energiemessung. Die Konvergenz von IT- und OT-Infrastruktur erfordert kompakte, effiziente und robuste PMICs, die Innovationen und die Entwicklung neuer Produkte vorantreiben, die sich auf hochzuverlässige, industrietaugliche Lösungen konzentrieren.

Schlüsseltrends und Chancen im Power Management Integrated Circuit (PMIC) Markt
Integration von PMICs in System-on-Chip (SoC) Designs
Ein wichtiger Trend, der den Markt prägt, ist die Integration von Energiemanagement-Funktionen in SoCs, um Platz auf der Platine zu sparen, die thermische Effizienz zu verbessern und die Zuverlässigkeit des Gesamtsystems zu erhöhen. Halbleiterhersteller entwerfen hochintegrierte PMICs, die mehrere Stromschienen, Wandler und Regler auf einem einzigen Chip kombinieren. Dieser Ansatz eignet sich für kompakte Elektronik wie Smartphones, Wearables und AR/VR-Headsets, bei denen Platz und Energieeffizienz entscheidend sind. Integrierte PMICs reduzieren auch die Stücklistenkosten (BoM) und vereinfachen das Systemdesign. Der Trend gewinnt in der Verbraucher- und Automobilelektronik an Bedeutung, insbesondere dort, wo reduzierte Latenz und Rauschleistung entscheidend sind. Diese Integration eröffnet Chancen für fabless Unternehmen und Anbieter von kundenspezifischen PMIC-Lösungen.
- Beispielsweise integriert Apple das Energiemanagement direkt in seine A- und M-Serie SoCs, wobei ein einzelner integrierter PMIC mehr als 15 interne Leistungsbereiche für CPU, GPU, Neural Engine und Speicherblöcke verwaltet.
Wachsende Nachfrage nach Energy-Harvesting- und Low-Power-PMIC-Lösungen
Mit dem Aufstieg von drahtlosen Sensoren und IoT-Geräten, die in abgelegenen oder schwer zugänglichen Umgebungen arbeiten, wächst das Interesse an energiegewinnungsfähigen PMICs. Diese Chips können Energie aus Licht, Wärme, Vibration oder Radiofrequenzen in nutzbare Energie umwandeln und unterstützen einen batterielosen oder wartungsarmen Betrieb. PMICs, die für extrem niedrigen Ruhestrom und niedrige Anlaufspannung ausgelegt sind, gewinnen in Anwendungen wie Umweltüberwachung, intelligenter Landwirtschaft und tragbarer Gesundheitsüberwachung an Beliebtheit. Der Trend zur Nachhaltigkeit und langen Betriebsdauer ohne Batteriewechsel schafft eine attraktive Gelegenheit für spezialisierte PMIC-Anbieter. Laufende F&E in Techniken zur Energierückgewinnung wird die Rolle solcher PMICs im wachsenden Segment der Niedrigstrom-Elektronik weiter ausbauen.
Herausforderungen des Marktes für Power Management Integrated Circuits (PMIC)
Designkomplexität und Anpassungsanforderungen
Die zunehmende Komplexität elektronischer Systeme stellt eine erhebliche Herausforderung für PMIC-Hersteller dar. Moderne Anwendungen erfordern maßgeschneiderte Leistungsprofile mit strengen Anforderungen an Rauschen, Wärme und Timing. Die Entwicklung von PMICs, die diesen unterschiedlichen Anforderungen in den Verbraucher-, Automobil- und Industriemärkten gerecht werden, erfordert umfangreiche Anpassungen, was die Entwicklungszeit und -kosten erhöht. Da mehr Funktionen in kleinere Geräte integriert werden, müssen Ingenieure Kompromisse zwischen Energieeffizienz, Formfaktor und thermischer Leistung eingehen. Die Notwendigkeit der Kompatibilität mit verschiedenen Chipsätzen und Plattformen erschwert das PMIC-Design zusätzlich. Kleinere Unternehmen haben oft Schwierigkeiten, solche technischen Anforderungen zu erfüllen, während große Akteure stark in Design-Tools, Simulationsplattformen und qualifiziertes F&E-Personal investieren müssen.
Unterbrechungen der Lieferkette und Komponentenknappheit
Die globale Lieferkette für Halbleiter bleibt anfällig für geopolitische Spannungen, logistische Engpässe und Rohstoffknappheit. PMICs, die kritische Komponenten in einer Vielzahl von Produkten sind, sind direkt von Chipknappheit betroffen. Die Vorlaufzeiten für bestimmte PMIC-Varianten haben sich in den letzten Jahren erheblich verlängert, was OEMs dazu zwingt, Platinen neu zu gestalten oder alternative Lieferanten zu suchen. Die Automobil- und Unterhaltungselektroniksektoren sind besonders betroffen, da sie volumenempfindliche Produktionszyklen haben. Diese Unsicherheit in der Lieferkette beeinflusst die Zeitpläne für die Produkteinführung, Umsatzprognosen und Kundenzufriedenheit. Hersteller diversifizieren ihre Beschaffungsstrategien und investieren in lokale Fabriken, um das Risiko zu reduzieren, aber die Wiederherstellung der Resilienz der Lieferkette bleibt eine anhaltende Herausforderung.
Regionale Analyse des Marktes für Power Management Integrated Circuits (PMIC)
Nordamerika
Nordamerika machte einen bedeutenden Anteil am Markt für Power Management Integrated Circuits aus, mit einem Wert von 8.841,12 Millionen USD im Jahr 2018 und einem Anstieg auf 10.837,28 Millionen USD im Jahr 2024. Bis 2032 wird der Markt voraussichtlich 18.670,66 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,2%. Die Region hielt im Jahr 2024 etwa 22,3% des globalen Marktes. Das Wachstum wird durch starke Nachfrage aus der Unterhaltungselektronik, der Elektrifizierung von Fahrzeugen und der industriellen Automatisierung angetrieben. Die USA führen die regionale Einführung an, dank der frühen technologischen Übernahme und der starken Präsenz wichtiger Halbleiterhersteller und OEMs in verschiedenen Anwendungssektoren.
Europa
Europa hatte 2018 einen Marktwert von 7.367,60 Millionen USD, der bis 2024 auf 8.764,77 Millionen USD anwuchs und bis 2032 einen erwarteten Wert von 14.145,06 Millionen USD erreichen soll. Es machte 2024 etwa 18,1 % des globalen Marktanteils aus und soll mit einer CAGR von 6,3 % wachsen. Die Nachfrage stammt aus dem Automobilsektor, insbesondere Elektrofahrzeuge und ADAS-Systeme. Deutschland, Frankreich und das Vereinigte Königreich treiben das regionale Wachstum mit erheblichen Investitionen in industrielles IoT, erneuerbare Energiesysteme und Smart-Home-Anwendungen voran, die alle fortschrittliche Energiemanagementlösungen erfordern.
Asien-Pazifik
Der asiatisch-pazifische Raum führt den globalen Markt für Power Management Integrated Circuits an, mit einem Wert von 12.518,40 Millionen USD im Jahr 2018 und einem Anstieg auf 16.038,79 Millionen USD im Jahr 2024. Die Region soll bis 2032 auf 29.537,79 Millionen USD wachsen und die schnellste CAGR von 8,0 % verzeichnen. Sie erfasste etwa 33,3 % des globalen Marktanteils im Jahr 2024. Die Dominanz wird durch die hohe Elektronikproduktion in China, Japan, Südkorea und Taiwan angetrieben. Der steigende Bedarf an Smartphones, Wearables, Elektrofahrzeugen und Industrieelektronik fördert die regionale Akzeptanz. Die Region profitiert auch von großen Halbleiterfabriken und OEM-Clustern, die die PMIC-Integration vorantreiben.
Lateinamerika
Der Markt in Lateinamerika lag 2018 bei 2.314,60 Millionen USD, wuchs bis 2024 auf 2.859,27 Millionen USD und soll bis 2032 4.618,21 Millionen USD erreichen, mit einer CAGR von 6,3 %. Er machte 2024 etwa 5,9 % des globalen Anteils aus. Brasilien und Mexiko sind Schlüsselmärkte, unterstützt durch die Montage von Unterhaltungselektronik und die Automobilproduktion. Da die digitale Transformation im Einzelhandel, in der Industrie und im Gesundheitswesen beschleunigt, steigt die Nachfrage nach energieeffizienten Komponenten. Allerdings begrenzen langsamere Akzeptanz in ländlichen Gebieten und Infrastrukturdefizite die breitere Durchdringung fortschrittlicher PMIC-Technologien.
Naher Osten
Der Markt für Power Management Integrated Circuits im Nahen Osten wurde 2018 mit 1.046,46 Millionen USD bewertet, stieg bis 2024 auf 1.206,16 Millionen USD und soll bis 2032 1.837,29 Millionen USD erreichen. Die Region verzeichnete eine CAGR von 5,5 % und hielt 2024 einen Anteil von 2,5 % am globalen Markt. Das Wachstum wird durch digitale Infrastrukturprojekte in den VAE und Saudi-Arabien angetrieben, insbesondere durch Smart-City-Initiativen und den Ausbau von Rechenzentren. Der Aufstieg der Elektromobilität und erneuerbare Energieprojekte tragen ebenfalls zur PMIC-Nachfrage bei. Allerdings beeinträchtigt die regionale Abhängigkeit von Importen die Widerstandsfähigkeit der lokalen Lieferkette.
Afrika
Afrika verzeichnete 2018 einen Marktwert von 511,82 Millionen USD, der bis 2024 auf 914,12 Millionen USD anstieg und bis 2032 auf 1.301,91 Millionen USD prognostiziert wird, mit einem Wachstum von 4,1 % CAGR. Afrika trug 2024 etwa 1,9 % zum globalen Marktanteil bei. Das Marktwachstum ist moderat und wird durch den Ausbau der Telekommunikationsinfrastruktur, solarbasierte Mikronetze und die zunehmende Verbreitung mobiler Geräte angetrieben. Länder wie Südafrika, Kenia und Nigeria sind wichtige Anwender. Allerdings stellen begrenzte inländische Halbleiterproduktion und ungleichmäßige Energieinfrastruktur auf dem Kontinent Herausforderungen für eine breitere PMIC-Einführung dar.

Marktsegmentierungen für Power Management Integrated Circuits (PMIC):
Nach Produkt
- Schaltregler
- Lineare Regler
- Spannungsreferenz
- Power-Management-ASICs / ASSPs
- Andere
Nach Anwendung
- Tragbare Elektronik
- Unterhaltungselektronik
- Gesundheitswesen
- Automobil
- Industrie und Einzelhandel
- Gebäudesteuerung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Power Management Integrated Circuits (PMIC) zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Halbleiterriesen und spezialisierten Anbietern von analogen ICs dominiert wird. Texas Instruments, Analog Devices und STMicroelectronics halten starke Positionen aufgrund breiter Portfolios und tiefem Design-Know-how in den Bereichen Automobil, Industrie und Konsumgüter. ON Semiconductor und Renesas Electronics erweitern aktiv ihren Marktanteil durch Übernahmen und neue Produkteinführungen, die auf Elektrofahrzeuge und energieeffiziente Systeme abzielen. Unternehmen wie NXP Semiconductors und Infineon Technologies nutzen ihre Stärke in Automobil- und Embedded-Anwendungen, um fortschrittliche PMICs für ADAS und Batteriemanagement bereitzustellen. Aufstrebende Akteure wie Richtek Technology und Dialog Semiconductor konzentrieren sich auf Energieeffizienz und Miniaturisierung für mobile und IoT-Anwendungen. Die Wettbewerbsintensität steigt mit der steigenden Nachfrage nach integrierten, leistungsstarken und kosteneffektiven PMICs. Strategische Kooperationen, Investitionen in Fertigungsanlagen und Portfoliodiversifikation bleiben zentrale Wachstumstreiber. Innovationen in den Bereichen Verpackung, Energiegewinnung und intelligente Stromversorgung prägen weiter das Tempo des Wettbewerbs in den Endverbrauchssegmenten.
Analyse der Hauptakteure
- Texas Instruments
- Analog Devices
- ON Semiconductor
- Renesas Electronics
- Microchip
- Circuito Integrado S.A.
- Dialog Semiconductor
- STMicroelectronics
- NXP Semiconductors
- Infineon Technologies
- Richtek Technology
- Qualcomm Technologies
- MediaTek
- Samsung Electronics
- Fujitsu
- Toshiba Electronic Devices & Storage Corporation
- ROHM Semiconductor
- Vishay Intertechnology
- Semtech Corporation
Jüngste Entwicklungen
- Im Februar 2025 veröffentlichte Samsung Electronics den S2MIW06 Wireless-Charging-PMIC, der 25 W magnetische Ausrichtung bei 90 % Effizienz erreicht und thermische Rückfaltungsintelligenz integriert.
- Im Juli 2024 ging Renesas Electronics eine Partnerschaft mit AMD ein, um eine weltraumqualifizierte Stromverwaltungslösung für AMDs Versal AI Edge Adaptive SOC zu starten. Das Design integriert wichtige weltraumtaugliche Komponenten, um die Leistung der Stromverwaltung zu steigern. Entwickelt für kostengünstige AI-Edge-Anwendungen, umfasst es umfassende Qualifikationen, eine PMBus-Schnittstelle und Telemetrieausgaben, die eine nahtlose Integration in Satelliten-Nutzlastsysteme gewährleisten.
- Im Mai 2024 wird die Yageo Corporation einen bedeutenden Anteil an der uPI Semiconductor Corp für 162,35 Millionen USD (NT$5,31 Milliarden) erwerben. Diese Übernahme soll Yageos Position im Markt für AI- und HPC-Anwendungen stärken. Nach Abschluss des Deals wird Yageo einen Anteil von 20,23 Prozent an uPI besitzen.
- Im März 2024 brachte Infinix Mobile seinen ersten Stromverwaltungs-Chip, den Cheetah X1, auf den Markt. Dieser Chip wird in den Smartphones der Infinix NOTE 40-Serie verwendet und unterstützt die All-Round FastCharge 2.0-Technologie. Der Cheetah X1 integriert drei leistungsstarke Module, um sich an acht verschiedene Ladeszenarien anzupassen, und umfasst Funktionen wie hochpräzise Leistungsüberwachung und Sicherheitsmaßnahmen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach PMICs wird mit der globalen Expansion von Elektrofahrzeugen und Ladeinfrastruktur stetig steigen.
- Integrierte PMICs werden aufgrund der Anforderungen an kompakte Größen in Smartphones, Wearables und AR/VR-Geräten breitere Akzeptanz finden.
- Das Wachstum in der industriellen Automatisierung wird den Bedarf an effizienten und robusten Energiemanagementlösungen antreiben.
- Energieerntende PMICs werden in drahtlosen Sensoren und batterielosen IoT-Anwendungen an Popularität gewinnen.
- Der Übergang zu 5G und Hochleistungsrechnern wird die Komplexität und den Bedarf an fortschrittlichen PMIC-Architekturen erhöhen.
- Automobilhersteller werden PMICs priorisieren, die ADAS, Infotainment und Batteriemanagementsysteme unterstützen.
- Maßgeschneiderte PMICs werden an Nachfrage gewinnen, da Hersteller maßgeschneiderte Lösungen für spezifische Geräte und Plattformen suchen.
- Der asiatisch-pazifische Raum wird weiterhin den Markt anführen, angetrieben durch die großflächige Elektronik- und Halbleiterfertigung.
- Nachhaltigkeit und energiesparendes Design werden die Produktentwicklung in industriellen und Verbraucheranwendungen prägen.
- Strategische Fusionen und Investitionen in Fabriken werden den Wettbewerb unter den führenden Halbleiterunternehmen intensivieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für integrierte Schaltungen zur Energieverwaltung, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für integrierte Schaltungen zur Energieverwaltung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für integrierte Schaltungen zur Energieverwaltung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für integrierte Schaltungen zur Energieverwaltung anheizen?
Wer sind die führenden Unternehmen im Markt für integrierte Schaltungen zur Energieverwaltung?
Welche Region hatte 2024 den größten Anteil am Markt für integrierte Schaltungen zur Leistungssteuerung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für integrierte Schaltkreise zur Leistungsverwaltung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 40,620.39 million → 2032: USD 70,110.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Drivers
- 3.3 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Restraints & Challenges
- 3.4 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für integrierte Schaltkreise zur Leistungsverwaltung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für integrierte Schaltkreise zur Leistungsverwaltung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für integrierte Schaltkreise zur Leistungsverwaltung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für integrierte Schaltkreise zur Leistungsverwaltung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für integrierte Schaltkreise zur Leistungsverwaltung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für integrierte Schaltkreise zur Leistungsverwaltung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für integrierte Schaltkreise zur Leistungsverwaltung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für integrierte Schaltkreise zur Leistungsverwaltung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für integrierte Schaltkreise zur Leistungsverwaltung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für integrierte Schaltkreise zur Leistungsverwaltung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für integrierte Schaltkreise zur Leistungsverwaltung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für integrierte Schaltkreise zur Leistungsverwaltung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
