
Marktübersicht
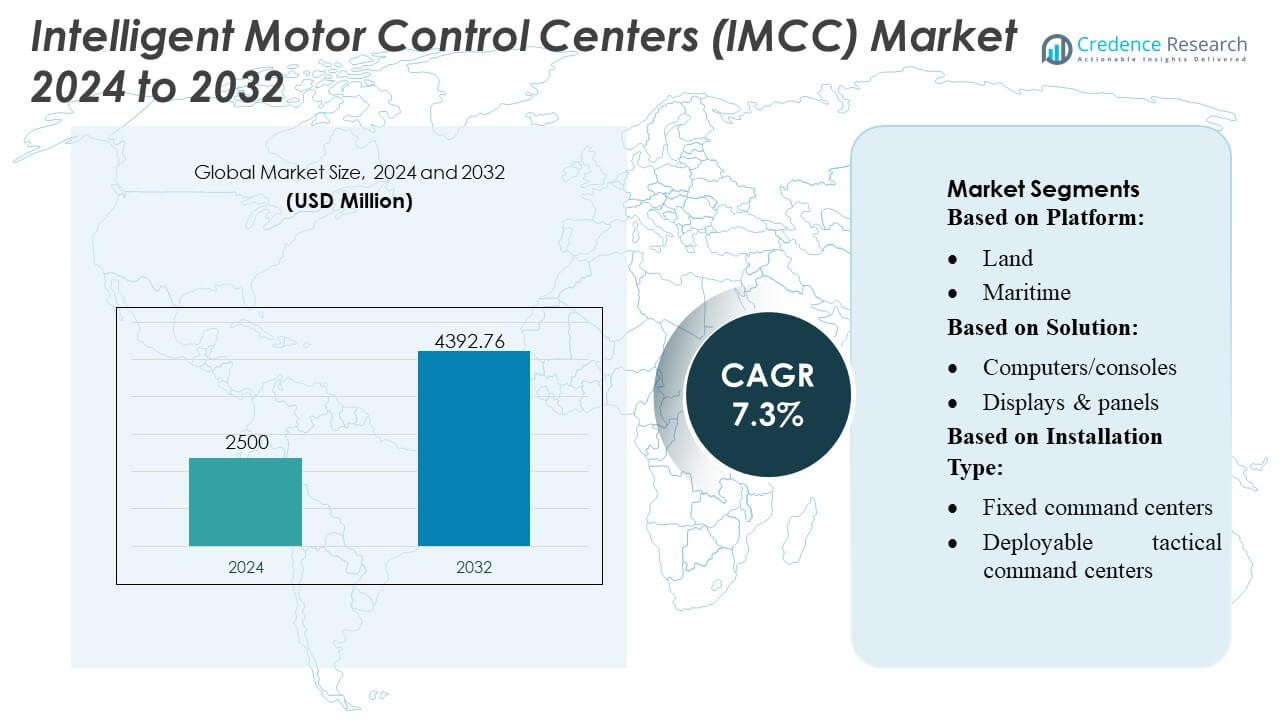
Der Markt für Intelligente Motorsteuerzentren (IMCC) wurde im Jahr 2024 mit 2500 Millionen USD bewertet und wird voraussichtlich bis 2032 4392,76 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Intelligente Motorsteuerzentren (IMCC) 2024 | USD 2500 Millionen |
| Markt für Intelligente Motorsteuerzentren (IMCC), CAGR | 7,3% |
| Marktgröße für Intelligente Motorsteuerzentren (IMCC) 2032 | USD 4392,76 Millionen |
Der Markt für Intelligente Motorsteuerzentren (IMCC) wird von einer Mischung aus globalen Automatisierungsherstellern, Spezialisten für elektrische Infrastruktur und regionalen Ingenieurbüros geprägt, die durch Fortschritte in digitaler Diagnostik, vorausschauender Wartung, lichtbogenbeständigen Designs und energieeffizienten Motorverwaltungslösungen konkurrieren. Anbieter konzentrieren sich darauf, IIoT-Konnektivität, intelligente Relais und skalierbare modulare Architekturen zu integrieren, um den steigenden Anforderungen an die industrielle Automatisierung in prozessintensiven Sektoren gerecht zu werden. Der asiatisch-pazifische Raum führt den globalen IMCC-Markt mit einem genauen Anteil von 33–35 % an, angetrieben durch rasche industrielle Expansion, starke Investitionen in die Fertigungs- und Energieinfrastruktur und die beschleunigte Einführung von Smart-Factory-Technologien.
Markteinblicke
- Der Markt für Intelligente Motorsteuerzentren (IMCC) wurde im Jahr 2024 mit 2500 Millionen USD bewertet und soll bis 2032 4392,76 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 7,3 % während des Prognosezeitraums.
- Die Nachfrage steigt, da Industrien intelligente Relais, IIoT-Integration und vorausschauende Wartungswerkzeuge übernehmen, was das starke Marktwachstum in Prozessindustrien antreibt, die nach höherer Energieeffizienz und reduzierten Ausfallzeiten streben.
- Wichtige Trends umfassen die erweiterte Nutzung digitaler Diagnostik, lichtbogenbeständiger Designs und modularer IMCC-Architekturen, die skalierbare Automatisierungs-Upgrades in sowohl Greenfield- als auch Brownfield-Anlagen unterstützen.
- Die Wettbewerbsintensität nimmt zu, da globale Automatisierungsanbieter und regionale Ingenieurbüros in intelligenter Überwachung, fortschrittlichen Schutzsystemen und Lebenszyklus-Serviceangeboten innovieren, trotz Kostenbeschränkungen und Integrationsherausforderungen.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 33–35 %, unterstützt durch rasche Industrialisierung, während Mikroskope oder intelligente Module (je nach Segmentierung) den dominanten Segmentanteil aufgrund ihrer umfangreichen Nutzung in Hochlast-Industriemotoranwendungen halten.
 Marktsegmentierungsanalyse:
Nach Plattform
Der Markt für intelligente Motorsteuerungszentren (IMCC) wird von der landgestützten Plattform angeführt, die mit über 45 % den größten Marktanteil ausmacht, da sie umfassend in Produktionsanlagen, Öl- und Gasanlagen, Metallverarbeitungseinheiten und Kraftwerksstandorten eingesetzt wird. Ihre Dominanz resultiert aus der steigenden Automatisierungsakzeptanz, hohen Energieeffizienzanforderungen und der Modernisierung der veralteten Motorsteuerungsinfrastruktur. Maritime, luftgestützte und Raumfahrtplattformen expandieren allmählich, da Marineflotten, Luft- und Raumfahrtprogramme und Satellitenherstellungsanlagen fortschrittliche Motorsteuerungsarchitekturen integrieren, um die Betriebszuverlässigkeit zu verbessern, Ausfallzeiten zu reduzieren und die vorausschauende Wartung in missionskritischen Umgebungen zu unterstützen.
- Beispielsweise hat Daikin Industries, Ltd. ein fluorpolymerbasiertes Kraftstoffleitungsschlauchmaterial entwickelt, das den Dauerbetrieb bei Temperaturen bis zu −40 °C unterstützt und 100 000 Biegezyklen standhält, während es weniger als 0,1 g/Tag Kraftstoffdurchlässigkeit aufweist.
Nach Lösung
Hardware stellt das dominierende Lösungssegment mit einem Anteil von fast 50 % dar, angetrieben durch die weit verbreitete Nachfrage nach intelligenten Überlastrelais, smarten Leistungsschaltern, Motorschutzgeräten und leistungsstarken Netzwerkomponenten, die Industrie 4.0-Architekturen unterstützen. Das Wachstum beschleunigt sich, da industrielle Betreiber auf digitalisierte Anlagen umsteigen, die Echtzeitdiagnosen und sichere Datenübertragung über Motoren, Antriebe und anlagenweite Automatisierungssysteme erfordern. Software- und Dienstleistungssegmente gewinnen an Dynamik, da Anlagen fortschrittliche Analysen, digitale Überwachungs-Dashboards, Remote-Asset-Management-Tools, Systemintegration und Lebenszyklus-Support-Pakete übernehmen, die die Betriebszeit verbessern, Wartungskosten senken und Motorsteuerungs-Workflows optimieren.
- Beispielsweise entspricht der Mitsubishi Electric E22C30300 Innenlüftermotor den angegebenen Spezifikationen. Er arbeitet mit einer Leistung von etwa 30 W (je nach Händler als 28 Watt oder 30 Watt aufgeführt). Er hat einen Schaftdurchmesser von 5/16".
Nach Installationstyp
Feste Kommandozentralen dominieren die Installationslandschaft mit einem Marktanteil von über 40 %, unterstützt durch große Industriekomplexe, Raffinerien, Kraftwerke und Chemieanlagen, die stark auf dauerhaft installierte IMCCs für zentrale Motorsteuerung und unterbrechungsfreie Prozessautomatisierung angewiesen sind. Ihre Führungsrolle wird durch die Notwendigkeit robuster Sicherheitssysteme, skalierbarer Steuerungsarchitekturen und hochkapazitiver Motorverwaltungskapazitäten gestärkt. Einsetzbare taktische Einheiten, fahrzeugmontierte Systeme und mobile Kommandoeinheiten erleben eine steigende Akzeptanz in Versorgungsunternehmen, im Bergbau und bei Feldeinsätzen, wo eine schnelle Bereitstellung, Flexibilität und der Fernbetrieb motorintensiver Ausrüstung für die Verbesserung der Zuverlässigkeit und die Reduzierung von Betriebsverzögerungen unerlässlich sind.
Wichtige Wachstumsfaktoren
1. Steigende Akzeptanz von Industrieautomatisierung und intelligenter Fertigung
Der IMCC-Markt expandiert, da Produktionsanlagen die Automatisierung beschleunigen, um die Betriebseffizienz, Anlagenzuverlässigkeit und Energieoptimierung zu verbessern. Intelligente Fabriken setzen zunehmend IMCCs ein, um Echtzeitdiagnosen, vorausschauende Wartungsalgorithmen und automatisierte Fehlerisolierung zu integrieren, Ausfallzeiten zu reduzieren und den Geräteschutz zu verbessern. Die wachsende Akzeptanz in Sektoren wie Öl & Gas, Energieerzeugung, Wasseraufbereitung und Chemie steigert die Nachfrage nach intelligenten Motorsteuerungslösungen. Der Übergang zu Industrie 4.0, mit vernetzten Motorsystemen und digitalen Steuerungsarchitekturen, stärkt die IMCC-Implementierung sowohl bei Neuinstallationen als auch bei Modernisierungsprojekten weiter.
- Zum Beispiel unterstützt der EC-Motor von Bosch für elektrische Kühlgebläse einen Leistungsbereich von 500 W bis 850 W, bietet eine Lebensdauer von über 8.000 h und behält eine hohe Effizienz unter rauen Umgebungsbedingungen bei.
2. Wachsende Fokussierung auf Energieeffizienz und Lastoptimierung
Industrien priorisieren energieeffiziente Motorbetriebe aufgrund steigender Stromkosten und strenger Energiemanagementvorschriften. IMCCs ermöglichen die kontinuierliche Überwachung von Lastparametern, Stromqualität, thermischem Stress und Verbrauchsmustern, sodass Benutzer die Motorleistung optimieren und Verschwendung reduzieren können. Ihre Fähigkeit, variable Frequenzumrichter, intelligente Relais und Analyseplattformen zu integrieren, verbessert die Prozesseffizienz und gewährleistet die Einhaltung von Energieeffizienzstandards. Da die Nachhaltigkeitsverpflichtungen weltweit zunehmen, steigt die Nachfrage nach fortschrittlichen Motorsteuerzentren, die in der Lage sind, den Energieverbrauch auf Anlagenebene zu optimieren und Dekarbonisierungsinitiativen in industriellen Hochlastumgebungen zu unterstützen.
- Zum Beispiel wird die Lochinvar CENTRUS™ Residential Hydronic Heat Pump (Modell RAH040) durch offizielle Produktliteratur bestätigt. Liefert bis zu 41.000 Btu/h (ca. 12,0 kW). Liefert bis zu 34.800 Btu/h (ca. 10,2 kW).
3. Erhöhte Nachfrage nach vorausschauender Wartung und Zustandsüberwachung
Hersteller investieren in IMCCs, um die vorausschauende Wartung zu stärken und ungeplante Ausfallzeiten durch Motorausfälle zu reduzieren. IMCCs liefern umsetzbare Erkenntnisse durch eingebettete Sensoren, Kommunikationsmodule und Analysesoftware, die Vibrationen, Temperatur, Isolationszustand und Drehmomentvariationen verfolgen. Diese Systeme helfen Wartungsteams, Anomalien zu erkennen, bevor sie eskalieren, verlängern die Lebensdauer der Ausrüstung und minimieren Reparaturkosten. Der schnelle Wandel von reaktiven zu vorausschauenden Wartungsstrategien in den Industriebranchen, unterstützt durch die zunehmende IIoT-Adoption, treibt die IMCC-Durchdringung voran, da Organisationen zuverlässige, datengesteuerte Motorsteuerungslösungen suchen.
Wichtige Trends & Chancen
1. Integration von IIoT, Cloud-Plattformen und Edge-Computing
Der Markt profitiert von der schnellen Integration von IIoT-fähigen Modulen, Cloud-Analysen und Edge-Intelligenz in MCC-Architekturen. Intelligente Controller sammeln hochauflösende Motordaten, die in Echtzeit analysiert werden können, um die Entscheidungsfindung zu verbessern und Ferndiagnosen zu ermöglichen. Anbieter bieten zunehmend Edge-basierte Verarbeitung an, um die Latenz in geschäftskritischen Anwendungen wie Bergbau, Metallverarbeitung und großflächiger Fertigung zu reduzieren. Dies schafft Möglichkeiten für fortschrittliches digitales Zwillingsmodellieren, ferngesteuerte zustandsbasierte Steuerung und Leistungsbenchmarking auf Flottenebene in großen industriellen Netzwerken.
- Zum Beispiel verfügt das Daikin FIT Wärmepumpenmodell DH6VS über einen variablen Drehzahl-Swing-Kompressor und Inverter-Technologie. Es bietet eine Nennleistung von bis zu 19,0 SEER2, bis zu 12 EER2 und bis zu 8,8 HSPF2. Diese Leistungswerte gelten für Einheiten mit Kapazitäten von 1,5 bis 5 Tonnen.
2. Erweiterung modularer, skalierbarer und lichtbogenfester Designs
Ein wichtiger Trend ist der Wandel hin zu modularen IMCC-Konfigurationen, die eine schnellere Anpassung, vereinfachte Installation und reduzierte Wartungsstillstandszeiten ermöglichen. Die Nachfrage nach lichtbogenfesten und unterteilten Designs, die verbesserte Bedienersicherheit und die Einhaltung globaler elektrischer Sicherheitsstandards bieten, wächst. Industrien mit gefährlichen Umgebungen—Öl & Gas, Petrochemie und Bergbau—schaffen starke Möglichkeiten für fortschrittliche sicherheitszertifizierte IMCCs, die in der Lage sind, elektrischen Fehlern standzuhalten. Dieser Trend beschleunigt die Akzeptanz bei Brownfield-Anlagen, die bestehende MCCs mit sichereren, kompakten und skalierbaren intelligenten Einheiten aufrüsten möchten.
- Zum Beispiel hat Bosch Home Comfort neue invertergesteuerte Mini-Split- und Kanalsysteme für Wärmepumpen eingeführt, die das Kältemittel R-454B mit niedrigem Treibhauspotenzial (GWP) von 470 nutzen.
3. Wachsende Akzeptanz in erneuerbaren Energien und Modernisierung der Versorgungsunternehmen
Die zunehmenden Investitionen in die Infrastruktur für erneuerbare Energien – Solarparks, Windkraftanlagen und Energiespeichersysteme – schaffen neue Möglichkeiten für intelligente Motorsteuerzentralen. Ihre Fähigkeit, verteilte elektrische Lasten zu verwalten, einen fehlertoleranten Betrieb zu gewährleisten und hohe Automatisierungsgrade zu unterstützen, kommt Versorgungsunternehmen zugute, die Übertragungs- und Verteilungsnetze modernisieren. IMCCs verbessern die Zuverlässigkeit in Hilfssystemen wie Kühlmotoren, Trackern, Pumpen und Energieverarbeitungsausrüstung. Da Länder ihre Programme zur Netzmodernisierung ausweiten, steigt die Nachfrage nach intelligenten Motorsteuerungen, die Netzstabilität und verbessertes Energiemanagement gewährleisten.
Wichtige Herausforderungen
1. Hohe Anfangsinvestitionen und komplexe Integrationsanforderungen
Der Einsatz von IMCCs erfordert aufgrund der Kosten für intelligente Relais, Kommunikationsmodule und fortschrittliche Überwachungssysteme erhebliche Vorabinvestitionen. Die Integration in bestehende Steuerungsinfrastrukturen erhöht die Komplexität und erfordert häufig spezielle Ingenieursfähigkeiten und umfassende Systemupgrades. Kleine und mittlere Unternehmen könnten mit Budgetbeschränkungen oder mangelnder technischer Expertise konfrontiert sein, um fortschrittliche IMCC-Architekturen zu übernehmen. Diese Faktoren verlangsamen die Akzeptanzraten, insbesondere in kostenempfindlichen Märkten oder Einrichtungen, die ältere elektrische Systeme mit begrenzter digitaler Kompatibilität betreiben.
2. Cybersecurity-Risiken im Zusammenhang mit vernetzten Motorsystemen
Die zunehmende Vernetzung von IMCCs mit Werksnetzen, Cloud-Plattformen und Fernüberwachungssystemen führt zu Cybersecurity-Schwachstellen. Unbefugter Zugriff auf Motorsteuerungsnetzwerke kann Betriebsstörungen, Geräteschäden oder Sicherheitsrisiken verursachen. Viele Branchen verfügen nicht über robuste Cybersecurity-Rahmenwerke, um Sensordaten, Kommunikationsprotokolle und Steuerungslogik abzusichern. Die sichere Integration von IIoT-Geräten, der Einsatz verschlüsselter Kommunikation und die Aufrechterhaltung eines mehrschichtigen Netzwerkschutzes werden unerlässlich. Diese Cybersecurity-Bedenken bleiben ein kritisches Hindernis für Organisationen, die planen, hochvernetzte IMCC-Lösungen einzusetzen.
Regionale Analyse
Nordamerika
Nordamerika hält mit einem Anteil von etwa 32–34% den größten Anteil am globalen IMCC-Markt, unterstützt durch die starke Akzeptanz der Industrieautomatisierung, die großflächige Modernisierung der elektrischen Infrastruktur und die hohe Durchdringung von IIoT-fähigen Motorsteuerungssystemen. Die USA führen die regionale Nachfrage an, bedingt durch umfangreiche Investitionen in Öl & Gas, Wasseraufbereitung, Bergbau und fortschrittliche Fertigungsanlagen, die intelligente, fehlertolerante MCCs erfordern. Strenge Energieeffizienzvorschriften und ein starker Fokus auf vorausschauende Wartung treiben den Einsatz von IMCCs weiter voran. Die Präsenz großer Automatisierungsanbieter und weit verbreitete Digitalisierungsinitiativen stärken die Führungsposition Nordamerikas in der nächsten Generation von Motorsteuerungstechnologien.
Europa
Europa macht etwa 26–28% des IMCC-Marktes aus, angetrieben durch die schnelle industrielle Modernisierung in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Die Region profitiert von strengen Sicherheitsstandards, einem starken Fokus auf Energieeffizienz und der zunehmenden Einführung intelligenter elektrischer Verteilungssysteme. Die Nachfrage nach IMCC steigt in Branchen wie Automobil, Chemie, Lebensmittel & Getränke und Energieversorger, die durch fortschrittliche Zustandsüberwachung und digitale Diagnostik die Betriebssicherheit verbessern möchten. Europas Dekarbonisierungsagenda und der Übergang zu automatisierten, energieeffizienten Anlagen erweitern weiterhin die Möglichkeiten für intelligente Motorsteuerungssysteme, insbesondere in industriellen Umgebungen mit hoher Belastung.
Asien-Pazifik
Asien-Pazifik verzeichnet das höchste Wachstumsmomentum und hält etwa 33–35% des globalen Marktes, angetrieben durch die industrielle Expansion in China, Indien, Japan und Südostasien. Die Region erlebt eine starke Nachfrage nach IMCCs aufgrund der schnellen Entwicklung in den Bereichen Fertigung, Öl & Gas, Stahl, Zement und Energieerzeugung. Von der Regierung geleitete Programme zur digitalen Transformation und umfangreiche Investitionen in Versorgungsunternehmen, erneuerbare Energien und intelligente Fabriken stärken die Akzeptanz. Kostenempfindliche Industrien setzen zunehmend IMCCs ein, um Ausfallzeiten zu reduzieren, die Sicherheit zu erhöhen und den steigenden Energieverbrauch zu managen. Die Verfügbarkeit kostengünstiger Fertigung und die Erweiterung von Automatisierungsökosystemen beschleunigen die IMCC-Durchdringung in neuen und nachgerüsteten Anlagen.
Lateinamerika
Lateinamerika repräsentiert etwa 6–8% des IMCC-Marktes, unterstützt durch laufende Automatisierungs-Upgrades in den Bereichen Bergbau, Metalle, Öl & Gas und Wasserinfrastruktur. Länder wie Brasilien, Mexiko und Chile treiben die Nachfrage an, da Industrien veraltete elektrische Systeme modernisieren, um die Produktivität zu verbessern und Betriebsrisiken zu reduzieren. Investitionen in Energieverteilung, Petrochemie und große Bergbauprojekte schaffen Chancen für IMCCs mit fortschrittlichen Schutz- und Überwachungsfunktionen. Allerdings verlangsamen wirtschaftliche Volatilität und begrenzte digitale Expertise die Akzeptanz in mehreren Märkten. Trotz dieser Einschränkungen setzt die Region weiterhin auf intelligente Motorsteuerungslösungen für langfristige industrielle Effizienz.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält einen Marktanteil von 4–6%, angetrieben hauptsächlich durch starke Kapitalinvestitionen in Öl & Gas, Petrochemie, Entsalzungsanlagen und große Energieprojekte. Golfstaaten setzen zunehmend IMCCs ein, um die Betriebssicherheit zu erhöhen, Hochlastmotoren zu managen und die vorausschauende Wartung in kritischen Infrastrukturen zu unterstützen. Afrikas Industrialisierung und die Expansion von Bergbau und Versorgungsunternehmen tragen ebenfalls zum allmählichen Nachfragewachstum bei. Allerdings bleiben die langsamere Einführung fortschrittlicher Automatisierung und die begrenzte lokale Fertigungskapazität Herausforderungen. Trotz dessen unterstützen groß angelegte Energieprojekte und die Modernisierung von Prozessindustrien weiterhin die stetige Expansion des IMCC-Marktes.
Marktsegmentierungen:
Nach Plattform:
- Land
- Maritim
Nach Lösung:
- Computer/Konsolen
- Displays & Panels
Nach Installationstyp:
- Feste Kommandozentralen
- Verlegbare taktische Kommandozentralen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Intelligente Motorsteuerzentren (IMCC) zeichnet sich durch eine vielfältige Mischung aus globalen und regionalen Teilnehmern aus, darunter Cape Electrical Supply Integration, GT Engineering, Boerstn Electric Co., Ltd, Eaton, Mitsubishi Electric Corporation, Allis Electric Co., Ltd., Powell Industries, Ingeteam SA, ABB und EAMFCO. Der Markt für Intelligente Motorsteuerzentren (IMCC) ist hoch wettbewerbsfähig, angetrieben durch kontinuierliche Innovationen im digitalen Motormanagement, sicherheitsverbesserte Architekturen und automatisierungsfähige Steuerungstechnologien. Anbieter konzentrieren sich darauf, IIoT-Konnektivität, Edge-Analysen und fortschrittliche Fehlererkennungssysteme zu integrieren, um die betriebliche Zuverlässigkeit in industriellen Umgebungen mit hoher Last zu stärken. Die Produktdifferenzierung konzentriert sich zunehmend auf lichtbogenresistente Designs, modulare Konfigurationen und energieeffiziente intelligente Relais, die für komplexe Prozessindustrien entwickelt wurden. Unternehmen erweitern ihre Marktpräsenz durch strategische Kooperationen mit EPC-Auftragnehmern, Automatisierungsintegratoren und Versorgungsunternehmen, um die großflächige industrielle Modernisierung zu unterstützen. Das wachsende Interesse an vorausschauender Wartung und Ferndiagnose ermutigt Anbieter, integrierte Servicemodelle, Lebenszyklusunterstützung und cloudfähige Überwachungsplattformen anzubieten. Mit der Beschleunigung der digitalen Transformation verlagert sich der Wettbewerbsvorteil hin zu Anbietern, die in der Lage sind, skalierbare, cyber-sichere und analytikgetriebene IMCC-Lösungen zu liefern, die sowohl auf Greenfield- als auch auf Brownfield-Installationen zugeschnitten sind.
Schlüsselspieler-Analyse
- Integration von Cape Electrical Supply
- GT Engineering
- Boerstn Electric Co., Ltd
- Eaton
- Mitsubishi Electric Corporation
- Allis Electric Co., Ltd.
- Powell Industries
- Ingeteam SA
- ABB
- EAMFCO
Neueste Entwicklungen
- Im Februar 2025 stellte L3Harris Technologies seine Kommando- und Kontrollsoftware AMORPHOUS vor, die entwickelt wurde, um Schwärme von Tausenden unbemannter Systeme über verschiedene Bereiche hinweg zu verwalten. Die Software wird derzeit im Rahmen von Verträgen für die US-Armee und die Defense Innovation Unit eingesetzt.
- Im Juni 2024 erweiterte Siemens seine bestehende Partnerschaft mit Electro George, einem führenden ägyptischen Hersteller von elektrischen Schaltanlagen, um hochmoderne Niederspannungs-Stromverteilungslösungen (LV) auf den ägyptischen Markt zu bringen.
- Im Mai 2024 erwarb Eaton, ein US-amerikanisches Unternehmen für Energiemanagement, Exertherm, ein britisches Unternehmen, das sich auf thermische Überwachungslösungen spezialisiert hat. Die Technologie von Exertherm überwacht die Temperatur in elektrischen Komponenten wie Schaltanlagen und Transformatoren und bietet frühzeitige Warnungen vor möglichen Ausfällen.
- Im Februar 2024 lieferte Collins Aerospace kürzlich fahrzeugmontierte Flugverkehrskontrollsysteme an die US-Luftwaffe zur Verwaltung des Flugverkehrs in den umkämpftesten Umgebungen. Die Einheiten werden als Air Traffic Navigation, Integration, and Coordination Systems (ATNAVICS) bezeichnet. Diese sind vollständige Flugverkehrskontrollsysteme und leicht transportierbar, um vielfältige und mobile Operationen zu unterstützen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Plattform, Lösung, Installationstyp und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich beschleunigen, da Industrien höhere Automatisierungsgrade übernehmen und zu vollständig digitalen Motorsteuerungsumgebungen übergehen.
- Die Einführung von IIoT-fähigen IMCCs wird zunehmen, da Anlagen Echtzeitdiagnosen und vorausschauende Wartungsfunktionen verlangen.
- Energieeffizientes Motorenmanagement wird zu einer Kernpriorität, da Einrichtungen auf reduzierten Verbrauch und die Einhaltung verschärfter Effizienzstandards abzielen.
- Modulare und lichtbogenbeständige IMCC-Designs werden an Bedeutung gewinnen, da der Fokus auf die Sicherheit der Bediener und vereinfachte System-Upgrades wächst.
- Die Integration von Edge-Computing und fortschrittlicher Analytik wird die Fehlererkennung verbessern und die Ausfallzeiten in kritischen Anwendungen reduzieren.
- Versorgungsunternehmen und Projekte im Bereich erneuerbare Energien werden zunehmend IMCCs einsetzen, um die Laststabilität und Systemzuverlässigkeit zu verbessern.
- Die Modernisierung von Brownfield-Industrien wird eine starke Nachfrage nach nachrüstungsfreundlichen und skalierbaren IMCC-Architekturen schaffen.
- Cybersichere Motorsteuerungsinfrastrukturen werden unerlässlich, da die Konnektivität und Cloud-Integration zunehmen.
- Dienstleistungsbasierte Modelle wie Fernüberwachung und Lebenszykluswartung werden die Wettbewerbsfähigkeit der Anbieter erheblich beeinflussen.
- Die regionale Expansion der Fertigung, insbesondere in aufstrebenden Märkten, wird die langfristige Einführung von IMCCs in verschiedenen Prozessindustrien unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Intelligente Motorsteuerzentralen (IMCC), und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für intelligente Motorsteuerzentralen (IMCC) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Intelligent Motor Control Centers (IMCC) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für intelligente Motorsteuerzentralen (IMCC) antreiben?
Wer sind die führenden Unternehmen im Markt für intelligente Motorsteuerzentralen (IMCC)?
Welche Region hatte 2024 den größten Anteil am Markt für Intelligente Motorsteuerzentren (IMCC)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für intelligente Motorsteuerzentren (IMCC) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für intelligente Motorsteuerzentren (IMCC) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2500 million → 2032: USD 4392.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für intelligente Motorsteuerzentren (IMCC) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für intelligente Motorsteuerzentren (IMCC) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für intelligente Motorsteuerzentren (IMCC) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für intelligente Motorsteuerzentren (IMCC) Market Drivers
- 3.3 Markt für intelligente Motorsteuerzentren (IMCC) Market Restraints & Challenges
- 3.4 Markt für intelligente Motorsteuerzentren (IMCC) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für intelligente Motorsteuerzentren (IMCC) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für intelligente Motorsteuerzentren (IMCC) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für intelligente Motorsteuerzentren (IMCC) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für intelligente Motorsteuerzentren (IMCC) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für intelligente Motorsteuerzentren (IMCC) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für intelligente Motorsteuerzentren (IMCC) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für intelligente Motorsteuerzentren (IMCC) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für intelligente Motorsteuerzentren (IMCC) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für intelligente Motorsteuerzentren (IMCC) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für intelligente Motorsteuerzentren (IMCC) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für intelligente Motorsteuerzentren (IMCC) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für intelligente Motorsteuerzentren (IMCC) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für intelligente Motorsteuerzentren (IMCC) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für intelligente Motorsteuerzentren (IMCC) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für intelligente Motorsteuerzentren (IMCC) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für intelligente Motorsteuerzentren (IMCC) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für intelligente Motorsteuerzentren (IMCC) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für intelligente Motorsteuerzentren (IMCC) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für intelligente Motorsteuerzentren (IMCC) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
