
Marktübersicht
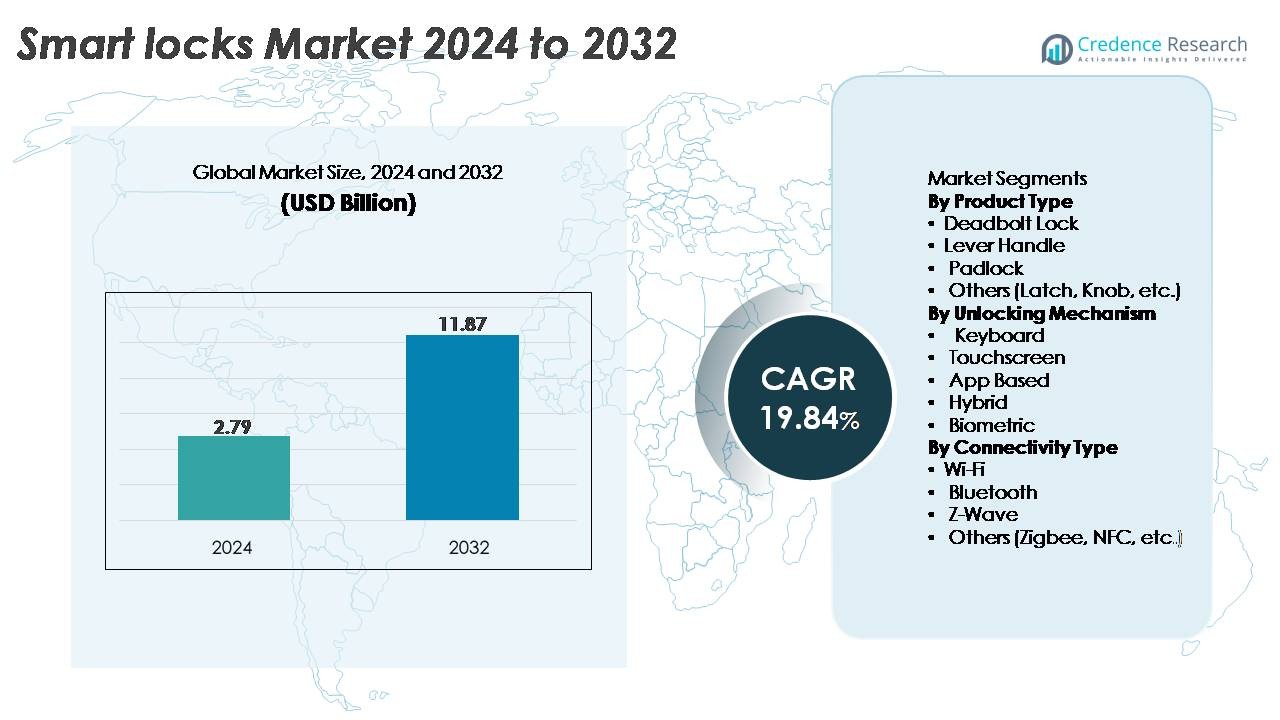
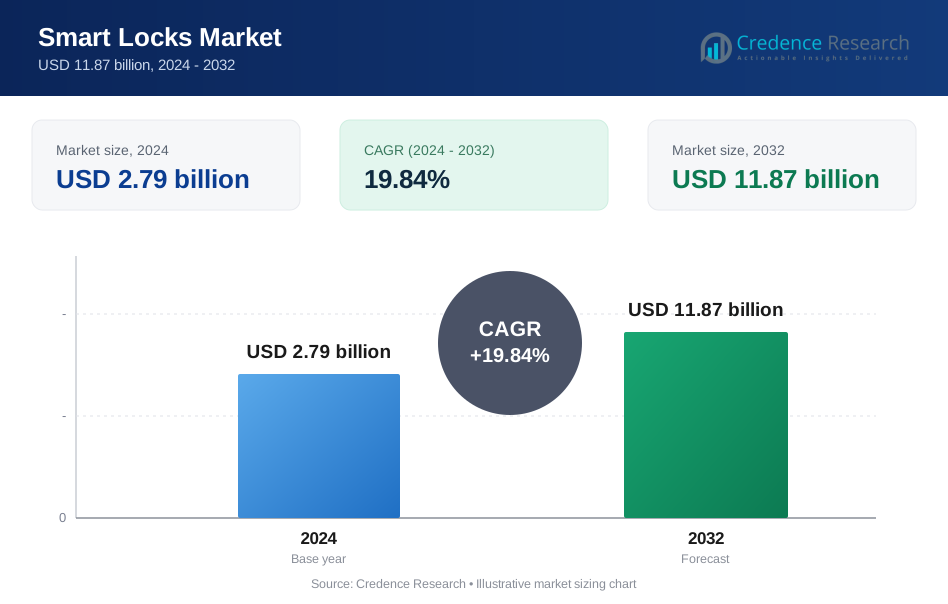
Der Markt für intelligente Schlösser wurde im Jahr 2024 auf 2,79 Milliarden USD geschätzt und soll bis 2032 11,87 Milliarden USD erreichen, was eine beeindruckende CAGR von 19,84 % während des Prognosezeitraums widerspiegelt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für intelligente Schlösser 2024 | 2,79 Milliarden USD |
| Markt für intelligente Schlösser, CAGR | 19,84% |
| Marktgröße für intelligente Schlösser 2032 | 11,87 Milliarden USD |
Der Markt für intelligente Schlösser wird von einer vielfältigen Mischung aus globalen Marktführern und spezialisierten Innovatoren geprägt, darunter Salto Systems S.L., Honeywell International Inc., Dormakaba, August Home Inc., Onity Inc., Schlage, Avent Security, Assa Abloy, Cansec Systems Ltd. und Allegion plc. Diese Unternehmen konkurrieren durch Fortschritte in der biometrischen Authentifizierung, hardwarefreundlichen Nachrüstlösungen, verschlüsselter Konnektivität und app-basierter Berechtigungsverwaltung. Nordamerika bleibt mit einem Marktanteil von 35 % die führende Region, unterstützt durch eine starke Akzeptanz von Smart Homes und die Integration in große IoT-Ökosysteme. Europa folgt mit 28 %, angetrieben durch strenge Standards für Gebäudeautomation, während der asiatisch-pazifische Raum mit 25 % profitiert von schneller Urbanisierung und wachsender Wohnungsnachfrage.
Markteinblicke
- Der Markt für intelligente Schlösser erreichte 2024 2,79 Milliarden USD und soll bis 2032 11,87 Milliarden USD erreichen, mit einer CAGR von 19,84 % während des Prognosezeitraums.
- Die Nachfrage steigt, da die Akzeptanz von Smart Homes beschleunigt wird, wobei Riegelschlösser den größten Produktanteil aufgrund ihrer hohen Haltbarkeit und starken Kompatibilität mit vernetzten Ökosystemen halten.
- Trends heben die schnelle Integration von Wi-Fi, Bluetooth LE und biometrischer Authentifizierung hervor, zusammen mit der zunehmenden Nutzung von app-basierten Zugangskontrollen in Wohn- und Gewerberäumen.
- Der Wettbewerb verschärft sich unter den Hauptakteuren wie Assa Abloy, Dormakaba, Allegion plc, Salto Systems S.L. und Schlage, da sie cloudbasierte Berechtigungs- und Verschlüsselungstechnologien vorantreiben.
- Regional führt Nordamerika mit 35 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 25 %, was auf eine starke Durchdringung von Smart Homes, regulatorische Unterstützung und expandierende städtische Wohnungsentwicklungen in diesen Märkten zurückzuführen ist.
 Marktsegmentierungsanalyse:
Nach Produkttyp
Riegelschlösser stellen das dominierende Teilsegment dar, da sie den größten Anteil aufgrund ihrer hohen Sicherheitsbewertung, starken Kompatibilität mit Wohnhaustüren und breiten Integration mit Wi-Fi- und Bluetooth-Ökosystemen halten. Ihre Akzeptanz beschleunigt sich, da Hersteller verstärkte Stahlgehäuse, Auto-Locking-Algorithmen und längere Batterielebensdauer anbieten, um kontinuierliche Konnektivität zu unterstützen. Hebelgriff- und Vorhängeschlossformate gewinnen an Bedeutung in der Hotellerie, Mietobjekten und der Zugangskontrolle im Freien, während Riegel- und Knauf-Typen von intelligenten Schlössern Nischenprodukte bleiben. Die gesamte Produktlandschaft profitiert von steigenden nachrüstbaren Designs, die die Aufrüstung mechanischer Türen ohne strukturelle Änderungen vereinfachen.
- Zum Beispiel ist das Schlage Encode™ Smart WiFi Deadbolt tatsächlich nach ANSI/BHMA Grade 1 zertifiziert und verfügt über integriertes Wi-Fi. Es unterstützt bis zu 100 Zugangscodes und läuft mit vier AA-Batterien. Die Yale Assure Lock 2 Serie unterstützt ebenfalls Wi-Fi über ein 2,4-GHz-Modul und bietet eine Mehrfachcode-Kapazität, obwohl die genaue Zahl von 250 Codes je nach Modell variiert.
Nach Entriegelungsmechanismus
App-basierte Smart Locks führen das Segment als am weitesten verbreiteter Mechanismus an, unterstützt durch die rasche Expansion der Smartphone-Zugangskontrolle, Fernüberwachung und cloud-basierte Berechtigungsfreigabe. Ihre Dominanz wird durch Funktionen wie Echtzeit-Aktivitätsprotokolle, temporäre digitale Schlüssel und nahtlose Integration mit Smart-Home-Plattformen angetrieben. Biometrische Schlösser, insbesondere Modelle mit Fingerabdruckerkennung, zeigen aufgrund verbesserter Sensorgenauigkeit und Erkennungszeiten unter einer Sekunde starke Dynamik in hochwertigen Wohn- und Gewerbeinstallationen. Touchscreen- und Tastaturvarianten bleiben in Miet- und Mehrnutzerumgebungen bevorzugt, während RFID/Schlüsselfob-Modelle institutionelle und Gastgewerbeanwendungen bedienen, die schnellen, kontaktlosen Zugang erfordern.
- Zum Beispiel unterstützt das August Wi-Fi Smart Lock app-basierte Steuerung, Wi-Fi-Konnektivität und einen kontinuierlichen Aktivitätsfeed ohne festgelegtes Ereignisprotokoll-Limit. Das Samsung SHP-DP609 verwendet einen optischen Fingerabdrucksensor und kann bis zu 100 Fingerabdrücke und 100 PIN-Codes speichern. Beide Produkte entsprechen ihren veröffentlichten Spezifikationen aus offiziellen Quellen.
Nach Verbindungstyp :
Wi-Fi-fähige Smart Locks halten den größten Marktanteil, angetrieben durch ihre Fähigkeit, Fernzugriff, Over-the-Air-Firmware-Updates und Echtzeit-Statusbenachrichtigungen ohne Zwischenhubs zu unterstützen. Ihre Verbreitung wird gestärkt, da Anbieter stromsparende Wi-Fi-Chipsätze einführen, die die Batterielebensdauer verlängern und die Verschlüsselung verbessern. Bluetooth-Schlösser bleiben für Kurzstrecken- und Niedrigenergieanwendungen, insbesondere in Wohnungsnachrüstungen, beliebt. Z-Wave bleibt in professionell installierten Hausautomationssystemen aufgrund seiner Stabilität im Mesh-Netzwerk relevant. Zigbee, NFC und andere Konnektivitätsoptionen adressieren spezialisierte Anwendungsfälle, die hub-basierte Steuerung, kontaktloses Entsperren oder hochintegrierte Multi-Device-Ökosysteme erfordern.
Wichtige Wachstumstreiber
Steigende Smart-Home-Adoption und integrierte Zugangskontroll-Ökosysteme
Die Expansion von Smart Homes bleibt ein grundlegender Wachstumstreiber für den Markt für Smart Locks, da Verbraucher zunehmend vernetztes Wohnen, Fernzugriff und automatisierte Sicherheitssysteme priorisieren. Smart Locks profitieren von ihrer nahtlosen Integration mit Hausautomationsplattformen, die synchronisierte Operationen mit Video-Türklingeln, KI-gesteuerten Überwachungskameras und Sprachassistenten ermöglichen. Diese Interoperabilität stärkt den Komfort für Verbraucher, indem sie es Nutzern ermöglicht, Zugangspunkte zu verwalten, digitale Schlüssel zu setzen und Echtzeit-Benachrichtigungen von überall zu erhalten. Führende Smart-Home-Ökosysteme erweitern weiterhin die Gerätekompatibilität und ermutigen Hausbesitzer, mechanische Schlösser mit Nachrüst- oder Vollersatzmodellen aufzurüsten. Das Wachstum von Mehrfamilienhäusern, Mietobjekten und verwalteten Wohnanlagen beschleunigt auch die Nachfrage nach zentralisierter Zugangskontrolle und Berechtigungsausgabe. Da sich Konnektivitätsstandards verbessern und Installationsprozesse einfacher werden, verstärkt die Konvergenz von intelligenter Beleuchtung, HVAC und Haussicherheitssystemen die Einführung von Smart Locks als Kernkomponente der integrierten Wohnsicherheitsinfrastruktur.
· Zum Beispiel unterstützt das Yale Assure Lock 2 bis zu 250 Benutzer-Codes und verbindet sich über ein 2,4-GHz-Wi-Fi-Modul, wenn es mit dem richtigen Netzwerkzubehör ausgestattet ist. Das August Smart Lock Pro verwendet Z-Wave Plus-Technologie, die in den USA bei 908,42 MHz arbeitet, um sich mit kompatiblen Smart-Home-Hubs zu integrieren. Diese Funktionen stimmen mit den veröffentlichten Spezifikationen beider Marken überein.
Erhöhte Sicherheitsanforderungen in Wohn- und Gewerbebereichen
Das gestiegene Bewusstsein für physische Sicherheitsbedrohungen und die Einschränkungen traditioneller mechanischer Schlösser treibt weiterhin die starke Nachfrage nach fortschrittlichen digitalen Schließsystemen an. Smarte Schlösser bieten Manipulationserkennung, Auto-Lock-Funktionen, verschlüsselte Kommunikation, Prüfpfade und Multi-Faktor-Authentifizierung, die von Hausbesitzern, Immobilienverwaltern und Unternehmen zunehmend geschätzt werden. Gewerbliche Umgebungen wie Büros, Coworking-Spaces, Logistikeinrichtungen und Gaststätten beschleunigen die Einführung aufgrund der betrieblichen Vorteile des digitalen Berechtigungsmanagements. Unternehmen können Zugangsrechte sofort erteilen, widerrufen oder ändern, ohne physische Schlösser neu zu schlüsseln, was den Verwaltungsaufwand reduziert und die Verantwortlichkeit verbessert. Auch der Aufstieg von Kurzzeitvermietungsplattformen trägt dazu bei, da Gastgeber und Immobilienbetreiber smarte Schlösser einführen, um den Gästezugang zu automatisieren, manuelle Übergaben zu reduzieren und die betriebliche Sicherheit zu erhöhen. Da cyber-sichere Hardware, biometrische Module und cloudbasierte Zugangssysteme ausgereift sind, werden smarte Schlösser als hochvertrauenswürdige Lösungen positioniert, die in der Lage sind, strenge Sicherheitsstandards in verschiedenen Sektoren zu erfüllen.
- Zum Beispiel verwendet Schlage’s Control™ Smart Interconnected Lock AES-256-Verschlüsselung und unterstützt Prüfprotokolle, wenn es mit kompatiblen Zugangskontrollsystemen gekoppelt ist. Dormakabas Mobile Access-Lösung liefert sichere Bluetooth Low Energy-Mobilfunk-Schlüssel und arbeitet mit MIFARE/DESFire-Berechtigungen. Saltos XS4 One unterstützt RFID- und mobile Zugangstechnologien und bietet Echtzeit-Prüfpfade für gewerbliche Einsätze.
Technologische Fortschritte in Konnektivität, Biometrie und Energieeffizienz
Schnelle Innovationen in der drahtlosen Kommunikation, Sensortechnologie und eingebetteten Elektronik steigern die Leistung und Attraktivität von smarten Schlössern erheblich. Fortschritte in Wi-Fi- und Bluetooth LE-Technologien haben die Latenzzeit reduziert, die Verschlüsselung verbessert und die Batterielebensdauer verlängert, was zuverlässigere Fernoperationen ermöglicht. Verbesserte biometrische Module bieten jetzt schnellere Fingerabdruckerkennung, erhöhte Genauigkeit und verbesserte Spoof-Resistenz, was die Einführung in hochwertigen Wohn- und Unternehmensumgebungen vorantreibt. Darüber hinaus verlängern energieeffiziente Chipsets und optimierte Energiemanagement-Algorithmen die Batterielaufzyklen und reduzieren den Wartungsaufwand. Cloud-Plattformen und mobile Anwendungen entwickeln sich weiterhin mit verbessertem Echtzeit-Monitoring, temporärem Berechtigungs-Sharing und Integration mit KI-gesteuerten Analysen. Diese Verbesserungen verwandeln smarte Schlösser kollektiv von einfachen Komfortgeräten in intelligente, sichere Zugangslösungen. Da Hersteller Auto-Unlock-Nähe-Funktionen, energiearme Mesh-Konnektivität und robuste Ausfallsicherungsmechanismen integrieren, bleibt technologische Innovation ein zentraler Katalysator für das langfristige Marktwachstum.
Wichtige Trends & Chancen
Zunehmende Einführung von KI-gestützten und prädiktiven Sicherheitsfunktionen
Künstliche Intelligenz entwickelt sich zu einer transformierenden Kraft in den Fähigkeiten von intelligenten Schlössern, indem sie vorausschauendes Zugangsmanagement und verbesserte Bedrohungsreaktionen ermöglicht. KI-gesteuerte Systeme können das Benutzerverhalten analysieren, ungewöhnliche Zutrittsmuster identifizieren und automatisierte Warnungen oder Sperrverfahren auslösen. Wenn sie mit intelligenten Kameras und Umweltsensoren integriert werden, werden intelligente Schlösser Teil eines mehrschichtigen Sicherheitsrahmens, der kontextbewusste Entscheidungen treffen kann. Dieser Trend schafft Möglichkeiten für Lösungsanbieter, intelligente Plattformen zu entwickeln, die Zugangskontrolle, Anomalieerkennung und Echtzeitanalysen kombinieren. Mit der Reifung der KI-Integration sind intelligente Schlösser in der Lage, personalisierte Zutrittsprofile, dynamische Authentifizierung und automatisierte Benutzerverifizierung für Wohn- und Gewerbeimmobilien zu unterstützen. Anbieter können weiter von KI profitieren, indem sie abonnementbasierte Softwaredienste anbieten, die die Funktionalität und den langfristigen Wert von Hardwareinstallationen verbessern.
· Zum Beispiel verwendet die BLUEnet-Wireless-Plattform von Salto Systems AES-128-verschlüsselte Kommunikation zwischen Schlössern, Gateways und Knoten. Das System unterstützt die Echtzeitüberwachung und die schnelle Erkennung von Türstatusänderungen. Diese Funktionen entsprechen den veröffentlichten Spezifikationen von Salto für sein drahtloses Zugangskontrollnetzwerk.
Ausweitung von intelligenten Schlössern in der Hotellerie, Mietverwaltung und Mehrfamilienhäusern
Die Hotellerie- und Immobilienverwaltungssektoren bieten erhebliche Möglichkeiten für den Einsatz von intelligenten Schlössern aufgrund der hohen Fluktuation von Gästen, Mietern und Servicepersonal. Hotels, Serviced Apartments und Betreiber von Kurzzeitvermietungen setzen zunehmend digitale Zugangssysteme ein, um den Check-in-Prozess zu vereinfachen, Arbeitskosten zu senken und Sicherheitsrisiken im Zusammenhang mit physischen Schlüsseln zu minimieren. Intelligente Schlösser ermöglichen es Betreibern, einmalige oder zeitlich begrenzte digitale Berechtigungen auszustellen, was die Betriebseffizienz verbessert und das Gästeerlebnis erhöht. In Mehrfamiliengebäuden unterstützen zentrale Zugangsplattformen den kontrollierten Zugang zu Gemeinschaftsbereichen, Aufzügen und Parkzonen. Mit der Beschleunigung der Urbanisierung und der Expansion der Mietmärkte wird die Nachfrage nach skalierbaren, fernverwalteten Zugangslösungen weiter steigen. Dieser Trend bietet Anbietern die Möglichkeit, integrierte Immobilienverwaltungsplattformen zu entwickeln, die Zugangskontrolle, Wartungsplanung und Sicherheitsüberwachung vereinen.
· Zum Beispiel ermöglicht die DirectKey™-Plattform von Onity Hotels, sichere mobile Schlüssel an Gäste über ihre Smartphones auszugeben. Laut veröffentlichten Unternehmensangaben ist die Technologie in mehr als 5.000 Hotels und rund 800.000 Zimmern weltweit im Einsatz. Diese Zahlen werden in den offiziellen Ankündigungen von Onity weit verbreitet berichtet.
Steigende Nachfrage nach nachrüstfreundlichen, energieeffizienten und ästhetischen Designs
Ein wachsender Trend zu nachrüstfreundlichen intelligenten Schlössern schafft erhebliche Möglichkeiten, insbesondere für Hausbesitzer, die ohne umfangreiche Türmodifikationen aufrüsten möchten. Hersteller reagieren mit schlanken, minimalistischen Designs, die moderne Innenräume ergänzen und gleichzeitig Haltbarkeit und Wetterbeständigkeit bewahren. Verbesserungen in der Batterietechnologie wie stromsparende Bluetooth-Chips und adaptive Schlafmodi verlängern die Austauschzyklen und erhöhen die Zuverlässigkeit der Geräte. Dieser Trend entspricht den Verbrauchererwartungen an langlebige, wartungsarme Geräte. Darüber hinaus sprechen designorientierte intelligente Schlösser mit hochwertigen Oberflächen, schlanken Profilen und anpassbaren Frontplatten stilbewusste Käufer an und erweitern die Marktreichweite in den Luxuswohn- und Boutique-Hotellerie-Segmenten. Anbieter, die Funktionalität, Energieeffizienz und ästhetische Anpassung erfolgreich kombinieren, sind in der Lage, starke Wettbewerbsvorteile zu erlangen.
Wichtige Herausforderungen
Cybersecurity-Schwachstellen und Datenschutzrisiken
Cybersecurity bleibt eine große Herausforderung für die Smart-Lock-Industrie, da vernetzte Geräte potenzielle Einstiegspunkte für unbefugten Zugriff bieten. Schwachstellen in Kommunikationsprotokollen, schlecht gesicherte mobile Anwendungen oder schwache Verschlüsselungsmethoden können Benutzer Risiken aussetzen, die von der Diebstahl von Zugangsdaten bis zur Übernahme von Geräten reichen. Da Smart Locks Zugangsprotokolle, Benutzerverhaltensdaten und Authentifizierungsdaten speichern, nehmen die Bedenken hinsichtlich des Datenschutzes zu. Hersteller müssen kontinuierlich Firmware aktualisieren, Verschlüsselungsstandards verstärken und mehrschichtige Sicherheitsrahmen implementieren, um Risiken zu mindern. Die Einhaltung globaler Cybersecurity-Vorschriften erhöht die Komplexität zusätzlich. Das Versäumnis, diese Probleme anzugehen, kann das Vertrauen der Verbraucher untergraben und die Akzeptanz verlangsamen, insbesondere in kommerziellen Sektoren, die strenge Sicherheitsgarantien verlangen.
Hohe Installationskosten und Interoperabilitätseinschränkungen über Plattformen hinweg
Trotz wachsender Nachfrage stellen Installationskosten und inkonsistente Interoperabilität über Smart-Home-Ökosysteme hinweg erhebliche Barrieren dar. Der vollständige Austausch von Smart Locks erfordert oft eine professionelle Installation, was die anfänglichen Kosten im Vergleich zu mechanischen Schlössern erhöht. Nachrüstoptionen reduzieren die Komplexität, unterstützen jedoch möglicherweise nicht fortschrittliche Funktionen wie integrierte Biometrie oder Multi-Protokoll-Konnektivität. Darüber hinaus schränken fragmentierte Standards über Plattformen hinweg, von Wi-Fi, Bluetooth, Zigbee, Z-Wave bis hin zu proprietären Ökosystemen, die nahtlose Geräteintegration ein. Benutzer können mit Kompatibilitätsproblemen zwischen Smart Locks, Hubs und mobilen Anwendungen kämpfen, was die allgemeine Zufriedenheit beeinträchtigt. Anbieter müssen in plattformübergreifende Kompatibilität, einfachere Installationsprozesse und universelle Kommunikationsstandards investieren, um diese strukturellen Herausforderungen zu überwinden und den Marktzugang zu erweitern.
Regionale Analyse
Nordamerika
Nordamerika hält mit etwa 35% den größten Anteil, angetrieben durch hohe Smart-Home-Durchdringung, schnelle Einführung vernetzter Sicherheitssysteme und starke Verbraucherbereitschaft zur Aufrüstung der Wohninfrastruktur. Die USA dominieren die regionale Nachfrage, unterstützt durch umfangreiche Integration mit führenden Hausautomationssystemen und hohe Nutzung von App-basierten und Wi-Fi-fähigen Smart Locks. Die kommerzielle Akzeptanz wächst weiterhin in den Bereichen Gastgewerbe, Coworking-Spaces und Mietimmobilienmanagement-Plattformen. Ständige technologische Innovationen, Verbesserungen der Cybersecurity und die breite Verfügbarkeit von Nachrüstlösungen stärken Nordamerikas starke Position auf dem globalen Markt.
Europa
Europa macht etwa 28% des globalen Marktes aus, unterstützt durch die steigende Einführung digitaler Zugangslösungen in Wohnanlagen, intelligenten Gebäuden und Gastgewerbeumgebungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen mit starker regulatorischer Unterstützung für Gebäudeautomation und sicheres Zugangsmanagement. Die Nachfrage wird durch zunehmende Investitionen in energieeffiziente Smart-Home-Ökosysteme und die wachsende Vorliebe für biometrische und touchscreenbasierte Smart Locks gestärkt. Der wachsende Sektor für Mehrfamilienhäuser und tourismusgetriebene Upgrades im Gastgewerbe tragen ebenfalls erheblich bei. Cybersecurity-Compliance-Anforderungen drängen Hersteller zusätzlich dazu, robuste, verschlüsselungsintensive Smart-Lock-Systeme einzuführen, die auf EU-Standards zugeschnitten sind.
Asien-Pazifik
Der asiatisch-pazifische Raum erfasst etwa 25% des Marktes, angetrieben durch schnelle Urbanisierung, steigendes verfügbares Einkommen und zunehmende Akzeptanz von Smart-Home-Geräten in China, Japan, Südkorea und Indien. Die Region profitiert von starken Fertigungskapazitäten, wettbewerbsfähigen Preisen und kontinuierlicher Produktinnovation in den Bereichen Konnektivität und Biometrie. Die Verbreitung von Smart Locks wächst schnell in dicht besiedelten Wohngebieten, Co-Living-Räumen und aufstrebenden Smart-City-Projekten. Die Nachfrage in den Bereichen Gastgewerbe und Gewerbe stimuliert weiter, da das digitale Berechtigungsmanagement immer häufiger wird. Die expandierenden, vom E-Commerce getriebenen Vertriebsnetze in der APAC-Region beschleunigen auch die Verbraucherzugänglichkeit und die regionale Durchdringung von Smart-Lock-Systemen im mittleren und Premium-Segment.
Lateinamerika
Lateinamerika hält etwa 7% des globalen Marktes, unterstützt durch die zunehmende Modernisierung von Wohnsicherheitssystemen und einen wachsenden Trend zu digitalen Zugangslösungen in städtischen Zentren. Länder wie Brasilien, Mexiko und Argentinien zeigen steigende Akzeptanz aufgrund des zunehmenden Bewusstseins für Smart Homes und der verbesserten Verfügbarkeit von WLAN- und Smartphone-basierten Zugangskontrollen. Die kommerzielle Nachfrage entsteht in den Bereichen Gastgewerbe und Einzelhandel, die nach Fernzugriffsmanagement und betrieblicher Effizienz suchen. Allerdings verlangsamen Preissensibilität und niedrigere Technologie-Durchdringungsraten die breitere Akzeptanz. Allmähliche Verbesserungen der digitalen Infrastruktur und das gestiegene Verbrauchervertrauen in die IoT-Sicherheit sollen das stetige regionale Wachstum unterstützen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika macht etwa 5% des Marktes aus, angetrieben durch steigende Investitionen in luxuriöse Wohnentwicklungen, gehobene Hotels und Smart-City-Initiativen in den VAE, Saudi-Arabien und Katar. Die Nachfrage wird durch Premium-Biometrie- und Touchscreen-Smart-Locks in geschlossenen Wohnanlagen und Gewerbegebäuden gestützt. In Afrika bleibt die Akzeptanz langsamer, wächst jedoch allmählich mit zunehmender Urbanisierung und verbesserter Internetverbindung. Regionale Herausforderungen umfassen höhere Gerätekosten und begrenztes Verbraucherbewusstsein. Dennoch deuten von der Regierung unterstützte Programme zur digitalen Infrastruktur und das zunehmende Interesse an IoT-gesteuerten Sicherheitslösungen auf ein langfristiges Wachstumspotenzial hin.
Marktsegmentierungen:
Nach Produkttyp
- Riegelschloss
- Hebelgriff
- Vorhängeschloss
- Andere (Riegel, Knauf, etc.)
Nach Entsperrmechanismus
- Tastatur
- Touchscreen
- App-basiert
- Hybrid
- Biometrisch
Nach Konnektivitätstyp
- Wi-Fi
- Bluetooth
- Z-Wave
- Andere (Zigbee, NFC, etc.)
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für intelligente Schlösser zeichnet sich durch eine Wettbewerbslandschaft aus, die von kontinuierlicher Innovation, starker Markenpositionierung und erweiterten Produktportfolios globaler und regionaler Akteure geprägt ist. Führende Unternehmen konzentrieren sich auf fortschrittliche Konnektivität, biometrische Authentifizierung und cloudbasiertes Zugangsmanagement, um die Marktdifferenzierung zu stärken. Große Akteure wie Assa Abloy, Allegion, Dormakaba, August Home, Yale, Schlage und Kwikset treiben Innovationen durch WLAN- und Bluetooth-fähige Modelle, nahtlose App-Integration und installationsfreundliche Designs voran. Viele Anbieter investieren in Verbesserungen der Cybersicherheit und verschlüsselte Kommunikationsrahmen, um den steigenden digitalen Sicherheitsbedenken zu begegnen. Partnerschaften mit Anbietern von Smart-Home-Ökosystemen wie Google, Amazon und Apple erweitern die Kompatibilität und den Benutzerkomfort. Im kommerziellen Sektor betonen Unternehmen skalierbare Plattformen für das Berechtigungsmanagement in der Hotellerie, in Büros und in Mehrfamilieneinheiten. Die Wettbewerbsintensität nimmt zu, da aufstrebende Akteure kostengünstige intelligente Schlösser mit elegantem Design, längerer Batterielebensdauer und KI-gesteuerter Zugangsanalytik einführen. Insgesamt bleiben Innovation, Integration und Sicherheit zentral, um den Wettbewerbsvorteil zu erhalten.
Analyse der Hauptakteure
- Salto Systems S.L.
- Honeywell International Inc.
- Dormakaba
- August Home Inc.
- Onity Inc.
- Schlage
- Avent Security
- Assa Abloy
- Cansec Systems Ltd.
- Allegion plc
Jüngste Entwicklungen
- Im Oktober 2025 kündigte Salto WECOSYSTEM, verbunden mit Salto Systems S.L., eine Minderheitsbeteiligung an Normo an, um die letzte Meile der Lieferung zu revolutionieren und die Integration von intelligenten Schlössern für Logistik und Zugangskontrolle zu unterstützen.
- Im Mai 2025 brachte Qubo fünf neue Modelle von intelligenten Türschlössern auf den Markt, darunter Nova, Alpha und Optima, sowie aktualisierte Ausgaben seiner Select- und Essential-Linien, um sein Portfolio im Markt für intelligente Schlösser zu stärken.
- Im Februar 2025 führte Salto Systems S.L. das XS4 one S-Tastenfeld ein, eine fortschrittliche Lösung für intelligente Schlösser, die PIN-Codes, intelligente Schlüsselkarten und mobilen Zugang für flexiblen, sicheren Zugang mit intuitiver Bedienung integriert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Entriegelungsmechanismus, Konnektivitätstyp und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Intelligente Schlösser werden zunehmend KI-gesteuerte Verhaltensanalysen integrieren, um die vorausschauende Sicherheit und automatisierte Bedrohungserkennung zu verbessern.
- Biometrische Authentifizierung wird breitere Akzeptanz finden, da Fingerabdruck- und Gesichtserkennungssensoren schneller, genauer und energieeffizienter werden.
- Wi-Fi 6, Bluetooth LE und Matter-fähige Geräte werden die Interoperabilität verbessern und Konnektivitätsbarrieren in Smart-Home-Ökosystemen reduzieren.
- Retrofit-freundliche Designs werden sich ausweiten, sodass Verbraucher traditionelle Türen ohne komplexe Installation oder professionelle Unterstützung aufrüsten können.
- Cloud-basierte Zugangsplattformen werden wachsen und ermöglichen das Fernmanagement von Berechtigungen für Häuser, Büros, Mietobjekte und Mehrfamilieneinheiten.
- Die Batterieleistung wird durch stromsparende Chipsätze und adaptive Energiemanagementfunktionen verbessert, die die Austauschzyklen verlängern.
- Die kommerzielle Akzeptanz wird in der Hotellerie, in Coworking-Spaces und Logistik-Einrichtungen, die automatisierte Zugangsabläufe suchen, beschleunigt.
- Fortschritte in der Cybersicherheit werden sich auf stärkere Verschlüsselung und Schutz auf Firmware-Ebene konzentrieren, um steigenden digitalen Sicherheitsbedenken zu begegnen.
- Sprachassistenten und Smart-Home-Hubs werden zunehmend Zugangsabläufe durch nahtlose Integrationen verwalten.
- Die Nachfrage wird in aufstrebenden Märkten steigen, da Urbanisierung, digitale Infrastruktur und Bewusstsein für Smart Homes weiter zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Smart Locks und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Smart Locks voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Smart Locks hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für intelligente Schlösser antreiben?
Wer sind die führenden Unternehmen im Markt für Smart Locks?
Welche Region hatte 2024 den größten Anteil am Markt für Smart Locks?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für intelligente Schlösser Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für intelligente Schlösser Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.79 billion → 2032: USD 11.87 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für intelligente Schlösser Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für intelligente Schlösser Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für intelligente Schlösser Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für intelligente Schlösser Market Drivers
- 3.3 Markt für intelligente Schlösser Market Restraints & Challenges
- 3.4 Markt für intelligente Schlösser Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für intelligente Schlösser Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für intelligente Schlösser Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für intelligente Schlösser category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für intelligente Schlösser Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für intelligente Schlösser Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für intelligente Schlösser market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für intelligente Schlösser Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für intelligente Schlösser Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für intelligente Schlösser Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für intelligente Schlösser (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für intelligente Schlösser Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für intelligente Schlösser Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für intelligente Schlösser Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für intelligente Schlösser Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für intelligente Schlösser Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für intelligente Schlösser Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für intelligente Schlösser Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für intelligente Schlösser Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für intelligente Schlösser Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
