
Marktübersicht für kardiologische KI-Überwachung und Diagnostik:
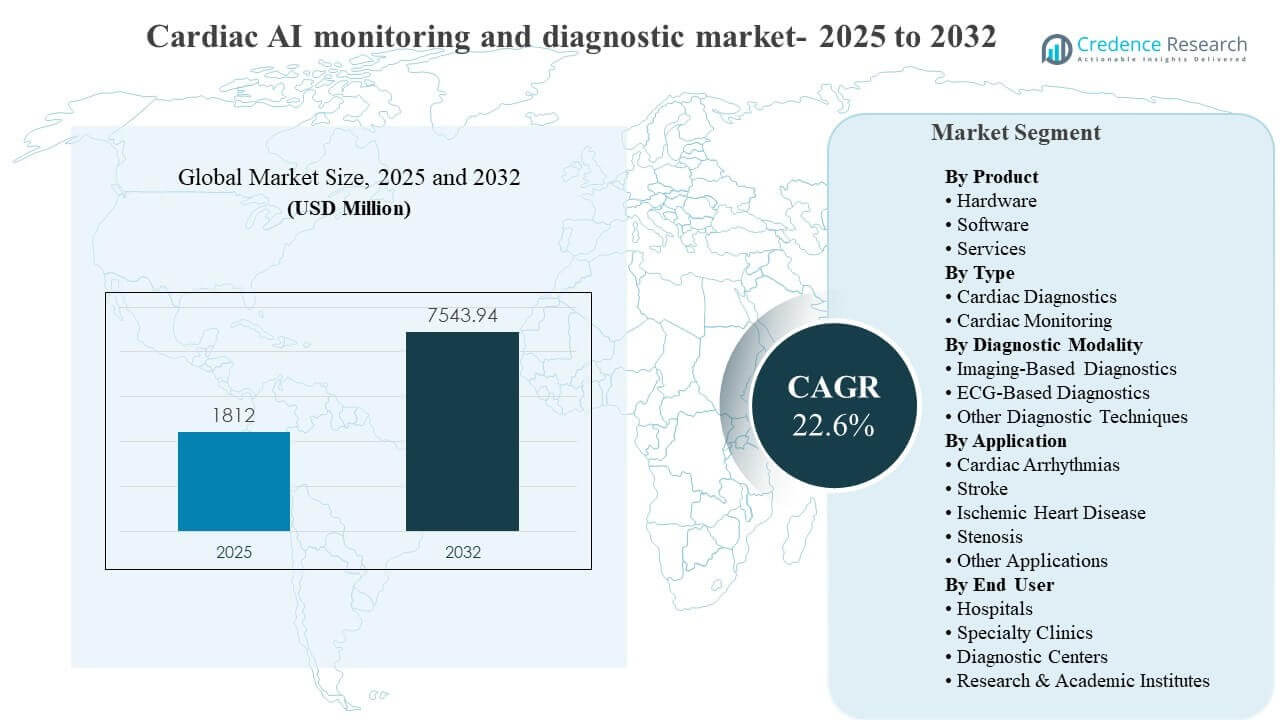
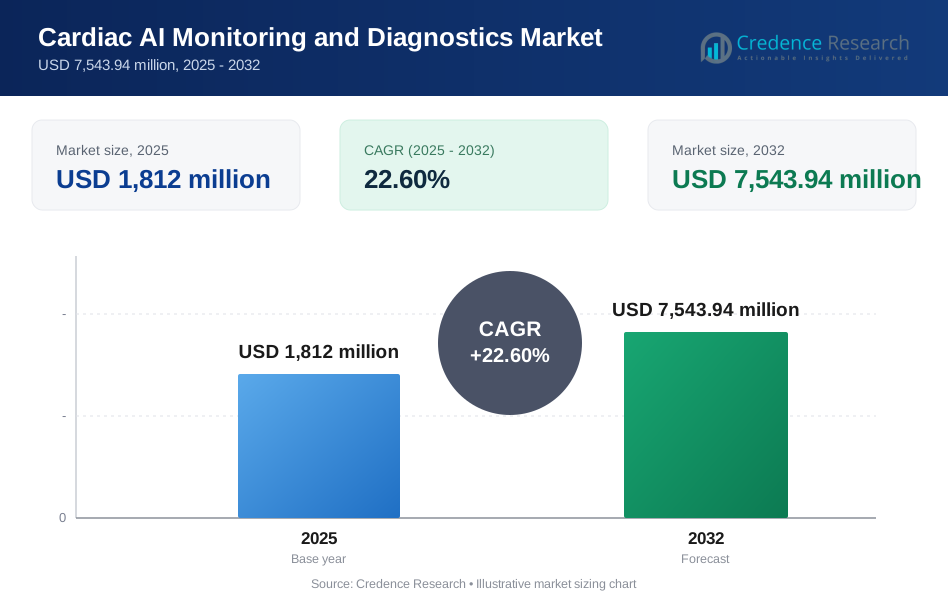
Die globale Marktgröße für kardiologische KI-Überwachung und Diagnostik wurde im Jahr 2025 auf 1.812 Millionen USD geschätzt und soll bis 2032 7.543,94 Millionen USD erreichen, was einem CAGR von 22,6 % von 2025 bis 2032 entspricht. Der Markt für kardiologische KI-Überwachung und Diagnostik expandiert aufgrund der steigenden Nachfrage nach schnelleren, standardisierteren Interpretationen von EKG- und kardiologischen Bildgebungsdaten in hochvolumigen klinischen Pfaden. Die Akzeptanz wird auch durch die breitere Einführung von vernetzten Überwachungsgeräten und workflow-integrierter Software unterstützt, die eine langfristige Verfolgung des kardiologischen Risikos in verschiedenen Versorgungseinstellungen ermöglicht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für kardiologische KI-Überwachung und Diagnostik 2025 | 1.812 Millionen USD |
| Markt für kardiologische KI-Überwachung und Diagnostik, CAGR | 22,6% |
| Marktgröße für kardiologische KI-Überwachung und Diagnostik 2032 | 7.543,94 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für kardiologische KI-Überwachung und Diagnostik soll von 1.812 Millionen USD (2025) auf 7.543,94 Millionen USD (2032) bei einem CAGR von 22,6 % (2025–2032) expandieren.
- Software machte 2025 den größten Anteil von 46,8 % aus, was eine starke Präferenz für skalierbare, workflow-integrierte KI-Plattformen widerspiegelt.
- Kardiologische Diagnostik führte den Markt nach Typ mit einem Anteil von 54,4 % im Jahr 2025 an, unterstützt durch die Nachfrage nach Entscheidungsunterstützung in Bildgebungs- und EKG-Interpretationspfaden.
- Kardiale Arrhythmien stellten 2025 einen Anteil von 33,7 % nach Anwendung dar, gestützt durch hohe EKG-Volumina und den klinischen Bedarf an schneller Triage und Alarmierung.
- Nordamerika hielt 2025 einen Anteil von 33,5 %, was eine höhere klinische KI-Akzeptanz und eine breitere Einführung von vernetzten kardiologischen Überwachungsprogrammen widerspiegelt.
Segmentanalyse
Der Markt für kardiologische KI-Überwachung und Diagnostik zeigt starke Dynamik in softwaregesteuerten Analysen, KI-gestützten EKG-Interpretationen und Entscheidungsunterstützung in der Bildgebung, angetrieben durch wachsende klinische Arbeitslasten und die Notwendigkeit einer konsistenten, hochdurchsatzfähigen Analyse. Der Markt für kardiologische KI-Überwachung und Diagnostik stützt sich zunehmend auf Multi-Source-Datenpipelines, die EKG-Signale, Bildgebungseingaben, tragbare Streams und EHR-Kontexte kombinieren, um die Erkennungs- und Überwachungsleistung über Patientenkohorten hinweg zu verbessern. Der Markt für kardiologische KI-Überwachung und Diagnostik profitiert auch von der Nachfrage der Krankenhäuser nach unternehmensfähigen Plattformen, die sich in bestehende klinische Systeme integrieren und die manuelle Überprüfungszeit für Kardiologieteams reduzieren.
Der Markt für kardiologische KI-Überwachung und Diagnostik verlagert sich ebenfalls hin zu Langzeitpflege-Modellen, bei denen kontinuierliche Überwachung und Risikostratifizierung wiederkehrenden Wert über einmalige Diagnosen hinaus schaffen. Der Markt für kardiologische KI-Überwachung und Diagnostik verzeichnet weiterhin eine höhere Akzeptanz in Arrhythmie-Workflows aufgrund der sofortigen klinischen Umsetzbarkeit, großen Datenmengen und klaren betrieblichen Vorteile bei der Triage und Nachsorge. Es wird erwartet, dass sich der Markt für kardiologische KI-Überwachung und Diagnostik auf weitere kardiovaskuläre Erkrankungen ausweitet, da die klinische Validierung zunimmt und Versorgungspfade mehr KI-unterstützte Entscheidungsrahmen übernehmen.
Nach Produkteinblicken
Software machte den größten Anteil von 46,8% im Jahr 2025 aus. Die Führungsrolle der Software im Markt für kardiologische KI-Überwachung und Diagnostik wird durch die skalierbare Bereitstellung über bestehende EKG- und Bildgebungsinfrastrukturen ohne vollständige Hardware-Erneuerungszyklen unterstützt. Softwareplattformen im Markt für kardiologische KI-Überwachung und Diagnostik ermöglichen auch häufige Modellaktualisierungen, Cybersicherheitskontrollen und Analysedashboards durch Abonnementmodelle. Die Softwareakzeptanz wird gestärkt, wenn die Integration mit PACS, EHR und kardiologischen Workflow-Tools die Reibung für klinische Teams reduziert.
Nach Typen-Einblicken
Kardiologische Diagnostik machte den größten Anteil von 54,4% im Jahr 2025 aus. Die Führungsrolle der kardiologischen Diagnostik im Markt für kardiologische KI-Überwachung und Diagnostik spiegelt die hohe Nachfrage nach standardisierter Interpretation und reduzierter Variabilität über bildgebende und EKG-gesteuerte diagnostische Schritte wider. Lösungen für kardiologische Diagnostik im Markt für kardiologische KI-Überwachung und Diagnostik passen auch zu etablierten klinischen Pfaden, bei denen Entscheidungshilfen die Zeit bis zur Diagnose verkürzen können. Die Akzeptanz der kardiologischen Diagnostik wird weiter durch die Prioritäten der Krankenhäuser unterstützt, den Durchsatz und die Effizienz der Kliniker in kardiologischen Abteilungen zu verbessern.
Nach diagnostischer Modalität Einblicken
Bildgebungsbasierte Diagnostik stellt eine Kernmodalität im Markt für kardiologische KI-Überwachung und Diagnostik dar, da automatisierte Messungen, Segmentierung und konsistente Interpretation über komplexe Bildgebungsstudien hinweg erforderlich sind. EKG-basierte Diagnostik bleibt grundlegend für den Markt für kardiologische KI-Überwachung und Diagnostik, da kontinuierliche und ambulante EKG-Überwachung große Mengen an Signalen erzeugt, die eine schnelle Analyse erfordern. Der Markt für kardiologische KI-Überwachung und Diagnostik nimmt zunehmend hybride Ansätze an, die Bildgebung, EKG und andere klinische Signale kombinieren, um die Leistung in Erkennungs- und Überwachungs-Workflows zu verbessern.
Nach Anwendungseinblicken
Kardiale Arrhythmien machten den größten Anteil von 33,7% im Jahr 2025 aus. Kardiale Arrhythmien führen den Markt für kardiologische KI-Überwachung und Diagnostik an, da die Arrhythmieerkennung und -klassifizierung eng mit hochfrequenten EKG-Anwendungsfällen und zeitkritischen klinischen Entscheidungen übereinstimmen. Auf Arrhythmien fokussierte Lösungen im Markt für kardiologische KI-Überwachung und Diagnostik profitieren auch von Fernüberwachungsmodellen, die frühere Warnungen und effizientere Nachsorgepfade unterstützen. Die Nachfrage nach kardialen Arrhythmien bleibt stark aufgrund des klinischen Schwerpunkts auf der Reduzierung verpasster Ereignisse und der Verbesserung der Versorgungskontinuität.
Nach Endnutzereinblicken
Krankenhäuser machten den größten Anteil von 26,1 % im Jahr 2025 aus. Krankenhäuser führen den Markt für kardiologische KI-Überwachung und Diagnostik an, da sie Unternehmensimplementierungsbedarfe, hohe Diagnosevolumina und eine stärkere Integrationskapazität für KI in klinische Arbeitsabläufe haben. Die Einführung von Krankenhäusern im Markt für kardiologische KI-Überwachung und Diagnostik wird durch die Nachfrage nach Automatisierung zeitintensiver Aufgaben wie EKG-Überprüfung, Bildmessungen und Priorisierung abnormaler Befunde verstärkt. Krankenhäuser unterstützen auch eine breitere KI-Nutzung durch die Koordination mehrerer Abteilungen in den Bereichen Kardiologie, Radiologie und Notfallversorgung.
Markttreiber für kardiologische KI-Überwachung und Diagnostik
Steigende Arbeitsbelastung bei kardiologischen Diagnosen und Bedarf an schnellerer Interpretation
Der Markt für kardiologische KI-Überwachung und Diagnostik wird durch steigende Diagnosevolumina in EKG-, Bildgebungs- und ambulanten Überwachungsabläufen angetrieben. Klinische Teams stehen unter Druck, große Datensätze schnell zu interpretieren, ohne Konsistenz und Genauigkeit zu beeinträchtigen. Der Markt für kardiologische KI-Überwachung und Diagnostik profitiert von der KI-Automatisierung, die die manuelle Überprüfungszeit reduziert und standardisierte Ergebnisse über Standorte hinweg unterstützt. Schnellere Triage und Entscheidungsunterstützung helfen Krankenhäusern, Durchsatzbeschränkungen zu bewältigen und das Timing klinischer Interventionen zu verbessern.
Erweiterung von vernetzter Überwachung und longitudinalen Versorgungswegen
Der Markt für kardiologische KI-Überwachung und Diagnostik gewinnt an Dynamik durch den zunehmenden Einsatz von Wearables, Patches und Fernüberwachungsprogrammen, die kontinuierliche kardiale Datensätze erzeugen. Kontinuierliche Überwachung erhöht den klinischen Wert, wenn KI Rohsignale in umsetzbare Warnungen und Risikoerkenntnisse umwandelt. Der Markt für kardiologische KI-Überwachung und Diagnostik stimmt auch mit den Zielen des Managements chronischer Krankheiten überein, die Früherkennung und kontinuierliche Nachverfolgung priorisieren. Longitudinale Versorgungsmodelle stärken die Nachfrage nach integrierten Softwareplattformen, die Diagnostik- und Überwachungsinformationen vereinen.
- Zum Beispiel unterstützt der Zio-Dienst von iRhythm bis zu 14 Tage kontinuierliche EKG-Überwachung, und öffentliche Berichte auf der Plattform verzeichnen seit der Einführung fast 8 Millionen Berichte und etwa 1,8 Milliarden Stunden kuratierter EKG-Daten, was das Ausmaß der jetzt in der Arrhythmieversorgung operationalisierten longitudinalen Signalanalyse unterstreicht.
Verschiebung hin zu workflow-integrierten Unternehmens-KI-Plattformen
Der Markt für kardiologische KI-Überwachung und Diagnostik expandiert, da Anbieter Lösungen priorisieren, die in bestehende PACS-, EHR- und Kardiologie-Workflowsysteme integriert werden. Die Integration reduziert Implementierungsfriktionen und erhöht das Vertrauen der Kliniker durch konsistente Benutzererfahrungen. Der Markt für kardiologische KI-Überwachung und Diagnostik profitiert, wenn KI-Ergebnisse in standardisierten Lese- und Berichtsumgebungen erscheinen, was höhere Nutzungsraten unterstützt. Unternehmensplattformen ermöglichen auch Governance, Auditing und skalierbare Implementierung über Gesundheitssysteme mit mehreren Standorten hinweg.
Wachsende Betonung auf Standardisierung und Entscheidungsunterstützung in der Kardiologie
Der Markt für kardiologische KI-Überwachung und -Diagnostik wird durch die Nachfrage nach konsistenter Interpretation und reduzierter Variabilität in komplexen kardiovaskulären Studien unterstützt. Entscheidungshilfetools helfen, Messungen zu standardisieren, Anomalien zu kennzeichnen und nachgelagerte diagnostische Wege zu leiten. Der Markt für kardiologische KI-Überwachung und -Diagnostik profitiert auch von klinischen Prioritäten, um verpasste Ereignisse bei zeitkritischen Bedingungen zu reduzieren und die Einhaltung von standardisierten Pflegeprotokollen zu verbessern. Standardisierung unterstützt Qualitätsverbesserungsziele in Krankenhäusern, Fachkliniken und Diagnosenetzwerken.
- Zum Beispiel erkennt Ultromics’ EchoGo Heart Failure HFpEF aus einem einzelnen apikalen 4-Kammer-Echokardiogramm-Clip in etwa 30 Minuten und berichtete über 90% Sensitivität und 86% Spezifität, ohne signifikante Unterschiede zwischen den in den Ergebnissen des Unternehmens angegebenen Messungen.
Herausforderungen des Marktes für kardiologische KI-Überwachung und -Diagnostik
Der Markt für kardiologische KI-Überwachung und -Diagnostik steht vor Akzeptanzbarrieren, die mit Validierungserwartungen, Arbeitsablaufanpassung und Vertrauen der Kliniker verbunden sind. Klinische Teams benötigen starke Beweise über diverse Bevölkerungsgruppen und Versorgungseinstellungen, bevor der Einsatz von KI in entscheidungskritischen Pfaden skaliert wird. Der Markt für kardiologische KI-Überwachung und -Diagnostik begegnet auch Integrationskomplexität, wenn Altsysteme je nach Standort variieren und die Interoperabilität ungleichmäßig bleibt. Beschaffungszyklen können sich verlängern, wenn Käufer eine Abstimmung zwischen mehreren Interessengruppen in den Bereichen IT, klinische Führung und Compliance-Funktionen erfordern.
Der Markt für kardiologische KI-Überwachung und -Diagnostik muss auch Risiken im Bereich Datenschutz, Cybersicherheit und Modellverwaltung bei Cloud- und Hybridbereitstellungen managen. Kontinuierliche Überwachungs- und Bildgebungsabläufe erzeugen sensible Patientendaten, die Compliance- und Sicherheitsanforderungen erhöhen. Der Markt für kardiologische KI-Überwachung und -Diagnostik kann mit Leistungsdrift konfrontiert werden, wenn sich Datenverteilungen über geografische Regionen, Geräte und Protokolle hinweg ändern. Nachhaltige Ergebnisse erfordern kontinuierliche Überwachung, erneute Validierung und klare Verantwortlichkeit für Modellaktualisierungen und klinische Verantwortung.
- Zum Beispiel berichtete Ultromics, dass sein EchoGo Amyloidosis-Modell eine AUC von 0,93 erreichte, mit 85% Sensitivität und 93% Spezifität in der externen Validierung über 2.719 Patienten, nach Anpassung an 7.666 Patienten, was unterstreicht, wie kardiologische KI-Systeme kontinuierlich über Standorte und Datensätze hinweg bewertet werden müssen, um eine zuverlässige Leistung zu gewährleisten, wenn sich Protokolle und Bildgebungsumgebungen unterscheiden.
Trends und Chancen im Markt für kardiologische KI-Überwachung und -Diagnostik
Der Markt für kardiologische KI-Überwachung und -Diagnostik bewegt sich in Richtung multimodaler Analysen, die EKG, Bildgebung, tragbare Signale und klinischen Kontext für stärkere Vorhersage und Triage kombinieren. Multimodale Ansätze ermöglichen breitere Anwendungsfälle über Arrhythmie, ischämische Pfade und strukturelle Herzbewertung. Der Markt für kardiologische KI-Überwachung und -Diagnostik profitiert auch von cloud-nativen Bereitstellungsmodellen, die die Implementierung beschleunigen und kontinuierliche Verbesserungszyklen unterstützen. Abonnementmodelle schaffen Möglichkeiten für wiederkehrende Einnahmen und verbessern den Zugang zu neuen Funktionen über installierte Kundenbasen hinweg.
- Zum Beispiel kombiniert die Plattform von Eko Health die Analyse von Herzgeräuschen und EKG, erkennt Herzgeräusche, Vorhofflimmern und niedrige Ejektionsfraktion in 15 Sekunden, speichert jede Untersuchung in der Cloud, und das Unternehmen berichtet von 9 FDA-Zulassungen sowie 99% Sensitivität und 97% Spezifität für die Erkennung von Vorhofflimmern.
Der Markt für kardiologische KI-Überwachung und Diagnostik zeigt wachsende Chancen in der dezentralen Versorgung, wo Fernüberwachung und ambulante Diagnostik skalierbare KI-Unterstützung erfordern. Diagnostikzentren und Fachkliniken suchen zunehmend nach KI-Tools, um den Durchsatz zu verbessern und die Abhängigkeit von knappen Spezialisten zu verringern. Der Markt für kardiologische KI-Überwachung und Diagnostik kann auch durch Partnerschaften expandieren, die KI in Bildgebungsgeräte, Überwachungsplattformen und klinische Workflow-Suiten integrieren. Eine breitere Ausrichtung auf wertorientierte Versorgungsziele unterstützt die Nachfrage nach Tools, die die Früherkennung verbessern und nachgelagerte unerwünschte Ereignisse reduzieren.
Regionale Einblicke
Nordamerika
Nordamerika machte 33,5% Anteil im Jahr 2025 am Markt für kardiologische KI-Überwachung und Diagnostik aus. Die Führungsrolle Nordamerikas wird durch die höhere Akzeptanz digitaler Gesundheitslösungen, die breitere Einführung vernetzter Überwachungsprogramme und die stärkere Integration von KI in Krankenhausabläufe unterstützt. Der Markt für kardiologische KI-Überwachung und Diagnostik in Nordamerika profitiert auch von der Kaufkraft von Unternehmen und der schnelleren Skalierung über große Gesundheitsnetzwerke hinweg.
Europa
Europa repräsentierte 21,0% Anteil im Jahr 2025 am Markt für kardiologische KI-Überwachung und Diagnostik. Die Nachfrage in Europa wird durch etablierte Kardiologienetzwerke und die kontinuierliche Modernisierung der diagnostischen Infrastruktur in den wichtigsten Märkten unterstützt. Der Markt für kardiologische KI-Überwachung und Diagnostik in Europa sieht oft strukturierte Bewertungs- und Beschaffungszyklen, die die stetige Einführung validierter Lösungen in klinische Pfade unterstützen.
Asien-Pazifik
Asien-Pazifik erfasste 25,9% Anteil im Jahr 2025 am Markt für kardiologische KI-Überwachung und Diagnostik. Die Expansion in Asien-Pazifik wird durch große Patientenvolumina, wachsende Investitionen in die Digitalisierung von Krankenhäusern und die zunehmende Akzeptanz von Fernüberwachungslösungen in städtischen Zentren unterstützt. Der Markt für kardiologische KI-Überwachung und Diagnostik in Asien-Pazifik profitiert auch von erweitertem Zugang zu Diagnostik und steigender Nachfrage nach skalierbaren klinischen Entscheidungsunterstützungstools.
Lateinamerika
Lateinamerika hielt 11,7% Anteil im Jahr 2025 am Markt für kardiologische KI-Überwachung und Diagnostik. Die Akzeptanz in Lateinamerika wird durch Erschwinglichkeitsbeschränkungen und ungleichmäßige Verteilung fortschrittlicher diagnostischer Infrastruktur beeinflusst, mit stärkerer Aufnahme in privaten Netzwerken und großen Metropolregionen. Der Markt für kardiologische KI-Überwachung und Diagnostik in Lateinamerika wächst, wenn softwarebasierte Implementierungen die Kapazität verbessern, ohne umfangreiche Hardware-Upgrades zu erfordern.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 7,9% Anteil im Jahr 2025 am Markt für kardiologische KI-Überwachung und Diagnostik aus. Die Nachfrage im Mittleren Osten & Afrika wird durch die Modernisierung der tertiären Versorgungssysteme und Investitionen in digitale Gesundheit in ausgewählten Märkten unterstützt. Der Markt für kardiologische KI-Überwachung und Diagnostik in der Region bleibt insgesamt kleiner aufgrund variabler Zugangs- und Budgetbeschränkungen, aber gezielte Implementierungen in fortschrittlichen Zentren unterstützen ein inkrementelles Wachstum.
Wettbewerbslandschaft
Der Markt für kardiologische KI-Überwachung und -Diagnostik bleibt wettbewerbsfähig zwischen großen Medizintechnik- und Bildgebungsunternehmen, spezialisierten KI-Anbietern und aufstrebenden Plattformen für klinische Intelligenz. Der Wettbewerb konzentriert sich auf die klinische Validierungstiefe, die Breite der Anwendungsfälle über EKG und Bildgebung, die Workflow-Integration mit Unternehmenssystemen und die skalierbare Bereitstellung durch Cloud- und Hybridmodelle. Die Produktdifferenzierung hängt auch von der Interpretierbarkeit, den Governance-Fähigkeiten und der Fähigkeit ab, eine langfristige Überwachung und Risikostratifizierung auf Bevölkerungsebene zu unterstützen.
Koninklijke Philips N.V. hält eine starke Präsenz im Markt für kardiologische KI-Überwachung und -Diagnostik durch workflow-zentrierte kardiovaskuläre Plattformen und bildgebungsnahe KI-Fähigkeiten. Koninklijke Philips N.V. positioniert Angebote rund um die Integration klinischer Workflows, die Standardisierung von Messungen und die skalierbare Unternehmensbereitstellung über Krankenhäuser und Netzwerke mit mehreren Standorten. Koninklijke Philips N.V. treibt weiterhin die Weiterentwicklung von Plattformfähigkeiten voran, die Konsistenz in der Analyse und betriebliche Effizienz über kardiologische Bildgebung und klinische Entscheidungsunterstützungswege unterstützen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, einschließlich:
- Koninklijke Philips N.V.
- GE HealthCare Technologies
- Medtronic plc
- Siemens Healthineers AG
- iRhythm Technologies, Inc.
- Abbott Laboratories
- Boston Scientific Corporation
- AliveCor, Inc.
- HeartFlow, Inc.
- Cleerly, Inc.
- Viz.ai, Inc.
- Tempus AI, Inc.
- Ultromics Limited
- IDOVEN, S.L.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Juli 2025 brachte AliveCor sein KI-gestütztes Kardia 12L EKG-System in Indien auf den Markt und stellte damit das weltweit erste tragbare 12-Kanal-EKG mit einem Einkabel-Design zur Erkennung lebensbedrohlicher Herzkrankheiten, einschließlich Herzinfarkt, vor. In derselben Ankündigung erklärte AliveCor, dass das Gerät die CDSCO-Zulassung in Indien erhalten habe und 35 kardiale Bestimmungen, einschließlich Arrhythmien und ischämische Zustände, erkennen könne.
- Im Juli 2025 startete Royal Philips den Philips ECG AI Marketplace, eine Plattform, die kardiologischen Teams zentralen Zugang zu mehreren KI-gestützten Diagnosewerkzeugen innerhalb des Philips-EKG-Ökosystems bieten soll. Philips erklärte auch, dass Anumana das erste Unternehmen auf der Plattform sei, mit seinem von der FDA zugelassenen ECG-AI LEF-Algorithmus, der hinzugefügt wurde, um eine reduzierte Ejektionsfraktion als Frühindikator für Herzinsuffizienz zu identifizieren.
- Im Dezember 2025 gab Philips eine Vereinbarung zur Übernahme von SpectraWAVE Inc. bekannt und fügte KI-unterstützte koronare intravaskuläre Bildgebung und KI-fähige angio-basierte physiologische Bewertungstechnologien zu seinem kardiologischen Portfolio hinzu. Philips erklärte, dass der Deal sein Angebot an koronaren Interventionen durch das HyperVue Imaging System und die X1-FFR-Technologie von SpectraWAVE erweitern würde.
- Im Januar 2026 unterzeichnete Cardio Diagnostics eine Vereinbarung mit Aimil und Dr. Lal PathLabs, um seinen PrecisionCHD-Test für koronare Herzkrankheiten in Indien einzuführen, was die erste Expansion des Unternehmens außerhalb der Vereinigten Staaten markiert. Das Unternehmen erklärte, dass die Partnerschaft darauf abzielt, die kommerzielle Einführung in Indien im Jahr 2026 zu beschleunigen und den Zugang zu seinen KI-gestützten kardiovaskulären Diagnosen zu erweitern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 1812 Millionen |
| Umsatzprognose für 2032 | USD 7543,94 Millionen |
| Wachstumsrate (CAGR) | 22,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: Hardware, Software, Dienstleistungen; Nach Typausblick: Kardiologische Diagnostik, Kardiologische Überwachung; Nach Diagnosemodalität Ausblick: Bildgebungsbasierte Diagnostik, EKG-basierte Diagnostik, Andere Diagnoseverfahren; Nach Anwendungsbereich Ausblick: Herzrhythmusstörungen, Schlaganfall, Ischämische Herzkrankheit, Stenose, Andere Anwendungen; Nach Endverbraucher Ausblick: Krankenhäuser, Fachkliniken, Diagnosezentren, Forschungs- & Akademische Institute |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Koninklijke Philips N.V.; GE HealthCare Technologies; Medtronic plc; Siemens Healthineers AG; iRhythm Technologies, Inc.; Abbott Laboratories; Boston Scientific Corporation; AliveCor, Inc.; HeartFlow, Inc.; Cleerly, Inc.; Viz.ai, Inc.; Tempus AI, Inc.; Ultromics Limited; IDOVEN, S.L. |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Produkt
- Hardware
- Software
- Dienstleistungen
Nach Typ
- Kardiologische Diagnostik
- Kardiologische Überwachung
Nach Diagnosemodalität
- Bildgebende Diagnostik
- EKG-basierte Diagnostik
- Andere diagnostische Techniken
Nach Anwendung
- Herzrhythmusstörungen
- Schlaganfall
- Ischämische Herzkrankheit
- Stenose
- Andere Anwendungen
Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Diagnosezentren
- Forschungs- & Akademische Institute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für kardiologische KI-Überwachung und -Diagnose im Jahr 2025 und 2032?
Wie hoch ist die CAGR für den Markt für kardiologische KI-Überwachung und -Diagnose im Zeitraum 2025–2032?
Welches Segment führt den Markt für kardiologische KI-Überwachung und -Diagnose nach Produkt im Jahr 2025 an?
Was sind die wichtigsten Wachstumsfaktoren für den Markt für kardiologische KI-Überwachung und -Diagnose?
Wer sind die führenden Unternehmen im Bereich der kardiologischen KI-Überwachung und -Diagnose?
Welche Region führt den Markt für kardiologische KI-Überwachung und -Diagnose im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kardiologische KI-Überwachung und Diagnostik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kardiologische KI-Überwachung und Diagnostik Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,812 million → 2032: USD 7,543.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kardiologische KI-Überwachung und Diagnostik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kardiologische KI-Überwachung und Diagnostik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kardiologische KI-Überwachung und Diagnostik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kardiologische KI-Überwachung und Diagnostik Market Drivers
- 3.3 Markt für kardiologische KI-Überwachung und Diagnostik Market Restraints & Challenges
- 3.4 Markt für kardiologische KI-Überwachung und Diagnostik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kardiologische KI-Überwachung und Diagnostik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kardiologische KI-Überwachung und Diagnostik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kardiologische KI-Überwachung und Diagnostik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kardiologische KI-Überwachung und Diagnostik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kardiologische KI-Überwachung und Diagnostik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kardiologische KI-Überwachung und Diagnostik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kardiologische KI-Überwachung und Diagnostik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kardiologische KI-Überwachung und Diagnostik Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kardiologische KI-Überwachung und Diagnostik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kardiologische KI-Überwachung und Diagnostik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kardiologische KI-Überwachung und Diagnostik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kardiologische KI-Überwachung und Diagnostik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kardiologische KI-Überwachung und Diagnostik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kardiologische KI-Überwachung und Diagnostik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kardiologische KI-Überwachung und Diagnostik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kardiologische KI-Überwachung und Diagnostik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kardiologische KI-Überwachung und Diagnostik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kardiologische KI-Überwachung und Diagnostik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kardiologische KI-Überwachung und Diagnostik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
