
Marktübersicht für Brustkrebs-Kernnadelbiopsien:
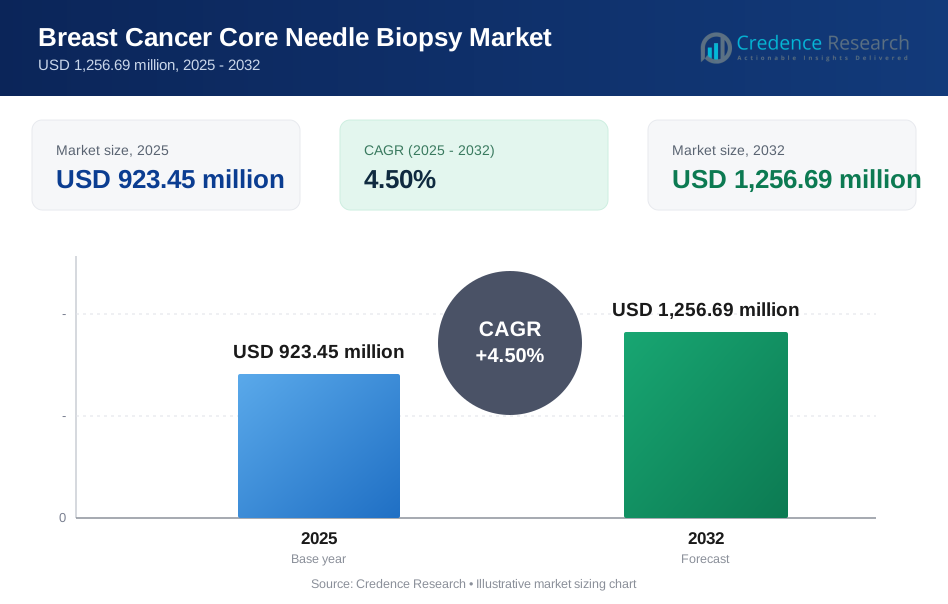
Die globale Marktgröße für Brustkrebs-Kernnadelbiopsien wurde im Jahr 2025 auf 923,45 Millionen USD geschätzt und soll bis 2032 1.256,69 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % von 2025 bis 2032. Das Wachstum wird in erster Linie durch den stetigen Anstieg der Brustkrebsvorsorgeuntersuchungen und Nachfolge-Bildgebung angetrieben, die den Bedarf an Gewebebestätigung durch minimalinvasive Biopsieverfahren erhöhen. Die Marktexpansion für Brustkrebs-Kernnadelbiopsien wird weiter durch die breitere Verfügbarkeit von bildgeführten Biopsie-Workflows in Krankenhäusern und diagnostischen Bildgebungszentren unterstützt, die eine schnellere Diagnose und optimierte Versorgungswege ermöglichen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Brustkrebs-Kernnadelbiopsien 2025 | USD 923,45 Millionen |
| Brustkrebs-Kernnadelbiopsien Markt, CAGR | 4,5% |
| Marktgröße für Brustkrebs-Kernnadelbiopsien 2032 | USD 1.256,69 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt für Brustkrebs-Kernnadelbiopsien soll von 923,45 Millionen USD (2025) auf 1.256,69 Millionen USD (2032) bei einer CAGR von 4,5 % (2025–2032) wachsen.
- Ultraschallbasierte Brustbiopsien machten 2025 den größten Anteil von 42,3 % aus, unterstützt durch Echtzeitführung und breite Einsatzmöglichkeiten in Bildgebungsumgebungen.
- Krankenhäuser stellten das führende Endnutzersegment mit einem Anteil von 59,2 % im Jahr 2025 dar, was auf höhere Verfahrensvolumina und integrierte Bildgebungs-Pathologie-Workflows zurückzuführen ist.
- Nordamerika blieb die führende Region mit einem Anteil von 45,80 % im Jahr 2025, angetrieben durch eine starke Vorsorgeuntersuchungsdurchdringung und fortschrittliche diagnostische Infrastruktur.
- Asien-Pazifik (22,40 %) und Europa (21,30 %) zusammen repräsentierten 43,70 % des Umsatzes im Jahr 2025, was die wachsende Diagnostikkapazität und die anhaltende Nachfrage durch Screening widerspiegelt.

Segmentanalyse
Die Nachfrage auf dem Markt für Brustkrebs-Kernnadelbiopsien basiert auf dem Bedarf an präziser, minimalinvasiver Gewebeentnahme zur Bestätigung von Malignität, Charakterisierung von Läsionen und zur Unterstützung von Behandlungsentscheidungen. Der Markt profitiert von Verbesserungen in der Bildführung, der Ergonomie der Geräte und der Standardisierung von Biopsie-Workflows in klinischen Umgebungen. Anbieter priorisieren zunehmend Biopsieansätze, die die Verfahrenszeit verkürzen, wiederholte Probenahmen minimieren und ausreichend Gewebe für Histopathologie und Biomarkerauswertung erzeugen.
Die Segmentierung des Marktes für Kernnadelbiopsien bei Brustkrebs spiegelt wider, wie Kliniker die Führungstechnologie und den Pflegeort basierend auf dem Läsionstyp, der Bildsichtbarkeit und der Ausstattung der Einrichtung auswählen. Die ultraschallgeführte Biopsie bleibt weit verbreitet, wenn Läsionen im Ultraschall sichtbar sind, da das Verfahren eine Echtzeit-Zielerfassung und einen effizienten Patientendurchsatz unterstützt. Krankenhäuser machen weiterhin den größten Teil der Verfahrensvolumina aus, da integrierte Bildgebung verfügbar ist, komplexe Überweisungswege bestehen und die Pathologiekoordination im Haus erfolgt.
Nach Technologie-Insights
Die auf Ultraschall basierende Brustbiopsie machte 2025 den größten Anteil von 42,3 % aus. Die Ultraschallführung führt, weil das Verfahren die Echtzeit-Visualisierung der Nadel und einen effizienten Arbeitsablauf bei der routinemäßigen Probenahme von Läsionen unterstützt. Ultraschallgeführte Wege sind auch in diagnostischen Netzwerken weiter verbreitet als MRT-geführte Arbeitsabläufe, was höhere Verfahrensvolumina unterstützt. Die Marktakzeptanz für Kernnadelbiopsien bei Brustkrebs bei Ultraschallführung profitiert von Kosten- und Infrastrukturvorteilen, die den Einsatz sowohl in großen Krankenhäusern als auch in mittelgroßen Bildgebungszentren ermöglichen.
Nach Anwendungs-Insights
Die Nachfrage nach Anwendungen im Markt für Kernnadelbiopsien bei Brustkrebs wird hauptsächlich durch die Nachverfolgung verdächtiger Bildgebungsbefunde und den klinischen Bedarf an Gewebebestätigung geprägt. Die Diagnose von Brustläsionen und die Bestätigung von Brustkrebs bleiben zentral, da Kliniker histopathologische Ergebnisse benötigen, um gutartige Befunde von Malignität zu unterscheiden und die Behandlungsplanung zu unterstützen. Die Probenahme von Verkalkungen hängt weiterhin von bildgeführten Arbeitsabläufen ab, bei denen stereotaktische oder mammographiebasierte Führung in vielen Fällen bevorzugt wird. Der Bedarf an Histopathologie und Gewebecharakterisierung verstärkt die routinemäßige Verwendung der Kernnadelbiopsie zur Unterstützung der Rezeptor- und Biomarkerbewertung.
Nach Endnutzer-Insights
Krankenhäuser machten 2025 den größten Anteil von 59,2 % aus. Krankenhäuser führen aufgrund höherer Diagnosevolumina, etablierter multidisziplinärer Brustprogramme und des Zugangs zu mehreren bildgebenden Führungstechnologien für komplexe Läsionsuntersuchungen. Krankenhäuser bündeln auch Überweisungen von Screening-Programmen und Fachkliniken, was einen nachhaltigen Biopsiedurchsatz unterstützt. Die Nutzung des Marktes für Kernnadelbiopsien bei Brustkrebs in Krankenhäusern wird weiter gestärkt durch die integrierte Koordination von Pathologie und Onkologie, die die Zeit von der Diagnose bis zur Behandlung verkürzt.
Markttreiber für Kernnadelbiopsien bei Brustkrebs
Erweiterung von Screening- und diagnostischen Nachverfolgungspfaden
Das Wachstum des Marktes für Kernnadelbiopsien bei Brustkrebs wird durch die zunehmende Nutzung von Screening-Mammographie und ergänzender Bildgebung unterstützt, die mehr Nachuntersuchungen erzeugt. Mehr erkannte Anomalien und die Überwachung von Hochrisikopatienten erhöhen den Bedarf an bestätigender Gewebeprobenahme. Die Kernnadelbiopsie bleibt ein bevorzugter Ansatz, da das Verfahren minimal invasiv ist und klinisch verwertbare Pathologie liefert. Die Nachfrage nach dem Markt für Kernnadelbiopsien bei Brustkrebs steigt, da Anbieter darauf abzielen, unnötige Operationen zu reduzieren und die Abläufe von der Diagnose bis zur Behandlung zu beschleunigen.
- Zum Beispiel berichtete eine multizentrische US-Studie mit 2.528.063 Screening-Mammographien, dass die digitale Brust-Tomosynthese die Krebsentdeckung von 4,5 auf 5,3 Krebserkrankungen pro 1.000 Untersuchungen erhöhte und die Biopsieraten im Vergleich zur digitalen Mammographie steigerte, was direkt das Volumen der nachgelagerten Kernnadelbiopsien in den teilnehmenden Gesundheitssystemen erhöhte.
Verschiebung hin zu minimalinvasiver Gewebebestätigung
Der Markt für Brustkrebs-Kernnadelbiopsien profitiert von der klinischen Präferenz für Verfahren, die die Patientenbelastung reduzieren und gleichzeitig die diagnostische Genauigkeit beibehalten. Die Kernnadelbiopsie unterstützt ambulante Arbeitsabläufe und kann durch Bildgebung geleitet werden, um die Zielgenauigkeit bei Läsionen zu verbessern. Anbieter nutzen zunehmend bildgeführte Biopsien, um Verfahrenskomplikationen zu minimieren und Wiederholungsverfahren zu reduzieren. Die Expansion des Marktes für Brustkrebs-Kernnadelbiopsien wird durch die Notwendigkeit verstärkt, ausreichendes Gewebe für die Histopathologie und Biomarkertests ohne chirurgische Exzision zu erhalten.
- Zum Beispiel berichtete ein Audit von 467 Patienten, die sich einer Brustnadel-Kernbiopsie unterzogen, über eine Falsch-Negativ-Rate von nur 0,85 % und einen negativen prädiktiven Wert von 98,4 % für BI-RADS 3-Läsionen, was es vielen Patienten ermöglicht, auf diagnostische Operationen zu verzichten.
Standardisierung von Arbeitsabläufen und Effizienzgewinne durch bildgeführte Verfahren
Die Einführung des Marktes für Brustkrebs-Kernnadelbiopsien wird durch Verbesserungen der Arbeitsabläufe gestärkt, die schnellere Verfahren und vorhersehbare Ergebnisse ermöglichen. Einrichtungen investieren in standardisierte Biopsieprotokolle und Schulungen des Personals, um den Durchsatz zu verbessern und die Variabilität zu reduzieren. Echtzeit- oder hochpräzise Führung hilft Klinikern, Läsionen effektiv zu entnehmen, und verbessert das Vertrauen in negative oder grenzwertige Befunde. Das Wachstum des Marktes für Brustkrebs-Kernnadelbiopsien wird unterstützt, da diagnostische Bildgebungszentren und Krankenhäuser die Kapazitätsoptimierung und konsistente klinische Qualität priorisieren.
Wachstum spezialisierter Netzwerke für Brustpflege
Die Nachfrage nach dem Markt für Brustkrebs-Kernnadelbiopsien steigt, da spezialisierte Brustpflegekliniken und koordinierte Überweisungsnetzwerke den Zugang zu Bildgebungs- und Biopsiediensten erweitern. Konsolidierte Versorgungspfade verbessern die Patientenführung vom Screening zur Biopsie und anschließenden Onkologieberatung. Krankenhäuser bleiben zentral, aber diagnostische Bildgebungszentren tragen zunehmend durch zugängliche ambulante Arbeitsabläufe zum Verfahrensvolumen bei. Die Expansion des Marktes für Brustkrebs-Kernnadelbiopsien wird durch diese breitere Verteilung der Versorgungseinrichtungen unterstützt, die die Gesamtverfügbarkeit der Verfahren erhöht.
Herausforderungen des Marktes für Brustkrebs-Kernnadelbiopsien
Der Markt für Brustkrebs-Kernnadelbiopsien steht vor betrieblichen Herausforderungen, die mit der Variabilität in der Läsionspräsentation und der Bildgebungs-Sichtbarkeit verbunden sind, was die Komplexität der Verfahren und das Risiko wiederholter Probenentnahmen erhöhen kann. Einrichtungen mit begrenztem Zugang zu fortschrittlichen Führungstechnologien können Einschränkungen bei der Handhabung von nur durch MRT erkannten Läsionen oder herausfordernden Verkalkungen haben. Personal, Schulung und Protokolleinhaltung beeinflussen ebenfalls die Konsistenz der Ergebnisse über die Versorgungseinrichtungen hinweg. Die Leistung des Marktes für Brustkrebs-Kernnadelbiopsien kann beeinträchtigt werden, wenn die Pathologie-Bearbeitungszeit langsam ist oder wenn die Koordination zwischen Bildgebungs- und Pathologie-Arbeitsabläufen fragmentiert ist.
- Zum Beispiel erreichte die MRT-gesteuerte Vakuumbiopsie mit einem Handgerät in einer Serie eine Genauigkeit von 98 % (48/49 Läsionen), was veranschaulicht, wie der Zugang zu solchen Systemen eine zuverlässige histologische Verifizierung von nur-MRT-Befunden ermöglichen kann, die ansonsten schwer zu entnehmen wären. Personal, Schulung und Protokolleinhaltung beeinflussen ebenfalls die Konsistenz der Ergebnisse an verschiedenen Versorgungsstandorten.
Kosten und Beschaffungsbeschränkungen des Marktes für Brustkrebs-Stanzbiopsien können die Akzeptanzmuster in verschiedenen Regionen und Versorgungseinrichtungen beeinflussen. Budgetbeschränkungen können die Aufrüstung bildgesteuerter Biopsiesysteme verzögern oder die Standardisierung von Verbrauchsmaterialien über Anbieter mit mehreren Standorten hinweg einschränken. Unterschiede in den Erstattungsstrukturen können die Auswahl der Modalitäten und die Verteilung des Verfahrensvolumens zwischen Krankenhäusern und ambulanten Einrichtungen beeinflussen. Das Wachstum des Marktes für Brustkrebs-Stanzbiopsien kann auch moderat sein, wenn Zugangshindernisse für Patienten die diagnostische Nachverfolgung nach Screening-Anomalien verzögern.
Trends und Chancen im Markt für Brustkrebs-Stanzbiopsien
Zu den Trends im Markt für Brustkrebs-Stanzbiopsien gehört die stärkere Integration von Biopsie-Workflows mit digitaler Bildgebung, strukturierten Berichten und koordinierten Versorgungswegen, die die diagnostische Zykluszeit verkürzen. Anbieter übernehmen zunehmend Ansätze, die das Patientenerlebnis durch kürzere Verfahren, effiziente Terminplanung und optimierte Nachverfolgungskommunikation verbessern. Die Nachfrage wird auch durch die Notwendigkeit einer zuverlässigen Gewebeentnahme zur Unterstützung biomarkerbasierter Behandlungsentscheidungen beeinflusst. Die Marktchancen für Brustkrebs-Stanzbiopsien erweitern sich, da Einrichtungen Protokolle standardisieren, um den Durchsatz zu verbessern und Wiederholungsverfahren zu reduzieren.
Die Marktchancen für Brustkrebs-Stanzbiopsien werden durch den Ausbau der diagnostischen Infrastruktur in aufstrebenden Gesundheitssystemen und die breitere Einführung spezialisierter Brustpflegekliniken unterstützt. Mit dem Wachstum der Netzwerke von Bildgebungszentren steigt die Kapazität für ambulante Biopsien, insbesondere für ultraschallgeführte Verfahren. Technologische Aufrüstungen, die die Zielgenauigkeit und die Workflow-Effizienz verbessern, unterstützen den Ersatzzyklus von Geräten in Krankenhäusern und Bildgebungszentren. Das Wachstumspotenzial des Marktes für Brustkrebs-Stanzbiopsien wird gestärkt, da das Bewusstsein und die Teilnahme an Screenings in der Asien-Pazifik-Region und Teilen Lateinamerikas zunehmen.
- Zum Beispiel haben multizentrische Bewertungen der ultraschallgeführten Großkernbiopsie in der Routinepraxis eine Sensitivität von etwa 96,5 % für invasiven Brustkrebs mit durchschnittlich 2,21 Kernen pro Läsion gezeigt, was es neuen Brustzentren ermöglicht, qualitativ hochwertige Diagnosen ohne sofortigen Rückgriff auf chirurgische Exzision zu liefern.
Regionale Einblicke
Nordamerika
Der Markt für Brustkrebs-Stanzbiopsien in Nordamerika hielt 2025 einen Anteil von 45,80 %, was auf ausgereifte Screening-Programme und eine starke Durchdringung bildgesteuerter Biopsiedienste zurückzuführen ist. Krankenhäuser und diagnostische Bildgebungszentren betreiben gut etablierte Wege für die schnelle Gewebebestätigung und die Koordination der Nachsorge. Die Verfügbarkeit von Technologie über verschiedene Leitmodalitäten unterstützt das Management unterschiedlicher Läsionstypen, einschließlich komplexer Darstellungen. Die Nachfrage wird durch ein hohes diagnostisches Bewusstsein und organisierte Überweisungsnetzwerke aufrechterhalten, die Screening-Ergebnisse in Biopsievolumen umsetzen.
Europa
Der Markt für Kernnadelbiopsien bei Brustkrebs in Europa machte 2025 einen Anteil von 21,30 % aus, unterstützt durch nationale Screening-Initiativen und breiten Zugang zur diagnostischen Bildgebungsinfrastruktur. Viele Gesundheitssysteme betonen minimalinvasive Diagnostik, um die chirurgische Belastung zu reduzieren und den Ressourceneinsatz zu optimieren. Krankenhäuser und Bildgebungszentren halten strukturierte Versorgungspfade aufrecht, die eine konsistente Nutzung von Biopsien bei verdächtigen Befunden unterstützen. Die Akzeptanz wird durch Erstattungsrahmen und Beschaffungsdisziplin beeinflusst, die den Zeitpunkt der Geräteerneuerung und den Modalmix gestalten können.
Asien-Pazifik
Der Markt für Kernnadelbiopsien bei Brustkrebs im Asien-Pazifik-Raum repräsentierte 2025 einen Anteil von 22,40 %, angetrieben durch die Erweiterung der diagnostischen Kapazitäten und das steigende Bewusstsein für die Früherkennung. Große urbane Zentren und private Krankenhausnetzwerke skalieren weiterhin Bildgebungs- und Biopsiedienste, was die Zugänglichkeit der Verfahren erhöht. Das Nachfragewachstum wird durch die Verbesserung der Screening-Teilnahme und höhere Nachverfolgungsraten bei verdächtigen Bildgebungsbefunden unterstützt. Die Variabilität des Zugangs zur Gesundheitsversorgung in den einzelnen Ländern bleibt bestehen, aber die Erweiterung der Netzwerke von Bildgebungszentren unterstützt die breitere Einführung von bildgesteuerten Biopsien.
Lateinamerika
Der Markt für Kernnadelbiopsien bei Brustkrebs in Lateinamerika erreichte 2025 einen Anteil von 6,00 %, was das Wachstum der diagnostischen Infrastruktur neben ungleichmäßigem Zugang in den Gesundheitssystemen widerspiegelt. Die Verfahrensvolumina konzentrieren sich auf größere Metropolkrankenhäuser und private Diagnosenetzwerke. Erhöhtes Bewusstsein und Teilnahme an Screenings unterstützen den steigenden Bedarf an bestätigenden Gewebeproben, insbesondere dort, wo ambulante Bildgebungsdienste expandieren. Variabilität in der Erstattung und Beschränkungen bei der Beschaffung können die Geschwindigkeit von Technologie-Upgrades und die Konsistenz der Dienstverfügbarkeit beeinflussen.
Mittlerer Osten & Afrika
Der Markt für Kernnadelbiopsien bei Brustkrebs im Mittleren Osten & Afrika erfasste 2025 einen Anteil von 4,50 %, unterstützt durch die schrittweise Erweiterung fortschrittlicher Diagnostik in großen städtischen Zentren. GCC-Märkte und ausgewählte tertiäre Zentren investieren in Bildgebungs- und Biopsiefähigkeiten, was den Zugang zu minimalinvasiven Diagnosen verbessert. Das Nachfragewachstum ist mit steigendem Bewusstsein und Verbesserungen in den Überweisungspfaden vom Screening zur Biopsie verbunden. Die Marktentwicklung bleibt in der Region aufgrund von Infrastrukturdefiziten und Unterschieden in der Gesundheitsfinanzierung ungleichmäßig.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Kernnadelbiopsien bei Brustkrebs wird durch Produktzuverlässigkeit, Führungskompatibilität, Workflow-Effizienz und die Fähigkeit zur Unterstützung einer konsistenten Gewebeentnahme bei verschiedenen Läsionstypen geprägt. Unternehmen differenzieren sich durch integrierte Bildgebungs- und Biopsie-Ökosysteme, Verbrauchsmaterialportfolios und benutzerfreundliche Verbesserungen für Kliniker, die die Verfahrenszeit verkürzen und das Risiko von Wiederholungsproben reduzieren. Strategische Fokusbereiche umfassen die Erweiterung der Installationsbasis in Krankenhäusern und Bildgebungsnetzwerken, die Stärkung des Service-Supports und die Ermöglichung standardisierter Biopsieprotokolle bei Anbietern mit mehreren Standorten.
Hologic, Inc. erhält seine wettbewerbsfähige Positionierung durch die Breite des Portfolios zur Brustgesundheit, das die Bedürfnisse des Bildgebungs- und Biopsie-Workflows sowie die Erwartungen an die Verfahrenseffizienz entlang der Pfade von Screening bis Diagnose erfüllt. Die Produktstrategie betont typischerweise die Benutzerfreundlichkeit des Systems, die konsistente Probenentnahme und die Kompatibilität mit bildgeführten Verfahren, um hochvolumige klinische Umgebungen zu unterstützen. Der kommerzielle Erfolg wird durch die Akzeptanzmuster von Krankenhäusern und diagnostischen Netzwerken unterstützt, die optimierte Workflows und vorhersehbare Leistung priorisieren. Der Wettbewerb auf dem Markt für Kernnadelbiopsien bei Brustkrebs bleibt aktiv, da Wettbewerber die Abdeckung von Modalitäten erweitern und die Ergonomie der Geräte sowie die Optionen für Verbrauchsmaterialien verfeinern.
Der Forschungs- und Wachstumsbericht der Branche enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Hologic, Inc.
- BD (Becton, Dickinson and Company)
- Mammotome
- Danaher Corporation
- Argon Medical Devices
- Merit Medical Systems
- Cook Medical
- GE HealthCare
- Siemens Healthineers
- FUJIFILM Healthcare
- Planmed Oy
- STERYLAB
- QIAGEN
- Biocept, Inc.
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Februar 2025 gab Hologic, Inc. bekannt, dass seine Affirm Contrast Biopsy Software die CE-Kennzeichnung erhalten hat, was eine kontrastverstärkte mammographiegesteuerte Zielsetzung und Gewebeentnahme auf den Selenia Dimensions- und 3Dimensions-Mammographiesystemen für Brustbiopsieverfahren ermöglicht und damit sein Portfolio für Brustinterventionen im Bereich der Kernnadelbiopsie bei Brustkrebs stärkt.
- Im Januar 2026 erhielt BD (Becton, Dickinson and Company) die FDA 510(k)-Zulassung für das EnCor EnCompass Brustbiopsie- und Gewebeentnahmesystem, eine neue multimodale Brustbiopsieplattform, die es Klinikern ermöglicht, minimalinvasive Brustbiopsien über verschiedene Bildgebungsmodalitäten hinweg mit einem einzigen integrierten System durchzuführen, wobei der kommerzielle Start für Anfang 2026 geplant ist.
- Im März 2026 erhielt Mammotome, ein Unternehmen der Danaher-Gruppe, die FDA-Zulassung für das Mammotome Prima MR Dual Vacuum-Assisted Breast Biopsy System, die erste MR-gesteuerte Brustbiopsielösung, die so konzipiert ist, dass sie im MRT-Raum an der Seite des Patienten positioniert werden kann, zusammen mit dem HydroMARK Plus Breast Biopsy Site Marker für MR, was die Präzision und den Arbeitsablauf bei MR-gesteuerten Brustbiopsieverfahren im Zusammenhang mit Anwendungen der Kernnadelbiopsie verbessert.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | 923,45 Millionen USD |
| Umsatzprognose im Jahr 2032 | 1256,69 Millionen USD |
| Wachstumsrate (CAGR) | 4,5% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Technologieausblick: MRT-basierte Brustbiopsie, Ultraschall-basierte Brustbiopsie, Mammographie-basierte Brustbiopsie, CT-basierte Brustbiopsie, Andere bildbasierte Brustbiopsien; Nach Anwendungsbereich: Brustläsionsdiagnose, Brustkrebsbestätigung, Kalzifikationsentnahme, Histopathologie / Gewebecharakterisierung; Nach Endnutzer: Krankenhäuser, Diagnostische Bildgebungszentren, Ambulante chirurgische Zentren, Spezialkliniken für Brustpflege, Forschungs- und akademische Institute |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Hologic, Inc.; BD (Becton, Dickinson and Company); Mammotome; Danaher Corporation; Argon Medical Devices; Merit Medical Systems; Cook Medical; GE HealthCare; Siemens Healthineers; FUJIFILM Healthcare; Planmed Oy; STERYLAB; QIAGEN; Biocept, Inc. |
| Anzahl der Seiten | 327 |
Segmentierung
Nach Technologie
- MRT-basierte Brustbiopsie
- Ultraschall-basierte Brustbiopsie
- Mammographie-basierte Brustbiopsie
- CT-basierte Brustbiopsie
- Andere bildgebende Brustbiopsien
Nach Anwendung
- Diagnose von Brustläsionen
- Bestätigung von Brustkrebs
- Kalzifikationsentnahme
- Histopathologie / Gewebecharakterisierung
Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante Operationszentren
- Spezialisierte Brustpflegekliniken
- Forschungs- und akademische Institute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Brustkrebs-Kernnadelbiopsien im Jahr 2025?
Wie groß wird der Markt bis 2032 sein?
Was ist die CAGR für 2025–2032?
Welches ist das größte TechnologiemSegment im Jahr 2025?
Wer sind die Hauptakteure im Markt für Brustkrebs-Kernnadelbiopsien?
Welche Region führt den Markt für Brustkrebs-Kernnadelbiopsien im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kernnadelbiopsien bei Brustkrebs Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kernnadelbiopsien bei Brustkrebs Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 923.45 million → 2032: USD 1,256.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kernnadelbiopsien bei Brustkrebs Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kernnadelbiopsien bei Brustkrebs Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kernnadelbiopsien bei Brustkrebs Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kernnadelbiopsien bei Brustkrebs Market Drivers
- 3.3 Markt für Kernnadelbiopsien bei Brustkrebs Market Restraints & Challenges
- 3.4 Markt für Kernnadelbiopsien bei Brustkrebs Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kernnadelbiopsien bei Brustkrebs Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kernnadelbiopsien bei Brustkrebs Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kernnadelbiopsien bei Brustkrebs category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kernnadelbiopsien bei Brustkrebs Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kernnadelbiopsien bei Brustkrebs Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kernnadelbiopsien bei Brustkrebs market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kernnadelbiopsien bei Brustkrebs Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kernnadelbiopsien bei Brustkrebs Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kernnadelbiopsien bei Brustkrebs Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kernnadelbiopsien bei Brustkrebs (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kernnadelbiopsien bei Brustkrebs Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kernnadelbiopsien bei Brustkrebs Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kernnadelbiopsien bei Brustkrebs Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kernnadelbiopsien bei Brustkrebs Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kernnadelbiopsien bei Brustkrebs Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kernnadelbiopsien bei Brustkrebs Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kernnadelbiopsien bei Brustkrebs Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kernnadelbiopsien bei Brustkrebs Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kernnadelbiopsien bei Brustkrebs Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
