
Marktübersicht
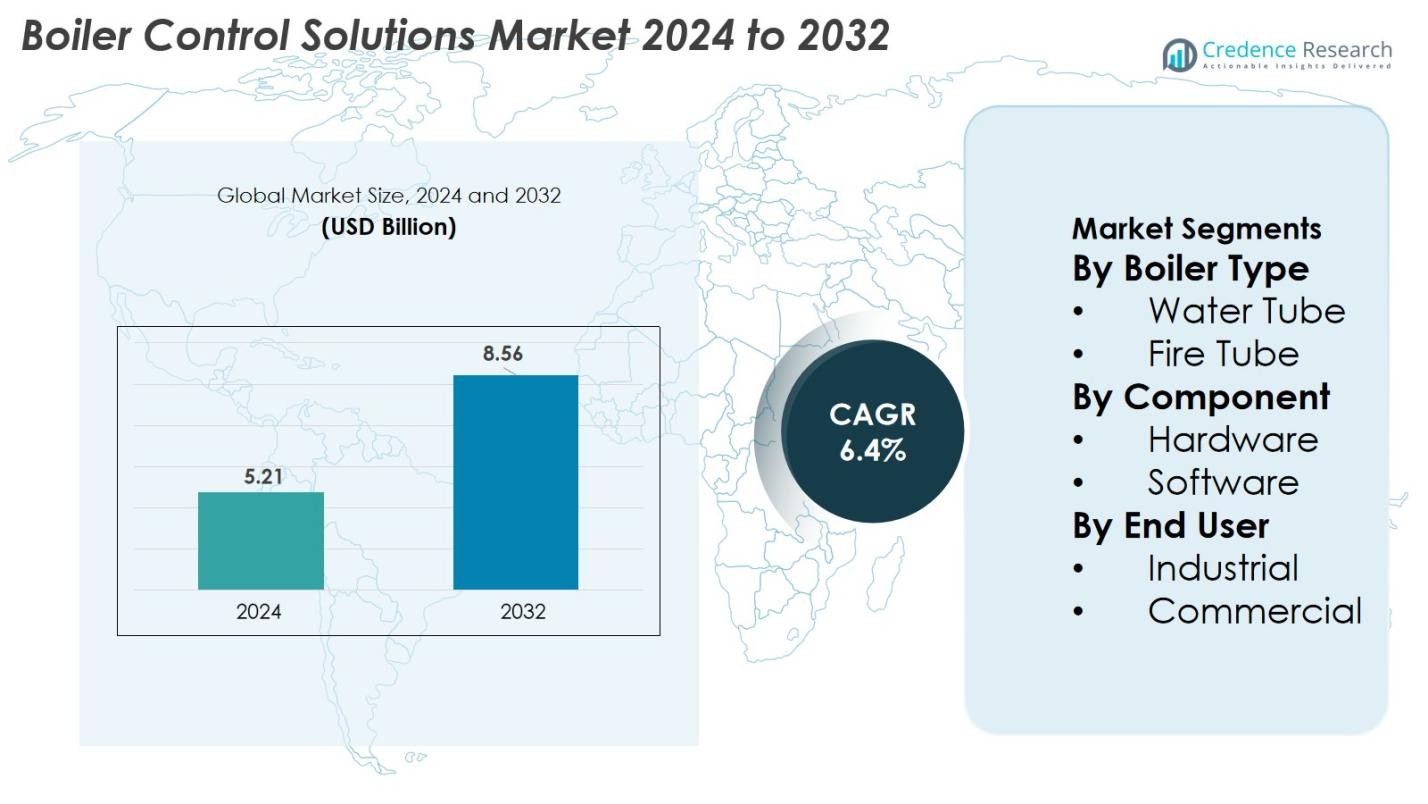
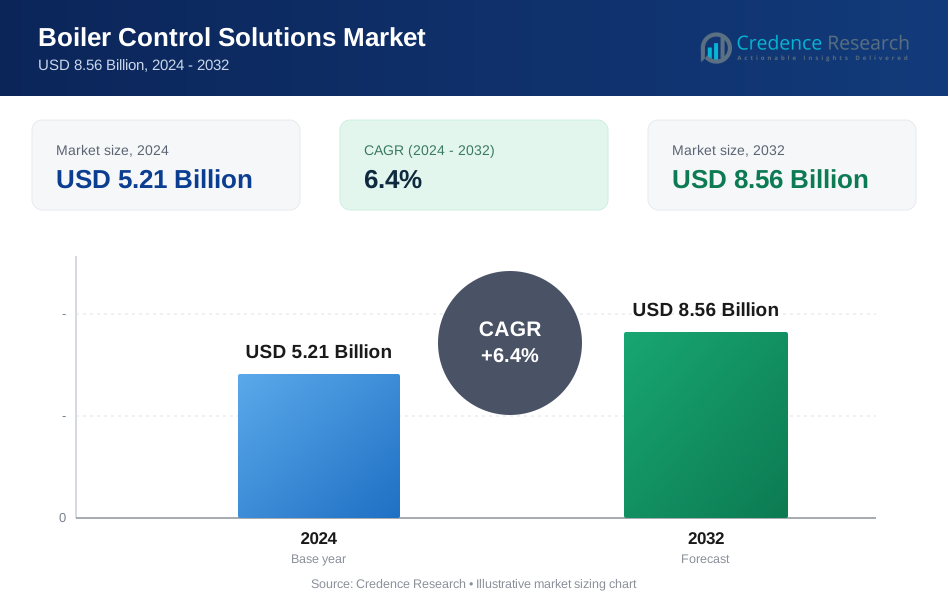
Der Markt für Kesselsteuerungslösungen wurde im Jahr 2024 mit 5,21 Milliarden USD bewertet und wird voraussichtlich bis 2032 8,56 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kesselsteuerungslösungen 2024 | 5,21 Milliarden USD |
| Markt für Kesselsteuerungslösungen, CAGR | 6,4% |
| Marktgröße für Kesselsteuerungslösungen 2032 | 8,56 Milliarden USD |
Der Markt für Kesselsteuerungslösungen wird durch die Präsenz globaler Automatisierungs- und Kesseltechnologieführer geprägt, darunter Siemens AG, ABB, Schneider Electric, Emerson Electric Co., Yokogawa Electric Corporation, Honeywell International Inc., Cleaver-Brooks Company, Inc., Burnham Commercial Boilers, Spirax Sarco Limited und HBX Control Systems. Diese Unternehmen stärken den Markt durch fortschrittliche Verbrennungssteuerung, intelligente Überwachungssysteme, IoT-fähige Sensoren und integrierte Automatisierungsplattformen, die darauf ausgelegt sind, Effizienz und Sicherheit zu verbessern. Regional führt der asiatisch-pazifische Raum den Markt mit einem Anteil von 38,9 % im Jahr 2024 an, angetrieben durch schnelle Industrialisierung und starke Nachfrage aus der Fertigungs- und Energiesektor, gefolgt von Nordamerika und Europa mit robusten Modernisierungs- und Emissionskonformitätsinitiativen.
Markteinblicke
- Der Markt für Kesselsteuerungslösungen erreichte 2024 5,21 Milliarden USD und soll bis 2032 mit einer CAGR von 6,4 % wachsen, unterstützt durch die zunehmende Einführung von Automatisierung.
- Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten Kesselbetrieben, strenge Emissionsvorschriften und die Modernisierung industrieller Heizsysteme in Schlüsselsektoren angetrieben.
- Zu den wichtigsten Trends gehören die schnelle Integration von IoT, KI-basierte Überwachung, vorausschauende Wartung und der Übergang zu NOx-armen, nachhaltigen Verbrennungstechnologien, die die Betriebssicherheit verbessern.
- Führende Akteure wie Siemens AG, ABB, Schneider Electric, Emerson, Honeywell, Yokogawa, Spirax Sarco und Cleaver-Brooks stärken den Markt durch digitale Steuerungsplattformen und intelligente Hardwarelösungen.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 38,9 %, gefolgt von Nordamerika mit 32,6 % und Europa mit 27,4 %, während das Segment der Wasserrohrkessel mit einem Anteil von 62,4 % dominiert, unterstützt durch starke industrielle Akzeptanz.
Analyse der Marktsegmentierung
Nach Kesseltyp
Das Segment der Wasserrohrkessel dominiert den Markt für Kesselsteuerungslösungen und macht 2024 62,4 % des Marktanteils aus. Wasserrohrkessel führen aufgrund ihrer höheren Effizienz, überlegenen Wärmeübertragungsraten und Eignung für Hochdruck-Industriebetriebe. Branchen wie Energieerzeugung, Öl und Gas sowie Chemie bevorzugen zunehmend Wasserrohrsysteme aufgrund ihrer Zuverlässigkeit und Fähigkeit, automatisierungsgetriebene Steuerungsarchitekturen zu unterstützen. Die zunehmende Integration fortschrittlicher Überwachungssensoren, Kraftstoffoptimierungstechnologien und Echtzeitleistungsanalysen beschleunigt die Akzeptanz gegenüber Feuerrohrkonfigurationen weiter.
- Zum Beispiel hat Babcock & Wilcox (B&W) weltweit mehr als 5.000 Wasserrohr-Paket- und Industriekessel geliefert, was ein Beweis für ihre Zuverlässigkeit und Fähigkeit ist, unterschiedliche Kapazitäts-, Brennstoff- und Emissionskontrollanforderungen zu erfüllen.
Nach Komponente
Das Hardware-Segment hielt 2024 den größten Anteil mit 68,7% am Markt für Kesselsteuerungslösungen. Diese Dominanz wird durch den weit verbreiteten Einsatz von Controllern, Sensoren, Aktuatoren und Automatisierungsmodulen angetrieben, die für den Echtzeitbetrieb, die Sicherheit und die Verbrennungseffizienz von Kesseln unerlässlich sind. Industrien verlassen sich stark auf eine robuste Hardware-Infrastruktur, um eine stabile Leistung zu gewährleisten, den Energieverbrauch zu senken und strenge Emissionsnormen zu erfüllen. Ständige Fortschritte bei digitalen Steuerungspaneelen, intelligenten Ventilen und IoT-fähigen Sensorgeräten stärken die Hardware-Nutzung weiter, während Software durch cloudbasierte Überwachung und prädiktive Analysen weiterhin expandiert.
- Zum Beispiel verbessert der in über 10 Millionen Ventilanwendungen weltweit installierte SIPART PS2 Smart-Positioner von Siemens die Stabilität der Verbrennungssteuerung durch präzise Ventilbetätigung in industriellen Kesselsystemen.
Nach Endbenutzer
Das Industriesegment führte den Markt für Kesselsteuerungslösungen mit einem Anteil von 71,5% im Jahr 2024 an, unterstützt durch den umfangreichen Einsatz in Kraftwerken, Raffinerien, chemischen Verarbeitungen, der Lebensmittel- und Getränkeindustrie sowie in Metallverarbeitungsanlagen. Industrielle Anwender verlangen fortschrittliche Automatisierung, hocheffiziente Verbrennungssysteme und strikte Einhaltung von Energieeffizienzvorschriften, was die starke Einführung moderner Steuerungsplattformen vorantreibt. Der zunehmende Fokus auf Prozessoptimierung, Betriebssicherheit und Kraftstoffkostensenkung beschleunigt den Übergang zu integrierten Steuerungslösungen weiter. In der Zwischenzeit verzeichnet das kommerzielle Segment ein stetiges Wachstum, da Gebäude intelligente Kesselsteuerungen für Energiemanagement und Nachhaltigkeitsziele übernehmen.
Wichtige Wachstumsfaktoren
Steigender Fokus auf Energieeffizienz und Brennstoffoptimierung
Der Markt für Kesselsteuerungslösungen wird hauptsächlich durch den zunehmenden Fokus der Industrien auf die Verbesserung der Energieeffizienz und die Reduzierung des Brennstoffverbrauchs angetrieben. Industrielle Anlagen in den Bereichen Chemie, Energieerzeugung, Pharmazie und Lebensmittelverarbeitung sind stark auf Kessel angewiesen, was Einsparungen beim Brennstoffverbrauch zu einer kritischen betrieblichen Priorität macht. Fortschrittliche Steuerungssysteme, die mit präzisem Verbrennungsmanagement, automatisierter Modulation und Sauerstoff-Trimm-Technologien ausgestattet sind, verbessern die thermische Effizienz erheblich, während Verschwendung minimiert wird. Der zunehmende Druck durch globale Energieeffizienzvorschriften, Kohlenstoffsteuerpolitik und Nachhaltigkeitsmandate beschleunigt die Einführung weiter. Echtzeitüberwachung und prädiktive Wartung tragen auch dazu bei, Ausfallzeiten und Betriebsverluste zu reduzieren und die Gesamtprozesszuverlässigkeit zu verbessern. Da die Energiekosten weltweit weiter steigen, setzen Industrien zunehmend moderne Kesselsteuerungsplattformen ein, um das Lastmanagement zu optimieren und die Betriebskosten über den Lebenszyklus zu senken. Dieses Einsparpotenzial bleibt ein wichtiger Wachstumstreiber für den Markt.
- Zum Beispiel unterstützt Yokogawas Sauerstoffanalysator ZR402G/ZR802G, der weit verbreitet in Raffinerien und Versorgungsboilern eingesetzt wird, die Sauerstoff-Trim-Steuerung, die den Überschuss an Luft reduziert und die Verbrennungseffizienz verbessert, wodurch Einrichtungen gleichzeitig den Brennstoffverbrauch und die Emissionen senken können.
Erweiterung der industriellen Automatisierung und Einführung von Industrie 4.0
Die Nachfrage nach Kesselsteuerungslösungen nimmt aufgrund der raschen Expansion der industriellen Automatisierung und der Einführung von Industrie 4.0 weiter zu. Moderne Fertigungsumgebungen erfordern hochpräzise, digital integrierte Kesselbetriebe, um die Produktionskontinuität aufrechtzuerhalten und die thermische Stabilität zu gewährleisten. Intelligente Steuerungen ermöglichen die Fernüberwachung, die automatisierte Fehlererkennung und die nahtlose Integration mit werksweiten SCADA- oder DCS-Systemen, wodurch vollständig vernetzte industrielle Ökosysteme unterstützt werden. IoT-fähige Sensoren, Cloud-Analysen und fortschrittliche Steuerungsalgorithmen verbessern die Genauigkeit und Reaktionsfähigkeit und verringern das Risiko eines thermischen Ungleichgewichts oder eines Geräteausfalls. Während die Industrie die digitale Transformation vorantreibt, werden automatisierte Steuerungsmechanismen unerlässlich, um Qualitäts-, Sicherheits- und Leistungsstandards zu erfüllen. Der Übergang zu autonomen Operationen in Sektoren wie Petrochemie, Kraftwerken und Lebensmittelverarbeitung verstärkt den Bedarf an intelligenten Kesselsteuerungsinfrastrukturen weiter. Die zunehmende Konvergenz von Automatisierung und Digitalisierung bleibt ein starker Treiber, der die Wachstumsdynamik des Marktes prägt.
- Zum Beispiel unterstützt das DeltaV™-Steuerungssystem von Emerson eingebettete fortschrittliche Steuerungsalgorithmen und die Echtzeitüberwachung des Anlagenzustands, was die frühzeitige Erkennung von Kesselineffizienzen oder Brennerproblemen ermöglicht und die Betriebsrisiken in kontinuierlichen Prozessanlagen reduziert.
Strenge Sicherheitsvorschriften und Anforderungen an die Emissionskonformität
Strenge industrielle Sicherheitsstandards und Emissionskontrollvorschriften sind wesentliche Treiber, die die Industrie dazu zwingen, fortschrittliche Kesselsteuerungssysteme zu übernehmen. Kessel arbeiten unter hohem Druck und bei hohen Temperaturen, was sicherheitskritische Steuerungen unerlässlich macht, um gefährliche Ausfälle, Explosionen oder thermische Durchläufe zu verhindern. Regulierungsbehörden verlangen die Echtzeitüberwachung der Verbrennungsqualität, der Druckniveaus, der Dampfausgabe und der NOx-Emissionen, um einen sicheren und nachhaltigen Betrieb zu gewährleisten. Moderne Steuerungslösungen beinhalten automatisierte Abschaltprotokolle, Fehlermeldungen und kontinuierliche Emissionsüberwachungssysteme, um diese Anforderungen zu erfüllen. Regierungen weltweit implementieren weiterhin strengere industrielle Emissionsstandards, insbesondere für kohle- und gasbefeuerte Kessel, und drängen Einrichtungen zu digitalisierten Steuerungsplattformen, die die Einhaltung gewährleisten können. Der zunehmende Fokus auf Arbeitssicherheit, Umweltverantwortung und auditfähige Berichtssysteme treibt die Einführung fortschrittlicher Kesselsteuerungstechnologien in industriellen und kommerziellen Sektoren weiter voran.
Wichtige Trends & Chancen
Wachsende Integration von IoT, KI und prädiktiver Analytik
Ein bedeutender Trend, der den Markt für Kesselsteuerungslösungen prägt, ist die schnelle Integration von IoT, KI und prädiktiver Analytik zur Verbesserung der betrieblichen Zuverlässigkeit und Entscheidungsfindung. Moderne Kesselsysteme sind zunehmend mit vernetzten Sensoren ausgestattet, die Echtzeitdaten zu Temperatur, Druck, Brennstoffmerkmalen und Komponentenverschleiß erfassen. KI-gesteuerte prädiktive Analysen helfen, frühe Anzeichen von Fehlfunktionen zu erkennen, sodass Betreiber Wartungen planen können, bevor Ausfälle auftreten. Dieser Wechsel von reaktiver zu proaktiver Wartung reduziert Ausfallzeiten erheblich und verlängert die Lebensdauer der Geräte. Cloud-basierte Dashboards bieten zudem Fernzugriff und automatisierte Berichterstattung, was die Überwachung mehrerer Standorte ermöglicht. Da Industrien auf intelligente Fertigung und digitale Zwillinge setzen, erweitert sich die Möglichkeit für intelligente Kesselsteuerungen und schafft neue Umsatzchancen für Lösungsanbieter, die analytikbasierte Dienstleistungen anbieten.
- Zum Beispiel nutzt Honeywells Connected Plant-Plattform KI-gestützte Asset-Analysen, um Anomalien in der Kesselleistung zu erkennen, und hat dokumentiert, dass ungeplante Ausfallzeiten durch frühzeitige Fehlererkennung um bis zu 30 % in Industrieanlagen reduziert werden können.
Steigende Nachfrage nach Low-NOx- und nachhaltigen Kesseltechnologien
Der weltweite Vorstoß in Richtung Nachhaltigkeit und Kohlenstoffreduktion schafft starke Chancen für Low-NOx- und umweltfreundliche Kesselsteuerungstechnologien. Industrien priorisieren umweltfreundlichere Verbrennungssysteme, um internationale Emissionsnormen und Unternehmens-ESG-Ziele einzuhalten. Fortschrittliche Steuerungssysteme ermöglichen ein präzises Management des Brennstoff-Luft-Verhältnisses, die Rezirkulation von Abgasen und die Optimierung der Emissionen in Echtzeit, was sie für den Betrieb von emissionsarmen Kesseln unverzichtbar macht. Der Anstieg von Biomasse-, Biokraftstoff- und Hybridkesselinstallationen treibt auch die Nachfrage nach adaptiven Steuerungsplattformen an, die in der Lage sind, Brennstoffvariabilität und Mehrstoffverbrennung zu bewältigen. Da grüne industrielle Übergänge beschleunigt werden, sind Hersteller, die emissionsoptimierte Steuerungen, Energierückgewinnungsfunktionen und Kohlenstoffberichterstattungsfunktionen anbieten, gut positioniert, um von den wachsenden Märkten für Umweltkonformität zu profitieren.
- Zum Beispiel wird Honeywells SLATE™-Plattform häufig in Low-NOx-Brennersystemen eingesetzt und unterstützt die präzise Steuerung des Luft-Brennstoff-Verhältnisses, wodurch Einrichtungen die strengen NOx-Emissionsanforderungen von unter 30 ppm erfüllen können, die in industriellen Heizungsanwendungen dokumentiert sind.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Integrationskomplexität
Eine der größten Herausforderungen für den Markt für Kesselsteuerungslösungen sind die hohen Anfangsinvestitionen, die mit fortschrittlichen Steuerungstechnologien und digitaler Integration verbunden sind. Viele Industrien betreiben ältere Kesselsysteme, die erhebliche Nachrüstungen, Verkabelungsupgrades oder Kompatibilitätsanpassungen erfordern, bevor neue Steuerungen installiert werden können. Diese Upgrades erfordern erhebliche Kapitalausgaben, was für kleine und mittlere Unternehmen eine Hürde darstellen kann. Darüber hinaus erfordert die Integration neuer Steuerungssysteme in bestehende SCADA-, DCS- oder Automatisierungsplattformen oft spezielles technisches Fachwissen, was die Projektkomplexität und die Bereitstellungszeiten erhöht. Die begrenzte Verfügbarkeit qualifizierter Arbeitskräfte erschwert den Adoptionsprozess zusätzlich. Trotz langfristiger Einsparungen bleibt die anfängliche Kostenbelastung ein Hindernis für die weitverbreitete Implementierung.
Cybersecurity-Risiken in vernetzten Kesselsystemen
Die zunehmende Einführung von IoT-fähigen und cloudverbundenen Kesselsteuerungen bringt bemerkenswerte Herausforderungen in der Cybersicherheit mit sich. Da Kessel in breitere industrielle Automatisierungsökosysteme integriert werden, werden sie zu potenziellen Einstiegspunkten für Cyberangriffe, die auf Betriebsstörungen, Datendiebstahl oder unbefugte Systemmanipulation abzielen. Kompromittierte Kesselsteuerungen können schwere Sicherheitsrisiken, Produktionsausfälle oder Geräteschäden verursachen. Viele Industrieanlagen verfügen noch nicht über ausgereifte Cybersicherheitsrahmenwerke, was sie anfällig für Bedrohungen macht. Die Sicherstellung einer sicheren Datenübertragung, Netzwerksegmentierung, Authentifizierungsprotokolle und Echtzeit-Bedrohungserkennung wird unerlässlich. Die zunehmende Häufigkeit von Cyberangriffen in der Industrie verstärkt die Bedenken und zwingt Lösungsanbieter, in robuste Cybersicherheitsarchitekturen zu investieren, was die Komplexität und die Kosten der Implementierung erhöht.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine bedeutende Position im Markt für Kesselsteuerungslösungen ein und erfasst 2024 einen Anteil von 32,6 % am globalen Markt. Die Region profitiert von einer starken Einführung der industriellen Automatisierung in den Bereichen Energieerzeugung, Öl und Gas, Chemie und Lebensmittelverarbeitung. Der zunehmende Fokus auf Energieeffizienz, Emissionskonformität und Modernisierung alternder Kesselinfrastrukturen treibt die Nachfrage nach fortschrittlichen Steuerungssystemen an. Die Präsenz bedeutender Technologieinnovatoren und unterstützender regulatorischer Rahmenwerke beschleunigt digitale Aufrüstungen. Laufende Investitionen in intelligente Fertigung, kombiniert mit dem wachsenden Bedarf an Echtzeitüberwachung und vorausschauender Wartung, stärken die Führungsposition der Region bei der Einführung von Kesselsteuerungen weiter.
Europa
Europa macht 27,4 % des Marktes für Kesselsteuerungslösungen aus, unterstützt durch strenge Umweltvorschriften, Dekarbonisierungsinitiativen und schnelle industrielle Modernisierung. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien rüsten aktiv industrielle Kessel auf, um strenge NOx-Reduktions- und Energieeffizienzstandards zu erfüllen. Der starke Fokus der Region auf Nachhaltigkeit treibt die Nachfrage nach intelligenten Verbrennungssteuerungen, emissionsarmen Kesseln und automatisierungsintegrierten Überwachungssystemen an. Das Wachstum im Fernwärmesektor und die Einführung von Industrie 4.0-Technologien unterstützen die Marktexpansion weiter. Kontinuierliche Aufrüstungen in Fertigungsanlagen und die weit verbreitete Akzeptanz digitaler Kesselmanagementsysteme stärken Europas starke Marktposition.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für Kesselsteuerungslösungen mit einem Anteil von 38,9 % im Jahr 2024 und ist damit der größte regionale Beitrag. Rasche Industrialisierung, starker Ausbau der Energieerzeugungskapazität und groß angelegte Fertigungsaktivitäten in China, Indien, Japan und Südostasien treiben die robuste Nachfrage an. Regierungen in der Region setzen strengere Energieeffizienz- und Emissionsnormen durch, was die Industrie dazu veranlasst, automatisierte Kesselsteuerungsplattformen zu übernehmen. Investitionen in intelligente Fabriken, fortschrittliche Überwachungstechnologien und Infrastrukturentwicklung unterstützen die Marktbeschleunigung weiter. Der wachsende Fokus der Region auf Betriebssicherheit, Kostenoptimierung und Digitalisierung sichert nachhaltiges Wachstum und festigt die führende Position des asiatisch-pazifischen Raums.
Lateinamerika
Lateinamerika repräsentiert 6,2 % des Marktes für Kesselsteuerungslösungen, angetrieben durch die zunehmende Modernisierung industrieller Kessel in Brasilien, Mexiko, Argentinien und Chile. Steigende Investitionen in die Lebensmittelverarbeitung, Chemie, Zellstoff- und Papierindustrie sowie Energiebranchen schaffen Möglichkeiten für fortschrittliche Verbrennungs- und Automatisierungssysteme. Obwohl die Einführung im Vergleich zu entwickelten Regionen langsamer erfolgt, fördern steigende Brennstoffkosten und der Bedarf an effizienten Wärmeerzeugungsprozessen die Implementierung digitaler Steuerungen. Regierungen fördern auch Programme zur Energieeffizienz in der Industrie und unterstützen schrittweise Aufrüstungen. Die expandierende industrielle Basis der Region und die Verbesserung der regulatorischen Rahmenbedingungen tragen zur stetigen Nachfrage nach intelligenten Kesselmanagementtechnologien bei.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 4,9 % des globalen Marktes für Kesselsteuerungslösungen, angetrieben durch eine starke Nachfrage aus den Bereichen Öl und Gas, Petrochemie und Stromerzeugung. Länder wie Saudi-Arabien, die VAE und Südafrika investieren zunehmend in Initiativen zur industriellen Modernisierung und Automatisierung. Harte Betriebsumgebungen und hohe Energieverbrauchsniveaus fördern die Einführung fortschrittlicher Kesselsteuerungen, die die Zuverlässigkeit erhöhen und Betriebsrisiken reduzieren. Der wachsende Fokus auf Emissionskonformität und energieeffiziente Technologien unterstützt das Marktwachstum. Obwohl die Gesamtakzeptanz noch in einem frühen Stadium ist, wird erwartet, dass die laufende industrielle Expansion und intelligente Infrastrukturprojekte die zukünftige Nachfrage steigern werden.
Marktsegmentierungen
Nach Kesseltyp
- Wasserrohr
- Feuerrohr
Nach Komponente
- Hardware
- Software
Nach Endnutzer
- Industriell
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Kesselsteuerungslösungen zeichnet sich durch eine vielfältige und gut etablierte Wettbewerbslandschaft aus, die von globalen Anbietern von Automatisierungs-, Instrumentierungs- und Kesseltechnologie angeführt wird. Unternehmen wie Siemens AG, ABB, Schneider Electric, Emerson Electric Co., Yokogawa Electric Corporation und Honeywell International Inc. dominieren den Markt durch fortschrittliche Steuerungsplattformen, intelligente Sensoren und integrierte Automatisierungslösungen. Cleaver-Brooks Company, Inc., Burnham Commercial Boilers, Spirax Sarco Limited und HBX Control Systems stärken den Wettbewerb mit spezialisierter Kesseltechnologie, effizienten Verbrennungssteuerungen und maßgeschneiderten Lösungen für industrielle und gewerbliche Anwendungen. Die Akteure konzentrieren sich stark auf digitale Upgrades, cloudbasiertes Monitoring, Low-NOx-Steuerungssysteme und vorausschauende Wartungsfähigkeiten, um regulatorische Anforderungen zu erfüllen und die Betriebseffizienz zu steigern. Strategische Partnerschaften, technologische Innovationen und die Expansion in aufstrebende Industriewirtschaften bleiben zentrale Fokusbereiche, da Unternehmen darum konkurrieren, intelligentere, energieeffizientere und sicherheitsorientierte Kesselsteuerungssysteme anzubieten.
Analyse der Hauptakteure
- HBX Control Systems
- Emerson Electric Co.
- Spirax Sarco Limited
- Schneider Electric
- Honeywell International Inc.
- Yokogawa Electric Corporation
- BURNHAM COMMERCIAL BOILERS
- Siemens AG
- Cleaver-Brooks Company, Inc.
- ABB
Jüngste Entwicklungen
- Im Jahr 2025 kündigte Sellers Manufacturing neue „Schnellreaktionskessel und medizinische Abfallautoklaven“ an, die eine neuartige Mehrflammkesseltechnologie enthalten, die wahrscheinlich fortschrittliche Steuerungslösungen umfasst.
- Im Juli 2024 erwarb die Bradford White Corporation Heatflo, einen Spezialisten für indirekte Wassererwärmung und hydronische Speicherung aus Edelstahl, und erweiterte damit ihr Portfolio für effiziente Heiz- und Steuerungstechnologien.
- Im Jahr 2024 erwarb Miura Co. (Japan) Cleaver-Brooks, einen bekannten Kesselhersteller. Dies könnte den Markt für Kesselsteuerungslösungen durch eine Konsolidierung in der vorgelagerten Wertschöpfungskette beeinflussen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Kesseltyp, Komponente, Endnutzer und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich zunehmend in Richtung vollautomatisierter und vernetzter Kesselsysteme verlagern, die von IoT- und Cloud-Plattformen unterstützt werden.
- KI-gesteuerte prädiktive Wartung wird zu einem Kernmerkmal, das Ausfallzeiten reduziert und die Betriebssicherheit verbessert.
- Die Einführung von emissionsarmen und NOx-armen Verbrennungssteuerungstechnologien wird sich beschleunigen, da die globalen Nachhaltigkeitsvorschriften verschärft werden.
- Die Integration digitaler Zwillinge wird die Echtzeitleistungssimulation und -optimierung für industrielle Kesselbetriebe verbessern.
- Die Fernüberwachungsfähigkeiten werden erweitert, wodurch ein Multi-Site-Management und eine schnellere Problemlösung ermöglicht werden.
- Die Nachfrage nach der Nachrüstung von Altkesseln mit fortschrittlicher Steuerungshardware und -software wird erheblich wachsen.
- Cybersicherheitslösungen für vernetzte Kesselsysteme werden an Priorität gewinnen, da die Digitalisierung die Systemanfälligkeiten erhöht.
- Industrielle Sektoren wie Energie, Chemie und Lebensmittelverarbeitung werden weiterhin Hauptanwender fortschrittlicher Steuerungsplattformen sein.
- Schwellenmärkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden ein starkes Installationswachstum vorantreiben.
- Die Zusammenarbeit zwischen Automatisierungsanbietern und Kesselherstellern wird sich vertiefen, um integrierte, hocheffiziente Steuerungsökosysteme bereitzustellen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kesselsteuerungslösungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Boilersteuerungslösungen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Kesselsteuerungslösungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kesselsteuerungslösungen anheizen?
Wer sind die führenden Unternehmen im Markt für Kesselsteuerungslösungen?
Welche Region hatte 2024 den größten Anteil am Markt für Kesselsteuerungslösungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kesselsteuerungslösungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kesselsteuerungslösungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.21 Billion → 2032: USD 8.56 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kesselsteuerungslösungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kesselsteuerungslösungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kesselsteuerungslösungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kesselsteuerungslösungen Market Drivers
- 3.3 Markt für Kesselsteuerungslösungen Market Restraints & Challenges
- 3.4 Markt für Kesselsteuerungslösungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kesselsteuerungslösungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kesselsteuerungslösungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kesselsteuerungslösungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kesselsteuerungslösungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kesselsteuerungslösungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kesselsteuerungslösungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kesselsteuerungslösungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kesselsteuerungslösungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kesselsteuerungslösungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kesselsteuerungslösungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kesselsteuerungslösungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kesselsteuerungslösungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kesselsteuerungslösungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kesselsteuerungslösungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kesselsteuerungslösungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kesselsteuerungslösungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kesselsteuerungslösungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kesselsteuerungslösungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kesselsteuerungslösungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
