
Marktübersicht
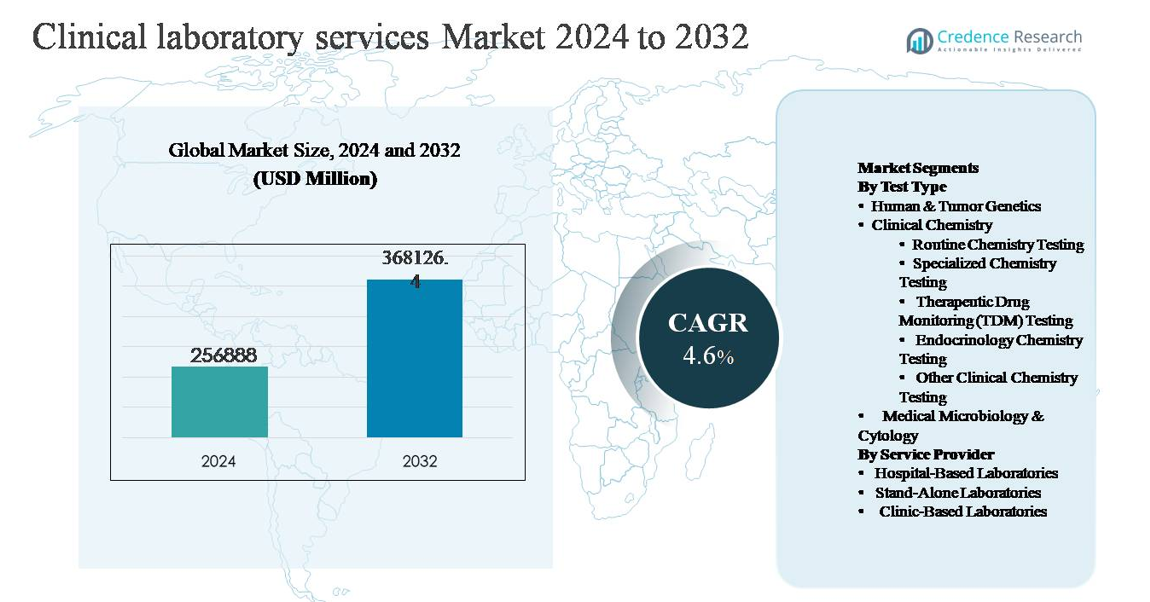
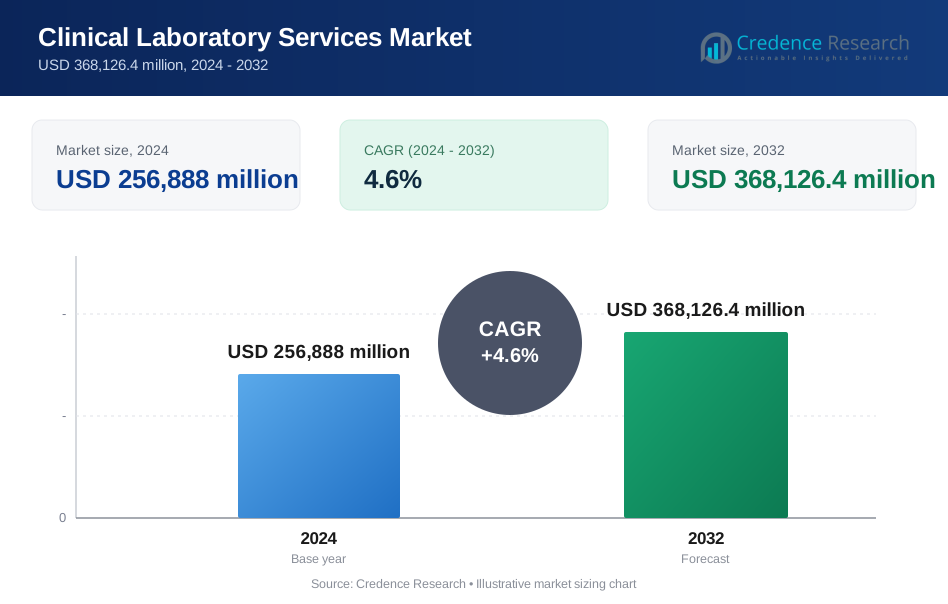
Der globale Markt für klinische Labordienstleistungen wurde im Jahr 2024 auf 256.888 Millionen USD geschätzt und soll bis 2032 368.126,4 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
|
|
USD 256.888 Millionen |
| Markt für klinische Labordienstleistungen, CAGR | 4,6% |
| Marktgröße für klinische Labordienstleistungen 2032 | USD 368.126,4 Millionen |
Der Markt für klinische Labordienstleistungen wird von einer Gruppe etablierter globaler Akteure angeführt, die in den Bereichen Skalierung, Testmenübreite, Automatisierung und geografische Reichweite konkurrieren. Große Unternehmen wie Laboratory Corporation of America Holdings (Labcorp) und Quest Diagnostics Inc. dominieren durch umfangreiche nationale Labornetzwerke und zentralisierte Testmodelle mit hohem Volumen. Sonic Healthcare und Synlab International GmbH halten starke Positionen in Europa und internationalen Märkten durch Krankenhauspartnerschaften und regionale Konsolidierung. Spezialisierte Anbieter wie NeoGenomics Laboratories, Qiagen N.V., Charles River Laboratories, OPKO Health (BioReference Laboratories), ARUP Laboratories und Fresenius Medical Care (Spectra Laboratories) stärken den Markt mit esoterischen, genetischen und krankheitsspezifischen Testfähigkeiten. Nordamerika führt den globalen Markt mit einem Anteil von etwa 38 % an, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, hohe Testnutzung und starke Erstattungsrahmen.
Markteinblicke
- Der Markt für klinische Labordienstleistungen wurde im Jahr 2024 auf 256.888 Millionen USD geschätzt und soll bis 2032 368.126,4 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 4,6 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird hauptsächlich durch die steigende Prävalenz von chronischen und Infektionskrankheiten, die zunehmende Nachfrage nach präventiver Gesundheitsversorgung und die wachsende Abhängigkeit von routinemäßigen Diagnosetests angetrieben, wobei die klinische Chemie als dominierendes Segment hervorgeht, das aufgrund von hochvolumigen Routine- und Stoffwechseltests den größten Anteil ausmacht.
- Zu den wichtigsten Markttrends gehören die rasche Einführung von Laborautomatisierung, die Ausweitung von molekularen und genetischen Tests und die zunehmende Präferenz für eigenständige Labornetzwerke, während krankenhausbasierte Labore aufgrund integrierter stationärer und Notfalltestbedürfnisse weiterhin einen bedeutenden Anteil halten.
- Die Wettbewerbsdynamik wird von großen Akteuren geprägt, die sich auf Netzwerkerweiterung, zentralisierte Testmodelle und Kostenoptimierung konzentrieren, während spezialisierte Anbieter ihre Positionen in den Bereichen Onkologie, Genetik und exotische Tests stärken.
- Regional führt Nordamerika mit einem Marktanteil von ~38 %, gefolgt von Europa (~28 %) und dem asiatisch-pazifischen Raum (~24 %), wobei der asiatisch-pazifische Raum das stärkste Wachstumsmomentum zeigt, angetrieben durch den Ausbau des Zugangs zur Gesundheitsversorgung und private Diagnostik.
Analyse der Marktsegmentierung:
Nach Testtyp:
Innerhalb des Marktes für klinische Labordienstleistungen stellt die klinische Chemie das dominierende Testtyp-Segment dar, unterstützt durch ihre hohen Testvolumina und die routinemäßige Integration in präventive, diagnostische und krankheitsüberwachende Arbeitsabläufe. Routinemäßige Chemietests bilden das führende Untersegment, angetrieben durch den weit verbreiteten Einsatz in Stoffwechselpanels, Leber- und Nierenfunktionstests und kardiovaskulären Risikobewertungen in stationären und ambulanten Einrichtungen. Das Wachstum wird weiter durch die zunehmende Prävalenz chronischer Krankheiten, alternde Bevölkerungen und die Automatisierung in Hochdurchsatzanalysatoren verstärkt. Während menschliche & Tumorgenetik und spezialisierte Tests wie TDM und Endokrinologie-Chemie schnell expandieren, bleibt ihre Einführung selektiver und indikationsgetrieben.
- Zum Beispiel wird die cobas® 8000 Modulanalyzer-Serie von Roche Diagnostics in großen Referenz- und Krankenhauslaboren eingesetzt, um kontinuierliche, hochvolumige Chemie-Arbeitslasten zu bewältigen, wobei ein einziges integriertes System in der Lage ist, bis zu 9.800 klinische Chemie- und Immunchemietests pro Stunde zu verarbeiten, was eine Rund-um-die-Uhr-Stoffwechsel- und Organfunktionstests ohne manuelle Eingriffe ermöglicht."
Nach Dienstleister:
Nach Dienstleister betrachtet, machen krankenhausbasierte Labore den dominierenden Anteil der klinischen Labordienstleistungen aus, hauptsächlich aufgrund ihrer Fähigkeit, hohe Testvolumina, komplexe Diagnostik und Notfalltests in einem integrierten Versorgungskontext zu bewältigen. Ihre Dominanz wird durch fortschrittliche Infrastruktur, Zugang zu qualifizierten Laborfachleuten und starke Ausrichtung auf stationäre Versorgung und chirurgische Dienste angetrieben. Eigenständige Labore gewinnen weiterhin an Bedeutung durch Kosteneffizienz, zentralisierte Testmodelle und breite Testmenüs, während klinikbasierte Labore routinemäßige und Point-of-Care-Bedürfnisse, insbesondere in der Primärversorgung, bedienen, aber im Vergleich begrenzt in Umfang und Testkomplexität bleiben.
- Zum Beispiel: „Die Mayo Clinic Laboratories betreiben eine krankenhausgebundene diagnostische Infrastruktur, die jährlich mehr als 26 Millionen Labortests durchführt, unterstützt von über 4.400 validierten Testverfahren und Pathologiediensten, die eine schnelle Bearbeitung für statische Chemie, Hämatologie, Mikrobiologie und molekulare Diagnostik ermöglichen, die für akute stationäre Entscheidungsfindung erforderlich sind."
Wichtiger Wachstumstreiber
Steigende Belastung durch chronische und infektiöse Krankheiten
Die zunehmende Prävalenz chronischer Krankheiten wie Diabetes, Herz-Kreislauf-Erkrankungen, Krebs und Nierenleiden ist ein Haupttreiber der Nachfrage nach klinischen Labordienstleistungen. Diese Erkrankungen erfordern regelmäßige diagnostische Tests zur Früherkennung, Krankheitsstadienbestimmung und laufenden Überwachung, was zu anhaltenden Testvolumina in der klinischen Chemie, Hämatologie und molekularen Diagnostik führt. Parallel dazu verstärkt das fortdauernde Auftreten von Infektionskrankheiten, einschließlich Atemwegsinfektionen und im Krankenhaus erworbener Erreger, die Notwendigkeit von Mikrobiologie- und Serologietests. Alternde Bevölkerungen verstärken diese Nachfrage weiter, da ältere Erwachsene typischerweise häufiger diagnostische Untersuchungen durchlaufen. Zusammen positionieren diese Faktoren klinische Labore als wesentliche Bestandteile langfristiger Krankheitsmanagement- und Bevölkerungsgesundheitsstrategien.
- Zum Beispiel kann das automatisierte mikrobielle Identifikationssystem VITEK® 2 von bioMérieux klinisch relevante Bakterien und Hefen innerhalb von etwa 8 Stunden identifizieren und unterstützt so eine zeitnahe Diagnose und antimikrobielle Entscheidungsfindung bei Blutstrominfektionen und im Gesundheitswesen erworbenen Infektionen.
Erweiterung der präventiven Gesundheitsversorgung und Routineuntersuchungen
Der globale Wandel hin zur präventiven Gesundheitsversorgung erhöht die Nutzung klinischer Labordienstleistungen erheblich. Regierungen, Kostenträger und Gesundheitsdienstleister betonen die Früherkennung, um langfristige Behandlungskosten zu senken und Patientenergebnisse zu verbessern. Dies hat zu einer höheren Inanspruchnahme von Routinegesundheitsuntersuchungen, Wellness-Panels und Risikobewertungstests sowohl in entwickelten als auch in aufstrebenden Märkten geführt. Von Arbeitgebern gesponserte Gesundheitsprogramme und die erweiterte Versicherung für diagnostische Tests unterstützen diesen Trend weiter. Da Routinechemie- und Endokrinologietests zu standardisierten Elementen der präventiven Pflege werden, profitieren Labore von wiederkehrender Nachfrage, vorhersehbaren Testvolumina und einer tieferen Integration in Primärversorgungsmodelle.
- Zum Beispiel unterstützt der Atellica® IM Immunoassay-Analyzer von Siemens Healthineers die präventive Risikobewertung, indem er ein breites Spektrum an kardialen, Schilddrüsen- und Stoffwechselmarkern anbietet, mit der Fähigkeit, bis zu 440 Immunoassay-Tests pro Stunde durchzuführen, was eine konsistente, taggleiche Berichterstattung für Routineuntersuchungsprogramme ermöglicht.
Technologische Fortschritte und Laborautomatisierung
Fortschritte in Labortechnologien transformieren die Serviceeffizienz und Testgenauigkeit und unterstützen direkt das Marktwachstum. Hochdurchsatz-Automatisierungsanalysatoren, integrierte Laborinformationssysteme und robotergesteuerte Probenhandhabung ermöglichen es Laboren, größere Testvolumina mit verkürzten Bearbeitungszeiten zu verarbeiten. Verbesserungen in der Assay-Sensitivität und -Spezifität erweitern auch den klinischen Nutzen von Diagnostik in den Bereichen Onkologie, Endokrinologie und Infektionskrankheitstests. Diese Technologien verbessern die betriebliche Skalierbarkeit, reduzieren manuelle Fehler und erhöhen die Kosteneffizienz, sodass Dienstleister die steigende Nachfrage bewältigen können, während sie Qualität und regulatorische Compliance aufrechterhalten.
Wichtiger Trend & Gelegenheit
Zunehmende Akzeptanz von molekularen und genetischen Tests
Molekulare Diagnostik und genetische Tests entwickeln sich zu wachstumsstarken Segmenten innerhalb der klinischen Labordienstleistungen. Der zunehmende Einsatz von genetischem Profiling in der Onkologie, bei der Untersuchung erblicher Krankheiten und in der personalisierten Medizin erweitert den Umfang der Labortests über konventionelle Assays hinaus. Fortschritte in der Sequenzierungstechnologie und sinkende Kosten pro Test machen diese Dienstleistungen in der routinemäßigen klinischen Praxis zugänglicher. Dieser Trend schafft Möglichkeiten für Labore, exotische Testmenüs zu erweitern, spezialisierte genetische Testfähigkeiten zu etablieren und Partnerschaften mit Präzisionsmedizinprogrammen zu bilden, insbesondere in der Krebsdiagnostik und der Identifizierung seltener Krankheiten.
- Zum Beispiel unterstützt das NovaSeq™ 6000 Sequenzierungssystem von Illumina umfassendes genomisches Profiling, indem es bis zu 6 Terabasen an Sequenzierungsdaten pro Lauf generiert, was es Laboren ermöglicht, großflächige Onkologie-Sequenzierungen, Whole-Exome-Sequenzierungen und Untersuchungen erblicher Krankheiten in einem einzigen integrierten Workflow durchzuführen.
Verschiebung hin zu dezentralisierten und ambulanten Testmodellen
Die Gesundheitsversorgung verlagert sich zunehmend von krankenhauszentrierten Modellen hin zu ambulanter, klinikbasierter und häuslicher Pflege. Dieser Trend unterstützt die Nachfrage nach dezentralisierten Labordienstleistungen, einschließlich Satellitenlabors, Schnelltestzentren und Netzwerken zur Probenentnahme. Unabhängige Labore nutzen zentrale Verarbeitung in Kombination mit weit verbreiteten Sammelstellen, um die Zugänglichkeit und die Bearbeitungszeiten zu verbessern. Die Ausweitung der ambulanten Diagnostik schafft Möglichkeiten für Dienstleister, die Logistik zu optimieren, den Patientenkomfort zu verbessern und höhere Testvolumina aus der Präventivmedizin und der Überwachung chronischer Krankheiten außerhalb der Akutversorgung zu erfassen.
- Zum Beispiel wird die ID NOW™ Molekularplattform von Abbott in ambulanten Kliniken und Notfallzentren weit verbreitet eingesetzt und liefert isothermale molekulare Testergebnisse für Infektionskrankheiten in nur 13 Minuten, was sofortige klinische Entscheidungen ermöglicht, ohne auf zentrale Krankenhauslabore angewiesen zu sein.
Wichtige Herausforderung
Kostendruck und Erstattungsbeschränkungen
Anbieter von klinischen Labordienstleistungen stehen aufgrund von Erstattungsbeschränkungen durch öffentliche und private Kostenträger unter ständigem Kostendruck. Preiskontrollen bei Routinetests und verzögerte Erstattungszyklen können die Rentabilität beeinträchtigen, insbesondere bei Labors mit hohem Volumen. Steigende Kosten für fortschrittliche Ausrüstung, qualifiziertes Personal und die Einhaltung von Vorschriften belasten die Betriebsmargen zusätzlich. Kleinere Labore sind besonders anfällig, da ihnen oft die Größe fehlt, um Preisdruck abzufedern oder in effizienzsteigernde Technologien zu investieren, was zu einer Konsolidierung auf dem Markt führt.
Fachkräftemangel und regulatorische Komplexität
Der Sektor der klinischen Labordienstleistungen sieht sich weiterhin mit einem Mangel an qualifizierten Labortechnologen und Pathologen konfrontiert, was die Betriebskapazität und die Servicequalität beeinträchtigt. Ausbildungsanforderungen und die Alterung der Belegschaft verschärfen die Personalprobleme, insbesondere in spezialisierten Testbereichen. Gleichzeitig müssen Labore komplexe und sich entwickelnde regulatorische Standards in Bezug auf Qualitätskontrolle, Datensicherheit und Testvalidierung einhalten. Die Verwaltung der regulatorischen Compliance bei gleichzeitiger Aufrechterhaltung der betrieblichen Effizienz erhöht die administrative Belastung und die Kosten, was eine erhebliche Herausforderung für nachhaltiges Wachstum darstellt.
Regionale Analyse
Nordamerika:
Nordamerika hält mit etwa 38% den größten Anteil am globalen Markt für klinische Labordienstleistungen, angetrieben durch hohe Gesundheitsausgaben, weit verbreitete Versicherungsschutz und starke Akzeptanz fortschrittlicher Diagnostik. Die Region profitiert von einem hohen Volumen an Routine- und Spezialtests, unterstützt durch gut etablierte Krankenhausnetzwerke und große unabhängige Laborketten. Die starke Nachfrage nach präventiven Screenings, Überwachung chronischer Krankheiten und molekularer Diagnostik unterstützt die Marktführerschaft weiter. Kontinuierliche Investitionen in Laborautomatisierung, digitale Pathologie und integrierte Gesundheits-IT-Systeme verstärken Effizienz und Skalierung und positionieren Nordamerika als den reifsten und technologisch fortschrittlichsten regionalen Markt.
Europa:
Europa macht schätzungsweise 28% des Marktanteils aus, unterstützt durch universelle Gesundheitssysteme und einen starken Fokus auf präventive Diagnostik. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und Italien treiben die Testvolumina durch organisierte Screening-Programme und strukturierte Überweisungswege voran. Das Wachstum wird durch alternde Bevölkerungsstrukturen und steigende Nachfrage nach klinischer Chemie, Mikrobiologie und onkologischen Tests gestützt. Während Kostendämpfungspolitiken die Preisgestaltung beeinflussen, erhalten stetige Investitionen in Labormodernisierung und Qualitätsstandards die Nachfrage aufrecht. Zunehmende grenzüberschreitende Testnetzwerke und Konsolidierungen unter Laboranbietern stärken Europas regionale Position weiter.
Asien-Pazifik:
Der Asien-Pazifik-Raum repräsentiert etwa 24% des globalen Marktes und ist die am schnellsten wachsende Region für klinische Labordienstleistungen. Das Wachstum wird durch große Patientenzahlen, steigende Prävalenz chronischer Krankheiten und verbesserte Zugänglichkeit zu Gesundheitsdiensten in China, Indien und Südostasien vorangetrieben. Wachstum im privaten Diagnostikbereich, zunehmendes Gesundheitsbewusstsein und erweiterte Versicherungsschutz steigern die Testvolumina. Die rasche Entwicklung unabhängiger Labore und die Einführung automatisierter Plattformen erhöhen die Dienstleistungskapazität. Obwohl die Pro-Kopf-Ausgaben niedriger sind als in entwickelten Regionen, positioniert das Ausmaß der Nachfrage den Asien-Pazifik-Raum als wichtigen langfristigen Wachstumsmotor.
Lateinamerika:
Lateinamerika hält etwa 6% des Marktanteils, unterstützt durch allmähliche Verbesserungen der Gesundheitsinfrastruktur und des Zugangs zu Diagnostik. Brasilien und Mexiko führen die regionale Nachfrage aufgrund expandierender privater Gesundheitssektoren und wachsender Nutzung routinemäßiger Labortests an. Öffentliche Gesundheitsinitiativen, die sich auf die Erkennung von Infektionskrankheiten und das Management chronischer Krankheiten konzentrieren, unterstützen stetige Testvolumina. Budgetbeschränkungen und ungleicher Zugang in ländlichen Gebieten begrenzen jedoch die Marktexpansion. Steigende private Investitionen, die Erweiterung von Labornetzwerken und das wachsende Bewusstsein für präventive Diagnostik sollen den Beitrag der Region zu den globalen Einnahmen allmählich stärken.
Mittlerer Osten & Afrika:
Die Region Mittlerer Osten & Afrika macht etwa 4% des globalen Marktes für klinische Labordienstleistungen aus. Das Wachstum wird durch den Ausbau der Gesundheitsinfrastruktur in den Ländern des Golfkooperationsrats und die steigende Nachfrage nach Diagnostikdiensten im Zusammenhang mit Lebensstilkrankheiten unterstützt. Investitionen in den Ausbau von Krankenhäusern und Referenzlaboren verbessern die Testkapazität. Im Gegensatz dazu stehen Teile Afrikas vor Herausforderungen in Bezug auf Finanzierung, Verfügbarkeit von Arbeitskräften und Zugang zu fortschrittlicher Diagnostik. Trotz dieser Herausforderungen verbessern zunehmende öffentlich-private Partnerschaften und internationale Unterstützungsprogramme allmählich die Verfügbarkeit von Labordienstleistungen in der Region.
Marktsegmentierungen:
Nach Testtyp
- Humangenetik & Tumorgenetik
- Klinische Chemie
- Routinemäßige Chemietests
- Spezialisierte Chemietests
- Therapeutisches Drug Monitoring (TDM) Tests
- Endokrinologische Chemietests
- Andere klinische Chemietests
- Medizinische Mikrobiologie & Zytologie
Nach Dienstleister
- Krankenhausbasierte Labore
- Unabhängige Labore
- Klinikbasierte Labore
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für klinische Labordienstleistungen ist gekennzeichnet durch die Präsenz großer multinationaler Diagnostikdienstleister neben starken regionalen und lokalen Labornetzwerken. Führende Akteure konkurrieren hauptsächlich in Bezug auf die Breite des Testportfolios, die Durchlaufzeit, die geografische Abdeckung und die betriebliche Effizienz. Große Anbieter nutzen zentralisierte Hochdurchsatzlabore, fortschrittliche Automatisierung und integrierte Laborinformationssysteme, um große Testvolumina zu verwalten und gleichzeitig Qualitätsstandards aufrechtzuerhalten. Strategische Initiativen konzentrieren sich auf die Erweiterung von Labornetzwerken, den Erwerb regionaler Labore und Partnerschaften mit Krankenhäusern und Gesundheitssystemen zur Stärkung der Überweisungskanäle. Investitionen in spezialisierte und esoterische Tests, einschließlich molekularer Diagnostik und genetischer Assays, werden zunehmend genutzt, um das Dienstleistungsangebot zu differenzieren. Die Wettbewerbsintensität wird weiter durch Kostenoptimierungsstrategien, Personalmanagement und die Einhaltung strenger regulatorischer und qualitativer Anforderungen geprägt, was zu einer fortgesetzten Konsolidierung in reifen Märkten führt.
Schlüsselspieler-Analyse
- Laboratory Corporation of America Holdings (Labcorp)
- Sonic Healthcare
- Quest Diagnostics Inc.
- Synlab International GmbH
- Qiagen N.V.
- Charles River Laboratories
- NeoGenomics Laboratories, Inc. (NeoGenomics, Inc.)
- OPKO Health, Inc. (BioReference Laboratories, Inc.)
- Fresenius Medical Care (Spectra Laboratories)
- ARUP Laboratories, Inc.
Neueste Entwicklungen
- Im Oktober 2025 kündigte Laboratory Corporation of America Holdings (Labcorp) an, den Elecsys pTau181-Bluttest (FDA-zugelassen) anzubieten, um Alzheimer-bezogene Amyloid-Pathologie bei Erwachsenen ab 55 Jahren mit kognitivem Abbau zu beurteilen. Dies erweitert den Zugang zu Alzheimer-Biomarker-Tests in landesweiten Primärversorgungseinrichtungen und macht frühe neurologische Bewertungen außerhalb von Spezialkliniken zugänglicher. Labcorp plant, diesen Test bis Anfang 2026 breit verfügbar zu machen.
- Im Juli 2025 schloss Sonic Healthcare die Übernahme der LADR Laboratory Group in Deutschland ab und stärkte damit seine europäische Laborpräsenz und esoterische Testfähigkeiten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Testtyp, Dienstleister und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Klinische Labordienstleistungen werden sich weiter ausdehnen, da präventive Gesundheitsversorgung und routinemäßige Untersuchungen zu Standardkomponenten der Versorgung werden.
- Die Nachfrage nach klinischen Chemietests mit hohem Volumen wird stark bleiben, unterstützt durch die Überwachung chronischer Krankheiten und alternde Bevölkerungen.
- Molekulare Diagnostik und genetische Tests werden eine breitere klinische Akzeptanz finden, insbesondere in der Onkologie und personalisierten Medizin.
- Laborautomatisierung und digitale Workflows werden eine entscheidende Rolle bei der Verbesserung von Effizienz, Genauigkeit und Bearbeitungszeiten spielen.
- Unabhängige Labore werden ihre Sammlungsnetzwerke erweitern, um die Zugänglichkeit zu verbessern und die Nachfrage nach ambulanter Testung zu erfassen.
- Krankenhausbasierte Labore werden sich auf komplexe und Notfalldiagnostik konzentrieren, die integrierte klinische Unterstützung erfordert.
- Künstliche Intelligenz und Datenanalysen werden zunehmend die Testinterpretation und die Entscheidungsfindung im Labor unterstützen.
- Die Marktkonsolidierung wird sich intensivieren, da größere Akteure regionale Labore erwerben, um Skaleneffekte und Kosteneffizienz zu erreichen.
- Die Optimierung der Belegschaft und fortgeschrittene Schulungen werden entscheidend, um den anhaltenden Fachkräftemangel zu bewältigen.
- Schwellenmärkte werden einen wachsenden Anteil am Testvolumen beitragen, da der Zugang zur Gesundheitsversorgung und das Bewusstsein für Diagnosen zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für klinische Laborleistungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für klinische Laborleistungen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment führt den Marktanteil im Bereich Spezialgebiete an?
Wer sind die Hauptakteure auf dem globalen Markt für klinische Laborleistungen?
Was sind die Hauptfaktoren, die das Wachstum der klinischen Laborleistungen antreiben?
Wer sind die führenden Unternehmen im Markt für klinische Laborleistungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für klinische Labordienstleistungen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für klinische Labordienstleistungen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 256,888 million → 2032: USD 368,126.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für klinische Labordienstleistungen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für klinische Labordienstleistungen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für klinische Labordienstleistungen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für klinische Labordienstleistungen Market Drivers
- 3.3 Markt für klinische Labordienstleistungen Market Restraints & Challenges
- 3.4 Markt für klinische Labordienstleistungen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für klinische Labordienstleistungen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für klinische Labordienstleistungen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für klinische Labordienstleistungen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für klinische Labordienstleistungen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für klinische Labordienstleistungen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für klinische Labordienstleistungen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für klinische Labordienstleistungen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für klinische Labordienstleistungen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für klinische Labordienstleistungen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für klinische Labordienstleistungen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für klinische Labordienstleistungen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für klinische Labordienstleistungen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für klinische Labordienstleistungen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für klinische Labordienstleistungen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für klinische Labordienstleistungen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für klinische Labordienstleistungen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für klinische Labordienstleistungen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für klinische Labordienstleistungen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für klinische Labordienstleistungen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
