
Marktübersicht
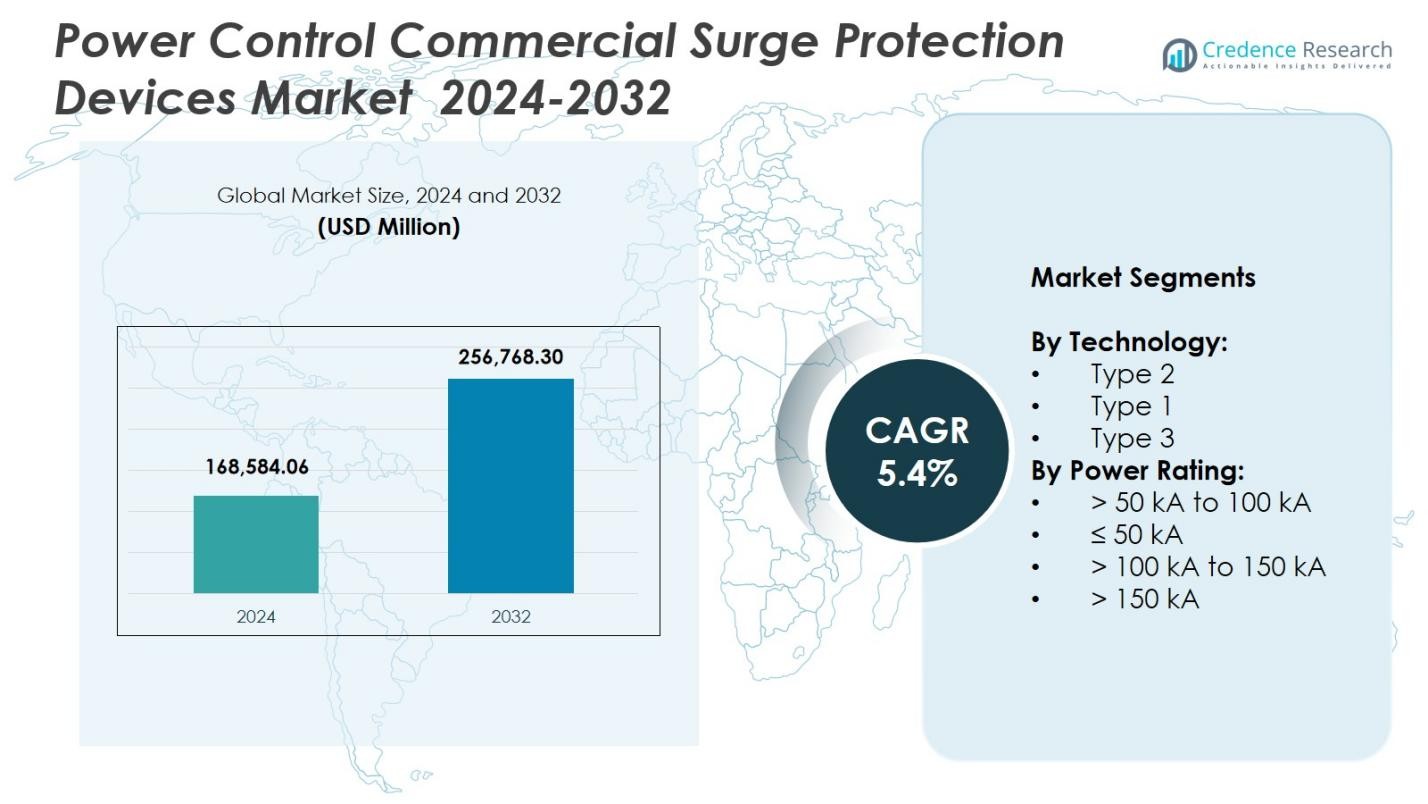
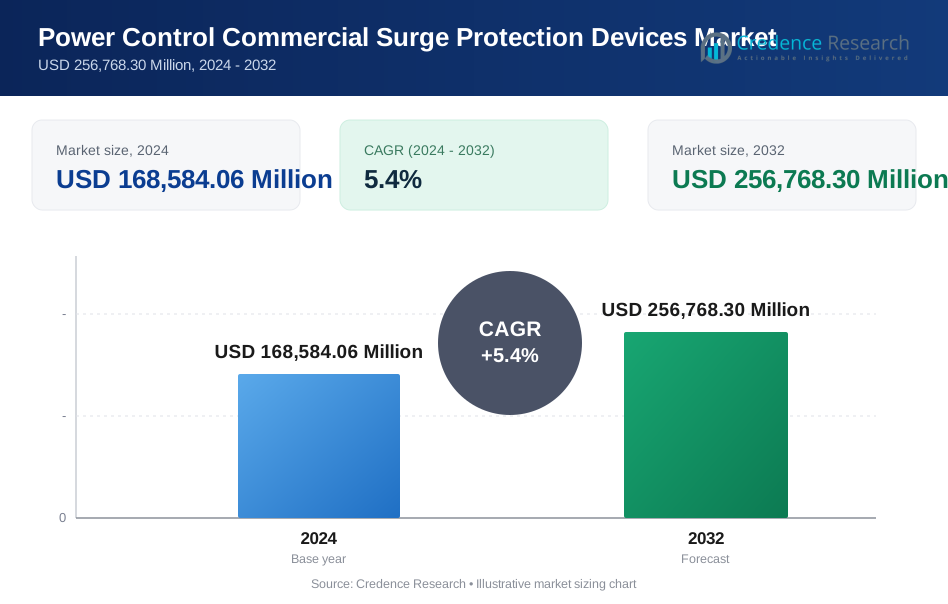
Der Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung wurde im Jahr 2024 mit 168.584,06 Millionen USD bewertet und soll bis 2032 voraussichtlich 256.768,30 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung 2024 | 168.584,06 Millionen USD |
| Markt, CAGR für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung | 5,4% |
| Marktgröße für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung 2032 | 256.768,30 Millionen USD |
Der Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung umfasst führende Akteure wie Schneider Electric, ABB, Belkin, Eaton, Emerson Electric, Hubbell, Intermatic, JMV, Legrand und Littelfuse, die ihre Präsenz durch fortschrittliche Überspannungsschutztechnologien und erweiterte kommerzielle Portfolios stärken. Diese Unternehmen konzentrieren sich auf Hochleistungseinrichtungen, intelligente Überwachungsfunktionen und UL-konforme Lösungen, um die steigende Nachfrage in kommerziellen Gebäuden, Rechenzentren und industriellen Umgebungen zu decken. Regional führte Nordamerika den Markt mit einem Anteil von 35,4 % an, angetrieben durch strenge Sicherheitsstandards und starke Modernisierung der Infrastruktur, während Europa und der asiatisch-pazifische Raum aufgrund von Digitalisierung, industrieller Expansion und erhöhter Einführung von Automatisierungssystemen als wichtige Wachstumstreiber folgten.
Markteinblicke
- Der Markt für Power Control Commercial Surge Protection Devices erreichte im Jahr 2024 168.584,06 Millionen USD und wird mit einer CAGR von 4 % wachsen, angetrieben durch die steigende Akzeptanz in der kommerziellen Infrastruktur.
- Die starke Marktnachfrage wird durch zunehmende Stromstörungen, höhere elektrische Lastdichte und die schnelle Einführung von Automatisierungs- und IoT-Systemen in Industrie- und Gewerbeanlagen befeuert.
- Typ-2-Überspannungsschutz dominierte mit einem 6% Anteil, unterstützt durch den weit verbreiteten Einsatz in kommerziellen Gebäuden und kritischen elektrischen Netzwerken, die einen mittleren Überspannungsschutz erfordern.
- Schlüsselakteure stärken ihre Marktpräsenz, indem sie ihre Portfolios an intelligenten, hochkapazitiven und UL-zertifizierten Überspannungsschutzgeräten erweitern und sich auf Rechenzentren, Industrieanlagen und moderne Gewerbekomplexe konzentrieren.
- Nordamerika führte mit einem Anteil von 4 %, gefolgt von Europa mit 28,7 % und dem asiatisch-pazifischen Raum mit 24,9 %, wobei das Wachstum durch Infrastrukturverbesserungen, digitale Transformation und zunehmende Betonung der elektrischen Sicherheit unterstützt wird.
Marktsegmentierungsanalyse:
Nach Technologie
Typ-2-Geräte dominierten den Markt für Power Control Commercial Surge Protection Devices mit einem Anteil von 47,6 %, angetrieben durch ihre wesentliche Rolle beim Schutz kommerzieller elektrischer Systeme vor transienten Überspannungen, die innerhalb der Anlage und durch Versorgungsfluktuationen entstehen. Ihre weit verbreitete Einführung in Industrieanlagen, kommerziellen Gebäuden und kritischen Infrastrukturen stärkt die Nachfrage aufgrund der obligatorischen Einhaltung von Sicherheitsstandards und verbessertem mittleren Überspannungsschutz. Typ-1-Geräte erfassten einen Anteil von 32,4 % und gewannen an Bedeutung in hochbelasteten Installationen, während Typ-3-Geräte 20,0 % ausmachten und hauptsächlich den Punkt-zu-Punkt-Schutz für empfindliche Elektronik unterstützten.
- Zum Beispiel bietet Phoenix Contact Typ-2-Überspannungsschutzgeräte an, die für Unterverteilungen und Maschinensteuerungsschränke ausgelegt sind und Kurzschlussströme bis zu 50 kA ohne Sicherungsersatz für Hauptsicherungswerte bis zu diesem Niveau bewältigen können, ideal zum Schutz gegen Schaltvorgangsüberspannungen in kommerziellen Umgebungen.
Nach Leistungsklasse
Das Segment > 50 kA bis 100 kA führte den Markt für Power Control Commercial Surge Protection Devices mit einem Anteil von 41,3 % an, unterstützt durch starke Nachfrage in großen kommerziellen Einrichtungen, Rechenzentren und Industrieanlagen, wo die mittlere Überspannungskapazität mit der Empfindlichkeit der Geräte und den Anforderungen an Energieeffizienz übereinstimmt. Die Leistungsklasse ≤ 50 kA machte 28,6 % aus und bediente kleine kommerzielle Anwendungen, während das Segment > 100 kA bis 150 kA mit 20,1 % aufgrund seiner Relevanz in Schwerlastanwendungen vertreten war. Die Klasse > 150 kA repräsentierte 10,0 % und diente hauptsächlich hochriskanten und versorgungsgradigen elektrischen Netzwerken.
- Zum Beispiel bietet Littelfuse SPDs unter 50 kA an, die für Telekommunikation und empfindliche Elektronik in Einzelhandelsumgebungen maßgeschneidert sind.
Wichtige Wachstumsfaktoren
Zunehmende Expansion der kommerziellen Infrastruktur
Das schnelle globale Wachstum der kommerziellen Infrastruktur wie Rechenzentren, Industrieparks, Gesundheitseinrichtungen und intelligente kommerzielle Gebäude wirkt als Hauptkatalysator für den Markt für Überspannungsschutzgeräte zur Leistungssteuerung im kommerziellen Bereich. Die zunehmende elektrische Lastdichte, der breitere Einsatz von Automatisierungssystemen und die höhere Abhängigkeit von empfindlichen elektronischen Geräten beschleunigen den Bedarf an fortschrittlichen Überspannungsschutzlösungen. Regulatorische Rahmenbedingungen, die elektrische Sicherheit und Systemzuverlässigkeit vorschreiben, verstärken die Akzeptanz weiter. Da Unternehmen ununterbrochene Betriebsabläufe und eine lange Lebensdauer der Geräte anstreben, wird der Überspannungsschutz zu einem unverzichtbaren Bestandteil der modernen kommerziellen Elektroarchitektur.
- Zum Beispiel schützten DITEK-Überspannungsschutzgeräte die Sicherheitssysteme von Envera während eines Blitzeinschlags, verhinderten Kameraschäden und ermöglichten eine schnelle Systemwiederherstellung mit minimalen Anpassungen der Verkabelung.
Zunehmende Häufigkeit von Stromstörungen und Netzinstabilität
Der Markt profitiert erheblich von der steigenden Häufigkeit von Netzstörungen, Spannungsschwankungen, Blitzeinschlägen und transienten Überspannungen, die kommerzielle elektrische Systeme bedrohen. Die alternde Strominfrastruktur in vielen Regionen, kombiniert mit erhöhten Nachfragehöchstständen aus Industrieclustern, erhöht die Anfälligkeit für Überspannungsereignisse. Unternehmen priorisieren den Überspannungsschutz, um Ausfallzeiten zu verhindern, Reparaturkosten für Geräte zu senken und kritische Vermögenswerte wie HVAC-Steuerungen, Netzwerksysteme und Automatisierungsgeräte zu schützen. Diese erhöhte Risikoumgebung treibt die starke Nachfrage nach leistungsstarken Überspannungsschutzgeräten in mittelgroßen und großen kommerziellen Einrichtungen an.
- Zum Beispiel der Einsatz von Siemens' Sivacon-Überspannungsschutzlösungen in Industrieanlagen, der dazu beitrug, Kosten im Zusammenhang mit Spannungsschwankungen und Geräteausfallzeiten in mehreren Projekten in Europa zu minimieren.
Zunehmende Akzeptanz von IoT, Automatisierung und elektronischen Steuerungssystemen
Die schnelle Integration von IoT-fähigen Geräten, Gebäudeautomationssystemen, cloudverbundenen Geräten und intelligenten Energielösungen erhöht die Nachfrage nach zuverlässigem Überspannungsschutz. Moderne kommerzielle Einrichtungen sind auf hochentwickelte elektronische Komponenten angewiesen, die selbst auf geringfügige Spannungsstörungen sehr empfindlich reagieren. Überspannungsschutzgeräte unterstützen die Systemkontinuität, senken die Lebenszykluskosten und verbessern die Betriebseffizienz, indem sie Geräteausfälle verhindern. Die Einführung von Industrie 4.0, intelligenten Fabriken und digital verwalteten kommerziellen Räumen verstärkt die Notwendigkeit eines robusten Überspannungsschutzes, was diesen zu einem entscheidenden Treiber für das langfristige Marktwachstum macht.
Wichtige Trends & Chancen
Übergang zu intelligenten und vernetzten Überspannungsschutzlösungen
Ein wichtiger Trend auf dem Markt ist das Aufkommen intelligenter Überspannungsschutzgeräte, die mit Echtzeitüberwachung, Diagnostik und Fernverwaltungsfunktionen ausgestattet sind. Die Integration mit IoT- und Cloud-Plattformen ermöglicht vorausschauende Wartung und bietet Einblicke in Überspannungsaktivitäten, Gerätezustand und elektrische Anomalien. Dieser Übergang unterstützt die datengesteuerte Anlagenverwaltung in kommerziellen Gebäuden und Industrieanlagen, verbessert die Betriebszeit und senkt die Wartungskosten. Da Organisationen die Infrastruktur von Einrichtungen digitalisieren, wird intelligenter Überspannungsschutz zu einer wertvollen Gelegenheit, die mit der Entwicklung intelligenter Gebäude und fortschrittlicher Energiemanagementstrategien in Einklang steht.
- Zum Beispiel integriert Techwins intelligentes Blitzschutzgerät für Überspannungen IoT-Big-Data-Technologie mit Blitzschutzmodulen, um transiente Ströme, Erdungswiderstände und Temperaturanomalien in Echtzeit zu überwachen.
Wachsende Chancen im Bereich Hochkapazitäts- und anpassbare industrielle Überspannungsschutzlösungen
Die zunehmende industrielle Automatisierung und Elektrifizierung schafft erhebliche Chancen für Hochkapazitäts-Überspannungsschutzgeräte, die für anspruchsvolle Umgebungen entwickelt wurden. Branchen wie Fertigung, Logistik, Versorgungsunternehmen und petrochemische Betriebe benötigen maßgeschneiderte Überspannungslösungen, die schwere elektrische Lasten, Oberschwingungen und betriebliche Volatilität bewältigen. Anpassbare Produkte mit erhöhter Robustheit, modularen Designs und Konformität mit internationalen Standards gewinnen an Beliebtheit. Während Industrieanlagen ihre elektrischen Netzwerke modernisieren und ältere Ausrüstungen aufrüsten, steigt der Bedarf an leistungsstarken, anwendungsspezifischen Überspannungsschutzlösungen, was neue Wachstumschancen für Hersteller eröffnet.
- Zum Beispiel bieten die Acti 9 Überspannungsschutzgeräte von Schneider Electric eine modulare Integration und Konformität mit IEC-Standards, die die Modernisierung fortschrittlicher elektrischer Netzwerke unterstützen.
Wichtige Herausforderungen
Hohe Installations- und Wartungskosten in großen Gewerbeeinrichtungen
Eine bedeutende Herausforderung ergibt sich aus den hohen anfänglichen Installationskosten und den laufenden Wartungsausgaben, die mit der Implementierung von Überspannungsschutz in großen gewerblichen und industriellen Einrichtungen verbunden sind. Mehrschichtige Schutzarchitekturen, die Serviceeingänge, Verteilertafeln und Endgerätesysteme abdecken, erfordern erhebliche Kapitalinvestitionen. Einige Unternehmen verzögern die Implementierung aufgrund von Budgetbeschränkungen, insbesondere in Entwicklungsmärkten. Darüber hinaus erhöhen regelmäßige Inspektionen, Ersatzteile und Konformitätsupgrades die Eigentumskosten, was die Einführung in kostenempfindlichen gewerblichen Segmenten trotz langfristiger Zuverlässigkeitsvorteile einschränkt.
Mangelndes Bewusstsein und begrenzte Standardisierung in Entwicklungsländern
In vielen aufstrebenden Märkten schränken begrenztes Bewusstsein für Überspannungsrisiken und inkonsistente Durchsetzung von elektrischen Sicherheitsstandards die Marktdurchdringung ein. Gewerbliche Unternehmen unterschätzen oft die Folgen von transienten Überspannungen, was zu unzureichendem Schutz für kritische Ausrüstungen führt. Das Fehlen klarer regulatorischer Rahmenbedingungen und standardisierter Richtlinien erschwert zudem die Produktauswahl und das richtige Systemdesign. Diese Wissenslücke führt zu fragmentierter Einführung, unsachgemäßen Installationspraktiken und unzureichenden Schutzmaßnahmen, was die breitere Marktentwicklung einschränkt und die Einführung fortschrittlicher Überspannungsschutztechnologien verlangsamt.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Anteil von 35,4% am Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung, unterstützt durch starke Akzeptanz in Rechenzentren, industriellen Automatisierungseinrichtungen, Gewerbekomplexen und technologisch fortschrittlicher Infrastruktur. Die Region profitiert von strengen elektrischen Sicherheitsvorschriften, weit verbreiteter Integration von intelligenten Gebäudesystemen und schneller Modernisierung der Stromnetze. Hohe Überspannungsexposition, verursacht durch extreme Wetterereignisse, beschleunigt zudem die Implementierung. Die Vereinigten Staaten führen die Nachfrage an, angetrieben durch Investitionen in Hyperscale-Rechenzentren, während Kanada und Mexiko die Einführung durch wachsende gewerbliche Bauprojekte und verstärkten Fokus auf Stromzuverlässigkeit und Geräteschutz ausweiten.
Europa
Europa machte einen Marktanteil von 28,7% aus, angetrieben durch robuste regulatorische Compliance, schnelle digitale Transformation und erhöhte Investitionen in kommerzielle Energiemanagementsysteme. Industrieländer wie Deutschland, das Vereinigte Königreich, Frankreich und Italien priorisieren Überspannungsschutz, um Automatisierungsausrüstung, erneuerbare Energie-Integrationspunkte und geschäftskritische kommerzielle Vermögenswerte zu schützen. Der Fokus der Region auf nachhaltige Infrastruktur und Elektrifizierungsinitiativen steigert die Nachfrage nach fortschrittlichen Überspannungsschutztechnologien. Die Modernisierung von Geschäftsgebäuden, der zunehmende Einsatz elektronischer Steuerungssysteme und von der EU getriebene Sicherheitsvorgaben unterstützen weiterhin das stetige Marktwachstum in Westeuropa, Mitteleuropa und Nordeuropa.
Asien-Pazifik
Asien-Pazifik erfasste einen Marktanteil von 24,9% und entwickelte sich zu einer der am schnellsten wachsenden Regionen aufgrund großflächiger Urbanisierung, schneller kommerzieller Bautätigkeit und der Expansion von Fertigungs- und Industrieanlagen. China, Japan, Südkorea und Indien treiben eine erhebliche Nachfrage an, unterstützt durch hohe elektrische Lastdichte und erhöhte Netzinstabilität in Entwicklungsmärkten. Die zunehmende Einführung von Gebäudeautomatisierung, Rechenzentren und empfindlichen elektronischen Systemen erhöht den Bedarf an zuverlässigem Überspannungsschutz. Von der Regierung geführte Infrastruktur-Upgrades, industrielle Modernisierung und ein wachsendes Bewusstsein für überspannungsbedingte Vermögensschäden stärken langfristige Chancen und positionieren Asien-Pazifik als wichtigen Wachstumsmotor für den Markt.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 6,4%, mit einer Nachfrage, die durch den Ausbau der kommerziellen Infrastruktur, erhöhte industrielle Elektrifizierung und eine steigende Sensibilität für Spannungsschwankungen in Geschäftsumgebungen angetrieben wird. Brasilien, Mexiko, Chile und Kolumbien führen die Einführung an, da kommerzielle und industrielle Einrichtungen Automatisierungs- und digitale Steuerungssysteme integrieren, die eine stabile elektrische Leistung erfordern. Während wirtschaftliche Einschränkungen großflächige Implementierungen beeinflussen, unterstützt die wachsende Betonung auf elektrische Sicherheit und Geräteschutz eine allmähliche Marktdurchdringung. Investitionen in intelligente Geschäftsgebäude, Telekommunikationsinfrastruktur und verteilte Energiesysteme schaffen weiterhin Chancen für Überspannungsschutzlösungen in der gesamten Region.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt einen Marktanteil von 4,6%, unterstützt durch kommerzielle Expansion in Sektoren wie Öl und Gas, Bauwesen, Gastgewerbe und Versorgungsunternehmen. Länder wie die VAE, Saudi-Arabien, Südafrika und Katar investieren in moderne elektrische Systeme, intelligente Gebäude und industrielle Automatisierung, die zuverlässigen Überspannungsschutz erfordern. Hohe Exposition gegenüber Blitzeinschlägen in Teilen Afrikas und Netzinstabilität in Entwicklungsregionen beschleunigen die Einführung weiter. Während die Marktreife variiert, stärken steigende Infrastrukturausgaben, zunehmende Implementierung elektronischer Steuerungssysteme und regulatorische Verbesserungen die Nachfrage nach kommerziellen Überspannungsschutztechnologien.
Marktsegmentierungen:
Nach Technologie:
- Typ 2
- Typ 1
- Typ 3
Nach Leistungsbewertung:
- > 50 kA bis 100 kA
- ≤ 50 kA
- > 100 kA bis 150 kA
- > 150 kA
Nach Geografie:
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Power Control Commercial Surge Protection Devices umfasst wichtige Teilnehmer wie Schneider Electric, ABB, Belkin, Eaton, Emerson Electric, Hubbell, Intermatic, JMV, Legrand und Littelfuse. Diese Unternehmen stärken ihre Marktposition durch die Erweiterung ihrer Produktportfolios, die Verbesserung der Überspannungsschutzleistung und die Integration intelligenter Überwachungsfunktionen in kommerzielle Systeme. Anbieter konzentrieren sich auf die Entwicklung von hochkapazitiven, modularen und UL-konformen Lösungen, die der steigenden Nachfrage in Gewerbegebäuden, Rechenzentren und Industrieanlagen gerecht werden. Strategische Initiativen – einschließlich Technologie-Upgrades, Partnerschaften mit Elektroinstallateuren und Investitionen in digitale Diagnostik – ermöglichen es den Lieferanten, sich in einem überfüllten Markt zu differenzieren. Kontinuierliche Innovationen in den Überspannungsschutztechnologien Typ 1, Typ 2 und Hoch-kA unterstützen die langfristige Wettbewerbsfähigkeit, während die globale Expansion und Netzwerke für After-Sales-Services die Kundenbindung stärken.
Analyse der Hauptakteure
Jüngste Entwicklungen
- Im Oktober 2025 brachte Schneider Electric ein neues „Plug-and-Play“-Überspannungsschutzgerät für kommerzielle Anwendungen auf den Markt.
- Im April 2025 erwarb Eaton Fibrebond, einen Anbieter modularer Elektro- und Rechenzentrumsinfrastrukturen, und stärkte damit Eatons Fähigkeit, maßgeschneiderte Lösungen für Stromverteilung und Überspannungsschutz zu liefern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Leistungsbewertung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird stetig wachsen, da kommerzielle Einrichtungen ihre Investitionen in elektrische Sicherheit und Geräteschutz erhöhen.
- Die Nachfrage wird mit der Expansion von Rechenzentren, Automatisierungssystemen und intelligenter kommerzieller Infrastruktur steigen.
- Die Akzeptanz von Überspannungsschutz wird zunehmen, da Netzinstabilität und transiente Ereignisse häufiger werden.
- Intelligente Überspannungsschutzgeräte mit Echtzeitüberwachung werden in großen kommerziellen Anlagen breitere Akzeptanz finden.
- Hochleistungslösungen werden in industriellen und Versorgungsumgebungen, die fortschrittlichen Schutz erfordern, stark angenommen werden.
- Regulatorische Konformität und Sicherheitsstandards werden kommerzielle Gebäude weiterhin zu mehrstufigen Überspannungsarchitekturen drängen.
- Die Integration von IoT und digitalen Diagnosen wird die vorausschauende Wartung und Betriebssicherheit verbessern.
- Hersteller werden sich auf modulare, skalierbare Designs konzentrieren, um maßgeschneiderte kommerzielle Anwendungen zu unterstützen.
- Aufstrebende Regionen werden aufgrund der Modernisierung der Infrastruktur und des steigenden Bewusstseins schneller Überspannungsschutz übernehmen.
- Nachhaltigkeitsziele und energieeffiziente Gebäudeaufrüstungen werden das langfristige Marktwachstum verstärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für kommerzielle Überspannungsschutzgeräte für die Leistungsregelung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Überspannungsschutzgeräte im Bereich der Leistungsregelung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Marktsegment für kommerzielle Überspannungsschutzgeräte im Bereich der Leistungsregelung hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kommerzielle Überspannungsschutzgeräte für die Leistungsregelung antreiben?
Wer sind die führenden Unternehmen im Markt für kommerzielle Überspannungsschutzgeräte für die Stromsteuerung?
Welche Region hatte 2024 den größten Anteil am Markt für kommerzielle Überspannungsschutzgeräte für die Stromsteuerung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 168,584.06 Million → 2032: USD 256,768.30 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Drivers
- 3.3 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Restraints & Challenges
- 3.4 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kommerzielle Überspannungsschutzgeräte zur Leistungssteuerung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
