
Marktübersicht
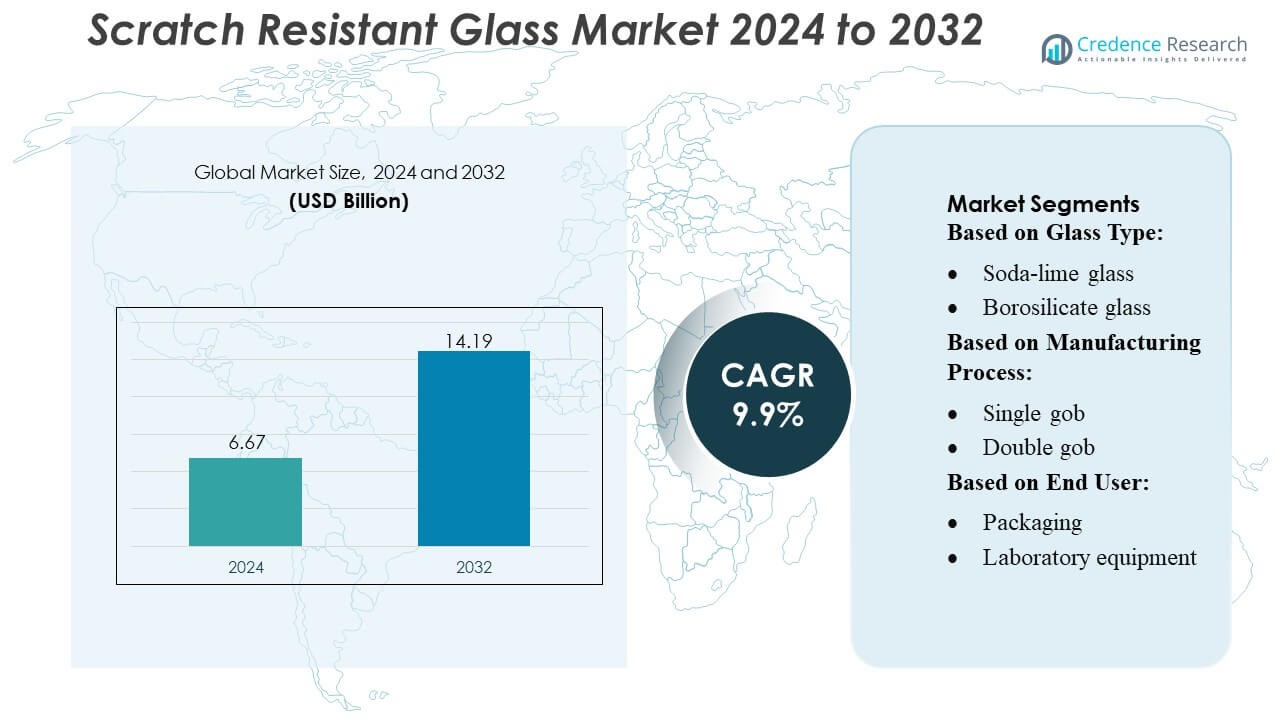
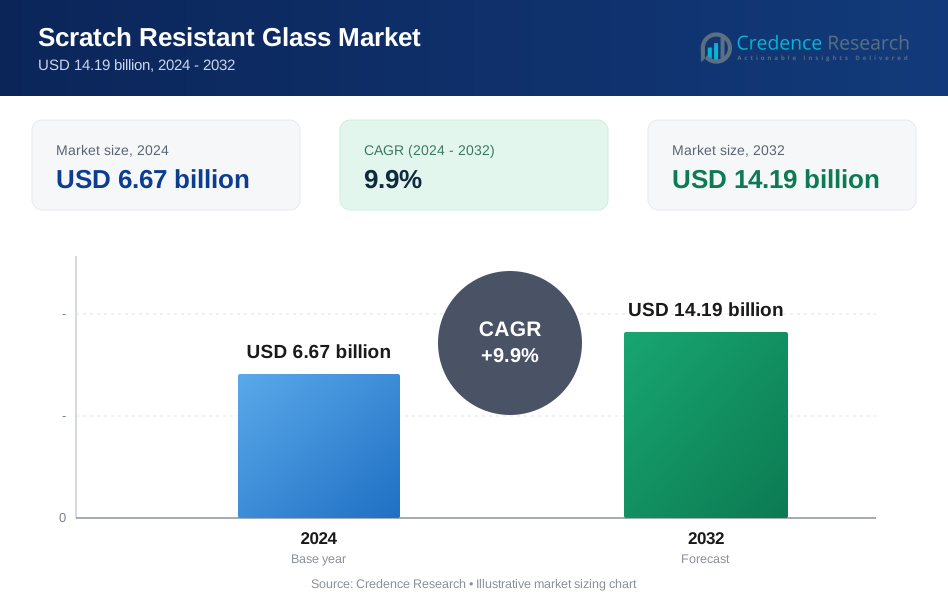
Der Markt für kratzfestes Glas wurde im Jahr 2024 mit 6,67 Milliarden USD bewertet und wird voraussichtlich bis 2032 14,19 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,9 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für kratzfestes Glas 2024 | 6,67 Milliarden USD |
| Markt für kratzfestes Glas, CAGR | 9,9% |
| Marktgröße für kratzfestes Glas 2032 | 14,19 Milliarden USD |
Der Markt für kratzfestes Glas wird von etablierten Akteuren wie Vitro, Nippon Electric Glass Co., Ltd., AGI glaspac, Guardian Industries, Fuyao Glass Industry Group Co. Ltd., 3B – the fiberglass company, AGC Inc., Nihon Yamaura Glass Co., Ltd., Saint-Gobain und O-I Glass Inc. geprägt, die alle durch Fortschritte in der Oberflächenhärte, Beschichtungstechnologien und der Herstellung von ultradünnem Glas konkurrieren. Diese Unternehmen stärken ihre Positionen durch Investitionen in Forschung und Entwicklung, OEM-Partnerschaften und erweiterte Produktionskapazitäten. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von etwa 38 % an, angetrieben durch seine dominierende Elektronikfertigungsbasis, schnelle Automobildigitalisierung und kosteneffiziente Materialproduktion.
Markteinblicke
- Der Markt für kratzfestes Glas wurde im Jahr 2024 mit 6,67 Milliarden USD bewertet und soll bis 2032 14,19 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,9 % im Prognosezeitraum.
- Starke Nachfrage von Smartphones, Wearables und automobilen Anzeigesystemen treibt die Akzeptanz voran, da Hersteller Haltbarkeit, Klarheit und fortschrittliche Nano-Beschichtungslösungen auf stark genutzten Oberflächen priorisieren.
- Der Markt erlebt steigende Trends in ultradünnen, flexiblen und leichten Glastechnologien, unterstützt durch erweiterte Anwendungen in faltbaren Geräten, vernetzten Fahrzeugen und präzisen Laborausrüstungen.
- Der Wettbewerb intensiviert sich, da führende Akteure Forschung und Entwicklung ausbauen, OEM-Allianzen stärken und die Produktionskapazität erweitern, während Einschränkungen durch hohe Herstellungskosten und technische Komplexitäten in ultradünnen Formaten entstehen.
- Der asiatisch-pazifische Raum hält 38 % des globalen Anteils und führt durch seine Stärke in der Elektronikfertigung, während Nordamerika und Europa folgen; Unterhaltungselektronik macht den größten Segmentanteil aus, unterstützt durch Wachstum in Automobil- und Laboranwendungen.
Analyse der Marktsegmentierung:
Nach Glastyp
Soda-Kalk-Glas hält den größten Marktanteil des kratzfesten Glasmarktes und erfasst nahezu 40–45% aufgrund seiner weit verbreiteten Verfügbarkeit, Kosteneffizienz und verbesserten Haltbarkeit, die durch chemische Härtungsbehandlungen erreicht wird. Seine Dominanz resultiert aus der starken Akzeptanz in Verpackungen, Haushaltsanwendungen und kommerziellen Behältern, unterstützt durch kontinuierliche Fortschritte in Oberflächenhärtungsprozessen. Borosilikat- und hitzebeständige Glassegmente zeigen ein stetiges Wachstum als Premiumkategorien, angetrieben durch überlegene thermische Leistung und die zunehmende Nutzung in Labor- und Pharmaumgebungen. Kristall, bleifreies Kristall und gefärbtes Glas bleiben Nischenprodukte, gewinnen jedoch an Bedeutung, da Marken auf Premium-Ästhetik und Produktdifferenzierung setzen.
- Zum Beispiel wendet Abrisa Technologies einen chemischen Härtungsprozess durch Natrium-Kalium-Ionenaustausch auf Soda-Kalk- und Floatglas an, das 8 bis 16 Stunden behandelt werden kann, um ein Gleichgewicht zwischen Härte und Biegefestigkeit zu erreichen — was solches Glas für dünne Displays (von 0,03 mm bis zu ~3,0 mm Dicke) geeignet macht.
Nach Herstellungsprozess
Der Pressprozess steht als dominierendes Untersegment mit einem geschätzten 35–40% Marktanteil, unterstützt durch seine Präzision, Formkonsistenz und Eignung zur Herstellung einheitlicher, kratzfester Oberflächen im großen Maßstab. Seine Akzeptanz verstärkt sich, da Hersteller hohe Durchsatzraten und Maßgenauigkeit für Verpackungs- und Konsumgüteranwendungen priorisieren. Blow-and-Blow-, Press-and-Blow- und NNPB-Prozesse erfahren steigende Nachfrage aufgrund ihrer Fähigkeit, Leichtbau zu unterstützen und gleichzeitig die Oberflächenhärte zu erhalten. Kombinierte und handgefertigte Prozesse behalten kleinere Anteile und bedienen High-End- oder Spezialdesigns, die auf handwerkliche Veredelung und maßgeschneiderte kratzfeste Beschichtungen angewiesen sind.
- Zum Beispiel betreibt AGI mehrere hochmoderne Produktionsstätten in Hyderabad und Bhongir, wo die kombinierte Schmelzkapazität über 1600 Tonnen pro Tag beträgt.
Nach Endverbraucher
Das Lebensmittel- und Getränkesegment führt den Markt mit einem Anteil von etwa 45–50% an, angetrieben durch den großflächigen Einsatz von kratzfestem Glas in Flaschen, Gläsern und Premium-Verpackungsformaten, die Haltbarkeit während des Füllens, Transports und der Einzelhandelsabwicklung erfordern. Alkoholische und alkoholfreie Getränkemarken beschleunigen die Akzeptanz, um die Produktattraktivität zu steigern und die Verpackungslanglebigkeit zu verlängern. Anwendungen in der Pharma- und Laborausstattung expandieren weiter, da die regulatorische Betonung auf chemische Beständigkeit und Klarheit die Nachfrage nach hochfesten, kratzfesten Borosilikat- und Spezialglaslösungen erhöht. Verpackungsinnovationen in allen Sektoren verstärken die anhaltende Akzeptanz von gehärteten und beschichteten Glasoptionen.
Wichtige Wachstumsfaktoren
- Steigende Nachfrage nach langlebiger Unterhaltungselektronik
Der Markt für kratzfestes Glas wächst stetig, da Smartphone-, Tablet- und Wearable-Hersteller Materialien priorisieren, die die Produktlebensdauer verlängern. Verbraucher erwarten Geräte mit überlegener Oberflächenhärte, reduzierter Mikroabrasion und höherer optischer Klarheit, was OEMs dazu veranlasst, fortschrittliches technisches Glas zu übernehmen. Die Integration von kratzfesten Beschichtungen in High-End-Geräten verbessert die Benutzererfahrung und reduziert die Austauschrate, was die Nachfrage stärkt. Die zunehmenden 5G-Smartphone-Lieferungen und Premiumisierungstrends in Asien und Europa beschleunigen die Marktakzeptanz weiter.
- Zum Beispiel kündigte Fuyao eine neue Anlage in Hefei, China, mit einer jährlichen Produktionskapazität von 2.610 Millionen Quadratmetern Automobilglas an, zusammen mit zwei hochwertigen Floatglaslinien.
- Erweiterte Nutzung in Automobildisplays und Innenräumen
Automobilhersteller integrieren zunehmend große digitale Touchscreens, HUDs und Infotainment-Panels, was die starke Nachfrage nach kratzfestem Glas antreibt. Dieses Material hält kontinuierlicher Berührung, UV-Belastung und Reinigungszyklen stand und gewährleistet langfristige Sichtbarkeit und Sicherheit. Sowohl Luxus- als auch Mittelklassefahrzeuge integrieren solch fortschrittliches Glas, um die Ästhetik und Haltbarkeit des Innenraums zu verbessern. Elektrifizierung und vernetzte Fahrzeugökosysteme verstärken die Notwendigkeit für robusten Displayschutz, was Ersatz- und Nachrüstmöglichkeiten in wichtigen Automobilherstellungsregionen steigert.
- Zum Beispiel kann AGC Glas mit einer Dicke von nur 0,23 mm (oder individuell dünner) produzieren und dabei hohe Ebenheit und Qualität beibehalten — es eignet sich für hochpräzise Deckglas-Anwendungen, einschließlich Displays oder Touch-Panels, nicht nur für konventionelle architektonische oder Automobilverglasungen.
- Wachsende Anwendungen in Verpackungen und Laborausrüstungen
Der Markt profitiert von der zunehmenden Verwendung von kratzfestem Glas in hochwertigen Verpackungen und Laborumgebungen, in denen chemische Einflüsse und häufige Handhabung langlebige Oberflächen erfordern. Pharma-, Lebensmittel- und Spezialchemieindustrien setzen Borosilikat- und Natronkalkvarianten für erhöhte Zuverlässigkeit ein. Steigende F&E-Aktivitäten, strenge Sicherheitsstandards und der Trend zu leistungsstarken, wiederverwendbaren Verpackungen fördern die Akzeptanz. Das Wachstum von Biotech-Labors und präzisen Forschungseinrichtungen stärkt die Nachfrage nach kratzfesten, thermisch stabilen Glaslösungen weiter.
Wichtige Trends & Chancen
- Fortschritte in Beschichtungstechnologien
Neue Nanobeschichtungen, hybride Polymerschichten und plasmaunterstützte Abscheidungstechniken verändern die Leistungsstandards bei kratzfestem Glas. Diese Innovationen bieten verbesserte Härte, Schmutzresistenz und optische Reinheit bei gleichzeitiger Senkung der Produktionskosten. Hersteller profitieren von Möglichkeiten, verbesserte Beschichtungen für Unterhaltungselektronik und Automobilschnittstellen zu liefern. Der Trend unterstützt Differenzierungsstrategien für OEMs, die eine Premium-Produktpositionierung auf globalen Märkten anstreben.
- Zum Beispiel produzierte Saint-Gobain erfolgreich Flachglas in einem Probelauf unter Verwendung eines Ofenbrennstoffgemischs mit mehr als 30 % Wasserstoff (anstatt sich ausschließlich auf fossile Brennstoffe zu verlassen) in seinem Werk in Herzogenrath, Deutschland.
- Zunehmende Akzeptanz von flexiblem und leichtem Glas
Der Trend zu flexiblem, ultradünnem und leichtem Glasmaterial eröffnet neue Möglichkeiten in Wearables, faltbaren Geräten und gebogenen Automobildisplays. Hersteller skalieren die Produktion von chemisch verstärkten flexiblen Substraten, um den sich entwickelnden Designanforderungen gerecht zu werden. Dieser Trend ermöglicht ein breiteres Anwendungspotenzial und bietet gleichzeitig verbesserte Biegsamkeit und Oberflächenschutz. Starke F&E-Finanzierung und Fortschritte in Laminierungstechniken unterstützen die Erweiterung von leichten, kratzfesten Lösungen weiter.
- Zum Beispiel hat O-I kürzlich einen Versuch zur Glasherstellung auf Basis von Biokraftstoffen in seinem Werk in Harlow (UK) abgeschlossen: Verwendung von 100% Biokraftstoff (anstatt Erdgas), kombiniert mit 88% Altglas (recyceltes Glas) und Oxyfuel-Ofentechnologie, um braune Flaschen herzustellen — was die technische Machbarkeit einer großflächigen, kohlenstoffarmen Glasproduktion demonstriert.
- Schwerpunkt auf Nachhaltigkeit und hohe Recyclingfähigkeit
Nachhaltigkeitsinitiativen schaffen neue Marktchancen, da Industrien nach recycelbaren und langlebigen Materialien suchen. Kratzfestes Glas bietet starke Umweltvorteile gegenüber Polymeralternativen, einschließlich längerer Lebensdauer und reduzierter Abfallmengen. Hersteller, die energieeffiziente Öfen und umweltfreundliche Beschichtungsverfahren einsetzen, erlangen einen Wettbewerbsvorteil. Der regulatorische Druck in Nordamerika und Europa fördert den breiteren Einsatz von nachhaltigen Glasverpackungen und Elektronikkomponenten.
Hauptherausforderungen
- Hohe Produktions- und Materialkosten
Die Herstellung von kratzfestem Glas erfordert präzise Wärmebehandlung, chemische Verstärkung und fortschrittliche Beschichtungsmethoden, die die Produktionskosten erhöhen. Diese Ausgaben schränken oft die Akzeptanz in kostengünstiger Elektronik, preiswerten Fahrzeugen und preissensitiven Verpackungen ein. Volatile Rohstoffpreise beeinträchtigen zusätzlich die Rentabilität der Glasproduzenten. Hersteller müssen die Anforderungen an die Haltbarkeit mit der Erschwinglichkeit in Einklang bringen, um die Durchdringung in aufstrebenden Märkten zu erweitern.
- Technische Einschränkungen bei ultradünnen und flexiblen Designs
Obwohl dünnes und flexibles Glas gefragt ist, bleibt die Herstellung mit hoher Kratzfestigkeit technologisch komplex. Die Gewährleistung von Härte, optischer Klarheit und struktureller Zuverlässigkeit in extrem schlanken Formaten stellt anhaltende technische Herausforderungen dar. Bruchrisiken beim Formen, Laminieren und Falten schränken ebenfalls die Skalierbarkeit für den Massenmarkt ein. Diese Einschränkungen verlangsamen die Akzeptanz in faltbarer Elektronik und der nächsten Generation von Automobildisplays und erfordern erhebliche F&E-Investitionen, um Leistungskompromisse zu überwinden.
Regionale Analyse
Nordamerika
Nordamerika hält etwa 28% des Marktes für kratzfestes Glas, unterstützt durch die starke Akzeptanz von Premium-Smartphones, hochwertigen Wearables und fortschrittlichen Automobildisplays. Die Region profitiert von robusten Konsumausgaben, früher Technologieakzeptanz und einer starken Präsenz von Elektronik- und Automobil-OEMs. Automobilhersteller integrieren zunehmend große Infotainment- und Instrumentencluster-Bildschirme, was die Nachfrage nach langlebigen Glaslösungen steigert. Wachsende Investitionen in Forschungslabors und pharmazeutische Verpackungen verstärken den Markt weiter. Die Vereinigten Staaten treiben den Großteil des Verbrauchs an, während Kanada steigende Traktion in Labor- und Industrieanwendungen zeigt.
Europa
Europa macht fast 25% des Marktes aus, angetrieben durch starke Automobilproduktionscluster in Deutschland, Frankreich und dem Vereinigten Königreich, wo kratzfestes Glas in digitalen Armaturenbrettern, Steuerungspaneelen und Sicherheitssystemen weit verbreitet ist. Die strengen Qualitäts- und Haltbarkeitsstandards der Region fördern den Einsatz fortschrittlicher Materialien in der Elektronik, Medizingeräten und Laborausrüstung. Die steigende Nachfrage nach hochwertigen Unterhaltungselektronikprodukten und nachhaltigen Hochleistungsverpackungen unterstützt zusätzliches Wachstum. F&E-Investitionen in optische Beschichtungen und verstärkte Glastechnologien schaffen wettbewerbsfähige Chancen für europäische Lieferanten. Märkte in Osteuropa zeigen zunehmende Akzeptanz aufgrund expandierender Elektronikmontagebetriebe.
Asien-Pazifik
Der asiatisch-pazifische Raum dominiert den Markt für kratzfestes Glas mit einem Anteil von etwa 38%, angetrieben durch die großflächige Elektronikproduktion in China, Südkorea, Japan und aufstrebenden Zentren wie Vietnam und Indien. Hohe Smartphone-Produktion, wachsende Wearable-Lieferungen und die zunehmende Integration von Automobildisplays beschleunigen die Nachfrage. Das kosteneffiziente Fertigungsökosystem der Region und die schnelle Einführung flexibler und leichter Glastechnologien stärken ihre Führungsposition. Steigende Investitionen in Pharmazeutika, Biotechnologielabors und hochwertige Verpackungen tragen ebenfalls zum steigenden Verbrauch bei. Starke Inlandsnachfrage und exportorientierte Produktion machen APAC zum am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika hält etwa 5% des globalen Marktanteils, unterstützt durch die schrittweise Einführung fortschrittlicher Smartphones, vernetzter Fahrzeugsysteme und Laborausrüstungen. Länder wie Brasilien und Mexiko führen die regionale Nachfrage aufgrund der zunehmenden Durchdringung des Elektronik-Einzelhandels und der wachsenden Automobilproduktion an. Die Region profitiert von steigenden Investitionen im Gesundheitswesen und in der Diagnostik, was den Bedarf an langlebigem Laborglas antreibt. Allerdings verlangsamen Preissensibilität und begrenzte lokale Fertigungskapazitäten die breitere Einführung von hochwertigen kratzfesten Materialien. Importabhängigkeit schafft Chancen für internationale Lieferanten, ihre Vertriebsnetze zu stärken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika erfasst etwa 4% des Marktes, angetrieben durch den steigenden Verbrauch von hochwertigen Unterhaltungselektronik, zunehmenden Automobilimporten und wachsender Laborinfrastruktur. Die GCC-Länder führen die Einführung aufgrund höherer Kaufkraft, starker Präferenz für Premium-Smartphones und laufender Digitalisierungsinitiativen an. Industrie- und Gesundheitsinvestitionen in den VAE, Saudi-Arabien und Südafrika unterstützen die zusätzliche Nachfrage. Das Marktwachstum bleibt jedoch durch begrenzte lokale Fertigung und Abhängigkeit von importierten Materialien eingeschränkt. Lieferanten profitieren von aufkommenden Chancen im Zusammenhang mit dem expandierenden Einzelhandel für Elektronik und dem medizinischen Forschungssektor.
Marktsegmentierungen:
Nach Glasart:
- Soda-Kalk-Glas
- Borosilikatglas
Nach Herstellungsprozess:
- Einzel-Gob
- Doppel-Gob
Nach Endverbraucher:
- Verpackung
- Laborausrüstung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Konkurrenzlandschaft
Der Markt für kratzfestes Glas zeichnet sich durch eine Wettbewerbslandschaft aus, die von großen Akteuren wie Vitro, Nippon Electric Glass Co., Ltd., AGI glaspac, Guardian Industries, Fuyao Glass Industry Group Co. Ltd., 3B – the fiberglass company, AGC Inc., Nihon Yamaura Glass Co., Ltd., Saint-Gobain und O-I Glass Inc. angeführt wird. Der Markt für kratzfestes Glas ist geprägt von kontinuierlicher Innovation, Kapazitätserweiterung und strategischer Ausrichtung auf wachstumsstarke Endverbraucherindustrien. Hersteller legen Wert auf die Verbesserung der Oberflächenhärte, die Steigerung der optischen Klarheit und die Integration von Anti-Schmutz- oder Anti-Reflex-Beschichtungen, um strenge Leistungsanforderungen in den Bereichen Unterhaltungselektronik, Automobildisplays und Laborausrüstung zu erfüllen. Der Wettbewerb verschärft sich, da Produzenten sich auf leichte, flexible und nachhaltige Glaslösungen konzentrieren, die mit aufkommenden Designtrends übereinstimmen. Unternehmen stärken ihre Positionen durch Investitionen in F&E, langfristige Lieferverträge mit OEMs und die Einführung energieeffizienter Produktionstechnologien. Der Markt belohnt zunehmend Lieferanten, die hohe Anpassungsfähigkeit, gleichbleibende Qualität und schnelle Reaktion auf sich ändernde Produktspezifikationen bieten.
Analyse der Hauptakteure
- Vitro
- Nippon Electric Glass Co., Ltd.
- AGI glaspac
- Guardian Industries
- Fuyao Glass Industry Group Co. Ltd.
- 3B – das Glasfaserunternehmen
- AGC Inc.
- Nihon Yamaura Glass Co., Ltd.
- Saint-Gobain
- O-I Glass Inc.
Jüngste Entwicklungen
- Im Januar 2025 kündigt AGC Glass Europe, die europäische Niederlassung des weltweit führenden Glasherstellers AGC, eine bedeutende Investition in eine neue Produktionslinie für isolierendes Vakuumglas an. Diese Initiative zielt darauf ab, die Glasherstellungskapazitäten zu verbessern und auf die steigende Kundennachfrage nach innovativen Lösungen zu reagieren.
- Im Januar 2025 gab Gold Plus Glass Industry Limited die erfolgreiche Inbetriebnahme seiner Produktionsstätte in Karnataka bekannt, die seine gesamte Floatglas-Kapazität auf über eine Million Tonnen pro Jahr erweiterte und den Einstieg in die Solarglasproduktion markierte.
- Im Juni 2024 brachte Corning das Gorilla Glass 7i auf den Markt, ein neues kratzfestes Deckglas für preisgünstige und mittlere Smartphones, das laut Labortests Stürze aus bis zu einem Meter auf asphaltähnliche Oberflächen übersteht und damit konkurrierende Lithium-Aluminosilikat-Gläser übertrifft. Es wird auch behauptet, bis zu doppelt so kratzfest zu sein.
- Im September 2023 sind die Diamond Glass Produkte von PGT Innovations derzeit über ausgewählte Händler, hauptsächlich in Florida, erhältlich und werden als Standardglas in seinem WinDoor-Produktportfolio vorgestellt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Glasart, Herstellungsprozess, Endverbraucher und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig erweitern, da Elektronikmarken verstärkt langlebige, leistungsstarke Displaymaterialien einsetzen.
- Automobilhersteller werden die Nachfrage durch eine breitere Integration von digitalen Armaturenbrettern, Infotainment-Clustern und berührungsempfindlichen Steuerungen steigern.
- Flexible und ultradünne Glastechnologien werden an Bedeutung gewinnen, da faltbare und tragbare Geräte weltweit zunehmen.
- Produzenten werden mehr in fortschrittliche Beschichtungen investieren, die Härte, Klarheit und Widerstandsfähigkeit gegen Verschmutzungen und Abrieb verbessern.
- Labor-, Pharma- und Spezialverpackungsanwendungen werden zusätzliche Wachstumschancen für chemisch stabiles Glas schaffen.
- Nachhaltigkeitsziele werden die Hersteller dazu drängen, energieeffiziente Produktionsmethoden und recycelbare Glaslösungen zu übernehmen.
- Lieferketten werden regionaler, da Unternehmen nach Widerstandsfähigkeit und Nähe zu großen Elektronikzentren streben.
- Die F&E-Ausgaben werden steigen, um technische Herausforderungen bei der Herstellung von ultradünnen, aber langlebigen kratzfesten Materialien zu bewältigen.
- Partnerschaften zwischen Materiallieferanten und OEMs werden gestärkt, um Produktentwicklungszyklen zu beschleunigen.
- Der Wettbewerb wird sich verschärfen, da globale Akteure sich auf Leistungsdifferenzierung und Anpassung für Nischenanwendungen konzentrieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für kratzfestes Glas und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für kratzfestes Glas voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für kratzfestes Glas hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für kratzfestes Glas antreiben?
Wer sind die führenden Unternehmen im Markt für kratzfestes Glas?
Welche Region hatte 2024 den größten Anteil am Markt für kratzfestes Glas?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für kratzfestes Glas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für kratzfestes Glas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.67 billion → 2032: USD 14.19 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für kratzfestes Glas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für kratzfestes Glas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für kratzfestes Glas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für kratzfestes Glas Market Drivers
- 3.3 Markt für kratzfestes Glas Market Restraints & Challenges
- 3.4 Markt für kratzfestes Glas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für kratzfestes Glas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für kratzfestes Glas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für kratzfestes Glas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für kratzfestes Glas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für kratzfestes Glas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für kratzfestes Glas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für kratzfestes Glas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für kratzfestes Glas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für kratzfestes Glas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für kratzfestes Glas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für kratzfestes Glas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für kratzfestes Glas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für kratzfestes Glas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für kratzfestes Glas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für kratzfestes Glas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für kratzfestes Glas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für kratzfestes Glas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für kratzfestes Glas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für kratzfestes Glas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
