
Marktübersicht
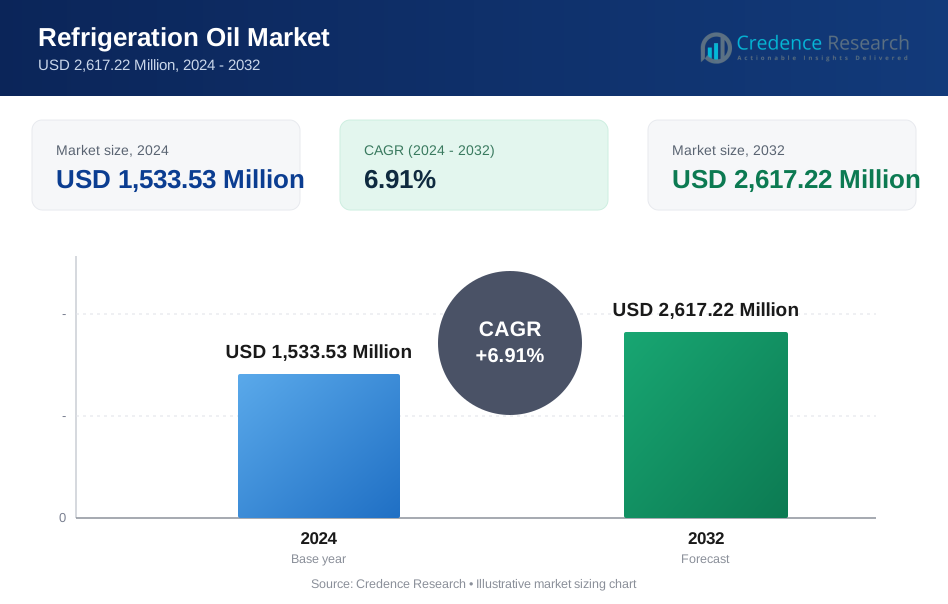
Der Markt für Kühlöle wurde im Jahr 2024 mit 1.533,53 Millionen USD bewertet und wird voraussichtlich bis 2032 2.617,22 Millionen USD erreichen, bei einer CAGR von 6,91 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für gekühlte Verkaufsautomaten 2024 | USD 1.533,53 Millionen |
| Markt für gekühlte Verkaufsautomaten, CAGR | 6,91 % |
| Marktgröße für gekühlte Verkaufsautomaten 2032 | USD 2.617,22 Millionen |
Der Markt für Kühlöle wird von großen Akteuren wie ExxonMobil, Chevron Corporation, TotalEnergies SE, Royal Dutch Shell, Sinopec Group, PETRONAS, BASF SE, Johnson Controls, Petro-Canada Lubricants Inc (HollyFrontier) und Behr Hella Service GmbH geprägt, die sich alle auf fortschrittliche synthetische und halbsynthetische Formulierungen konzentrieren, um den sich entwickelnden Anforderungen von HVACR gerecht zu werden. Diese Unternehmen legen Wert auf Produktinnovation, Systemkompatibilität und verbesserte Schmierleistung, um den Übergang zu energieeffizienten und niedrig-GWP-Kältemitteltechnologien zu unterstützen. Der asiatisch-pazifische Raum war 2024 der führende regionale Markt mit einem Anteil von 37,6 %, angetrieben durch schnelle Industrialisierung, steigende Klimaanlagennutzung und den Ausbau der Kühlketteninfrastruktur in großen Volkswirtschaften.
Markteinblicke
- Der Markt für Kühlöle erreichte 2024 1.533,53 Millionen USD und wird bis 2032 mit einer CAGR von 6,91 % wachsen.
- Die steigende Nachfrage nach energieeffizienten HVACR-Systemen und der Ausbau globaler Kühlkettennetzwerke treiben das starke Wachstum des Marktes für Kühlöle an.
- Synthetisches Öl blieb 2024 das dominierende Segment mit einem Anteil von 62,4 %, unterstützt durch die zunehmende Einführung von niedrig-GWP-Kältemitteln und fortschrittlichen Kompressortechnologien.
- Schlüsselakteure wie ExxonMobil, Chevron Corporation, Royal Dutch Shell, Sinopec Group und TotalEnergies SE konzentrieren sich auf Produktinnovation, verbesserte Mischbarkeit und Investitionen in Forschung und Entwicklung, um ihre Marktpräsenz zu stärken.
- Der asiatisch-pazifische Raum führte den Markt für Kühlöle 2024 mit einem Anteil von 37,6 % an, gefolgt von Nordamerika mit 29,4 %, angetrieben durch den Ausbau der industriellen Kühlung, steigende Klimaanlageninstallationen und eine starke Kühlketteninfrastruktur in großen Volkswirtschaften.
 Marktsegmentierungsanalyse:
Nach Produkttyp:
Im Jahr 2024 dominierte das Segment der synthetischen Öle den Markt für Kühlöle mit einem Anteil von 62,4%, angetrieben durch seine überlegene thermische Stabilität, geringe Flüchtigkeit und Kompatibilität mit den nächsten Generationen von Kältemitteln mit niedrigem GWP. Branchen bevorzugen zunehmend synthetische Öle für Hochleistungs-Klimaanlagen und gewerbliche Kühlsysteme aufgrund ihrer verbesserten Schmierung, Oxidationsbeständigkeit und längeren Lebensdauer. Mineralöl machte den verbleibenden Anteil aus und diente hauptsächlich älteren Systemen, aber laufende Übergänge zu energieeffizienten und umweltkonformen Lösungen stärken weiterhin die Nachfrage nach synthetischen Formulierungen in Wohn-, Gewerbe- und Industrieanwendungen.
- Zum Beispiel sorgt Shell Refrigeration Oil S4 FR-F, ein auf POE basierendes synthetisches Schmiermittel, für thermische Stabilität und Kompatibilität mit HFCs mit niedrigem GWP wie R410A in Rotations- und Hubkolbenkompressoren für gewerbliche Systeme.
Nach Kältemitteltyp:
Das Hydrofluorkohlenwasserstoff (HFC) Segment führte den Markt mit einem Anteil von 46,7% im Jahr 2024 an, unterstützt durch seine weit verbreitete Verwendung in Klimaanlagen, gewerblichen Gefriergeräten und Kühlern weltweit. HFCs bleiben dominant aufgrund ihrer günstigen thermodynamischen Eigenschaften und Kompatibilität mit sowohl mineralischen als auch synthetischen Kühlölen. Das Wachstum wird jedoch auch durch regulatorisch bedingte Übergänge zu Kältemitteln mit niedrigem GWP beeinflusst, die die Nachfrage nach fortschrittlichen Ölformulierungen fördern. Ammoniak- und HCFC-Systeme bleiben in industriellen Anwendungen signifikant im Einsatz, während der Verbrauch von FCKW aufgrund globaler Ausstiegsmandate weiter abnimmt.
- Zum Beispiel verwendet Carrier R-410A in vielen Wohn- und Gewerbeklimaanlagen und nutzt dessen höheren Druckbetrieb und energieeffiziente Wärmeaufnahme für zuverlässige Leistung.
Nach Anwendung:
Im Jahr 2024 emergierten Klimaanlagen als führendes Anwendungssegment mit einem Anteil von 38,9%, angetrieben durch steigende HVAC-Installationen in Wohn-, Gewerbe- und Industriesektoren. Der zunehmende Bedarf an energieeffizienten Kühlsystemen und die Expansion der Bautätigkeiten in aufstrebenden Volkswirtschaften unterstützten das Wachstum des Segments weiter. Kühlschränke/Gefriergeräte und Kühler trugen ebenfalls erheblich zur Marktnachfrage bei, angetrieben durch die expandierende Kühlkette, die Lebensmittelverarbeitung und den Einzelhandel. Die zunehmende Einführung fortschrittlicher Kühltechnologien und höhere Anforderungen an die Schmiermittelleistung stärken weiterhin den Verbrauch in Kühlern, Kondensatoren und verwandten Kälteanlagen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach energieeffizienten Kühlsystemen
Der Markt für Kühlöle erlebt starkes Wachstum, da Branchen auf hocheffiziente Klimaanlagen, Kühlsysteme und HVAC-Systeme umstellen, die fortschrittliche Schmierlösungen erfordern. Der zunehmende regulatorische Druck zur Reduzierung des Energieverbrauchs und der Treibhausgasemissionen beschleunigt die Einführung von hochwertigen synthetischen Ölen, die die Kompressorleistung verbessern und Reibungsverluste reduzieren. Rasche Urbanisierung, expandierende kommerzielle Infrastruktur und steigende globale Temperaturen fördern weiter die Installation von Klimaanlagen und Kälteanlagen, was eine anhaltende Nachfrage nach Hochleistungskühlölen in Wohn-, Gewerbe- und Industrieanwendungen schafft.
- Zum Beispiel verfügen die Emkarate RL Polyolester (POE) Schmierstoffe von Lubrizol über eine verbesserte Mischbarkeit mit HFC-Kältemitteln wie R134a und R410A, was eine effiziente Öl-Rückführung zu Kompressoren in Wohn- und Gewerbesystemen ermöglicht und gleichzeitig eine hervorragende thermische Stabilität gemäß ASHRAE 97 Versiegelte Rohrtests beibehält.
Erweiterung der Kühlkette und der Infrastruktur zur Lebensmittelkonservierung
Die Erweiterung von Kühlkettennetzwerken für die Lebensmittelverarbeitung, Pharmazeutika und die Logistik verderblicher Waren bleibt ein entscheidender Treiber des Marktes für Kühlöle. Länder weltweit investieren in temperaturkontrollierte Lagerung, gekühlten Transport und Tiefkühlkost-Vertriebssysteme, um den steigenden Verbrauch zu decken und die Produktqualität zu gewährleisten. Diese Einrichtungen sind stark auf zuverlässige Kühlsysteme angewiesen, die eine konsistente Schmierung erfordern, um Effizienz zu erhalten und Geräteverschleiß zu verhindern. Da der globale Handel mit Tiefkühlkost und Biopharmazeutika zunimmt, steigt die Nachfrage nach Kühlöl weiter an, insbesondere in Hochleistungskompressoren und industriellen Kühlsystemen.
- Zum Beispiel erwarb Lineage Logistics vier Kühlhäuser von Tyson Foods, die 49 Millionen Kubikfuß Lagerkapazität und 160.000 Palettenplätze an Standorten in Pennsylvania, Kansas, Illinois und Arizona bieten.
Umstellung auf Kältemittel mit niedrigem GWP und umweltfreundliche Kältemittel
Globale regulatorische Vorgaben, wie die Kigali-Änderung und regionale F-Gas-Vorschriften, fördern den Übergang zu Kältemitteln mit niedrigem GWP. Dieser Wandel treibt die Nachfrage nach kompatiblen Kühlölen an, die effizient mit neuen Alternativen wie HFOs und natürlichen Kältemitteln arbeiten. Hersteller investieren in die Entwicklung chemisch stabiler synthetischer Öle, die die Schmierungseffizienz unter neuen Betriebsbedingungen aufrechterhalten. Da Industrien alte CFC- und HCFC-Systeme ersetzen, stärkt der Bedarf an fortschrittlichen Ölformulierungen, die Systemhaltbarkeit und regulatorische Konformität gewährleisten, die Wachstumsaussichten für den Kühlölsektor erheblich.
Wichtige Trends & Chancen
Zunehmende Akzeptanz von synthetischen und hybriden Schmierstoffen
Ein bedeutender Trend, der den Markt für Kühlöle prägt, ist die zunehmende Akzeptanz von synthetischen und hybriden Schmiertechnologien aufgrund ihrer überlegenen thermischen Stabilität, Oxidationsbeständigkeit und verlängerten Wartungsintervalle. Diese Formulierungen werden zunehmend in hocheffizienten Kühlsystemen und umweltfreundlichen Kältemittelanwendungen bevorzugt. Da Endnutzer die Leistungsoptimierung, reduzierte Wartungskosten und Umweltkonformität priorisieren, konzentrieren sich Hersteller auf fortschrittliche Schmierstoffinnovationen. Dieser Trend bietet erhebliche Chancen für Anbieter, die hochwertige POE-, PAG- und PAO-basierte Kühlöle anbieten, die auf Kühltechnologien der nächsten Generation zugeschnitten sind.
- Zum Beispiel bietet FUCHS RENISO TRITON SE 170 an, ein POE-basiertes Öl, das für HFO-Kältemittel wie R1234ze und R1234yf entwickelt wurde und eine optimale Anpassung an Kompressoren und Systeme mit verbesserter chemisch-thermischer Stabilität bietet.
Technologische Fortschritte in Kompressor- und HVAC-Systemen
Schnelle Fortschritte im Kompressordesign, einschließlich der variablen Geschwindigkeitstechnologie, Mikrokanal-Wärmetauscher und intelligenter HVAC-Steuerungen, schaffen neue Möglichkeiten für Hochleistungskühlöle. Moderne Kühlsysteme arbeiten unter höheren Drücken und variierenden Lastbedingungen, was Schmierstoffe mit verbesserter Stabilität und überlegenen Filmformungseigenschaften erfordert. Die Integration von IoT-basierten Überwachungs- und prädiktiven Wartungsplattformen unterstützt zusätzlich die Nachfrage nach Ölen, die für eine gleichbleibende Leistung über längere Zeiträume ausgelegt sind. Diese Innovationen ermöglichen es Herstellern, spezialisierte Formulierungen einzuführen, die Effizienz steigern, die Lebensdauer der Geräte verlängern und den sich entwickelnden Systemanforderungen gerecht werden.
- Zum Beispiel verfügen Danfoss Mikrokanal-Wärmetauscher über einen Kältemittelfluss durch Mikrokanäle in einem Design aus Aluminium, das Öle mit hoher Stabilität erfordert, um die um 30 % reduzierte Kältemittelfüllung zu bewältigen und gleichzeitig Korrosionsbeständigkeit und Effizienz zu erhalten.
Wichtige Herausforderungen
Regulatorischer Druck und Komplexität des Kältemittelübergangs
Strenge Umweltvorschriften für Kältemittel mit hohem GWP stellen eine erhebliche Herausforderung für Hersteller von Kühlölen dar. Da die Industrie auf alternative Kältemittel wie Ammoniak, CO₂ und HFOs umsteigt, wird die Kompatibilität von Schmierstoffen zunehmend komplexer. Hersteller müssen schnell innovieren, um Öle zu entwickeln, die Stabilität, Mischbarkeit und Schmierleistung unter neuen Betriebsbedingungen aufrechterhalten. Die Einhaltung sich entwickelnder globaler Standards erhöht die Entwicklungskosten, Testanforderungen und Zertifizierungsbelastungen, was operative Herausforderungen für Marktteilnehmer schafft, die regulatorische Veränderungen und Kältemittel-Auslaufphasen navigieren.
Hohe Wartungsanforderungen und Risiken der Systemkontamination
Kühlsysteme erfordern präzise Schmierung, um Verschleiß, Überhitzung und Effizienzverluste zu verhindern, was die Wartung zu einer kritischen Herausforderung auf dem Markt macht. Probleme wie Feuchtigkeitseintritt, Säurebildung und Partikelkontamination können die Leistung von Kühlölen beeinträchtigen, was zu Kompressorausfällen und kostspieligen Ausfallzeiten führt. Endbenutzer stehen oft vor Schwierigkeiten, die Ölreinheit aufrechtzuerhalten, insbesondere in großindustriellen Umgebungen. Diese Risiken erfordern häufige Überwachung und den Austausch von Schmierstoffen, was die Betriebskosten erhöht und Barrieren für preissensible Kunden in aufstrebenden Märkten darstellt, die auf ältere oder schlecht gewartete Ausrüstung angewiesen sind.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 29,4 % am Markt für Kühlöle, unterstützt durch die weit verbreitete Einführung fortschrittlicher HLK-Systeme, eine starke Kühlketteninfrastruktur und strenge Energieeffizienzvorschriften. Der wachsende Logistiksektor für Pharmazeutika und der steigende Verbrauch von Tiefkühl- und Fertiggerichten stärken die Nachfrage weiter. Technologische Aufrüstungen in der kommerziellen Kühlung, gepaart mit dem Übergang zu Kältemitteln mit niedrigem GWP, treiben die erhebliche Einführung von Hochleistungssynthetikölen voran. Die USA führen weiterhin aufgrund von großindustriellen Kühlanwendungen, während Kanadas wachsender Fokus auf nachhaltige Kühlungslösungen zu einem stetigen Marktwachstum beiträgt.
Europa
Europa machte 2024 einen Anteil von 24,8 % aus, angetrieben durch strenge F-Gas-Vorschriften, die den Übergang zu umweltfreundlichen Kältemitteln und kompatiblen Schmiertechnologien beschleunigen. Das etablierte Kühlkettennetzwerk der Region, der fortschrittliche Lebensmittelverarbeitungssektor und die weit verbreitete Modernisierung kommerzieller Kühlsysteme stützen die starke Nachfrage. Hersteller investieren zunehmend in hochwertige POE- und PAG-Öle, um den sich entwickelnden Umwelt- und Leistungsstandards gerecht zu werden. Das Wachstum ist besonders stark in Deutschland, Frankreich und dem Vereinigten Königreich, wo industrielle Kühlungsaufrüstungen und die Einführung energieeffizienter HLK-Systeme die Verwendung von Premium-Kühlölformulierungen weiter ausweiten.
Asien-Pazifik
Asien-Pazifik dominierte den Markt mit einem Anteil von 37,6 % im Jahr 2024, angetrieben durch schnelle Industrialisierung, steigende Urbanisierung und boomende Nachfrage nach Wohn- und Gewerbeklimaanlagen. Der Ausbau der Kühlkapazitäten in China, Indien, Japan und Südostasien erhöht den Verbrauch von Kühlschmierstoffen erheblich. Die wachsende Lebensmittelverarbeitungsindustrie und die pharmazeutischen Vertriebsnetze in der Region beschleunigen die Einführung weiter. Steigende Fertigungsaktivitäten und der großflächige Einsatz von HLK-Systemen in Gewerbegebäuden schaffen eine starke Nachfrage nach synthetischen Ölen, während Regierungsinitiativen zur Förderung energieeffizienter Kühltechnologien das langfristige Marktwachstum in Entwicklungsländern stärken.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von 5,9 %, unterstützt durch die Expansion von Lebensmittelhandelsketten, den zunehmenden Einsatz von gekühlter Logistik und die Modernisierung kommerzieller Kühlsysteme. Brasilien und Mexiko führen die Marktnachfrage an, da Investitionen in Kühlhäuser und Supermarktkühlung weiter steigen. Die Einführung von synthetischen Ölen gewinnt an Dynamik, da Industrien HLK- und Kühleinheiten aufrüsten, um die Leistung zu verbessern und Betriebskosten zu senken. Wachsende pharmazeutische Vertriebsnetze und steigender Konsum von Tiefkühlkost tragen weiter zur regionalen Nachfrage nach hochwertigen Kühlschmierstoffen bei.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte im Jahr 2024 einen Anteil von 2,3 % aus, angetrieben durch die zunehmende Installation von HLK-Systemen aufgrund extremer klimatischer Bedingungen und schneller urbaner Entwicklung. Steigende Investitionen in die Lebensmittelaufbewahrung, Gastgewerbe und industrielle Kühlung unterstützen ein stetiges Wachstum des Schmierstoffverbrauchs. Golfstaaten führen aufgrund groß angelegter Infrastrukturprojekte und des wachsenden Bedarfs an energieeffizienten Kühltechnologien. In Afrika tragen der Ausbau der Kühlkettenkapazitäten und die steigende Einführung kommerzieller Kühlgeräte zur Marktdurchdringung bei, obwohl begrenzte technologische Fortschritte und hohe Kosten Herausforderungen für eine breitere Einführung bleiben.
Marktsegmentierungen:
Nach Produkttyp:
- Mineralöl
- Synthetisches Öl
Nach Kältemitteltyp:
- Chlorfluorkohlenwasserstoff (CFC)
- Hydrochlorfluorkohlenwasserstoff (HCFC)
- Hydrofluorkohlenwasserstoff (HFC)
- Ammoniak
Nach Anwendung:
- Klimaanlagen
- Kühler
- Kältemaschinen
- Kühlschränke/Gefriertruhen
- Kondensatoren
Nach Endverwendung:
- Industriell
- Gewerblich
- Wohnbereich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse des Marktes für Kühlöle hebt wichtige Akteure wie ExxonMobil, Chevron Corporation, TotalEnergies SE, Royal Dutch Shell, Sinopec Group, PETRONAS, BASF SE, Johnson Controls, Petro-Canada Lubricants Inc (HollyFrontier) und Behr Hella Service GmbH hervor. Diese Unternehmen konzentrieren sich auf die Entwicklung von Hochleistungs-Synthetik- und Halbsynthetikölen, die den sich entwickelnden Kältemitteltechnologien entsprechen und die nächste Generation von HVACR-Systemen unterstützen. Marktteilnehmer investieren stark in F&E, um die Stabilität, Mischbarkeit und thermische Effizienz von Schmierstoffen zu verbessern, insbesondere für Kältemittel mit niedrigem GWP wie HFOs und natürliche Alternativen. Strategische Initiativen wie Kapazitätserweiterungen, Produktinnovationen, Stärkung der globalen Distribution und Partnerschaften mit Kompressor- und HVAC-Herstellern spielen eine entscheidende Rolle bei der Verbesserung der Marktpräsenz. Mehrere Akteure betonen auch die Nachhaltigkeit, indem sie umweltfreundliche Ölformulierungen anbieten, die mit Energieeffizienzvorschriften übereinstimmen. Zusammen ermöglichen diese Wettbewerbsstrategien den Unternehmen, die steigende Nachfrage nach fortschrittlichen Kühlölen in industriellen, kommerziellen und privaten Anwendungen zu erfüllen und gleichzeitig eine starke globale Positionierung beizubehalten.
Analyse der Hauptakteure
- Behr Hella Service GmbH
- PETRONAS
- Johnson Controls
- Royal Dutch Shell
- TotalEnergies SE
- Chevron Corporation
- Petro-Canada Lubricants Inc (HollyFrontier)
- ExxonMobil
- Sinopec Group (China Petrochemical Corporation)
- BASF SE
Aktuelle Entwicklungen
- Im Oktober 2025 erwarb RelaDyne Domestic Fuels & Lubes, um sein Vertriebsnetz für Schmierstoffe, einschließlich Kühlöle, in den USA auszubauen.
- Im November 2024 brachte LANXESS ein neues synthetisches Ester-Schmiermittel Everest ESR 220 für HVAC- und Kühlsysteme mit dem Kältemittel R-1234ze mit niedrigem GWP auf den Markt.
- Im September 2025 bildete Shree Refrigerations Limited eine strategische Partnerschaft mit Smardt Inc., um fortschrittliche ölfreie Chiller-Technologien in Indien einzuführen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Kältemitteltyp, Anwendung, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Kältemaschinenöle wird stetig wachsen, da die Nachfrage nach hocheffizienten Kühlsystemen in Wohn-, Gewerbe- und Industriesektoren zunimmt.
- Die Einführung von synthetischen Ölen wird sich beschleunigen, da die Anforderungen an die Kompatibilität mit Kältemitteln mit niedrigem GWP und fortschrittlichen Kältemitteln steigen.
- Die Expansion der Kühlkette für Lebensmittel, Pharmazeutika und Logistik wird ein wesentlicher Treiber für den langfristigen Schmierstoffverbrauch bleiben.
- Technologische Fortschritte bei Kompressoren und HLK-Systemen werden die Nachfrage nach leistungsstarken, thermisch stabilen Ölformulierungen steigern.
- Umweltvorschriften werden weiterhin die Produktinnovation beeinflussen und die Entwicklung umweltfreundlicher Kältemaschinenöle fördern.
- Das Wachstum in aufstrebenden Volkswirtschaften wird die Marktdurchdringung durch steigende Klimaanlageninstallationen und industrielle Kühlbedarfe stärken.
- Hersteller werden zunehmend in Forschung und Entwicklung investieren, um verbesserte Schmierstoffformulierungen zu unterstützen, die eine höhere Effizienz und eine verlängerte Lebensdauer der Geräte ermöglichen.
- Die Einführung digitaler Überwachung und vorausschauender Wartung wird den Bedarf an Ölen erhöhen, die für eine stabile Langzeitleistung ausgelegt sind.
- Partnerschaften zwischen Ölherstellern und HVACR-Systemproduzenten werden ausgebaut, um eine optimierte Kompatibilität und Systemeffizienz sicherzustellen.
- Der Übergang zu nachhaltigen Kühltechnologien wird neue Chancen für die nächste Generation von synthetischen und hybriden Kältemaschinenölen schaffen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kältemaschinenöl und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kältemaschinenöl zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Kühlmittelöls hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kältemaschinenöl anheizen?
Wer sind die führenden Unternehmen im Markt für Kältemaschinenöle?
Welche Region hatte 2024 den größten Anteil am Markt für Kältemaschinenöl?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Kühlöl Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Kühlöl Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,533.53 Million → 2032: USD 2,617.22 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Kühlöl Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Kühlöl Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Kühlöl Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Kühlöl Market Drivers
- 3.3 Markt für Kühlöl Market Restraints & Challenges
- 3.4 Markt für Kühlöl Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Kühlöl Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Kühlöl Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Kühlöl category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Kühlöl Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Kühlöl Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Kühlöl market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Kühlöl Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Kühlöl Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Kühlöl Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Kühlöl (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Kühlöl Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Kühlöl Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Kühlöl Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Kühlöl Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Kühlöl Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Kühlöl Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Kühlöl Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Kühlöl Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Kühlöl Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
