
Marktübersicht für künstliche Organe und Bionik:
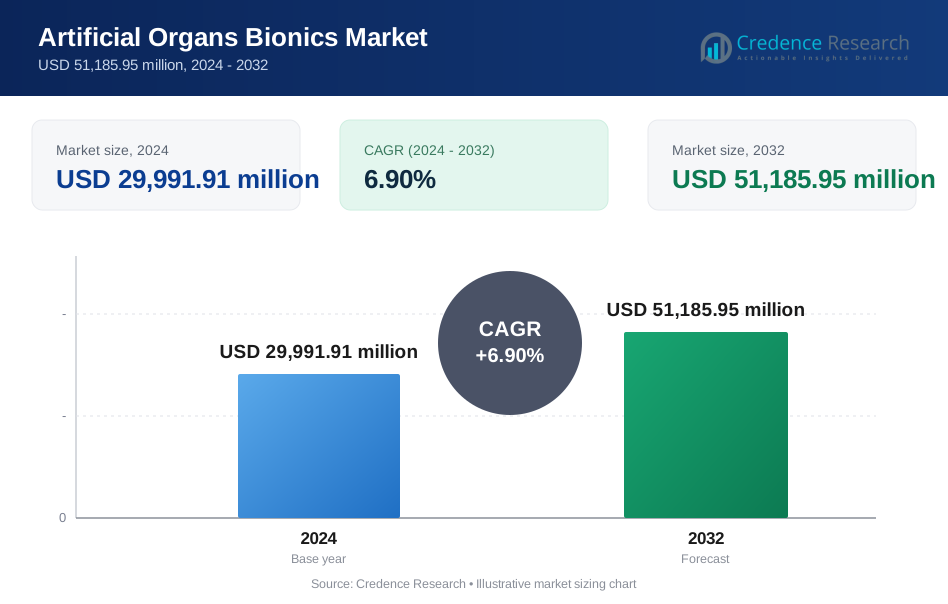
Der Markt für künstliche Organe und Bionik wird voraussichtlich von 29.991,91 Millionen USD im Jahr 2024 auf geschätzte 51.185,95 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,90% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für künstliche Organe und Bionik 2024 | 29.991,91 Millionen USD |
| Markt für künstliche Organe und Bionik, CAGR | 6,90% |
| Marktgröße für künstliche Organe und Bionik 2032 | 51.185,95 Millionen USD |
Einblicke in den Markt für künstliche Organe und Bionik:
- Nordamerika hält mit 38% den größten Anteil, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur, starke F&E-Investitionen und hohe Akzeptanz von künstlichen Herzen und VAD-Technologien, während Europa aufgrund robuster Erstattungsrahmen und etablierter Hersteller von Medizinprodukten 29% ausmacht, und der asiatisch-pazifische Raum erfasst 23%, angeführt durch den Ausbau des Gesundheitszugangs und die schnelle Technologieübernahme in China, Japan und Indien.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 23%, angetrieben durch steigende Gesundheitsausgaben, wachsende ältere Bevölkerung, zunehmendes Bewusstsein für Transplantationsalternativen und Regierungsinitiativen zur Erweiterung des Zugangs zu fortschrittlichen Prothesen und Implantaten.
- Nach Produkttyp führen Ventricular Assist Devices (VADs) mit einem Marktanteil von etwa 26%, gefolgt von künstlichen Herzen mit 18%, was die starke klinische Nachfrage nach Herzunterstützungssystemen angesichts der zunehmenden Herzinsuffizienzprävalenz widerspiegelt.
- Nach Anwendung dominiert die Behandlung von Organversagen mit einem Anteil von fast 46%, während Mobilitätsunterstützung etwa 24% ausmacht, was die starke Nachfrage nach lebensunterstützenden Implantaten und fortschrittlichen bionischen Gliedmaßentechnologien in Krankenhäusern und spezialisierten Pflegezentren hervorhebt.
Treiber des Marktes für künstliche Organe und Bionik:
Steigende Nachfrage nach Organersatz getrieben durch chronische Krankheiten und Transplantationsengpässe
Wachsende Fälle von Organversagen erhöhen die Nachfrage nach fortschrittlichen Ersatzlösungen und treiben die breitere Akzeptanz von entwickelten Systemen voran. Chronische Nieren-, Herz- und Lebererkrankungen erhöhen den Bedarf an langfristigen Interventionen. Die Wartelisten für Transplantationen werden länger, was Krankenhäuser dazu veranlasst, bionische Alternativen zu übernehmen. Der Markt für künstliche Organe und Bionik profitiert von starkem klinischem Interesse an langlebigen synthetischen Lösungen. Er unterstützt Patienten, die keinen passenden Spender finden können. Steigende Überlebensraten verbessern das Vertrauen in moderne bionische Plattformen. Starke klinische Ergebnisse stärken die Akzeptanz bei Chirurgen. Die schnelle Übernahme ermutigt Hersteller, ihre Forschungspipelines zu erweitern.
- Zum Beispiel hat das Total Artificial Heart von SynCardia weltweit mehr als 2.000 Implantationen unterstützt und Brückenerfolgsraten von über 70% gezeigt, was den klaren klinischen Wert unterstreicht.
Technologische Fortschritte verbessern die funktionale Leistung und Biokompatibilität von bionischen Systemen
Robotik-Ingenieurwesen und fortschrittliche Biomaterialien verbessern die Haltbarkeit und reduzieren Geräteausfälle. Verbesserte Sensorintegration gibt Klinikern bessere Kontrolle über die Gerätefunktion. Neue Batteriesysteme verlängern die Nutzungsdauer und reduzieren häufige Austauschvorgänge. Der Markt für künstliche Organe und Bionik wächst durch Innovationen, die Präzision und Komfort erhöhen. Es unterstützt eine bessere Koordination zwischen neuronalen Signalen und künstlichen Komponenten. KI-Verbesserungen optimieren Bewegungsmuster für Gliedmaßenbionik. Hochpräzise Pumpen verbessern die Sicherheit von implantierbaren Herzgeräten. Verbesserte Software-Tools helfen Klinikern, die Geräteleistung zu überwachen.
Wachsende Investitionen im Gesundheitswesen unterstützen den breiten Zugang zu leistungsstarken künstlichen Organen und Implantaten
Krankenhäuser erhöhen die Ausgaben für hochwertige Implantate, die eine langfristige klinische Verbesserung unterstützen. Der Versicherungsschutz erweitert sich für mehrere bionische Verfahren. Der Markt für künstliche Organe und Bionik erhält Unterstützung durch öffentliche Programme, die zugängliche fortschrittliche Pflege fördern. Er profitiert von globalen Initiativen, die auf die Bekämpfung nicht übertragbarer Krankheiten abzielen. Schulungsprogramme helfen Klinikern, komplexe Systeme schneller zu übernehmen. Die Nachfrage steigt in großen städtischen Krankenhäusern, wo die Diagnosekapazität verbessert wird. Mehr spezialisierte Zentren unterstützen hochvolumige Verfahren. Die Marktdynamik wird durch kontinuierliche Infrastrukturverbesserungen gestärkt.
- Zum Beispiel berichtete Edwards Lifesciences, dass mehr als 1 Million Patienten mit seinen Transkatheter-Herzklappentechnologien behandelt wurden, unterstützt durch globale Investitionen in strukturelle Herzprogramme.
Steigende Präferenz für personalisierte Bionik zur Verbesserung von Komfort, Passform und Patientenergebnissen
Individuell angepasste Implantate verbessern den Komfort, reduzieren Schmerzen und bieten natürliche Bewegungsmuster. Chirurgen nutzen Patientenbilder, um präzise Formen und innere Strukturen zu entwerfen. Der Markt für künstliche Organe und Bionik wächst aufgrund der Nachfrage nach maßgeschneiderten Behandlungsplänen. Er sorgt für eine verbesserte langfristige Akzeptanz in komplexen Fällen. Der zunehmende Einsatz von 3D-Druck beschleunigt die Produktion patientenspezifischer Komponenten. Maßgeschneiderte Systeme reduzieren Revisionsoperationen. Krankenhäuser schätzen vorhersehbare Ergebnisse von personalisierten Geräten. Das Interesse der Patienten wächst aufgrund verbesserter Mobilität und Lebensqualität.
Trends im Markt für künstliche Organe und Bionik:
Integration von KI und intelligenten Sensoren zur Verbesserung der Echtzeit-Entscheidungsunterstützung in bionischen Systemen
KI-Tools verbessern die Reaktionsfähigkeit von Geräten und optimieren die Patientensicherheit. Intelligente Sensoren überwachen Druck, Bewegung und interne Funktionen. Der Markt für künstliche Organe und Bionik entwickelt sich hin zu intelligenten Plattformen, die mit prädiktiver Analytik verbunden sind. Es hilft Klinikern, Einstellungen schneller anzupassen und Komplikationen zu reduzieren. Cloud-Unterstützung verbessert die Langzeitüberwachung. Fernsteuerungsfunktionen sprechen Telemedizinprogramme an. Entscheidungstools geben Chirurgen genaue Einblicke während der Nachsorge. Intelligente Implantate schaffen Wege für datengestützte Interventionen.
- Zum Beispiel integrierte Medtronic seine Guardian Connect Smart-Sensor-Technologie in Diabetes-Management-Systeme und nutzte den Sugar.IQ KI-Assistenten, um hypoglykämische Ereignisse bis zu 60 Minuten im Voraus mit einer Sensitivitätsrate von etwa 91% vorherzusagen, was präventive Insulinanpassungen ermöglicht.
Verschiebung hin zu vollständig implantierbaren Lösungen, die höheren Komfort und reduzierte Abhängigkeit von externer Hardware bieten
Hersteller konzentrieren sich auf kompakte Materialien, die externe Anbauten reduzieren. Patienten bevorzugen Implantate, die sich in die Körperstruktur integrieren. Der Markt für künstliche Organe und Bionik gewinnt durch die Komfortvorteile interner Geräte an Schwung. Er verringert das Unbehagen, das mit sperrigen externen Einheiten verbunden ist. Neue Materialien verbessern die Widerstandsfähigkeit gegen mechanische Belastungen. Chirurgen verwenden vollständig implantierbare Pumpen, Sensoren und Unterstützungseinheiten. Diese Systeme verbessern die Mobilität für aktive Patienten. Die Nachfrage steigt, wo die Verbesserung des Lebensstils Priorität hat.
- Zum Beispiel hat Abbott Laboratories das HeartMate 3 Left Ventricular Assist Device (LVAD) entwickelt, das die Full MagLev Technology nutzt, um einen Abstand von 0,5 mm zwischen dem Rotor und dem Pumpengehäuse zu schaffen, was das Bluttrauma erheblich reduziert und eine 2-Jahres-Überlebensrate von 79% bei Patienten mit fortgeschrittener Herzinsuffizienz erreicht.
Rasche Expansion regenerativer Schnittstellen zur Unterstützung hybrider biologisch-synthetischer Lösungen
Bionische Systeme integrieren biologische Gewebeschnittstellen, um die Körperakzeptanz zu verbessern. Hybride Designs unterstützen natürliche Bewegungsmuster und reduzieren Immunabstoßungen. Der Markt für künstliche Organe und Bionik folgt einem Trend zu Plattformen, die die Struktur lebenden Gewebes nachahmen. Er fördert die Entwicklung von weicher Robotik und flexiblen Prothesen. Regenerative Beschichtungen verbessern die Bindung von Geräten an innere Gewebe. Forschungszentren testen Systeme, die auf Muskelintentionssignale reagieren. Der Wandel ermöglicht eine natürlichere Leistung bei Gliedmaßen- und Organersatz. Die zukünftige Akzeptanz wächst durch bewährte klinische Studien.
Wachsende Nutzung fortschrittlicher Fertigung für schnellere Prototypenerstellung und skalierbare Produktion bionischer Komponenten
3D-Druck unterstützt schnellere Designzyklen und reduziert Kostendruck. Hersteller skalieren die Produktion durch automatisierte Montagelinien. Der Markt für künstliche Organe und Bionik profitiert von kürzeren Entwicklungszeiten für Prototypen. Er hilft Unternehmen, der steigenden Patientennachfrage gerecht zu werden. Leichtbaumaterialien vereinfachen komplexe Formen. Produktionsflexibilität unterstützt diverse Patientengruppen. Designteams verfeinern Strukturen zu geringeren Kosten. Der Trend unterstützt eine breitere kommerzielle Verfügbarkeit.
Analyse der Herausforderungen im Markt für künstliche Organe und Bionik:
Hohe Kosten, regulatorische Komplexität und begrenzte Erstattung verlangsamen die weltweite Verbreitung
Bionische Geräte erfordern fortschrittliche Materialien und Technik, was die Produktionskosten erhöht. Viele Krankenhäuser haben Schwierigkeiten, hohe Investitionen zu rechtfertigen. Strenge regulatorische Genehmigungen verlängern die Entwicklungszeiten. Der Markt für künstliche Organe und Bionik sieht sich Verzögerungen aufgrund langer klinischer Validierungszyklen gegenüber. Er erfährt ein langsameres Wachstum in kostenempfindlichen Regionen. Erstattungslücken schränken den Zugang der Patienten ein. Begrenzte Standardisierung erschwert die Systemintegration. Hersteller benötigen große Kapitalressourcen, um den Compliance-Anforderungen gerecht zu werden.
Technische Einschränkungen, Probleme mit der Langlebigkeit von Geräten und Fachkräftemangel beeinträchtigen die Systemzuverlässigkeit
Implantatfehler oder verminderte Haltbarkeit schaffen klinische Risiken. Leistungseinschränkungen begrenzen die langfristige Leistung für fortschrittliche Systeme. Der Markt für künstliche Organe und Bionik sieht sich mit einem Mangel an Fachkräften konfrontiert, der die sichere Handhabung von Geräten beeinträchtigt. Er ist auf hochqualifizierte Teams für Installation und Nachsorge angewiesen. Die Hardwarekomplexität erhöht den Wartungsbedarf. Einige Patienten haben Anpassungsschwierigkeiten. Softwarefehler beeinträchtigen die Genauigkeit der Geräte. Krankenhäuser benötigen kontinuierliche Schulungen, um eine sichere Nutzung zu gewährleisten.
Möglichkeiten auf dem Markt für künstliche Organe und Bionik:
Wachsende Fokussierung auf Präventivpflege und frühzeitige Intervention eröffnet Nachfrage nach Organsupportsystemen
Krankenhäuser übernehmen frühzeitige Unterstützungssysteme, um ein vollständiges Organversagen zu verzögern. Präventivwerkzeuge helfen, den Bedarf an Transplantationen zu reduzieren. Der Markt für künstliche Organe und Bionik gewinnt durch die steigende Nachfrage nach Organkonservierungssystemen an Möglichkeiten. Er unterstützt skalierbare Lösungen für chronische Krankheitsgruppen. Fernüberwachung verbessert die frühzeitige Erkennung von Verschlechterungen. Gesundheitssysteme erforschen tragbare Werkzeuge für die häusliche Pflege. Neue Pflegemodelle beschleunigen die Einführung in städtischen Zentren. Dieser Wandel erweitert die Optionen für das langfristige Patientenmanagement.
Starkes Wachstumspotenzial in aufstrebenden Märkten durch steigende Gesundheitsausgaben und Technologiezugang
Asien-Pazifik, Lateinamerika und der Nahe Osten investieren in fortschrittliche chirurgische Fähigkeiten. Krankenhäuser modernisieren die Infrastruktur der Intensivpflege, um komplexe Fälle zu bewältigen. Der Markt für künstliche Organe und Bionik gewinnt Wachstumschancen durch die Erweiterung der Gerätezulassungen in diesen Regionen. Er profitiert von einem zunehmenden Bewusstsein für Behandlungswege bei Organversagen. Partnerschaften mit globalen Herstellern verbessern die Verfügbarkeit von Geräten. Talententwicklung unterstützt Programme mit hohem Volumen. Diese Regionen zeigen großes Interesse an kosteneffizienten Bioniksystemen. Der Ausbau des Medizintourismus verstärkt die zukünftige Nachfrage.
Analyse der Marktsegmentierung für künstliche Organe und Bionik:
Nach Produkttyp
Der Markt für künstliche Organe und Bionik umfasst eine breite Palette von entwickelten Systemen, die kritische Organfunktionen und sensorische Erholung unterstützen. Künstliche Herzen, Nieren und Bauchspeicheldrüsen führen die Nachfrage aufgrund steigender chronischer Krankheitsfälle an. Er gewinnt starke Traktion bei Cochlea- und Netzhautimplantaten, bei denen die sensorische Wiederherstellung langfristige Ergebnisse verbessert. Bionische Gliedmaßen und Exoskelette unterstützen Mobilitätsbedürfnisse in Erwachsenengruppen und bei Kindern. Ventrikuläre Unterstützungssysteme zeigen starke Akzeptanz bei Herzversagen. Krankenhäuser priorisieren Implantate mit nachgewiesenen Sicherheitsprofilen. Die Akzeptanz bei Patienten wächst mit besserer Haltbarkeit und Komfort.
Nach Technologie
Mechanische Bionik hält aufgrund ihrer Zuverlässigkeit in Organsupportsystemen starke Nachfrage. Elektronische Bionik gewinnt an Bedeutung bei Hör- und Sehwiederherstellungsgeräten. Der Markt für künstliche Organe und Bionik profitiert von hybriden Plattformen, die biologische Schnittstellen mit entwickelten Komponenten kombinieren. Er unterstützt fortschrittliche Leistung in Systemen, die präzise Steuerung erfordern. Das Wachstum bleibt aufgrund von Innovationen in Batteriesystemen und Mikrosensoren stabil. Hersteller investieren in flexible Materialien, die die Körperverträglichkeit verbessern. Hybride Lösungen zeigen höhere Akzeptanz in komplexen Fällen. Die Reife der Technologie stärkt das klinische Vertrauen.
- Zum Beispiel entwickelte Cochlear Ltd. den Nucleus 7 Sound Processor, der über die Dual-Mikrofon-Technologie verfügt, um Hintergrundgeräusche zu filtern, und eine 31%ige Verbesserung der Spracherkennung in lauten Umgebungen im Vergleich zu Ein-Mikrofon-Systemen erreicht, während die Batterielebensdauer bis zu 19 Stunden beträgt.
Nach Anwendung
Die Behandlung von Organversagen führt zu einem Anstieg der Nutzung aufgrund steigender kardiovaskulärer und renaler Erkrankungen. Die sensorische Wiederherstellung wächst mit einem breiteren Zugang zu Hör- und Sehimplantaten. Der Markt für künstliche Organe und Bionik unterstützt die Verbesserung der Mobilität durch fortschrittliche Gliedmaßensysteme und angetriebene Exoskelette. Er erfüllt die starke Nachfrage von Rehabilitationszentren, die Traumata und neurologische Fälle behandeln. Die Unterstützung der Mobilität gewinnt in alternden Bevölkerungen an Bedeutung. Die neurologische Rehabilitation expandiert mit verbesserten neuronalen Schnittstellensystemen. Krankenhäuser bevorzugen Systeme mit starken Erfolgsdaten. Anwendungen diversifizieren sich über chronische und akute Pflegeeinrichtungen hinweg.
Nach Endverbraucher
Krankenhäuser bleiben die Hauptnutzer aufgrund der hohen chirurgischen Kapazität und der fortschrittlichen Intensivpflege. Fachkliniken erweitern die Einführung von sensorischen und mobilitätsfokussierten Systemen. Der Markt für künstliche Organe und Bionik unterstützt Rehabilitationszentren mit Lösungen, die die Erholungszeiten der Patienten verbessern. Er hilft Pflegeeinrichtungen zu Hause, tragbare und benutzerfreundliche Geräte zu integrieren. Das Wachstum steigt dort, wo Fernüberwachung die Nachsorge verbessert. Kliniken priorisieren Systeme, die die Komplexität von Verfahren reduzieren. Rehabilitations-Teams nutzen bionische Plattformen, um funktionale Fortschritte zu verbessern. Die Integration in die häusliche Pflege erweitert den Zugang für Langzeitpatienten.
- Zum Beispiel erleichtert Baxter International die häusliche Nierenpflege durch sein HomeChoice Claria Automatisiertes Peritonealdialyse (APD)-System, das die Fernüberwachung von Sharesource nutzt, um Klinikern die Ansicht von mehr als 1.000 Datenpunkten pro Patientenbehandlung zu ermöglichen, wodurch der Bedarf an Krankenhausbesuchen um etwa 35 % reduziert wird.
Segmentierung:
Nach Produkttyp
- Künstliches Herz
- Künstliche Niere
- Künstliche Bauchspeicheldrüse
- Cochlea-Implantate
- Retina-Implantate
- Bionische Gliedmaßen
- Exoskelette
- Ventrikuläre Unterstützungssysteme (VADs)
Nach Technologie
- Mechanische Bionik
- Elektronische Bionik
- Hybride Bionik
Nach Anwendung
- Behandlung von Organversagen
- Sensorische Wiederherstellung
- Mobilitätsunterstützung
- Neurologische Rehabilitation
Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Rehabilitationszentren
- Häusliche Pflegeeinrichtungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am Markt für künstliche Organe und Bionik und macht etwa 40% der weltweiten Nachfrage aus. Eine starke Gesundheitsinfrastruktur unterstützt die hohe Akzeptanz fortschrittlicher Implantatsysteme. Die Region profitiert von frühen behördlichen Genehmigungen und schneller klinischer Akzeptanz. Der Markt für künstliche Organe und Bionik wächst in den USA aufgrund hoher Organversagensraten und starker Erstattungswege. Er gewinnt auch an Dynamik durch steigende Forschungsinvestitionen in bionische Gliedmaßen, künstliche Herzen und sensorische Implantate. Krankenhäuser übernehmen Next-Generation-Systeme schneller aufgrund starker technischer Fähigkeiten. Die Nachfrage steigt sowohl in städtischen als auch in regionalen Zentren.
Europa
Europa repräsentiert etwa 30% des weltweiten Anteils, angetrieben durch starke Produktionszentren für medizinische Geräte. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen die Einführung fortschrittlicher bionischer Lösungen an. Der Markt für künstliche Organe und Bionik profitiert von einem breiten Zugang zu Herzunterstützungsgeräten und sensorischen Implantaten in öffentlichen und privaten Systemen. Er erhält Unterstützung durch strukturierte Patientenversorgungsprogramme, die die Verfügbarkeit von Geräten verbessern. Hersteller in Europa investieren in hybride bionische Plattformen, die die Präzision der Behandlung verbessern. Klinische Zentren erweitern die Kapazität für komplexe Organunterstützungsinterventionen. Das Wachstum bleibt in Westeuropa stabil, während Osteuropa wachsendes Interesse zeigt.
Asien-Pazifik und Rest der Welt
Der Asien-Pazifik-Raum hält einen Anteil von etwa 22% und zeigt das schnellste Wachstum aufgrund steigender Gesundheitsausgaben. China, Japan und Indien führen die Nachfrage nach künstlichen Nieren, bionischen Gliedmaßen und implantierbaren Herzgeräten an. Der Markt für künstliche Organe und Bionik expandiert in dieser Region aufgrund hoher chronischer Krankheitsraten und eines breiteren Zugangs zu Spezialpflege. Er gewinnt an Dynamik durch inländische Produktion und wachsende klinische Expertise. Lateinamerika macht fast 5% aus, mit stetiger Akzeptanz in Brasilien und Mexiko. Der Nahe Osten & Afrika halten etwa 3%, angetrieben durch die Expansion tertiärer Krankenhäuser. Die zukünftige Expansion in diesen Regionen hängt von Kostensenkungen und stärkeren klinischen Ausbildungsprogrammen ab.
Analyse der Hauptakteure:
- Medtronic plc
- Boston Scientific Corporation
- Zimmer Biomet
- Edwards Lifesciences Corporation
- Abiomed Inc.
- Cochlear Ltd.
- Ekso Bionics
- Berlin Heart GmbH
- Jarvik Heart Inc.
- SynCardia Systems LLC
Wettbewerbsanalyse:
Der Markt für künstliche Organe und Bionik zeichnet sich durch starken Wettbewerb unter den globalen Marktführern aus, die in fortschrittliche Technik, biokompatible Materialien und sensorverstärkende Technologien investieren. Unternehmen konzentrieren sich darauf, Haltbarkeit, Präzision und Patientenkomfort bei künstlichen Herzen, sensorischen Implantaten und motorisierten Mobilitätssystemen zu verbessern. Er gewinnt an Dynamik durch strategische Partnerschaften, die klinische Validierung und Marktexpansion unterstützen. Führende Akteure stärken ihre Portfolios mit hybriden Plattformen, die Elektronik und biologische Schnittstellen integrieren. Unternehmen streben auch behördliche Genehmigungen an, um frühzeitigen Marktzugang zu sichern. Die Produktdifferenzierung konzentriert sich auf Sicherheit, Batterieleistung und langfristige Zuverlässigkeit. Die Wettbewerbsstärke nimmt durch Akquisitionen zu, die technische Fähigkeiten verbessern.
Jüngste Entwicklungen:
- Im Februar 2026 hat Medtronic plc seine Innovationsstrategie vorangetrieben, indem es die Absicht bekannt gab, CathWorks für bis zu 585 Millionen US-Dollar zu erwerben und fortschrittliche Rechen- und Bildgebungstools in seine Gefäß- und Herzportfolios zu integrieren. Dies folgt auf die weltweite Zulassung seines MiniMed 780G-Systems im Januar 2024 mit dem Simplera Sync All-in-One-Sensor, der die Insulinabgabe erheblich automatisiert, indem er die natürliche Funktion der Bauchspeicheldrüse nachahmt.
- Im Januar 2026 wurde Ekso Bionics als wichtiger Akteur im Exoskelett-Segment anerkannt, das aufgrund der steigenden Nachfrage nach Rehabilitation und Mobilitätshilfe schnell wächst. Die tragbaren bionischen Anzüge des Unternehmens werden zunehmend mit KI-gestützter Überwachung integriert, um Echtzeitdaten über den Gang und den Fortschritt der Patienten bereitzustellen.
- Im Dezember 2025 bekräftigte die Edwards Lifesciences Corporation ihre Strategie für strukturelle Herzlösungen und prognostizierte ein Umsatzwachstum von 8% bis 10% für 2026. Das Unternehmen plant, TRIFORMIS Ende 2026 in den USA einzuführen, das erste chirurgische Ventil, das speziell für die Trikuspidalposition entwickelt wurde, während es weiterhin die Einführung seines RESILIA-Gewebeportfolios für langfristige Ventilhaltbarkeit vorantreibt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Technologie, Anwendung und Endbenutzer. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach hybriden bionischen Systemen wird steigen, da Entwickler biologische Gewebe mit technischen Komponenten integrieren, um die natürliche Funktion und die langfristige Haltbarkeit über verschiedene Patientengruppen hinweg zu verbessern.
- Patientenspezifische Implantate werden aufgrund von Fortschritten in der Bildgebung, Modellierung und 3D-Drucktechnologien, die präzise, personalisierte Behandlungswege unterstützen, breitere klinische Akzeptanz finden.
- Lösungen zur sensorischen Wiederherstellung, einschließlich Cochlea- und Netzhautimplantaten, werden ihre Reichweite erweitern, da die Genauigkeit der Geräte, die Signalverarbeitung und die Leistung der neuronalen Schnittstellen sich weiter verbessern.
- Innovationen im Bereich der Energiesysteme werden die Langlebigkeit der Geräte stärken, wobei neue Batterietechnologien und drahtlose Ladeplattformen die Betriebszeit verbessern und den Wartungsbedarf reduzieren.
- Die Technologie der neuronalen Schnittstellen wird voranschreiten, was eine verfeinerte Bewegungssteuerung in bionischen Gliedmaßen und Exoskeletten ermöglicht und bessere Rehabilitationsergebnisse für neurologische Patienten unterstützt.
- Der Einsatz von Exoskeletten wird sich auf klinische Therapiezentren und häusliche Pflegeeinrichtungen ausweiten und mobilitätseingeschränkte Personen mit stabileren und leichteren Designs unterstützen.
- KI und intelligente Sensorik werden vorausschauende Wartung, Echtzeitüberwachung und adaptive Reaktionen in künstlichen Organen vorantreiben und die Sicherheit und Behandlungspräzision verbessern.
- Regulatorische Umgebungen werden modernisiert, um eine schnelle Bewertung von Implantaten der nächsten Generation zu unterstützen und die Zulassungszeiten für hochwirksame Geräte zu verkürzen.
- Schwellenmärkte werden die Produktion und den Einsatz ausweiten, da die Investitionen in fortschrittliche Gesundheitsversorgung steigen und einen breiteren Zugang zu bionischen und künstlichen Organtechnologien ermöglichen.
- Partnerschaften zwischen Krankenhäusern, Forschungsinstituten und Geräteherstellern werden sich intensivieren, um Innovationspipelines voranzutreiben und Schulungsprogramme zu stärken, die die großflächige klinische Integration unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für künstliche Organe in der Bionik, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für künstliche Organe und Bionik zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für bionische künstliche Organe hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für künstliche Organe und Bionik antreiben?
Wer sind die führenden Unternehmen im Markt für bionische künstliche Organe?
Welche Region hatte 2024 den größten Anteil am Markt für künstliche Organe und Bionik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für künstliche Organe und Bionik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für künstliche Organe und Bionik Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 29,991.91 million → 2032: USD 51,185.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für künstliche Organe und Bionik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für künstliche Organe und Bionik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für künstliche Organe und Bionik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für künstliche Organe und Bionik Market Drivers
- 3.3 Markt für künstliche Organe und Bionik Market Restraints & Challenges
- 3.4 Markt für künstliche Organe und Bionik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für künstliche Organe und Bionik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für künstliche Organe und Bionik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für künstliche Organe und Bionik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für künstliche Organe und Bionik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für künstliche Organe und Bionik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für künstliche Organe und Bionik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für künstliche Organe und Bionik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für künstliche Organe und Bionik Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für künstliche Organe und Bionik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für künstliche Organe und Bionik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für künstliche Organe und Bionik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für künstliche Organe und Bionik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für künstliche Organe und Bionik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für künstliche Organe und Bionik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für künstliche Organe und Bionik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für künstliche Organe und Bionik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für künstliche Organe und Bionik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für künstliche Organe und Bionik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für künstliche Organe und Bionik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
