
Marktübersicht für Langstahlprodukte:
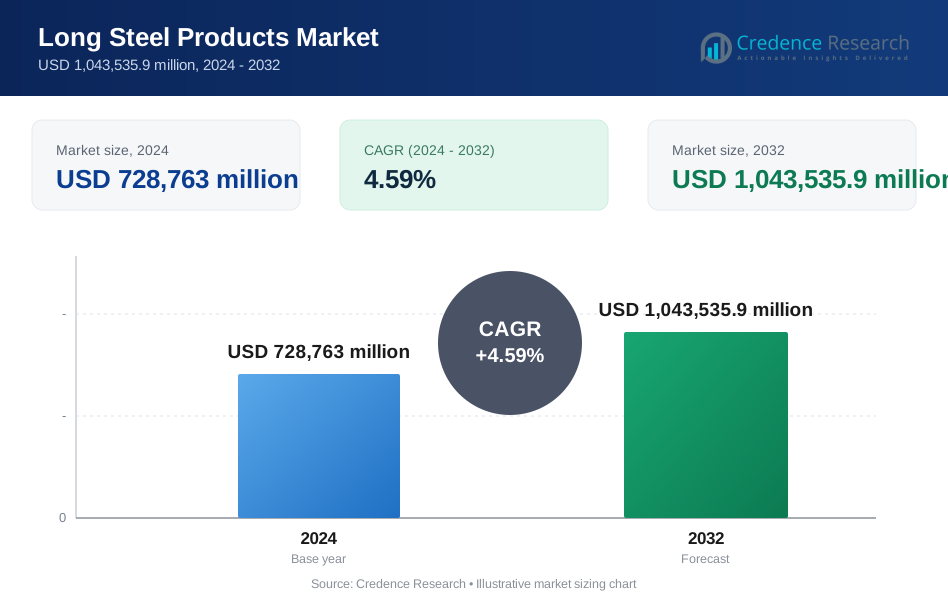
Die Marktgröße für Langstahlprodukte wurde 2024 auf 728.763 Millionen USD geschätzt und soll bis 2032 1.043.535,9 Millionen USD erreichen, was einem CAGR von 4,59 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Langstahlprodukte 2024 | 728.763 Millionen USD |
| Langstahlprodukte Markt, CAGR | 4,59 % |
| Marktgröße für Langstahlprodukte 2032 | 1.043.535,9 Millionen USD |
Einblicke in den Markt für Langstahlprodukte
- Das Wachstum wird durch groß angelegte Infrastrukturentwicklungen, städtische Wohnprojekte, den Ausbau der Eisenbahn und die steigende Nachfrage nach industriellen Bauprojekten in aufstrebenden und entwickelten Volkswirtschaften angetrieben.
- Bewehrungsstäbe dominierten das Produktsegment mit einem 8% Anteil im Jahr 2024, während Bau & Konstruktion die Endnutzernachfrage mit einem 61,3% Anteil anführte, unterstützt durch Stahlbetonbauten und Investitionen in die öffentliche Infrastruktur.
- Markttrends heben die zunehmende Einführung von hochfesten Stahlqualitäten, die Ausweitung der recyclingbasierten Produktion und Investitionen in kohlenstoffarme Fertigung hervor, um Nachhaltigkeits- und Regulierungsanforderungen zu erfüllen.
- Asien-Pazifik führte die regionale Nachfrage mit einem 6% Marktanteil im Jahr 2024 an, gefolgt von Nordamerika mit 17,4% und Europa mit 15,8%, unterstützt durch die Modernisierung der Infrastruktur, den Ausbau des Transports und die industrielle Aktivität.

Analyse der Marktsegmentierung für Langstahlprodukte:
Nach Produkt:
Der Markt für Langstahlprodukte wird nach Produkt von Bewehrungsstäben angeführt, die 44,8% Marktanteil im Jahr 2024 ausmachten, angetrieben durch ihren umfangreichen Einsatz im Wohn-, Gewerbe- und Infrastrukturbau für Stahlbetonbauten. Bewehrungsstäbe dominieren aufgrund der zunehmenden Urbanisierung, groß angelegter öffentlicher Infrastrukturinvestitionen und strenger Bauvorschriften in aufstrebenden und entwickelten Volkswirtschaften. Drahtstäbe folgen, unterstützt durch die Nachfrage aus Befestigungs- und Schweißanwendungen, während Profile vom Einsatz von Baustahl in Brücken und Industriegebäuden profitieren. Rohre halten eine konstante Nachfrage aus mechanischen und strukturellen Anwendungen, unterstützt durch die industrielle Expansion.
- Zum Beispiel betreiben POSCO, JSW Steel und NMDC bedeutende Eisenerzabbau- oder Beschaffungsoperationen zur Stahlherstellung, wobei verifizierte Produktionszahlen ihre Beiträge belegen.
Nach Endnutzung:
Nach Endverbrauch dominierte das Segment Bau & Konstruktion mit einem Marktanteil von 61,3 % im Jahr 2024, unterstützt durch die starke Nachfrage nach Bewehrungsstäben und Profilen im Wohnungsbau, in Gewerbekomplexen und großen Infrastrukturprojekten. Von der Regierung unterstützte Infrastrukturentwicklungen, Smart-City-Initiativen und steigende private Bauinvestitionen sind wichtige Wachstumstreiber. Eisenbahn- & Autobahnanwendungen expandieren weiterhin aufgrund der Modernisierung von Gleisen und der Erweiterung des Straßennetzes, während die Nachfrage im Bereich Automobil & Luft- und Raumfahrt durch Fahrgestell- und Strukturkomponenten getrieben wird. Andere Endverwendungen, einschließlich der industriellen Fertigung, tragen stetig durch die Nachfrage nach Maschinen und Fertigung bei.
- Zum Beispiel hat Aldar EMSTEELs wasserstoffbasierten Stahlbewehrungsstab für die erste kohlenstoffneutrale Moschee in Abu Dhabi auf der Sustainable City Yas Island übernommen, was einen regionalen Meilenstein im MENA-Raum für emissionsarme Baumaterialien darstellt.
Wichtige Wachstumstreiber
Erweiterung von Infrastruktur- und Bauinvestitionen
Der Markt für Langstahlprodukte profitiert weiterhin von anhaltenden Investitionen in Infrastruktur und Bau sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften. Großprojekte wie Autobahnen, Brücken, Eisenbahnkorridore, U-Bahnen und städtische Wohnungsbauprogramme treiben die starke Nachfrage nach Bewehrungsstäben, Profilen und Drahtstangen an. Von der Regierung geleitete Initiativen, die sich auf Smart Cities, erschwinglichen Wohnraum und Industriekorridore konzentrieren, beschleunigen den Stahlverbrauch. Darüber hinaus erhöhen die rasche Urbanisierung und das Bevölkerungswachstum den Bedarf an langlebigen Baumaterialien, was die entscheidende Rolle von Langstahl bei der strukturellen Verstärkung und in tragenden Anwendungen verstärkt.
- Zum Beispiel lieferte ArcelorMittal Europe über 20.000 Tonnen B500SP EPSTAL-Bewehrungsstäbe (10-32 mm Durchmesser) für die 10 neuen Stationen der Warschauer U-Bahn-Linie M2 und gewährleistete die Einhaltung der Sicherheitsstandards bei dieser bedeutenden städtischen Verkehrserweiterung.
Industrialisierung und Ausbau der Fertigung
Beschleunigte Industrialisierung und Wachstum der Fertigungsaktivitäten sind wichtige Faktoren für den Markt für Langstahlprodukte. Der Ausbau von Schwerindustrien, Maschinenbau, Schiffbau und Fertigungseinheiten erhöht die Nachfrage nach Profilen, Stangen und Rohren mit hoher Zugfestigkeit und Haltbarkeit. In Entwicklungsländern sind steigende Investitionen in Industrieparks und Produktionsstätten zu beobachten, was den Einsatz von Baustahl fördert. Darüber hinaus unterstützen die Modernisierung bestehender Fertigungsinfrastrukturen und der verstärkte Fokus auf inländische Produktionskapazitäten den konstanten Verbrauch von Langstahlprodukten in industriellen Endverbrauchssegmenten.
- Zum Beispiel genehmigte Sambhv Steel Tubes 2025 eine Erweiterung um ₹50 Crore, um die Kapazität für kaltgewalzte und verzinkte Coils von 58.000 MT auf 116.000 MT jährlich in seiner Anlage in Raipur zu verdoppeln, mit dem Ziel, ERW-Rohre und Strukturrohre zu produzieren.
Entwicklung von Transport- und Eisenbahnnetzen
Die laufende Erweiterung und Modernisierung der Verkehrsinfrastruktur treibt die Nachfrage auf dem Markt für Langstahlprodukte erheblich an. Eisenbahnen, Autobahnen, Häfen und Flughafenausbauten erfordern große Mengen an Schienen, Profilen und Bewehrungsstäben für Gleise, Brücken und unterstützende Strukturen. Regierungen priorisieren die Elektrifizierung von Eisenbahnen, Hochgeschwindigkeits-Eisenbahnkorridore und den Bau von Schnellstraßen, um die Logistikeffizienz zu verbessern. Diese Projekte erfordern Langstahlprodukte mit erhöhter Festigkeit und Ermüdungsbeständigkeit, was ein stabiles langfristiges Marktwachstum in Transport- und Mobilitätsanwendungen unterstützt.
Wichtige Trends & Chancen
Verschiebung zu hochfesten und spezialisierten Langstahlprodukten
Der Markt verzeichnet eine zunehmende Verschiebung hin zu hochfesten, niedriglegierten und spezialisierten Langstahlprodukten, die entwickelt wurden, um die strukturelle Effizienz zu verbessern und den Materialverbrauch zu reduzieren. Bau- und Infrastruktureentwickler bevorzugen zunehmend fortschrittliche Qualitäten, die eine überlegene Tragfähigkeit, Korrosionsbeständigkeit und verlängerte Lebensdauer bieten. Dieser Trend schafft Chancen für Hersteller, in wertschöpfende Produkte, Premium-Bewehrungsstäbe und maßgeschneiderte Profile zu investieren. Die Einführung fortschrittlicher Metallurgie- und Walztechnologien ermöglicht es Produzenten, Angebote zu differenzieren und Margen in wettbewerbsintensiven Märkten zu verbessern.
- Zum Beispiel bietet Nucors Aeos ASTM A913 hochfester Baustahl ein überlegenes Verhältnis von Festigkeit zu Gewicht im Vergleich zu herkömmlichen A992-Qualitäten, was in städtischen Hochhäusern und Vertriebszentren weniger Tonnen für die gleiche Last ermöglicht.
Nachhaltigkeitsinitiativen und kohlenstoffarme Stahlproduktion
Der steigende Fokus auf Nachhaltigkeit und Kohlenstoffreduktion eröffnet neue Chancen im Markt für Langstahlprodukte. Stahlproduzenten setzen zunehmend auf Elektrolichtbogenöfen, recyclingbasierte Produktion und energieeffiziente Herstellungsprozesse, um Emissionen zu senken. Die Nachfrage nach umweltverantwortlichen Baumaterialien wächst, insbesondere in entwickelten Regionen mit strengen Umweltvorschriften. Dieser Trend fördert Innovationen in der grünen Stahlproduktion und stärkt Partnerschaften zwischen Stahlherstellern und Infrastrukturentwicklern, die auf die Erreichung von Nachhaltigkeitszielen fokussiert sind.
- Zum Beispiel hat Tata Steel Nederland Zeremis Carbon Lite eingeführt, ein grünes Stahlprodukt, das eine 30%ige Reduzierung der CO2-Intensität im Vergleich zum europäischen Durchschnitt durch Prozessoptimierungen wie den Einsatz von Biomethan und regenerative thermische Oxidationssysteme bietet.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für wichtige Rohstoffe wie Eisenerz, Kokskohle und Stahlschrott bleiben eine große Herausforderung für den Markt für Langstahlprodukte. Plötzliche Kostenänderungen wirken sich direkt auf die Wirtschaftlichkeit der Produktion und die Gewinnmargen aus, was Preisstrategien für Hersteller erschwert. Lieferunterbrechungen, geopolitische Spannungen und Änderungen in der Bergbauproduktion verschärfen die Preisinstabilität weiter. Kleinere Produzenten sind besonders anfällig, da begrenzte Absicherungsmöglichkeiten ihre Fähigkeit einschränken, Kostenschocks zu absorbieren und wettbewerbsfähig zu bleiben.
Überkapazität und intensiver Marktwettbewerb
Globale Überkapazität und intensiver Wettbewerb stellen anhaltende Herausforderungen für den Markt für Langstahlprodukte dar. Mehrere Regionen erleben weiterhin eine Überproduktion, was zu Preisdruck und reduzierter Rentabilität führt. Aggressive Exporte, insbesondere aus Ländern mit kostengünstiger Produktion, verschärfen den Wettbewerb auf den heimischen Märkten. Darüber hinaus schaffen Handelsbeschränkungen und Zölle Unsicherheit bei grenzüberschreitenden Stahlströmen. Hersteller müssen sich auf operative Effizienz, Produktdifferenzierung und regionale Nachfrageausrichtung konzentrieren, um langfristige Wettbewerbsfähigkeit zu sichern.
Regionale Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für Langstahlprodukte mit einem Marktanteil von 52,6 % im Jahr 2024, unterstützt durch schnelle Urbanisierung, groß angelegte Infrastrukturentwicklung und starke Bautätigkeit in China, Indien, Japan und Südostasien. Die hohe Nachfrage nach Bewehrungsstäben und Profilen aus Wohnungsbau, Eisenbahnen, Autobahnen und Industrieprojekten treibt das regionale Wachstum weiter voran. Investitionen der Regierung in intelligente Städte, U-Bahn-Netze und erneuerbare Infrastrukturen stärken den Verbrauch zusätzlich. Die Präsenz großer inländischer Stahlproduzenten, expandierende Fertigungsbasen und günstige Regierungspolitiken sichern die Führungsposition des asiatisch-pazifischen Raums sowohl in der Produktion als auch im Verbrauch von Langstahlprodukten.
Nordamerika
Nordamerika hatte einen Marktanteil von 17,4 % im Jahr 2024, angetrieben durch die Modernisierung der Infrastruktur, den gewerblichen Bau und den Ausbau des Transportwesens in den Vereinigten Staaten und Kanada. Erhöhte Investitionen in Autobahnen, Brücken und Eisenbahnsanierungsprogramme steigern die Nachfrage nach Bewehrungsstäben, Profilen und Drahtstangen. Die Region profitiert von stabiler industrieller Aktivität, starker Automobilproduktion und steigender Akzeptanz von hochfesten Stahlprodukten. Darüber hinaus unterstützt die staatliche Finanzierung für die Erneuerung der Infrastruktur und die Rückverlagerung von Fertigungsaktivitäten den konstanten Verbrauch von Langstahl in Bau- und Industrieanwendungen.
Europa
Europa erlangte einen Marktanteil von 15,8 % im Jahr 2024, unterstützt durch die Renovierung alternder Infrastruktur, nachhaltige Baupraktiken und eine stetige Nachfrage aus Industrie- und Transportsektoren. Länder wie Deutschland, Frankreich, Italien und Spanien tragen erheblich durch Wohnungsrenovierung, den Ausbau des Schienennetzes und den gewerblichen Bau bei. Strenge Umweltvorschriften treiben die Nachfrage nach hochwertigen und kohlenstoffarmen Langstahlprodukten an. Investitionen in erneuerbare Energieprojekte, einschließlich Wind- und Netzinfrastruktur, unterstützen die regionale Nachfrage weiter, während etablierte Stahlproduktionskapazitäten eine stabile Versorgung auf dem Markt gewährleisten.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 7,1 % im Jahr 2024, angetrieben durch Infrastrukturentwicklung und Bauwachstum in Brasilien, Mexiko und Argentinien. Von der Regierung unterstützte Wohnungsbauprogramme, Straßenbauprojekte und industrielle Entwicklungsinitiativen erhöhen die Nachfrage nach Bewehrungsstäben und Profilen. Die Region profitiert von einer wachsenden städtischen Bevölkerung und einer allmählichen Erholung der industriellen Aktivitäten. Die lokale Stahlproduktionskapazität und steigende Investitionen in die Verkehrsinfrastruktur unterstützen ein stetiges Marktwachstum, während die Verbesserung der wirtschaftlichen Stabilität langfristige Bau- und Fertigungsinvestitionen fördert.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika repräsentierte einen Marktanteil von 7,1 % im Jahr 2024, unterstützt durch groß angelegte Infrastrukturprojekte, Stadtentwicklung und Bemühungen zur industriellen Diversifizierung. Golfstaaten treiben die Nachfrage durch Mega-Bauprojekte, intelligente Städte und Verkehrsnetze an, während afrikanische Märkte von wachsendem Wohnungsbau und grundlegender Infrastrukturentwicklung profitieren. Die hohe Nachfrage nach Bewehrungsstäben und Strukturprofilen bleibt zentral für das regionale Wachstum. Von der Regierung geleitete Investitionsprogramme und zunehmende Beteiligung des privaten Sektors stärken weiterhin den Verbrauch von Langstahl in Bau- und Industrieanwendungen.
Segmentierungen des Marktes für Langstahlprodukte:
Nach Produkt
- Bewehrungsstäbe
- Drahtwalzen
- Profile
- Rohre
Nach Endverwendung
- Bau & Konstruktion
- Automobil & Luft- und Raumfahrt
- Eisenbahnen & Autobahn
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Langstahlprodukte wird von großen Akteuren wie ArcelorMittal, Nippon Steel Corporation, Tata Steel, POSCO, BHP Group, Steel Authority of India Limited, JFE Steel Corporation, Celsa Group, Gerdau S.A. und Emirates Steel geprägt. Der Markt zeichnet sich durch eine Mischung aus global integrierten Stahlherstellern und starken regionalen Produzenten aus, die in Bezug auf Produktqualität, Skalierung und Kosteneffizienz konkurrieren. Unternehmen konzentrieren sich darauf, die Kapazitäten für Bewehrungsstäbe und Baustahl zu erweitern, um der steigenden Nachfrage nach Bau- und Infrastrukturprojekten gerecht zu werden. Strategische Investitionen in Elektrolichtbogenöfen, recyclingbasierte Produktion und kohlenstoffarme Stahlinitiativen stärken die Positionierung angesichts verschärfter Umweltvorschriften. Kapazitätserweiterungen, regionale Produktionsoptimierung und langfristige Lieferverträge mit Bau- und Infrastrukturentwicklern bleiben Schlüsselstrategien, während technologische Upgrades und wertschöpfende Langstahlqualitäten Differenzierung und Margenstabilität unterstützen.
Analyse der Hauptakteure
- Gerdau S.A.
- Nippon Steel Corporation
- Emirates Steel
- BHP Group
- Celsa Group
- Steel Authority of India Limited
- POSCO
- Tata Steel
- JFE Steel Corporation
- ArcelorMittal
Jüngste Entwicklungen
- Im Dezember 2025 gaben JFE Steel Corporation und JSW Steel Limited ein 50:50 Joint Venture bekannt, um die integrierte Stahlanlage von Bhushan Power & Steel Limited in Odisha, Indien, zu erwerben und zu betreiben, mit dem Ziel, die Rohstahlproduktionskapazität bis 2030 auf 10 Millionen Tonnen zu erweitern, einschließlich Langprodukten wie Stäben und Drahtstangen.
- Im Dezember 2025 unterzeichneten Tata Steel und Lloyds Metals & Energy Ltd eine Absichtserklärung, um gemeinsame Möglichkeiten im Eisenerzbergbau, der Entwicklung einer neuen Stahlkapazität von 6 Millionen Tonnen und der Zusammenarbeit bei Langproduktprojekten in Maharashtra zu erkunden.
- Im Juli 2025 erwarb die indirekte Tochtergesellschaft von Tata Steel die verbleibenden 40% Anteile an der TSN Wires Company, konsolidierte das Eigentum und stärkte ihr Angebot an Draht- und Langstahlprodukten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Langstahlprodukte wird aufgrund anhaltender Infrastruktur- und Bautätigkeiten in aufstrebenden und entwickelten Volkswirtschaften weiter expandieren.
- Staatliche Investitionen in Autobahnen, Eisenbahnen, U-Bahnen und städtischen Wohnungsbau werden die langfristige Nachfrage nach Bewehrungsstäben und Strukturprofilen stärken.
- Die Einführung von hochfesten und fortschrittlichen Langstahlprodukten wird zunehmen, um die strukturelle Effizienz und Haltbarkeit zu verbessern.
- Nachhaltigkeitsinitiativen werden den Übergang zur Produktion im Elektrolichtbogenofen und zur recyclingbasierten Stahlherstellung beschleunigen.
- Die Nachfrage aus Eisenbahn- und Verkehrsprojekten wird im Prognosezeitraum ein stabiler Wachstumsbeitrag bleiben.
- Hersteller werden sich auf Kapazitätsoptimierung und regionales Produktionsgleichgewicht konzentrieren, um Nachfrageschwankungen zu begegnen.
- Technologische Aufrüstungen in Walz- und Metallurgieprozessen werden die Produktqualität und Kosteneffizienz verbessern.
- Die steigende Urbanisierung in Asien-Pazifik und Afrika wird den konstanten Langstahlverbrauch unterstützen.
- Strategische Partnerschaften mit Bau- und Infrastrukturentwicklern werden die Marktreichweite und Auftragsstabilität verbessern.
- Der regulatorische Fokus auf Sicherheitsstandards und Umweltkonformität wird die Produktinnovation und Investitionsprioritäten prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Langstahlprodukte und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für lange Stahlprodukte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Langstahlprodukte hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Langstahlprodukte antreiben?
Wer sind die führenden Unternehmen im Markt für Langstahlprodukte?
Welche Region hatte 2024 den größten Anteil am Markt für Langstahlprodukte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Langstahlprodukte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Langstahlprodukte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 728,763 million → 2032: USD 1,043,535.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Langstahlprodukte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Langstahlprodukte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Langstahlprodukte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Langstahlprodukte Market Drivers
- 3.3 Markt für Langstahlprodukte Market Restraints & Challenges
- 3.4 Markt für Langstahlprodukte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Langstahlprodukte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Langstahlprodukte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Langstahlprodukte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Langstahlprodukte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Langstahlprodukte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Langstahlprodukte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Langstahlprodukte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Langstahlprodukte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Langstahlprodukte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Langstahlprodukte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Langstahlprodukte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Langstahlprodukte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Langstahlprodukte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Langstahlprodukte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Langstahlprodukte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Langstahlprodukte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Langstahlprodukte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Langstahlprodukte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Langstahlprodukte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
