
Überblick über den Markt für Metallumformung:
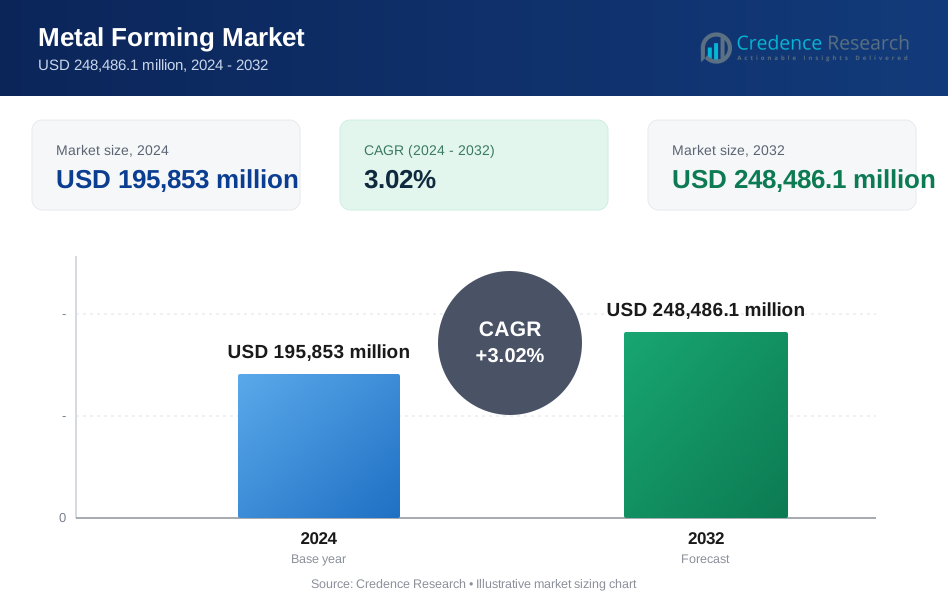
Die Marktgröße für Metallumformung wurde im Jahr 2024 auf 195.853 Millionen USD geschätzt und soll bis 2032 248.486,1 Millionen USD erreichen, bei einer CAGR von 3,02 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Metallumformung 2024 | 195.853 Millionen USD |
| Markt für Metallumformung, CAGR | 3,02 % |
| Marktgröße für Metallumformung 2032 | 248.486,1 Millionen USD |
Einblicke in den Markt für Metallumformung
- Das Marktwachstum wird durch die steigende Produktion von Automobilen und Elektrofahrzeugen, die zunehmende Verwendung von hochfestem Stahl und Aluminium sowie die starke Infrastrukturentwicklung angetrieben, wobei das Endverbrauchssegment Automobil im Jahr 2024 einen Anteil von 46,8 % hält.
- Zu den wichtigsten Markttrends gehören die breitere Einführung automatisierter Umformsysteme, digitaler Simulationstechnologien und leichter Materialien, während das Segment der Walztechnik mit einem Marktanteil von 41,6 % im Jahr 2024 aufgrund von Kosteneffizienz und großflächiger Anwendbarkeit führt.
- Die Marktstruktur zeichnet sich durch große globale Akteure aus, die sich auf Skalenerweiterung, Automatisierung und langfristige OEM-Partnerschaften konzentrieren, während regionale Hersteller durch lokalisierte Produktion und Kostenoptimierungsstrategien konkurrieren.
- Regional dominiert der asiatisch-pazifische Raum mit einem Marktanteil von 39,8 % im Jahr 2024, gefolgt von Europa mit 24,6 % und Nordamerika mit 21,4 %, während die Volatilität der Rohstoffpreise und hohe Kapitalinvestitionen weiterhin wichtige Marktbeschränkungen darstellen.

Analyse der Marktsegmentierung für Metallumformung:
Nach Technik:
Der Markt für Metallumformung nach Technik wird vom Walzsegment angeführt, das im Jahr 2024 einen Marktanteil von 41,6 % ausmachte, angetrieben durch seine umfangreiche Verwendung bei der Herstellung von flachen und langen Metallprodukten für Anwendungen in der Automobil-, Bau- und Industriemaschinenbranche. Walzen profitiert von hoher Materialausnutzung, überlegener Oberflächenqualität und Eignung für großflächige kontinuierliche Produktion. Die starke Nachfrage nach Stahlblechen, Platten und Strukturabschnitten unterstützt das Segmentwachstum. Währenddessen gewinnen Schmieden und Extrusion weiterhin an Bedeutung bei hochfesten und präzisen Komponenten, aber Walzen bleibt dominant aufgrund von Kosteneffizienz, Skalierbarkeit und Kompatibilität mit automatisierten Fertigungslinien.
- Zum Beispiel betreibt JSW Steel Indiens breitestes Kaltwalzwerk mit bis zu 1870 mm Breite und liefert kaltgewalzte Produkte für Fahrzeugkarosserieteile und -komponenten. ArcelorMittal bietet flachgewalzte Automobilstähle an, die durch optimierte Walzprozesse für spezifische mechanische Eigenschaften entwickelt wurden.
Nach Typ:
Nach Typ dominierte das Segment Warmmetallumformung den Metallumformungsmarkt mit einem Marktanteil von 58,9 % im Jahr 2024, unterstützt durch seine Fähigkeit, große Mengen Metall mit reduzierter Umformkraft und verbesserter Duktilität zu verarbeiten. Warmumformung wird häufig in Automobilrahmen, Baukonstruktionen und schweren Industriekomponenten eingesetzt, wo komplexe Formen und hohe Festigkeit erforderlich sind. Ihr Vorteil, interne Spannungen zu minimieren und die Formung dickerer Abschnitte zu ermöglichen, treibt die Akzeptanz voran. Kaltumformung wächst zwar stetig aufgrund von Präzisionsvorteilen, bleibt jedoch aufgrund höherer Werkzeugbelastung und Materialbeschränkungen sekundär.
- Zum Beispiel stellt SKS Ispat H-Träger durch Warmwalzen von Stahlknüppeln in fortschrittlichen Walzwerken mit automatisierten Kühlbetten her, um Maßgenauigkeit für Indiens große Infrastrukturprojekte sicherzustellen.
Nach Endnutzung:
Das Automobil-Segment erwies sich als dominierende Endnutzung und erlangte einen Marktanteil von 46,8 % im Jahr 2024, angetrieben durch anhaltende Fahrzeugproduktion, Leichtbauinitiativen und steigende Akzeptanz von fortschrittlichen hochfesten Stahlkomponenten. Metallumformungsprozesse sind entscheidend für die Herstellung von Karosserieteilen, Fahrgestellen, Getriebeteilen und Strukturkomponenten in großem Maßstab. Der zunehmende Fokus auf Kraftstoffeffizienz und Plattformen für Elektrofahrzeuge beschleunigt die Nachfrage nach präzisionsgeformten Metallteilen weiter. Auch die Segmente Bau und Industrieausrüstung tragen erheblich bei, aber das Automobilsegment bleibt führend aufgrund kontinuierlicher Modellaktualisierungen, Sicherheitsvorschriften und Anforderungen an die Massenproduktion.
Wichtige Wachstumstreiber
Erweiterung der Automobil- und Elektrofahrzeugproduktion
Der Metallumformungsmarkt wird stark durch die anhaltende Expansion der Automobilproduktion getrieben, insbesondere durch das rasante Wachstum von Elektrofahrzeugen. Automobilhersteller verlassen sich zunehmend auf fortschrittliche Metallumformungsprozesse, um leichte Karosseriestrukturen, Fahrgestellsysteme und sicherheitskritische Komponenten aus hochfestem Stahl und Aluminium herzustellen. Steigende Fahrzeugsicherheitsstandards und Kraftstoffeffizienzvorschriften erhöhen die Nachfrage nach präzisionsgeformten Teilen weiter. Darüber hinaus unterstützt die Lokalisierung der Fahrzeugproduktion in aufstrebenden Volkswirtschaften einen höheren Verbrauch von gewalzten, geschmiedeten und extrudierten Komponenten. Kontinuierliche Modellaktualisierungszyklen und Plattformdiversifikation sichern die langfristige Nachfrage nach skalierbaren und kosteneffizienten Metallumformungstechnologien.
- Zum Beispiel verwendet General Motors fortschrittliche hochfeste Stähle (AHSS) im Chevrolet Blazer EV, wobei 35 % der Karosseriestruktur Stähle mit einer Zugfestigkeit von mindestens 590 MPa verwenden, zusammen mit 15 % ultrahochfesten Stählen, die 980 MPa für verbesserte Crash-Performance übersteigen.
Wachstum im Bauwesen und in der Infrastrukturentwicklung
Steigende Investitionen in Infrastruktur und gewerbliche Bauprojekte treiben den Metallumformungsmarkt erheblich an. Metallumformungsprozesse sind entscheidend für die Herstellung von Trägern, Säulen, Paneelen und Strukturabschnitten, die in Wohn-, Industrie- und öffentlichen Infrastrukturprojekten verwendet werden. Urbanisierung, industrielle Expansion und staatlich unterstützte Infrastrukturprogramme treiben die konstante Nachfrage nach geformten Stahl- und Aluminiumprodukten an. Die Präferenz für vorgefertigte und modulare Bauweisen beschleunigt die Akzeptanz von gewalzten und warmgeformten Metallkomponenten weiter. Darüber hinaus unterstützen die Haltbarkeit, Recycelbarkeit und Tragfähigkeit geformter Metalle ihren fortgesetzten Einsatz in Brücken, Verkehrsnetzen und Industrieanlagen.
- Zum Beispiel ersetzte das Kentucky Transportation Cabinet im Clark County, Kentucky, ein korrodiertes Betondeck auf der KY 974 über den Howard Creek durch vorgefertigte 6063-T6-Aluminiumplatten, die jeweils 2 Meter breit sind und vor Ort mit Klammern montiert wurden.
Fortschritte in der Industriemaschinerie und Fertigungsausgabe
Die zunehmende Industrialisierung und Automatisierung der Fertigung in globalen Volkswirtschaften wirkt als wichtiger Wachstumstreiber für den Markt für Metallumformung. Hersteller von Industrieausrüstungen sind auf die Metallumformung angewiesen, um Zahnräder, Gehäuse, Rahmen und präzise mechanische Teile zu produzieren. Die steigende Nachfrage aus Sektoren wie Energie, Bergbau, Landwirtschaft und Materialtransport steigert den Verbrauch von geschmiedeten und extrudierten Komponenten. Technologische Fortschritte in Umformpressen, Werkzeugkonstruktion und Prozesssteuerung verbessern die Produktivität und reduzieren Materialabfall. Diese Verbesserungen machen die Metallumformung attraktiver für Anwendungen in der Massenproduktion und kundenspezifischen Fertigung.
Wichtige Trends & Chancen
Einsatz von Leichtbau- und Hochleistungsmaterialien
Ein wichtiger Trend, der den Markt für Metallumformung prägt, ist der zunehmende Einsatz von Leichtbau- und Hochleistungsmaterialien wie Aluminiumlegierungen und fortschrittlichen hochfesten Stählen. Hersteller optimieren Umformtechniken, um dünnere Stärken und komplexe Geometrien zu verarbeiten, ohne die strukturelle Integrität zu beeinträchtigen. Dieser Wandel unterstützt Initiativen zur Gewichtsreduzierung im Automobilbereich, Effizienzanforderungen in der Luft- und Raumfahrt sowie energieeffiziente Industrieausrüstungen. Die wachsende Fähigkeit, Mehrmaterialkomponenten zu formen, schafft Möglichkeiten für Anbieter, wertschöpfende Lösungen anzubieten. Investitionen in simulationsgetriebene Umformung und fortschrittliche Werkzeuge verbessern die Materialnutzung und Designflexibilität weiter.
- Zum Beispiel wandte SAG Fueltech Sweden das RheoMetal rheo-HPDC-Verfahren unter Verwendung der TX630-Aluminiumlegierung an, um CAB-Halterungen und Schalldämpferhalterungen für Volvo Trucks herzustellen, gefolgt von einer T5-Wärmebehandlung zur Verbesserung der Ermüdungsleistung.
Integration von Automatisierung und digitaler Fertigung
Die Integration von Automatisierungs- und digitalen Technologien bietet eine bedeutende Chance im Markt für Metallumformung. Intelligente Umformgeräte, Robotik und Echtzeit-Überwachungssysteme verbessern Präzision, Wiederholbarkeit und Durchsatz. Digitale Zwillinge und Prozesssimulation ermöglichen es Herstellern, die Werkzeugkonstruktion zu optimieren, Fehler zu reduzieren und Entwicklungszyklen zu verkürzen. Diese Fortschritte unterstützen Modelle der Massenanpassung und Just-in-Time-Produktion in den Automobil- und Industriesektoren. Da die Arbeitskosten steigen und die Qualitätsanforderungen strenger werden, finden automatisierte Metallumformungslösungen breitere Akzeptanz und stärken die langfristige Wettbewerbsfähigkeit des Marktes.
- Zum Beispiel integriert TRUMPF KI-gestützte Robotik, die Metallteile unterschiedlicher Größen und Positionen erkennt und kollisionsfreie Wege für automatisierte Pick-and-Place-Operationen ohne manuelle Programmierung generiert.
Wichtige Herausforderungen
Hohe Investitions- und Werkzeugkosten
Hohe anfängliche Kapitalanforderungen bleiben eine zentrale Herausforderung für den Metallumformungsmarkt. Fortschrittliche Umformpressen, Automatisierungssysteme und Präzisionswerkzeuge erfordern erhebliche Vorabinvestitionen, die die Einführung bei kleinen und mittelständischen Herstellern einschränken können. Werkzeugdesign- und Wartungskosten erhöhen die Betriebsausgaben weiter, insbesondere bei kundenspezifischen oder Kleinserienproduktionen. Häufige Designänderungen in Endverbraucherindustrien erhöhen zudem die Werkzeugersatzkosten. Diese Faktoren können den Markteintritt einschränken und Technologie-Upgrades verlangsamen, insbesondere in preissensiblen Regionen.
Volatilität der Rohstoffpreise und Lieferketten
Schwankungen der Rohstoffpreise stellen eine erhebliche Herausforderung für den Metallumformungsmarkt dar. Die Preisvolatilität von Stahl und Aluminium wirkt sich direkt auf die Produktionskosten und Gewinnmargen der Hersteller aus. Lieferkettenunterbrechungen, Handelsbeschränkungen und Instabilität der Energiepreise verstärken den Kostendruck weiter. Das Management von Inventar und die Aufrechterhaltung einer gleichbleibenden Materialqualität werden unter volatilen Marktbedingungen zunehmend komplex. Hersteller müssen Kostenkontrolle mit Leistungsanforderungen in Einklang bringen, was Preisstrategien und langfristige Verträge kritisch, aber schwer aufrechtzuerhalten macht in einem unsicheren globalen Wirtschaftsumfeld.
Regionale Analyse
Nordamerika
Nordamerika machte 21,4% Marktanteil im Jahr 2024 im Metallumformungsmarkt aus, unterstützt durch starke Nachfrage aus der Automobil-, Luft- und Raumfahrt- sowie Industriemaschinenfertigung. Die Region profitiert von fortschrittlicher Fertigungsinfrastruktur, hoher Automatisierungsakzeptanz und kontinuierlichen Investitionen in die Verarbeitung von Leichtbaumaterialien. Automobil-OEMs und Zulieferer der ersten Ebene treiben die Nachfrage nach präzisionsgeformten Komponenten, insbesondere in Plattformen für Elektrofahrzeuge, an. Die Luft- und Raumfahrtfertigung stärkt das regionale Wachstum weiter durch den Einsatz von hochfesten geschmiedeten und extrudierten Teilen. Die laufende Modernisierung von Industrieanlagen und die stabile Nachfrage von Herstellern von Baumaschinen unterstützen die langfristige Marktexpansion.
Europa
Europa erlangte 24,6% Marktanteil im Jahr 2024 im Metallumformungsmarkt, angetrieben durch eine starke Automobilbasis, strenge Emissionsvorschriften und fortschrittliche Metallverarbeitungskapazitäten. Länder wie Deutschland, Frankreich und Italien führen in der hochwertigen Metallumformung für Automobilkarosserien, Antriebskomponenten und Industriemaschinen. Die Region legt Wert auf Kalt- und Präzisionsumformtechniken, um Ziele zur Gewichtsreduzierung und Energieeffizienz zu unterstützen. Wachstum in der Infrastruktur für erneuerbare Energien und im Schienenverkehr erhöht die Nachfrage nach geformten Metallkomponenten weiter. Ein starker Fokus auf Nachhaltigkeit und Recycling fördert die langfristige Akzeptanz in verschiedenen Branchen.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für Metallumformung mit einem Marktanteil von 39,8 % im Jahr 2024, unterstützt durch groß angelegte Fertigungsaktivitäten in China, Indien, Japan und Südkorea. Schnelle Industrialisierung, expandierende Automobilproduktion und Infrastrukturausbau treiben den hohen Verbrauch von gewalzten, geschmiedeten und extrudierten Metallen an. Die Region profitiert von kostengünstiger Arbeitskraft, wachsender Inlandsnachfrage und starker staatlicher Unterstützung für das Wachstum der Fertigungsindustrie. Steigende Investitionen in Elektrofahrzeuge, Bauwesen und schwere Maschinen beschleunigen weiterhin die Nachfrage. Die zunehmende Einführung automatisierter Umformtechnologien stärkt die Führungsposition des asiatisch-pazifischen Raums weiter.
Lateinamerika
Lateinamerika hatte einen Marktanteil von 8,1 % im Jahr 2024 im Markt für Metallumformung, angetrieben durch allmähliches Wachstum in der Automobilproduktion, im Bauwesen und in der Produktion von Industrieanlagen. Länder wie Brasilien und Mexiko dienen aufgrund günstiger Handelsabkommen und expandierender exportorientierter Industrien als wichtige Fertigungszentren. Der Infrastrukturausbau und steigende Investitionen in Transport- und Energieprojekte unterstützen die Nachfrage nach geformten Metallkomponenten. Obwohl die Technologieübernahme moderat bleibt, tragen zunehmende ausländische Direktinvestitionen und Initiativen zur Modernisierung der Industrie zu einem stetigen Marktwachstum in der gesamten Region bei.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Marktanteil von 6,1 % im Jahr 2024 im Markt für Metallumformung, unterstützt durch Infrastrukturausbau, Energieprojekte und Bemühungen zur Diversifizierung der Industrie. Die Nachfrage wird durch Bauaktivitäten, die Herstellung von Öl- und Gasausrüstungen und wachsende Investitionen in industrielle Verarbeitungsanlagen angetrieben. Golfstaaten konzentrieren sich auf groß angelegte Infrastruktur- und Industrieentwicklungen, was den Verbrauch von gewalzten und warmgeformten Metallprodukten erhöht. In Afrika unterstützen allmähliches industrielles Wachstum und Projekte zur Verkehrsinfrastruktur die Marktexpansion. Von der Regierung geführte Diversifizierungsstrategien verbessern weiterhin die langfristigen Wachstumsaussichten.
Segmentierungen des Marktes für Metallumformung:
Nach Technik
- Walzen
- Tiefziehen
- Strecken
- Extrusion
- Schmieden
Nach Typ
- Warm
- Kalt
Nach Endverwendung
- Automobil
- Luft- und Raumfahrttechnik
- Bauwesen
- Industrielle Ausrüstung & Maschinen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Metallumformung umfasst wichtige Akteure wie ArcelorMittal, Nippon Steel Corporation, POSCO, Baosteel Group, Tata Steel, Voestalpine AG, Thyssenkrupp AG und Nucor Corporation. Der Markt bleibt moderat konsolidiert, wobei führende Akteure sich auf Skalenerweiterung, Prozessoptimierung und fortschrittliche Umformtechnologien konzentrieren, um ihre Positionen zu stärken. Unternehmen investieren stark in Automatisierung, Verarbeitung hochfester Materialien und energieeffiziente Umformlösungen, um Produktivität und Kostenwettbewerbsfähigkeit zu verbessern. Strategische Partnerschaften mit Automobil- und Industrie-OEMs unterstützen langfristige Liefervereinbarungen und stabile Nachfrage. Regionale Akteure konkurrieren durch Kosteneffizienz und lokalisierte Fertigungskapazitäten, insbesondere im asiatisch-pazifischen Raum. Kontinuierliche Upgrades in Walzwerken, Schmiedepressen und digitalen Prozesssteuerungen bleiben zentral für die wettbewerbliche Differenzierung, während Nachhaltigkeitsinitiativen und die Verwendung von recycelten Materialien zunehmend die strategische Positionierung auf dem Markt beeinflussen.
Analyse der Hauptakteure
- Hirotec
- Magna International
- Kirchhoff
- Tower International
- VNT Automotive
- CIE Automotive
- Toyota Boshoku
- Mills Products
- Benteler
- Aisin Seiki
Aktuelle Entwicklungen
- Im April 2025 erwarb FUCHS SE IRMCO®, einen US-amerikanischen Hersteller von Schmiermitteln für die Metallumformung, und erweiterte damit sein Portfolio an Industrieschmierstoffen, um die Metallumformungs- und Herstellungsprozesse weltweit besser zu bedienen.
- Im Juni 2025 erwarben The Partner Companies (TPC) Precision Eforming und verbesserten damit ihre Fähigkeiten in der elektrogeformten Metallherstellung für Sektoren wie Luft- und Raumfahrt, Medizin und Verteidigung.
- Im Juli 2025 stellte Nidec Drive Technology Corporation auf der MF-TOKYO 2025 die weltweit schnellste Gliederpresse mit einer branchenführenden Fähigkeit von 3.000 Hüben pro Minute vor, die verbesserte Geschwindigkeit und Präzision für Anwendungen in der Hochvolumen-Metallumformung demonstriert.
- Im Oktober 2025 gaben MetalX und Commonwealth Rolled Products eine strategische Partnerschaft bekannt, um differenzierte Aluminiumlösungen zu liefern, die Recycling- und Walzproduktexpertise kombinieren, um eine integriertere Metallversorgungskette zu schaffen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technik, Typ, Endverwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Metallumformung wird weiterhin von einem stetigen Wachstum in der Produktion von Automobilen und Elektrofahrzeugen weltweit profitieren.
- Die Einführung von leichten und hochfesten Materialien wird die Nachfrage nach fortschrittlichen Umformtechniken erhöhen.
- Automatisierung und digitale Prozesssteuerung werden die Produktivität, Qualitätskonsistenz und Kosteneffizienz verbessern.
- Infrastrukturentwicklung und industrielle Expansion in aufstrebenden Volkswirtschaften werden die langfristige Nachfrage aufrechterhalten.
- Regulierungen zur Gewichtsreduzierung im Automobilbereich werden den verstärkten Einsatz von präzisionsgeformten Komponenten vorantreiben.
- Die Herstellung von Industriemaschinen und -ausrüstungen wird eine stabile Quelle der Marktnachfrage bleiben.
- Fortschritte in der Umformsimulation und im Werkzeugdesign werden Materialverschwendung und Produktionszyklen reduzieren.
- Nachhaltigkeitsinitiativen werden den höheren Einsatz von recycelten Metallen in Umformprozessen fördern.
- Asien-Pazifik wird seine Führungsposition aufgrund der groß angelegten Fertigungskapazität beibehalten.
- Strategische Kooperationen zwischen Herstellern und OEMs werden die Integration der Lieferkette stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Metallumformung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Metallverarbeitung zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Metallformungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Metallumformung antreiben?
Wer sind die führenden Unternehmen im Metallumformungsmarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Metallumformung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Metallumformungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Metallumformungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 195,853 million → 2032: USD 248,486.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Metallumformungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Metallumformungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Metallumformungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Metallumformungsmarkt Market Drivers
- 3.3 Metallumformungsmarkt Market Restraints & Challenges
- 3.4 Metallumformungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Metallumformungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Metallumformungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Metallumformungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Metallumformungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Metallumformungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Metallumformungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Metallumformungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Metallumformungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Metallumformungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Metallumformungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Metallumformungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Metallumformungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Metallumformungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Metallumformungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Metallumformungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Metallumformungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Metallumformungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Metallumformungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Metallumformungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
