
Überblick über den Metallumformungsmarkt:
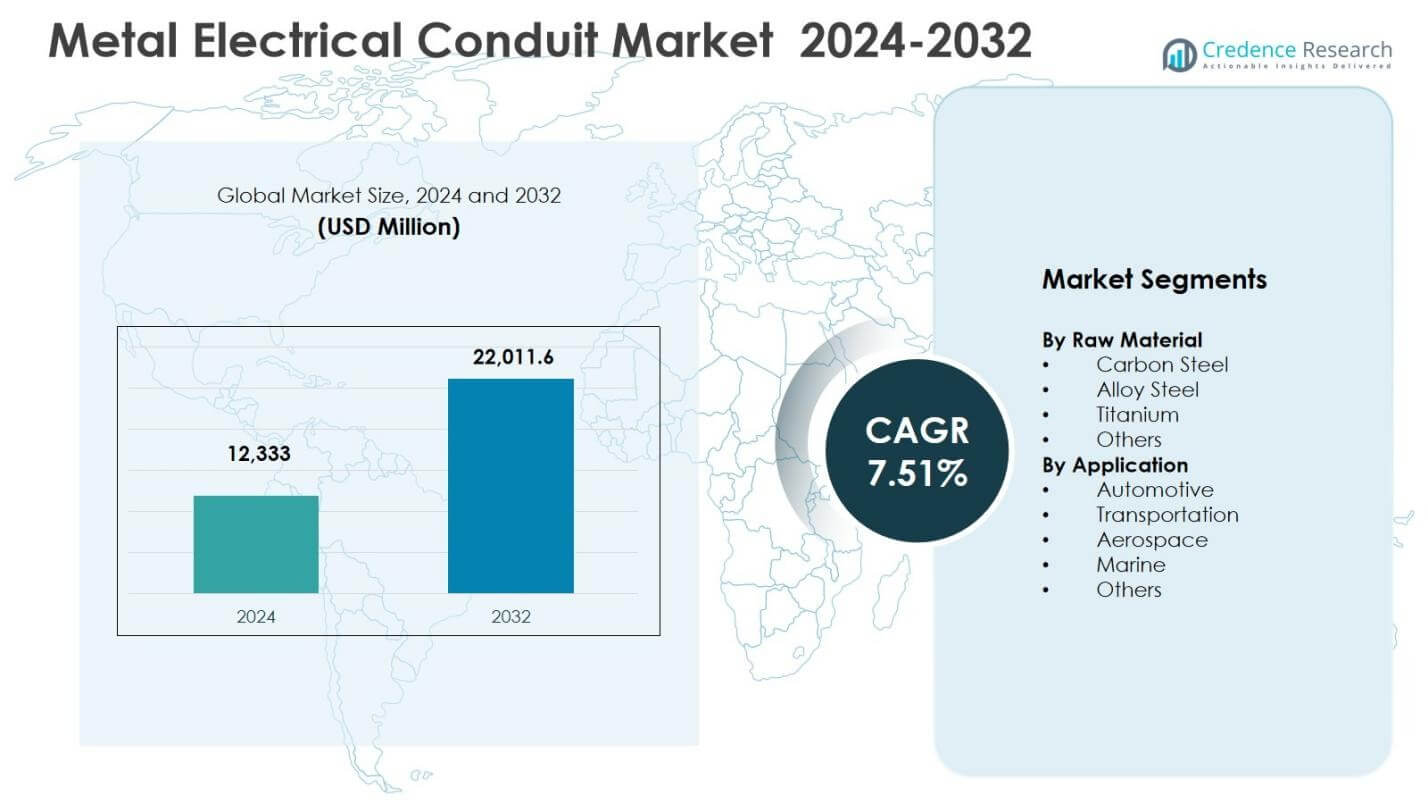
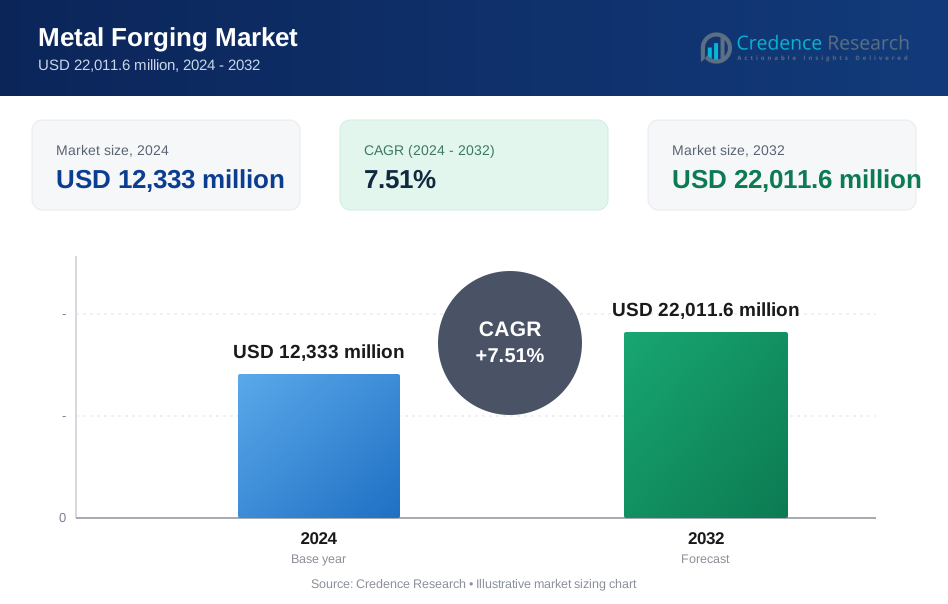
Die Größe des Metallumformungsmarktes wurde im Jahr 2024 auf 12.333 Millionen USD geschätzt und soll bis 2032 22.011,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,51 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Metallumformungsmarktes 2024 | 12.333 Millionen USD |
| Metallumformungsmarkt, CAGR | 7,51 % |
| Größe des Metallumformungsmarktes 2032 | 22.011,6 Millionen USD |
Einblicke in den Metallumformungsmarkt
- Das Marktwachstum wird durch die steigende Produktion in der Automobil- und Transportindustrie unterstützt, wo geschmiedete Komponenten hohe Festigkeit und Sicherheit gewährleisten. Der Automobilsektor hält 2024 einen Anteil von 41,8 % und verstärkt den Verbrauch in großen Mengen.
- Zu den wichtigsten Markttrends gehören die zunehmende Verwendung von Leichtbaumaterialien wie Aluminium und Titan sowie die Integration von Automatisierung und fortschrittlichen Umformtechnologien zur Verbesserung der Effizienz, Präzision und Kostenoptimierung in verschiedenen Anwendungen.
- Die Marktstruktur spiegelt eine starke Beteiligung globaler und regionaler Hersteller wider, die sich auf Kapazitätserweiterung, fortschrittliche Materialverarbeitung und langfristige OEM-Partnerschaften konzentrieren, während hohe Kapitalintensität und Rohstoffpreisschwankungen als Einschränkungen wirken.
- Regional dominierte der asiatisch-pazifische Raum mit einem Anteil von 38,6 % im Jahr 2024, gefolgt von Nordamerika mit 26,4 % und Europa mit 22,8 %, unterstützt durch Industrialisierung, Automobilproduktion, Luft- und Raumfahrtfertigung und Infrastrukturinvestitionen.
Analyse der Marktsegmentierung für Metallumformung:
Nach Rohmaterial:
Der Metallumformungsmarkt nach Rohmaterial wird von Kohlenstoffstahl angeführt, der im Jahr 2024 einen Marktanteil von 46,2 % ausmachte, angetrieben durch seine hohe Festigkeit, Kosteneffizienz und breite Anwendbarkeit in der Automobil-, Bau- und Industriemaschinenbranche. Kohlenstoffstahl-Schmiedeteile profitieren von hervorragender Ermüdungsfestigkeit und einfacher Wärmebehandlung, was die Massenproduktion unterstützt. Legierter Stahl folgt mit starker Akzeptanz aufgrund überlegener mechanischer Eigenschaften und Verschleißfestigkeit in Hochstressanwendungen. Titan bleibt im Bereich der Luft- und Raumfahrt aufgrund seines hohen Festigkeits-Gewichts-Verhältnisses und seiner Korrosionsbeständigkeit eine Nische, während andere Materialien spezialisierte industrielle Anwendungen unterstützen.
- Zum Beispiel liefert ArcelorMittal Kohlenstoffstahlqualitäten für die Schmiedung von Automobilkomponenten wie Kurbelwellen und Pleuelstangen, die durch Wärmebehandlung ein Gleichgewicht zwischen Duktilität und Festigkeit bieten.
Nach Anwendung:
Nach Anwendung dominierte das Automobilsegment den Metall-Schmiedemarkt mit einem Anteil von 41,8 % im Jahr 2024, unterstützt durch steigende Fahrzeugproduktion, Leichtbauinitiativen und die Nachfrage nach hochfesten geschmiedeten Komponenten wie Kurbelwellen, Zahnrädern und Achsen. Geschmiedete Teile bieten im Vergleich zu gegossenen Alternativen überlegene Haltbarkeit und Sicherheit, was sie für Antriebsstrang- und Fahrwerksysteme unverzichtbar macht. Transport- und Luft- und Raumfahrt-Anwendungen expandieren weiterhin, angetrieben durch den Ausbau der Schieneninfrastruktur und das Wachstum der Flugzeugproduktion. Marine- und andere industrielle Anwendungen tragen stetig bei, unterstützt durch die Nachfrage nach Offshore-Energie und schweren Geräten.
- Zum Beispiel produziert ThyssenKrupp Forged Technologies Hochleistungskurbelwellen und Zahnradkomponenten für Automobilanwendungen unter Verwendung innovativer Schmiedeverfahren und recycelbarer Materialien.
Wichtige Wachstumstreiber
Steigende Automobil- und Transportproduktion
Der Metall-Schmiedemarkt wird stark durch die steigende Automobil- und Transportproduktion angetrieben, unterstützt durch die Erholung der globalen Fahrzeugproduktion und die langfristige Mobilitätsnachfrage. Geschmiedete Komponenten wie Kurbelwellen, Pleuelstangen, Zahnräder und Achsen bieten überlegene Festigkeit, Ermüdungsbeständigkeit und Maßgenauigkeit, was sie für sicherheitskritische Anwendungen unverzichtbar macht. Automobilhersteller bevorzugen weiterhin das Schmieden gegenüber dem Gießen, um strengere Leistungs- und Haltbarkeitsanforderungen zu erfüllen. Darüber hinaus fördert der Ausbau von Schienennetzen, Nutzfahrzeugen und schweren Lastwagen die Nachfrage nach großen und präzisionsgeschmiedeten Teilen, was das anhaltende Wachstum sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften verstärkt.
- Zum Beispiel stellt Viking Forge gratfreie Gesenkschmiedeteile für leichte, schwere Nutzfahrzeuge der Klassen 7 & 8 sowie schwere Lokomotivmotorenkomponenten für den Schienen- und Massentransit weltweit her. Ihre nahezu netzförmigen Teile reduzieren den Bearbeitungsbedarf für Lkw- und Anhängerhardware.
Wachstum in der Luft- und Raumfahrt- und Verteidigungsproduktion
Die Expansion der Luft- und Raumfahrt- und Verteidigungsproduktion beschleunigt den Metall-Schmiedemarkt erheblich, da Flugzeugstrukturen und -motoren hochfeste, leichte und fehlerfreie Komponenten erfordern. Geschmiedete Teile aus Titan, Aluminium und legiertem Stahl werden aufgrund ihrer überlegenen mechanischen Integrität häufig in Fahrwerken, Turbinenscheiben und Strukturkomponenten eingesetzt. Steigender Passagierluftverkehr, zunehmende Flugzeugflotten und wachsende Verteidigungsbudgets treiben die kontinuierliche Beschaffung von Schmiedeteilen voran. Darüber hinaus stärken Verteidigungsmodernisierungsprogramme und die erhöhte Nachfrage nach Militärflugzeugen und Marineschiffen die langfristige Nachfrage nach fortschrittlichen Metall-Schmiedelösungen.
- Zum Beispiel liefert Precision Castparts Corp. geschlossene Gesenkschmiedeteile aus Titan- und Nickellegierungen für Flugzeugtriebwerke, einschließlich Turbinenscheiben, Wellen und Lüfternaben, die kritische rotierende Anwendungen in kommerziellen Programmen wie der Boeing 787 und A350 bewältigen.
Industrialisierung und Infrastrukturentwicklung
Die rasche Industrialisierung und groß angelegte Infrastrukturentwicklungsprojekte treiben weiterhin die Nachfrage auf dem Metall-Schmiedemarkt an. Geschmiedete Komponenten werden umfassend in Baugeräten, Stromerzeugungssystemen, Öl- und Gasanlagen sowie in Bergbauanwendungen eingesetzt, bei denen eine hohe Tragfähigkeit unerlässlich ist. Von der Regierung geführte Investitionen in Energieinfrastruktur, erneuerbare Energieprojekte und industrielle Fertigungszentren erhöhen den Verbrauch von schweren und offenen Gesenkschmiedeteilen. Darüber hinaus unterstützt die Ersatznachfrage für alternde Industrieanlagen ein stetiges Wachstum des Aftermarkets, was eine konsistente Nutzung der Schmiedekapazitäten in globalen Fertigungsregionen sicherstellt.
Wichtige Trends & Chancen
Verlagerung zu Leichtbau- und Hochleistungsmaterialien
Ein wichtiger Trend auf dem Metall-Schmiedemarkt ist die Verlagerung zu Leichtbau- und Hochleistungsmaterialien wie Aluminiumlegierungen und Titan. Automobil- und Luftfahrtunternehmen setzen zunehmend auf diese Materialien, um die Kraftstoffeffizienz zu verbessern, Emissionen zu reduzieren und die Gesamtleistung zu steigern. Fortschrittliche Schmiedetechniken ermöglichen die präzise Formgebung komplexer Komponenten bei gleichzeitiger Beibehaltung der Vorteile im Verhältnis von Stärke zu Gewicht. Dieser Trend schafft starke Chancen für Schmiedeunternehmen, in spezialisierte Materialfähigkeiten zu investieren, wertschöpfende Dienstleistungen auszubauen und mit OEMs an Fahrzeug- und Flugzeugplattformen der nächsten Generation zusammenzuarbeiten.
- Zum Beispiel produziert Chalco Aluminum 6A10 T6 geschmiedete Komponenten, die häufig in Querlenkern von Personenkraftwagen verwendet werden und die hohe Festigkeit und Leichtigkeit der Legierung für Fahrgestellanwendungen nutzen.
Einsatz fortschrittlicher Schmiedetechnologien
Der zunehmende Einsatz fortschrittlicher Schmiedetechnologien bietet erhebliche Chancen auf dem Metall-Schmiedemarkt. Automatisierung, digitale Simulation und präzisionsgesteuerte Schmiedeprozesse verbessern die Produktkonsistenz, reduzieren Materialabfall und steigern die Produktivität. Technologien wie isothermes Schmieden und Near-Net-Shape-Schmieden unterstützen komplexe Geometrien und Hochleistungsanwendungen. Diese Fortschritte ermöglichen es Herstellern, strenge Qualitätsstandards zu erfüllen und gleichzeitig die Produktionskosten zu optimieren. Da Endverbraucher engere Toleranzen und schnellere Durchlaufzeiten verlangen, verschaffen sich technologiegetriebene Schmiedeanlagen einen Wettbewerbsvorteil und erschließen neue Einnahmequellen.
- Zum Beispiel setzt Bharat Forge vollautomatisierte Schmiedepresslinien von 1600T bis 16000T ein, die mit erneuerbarer Energie betrieben werden und schlüsselfertige Dienstleistungen wie Freiformpressen und Ringwalzen für hochfeste Komponenten in der Luft- und Raumfahrt sowie im Öl- und Gassektor bieten.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für Rohstoffe wie Stahl, Aluminium und Titan stellen eine große Herausforderung für den Metallumformungsmarkt dar. Plötzliche Kostenänderungen wirken sich direkt auf die Produktionskosten und Gewinnmargen aus, insbesondere bei langfristigen Lieferverträgen mit festen Preisstrukturen. Die Abhängigkeit von globalen Rohstoffmärkten und Unterbrechungen der Lieferkette verstärken die Preisunsicherheit weiter. Hersteller haben oft Schwierigkeiten, gestiegene Kosten an Endverbraucher weiterzugeben, was zu Margendruck führt. Eine effiziente Verwaltung der Rohstoffbeschaffung und des Lagerbestands bleibt entscheidend für die Aufrechterhaltung der betrieblichen Stabilität.
Hohe Kapital- und Energieintensität
Der Metallumformungsmarkt steht vor Herausforderungen aufgrund hoher Kapitalinvestitionen und energieintensiver Betriebsabläufe. Schmiedepressen, Wärmebehandlungsanlagen und Präzisionswerkzeuge erfordern erhebliche Anfangsinvestitionen und kontinuierliche Wartung. Steigende Energiekosten erhöhen die Betriebsausgaben, insbesondere bei großflächigen und hochtemperaturigen Schmiedeprozessen. Kleine und mittelständische Unternehmen haben oft Schwierigkeiten, fortschrittliche Technologien aufgrund finanzieller Einschränkungen zu übernehmen. Darüber hinaus erhöhen zunehmende Umweltvorschriften in Bezug auf Emissionen und Energieverbrauch die Compliance-Kosten, was die Gesamtprofitabilität weiter beeinträchtigt.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Anteil von 26,4 % am Metallumformungsmarkt im Jahr 2024, angetrieben durch starke Nachfrage aus den Bereichen Automobil, Luft- und Raumfahrt, Verteidigung und Industriemaschinen. Die Vereinigten Staaten dominieren den regionalen Verbrauch aufgrund der hohen Produktion von geschmiedeten Motorkomponenten, Flugzeugstrukturelementen und Energieanlagen. Kontinuierliche Investitionen in die Modernisierung der Verteidigung, die zunehmende Akzeptanz von leichten Schmiedematerialien und die Rückverlagerung von Fertigungsaktivitäten unterstützen die Marktexpansion. Fortschrittliche Schmiedetechnologien und strenge Qualitätsstandards verbessern die regionale Wettbewerbsfähigkeit weiter. Kanada und Mexiko tragen durch Automobilzulieferketten und grenzüberschreitende Fertigungsintegration bei, was die gesamte regionale Nachfrage stärkt.
Europa
Europa machte 22,8 % des Marktanteils für Metallumformung im Jahr 2024 aus, unterstützt durch eine gut etablierte Automobil- und Industriemanufakturbasis. Deutschland, Frankreich und Italien führen die Nachfrage aufgrund der hohen Produktion von geschmiedeten Komponenten für Fahrzeuge, Luft- und Raumfahrtsysteme und Industrieanlagen an. Starker Fokus auf Präzisionsingenieurwesen, Nachhaltigkeit und energieeffiziente Fertigung fördert die Einführung fortschrittlicher Schmiedelösungen. Das Wachstum bei Elektrofahrzeugen und der Infrastruktur für erneuerbare Energien erhöht die Nachfrage nach spezialisierten Schmiedeteilen weiter. Auch osteuropäische Länder tragen durch kostengünstige Fertigung und steigende Investitionen in Schwerindustrien bei.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Metallumformungsmarkt mit einem Anteil von 38,6 % im Jahr 2024, angetrieben durch schnelle Industrialisierung, großflächige Automobilproduktion und wachsende Infrastrukturentwicklung. China und Indien stellen aufgrund der hohen Nachfrage nach geschmiedeten Automobilkomponenten, Baumaschinenteilen und Energieanlagen wichtige Wachstumsmotoren dar. Steigende Investitionen in Eisenbahnen, Verteidigungsproduktion und Projekte für erneuerbare Energien beschleunigen das Marktwachstum weiter. Japan und Südkorea unterstützen die regionale Nachfrage durch fortschrittliche Schmiedefähigkeiten in der Automobil- und Luftfahrtindustrie. Kostenwirksame Arbeitskräfte, erweiterte Fertigungskapazitäten und starker Inlandsverbrauch sichern die Marktführerschaft des asiatisch-pazifischen Raums.
Lateinamerika
Lateinamerika erfasste 6,1 % des Marktanteils für Metallumformung im Jahr 2024, unterstützt durch die Expansion der Automobilproduktion und Initiativen zur Infrastrukturentwicklung. Brasilien und Mexiko sind aufgrund starker Automobilmontagebetriebe und steigender Nachfrage nach geschmiedeten Motor- und Getriebekomponenten wichtige Beitragsleister. Wachstum im Bergbau, in der Öl- und Gasindustrie sowie bei landwirtschaftlichen Maschinen unterstützt die Nachfrage nach Schmiedeteilen weiter. Regionale Regierungen investieren weiterhin in die Verkehrsinfrastruktur, was den Verbrauch von schweren Schmiedeteilen antreibt. Obwohl die technologische Einführung moderat bleibt, stärken zunehmende ausländische Investitionen und die Integration in globale Lieferketten die langfristigen Marktchancen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt einen Anteil von 6,1 % am Metallumformungsmarkt im Jahr 2024, angetrieben durch die Nachfrage aus den Bereichen Energie, Bauwesen und Schwerindustrie. Öl- und Gasprojekte, Energieerzeugungsanlagen und großflächige Infrastrukturentwicklungen erzeugen eine stetige Nachfrage nach geschmiedeten Komponenten. Länder wie Saudi-Arabien und die VAE konzentrieren sich auf die industrielle Diversifizierung und unterstützen die lokale Fertigung und die Erweiterung der Schmiedekapazitäten. In Afrika tragen Bergbau- und Infrastrukturprojekte zum Marktwachstum bei. Allmähliche Industrialisierung und staatlich unterstützte Fertigungsinitiativen unterstützen die anhaltende regionale Nachfrage.
Segmentierungen des Metallumformungsmarktes:
Nach Rohmaterial
- Kohlenstoffstahl
- Legierter Stahl
- Titan
- Andere
Nach Anwendung
- Automobil
- Transport
- Luft- und Raumfahrt
- Marine
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für Metallumformung hebt die Präsenz großer Akteure wie Bharat Forge Ltd., Precision Castparts Corp., Nippon Steel Corp., Larsen & Toubro Ltd., ATI, ELLWOOD Group, Inc., China First Heavy Machinery Co., Ltd., Bruck GmbH und Jiangyin Hengrun Heavy Industries Co., Ltd. hervor. Der Markt ist durch eine Mischung aus globalen Konglomeraten und regional starken Herstellern gekennzeichnet, die in Bezug auf Umformkapazität, Materialkompetenz und anwendungsspezifische Lösungen konkurrieren. Führende Unternehmen konzentrieren sich auf den Ausbau fortschrittlicher Umformfähigkeiten, insbesondere für Anwendungen in der Automobil-, Luftfahrt-, Verteidigungs- und Energiebranche. Investitionen in Automatisierung, Präzisionsumformung und die Verarbeitung von Leichtbaumaterialien stärken die Wettbewerbsposition. Strategische Partnerschaften mit OEMs, langfristige Lieferverträge und geografische Expansion bleiben Schlüsselstrategien. Darüber hinaus legen die Akteure Wert auf Qualitätszertifikate und vertikale Integration, um Kostenkontrolle und Lieferzuverlässigkeit sicherzustellen. Der Wettbewerb bleibt intensiv, wobei technologische Differenzierung, Größenvorteile und kundenspezifische Ingenieurlösungen als kritische Erfolgsfaktoren wirken.
Analyse der Hauptakteure
- Precision Castparts Corp.
- Bharat Forge Ltd.
- Nippon Steel Corp.
- ELLWOOD Group, Inc.
- Larsen & Toubro Ltd.
- China First Heavy Machinery Co., Ltd.
- Bruck GmbH
- ATI
- Jiangyin Hengrun Heavy Industries Co., Ltd.
- Ironic
Neueste Entwicklungen
- Im Februar 2025 ging Trive Capital (in Dallas ansässige Private-Equity-Firma) eine Partnerschaft mit Independent Forgings & Alloys (IFA) ein und erwarb eine Mehrheitsbeteiligung an dem in Großbritannien ansässigen integrierten Hersteller komplexer Schmiedeteile für Luft- und Raumfahrt, Verteidigung und industrielle Anwendungen, was eine bedeutende Investition in die Fähigkeiten und das Expansionspotenzial der Schmiedeindustrie darstellt.
- Im Juli 2025 schloss Bharat Forge Limited erfolgreich die Übernahme des Nutzfahrzeuggeschäfts von AAM India Manufacturing Private Limited für einen Eigenkapitalwert von ₹7.464,6 Millionen ab und stärkte damit seine Automobilschmiedefähigkeiten für OEMs in traditionellen und neuen Mobilitätssektoren.
- Im November 2025 schloss die GMH Gruppe die Übernahme der Geschäftseinheiten von Buderus Edelstahl GmbH ab und erweiterte damit ihre Walz- und Schmiedefähigkeiten in den Segmenten Stahl und zugehörige Schmiedeprodukte (Teil einer umfassenderen Konsolidierung der Metallherstellung).
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Rohmaterial, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Metallumformung wird sich aufgrund der anhaltenden Nachfrage aus der Automobil-, Luft- und Raumfahrt- sowie Transportindustrie weiter ausdehnen.
- Die zunehmende Akzeptanz von leichten und hochfesten Schmiedekomponenten wird das langfristige Marktwachstum unterstützen.
- Fortschrittliche Schmiedetechnologien und Automatisierung werden die Produktivität und Produktkonsistenz bei den Herstellern verbessern.
- Wachsende Investitionen in Infrastruktur und industrielle Entwicklung werden die Nachfrage nach schweren und Freiformschmiedeteilen erhöhen.
- Die Expansion der Luft- und Raumfahrt- sowie Verteidigungsproduktion wird die Nachfrage nach präzisionsgeschmiedeten Legierungs- und Titanbauteilen antreiben.
- Die Produktion von Elektrofahrzeugen wird neue Chancen für spezialisierte geschmiedete Antriebsstrang- und Fahrwerksteile schaffen.
- Hersteller werden sich auf energieeffiziente und umweltkonforme Schmiedeprozesse konzentrieren, um Vorschriften zu erfüllen.
- Strategische Partnerschaften mit OEMs werden langfristige Lieferbeziehungen und die Marktpositionierung stärken.
- Kapazitätserweiterungen in Schwellenländern werden die globalen Produktionsfähigkeiten und die Wettbewerbsfähigkeit verbessern.
- Innovation in der Materialverarbeitung und beim Near-Net-Shape-Schmieden wird die Kosteneffizienz und Designflexibilität verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Metallverarbeitung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Metallverarbeitung voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Metallverarbeitungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Metallverarbeitung antreiben?
Wer sind die führenden Unternehmen im Metallumformungsmarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Metallverarbeitung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Metallschmiedemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Metallschmiedemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,333 million → 2032: USD 22,011.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Metallschmiedemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Metallschmiedemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Metallschmiedemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Metallschmiedemarkt Market Drivers
- 3.3 Metallschmiedemarkt Market Restraints & Challenges
- 3.4 Metallschmiedemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Metallschmiedemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Metallschmiedemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Metallschmiedemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Metallschmiedemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Metallschmiedemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Metallschmiedemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Metallschmiedemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Metallschmiedemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Metallschmiedemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Metallschmiedemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Metallschmiedemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Metallschmiedemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Metallschmiedemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Metallschmiedemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Metallschmiedemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Metallschmiedemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Metallschmiedemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Metallschmiedemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Metallschmiedemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
