
Überblick über den Nickelmarkt:
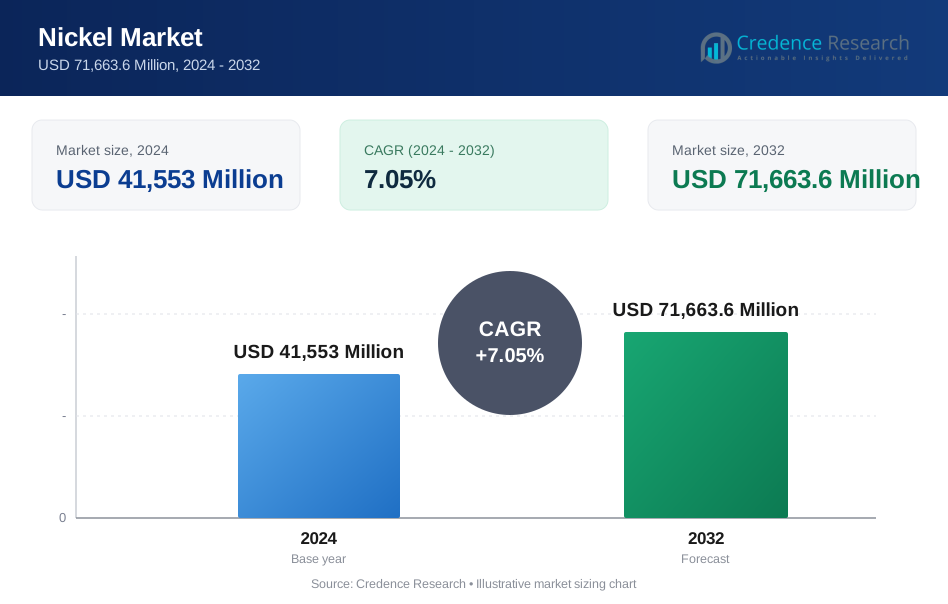
Die Größe des Nickelmarkts wurde im Jahr 2024 auf 41.553 Millionen USD geschätzt und wird voraussichtlich bis 2032 71.663,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,05 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Nickelmarktgröße 2024 | 41.553 Millionen USD |
| Nickelmarkt, CAGR | 7,05 % |
| Nickelmarktgröße 2032 | 71.663,6 Millionen USD |
Einblicke in den Nickelmarkt
- Der Marktüberblick hebt die starke Nachfrage aus der Edelstahl-, Batterie- und Legierungsproduktion hervor, wobei das Segment Edelstahl im Jahr 2024 einen Anteil von 56,2 % hält und Nickel der Klasse 1 (99,8 %) aufgrund seiner entscheidenden Rolle in Batterie- und Hochreinheitsanwendungen einen Anteil von 71,6 % ausmacht.
- Markttreiber sind das schnelle Wachstum der Batterieproduktion für Elektrofahrzeuge, steigende Infrastruktur- und Industrieentwicklung sowie die verstärkte Einführung von Hochleistungsnickellegierungen in den Bereichen Luft- und Raumfahrt sowie Energie.
- Markttrends zeigen steigende Investitionen in Raffinationstechnologien, Nachhaltigkeitsinitiativen und Wertschöpfungskettenintegration durch große Produzenten, während Marktbeschränkungen Preisvolatilität, Umweltvorschriften und hohe Betriebs- und Projektentwicklungskosten umfassen.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum den Nickelmarkt mit einem Anteil von 64,3 % im Jahr 2024 anführt, gefolgt von Europa mit 14,8 % und Nordamerika mit 11,2 %, unterstützt durch den Ausbau des Bergbaus, die Herstellung von EV-Batterien und das Wachstum der Edelstahlproduktion.

Analyse der Marktsegmentierung für Nickel:
Nach Klassentyp
Der Nickelmarkt nach Klassentyp wird weiterhin stark von Klasse 1 (99,8 %) dominiert, die im Jahr 2024 einen Anteil von 71,6 % ausmachte, angetrieben durch seine entscheidende Verwendung in batterietauglichen Chemikalien, hochreinen Legierungen und fortschrittlichen Edelstahlformulierungen. Produzenten investieren zunehmend in hydrometallurgische Raffination und HPAL-Technologien, um die Lieferketten für EVs und Energiespeicher zu unterstützen und die Nachfrage nach Nickel in Premiumqualität zu verstärken. Klasse 2 (<99,8 %) erlangte einen Anteil von 28,4 %, unterstützt durch seine kostengünstige Eignung für die Massenproduktion von Edelstahl; jedoch bleibt sein Wachstum im Vergleich moderat aufgrund der begrenzten Kompatibilität mit Hochleistungsbatterieanwendungen.
- Zum Beispiel raffiniert die Kwinana Nickelraffinerie von BHP Nickelmatte zu 99,8 % reinem Pulver und Briketts, wobei eine 2021 hinzugefügte Nickelsulfatanlage Lithium-Ionen-Batterien für EVs unterstützt.
Nach Anwendung
Nach Anwendung emergierte Edelstahl als das dominierende Teilsegment mit einem Anteil von 56,2 % im Jahr 2024, unterstützt durch den steigenden Verbrauch in Bauwesen, Haushaltsgeräten, Transportkomponenten und Industrieanlagen, wo Nickel die Korrosionsbeständigkeit und strukturelle Haltbarkeit verbessert. Batterien machten einen Anteil von 21,4 % aus und expandierten schnell aufgrund der starken Verbreitung von nickelreichen Kathodenchemien in Elektrofahrzeugen. Legierungen hielten einen Anteil von 9,6 %, gefolgt von Galvanisierung mit 6,8 %, Sonderstählen mit 4,1 % und Sonstigen mit 1,9 %, wobei das Wachstum in diesen Segmenten durch Anwendungen in der Luft- und Raumfahrt, Miniaturisierung der Elektronik und Präzisionstechnik angetrieben wird.
- Zum Beispiel verwenden indische Metro-Wagen etwa 8 Tonnen Typ 301LN nickelhaltigen Edelstahl pro Schale für eine leichte, hochfeste Konstruktion in korrosionsanfälligen Umgebungen.
Wichtige Wachstumstreiber
Anstieg der Edelstahlproduktion und industriellen Anwendungen
Der Nickelmarkt erfährt starkes Wachstum aufgrund der steigenden Nachfrage nach Edelstahl in Bauwesen, Infrastruktur, Automobilindustrie, Lebensmittelverarbeitung und Herstellung von Industrieanlagen. Nickel verbessert die Korrosionsbeständigkeit, Haltbarkeit und strukturelle Festigkeit, was es für leistungsstarke Edelstahlqualitäten, die in Rohren, Tanks, Schienensystemen und Haushaltsgeräten verwendet werden, unerlässlich macht. Schnelle Urbanisierung, expandierende Industrialisierung im asiatisch-pazifischen Raum und die Sanierung von Infrastrukturen in entwickelten Volkswirtschaften treiben den großflächigen Verbrauch weiter an. Darüber hinaus verstärken strategische Investitionen in Produktionskapazitäten, Energieverarbeitungsanlagen und Chemiewerke die nachhaltige Nickelnutzung und stärken seine Rolle als kritisches Legierungselement in schweren Ingenieur- und Industriewertschöpfungsketten.
- Zum Beispiel stellt JSW Steel Ltd. SS304-Edelstahlrohre mit einem Nickelgehalt von 8-10 % her, die in Kraftstoff- und Hydrauliksystemen von Fahrzeugen für überlegene Druckbeständigkeit und Korrosionsschutz in hochbelasteten Umgebungen verwendet werden.
Schnelle Expansion von Elektrofahrzeugen und Batteriefertigung
Die beschleunigte Einführung von Elektrofahrzeugen steigert die Nickelnachfrage erheblich, insbesondere für nickelreiche Lithium-Ionen-Batteriechemien wie NMC und NCA. Batteriehersteller bevorzugen zunehmend hochnickelige Kathoden aufgrund ihrer überlegenen Energiedichte, längeren Reichweite und Leistungseffizienz. Regierungsanreize für die EV-Produktion, fortschreitende Investitionen in Batterie-Gigafabriken und starke Verpflichtungen von Automobilherstellern zur Elektrifizierung verstärken den Nickelverbrauch in der globalen Batterielieferkette. Darüber hinaus stärkt das Aufkommen von Energiespeichersystemen, Projekten zur Integration erneuerbarer Energien und Anwendungen zur Speicherung auf Netzebene die langfristigen Marktaussichten, da Nickel zu einem strategischen Rohstoff für saubere Energietechnologien wird.
- Zum Beispiel hat POSCO Future M ultra-hochnickelige Kathodenmaterialien mit einem Nickelgehalt von über 95 % für Premium-Elektrofahrzeuge entwickelt, um die Energiedichte zu maximieren und die Eignung für urbane Luftmobilität zu verbessern. Diese Einkristall-Kathoden erhöhen die Reichweite und verbessern die Sicherheit und Lebensdauer im Vergleich zu Varianten mit geringerem Nickelgehalt.
Zunehmende Nutzung von Hochleistungslegierungen und Luft- und Raumfahrtkomponenten
Der Nickelmarkt profitiert von der steigenden Akzeptanz von hochleistungsfähigen Nickellegierungen in der Luft- und Raumfahrt, der Energieerzeugung, in maritimen Systemen und in industriellen Hochtemperaturumgebungen. Diese Legierungen bieten überlegene Hitzebeständigkeit, Festigkeit und Oxidationstoleranz, was sie ideal für Turbinenschaufeln, Flugzeugtriebwerke, Reaktorkomponenten und kritische Ingenieurstrukturen macht. Das Wachstum im Luftverkehr, die Modernisierung von Gasturbinenflotten und die Kapazitätserweiterung in der Energieinfrastruktur stimulieren weiterhin die Nachfrage. Darüber hinaus steigern Fortschritte in der Superlegierungsherstellung, Präzisionsgusstechnologien und Anwendungen in Verteidigungsqualität den Nickelverbrauch und stärken seinen Wert in fortschrittlichen Materialien und hochzuverlässigen Ingenieursegmenten.
Wichtige Trends & Chancen
Übergang zu nachhaltigem Bergbau und recyclinggetriebener Nickelversorgung
Ein wichtiger Trend, der den Nickelmarkt prägt, ist der wachsende Fokus auf nachhaltige Gewinnung, kohlenstoffarme Raffinierung und kreislaufwirtschaftliche Beschaffungsmodelle. Bergbauunternehmen investieren zunehmend in verantwortungsvolle Betriebsabläufe, Abfallminimierungstechnologien und erneuerbar betriebene Schmelzanlagen, um die Umweltbelastung zu reduzieren. Parallel dazu eröffnet das Recycling von Edelstahl und verbrauchten Batterien bedeutende Möglichkeiten für die sekundäre Nickelversorgung, was die Ressourceneffizienz und die Widerstandsfähigkeit der Lieferkette unterstützt. Die Entwicklung fortschrittlicher Schrott-Rückgewinnungssysteme, hydrometallurgischer Recyclingprozesse und staatlich geführter Nachhaltigkeitsvorgaben stärkt diesen Wandel weiter, ermöglicht langfristige Versorgungssicherheit und bringt die Branche in Einklang mit globalen Dekarbonisierungszielen.
- Zum Beispiel verwendet die Long Harbour-Raffinerie von Vale in Neufundland und Labrador Hydrometallurgie, um Nickel mit einem CO2-Fußabdruck von 4,4 Tonnen CO2-Äquivalent pro Tonne zu produzieren, was deutlich unter dem Branchendurchschnitt von 13 Tonnen liegt.
Technologische Fortschritte in der HPAL-Verarbeitung und der Raffinierung von Batteriequalität
Technologische Fortschritte in der Hochdrucksäurelaugung (HPAL) und der hydrometallurgischen Raffinierung bieten starke Möglichkeiten zur Herstellung von batteriefähigem Nickel der Klasse 1 aus Lateriterzen. Diese Innovationen unterstützen die Versorgung mit hochreinem Nickelsulfat, das für die Herstellung von EV-Kathoden erforderlich ist, und reduzieren die Abhängigkeit von traditionellen Sulfidressourcen. Investitionen in integrierte Raffineriezentren, Automatisierungstechnologien und digitale Prozessoptimierung verbessern die Produktionseffizienz und die Betriebssicherheit. Die Zusammenarbeit zwischen Bergbauunternehmen, Batterieherstellern und Chemieprozessoren beschleunigt die Umwandlung von Ressourcen in wertschöpfende nachgelagerte Materialien, stärkt die vertikale Integration im gesamten Batteriematerialien-Ökosystem und verbessert die langfristige Wettbewerbsfähigkeit des Marktes.
- Zum Beispiel ging GEM eine Partnerschaft mit PT Vale Indonesia für eine HPAL-Anlage im Wert von 1,4 Milliarden US-Dollar in Zentral-Sulawesi, Indonesien, ein, die darauf ausgelegt ist, jährlich mindestens 60.000 Tonnen enthaltenes Nickel in gemischtem Hydroxidpräzipitat für EV-Batterien zu produzieren.
Wichtige Herausforderungen
Preisvolatilität und Ungleichgewichte von Angebot und Nachfrage auf den globalen Märkten
Der Nickelmarkt steht vor Herausforderungen, die mit Preisschwankungen verbunden sind, die durch Veränderungen in der Bergbauproduktion, geopolitische Unsicherheiten, spekulativen Handel und zyklische industrielle Nachfrage verursacht werden. Eine übermäßige Abhängigkeit von begrenzten Bergbauregionen, Produktionsstörungen und unterschiedliche Exportkontrollrichtlinien tragen zur Instabilität des Angebots bei und beeinflussen nachgelagerte Hersteller und Batterieproduzenten. Plötzliche Kapazitätserweiterungen oder Überangebotsphasen können auch die Rentabilität entlang der Wertschöpfungskette unter Druck setzen. Diese durch Volatilität verursachten Risiken zwingen Hersteller dazu, Absicherungsstrategien zu übernehmen, Beschaffungsnetzwerke zu diversifizieren und das Bestandsmanagement zu optimieren, obwohl anhaltende Unsicherheit weiterhin strategische Herausforderungen für Produzenten und Endverbraucherindustrien darstellt.
Umweltvorschriften und hohe Betriebskosten im Bergbau und in der Raffination
Strenge Anforderungen an die Einhaltung von Umweltvorschriften, Emissionskontrollnormen und Verpflichtungen zur Landrehabilitierung erhöhen die betriebliche Komplexität für Nickelbergbau- und Raffinationsunternehmen. Hohe Kapitalintensität, Kosten für Abfallmanagement und Verzögerungen bei der behördlichen Genehmigung schränken oft die Entwicklungszeitpläne von Projekten ein, insbesondere in ökologisch sensiblen Regionen. Gemeinschaften und Interessengruppen fordern zunehmend verantwortungsvolle Bergbaupraktiken, was die Erwartungen an Nachhaltigkeit und den Druck zur Einhaltung weiter erhöht. Darüber hinaus beeinträchtigen energieintensive Verarbeitungsmethoden, steigende Arbeitskosten und infrastrukturbezogene Einschränkungen die Kostenwettbewerbsfähigkeit, was Betreiber dazu zwingt, in sauberere Technologien, Effizienzverbesserungen bei Prozessen und umweltverantwortliche Produktionsrahmen zu investieren, um die langfristige Lebensfähigkeit zu erhalten.
Regionale Analyse
Asien-Pazifik
Asien-Pazifik dominierte 2024 den Nickelmarkt mit einem Marktanteil von 64,3%, unterstützt durch starke Edelstahlproduktion, expandierende Batterieherstellung für Elektrofahrzeuge und großflächige industrielle Entwicklung in China, Indonesien, Japan und Südkorea. Indonesiens rapide steigende Kapazität im Lateritabbau und in der Raffination, zusammen mit Investitionen in Nickel der Klasse 1 für Batterien, stärkt weiterhin die regionale Führungsposition im Angebot. Steigende Infrastrukturausgaben, städtischer Bau und industrielle Expansion stimulieren weiter den Verbrauch in Legierungen und industriellen Anwendungen. Von der Regierung unterstützte Bergbaupolitiken, Lokalisierungsprogramme für Elektrofahrzeuge und die Integration der nachgelagerten Wertschöpfungskette verstärken Asien-Pazifik als primären Wachstumsmotor für die globale Nickelnachfrage im Prognosezeitraum.
Europa
Europa hatte einen Marktanteil von 14,8% im Jahr 2024, angetrieben durch die steigende Nachfrage aus der Elektrofahrzeugproduktion, Luft- und Raumfahrtlegierungen und fortschrittlichen Ingenieurindustrien. Die Region legt großen Wert auf nachhaltige Beschaffung, Recyclinginitiativen und kohlenstoffarme Nickelproduktion, unterstützt durch regulatorische Rahmenbedingungen, die Praktiken der Kreislaufwirtschaft und verantwortungsvolle Bergbaupartnerschaften fördern. Der Ausbau von Gigafabriken in Deutschland, Frankreich und der nordischen Region stärkt den Verbrauch von hochreinem Nickel der Klasse 1 für Kathodenmaterialien. Darüber hinaus trägt die Präsenz von Spezialstahlproduzenten und Turbinenkomponentenherstellern zur industriellen Nachfrage bei, während Strategien zur Diversifizierung der Lieferkette und technologiegetriebene Raffineriefähigkeiten weiterhin Europas strategische Position auf dem globalen Markt verbessern.
Nordamerika
Nordamerika hielt einen Marktanteil von 11,2% im Jahr 2024, unterstützt durch steigende Investitionen in inländische Batterielieferketten, Luft- und Raumfahrtproduktion und Hochleistungslegierungsproduktion. Die Vereinigten Staaten und Kanada fördern die regionale Bergbauerkundung, Raffinerieprojekte und die Integration von Batteriematerialien, um die Importabhängigkeit zu verringern und die strategische Mineralsicherheit zu stärken. Das Wachstum in der Elektrofahrzeugproduktion, der Energiespeicherung und der Herstellung von Verteidigungskomponenten treibt den anhaltenden Nickelverbrauch an. Unterstützende politische Rahmenbedingungen, einschließlich Anreizen für saubere Energie und Programme zur Entwicklung kritischer Mineralien, fördern die Kapazitätserweiterung. Darüber hinaus verbessern laufende Fortschritte in der Recyclinginfrastruktur und die Nickelrückgewinnung aus Edelstahlschrott die Versorgungsresilienz in industriellen Anwendungen und technologiegetriebenen Fertigungssektoren.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 5,6% im Jahr 2024, angetrieben durch expandierende Nickelbergbautätigkeiten, Ressourcenerschließungsprojekte und zunehmende Teilnahme an globalen Lieferketten für Edelstahl und Batteriematerialien. Brasilien und Kuba bleiben wichtige Beitragszahler, unterstützt durch Investitionszuflüsse, Erkundungsprogramme und die Modernisierung der Infrastruktur im Bergbausektor. Die Region profitiert von steigenden Exportmöglichkeiten nach Asien und Europa, insbesondere für Nickel der Klasse 2, das in der Stahlproduktion verwendet wird. Die zunehmende Zusammenarbeit mit internationalen Raffinerie- und Batterieindustriebeteiligten verbessert das Potenzial für die Integration nachgelagerter Prozesse, während Regierungsinitiativen zur Unterstützung des ressourcenbasierten industriellen Wachstums die aufstrebende Rolle Lateinamerikas im globalen Nickelmarkt stärken.
Naher Osten & Afrika
Der Nahe Osten & Afrika hatte einen Marktanteil von 4,1% im Jahr 2024, unterstützt durch laufende Bergbauerkundungen, stärkere metallurgische Investitionen und zunehmende industrielle Entwicklung in Süd- und Subsahara-Afrika. Länder wie Südafrika und Madagaskar tragen zur regionalen Produktion bei, insbesondere durch Nickel-Kobalt-Bergbau, der mit globalen Lieferketten für Batteriematerialien verbunden ist. Der Ausbau der Infrastruktur, der Verbrauch von Edelstahl im Bau- und Energiesektor und die exportorientierte Produktion unterstützen die stetige Nachfrage. Strategische Partnerschaften mit internationalen Investoren und Technologieanbietern fördern Kapazitätssteigerungen und Effizienzverbesserungen im Betrieb, während ressourcengetriebene Wirtschaftsprogramme die Region als einen allmählich stärkeren Beitrag zur langfristigen globalen Nickelversorgung positionieren.
Nickelmarkt-Segmentierungen:
Nach Klassentyp
- Klasse 1 (99,8%)
- Klasse 2 (<99,8%)
Nach Anwendung
- Edelstahl
- Spezialstähle
- Batterien
- Galvanisierung
- Legierungen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Nickelmarkt wird durch die Präsenz führender Akteure wie Vale SA, BHP, Glencore, Norilsk Nickel, Jinchuan Group International Resources Co. Ltd., Sumitomo Metal Mining Co., Ltd., Eramet SA, Sherritt International Corporation, Western Areas Ltd. und Independence Group NL geprägt. Diese Unternehmen konzentrieren sich darauf, die Bergbaukapazitäten zu stärken, Raffinationstechnologien voranzutreiben und die integrierten Wertschöpfungskettenfähigkeiten in den Bereichen Edelstahl, Batteriematerialien und Hochleistungslegierungen auszubauen. Strategische Prioritäten umfassen Investitionen in die Produktion von Klasse-1-Batterie-Nickel, langfristige Liefervereinbarungen mit EV- und Kathodenherstellern sowie nachhaltigkeitsorientierte Operationen zur Erfüllung verschärfter Umweltstandards. Marktteilnehmer legen zunehmend Wert auf Kostenoptimierung, Reservenerweiterung und Zusammenarbeit im Downstream-Bereich, um die Wettbewerbsfähigkeit zu steigern. Darüber hinaus unterstützen Fusionen, Explorationsprogramme und Partnerschaften in Indonesien, Australien, Kanada und Afrika die Ressourcensicherheit und Produktionsdiversifizierung, während technologiegestützte Verarbeitung, Recyclinginitiativen und vertikale Integration die sich entwickelnde Wettbewerbsdynamik der globalen Nickelindustrie verstärken.
Analyse der Hauptakteure
- Independence Group NL
- Glencore
- Sumitomo Metal Mining Co., Ltd.
- Western Areas Ltd.
- Eramet SA
- Sherritt International Corporation
- Norilsk Nickel
- Vale SA
- Jinchuan Group International Resources Co. Ltd.
- BHP
Jüngste Entwicklungen
- Im Dezember 2025 unterzeichnete Lundin Mining eine endgültige Vereinbarung zum Verkauf seiner Eagle Mine und Humboldt Mill an Talon Metals, wodurch ein reines amerikanisches Nickel-Kupfer-Unternehmen in einem strategischen Übernahmegeschäft entsteht.
- Im Dezember 2024 kündigte Abaxx die Einführung von Nickel-Sulfat-Futures-Kontrakten am 10. Januar 2025 an, um eine bessere Preisfindung für Batteriemetalle auf dem Nickelmarkt zu erreichen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Klassentyp, Anwendung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Nickelmarkt wird ein nachhaltiges Wachstum erleben, da die Nachfrage aus der Edelstahl-, Elektrofahrzeug- und fortschrittlichen Legierungsherstellung steigt.
- Batteriegeeignetes Nickel der Klasse 1 wird an Bedeutung gewinnen, da Automobilhersteller auf Hochnickel-Chemien für Elektrofahrzeuge mit größerer Reichweite umsteigen.
- Bergbau- und Raffinerieunternehmen werden zunehmend in nachhaltige Produktion, kohlenstoffarme Technologien und verantwortungsvolle Beschaffungspraktiken investieren.
- Das Recycling von Edelstahl und verbrauchten Batterien wird zunehmen, die sekundäre Nickelversorgung stärken und die Widerstandsfähigkeit der Lieferkette verbessern.
- Die vertikale Integration über Bergbau, Raffinierung und Verarbeitung von Batteriematerialien hinweg wird sich intensivieren, da Unternehmen langfristigen Ressourcenzugang sichern.
- Indonesien und der asiatisch-pazifische Raum werden ihre Führungsrolle in der globalen Nickelproduktion und den nachgelagerten Verarbeitungssystemen weiter stärken.
- Technologische Innovationen in HPAL und hydrometallurgischer Raffinierung werden die Produktionseffizienz verbessern und die Herstellung von hochreinen Produkten unterstützen.
- Strategische Partnerschaften zwischen Bergbauunternehmen, EV-Herstellern und Chemieprozessoren werden die Modelle der Wertschöpfungskettenzusammenarbeit umgestalten.
- Marktteilnehmer werden sich auf Kostenoptimierung und Kapazitätserweiterung konzentrieren, um Preisvolatilität und globale Nachfrageschwankungen zu bewältigen.
- Regulatorische Rahmenbedingungen und Umweltstandards werden zunehmend Investitionsentscheidungen und Projektentwicklungen beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße für den Nickelmarkt und wie groß wird sie voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Nickelmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Nickelmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Nickelmarktes antreiben?
Wer sind die führenden Unternehmen im Nickelmarkt?
Welche Region hatte 2024 den größten Anteil am Nickelmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nickelmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nickelmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 41,553 Million → 2032: USD 71,663.6 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nickelmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nickelmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nickelmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nickelmarkt Market Drivers
- 3.3 Nickelmarkt Market Restraints & Challenges
- 3.4 Nickelmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nickelmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nickelmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nickelmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nickelmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nickelmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nickelmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nickelmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nickelmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nickelmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nickelmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nickelmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nickelmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nickelmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nickelmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nickelmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nickelmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nickelmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nickelmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nickelmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
