
Überblick über den Nickelbergbau-Markt:
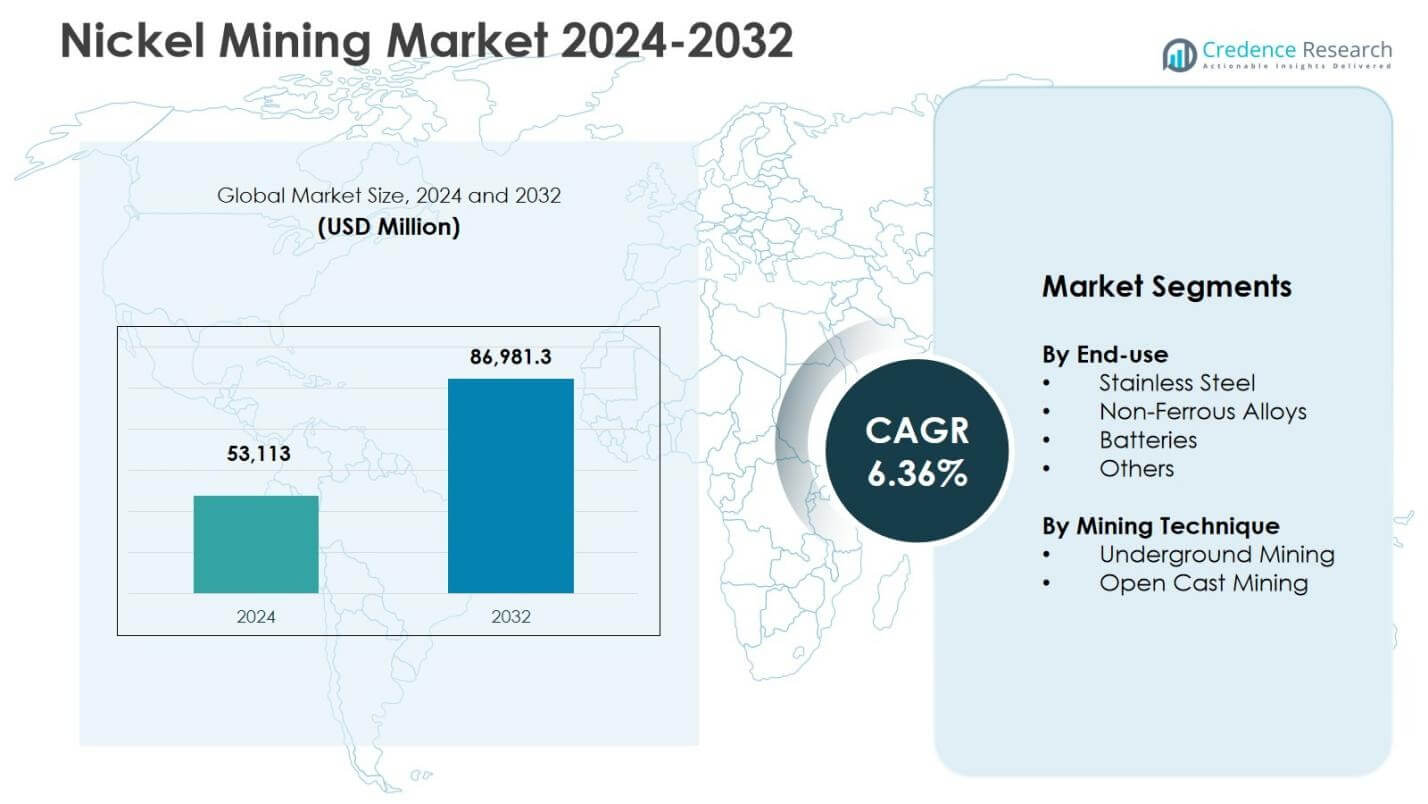
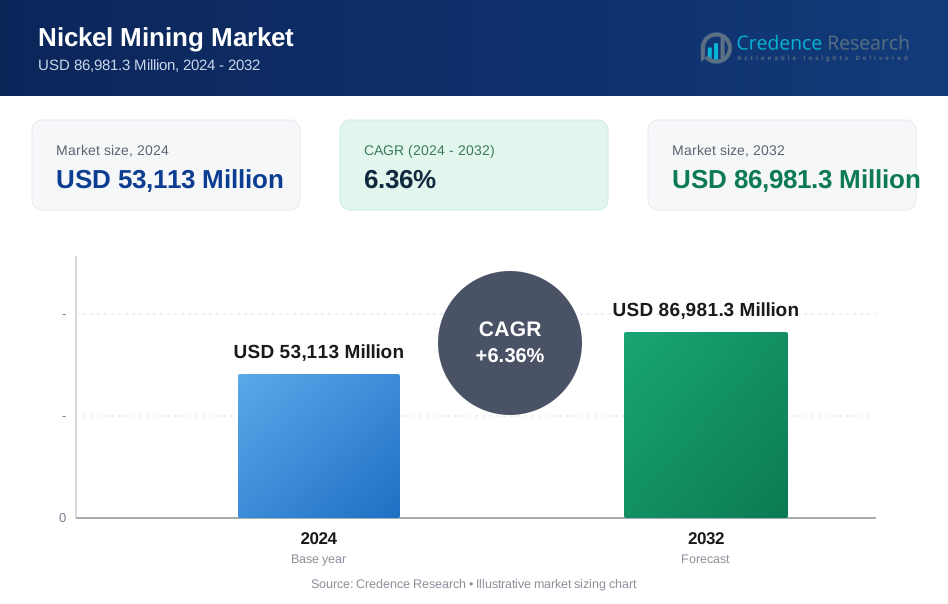
Die Größe des Nickelbergbau-Marktes wurde im Jahr 2024 auf 53.113 Millionen USD geschätzt und wird voraussichtlich bis 2032 86.981,3 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,36 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Nickelbergbau-Marktes 2024 | 53.113 Millionen USD |
| Nickelbergbau-Markt, CAGR | 6,36 % |
| Größe des Nickelbergbau-Marktes 2032 | 86.981,3 Millionen USD |
Einblicke in den Nickelbergbau-Markt
- Das Marktwachstum wird durch die steigende Produktion von Edelstahl und die zunehmende Nachfrage aus Lieferketten für EV-Batterien angetrieben, wobei Edelstahl als dominierendes Endnutzungssegment mit einem Anteil von 64,8 % im Jahr 2024 hervorsticht.
- Zu den wichtigsten Trends gehören die Erweiterung der Raffinerie- und Verarbeitungskapazitäten, die technologische Modernisierung der Bergbaubetriebe und der zunehmende Fokus auf nachhaltigen und verantwortungsvoll gewonnenen Nickel zur Unterstützung globaler Energieübergangsindustrien.
- Führende Akteure wie Vale S.A., BHP, Glencore, Norilsk Nickel, Jinchuan Group und Anglo American stärken ihre Positionen durch Ressourcenerweiterung, Produktionsoptimierung und strategische Partnerschaften über Sulfid- und Lateritvorkommen hinweg.
- Die regionale Analyse zeigt, dass der asiatisch-pazifische Raum mit einem Anteil von 52,6 % im Jahr 2024 führend ist, gefolgt von Europa mit 17,4 % und Nordamerika mit 15,8 %, während Lateinamerika und der Nahe Osten & Afrika ihre Rollen durch neue Bergbau- und Verarbeitungsprojekte gemeinsam ausbauen.
Analyse der Marktsegmentierung im Nickelbergbau:
Nach Endnutzung:
Der Nickelbergbau-Markt nach Endnutzungssegment bleibt von Edelstahl dominiert, der im Jahr 2024 einen Anteil von 64,8 % ausmachte, angetrieben durch die starke Nachfrage aus Bauwesen, Automobil, chemischer Verarbeitung und industrieller Fertigung. Das Segment profitiert von der Rolle des Nickels bei der Verbesserung der Korrosionsbeständigkeit, Festigkeit und Haltbarkeit von Edelstahlqualitäten, die weltweit bei Infrastrukturverbesserungen und städtischen Entwicklungsprojekten eingesetzt werden. Das Batterien-Segment gewinnt weiterhin an Dynamik, unterstützt durch den Einsatz von Elektrofahrzeugen und Energiespeichern, während Nichteisenlegierungen und Andere zu spezialisierten Anwendungen in der Luft- und Raumfahrt und Elektronik beitragen; jedoch behält Edelstahl die Führung aufgrund des konstanten großflächigen industriellen Verbrauchs.
- Zum Beispiel liefert Terrafame ab 2025 kohlenstoffarmes Nickelsulfat an Stellantis für EV-Batterien, das über einen integrierten Mine-to-Chemical-Prozess mit einem der kleinsten CO2-Fußabdrücke der Branche produziert wird.
Nach Bergbautechnik:
Innerhalb des Nickelabbaumarktes nach Abbautechnik hat sich der Tagebau als führendes Teilsegment mit einem Anteil von 57,3 % im Jahr 2024 herauskristallisiert, unterstützt durch niedrigere Betriebskosten, höhere Erzgewinnungsraten und einen einfacheren Zugang zu oberflächennahen Lateritvorkommen in Asien-Pazifik und Afrika. Die Methode ermöglicht eine großflächige Produktion, um die steigende Nachfrage aus den Lieferketten für Edelstahl und batterietaugliches Nickel zu decken. Untertagebau hält den verbleibenden Marktanteil und bedient hauptsächlich hochgradige Sulfidvorkommen in reifen Bergbauregionen, aber Tagebauoperationen behalten aufgrund von Prozesseffizienz, Skalierbarkeit und günstiger Projektökonomie die Dominanz.
- Zum Beispiel produzierte die Weda Bay-Tagebaumine der Tsingshan Holding Group in Maluku, Indonesien, im Jahr 2023 geschätzte 516,7 Tausend Tonnen Nickel aus flachen Lateritvorkommen, was eine effiziente großflächige Produktion für Edelstahl-Lieferketten ermöglicht.
Wichtige Wachstumstreiber
Steigende Edelstahlproduktion
Der Nickelabbaumarkt erfährt starkes Wachstum aufgrund der expandierenden Edelstahlindustrie, die im Jahr 2024 einen bedeutenden Anteil am globalen Nickelverbrauch ausmachte. Die Edelstahlproduktion steigt weiterhin in den Bereichen Bauwesen, Automobil, Industriemaschinen und chemische Verarbeitung, wo Nickel die Haltbarkeit, Korrosionsbeständigkeit und mechanische Festigkeit verbessert. Rasche Urbanisierung, Infrastrukturinvestitionen und Fertigungsexpansion im asiatisch-pazifischen Raum stärken die Nachfrage weiter. Darüber hinaus verstärkt der Übergang zu Hochleistungsstahlqualitäten in Transport- und Energiesystemen die Nickelverwendung, was Bergbauunternehmen dazu ermutigt, die Produktionskapazität zu erweitern, die Erzgewinnung zu optimieren und langfristige Lieferketten zu sichern, um das industrielle Wachstum weltweit zu unterstützen.
- Zum Beispiel kündigte Vale S.A. Ende 2024 Pläne an, die Produktion in der Onça Puma-Mine in Brasilien zu steigern, um der wachsenden Nachfrage aus der Edelstahl- und Energieindustrie gerecht zu werden.
Beschleunigte Nachfrage aus Batterie- und EV-Lieferketten
Der Nickelabbau profitiert erheblich von der raschen Expansion von Elektrofahrzeugen und Energiespeichertechnologien, bei denen nickelreiche Kathodenchemien die Energiedichte, Reichweite und Batterieleistung verbessern. Regierungen fördern die EV-Adoption durch Anreize und Emissionsreduktionspolitiken, was die Nachfrage nach batterietauglichem Nickel aus Laterit- und Sulfidvorkommen erhöht. Große Batteriehersteller und Automobil-OEMs bilden strategische Partnerschaften mit Bergbauunternehmen, um langfristige Abnahmeverträge zu sichern. Diese Dynamik stimuliert Investitionen in neue Bergbauprojekte, Verarbeitungstechnologien und Raffinerieerweiterungen und stärkt die Versorgungspipeline für hochreines Klasse-I-Nickel, das in fortschrittlichen Lithium-Ionen-Batterien verwendet wird.
- Zum Beispiel unterzeichnete Tesla 2022 eine Liefervereinbarung mit Vale S.A. für nachhaltig produziertes Nickel der Klasse I aus Kanada, um seine nordamerikanischen Gigafactories zu unterstützen.
Technologische Fortschritte im Bergbau und in der Verarbeitung
Technologische Innovation wirkt als wichtiger Wachstumstreiber im Nickelbergbau-Markt, indem sie die Betriebseffizienz, Erzgewinnung und Nachhaltigkeitsleistung verbessert. Automatisierung, digitale Minenplanung, Fernüberwachung und datengesteuerte Entscheidungssysteme steigern die Produktivität und reduzieren Ausfallzeiten sowohl im Untertagebau als auch im Tagebau. Fortschritte in der hydrometallurgischen und HPAL-Verarbeitungstechnologie erweitern die wirtschaftliche Rentabilität von minderwertigen Laterit-Ressourcen und unterstützen die Produktion von batteriefähigen Nickelzwischenprodukten. Diese Verbesserungen senken die Produktionskosten, minimieren Abfälle und verbessern die Einhaltung von Umweltvorschriften, wodurch Bergbauunternehmen ihre Margen stärken und ihre Wettbewerbsfähigkeit in globalen Lieferketten aufrechterhalten können, während sie den Nachhaltigkeitserwartungen der Branche gerecht werden.
Wichtige Trends & Chancen
Übergang zu nachhaltigen und verantwortungsvollen Bergbaupraktiken
Ein bedeutender Trend, der den Nickelbergbau-Markt umgestaltet, ist der branchenweite Übergang zu nachhaltigerem und verantwortungsvoll beschafftem Nickel. Bergbauunternehmen investieren zunehmend in Dekarbonisierungsinitiativen, die Integration erneuerbarer Energien, Wasserrecyclingsysteme und Verbesserungen im Tailings-Management, um die verschärften Umweltvorschriften und ESG-Erwartungen von Investoren und nachgelagerten Industrien zu erfüllen. Zertifizierungsprogramme und Rückverfolgbarkeitsrahmen gewinnen an Bedeutung, insbesondere für Nickel, das in EV-Batterien verwendet wird, wo Automobilhersteller ethisch beschaffte Materialien verlangen. Dieser Trend schafft Chancen für Bergbauunternehmen, die kohlenstoffarme Produktionstechnologien, Kreislaufwirtschaftsstrategien und Berichterstattung über den CO2-Fußabdruck übernehmen, ihre Marktposition stärken und den Zugang zu Premium-Lieferverträgen verbessern.
- Zum Beispiel betreibt PT Vale Indonesia sein Nickel-Schmelzwerk in Sorowako mit drei Wasserkraftwerken mit einer Gesamtleistung von 365 MW und erreicht seit 1978 die niedrigste Kohlenstoffintensität in der Nickelproduktion in Indonesien.
Erweiterung der Nickelraffination und wertschöpfenden Verarbeitung
Ein weiterer wichtiger Trend im Nickelbergbau-Markt ist der wachsende Fokus auf die heimische Raffination, Zwischenproduktproduktion und wertschöpfende Verarbeitung, um die regionale Versorgungssicherheit zu unterstützen und die Abhängigkeit von importierten Materialien zu verringern. Länder mit großen Erzreserven investieren in Schmelzwerke, HPAL-Anlagen und integrierte Verarbeitungshubs, um einen größeren wirtschaftlichen Wert innerhalb der Batterie- und Edelstahl-Lieferketten zu erfassen. Strategische Partnerschaften zwischen Regierungen, Bergbauunternehmen und Technologieanbietern ermöglichen den Ausbau der nachgelagerten Wertschöpfung und fördern lokale Fertigungsökosysteme. Dieser Trend schafft neue Einnahmemöglichkeiten in hochreinem Nickelsulfat, Matte und Vorprodukten, die in der Produktion fortschrittlicher Batteriematerialien verwendet werden.
- Zum Beispiel betreibt die Taganito HPAL Nickel Corporation, ein Joint Venture von Sumitomo Metal Mining, eine HPAL-Anlage in Mindanao, die jährlich 30.000 Tonnen Nickel und 2.640 Tonnen Kobalt als gemischtes Nickel-Kobalt-Sulfid produziert, das in Japan weiter veredelt wird.
Wichtige Herausforderungen
Umweltvorschriften und soziale Betriebsgenehmigung
Der Nickelbergbau-Markt steht vor erheblichen Herausforderungen im Zusammenhang mit der Einhaltung von Umweltvorschriften, Landnutzungsregulierungen und den Erwartungen der Gemeinschaften in Bergbauregionen. Die zunehmende Überprüfung von Abholzung, Tailings-Entsorgung, Wasserverschmutzung und Kohlenstoffemissionen übt Druck auf die Betreiber aus, die Umweltmanagementstandards und Wiederherstellungspraktiken zu verbessern. Verzögerungen bei Projektgenehmigungen, strengere Genehmigungsrahmen und Widerstand aus der Gemeinschaft können die Entwicklungszeitleisten verlängern und die Betriebskosten erhöhen. Die Aufrechterhaltung einer starken sozialen Betriebsgenehmigung erfordert kontinuierliche Investitionen in Umweltverantwortung, Stakeholder-Engagement, lokale Entwicklungsprogramme und transparente ESG-Berichterstattung, um langfristige betriebliche Kontinuität und regulatorische Übereinstimmung sicherzustellen.
Preisschwankungen und Unsicherheit in der Lieferkette
Nickelbergbauunternehmen operieren in einem Umfeld, das durch Rohstoffpreisschwankungen, schwankende Nachfragemuster und sich entwickelnde Lieferketten-Dynamiken gekennzeichnet ist. Marktunsicherheit entsteht durch Veränderungen in der Edelstahlproduktion, Übergänge in der Batterietechnologie, geopolitische Risiken und Änderungen in den Exportpolitiken wichtiger Produktionsländer. Plötzliche Preisrückgänge können die Projekttragfähigkeit, Investitionsentscheidungen und Rentabilität beeinflussen, insbesondere bei kostenintensiven Betrieben. Darüber hinaus schaffen Logistikstörungen, Schwankungen der Energiekosten und Engpässe in Raffinerien operationelle Risiken in globalen Wertschöpfungsketten. Bergbauunternehmen müssen Absicherungsstrategien, flexible Produktionsplanung und strategische Partnerschaften übernehmen, um finanzielle Risiken zu managen und die langfristige Leistung zu stabilisieren.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Nickelbergbau-Markt im Jahr 2024 mit einem 52,6% Anteil, angetrieben durch große Reserven, hohe Produktionskapazität und starke Nachfrage aus den Edelstahl-, Batterie- und EV-Industrien in China, Indonesien und den Philippinen. Indonesiens Lateritvorkommen und die expandierende Raffinerie-Infrastruktur stärken weiterhin die Versorgungsposition der Region, während Australien durch den Abbau von Sulfiderzen erheblich beiträgt. Von der Regierung unterstützte Investitionen, Exportpolitiken, die lokale Wertschöpfung begünstigen, und Partnerschaften mit globalen Batterieherstellern unterstützen die Marktexpansion weiter. Die steigende Industrialisierung und die regionale Verarbeitungseinbindung verstärken die Führungsrolle des Asien-Pazifik-Raums und sichern die anhaltende Nachfrage nach abgebautem Nickel in industriellen und energiebezogenen Anwendungen.
Europa
Europa machte im Jahr 2024 einen Anteil von 17,4 % am Nickelbergbau-Markt aus, unterstützt durch die steigende Nachfrage aus den Ökosystemen der Edelstahl-, Luft- und Raumfahrt- sowie der Elektrofahrzeugbatterieherstellung. Die Region priorisiert nachhaltiges und verantwortungsbewusst gewonnenes Nickel und fördert Investitionen in umweltgerechte Bergbauoperationen und Raffinationstechnologien. Länder wie Finnland und Russland bleiben wichtige Beitragsleister zur Produktion von nickelhaltigem Sulfid, während EU-Dekarbonisierungspolitiken die Nachfrage nach batteriefähigem Nickel beschleunigen. Strategische Lieferpartnerschaften, Recyclinginitiativen und die Entwicklung regionaler Verarbeitungshubs stärken Europas Position in der globalen Wertschöpfungskette, auch wenn die Region teilweise auf Importe für die langfristige Versorgungssicherheit angewiesen bleibt.
Nordamerika
Nordamerika hielt im Jahr 2024 einen Anteil von 15,8 % am Nickelbergbau-Markt, angetrieben durch erneuerte Bergbauaktivitäten in Kanada und den Vereinigten Staaten zur Unterstützung der heimischen Batteriefertigung und sauberer Energieinitiativen. Die Region profitiert von hochwertigen Sulfidvorkommen, starken regulatorischen Rahmenbedingungen und zunehmenden Investitionen in Exploration und nachgelagerte Verarbeitung für Klasse-I-Nickel. Die staatliche Unterstützung für Energiewende-Mineralien und EV-Lieferketten fördert die Projektentwicklung und strategische Abnahmevereinbarungen mit Automobilherstellern. Obwohl die Produktionsvolumina niedriger als in Asien-Pazifik bleiben, stärkt die Region ihre Position durch Technologieadoption, nachhaltigkeitsorientierte Bergbaupraktiken und Integration mit fortschrittlichen Materialindustrien.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von 8,6 % am Nickelbergbau-Markt, unterstützt durch Nickelressourcen in Brasilien, Kuba, Kolumbien und aufstrebenden Explorations-Hotspots. Das Wachstum der Region wird durch steigende Investitionen in Laterit-Bergbauprojekte, erweiterte Handelspartnerschaften und zunehmendes Interesse globaler Batterie- und Edelstahlproduzenten, die diversifizierte Lieferquellen suchen, beeinflusst. Günstige Geologie, verbesserte Infrastruktur und politische Reformen zur Anziehung ausländischer Beteiligung stärken das Produktionspotenzial. Dennoch bestehen operationelle Herausforderungen im Zusammenhang mit Logistik, Umweltkonformität und Kapitalintensität, was Unternehmen dazu veranlasst, die Projekteffizienz und Nachhaltigkeitsstandards zu verbessern, um langfristige Wachstumschancen in regionalen Bergbaukorridoren zu erschließen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 einen Anteil von 5,6 % am Nickelbergbau-Markt aus, angetrieben durch Ressourcenerwicklungsinitiativen in Madagaskar, Südafrika und ausgewählten ostafrikanischen Ländern. Die Region profitiert von unerschlossenen Reserven, verbesserten Investitionsrahmen und der Teilnahme multinationaler Bergbauunternehmen, die die Kapazitätserweiterung unterstützen. Die steigende Nachfrage aus globalen Edelstahl- und Batterielieferketten fördert neue Explorationsaktivitäten und infrastrukturgeleitete Projektentwicklungen. Trotz Herausforderungen im Zusammenhang mit geopolitischen Risiken, regulatorischer Konsistenz und betrieblichen Einschränkungen stärken laufende Modernisierungsbemühungen und Partnerschaften den Beitrag der Region zur globalen Nickelversorgung und zur langfristigen Sektordiversifizierung.
Segmentierungen des Nickelbergbau-Marktes:
Nach Endverwendung
- Edelstahl
- Nichteisenlegierungen
- Batterien
- Andere
Nach Bergbautechnik
- Untertagebau
- Tagebau
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Vale S.A., BHP, Glencore, Norilsk Nickel, Jinchuan Group International Resources Co. Ltd., Anglo American, Sumitomo Metal Mining Co., Ltd., MMC Norilsk Nickel, Sherritt International Corporation und Eramet sind die führenden Unternehmen, die den Nickelbergbau-Markt prägen. Der Markt zeigt eine stark konsolidierte Struktur, in der große multinationale Bergbauunternehmen bedeutende Reserven, integrierte Verarbeitungskapazitäten und langfristige Lieferverträge mit Edelstahl-, Batterie- und EV-Herstellern kontrollieren. Diese Unternehmen konzentrieren sich darauf, die Produktionseffizienz zu steigern, hochreines Klasse-I-Nickel zu entwickeln und in Laterit- und Sulfidressourcenportfolios zu investieren, um die Versorgungssicherheit zu stärken. Strategische Prioritäten umfassen technologische Modernisierung, Kostenoptimierung und ESG-konforme Operationen, um die verschärften Umweltstandards und Erwartungen der Stakeholder zu erfüllen. Mehrere Akteure verfolgen Partnerschaften, Raffinerieerweiterungen und Downstream-Integration, um die Wertschöpfung in globalen Lieferketten zu steigern. In der Zwischenzeit intensivieren aufstrebende regionale Produzenten und staatlich unterstützte Projekte den Wettbewerb, was die etablierten Bergbauunternehmen dazu zwingt, zu innovieren, Abnahmeverträge zu sichern und sich geografisch zu diversifizieren, um die Marktführerschaft zu erhalten.
Analyse der Hauptakteure
- Anglo American
- MMC Norilsk Nickel
- Sherritt International Corporation
- Vale S.A.
- Jinchuan Group International Resources Co. Ltd.
- Sumitomo Metal Mining Co., Ltd.
- Glencore
- Eramet
- BHP
- Norilsk Nickel
Neueste Entwicklungen
- Im Dezember 2025 unterzeichnete Talon Metals Corp. eine endgültige Vereinbarung zur Übernahme der Eagle Mine und der Humboldt Mill von Lundin Mining, um die primären Nickel-Kupfer-Vermögenswerte in den USA unter Talon zu konsolidieren und das Potenzial für Exploration und Produktion zu erweitern.
- Im Oktober 2025 gingen Canada Nickel und NetCarb eine strategische Partnerschaft ein, um Kohlenstoffspeicherungstechnologie auf Nickelschlämme im Crawford Nickel Project anzuwenden und die kohlenstoffarme industrielle Entwicklung in Ontario zu unterstützen.
- Im Dezember 2025 kündigte Lundin Mining den Verkauf seiner Eagle Mine und Humboldt Mill an Talon Metals an, um ein reines amerikanisches Nickel-Kupfer-Unternehmen zu schaffen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Endnutzung, Abbautechnik und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiter expandieren, da die Nachfrage aus Anwendungen in Edelstahl und Batterien für Elektrofahrzeuge in globalen Industrien zunimmt.
- Bergbauunternehmen werden Investitionen in hochgradige Sulfid- und Lateritvorkommen erhöhen, um die langfristige Nickelversorgung für Wertschöpfungsketten der Energiewende zu sichern.
- Die Produktion von batterietauglichem Nickel der Klasse I wird strategische Priorität erlangen, da OEMs und Zellhersteller auf Chemien mit höherer Energiedichte setzen.
- Länder mit großen Rohstoffvorkommen werden die Erweiterung der Raffinerie- und Verarbeitungskapazitäten beschleunigen, um die inländische Wertschöpfung zu fördern.
- Nachhaltigkeit, Dekarbonisierung und ESG-Compliance werden eine zentrale Rolle bei der Entwicklung zukünftiger Projekte und Investitionsentscheidungen spielen.
- Technologiegetriebene Bergbaubetriebe, Automatisierung und digitale Überwachungssysteme werden die Produktivität und Betriebssicherheit verbessern.
- Strategische Allianzen zwischen Bergbauunternehmen, Raffinerien und Batterieherstellern werden die Integration der Lieferkette und die Sicherheit der Abnahme stärken.
- Recycling- und Sekundärnickel-Initiativen werden an Bedeutung gewinnen, da Industrien nach Modellen der Kreislaufwirtschaft suchen.
- Preisschwankungen und politisch bedingte Marktveränderungen werden weiterhin Investitionszyklen und Produktionsplanung beeinflussen.
- Die geografische Diversifizierung von Bergbauvermögen wird zunehmen, da Unternehmen geopolitische und regulatorische Risiken in verschiedenen Regionen mindern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nickelbergbau und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Nickelbergbau-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Nickelbergbau-Marktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Nickelbergbau-Marktes antreiben?
Wer sind die führenden Unternehmen im Nickelbergbau-Markt?
Welche Region hatte 2024 den größten Anteil am Nickelbergbau-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nickelbergbau-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nickelbergbau-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 53,113 Million → 2032: USD 86,981.3 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nickelbergbau-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nickelbergbau-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nickelbergbau-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nickelbergbau-Markt Market Drivers
- 3.3 Nickelbergbau-Markt Market Restraints & Challenges
- 3.4 Nickelbergbau-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nickelbergbau-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nickelbergbau-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nickelbergbau-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nickelbergbau-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nickelbergbau-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nickelbergbau-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nickelbergbau-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nickelbergbau-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nickelbergbau-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nickelbergbau-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nickelbergbau-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nickelbergbau-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nickelbergbau-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nickelbergbau-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nickelbergbau-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nickelbergbau-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nickelbergbau-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nickelbergbau-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nickelbergbau-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
