
Marktübersicht
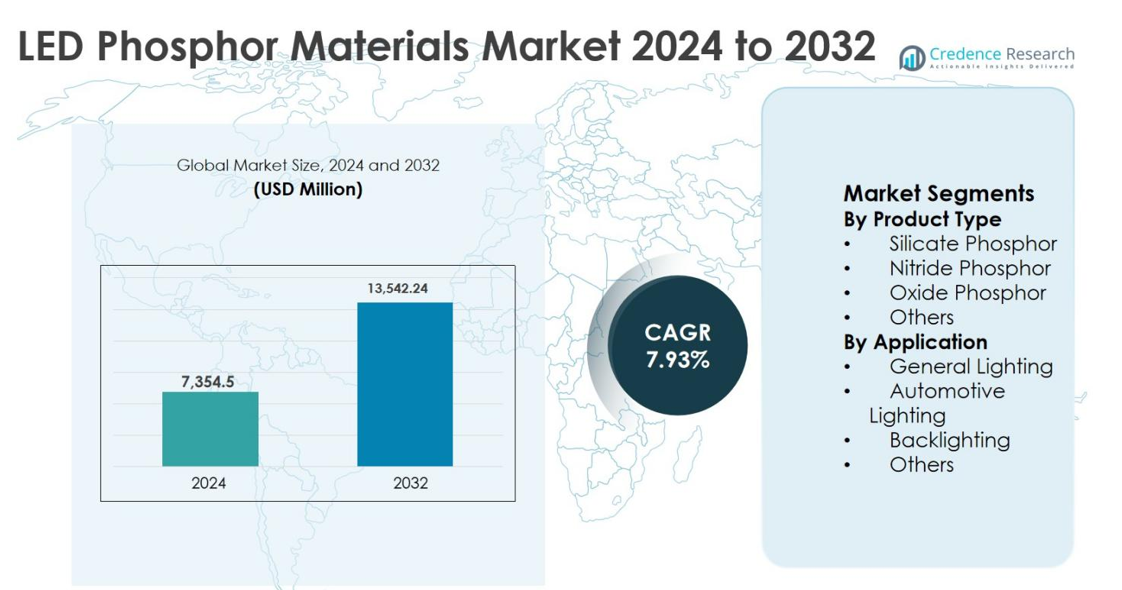
Die Marktgröße für LED-Phosphormaterialien wurde im Jahr 2024 auf 7.354,5 Millionen USD geschätzt und soll bis 2032 13.542,24 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,93 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für LED-Phosphormaterialien 2024 | 7.354,5 Millionen USD |
| LED-Phosphormaterialien Markt, CAGR | 7,93 % |
| Marktgröße für LED-Phosphormaterialien 2032 | 13.542,24 Millionen USD |
Der Markt für LED-Phosphormaterialien wird von wichtigen Akteuren wie Stanley Electric Co. Ltd., Avago Technologies, Osram Sylvania Inc. (OSRAM GmbH), General Electric Company, Edison Opto Corporation, Kingbright Electronic Co., Universal Display Corporation, Nichia Corporation, Epistar Corporation und Philips Lumileds Lighting Company angeführt. Diese Unternehmen treiben Innovationen in leistungsstarken Phosphorformulierungen voran, die eine überlegene Lichtausbeute, thermische Stabilität und Farbwiedergabe in der allgemeinen Beleuchtung, im Automobilbereich und in Displayanwendungen ermöglichen. Der asiatisch-pazifische Raum hat sich als führende Region mit einem Marktanteil von 46,8 % im Jahr 2024 etabliert, unterstützt durch die großflächige LED-Produktion und günstige staatliche Richtlinien. Nordamerika und Europa machten 22,4 % bzw. 19,1 % Anteil aus, angetrieben durch die starke Akzeptanz energieeffizienter Beleuchtung und Automobilanwendungen. Das Marktwachstum wird durch die steigende Nachfrage nach intelligenter Beleuchtung, Mini-LED- und Mikro-LED-Technologien gestärkt, wodurch diese führenden Akteure in der Lage sind, von den expandierenden regionalen Möglichkeiten bis 2032 zu profitieren.
Markteinblicke
- Der Markt für LED-Phosphormaterialien wurde 2024 auf 7.354,5 Millionen USD geschätzt und soll bis 2032 13.542,24 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,93%. Nitride-Phosphor führte das Produktsegment mit einem Anteil von 48,6% an, und allgemeine Beleuchtung dominierte das Anwendungssegment mit einem Anteil von 55,2%.
- Die starke Einführung energieeffizienter LEDs in Wohn-, Gewerbe- und Industriesektoren treibt das Marktwachstum voran. Staatliche Energieregelungen, Urbanisierung und Smart-City-Projekte unterstützen die kontinuierliche Nachfrage nach leistungsstarken Phosphormaterialien.
- Zu den aufkommenden Trends gehört die zunehmende Einführung von Mini-LED- und Mikro-LED-Displays sowie die Erweiterung von intelligenten und menschenzentrierten Beleuchtungslösungen. Fortschrittliche Phosphore sind entscheidend für präzise Farbkonvertierung und gleichmäßige Leuchtdichte.
- Schlüsselakteure wie Stanley Electric Co. Ltd., Osram Sylvania, Nichia Corporation, Universal Display Corporation und Philips Lumileds konzentrieren sich auf F&E, strategische Kooperationen und Kapazitätserweiterungen, um die Produktleistung und Marktpräsenz zu verbessern.
- Der asiatisch-pazifische Raum hielt 2024 den größten regionalen Anteil mit 46,8%, gefolgt von Nordamerika (22,4%) und Europa (19,1%), angetrieben durch starke LED-Produktion, Nachfrage nach Automobilbeleuchtung und unterstützende Richtlinien.
Marktsegmentierungsanalyse:
Nach Produkttyp
Nach Produkttyp wird der Markt für LED-Phosphormaterialien von Nitride-Phosphor angeführt, der 2024 einen Marktanteil von 48,6% ausmachte. Nitride-Phosphore dominieren aufgrund ihrer überlegenen thermischen Stabilität, hohen Leuchtkraft und exzellenten Farbwiedergabe, was sie ideal für Hochleistungs- und warmweiße LED-Anwendungen macht. Die starke Einführung in hochwertige Innenbeleuchtung, Fahrzeugscheinwerfer und Hochleistungs-LEDs treibt die Nachfrage weiter an. Silikat- und Oxidphosphore halten aufgrund von Kostenvorteilen einen bedeutenden Anteil, aber ihre begrenzte Leistung bei hohen Temperaturen hält sie im Vergleich zu nitridebasierten Materialien sekundär.
- Zum Beispiel verlässt sich Nichias Hochleistungs-Warmweiß-LED-Serie (z. B. 757 und 219 Plattformen) auf rote Nitride-Phosphore, um hohe Farbqualität und stabile Leistung bei erhöhten Sperrschichttemperaturen zu erreichen.
Nach Anwendung
Nach Anwendung hat sich die allgemeine Beleuchtung als dominierendes Teilsegment herausgestellt und hielt 2024 einen Marktanteil von 55,2%. Diese Dominanz wird durch den weit verbreiteten Ersatz herkömmlicher Beleuchtung durch LED-Lösungen in Wohn-, Gewerbe- und Industrieinfrastrukturen angetrieben. Von der Regierung unterstützte Energieeffizienzvorschriften, schnelle Urbanisierung und sinkende LED-Kosten beschleunigen weiterhin die Einführung. Die Automobilbeleuchtung folgt aufgrund der steigenden LED-Durchdringung in Scheinwerfern und Innenraumsystemen, während die Nachfrage nach Hintergrundbeleuchtung stabil bleibt, unterstützt durch Displays, die in Fernsehern, Monitoren und Unterhaltungselektronik verwendet werden.
- Zum Beispiel hat Signify (Philips Lighting) berichtet, dass LEDs in den letzten Jahren über 80 % des Gesamtumsatzes ausmachten, was die starke Nachfrage nach LED-Lampen, Leuchten und vernetzten Beleuchtungssystemen in Haushalten und Gewerbegebäuden widerspiegelt.
Wichtiger Wachstumstreiber
Erweiterte Einführung energieeffizienter LED-Beleuchtung
Der Markt für LED-Phosphormaterialien wird stark durch den globalen Wandel hin zu energieeffizienten Beleuchtungslösungen angetrieben. Regierungen in großen Volkswirtschaften setzen weiterhin auf die Abschaffung von Glüh- und Leuchtstofflampen durch strenge Energieeffizienzvorschriften, was die Einführung von LEDs im Wohn-, Gewerbe- und Industriesektor beschleunigt. LED-Phosphormaterialien spielen eine entscheidende Rolle bei der Verbesserung der Lichtausbeute, des Farbwiedergabeindex und der thermischen Stabilität, was sie für leistungsstarke LED-Systeme unverzichtbar macht. Großangelegte Infrastrukturprojekte, Smart-City-Initiativen und die rasche Expansion von Gewerbeflächen verstärken die Nachfrage weiter. Darüber hinaus stärken sinkende LED-Preise und längere Betriebslebensdauern die Ersatzzyklen und sorgen für einen gleichmäßigen Verbrauch von Phosphormaterialien in Massenmarkt- und Premium-Beleuchtungsanwendungen.
- Zum Beispiel berichtete Signify, dass LED- und vernetzte Beleuchtung den Großteil seines Beleuchtungsumsatzes 2023 ausmachten, was den raschen Ersatz herkömmlicher Lampen in professionellen und Verbraucherbeleuchtungsportfolios widerspiegelt.
Steigende Nachfrage nach Automobil- und fortschrittlichen Beleuchtungssystemen
Die zunehmende Durchdringung der LED-Technologie in der Automobilbeleuchtung treibt das Wachstum des Marktes für LED-Phosphormaterialien erheblich an. Automobilhersteller integrieren LEDs schnell in Scheinwerfer, Tagfahrlichter, Innenraumbeleuchtung und Signalanlagen aufgrund ihrer Haltbarkeit, Designflexibilität und Energieeffizienz. Hochleistungsphosphore, insbesondere nitridebasierte Materialien, sind entscheidend für die Erzielung warmer Weißtöne, Farbgleichmäßigkeit und Stabilität bei hohen Betriebstemperaturen. Das Wachstum bei Elektrofahrzeugen und autonomen Fahrtechnologien steigert die Nachfrage nach fortschrittlichen Beleuchtungslösungen weiter. Da Automobil-OEMs Sicherheit, Ästhetik und Energieoptimierung priorisieren, steigt der Verbrauch von Phosphormaterialien stetig an.
- Zum Beispiel berichtete Signify, dass LED- und vernetzte Beleuchtung den Großteil seines Beleuchtungsumsatzes 2023 ausmachten, was den raschen Ersatz herkömmlicher Lampen in professionellen und Verbraucherbeleuchtungsportfolios widerspiegelt.
Technologische Fortschritte in LED- und Phosphorformulierungen
Ständige Innovationen in der LED-Chip-Architektur und der Chemie der Phosphormaterialien bleiben ein wichtiger Wachstumstreiber. Hersteller investieren stark in die Entwicklung von Phosphoren mit verbesserter Quanteneffizienz, reduzierter thermischer Löschung und verbesserter Farbkonstanz. Fortschritte, die Mini-LED- und Micro-LED-Technologien unterstützen, erfordern hochpräzise Phosphorbeschichtungen, was den Materialwert pro Einheit erhöht. Verbesserte Verkapselungstechniken und Remote-Phosphor-Designs erweitern das Anwendungspotenzial weiter. Diese technologischen Upgrades ermöglichen es LEDs, überlegene Leistung in Beleuchtungs-, Display- und Spezialanwendungen zu liefern, was die langfristige Nachfrage nach hochwertigen Phosphormaterialien verstärkt.
Wichtiger Trend & Gelegenheit
Wachstum von Mini-LED- und Micro-LED-Displays
Das schnelle Aufkommen von Mini-LED- und Micro-LED-Display-Technologien bietet eine bedeutende Wachstumschance für den Markt für LED-Phosphormaterialien. Diese Displays der nächsten Generation werden zunehmend in Fernsehern, Smartphones, Laptops und High-End-Monitoren aufgrund ihrer überlegenen Helligkeit, Kontrast und Energieeffizienz eingesetzt. Fortschrittliche Phosphormaterialien sind entscheidend, um eine präzise Farbkonvertierung und gleichmäßige Leuchtdichte bei kleineren Pixelgrößen zu erreichen. Da Marken der Unterhaltungselektronik die Produktion skalieren, steigt die Nachfrage nach hochreinen, leistungsstarken Phosphoren. Dieser Trend ermöglicht es Materiallieferanten, sich auf Premium-Formulierungen mit höheren Margen und langfristigen Liefervereinbarungen zu konzentrieren.
- Zum Beispiel verwenden Samsungs „Neo QLED“-Fernseher Mini-LED-Hintergrundbeleuchtungen mit optimierten phosphorkonvertierten weißen LEDs, um die HDR-Leistung und Farbgenauigkeit bei hoher Leuchtdichte zu verbessern.
Erweiterung von Smart Lighting und Human-Centric Lighting
Intelligente Beleuchtungssysteme und humanzentrierte Beleuchtungslösungen gewinnen in kommerziellen und privaten Umgebungen stark an Bedeutung. Diese Systeme basieren auf einstellbaren weißen und farbveränderbaren LEDs, die fortschrittliche Phosphormischungen erfordern, um eine konsistente Farbausgabe bei unterschiedlichen Intensitäten und Temperaturen zu gewährleisten. Das zunehmende Bewusstsein für zirkadiane Rhythmus-basierte Beleuchtung in Büros, Gesundheitseinrichtungen und Bildungseinrichtungen stärkt die Nachfrage weiter. Die Integration mit IoT-Plattformen und Gebäudeautomationssystemen schafft Möglichkeiten für maßgeschneiderte Phosphorlösungen, die auf intelligente Beleuchtungssteuerungen zugeschnitten sind und neue Einnahmequellen für Hersteller eröffnen.
- Zum Beispiel integrieren Osrams (ams OSRAM) humanzentrierte Beleuchtungslösungen mehrkanalige, phosphorkonvertierte LED-Module mit DALI- und Bluetooth-Steuerung, die dynamische Szenen ermöglichen, die mit Gebäude-Management- und IoT-Plattformen verbunden sind.
Wichtige Herausforderung
Hohe Produktionskosten und Rohstoffbeschränkungen
Hohe Produktionskosten im Zusammenhang mit fortschrittlichen Phosphormaterialien stellen eine bemerkenswerte Herausforderung für das Marktwachstum dar. Nitride und seltene Erden basierte Phosphore erfordern komplexe Herstellungsprozesse und hochreine Rohstoffe, was die Gesamtkosten erhöht. Die Volatilität in den Lieferketten von seltenen Erden, gekoppelt mit der geografischen Konzentration von Abbau und Verarbeitung, setzt Hersteller Preisrisiken aus. Diese Faktoren können die Akzeptanz in kostenempfindlichen Anwendungen und aufstrebenden Märkten einschränken und die Lieferanten unter Druck setzen, Leistungsverbesserungen mit Kosteneffizienz in Einklang zu bringen und gleichzeitig stabile Liefernetzwerke aufrechtzuerhalten.
Leistungsabfall und thermische Stabilitätsprobleme
Die Aufrechterhaltung der langfristigen Leistung bei hohen Betriebstemperaturen bleibt eine kritische technische Herausforderung im Markt für LED-Phosphormaterialien. Phosphorabfall kann zu reduzierter Helligkeit, Farbverschiebung und verkürzter LED-Lebensdauer führen, insbesondere in Hochleistungs- und Automobilanwendungen. Die Sicherstellung der thermischen Stabilität bei gleichzeitiger Erreichung hoher Lichtausbeute erfordert kontinuierliche Materialinnovationen und rigorose Tests. Das Versäumnis, diese Probleme anzugehen, kann die Produktzuverlässigkeit und das Kundenvertrauen beeinträchtigen. Da LED-Systeme kompakter und leistungsfähiger werden, bleibt die Überwindung thermischer und dauerhafter Einschränkungen entscheidend für eine nachhaltige Marktexpansion.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für LED-Phosphormaterialien mit einem Marktanteil von 46,8 % im Jahr 2024, unterstützt durch starke LED-Produktionsökosysteme in China, Japan, Südkorea und Taiwan. Die Region profitiert von der großflächigen Produktion von LEDs für allgemeine Beleuchtung, Displays und Automobilanwendungen sowie von der kostengünstigen Verfügbarkeit von Rohstoffen. Schnelle Urbanisierung, Smart-City-Projekte und staatlich geführte Energieeffizienzprogramme beschleunigen weiterhin die LED-Adoption. Darüber hinaus stärkt die Präsenz führender Phosphor- und LED-Hersteller die Lieferketten, wodurch der Asien-Pazifik-Raum der primäre Wachstumsmotor für den globalen Markt wird.
Nordamerika
Nordamerika machte 2024 22,4 % des Marktes für LED-Phosphormaterialien aus, angetrieben durch die hohe Akzeptanz energieeffizienter Beleuchtung in den kommerziellen, industriellen und privaten Sektoren. Strenge Energievorschriften, einschließlich Effizienzstandards für Gebäude, unterstützen kontinuierliche LED-Nachrüstungsprojekte. Die starke Nachfrage nach Automobilbeleuchtung, Architekturbeleuchtung und fortschrittlichen Displaytechnologien trägt weiter zum Marktwachstum bei. Die Region profitiert auch von aktiven F&E-Investitionen, die sich auf leistungsstarke Phosphormaterialien konzentrieren, insbesondere für intelligente Beleuchtung und menschzentrierte Beleuchtungsanwendungen, was die stetige Nachfrage in den Vereinigten Staaten und Kanada aufrechterhält.
Europa
Europa erlangte 2024 einen Marktanteil von 19,1 %, unterstützt durch aggressive Nachhaltigkeitsziele und den weit verbreiteten Ersatz herkömmlicher Beleuchtung durch LED-Systeme. EU-Vorschriften zur Förderung kohlenstoffarmer Technologien haben die Nachfrage nach hochwertiger LED-Beleuchtung in öffentlicher Infrastruktur, Büros und Industrieanlagen erheblich gesteigert. Die Automobilbeleuchtung bleibt ein wichtiger Wachstumsbereich, angetrieben durch die starke Fahrzeugproduktion in Deutschland, Frankreich und Italien. Darüber hinaus treibt Europas Fokus auf Premium-Beleuchtungslösungen mit hoher Farbwiedergabe und Effizienz weiterhin die Nachfrage nach fortschrittlichen Phosphormaterialien in Beleuchtungs- und Displayanwendungen an.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 6,5 % am Markt für LED-Phosphormaterialien, wobei das Wachstum durch die schrittweise Modernisierung der Infrastruktur und die steigende Akzeptanz energieeffizienter Beleuchtung unterstützt wurde. Regierungsinitiativen zur Reduzierung des Stromverbrauchs bei öffentlicher Beleuchtung und in kommerziellen Gebäuden fördern die LED-Durchdringung. Brasilien und Mexiko führen die regionale Nachfrage aufgrund expandierender Bauaktivitäten und städtischer Entwicklungsprojekte an. Obwohl die Preissensibilität die schnelle Einführung fortschrittlicher Phosphore einschränkt, unterstützen verbesserte wirtschaftliche Bedingungen und ein zunehmendes Bewusstsein für langfristige Energieeinsparungen weiterhin die stetige Marktexpansion.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 2024 einen Marktanteil von 5,2 % aus, angetrieben durch Infrastrukturentwicklung und großangelegte städtische Projekte. Die LED-Beleuchtungsakzeptanz nimmt in kommerziellen Gebäuden, im Gastgewerbe und in der öffentlichen Infrastruktur, insbesondere in den Golfstaaten, zu. Von der Regierung geführte Nachhaltigkeitsinitiativen und Smart-City-Entwicklungen unterstützen die Nachfrage nach effizienten Beleuchtungslösungen. In Afrika tragen die schrittweise Elektrifizierung und das städtische Wachstum zur LED-Adoption bei, obwohl das Marktwachstum durch Kostenbeschränkungen und begrenzte lokale Produktion moderat bleibt, was die Nachfrage im Vergleich zu anderen Regionen vergleichsweise geringer hält.
Marktsegmentierungen:
Nach Produkttyp
- Silicatphosphor
- Nitridphosphor
- Oxidphosphor
- Andere
Nach Anwendung
- Allgemeinbeleuchtung
- Automobilbeleuchtung
- Hintergrundbeleuchtung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für LED-Phosphormaterialien ist geprägt von der Präsenz mehrerer etablierter globaler und regionaler Akteure, die Innovation und Akzeptanz in Beleuchtungs- und Displayanwendungen vorantreiben. Zu den wichtigsten Unternehmen gehören Stanley Electric Co. Ltd., Avago Technologies, Osram Sylvania Inc. (OSRAM GmbH), General Electric Company, Edison Opto Corporation, Kingbright Electronic Co., Universal Display Corporation, Nichia Corporation, Epistar Corporation und Philips Lumileds Lighting Company. Diese Akteure konzentrieren sich auf Produktentwicklung, strategische Kooperationen und Kapazitätserweiterung, um die Leistung, Farbkonsistenz und thermische Stabilität von Phosphormaterialien zu verbessern. Kontinuierliche F&E-Bemühungen zielen darauf ab, aufstrebende Technologien wie Mini-LED, Mikro-LED, Automobil-Scheinwerfer und intelligente Beleuchtungslösungen zu unterstützen. Unternehmen nutzen auch regionale Fertigungszentren, insbesondere im asiatisch-pazifischen Raum, um Produktionskosten und Lieferketten zu optimieren. Wettbewerbsstrategien betonen hochreine, hocheffiziente Phosphore, die den sich entwickelnden globalen Beleuchtungsstandards entsprechen, um sowohl technologische Führerschaft als auch nachhaltiges Marktwachstum bis 2032 sicherzustellen.
Analyse der Hauptakteure
- Epistar Corporation
- Stanley Electric Co. Ltd.
- Universal Display Corporation
- Nichia Corporation
- General Electric Company
- Kingbright Electronic Co.
- Osram Sylvania Inc. (OSRAM GmbH)
- Avago Technologies
- Philips Lumileds Lighting Company
- Edison Opto Corporation
Jüngste Entwicklungen
- Im September 2025 stellte Nichia auf der ISAL 2025 (International Symposium on Automotive Lighting) neue LED-Produkte, die µPLS Mini und DominoPLS, vor, die ihre Familie der pixelierten Lichtquellen erweitern und fortschrittliche Automobilbeleuchtungssysteme unterstützen, die Phosphorelemente für verbesserte Leistung integrieren.
- Im Mai 2025 gaben Seaborough B.V. und Luminus Devices eine strategische Partnerschaft bekannt, um die weltweit ersten LEDs mit nano-engineertem Eu³⁺-basiertem Phosphor auf den Markt zu bringen, mit dem Ziel, fortschrittliche Phosphortechnologie für nachhaltige LED-Beleuchtungsanwendungen zu kommerzialisieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Nitritphosphoren wird aufgrund überlegener thermischer Stabilität und Leuchtkraft weiter wachsen.
- Mini-LED- und Mikro-LED-Technologien werden den erhöhten Verbrauch von Hochleistungsphosphormaterialien antreiben.
- Anwendungen von LED im Automobilbereich, einschließlich Scheinwerfer und Innenbeleuchtung, werden ein bedeutender Wachstumsbereich bleiben.
- Intelligente Beleuchtung und humanzentrierte Beleuchtungslösungen werden neue Möglichkeiten für fortschrittliche Phosphore schaffen.
- Forschung und Entwicklung in Phosphorformulierungen werden sich auf verbesserte Farbwiedergabe und reduzierte thermische Degradation konzentrieren.
- Der asiatisch-pazifische Raum wird aufgrund der großflächigen LED-Produktion eine führende Position im Marktanteil beibehalten.
- Nordamerika und Europa werden durch Energieeffizienzvorschriften und Nachrüstungsprojekte stetig wachsen.
- Strategische Kooperationen und Partnerschaften unter den Hauptakteuren werden Produktportfolios und Lieferketten stärken.
- Die Einführung von LEDs in kommerziellen und industriellen Sektoren wird weltweit weiter expandieren.
- Die steigende Nachfrage aus Display-Technologien, einschließlich Fernsehern, Monitoren und Smartphones, wird das Marktwachstum fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für LED-Phosphormaterialien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für LED-Phosphormaterialien voraussichtlich zwischen 2024 und 2032 wachsen?
Welche Faktoren treiben das Wachstum des Marktes für LED-Phosphormaterialien an?
Welche Herausforderungen gibt es auf dem Markt für LED-Phosphormaterialien?
Wer sind die Hauptakteure auf dem Markt für LED-Phosphormaterialien?
Welches Segment führt den Marktanteil an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für LED-Phosphormaterialien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für LED-Phosphormaterialien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,354.5 million → 2032: USD 13,542.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für LED-Phosphormaterialien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für LED-Phosphormaterialien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für LED-Phosphormaterialien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für LED-Phosphormaterialien Market Drivers
- 3.3 Markt für LED-Phosphormaterialien Market Restraints & Challenges
- 3.4 Markt für LED-Phosphormaterialien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für LED-Phosphormaterialien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für LED-Phosphormaterialien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für LED-Phosphormaterialien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für LED-Phosphormaterialien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für LED-Phosphormaterialien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für LED-Phosphormaterialien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für LED-Phosphormaterialien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für LED-Phosphormaterialien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für LED-Phosphormaterialien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für LED-Phosphormaterialien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für LED-Phosphormaterialien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für LED-Phosphormaterialien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für LED-Phosphormaterialien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für LED-Phosphormaterialien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für LED-Phosphormaterialien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für LED-Phosphormaterialien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für LED-Phosphormaterialien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für LED-Phosphormaterialien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für LED-Phosphormaterialien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
