
Marktübersicht
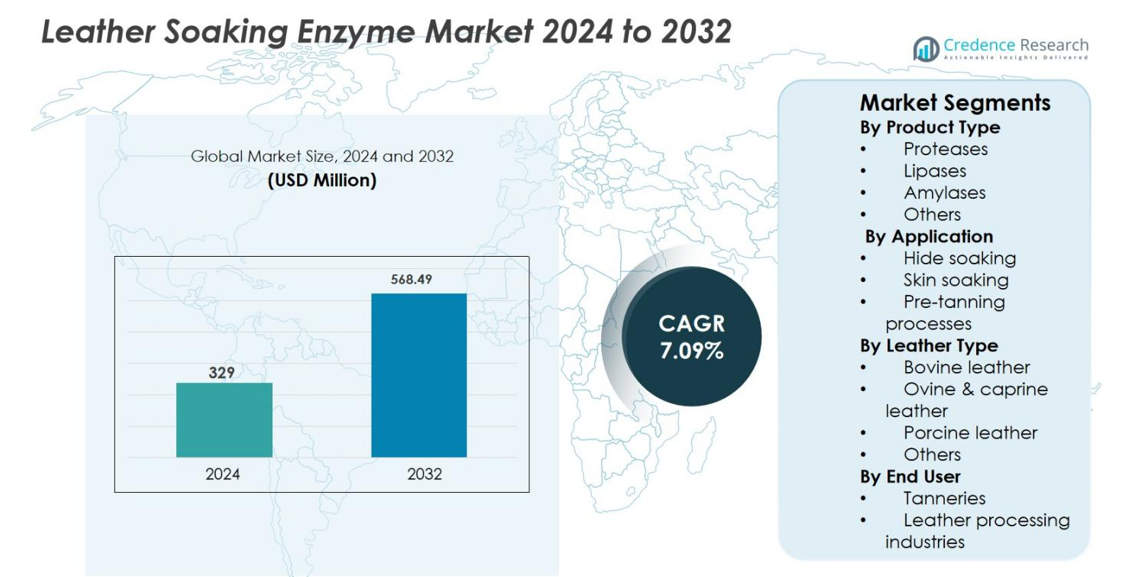
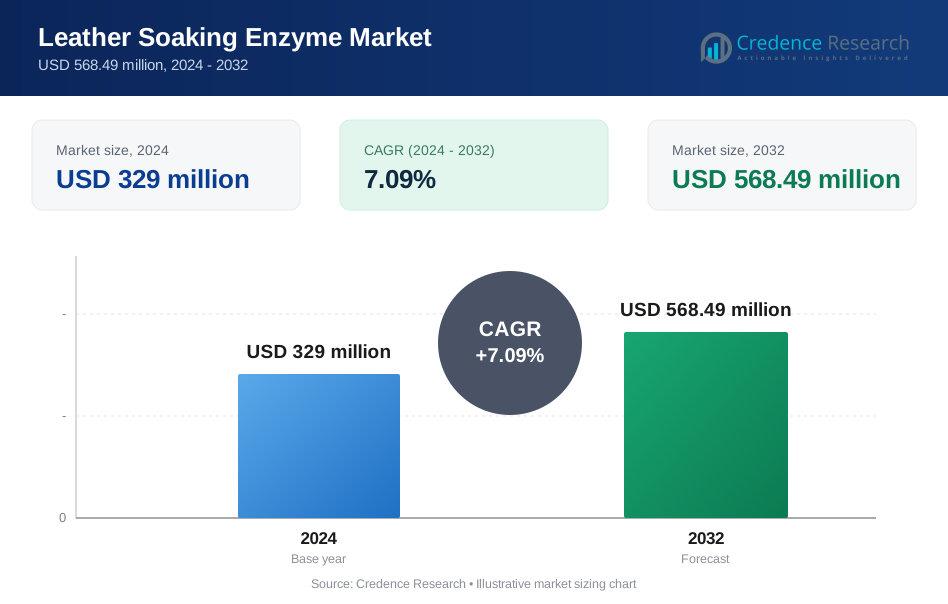
Die Marktgröße für Lederweichmacher-Enzyme wurde im Jahr 2024 auf 329 Millionen USD geschätzt und wird voraussichtlich bis 2032 568,49 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,09 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lederweichmacher-Enzyme 2024 | 329 Millionen USD |
| Markt für Lederweichmacher-Enzyme, CAGR | 7,09% |
| Marktgröße für Lederweichmacher-Enzyme 2032 | 568,49 Millionen USD |
Der Markt für Lederweichmacher-Enzyme wird von etablierten Enzymherstellern wie Novozymes A/S, BASF SE, CHR. Hansen Holding A/S, AB Enzymes GmbH, Rossari Biotech Ltd., Advanced Enzyme Technologies Ltd. und Amano Enzyme Inc. angeführt, die durch Produktinnovationen, auf Nachhaltigkeit fokussierte Formulierungen und starken technischen Support für Gerbereien konkurrieren. Diese Unternehmen legen Wert auf leistungsstarke protease- und lipasebasierte Lösungen, um die Weicheffizienz zu verbessern, die Umweltbelastung zu reduzieren und die Lederqualität zu steigern. Regional dominiert der asiatisch-pazifische Raum den Markt für Lederweichmacher-Enzyme mit einem genauen Marktanteil von 38,9 %, unterstützt durch die großflächige Lederproduktion in China, Indien und Südostasien. Europa folgt, angetrieben durch strenge Umweltvorschriften und die Produktion von Premiumleder, während Nordamerika eine konstante Nachfrage aus den Segmenten Automobil- und Möbelpolsterung aufrechterhält.
Markteinblicke
- Der Markt für Lederweichmacher-Enzyme wurde im Jahr 2024 auf 329 Millionen USD geschätzt und soll bis 2032 568,49 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,09 % während der Prognose.
- Die steigende Nachfrage nach umweltfreundlicher und emissionsarmer Lederverarbeitung wirkt als wichtiger Markttreiber, wobei Proteasen den Produkttyp-Segment mit einem Anteil von etwa 46,8 % anführen, da sie effizient bei der Entfernung von Verunreinigungen und der Öffnung von Fasern sind.
- Markttrends heben eine Verschiebung hin zu wasser- und energieeffizienten Weichprozessen hervor, zusammen mit der zunehmenden Akzeptanz fortschrittlicher Enzymformulierungen, die die Weichkonsistenz verbessern und die Verarbeitungszeit in Gerbereien verkürzen.
- Die Wettbewerbsdynamik wird von globalen und regionalen Akteuren geprägt, die sich auf Produktinnovationen, Nachhaltigkeit und technischen Support konzentrieren, während die Kostensensibilität bei kleinen Gerbereien eine bemerkenswerte Marktbeschränkung bleibt.
- Der asiatisch-pazifische Raum dominiert den Markt mit einem Anteil von 38,9 %, gefolgt von Europa mit 27,6 % und Nordamerika mit 21,4 %, unterstützt durch großflächige Lederproduktion, strenge Umweltvorschriften und expandierende exportorientierte Lederindustrien.
Marktsegmentierungsanalyse:
Nach Produkttyp
Das Segment nach Produkttyp im Markt für Lederweichmacher-Enzyme wird von Proteasen angeführt, die 2024 einen Marktanteil von 46,8 % ausmachten. Proteasen dominieren aufgrund ihrer hohen Effizienz bei der Entfernung von nicht-kollagenen Proteinen, der Verbesserung der Faseröffnung und der Verbesserung der Wasseraufnahme während des Einweichens. Ihre Fähigkeit, die Verarbeitungszeit zu verkürzen und gleichzeitig die Weichheit und Gleichmäßigkeit des Leders zu verbessern, treibt die weit verbreitete Einführung in Gerbereien voran. Lipasen folgen, unterstützt durch die steigende Nachfrage nach effektiver Fett- und Fettentfernung, während Amylasen selektiv zur Entfernung von Stärke eingesetzt werden. Der zunehmende Fokus auf umweltfreundliche und enzymoptimierte Einweichprozesse stärkt weiterhin die Nachfrage nach Proteasen.
- Zum Beispiel ist Wilton Biosciences Leathozyme-PROAL-Protease so formuliert, dass sie Häute durch den Abbau von Bindeproteinen und die Entfernung von Fleisch und Fett ohne Beschädigung des Kollagens rehydriert, was zu einer gleichmäßigeren Lederqualität in den Einweichphasen führt.
Nach Anwendung
Im Segment nach Anwendung hat sich das Einweichen von Häuten als dominierendes Teilsegment herauskristallisiert, das 2024 einen Marktanteil von 52,3 % hält. Diese Dominanz wird durch die großflächige Verarbeitung von Rinderhäuten und die entscheidende Rolle des Einweichens bei der effizienten Wiederherstellung von Feuchtigkeit und der Entfernung von Pökelsalzen angetrieben. Enzymunterstütztes Einweichen von Häuten verbessert die Faserentspannung, reduziert den Chemikalienverbrauch und verbessert die Effizienz der nachgelagerten Verarbeitung. Das Einweichen von Häuten folgt, unterstützt durch die wachsende Verarbeitung von leichteren Häuten, während Vorgerbprozesse an Bedeutung gewinnen, um die Lederkonsistenz zu verbessern. Der regulatorische Druck, den Wasserverbrauch und die Abwasserbelastung zu reduzieren, beschleunigt die Einführung von Enzymen in Einweichanwendungen weiter.
- Zum Beispiel hat Novozymes dokumentiert, dass enzymbasiertes Einweichen von Häuten eine schnellere Salzentfernung und verbesserte Rehydrierung ermöglicht, sodass Gerbereien den Einsatz von Tensiden reduzieren können, während eine konsistente Hautöffnung bei der Verarbeitung von Rinderleder beibehalten wird.
Nach Ledertyp
Das Segment nach Ledertyp wird hauptsächlich von Rinderleder angetrieben, das 2024 einen Marktanteil von 58,6 % ausmachte. Die hohe Verfügbarkeit von Rinderhäuten, der umfangreiche Einsatz in Schuhen, Automobilpolstern und Möbelherstellung unterstützen diese Dominanz. Lederweichmacher-Enzyme ermöglichen eine gleichmäßige Hydratation und effektive Entfernung von Verunreinigungen in dicken Rinderhäuten, was den Ertrag und die Qualität verbessert. Schaf- und Ziegenleder stellt ein wachsendes Teilsegment dar, bedingt durch die steigende Nachfrage nach Mode und Bekleidung, während Schweinsleder eine Nischenverwendung beibehält. Die expandierende globale Produktion von Lederwaren verstärkt weiterhin die Führungsposition von Rinderleder.
Wichtige Wachstumstreiber
Steigende Nachfrage nach umweltfreundlicher Lederverarbeitung
Steigende Umweltbedenken und zunehmend strengere Vorschriften zur Abwasserentsorgung treiben den Markt für Lederweichmacher-Enzyme stark an. Konventionelle Weichmachungschemikalien erzeugen eine hohe biologische und chemische Sauerstoffnachfrage, was für Gerbereien Compliance-Herausforderungen schafft. Enzymbasierte Weichmachungslösungen reduzieren die Schadstoffbelastung, den Wasserverbrauch und den Energieverbrauch erheblich, während sie die Prozesseffizienz verbessern. Regierungen und Umweltbehörden, insbesondere in Europa und Teilen Asiens, fordern sauberere Produktionspraktiken und ermutigen Gerbereien, enzymatische Alternativen zu übernehmen. Parallel dazu setzen globale Marken für Schuhe, Automobil- und Luxusgüter Nachhaltigkeitsstandards in ihren Lieferketten durch und üben Druck auf Lederverarbeiter aus, auf umweltfreundliche Technologien umzusteigen. Lederweichmacher-Enzyme unterstützen diese Anforderungen, indem sie eine effektive Entfernung von Verunreinigungen bei niedrigeren Temperaturen und kürzeren Verarbeitungszeiten ermöglichen. Diese Kombination aus regulatorischem Druck, markengetriebenen Nachhaltigkeitsverpflichtungen und betrieblichen Vorteilen positioniert enzymbasierte Weichmachung als bevorzugte Lösung und macht die Einhaltung von Umweltvorschriften zu einem starken und anhaltenden Wachstumstreiber für den Markt.
- Zum Beispiel hebt BASF hervor, dass enzymatische Weichmachungstechnologien es Gerbereien ermöglichen, bei niedrigeren Temperaturen und reduziertem Wasserverbrauch zu arbeiten, was zu Energieeinsparungen und einer verbesserten Übereinstimmung mit den EU-Umweltvorschriften beiträgt.
Expansion der globalen Lederwarenindustrie
Die stetige Expansion der globalen Lederwarenindustrie ist ein wichtiger Wachstumstreiber im Markt für Lederweichmacher-Enzyme. Die steigende Nachfrage nach Schuhen, Handtaschen, Möbelpolsterungen und Fahrzeuginnenausstattungen erhöht weiterhin die Lederproduktionsmengen weltweit. Großgerbereien benötigen konsistente, hochwertige Verarbeitungslösungen, um den wachsenden Produktionsanforderungen gerecht zu werden, wodurch enzymunterstützte Weichmachung unerlässlich wird. Lederweichmacher-Enzyme verbessern die Faseröffnung, die Hydratationsgleichmäßigkeit und den Ertrag, was die nachgelagerte Gerb- und Veredelungsleistung direkt verbessert. Der asiatisch-pazifische Raum, angeführt von China, Indien und Südostasien, hat sich als wichtiges Zentrum der Lederherstellung etabliert, was den Enzymverbrauch weiter beschleunigt. Exportorientierte Lederproduktion in diesen Regionen priorisiert Qualitätskonsistenz und Effizienz, die beide durch enzymbasierte Prozesse unterstützt werden. Da Hersteller versuchen, einen höheren Durchsatz mit reduzierten Verarbeitungsfehlern und Abfällen in Einklang zu bringen, spielen Weichmacher-Enzyme eine entscheidende Rolle und unterstreichen ihre Bedeutung, da die Nachfrage nach Lederwaren weltweit weiter steigt.
- Zum Beispiel dokumentiert LANXESS, dass enzymbasierte Einweichlösungen exportorientierte Gerbereien in Asien unterstützen, indem sie die Prozesseffizienz verbessern und Defekte minimieren, was hilft, die strengen Qualitätsstandards globaler Lederwarenmarken zu erfüllen.
Technologische Fortschritte in der Enzymformulierung
Kontinuierliche technologische Fortschritte in der Enzymformulierung und Biotechnologie treiben die Akzeptanz im Markt für Leder-Einweichenzyme erheblich voran. Moderne Enzymprodukte bieten verbesserte Stabilität, höhere Aktivität und breitere Einsatzbereiche bei pH- und Temperaturbedingungen. Diese Fortschritte ermöglichen es Gerbereien, Einweichprozesse für verschiedene Häute- und Felltypen anzupassen, die Konsistenz zu verbessern und die Verarbeitungsvariabilität zu reduzieren. Verbesserte Enzymselektivität gewährleistet die effektive Entfernung von nicht-kollagenen Proteinen und Fetten, ohne die Kollagenfasern zu beschädigen, was zu besserer Lederweichheit und -festigkeit führt. Innovationen unterstützen auch kürzere Einweichzyklen und geringeren Wasserbedarf, was die Betriebseffizienz direkt verbessert. Da Enzymlieferanten in Forschung und Entwicklung investieren, führen sie anwendungsspezifische Formulierungen ein, die auf Rinds-, Schafs-, Ziegen- und Schweineleder zugeschnitten sind. Dieser technologische Fortschritt erhöht das Vertrauen der Gerbereien und beschleunigt die Integration von Enzymen in standardisierte Arbeitsabläufe, wodurch fortschrittliche Einweichenzyme als Kernkomponente der modernen Lederverarbeitung positioniert werden.
Wichtige Trends & Chancen
Verschiebung hin zu wasser- und energieeffizientem Einweichen
Ein wichtiger Trend, der den Markt für Leder-Einweichenzyme prägt, ist die Verschiebung hin zu wasser- und energieeffizienten Einweichprozessen. Wasserknappheit, steigende Betriebskosten und strengere Abwasservorschriften drängen Gerbereien dazu, den Ressourceneinsatz zu optimieren. Enzymbasiertes Einweichen ermöglicht eine effektive Hydratation und Entfernung von Verunreinigungen bei niedrigeren Temperaturen und mit geringeren Wassermengen im Vergleich zu herkömmlichen Methoden. Dieser Trend schafft starke Chancen für Enzymhersteller, leistungsstarke Formulierungen zu entwickeln, die mit Wasserkreislaufsystemen und kürzeren Einweichzyklen kompatibel sind. Gerbereien, die geschlossene und nachhaltige Verarbeitungsmodelle übernehmen, verlassen sich zunehmend auf Enzyme, um die Lederqualität unter eingeschränkten Betriebsbedingungen zu erhalten. Da Energieeffizienz zu einer strategischen Priorität wird, unterstützt enzymunterstütztes Einweichen Kosteneinsparungen und erfüllt gleichzeitig Umweltziele.
- Zum Beispiel bietet Advanced Enzyme Technologies SEBSoak an, eine enzymbasierte Einweichformulierung, die entwickelt wurde, um die Benetzbarkeit und das Quellen von Rohhäuten zu verbessern, was zu saubererem Einweichen und besserer Leistung bei der nachgelagerten Verarbeitung beiträgt.
Wachstum in aufstrebenden Lederherstellungsregionen
Das schnelle Wachstum aufstrebender Lederherstellungsregionen bietet eine bedeutende Chance für den Markt für Leder-Einweichenzyme. Länder in Asien, Lateinamerika und Afrika erweitern ihre Lederverarbeitungskapazitäten, um wertschöpfende Exporte zu erfassen. Regierungen in diesen Regionen fördern die Modernisierung von Gerbereien und die Einführung sauberer Technologien, um die globale Wettbewerbsfähigkeit zu steigern. Neue Einrichtungen integrieren zunehmend von Anfang an enzymbasierte Einweichprozesse, was die Nachfrage schrittweise steigert. Das steigende Bewusstsein für nachhaltige Lederverarbeitung, unterstützt durch Schulungsprogramme und technische Unterstützung, beschleunigt die Enzymakzeptanz weiter. Darüber hinaus fordern internationale Käufer, die Leder aus aufstrebenden Regionen beziehen, die Einhaltung von Umwelt- und Qualitätsstandards, was die Argumente für enzymatische Lösungen stärkt.
- Zum Beispiel unterstützt Advanced Enzyme Technologies Gerbereien in Indien und Südostasien mit enzymbasierten Einweichformulierungen, die darauf abzielen, die Hydratation der Häute zu verbessern und die chemische Belastung in modernisierten Beamhouse-Operationen zu reduzieren.
Wichtige Herausforderungen
Hohe Kostensensitivität bei kleinen Gerbereien
Die hohe Kostensensitivität bei kleinen und mittelständischen Gerbereien bleibt eine große Herausforderung für den Markt für Leder-Einweichenzyme. Viele kleine Betreiber priorisieren kurzfristige Kostensenkungen gegenüber langfristigen Effizienz- und Umweltvorteilen, was die Einführung von Enzymen einschränkt. Enzymprodukte erfordern oft höhere Anfangskosten im Vergleich zu traditionellen Einweichchemikalien, was in stark preiswettbewerbsorientierten Märkten zu Widerstand führt. Der begrenzte Zugang zu technischem Fachwissen erschwert die Einführung zusätzlich, da unsachgemäße Anwendung die wahrgenommenen Vorteile verringern kann. Kleinere Gerbereien verfügen möglicherweise auch nicht über das Kapital, um in die Prozessoptimierung zu investieren, die für enzymbasierte Systeme erforderlich ist. Um diese Herausforderung zu überwinden, müssen Enzymlieferanten klare Kosten-Nutzen-Vorteile demonstrieren, einschließlich reduzierter Wasserverwendung, geringerer Kosten für die Abwasserbehandlung und verbesserter Ledererträge.
Variabilität in der Rohhaut- und Fellqualität
Die Variabilität in der Rohhaut- und Fellqualität stellt eine erhebliche Herausforderung für den Markt für Leder-Einweichenzyme dar. Unterschiede im Tierursprung, in den Konservierungsmethoden, Lagerbedingungen und Transportpraktiken beeinflussen die Einweichleistung und Enzymeffizienz. Inkonsistente Rohmaterialqualität kann zu ungleichmäßiger Hydratation und Unreinheitsentfernung führen, was die Prozesszuverlässigkeit verringert. Diese Variabilität kann Gerbereien entmutigen, die standardisierte Ergebnisse und vorhersehbare Produktionsergebnisse anstreben. Enzymformulierungen müssen sorgfältig optimiert werden, um mit unterschiedlichen Rohmaterialbedingungen umzugehen, was die Komplexität für Lieferanten erhöht. Darüber hinaus benötigen Gerbereien technische Anleitung, um die Enzymdosierung und Einweichparameter basierend auf den Eigenschaften der Häute anzupassen. Ohne ordnungsgemäße Optimierung können Leistungsinkonsistenzen das Vertrauen in enzymbasierte Prozesse untergraben.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 21,4 % des Marktanteils für Leder-Einweichenzyme aus, unterstützt durch fortschrittliche Lederverarbeitungstechnologien und strenge Umweltvorschriften. Gerbereien in den Vereinigten Staaten und Kanada setzen zunehmend enzymbasierte Einweichlösungen ein, um die Standards für Abwasserentsorgung und Nachhaltigkeitsanforderungen einzuhalten. Die Nachfrage wird durch die Herstellung von Automobilpolstern, Möbeln und hochwertigen Lederwaren angetrieben, bei denen gleichbleibende Qualität und Prozesseffizienz entscheidend sind. Die Region zeigt eine starke Akzeptanz technologisch fortschrittlicher und maßgeschneiderter Enzymformulierungen. Darüber hinaus unterstützt die Präsenz etablierter Enzymhersteller und der wachsende Fokus auf umweltfreundliche Lederproduktion das stetige Marktwachstum in ganz Nordamerika.
Europa
Europa hielt 2024 einen Marktanteil von 27,6 % und ist damit eine Schlüsselregion im Markt für Leder-Einweichenzyme. Die Dominanz der Region wird durch strenge Umweltvorschriften angetrieben, insbesondere in Ländern wie Italien, Deutschland und Spanien, die bedeutende Lederverarbeitungszentren sind. Europäische Gerbereien priorisieren enzymbasiertes Einweichen, um den Chemikalienverbrauch, den Wasserverbrauch und die Abwasserbelastung zu reduzieren. Die starke Nachfrage nach Luxus-Schuhen, Mode und Automobilinterieurs unterstützt die Einführung von Enzymen weiter. Ständige Innovation, auf Nachhaltigkeit ausgerichtete Produktion und hohe Kosten für die Einhaltung von Vorschriften fördern den weit verbreiteten Einsatz fortschrittlicher Einweichenzyme.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Lederweichmacher-Enzyme mit einem führenden Anteil von 38,9 % im Jahr 2024. Die Region profitiert von der großflächigen Lederproduktion in Ländern wie China, Indien, Vietnam und Bangladesch. Die rasche Expansion der Schuh-, Bekleidungs- und exportorientierten Lederwarenindustrie steigert den Enzymverbrauch erheblich. Gerbereien setzen zunehmend Weichmacher-Enzyme ein, um die Effizienz zu verbessern, die Verarbeitungszeit zu verkürzen und internationale Umweltstandards zu erfüllen. Regierungsinitiativen zur Förderung einer saubereren Lederproduktion und das steigende Bewusstsein für nachhaltige Verarbeitung beschleunigen die Einführung weiter. Kostenwirksame Produktion in Kombination mit wachsender Exportnachfrage positioniert den Asien-Pazifik-Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika machte 2024 einen Marktanteil von 7,4 % aus, angetrieben durch die expandierenden Lederverarbeitungsaktivitäten in Brasilien, Mexiko und Argentinien. Die Region hat eine starke Präsenz in der Produktion von Rindsleder, was die stetige Nachfrage nach Weichmacher-Enzymen unterstützt. Steigende Exporte von Lederschuhen und Polsterprodukten ermutigen Gerbereien, enzymbasierte Prozesse einzuführen, um die Qualität zu verbessern und internationale Compliance-Anforderungen zu erfüllen. Obwohl die Einführung langsamer erfolgt als in entwickelten Regionen, unterstützen das steigende Umweltbewusstsein und die schrittweise Modernisierung der Gerbereiinfrastruktur das Marktwachstum. Technische Unterstützung durch Lieferanten spielt eine Schlüsselrolle bei der Ausweitung der Enzymdurchdringung in der gesamten Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasste 2024 einen Marktanteil von 4,7 % im Bereich der Lederweichmacher-Enzyme. Das Wachstum wird durch aufstrebende Lederverarbeitungsindustrien in Ländern wie der Türkei, Ägypten, Äthiopien und Südafrika unterstützt. Steigende Investitionen in die wertschöpfende Lederproduktion und den Export treiben die Einführung von enzymbasierten Weichmachungslösungen voran. Gerbereien in der Region stellen allmählich auf sauberere Verarbeitungsmethoden um, um die Anforderungen globaler Käufer zu erfüllen. Während Infrastruktur- und technische Einschränkungen eine schnelle Einführung begrenzen, wird erwartet, dass die wachsende staatliche Unterstützung und die steigende Nachfrage nach nachhaltigen Lederprodukten die Marktdurchdringung im Prognosezeitraum stetig verbessern werden.
Marktsegmentierungen:
Nach Produkttyp
- Proteasen
- Lipasen
- Amylasen
- Andere
Nach Anwendung
- Häuteweichmachung
- Hautweichmachung
- Vorgerbprozesse
Nach Ledertyp
- Rindsleder
- Schaf- & Ziegenleder
- Schweinsleder
- Andere
Nach Endverwendungr
- Gerbereien
- Lederverarbeitende Industrien
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Lederweichmacher-Enzyme ist durch die Präsenz sowohl globaler Enzymhersteller als auch regionaler Spezialanbieter gekennzeichnet, die in den Bereichen Produktleistung, Nachhaltigkeit und technischer Support konkurrieren. Wichtige Akteure wie Novozymes A/S, BASF SE, CHR. Hansen Holding A/S, AB Enzymes GmbH, Rossari Biotech Ltd., Advanced Enzyme Technologies Ltd., Amano Enzyme Inc., Dyadic International, Inc. und Bioprocess Control AB konzentrieren sich auf die Entwicklung hocheffizienter Enzymformulierungen, die auf verschiedene Haut- und Felltypen zugeschnitten sind. Unternehmen legen Wert auf Forschung und Entwicklung, um die Enzymstabilität, Selektivität und Kompatibilität mit wasser- und energieeffizienten Weichmachprozessen zu verbessern. Strategische Partnerschaften mit Gerbereien, anwendungsspezifische Anpassungen und starker technischer Support nach dem Verkauf sind entscheidende Wettbewerbsfaktoren. Regionale Akteure stärken ihre Positionen durch kostengünstige Angebote und lokalisierte Vertriebsnetze. Die steigende Nachfrage nach umweltfreundlicher Lederverarbeitung intensiviert weiterhin den Wettbewerb und treibt Innovation und Differenzierung auf dem Markt voran.
Analyse der Hauptakteure
- Hansen Holding A/S
- Rossari Biotech Ltd.
- BASF SE
- Novozymes A/S
- Bioprocess Control AB
- AB Enzymes GmbH
- Advanced Enzyme Technologies Ltd.
- Amano Enzyme Inc.
- Dyadic International, Inc.
- Enmex S.A.
Jüngste Entwicklungen
- Im Juni 2025 sicherte sich BASF Leather Solutions einen großen Vertragsabschluss mit einem führenden globalen Lederproduzenten zur Lieferung von enzymbasierten Gerblösungen, die darauf ausgelegt sind, den Chemikalieneinsatz und Abwasser in der Lederverarbeitung zu reduzieren.
- Im November 2024 brachte Creative Enzymes eine neue Reihe innovativer enzymatischer Lösungen für nachhaltige Lederverarbeitung auf den Markt, darunter Protease-, Entkalkungs-/Bating- und Lipase-Enzymprodukte, die die Abhängigkeit von herkömmlichen Chemikalien verringern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Lederart, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von Lederweichenzymen wird zunehmen, da Gerbereien nachhaltige und umweltfreundliche Verarbeitungsmethoden priorisieren.
- Strengere Umweltvorschriften werden weiterhin den Ersatz konventioneller Chemikalien durch enzymbasierte Lösungen vorantreiben.
- Protease-basierte Formulierungen werden aufgrund ihrer Effizienz und breiten Anwendbarkeit über verschiedene Ledertypen hinweg dominant bleiben.
- Die Nachfrage wird aus den Bereichen Schuhwerk, Automobilpolsterung und Möbellederanwendungen wachsen.
- Der asiatisch-pazifische Raum wird seine Führungsrolle aufgrund der expandierenden Lederproduktion und Exportaktivitäten beibehalten.
- Enzymformulierungen werden weiterentwickelt, um Niedrigwasser- und Niedrigtemperatur-Weichprozesse zu unterstützen.
- Maßgeschneiderte Enzymlösungen für verschiedene Häute und Felle werden breitere Akzeptanz finden.
- Die Durchdringung bei kleinen und mittelgroßen Gerbereien wird sich durch Kostenoptimierung und technische Unterstützung verbessern.
- Strategische Partnerschaften zwischen Enzymlieferanten und Gerbereien werden die langfristige Einführung stärken.
- Ein verstärkter Fokus auf Qualitätskonsistenz wird Enzyme als wesentliche Bestandteile in der modernen Lederverarbeitung festigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie wird die erwartete Wachstumsentwicklung des Marktes für Lederbehandlungsenzyme aussehen?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lederweichenzymen voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die die Einführung von Leder-Quellenzymen vorantreiben?
Wie beeinflussen strenge Umweltvorschriften den Markt für Lederweichmacher-Enzyme?
Welche Herausforderungen behindern die weitverbreitete Einführung von Leder-Quellenzymen?
Wie geht der Markt für Lederweichenzymen mit Bedenken um und fördert Innovationen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lederweichmacher-Enzyme Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lederweichmacher-Enzyme Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 329 million → 2032: USD 568.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lederweichmacher-Enzyme Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lederweichmacher-Enzyme Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lederweichmacher-Enzyme Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lederweichmacher-Enzyme Market Drivers
- 3.3 Markt für Lederweichmacher-Enzyme Market Restraints & Challenges
- 3.4 Markt für Lederweichmacher-Enzyme Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lederweichmacher-Enzyme Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lederweichmacher-Enzyme Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lederweichmacher-Enzyme category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lederweichmacher-Enzyme Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lederweichmacher-Enzyme Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lederweichmacher-Enzyme market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lederweichmacher-Enzyme Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lederweichmacher-Enzyme Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lederweichmacher-Enzyme Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lederweichmacher-Enzyme (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lederweichmacher-Enzyme Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lederweichmacher-Enzyme Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lederweichmacher-Enzyme Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lederweichmacher-Enzyme Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lederweichmacher-Enzyme Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lederweichmacher-Enzyme Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lederweichmacher-Enzyme Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lederweichmacher-Enzyme Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lederweichmacher-Enzyme Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
