
Marktübersicht
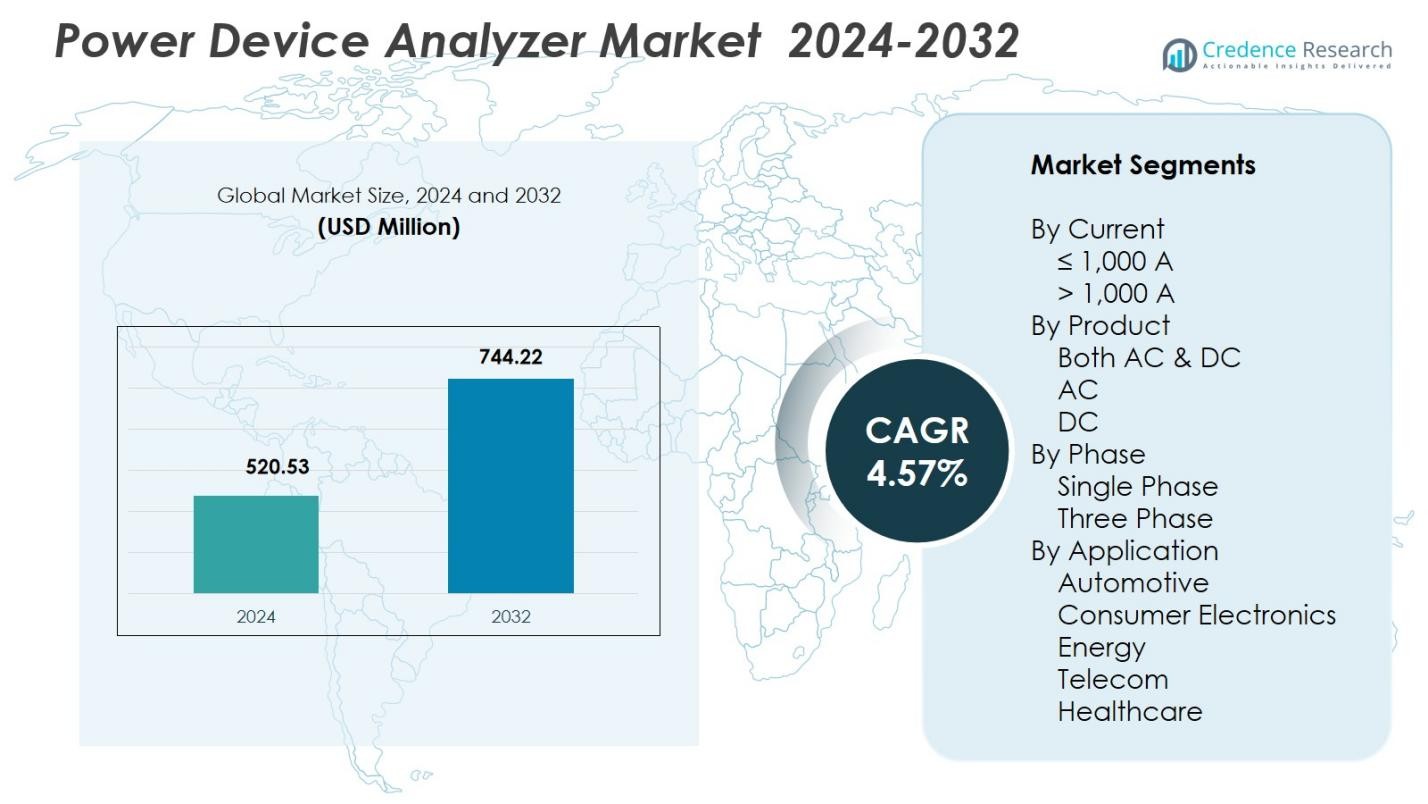
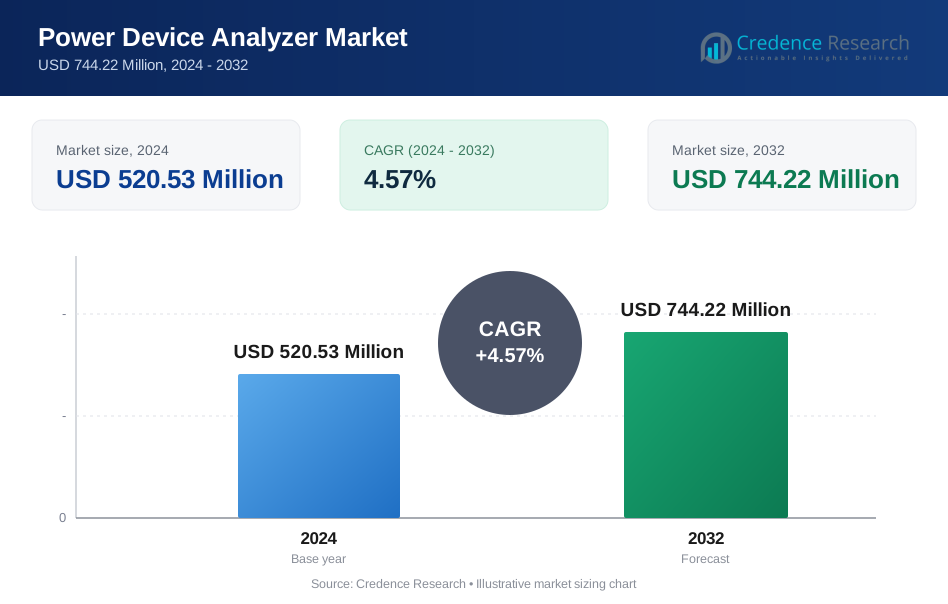
Der Markt für Leistungsgeräteanalysatoren wurde 2024 mit 520,53 Millionen USD bewertet und wird voraussichtlich bis 2032 744,22 Millionen USD erreichen, bei einer CAGR von 4,57 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Leistungsgeräteanalysatoren 2024 | 520,53 Millionen USD |
| Markt für Leistungsgeräteanalysatoren, CAGR | 4,57% |
| Marktgröße für Leistungsgeräteanalysatoren 2032 | 744,22 Millionen USD |
Der Markt für Leistungsgeräteanalysatoren zeichnet sich durch eine starke Beteiligung führender Akteure wie DEWETRON, Carlo Gavazzi, Chroma ATE, Dewesoft, HIOKI E.E. CORPORATION, Fluke Corporation, Circutor, Arbiter Systems, Delta Electronics und B&K Precision Corporation aus, die jeweils hochpräzise Messtechnologien vorantreiben, um die sich entwickelnden Anwendungen der Leistungselektronik zu unterstützen. Diese Unternehmen konzentrieren sich darauf, Bandbreite, Präzision und AC/DC-Multifunktionalität zu verbessern, um der steigenden Nachfrage in den Bereichen Automobil, erneuerbare Energien und Industrie gerecht zu werden. Regional führte der asiatisch-pazifische Raum den Markt mit einem Anteil von 34,1 % an, unterstützt durch die großflächige Elektronikfertigung und die rasche Expansion von Elektrofahrzeugen, gefolgt von Nordamerika und Europa, die weiterhin wichtige Zentren für fortschrittliche Testinfrastruktur und Innovationen im Energiesystem bleiben.
Markteinblicke
- Der Markt für Leistungsgeräteanalysatoren erreichte 2024 520,53 Millionen USD und wird bis 2032 mit einer CAGR von 4,57 % wachsen, angetrieben durch die steigende Nachfrage nach präzisen Messungen.
- Das Marktwachstum wird durch die starke Akzeptanz von Analysatoren in EV-Systemen, erneuerbaren Wechselrichtern und der industriellen Automatisierung unterstützt, wobei das Segment ≤1.000 A aufgrund seiner breiten Anwendbarkeit in Testumgebungen einen Anteil von 63,4 % hält.
- Zu den wichtigsten Trends gehört die zunehmende Verwendung von SiC- und GaN-Halbleitergeräten, die die Nachfrage nach Hochfrequenz-Mehrkanalanalysatoren mit fortschrittlicher Messgenauigkeit beschleunigen.
- Führende Akteure wie DEWETRON, Chroma ATE, HIOKI, Fluke und Delta Electronics erweitern ihre Portfolios mit verbesserten AC/DC-Fähigkeiten und intelligenter, softwaregesteuerter Testautomatisierung.
- Regional führt der asiatisch-pazifische Raum mit einem Anteil von 34,1 %, gefolgt von Nordamerika mit 32,6 % und Europa mit 28,4 %, während Lateinamerika sowie der Nahe Osten & Afrika eine aufkommende Akzeptanz im Einklang mit der industriellen Modernisierung und dem Ausbau erneuerbarer Energien zeigen.
Marktsegmentierungsanalyse:
Nach Stromstärke
Das Segment ≤1.000 A hielt 2024 einen Anteil von 63,4 % und entwickelte sich zur dominierenden Kategorie im Markt für Leistungsgeräteanalysatoren, da es weitreichend in der Elektronikprüfung, industriellen Automatisierung, Stromversorgungsvalidierung und Überwachung erneuerbarer Systeme eingesetzt wird. Seine starke Position wird durch die zunehmende Verbreitung kompakter elektronischer Geräte und mittelgroßer Energiesysteme angetrieben, die hochpräzise Messungen innerhalb handhabbarer Stromstärken erfordern. Hersteller integrieren zunehmend multifunktionale Analysatoren in diesem Bereich, um Effizienzbewertungen, Designoptimierungen und Konformitätstests zu unterstützen, was die anhaltende Nachfrage in Laboren, F&E-Zentren und Produktionsumgebungen verstärkt.
- Zum Beispiel unterstützt der N6705C-Leistungsanalysator von Keysight multifunktionale Tests zur Validierung von industriellen Stromversorgungen und kombiniert Genauigkeit mit einem kompakten Design.
Nach Produkt
Der Bereich sowohl AC & DC machte 2024 einen Anteil von 58,7% aus und war damit die führende Produktkategorie, da die Industrie Analysatoren benötigt, die in der Lage sind, gemischte Signalstromsysteme in EV-Ladestationen, Solarwechselrichtern, USV-Systemen und industriellen Antrieben zu evaluieren. Dieses Segment wächst stark, weil Ingenieure einheitliche Analysatoren bevorzugen, die die Notwendigkeit für separate AC- und DC-Geräte beseitigen, die betriebliche Effizienz verbessern und die Testkomplexität reduzieren. Da sich hybride Energiesysteme weltweit ausbreiten, ermöglichen multifunktionale AC/DC-Analysatoren umfassende Leistungsvalidierung, Energieeffizienzmessungen und die Einhaltung von Vorschriften, was die Einführung in Forschung, Fertigung und Netzwerkanwendungen beschleunigt.
- Zum Beispiel bietet die PA4000-Serie von Tektronix integrierte AC/DC-Leistungsanalysen, die es Herstellern ermöglichen, komplexe Wellenformen von EV-Ladegeräten mit verbesserter Genauigkeit und reduzierter Einrichtungszeit zu testen.
Nach Phase
Der Drei-Phasen-Bereich beanspruchte 2024 einen Anteil von 61,9% und dominierte den Markt aufgrund der breiten Verwendung in schweren Industriemaschinen, Energienetzwerken, erneuerbaren Kraftwerken und Tests von Hochleistungsmotoren und -antrieben. Dieses Segment profitiert von der zunehmenden Einführung dreiphasiger elektrischer Infrastrukturen und dem steigenden Fokus auf Effizienz-Benchmarking für groß angelegte Ausrüstungen. Ingenieure verlassen sich auf diese Analysatoren zur harmonischen Bewertung, Lastenausgleich, Systemoptimierung und hochpräzisen Fehlererkennung. Die zunehmende Modernisierung industrieller Anlagen und die Erweiterung von Smart-Grid-Projekten stärken die Nachfrage nach Drei-Phasen-Leistungsanalysatoren, die fortschrittliche Genauigkeit und Mehrkanalmessfähigkeiten erfordern.
Wichtige Wachstumstreiber
Zunehmende Nachfrage nach hochpräziser Leistungsmesstechnik
Der wachsende Fokus auf Energieeffizienz, Systemoptimierung und Einhaltung von Vorschriften treibt die starke Einführung hochpräziser Leistungsanalysatoren in den Industrie-, Automobil- und Elektroniksektoren voran. Hersteller verlassen sich zunehmend auf fortschrittliche Analysatoren, um die Effizienz von Wechselrichtern zu validieren, die Leistung von Schaltgeräten zu bewerten und die Echtzeit-Leistungsqualität unter dynamischen Lastbedingungen zu messen. Die steigende Integration von Leistungselektronik in EVs, erneuerbare Energien und Automatisierungssysteme beschleunigt die Nachfrage weiter, da eine genaue elektrische Charakterisierung unerlässlich wird, um die Zuverlässigkeit zu verbessern, die Betriebsdauer zu verlängern und die Leistungszertifizierung zu erreichen.
- Zum Beispiel hat HIOKI den PW8001 Power Analyzer eingeführt, der eine achtkanalige Hochfrequenzmessung bietet, um die Validierung von EV-Wechselrichtern mit überlegener Genauigkeit zu unterstützen.
Erweiterung der erneuerbaren Energien und Smart-Grid-Infrastruktur
Die rasche Expansion von Solar-, Wind- und Energiespeicherinstallationen erhöht erheblich den Bedarf an Leistungsanalysatoren, die in der Lage sind, AC/DC-Hybridsysteme zu bewerten. Versorgungsunternehmen und Entwickler sind auf diese Analysatoren angewiesen, um den Wechselrichterausgang zu überwachen, die Netzintegration zu optimieren, harmonische Analysen durchzuführen und die Systemstabilität unter schwankenden Erzeugungsbedingungen sicherzustellen. Initiativen zur Modernisierung von Smart Grids stärken ebenfalls die Einführung, da Betreiber fortschrittliche Werkzeuge für Lastflussanalysen, Leistungsfaktorkorrekturen und Echtzeit-Fehlerdiagnosen benötigen. Diese Infrastrukturtransformation erhöht die langfristige Nachfrage nach genauen und multifunktionalen Leistungsmesstechniken.
- Zum Beispiel hat Chroma ATE seine 8000 ATS-Plattform eingeführt, um hochpräzise PV-Wechselrichtertests gemäß internationalen Netzanschlussstandards zu unterstützen.
Beschleunigung der Elektrifizierung in der Automobil- und Industriebranche
Elektrifizierungstrends, einschließlich der Einführung von Elektrofahrzeugen, der Fabrikautomatisierung und des Einsatzes von Robotik, schaffen einen erheblichen Bedarf an Analysatoren, die Leistungselektronik wie Umrichter, Batterien und Motorantriebe validieren. Automobilhersteller verwenden diese Analysatoren, um die Effizienz, das Schaltverhalten und die thermische Leistung von Leistungsmodulen während der Entwicklungs- und Produktionszyklen zu messen. Industrielle Anwender verlassen sich auf sie zur Überprüfung der Motorsteuerung, vorausschauenden Wartung und Energiemanagement. Der zunehmende Einsatz von halbleiterbasierten Leistungsgeräten wie SiC und GaN verstärkt die Nachfrage nach fortschrittlichen Testmöglichkeiten und stärkt den starken Wachstumskurs des Segments.
Wichtige Trends & Chancen
Übergang zu Hochfrequenz- und Wide-Bandgap-Gerätetests
Ein wichtiger Trend, der den Markt prägt, ist der Übergang zu Wide-Bandgap-Halbleitertechnologien, insbesondere SiC und GaN, die schnellere Schaltgeschwindigkeiten und höhere Effizienz in Energiesystemen ermöglichen. Dieser Wandel schafft starke Chancen für Analysatoren, die in der Lage sind, Hochfrequenzharmonische, transiente Verhaltensweisen und schnelle Schaltvorgänge zu bewältigen. Hersteller führen erweiterte Bandbreiten- und Abtastratenfähigkeiten ein, um die nächste Generation von Halbleitertests zu unterstützen. Da Industrien WBG-Geräte für EV-Ladegeräte, erneuerbare Wechselrichter und industrielle Antriebe einsetzen, wächst die Nachfrage nach fortschrittlichen Analysatoren, die auf diese Anwendungen zugeschnitten sind, weiterhin schnell.
- Zum Beispiel hat Infineon Technologies SiC-MOSFETs entwickelt, die eine höhere Spannungsfestigkeit unterstützen und Designs für Hochspannungs-DC/DC-Wandler und DC/AC-Wechselrichter, die in Elektrofahrzeugen und erneuerbaren Energiesystemen verwendet werden, vereinfachen.
Integration von IoT, Cloud-Analytik und Automatisierung in Messsystemen
Die digitale Transformation eröffnet bedeutende Chancen, da Leistungsgeräteanalysatoren IoT-Konnektivität, cloudbasierte Datenanalytik und automatisierte Testabläufe integrieren. Diese Verbesserungen ermöglichen Fernüberwachung, Echtzeit-Leistungsvisualisierung und prädiktive Diagnostik, was die Effizienz in F&E-Labors und Produktionsumgebungen verbessert. Automatisierte Testsequenzen reduzieren manuelle Eingriffe und unterstützen die Wiederholbarkeit und den Hochdurchsatz bei der Validierung von Halbleitern und Elektronikfertigung. Die steigende Nachfrage nach vernetzten Testumgebungen in intelligenten Fabriken und Automobil-Elektroniklabors beschleunigt die Einführung und ermöglicht tiefere Einblicke und schnellere Entscheidungsfindung durch zentrale Datenverwaltung und KI-gestützte Analyse.
- Zum Beispiel hat Tektronix automatisierte Testsequenzen in ihren Leistungsanalysatoren eingeführt, was die manuellen Testeingriffe erheblich reduziert und den Durchsatz in Halbleitervalidierungsprozessen verbessert.
Wichtige Herausforderungen
Hohe Kosten für fortschrittliche Leistungsgeräteanalysatoren
Eine der größten Herausforderungen sind die hohen Kosten, die mit fortschrittlichen Analysatoren verbunden sind, die über Mehrkanalfähigkeit, hohe Bandbreite und breite dynamische Messbereiche verfügen. Diese Einheiten erfordern anspruchsvolle Hardware, Präzisionskomponenten und spezialisierte Software, was sie für kleine Labors und aufstrebende Hersteller teuer macht. Budgetbeschränkungen verzögern häufig die Beschaffung oder schränken Upgrades ein, insbesondere in Entwicklungsländern. Die Kostenherausforderung betrifft auch groß angelegte Testumgebungen, die mehrere Einheiten erfordern. Anbieter müssen in modulare Designs und kostenoptimierte Modelle innovieren, um die Zugänglichkeit zu verbessern, ohne die Messgenauigkeit oder Leistung zu beeinträchtigen.
Komplexität der Prüfung fortschrittlicher Leistungselektronik
Die zunehmende Raffinesse der Leistungselektronik – insbesondere Systeme, die auf SiC, GaN und Hochfrequenz-Schaltarchitekturen basieren – schafft erhebliche Prüfkomplexität. Ingenieure benötigen tiefgehende Fachkenntnisse, um Harmonische, Schaltverluste, transiente Reaktionen und thermische Wechselwirkungen genau zu analysieren. Fehlinterpretationen von Messungen oder unsachgemäße Konfigurationen können zu falschen Systembewertungen führen. Darüber hinaus bringt die Integration von Analysegeräten mit anderen Labormessgeräten, Automatisierungsplattformen und Simulationswerkzeugen betriebliche Herausforderungen mit sich. Der Bedarf an qualifizierten Fachleuten und umfangreicher Schulung verlangsamt die Einführung, was Verbesserungen in der Benutzerfreundlichkeit für eine breitere Marktdurchdringung unerlässlich macht.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Anteil von 32,6 % im Jahr 2024, angetrieben durch die starke Einführung fortschrittlicher Leistungstestlösungen in den Bereichen Automobilelektrifizierung, Halbleiterforschung und -entwicklung sowie Ausbau erneuerbarer Energien. Die Region profitiert von umfangreichen Investitionen in die Ladeinfrastruktur für Elektrofahrzeuge, Innovationen in der Leistungselektronik und Netzmodernisierungsprogrammen, die hochpräzise Messwerkzeuge erfordern. US-amerikanische und kanadische Hersteller integrieren zunehmend die Prüfung von SiC- und GaN-Geräten in ihre Produktentwicklungszyklen, was die Nachfrage nach Mehrkanal- und Hochfrequenzanalysatoren stärkt. Unterstützende Energieeffizienzvorschriften und eine gut etablierte industrielle Basis verstärken die Führungsrolle der Region bei der Technologieeinführung weiter.
Europa
Europa machte einen Anteil von 28,4 % im Jahr 2024 aus, unterstützt durch schnelle Fortschritte in erneuerbaren Energiesystemen, industrieller Automatisierung und elektrischer Mobilität. Länder wie Deutschland, Frankreich und das Vereinigte Königreich treiben die starke Nachfrage nach Leistungsgeräteanalysatoren voran, um Wechselrichtertests, Netzstabilitätsbewertungen und Validierungen von hocheffizienten Motoren zu unterstützen. Die strengen Energieeffizienzstandards der Region beschleunigen die Einführung in Forschungslabors und Fertigungsstätten. Der wachsende Einsatz von Solar-, Wind- und Speichertechnologien sowie weitreichende Elektrifizierungsinitiativen im Rahmen der EU-Klimaziele schaffen weiterhin erhebliche Chancen für hochpräzise AC/DC- und Mehrphasenanalysatoren.
Asien-Pazifik
Asien-Pazifik dominierte mit einem Anteil von 34,1 % im Jahr 2024 und entwickelte sich zur am schnellsten wachsenden Region aufgrund der großflächigen Elektronikfertigung, der schnellen Expansion der EV-Produktion und des umfangreichen Einsatzes erneuerbarer Energien. China, Japan, Südkorea und Indien sind bedeutende Beitragsleister und nutzen fortschrittliche Analysatoren für die Validierung von Halbleitergeräten, die Effizienzprüfung von Leistungswandlern und die industrielle Automatisierung. Steigende Investitionen in intelligente Netzinfrastrukturen und Hochleistungssysteme beschleunigen die Einführung in Versorgungsunternehmen und Ingenieureinrichtungen. Das starke Halbleiter-Ökosystem der Region, gepaart mit der weit verbreiteten Einführung von SiC- und GaN-Technologien, treibt die hohe Nachfrage nach Messlösungen der nächsten Generation an.
Lateinamerika
Lateinamerika repräsentierte einen Anteil von 2,6 % im Jahr 2024, wobei die Nachfrage hauptsächlich durch die Modernisierung der Industrie, die Aufrüstung der Energieinfrastruktur und die Entwicklung erneuerbarer Projekte in Brasilien, Mexiko und Chile unterstützt wird. Die Region nimmt zunehmend Leistungsgeräteanalysatoren für die Prüfung von Motorantrieben, die Bewertung der Stromqualität und die Analyse der Wechselrichterleistung an, da die Industrien auf energieeffiziente Ausrüstungen umstellen. Wachsende Solar- und Windinstallationen erfordern präzise AC/DC-Messfähigkeiten, insbesondere für die Netzintegration. Obwohl die Einführung im Entstehen begriffen ist, stärken von der Regierung geführte Energiereformen und erhöhte ausländische Investitionen das langfristige Wachstumspotenzial des Marktes in den Versorgungs- und Fertigungssektoren.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte im Jahr 2024 einen Anteil von 2,3% aus, angetrieben durch die zunehmende Einführung von Leistungsanalysatoren in großangelegten erneuerbaren Energieprojekten, der industriellen Automatisierung und dem Infrastrukturausbau. Länder wie die VAE, Saudi-Arabien und Südafrika investieren stark in Solar-, Wasserstoff- und Netzmodernisierungsinitiativen, was die Nachfrage nach präzisen Testwerkzeugen schafft. Das Wachstum wird weiter durch den verstärkten Einsatz von Hochleistungsmotoren, Stromverteilungsausrüstung und fortschrittlichen Konvertern in den Bereichen Öl & Gas, Bergbau und Fertigung unterstützt. Trotz der relativ kleineren Marktgröße beschleunigt sich die Technologieakzeptanz aufgrund von Bemühungen zur Energiediversifizierung.
Marktsegmentierungen:
Nach Strom
- ≤ 1.000 A
- > 1.000 A
Nach Produkt
- Sowohl AC & DC
- AC
- DC
Nach Phase
- Einphasig
- Dreiphasig
Nach Anwendung
- Automobil
- Unterhaltungselektronik
- Energie
- Telekommunikation
- Gesundheitswesen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Leistungsanalysatoren umfasst große Akteure wie DEWETRON, Carlo Gavazzi, Chroma ATE, Dewesoft, HIOKI E.E. CORPORATION, Fluke Corporation, Circutor, Arbiter Systems, Delta Electronics und B&K Precision Corporation. Der Markt spiegelt starke Innovationsdynamiken wider, da sich Unternehmen auf fortschrittliche Messgenauigkeit, breitere Bandbreitenfähigkeiten und integrierte AC/DC-Testplattformen konzentrieren, um die nächste Generation der Leistungselektronik zu unterstützen. Anbieter erweitern aktiv ihre Produktportfolios, die auf Anwendungen wie EV-Antriebsstränge, erneuerbare Wechselrichter, Halbleitergerätecharakterisierung und industrielle Automatisierung abzielen. Strategische Investitionen in Hochfrequenzmesstechnologien ermöglichen es den Akteuren, die wachsende Nachfrage nach SiC- und GaN-Gerätetests zu adressieren. Hersteller integrieren auch IoT-Konnektivität, automatisierte Testsequenzen und cloudfähige Datenanalysen, um die Workflow-Effizienz in F&E- und Produktionsumgebungen zu verbessern. Partnerschaften mit Automobil-OEMs, Netzbetreibern und Halbleiterunternehmen stärken die Marktdurchdringung weiter, während kontinuierliche F&E verbesserte Funktionalität, Haltbarkeit und Messzuverlässigkeit sicherstellen.
Analyse der Hauptakteure
- DEWETRON
- Carlo Gavazzi
- Chroma ATE
- Dewesoft
- HIOKI E.E. CORPORATION
- Fluke Corporation
- Circutor
- Arbiter Systems
- Delta Electronics
- B&K Precision Corporation
Neueste Entwicklungen
- Im Oktober 2025 brachte Hioki E.E. Corporation den PW4001 Power Analyzer auf den Markt, ein kompaktes und feldtaugliches Instrument, das für präzise Tests von Wechselrichtern und EV-Leistungselektronik unter realen Bedingungen entwickelt wurde.
- Im April 2025 trat DEWETRON in eine neue Wachstumsphase ein, indem es nach der Trennung von der TKH Group eine Partnerschaft mit ANRITSU einging, was eine strategische Entscheidung widerspiegelt, seine globale Expansion in den Bereichen Test und Messung für EV-, erneuerbare Energie- und Batterietestmärkte zu beschleunigen.
- Im Mai 2025 kündigte Chroma ATE Upgrades seiner 3650-S2-Leistungstestplattform an, einschließlich einer bevorstehenden HTMU-Platine, die AI-gestützte Testabläufe für die Bewertung von Leistungs-Chips integriert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Strom, Produkt, Phase, Anwendung und Geographie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da Industrien zunehmend fortschrittliche Leistungselektronik in den Bereichen Automobil, erneuerbare Energien und industrielle Automatisierung einsetzen.
- Die Nachfrage nach Analysatoren mit Hochfrequenzfähigkeit wird steigen, da SiC- und GaN-Halbleitergeräte häufiger verwendet werden.
- F&E-Labore und Hersteller werden multifunktionale AC/DC-Analysatoren priorisieren, um komplexe Testumgebungen zu optimieren.
- Die Integration von IoT und cloudbasierten Analysen wird die Effizienz der Echtzeitüberwachung und des Fernprüfens verbessern.
- Automatisierte Testsysteme werden an Bedeutung gewinnen, da Produktionslinien eine höhere Durchsatzrate und Wiederholbarkeit anstreben.
- Das Wachstum von EVs wird die Nachfrage nach Analysatoren für die Validierung von Batterien, Wechselrichtern und Motorantrieben erheblich steigern.
- Initiativen zur Modernisierung des Stromnetzes werden die Akzeptanz durch Versorgungsunternehmen für die Stromqualität, Fehlererkennung und Systemoptimierung stärken.
- Miniaturisierte und tragbare Analysatoren werden zunehmend nachgefragt, um Felddiagnosen und Leistungsbewertungen vor Ort zu unterstützen.
- Die Akzeptanz in aufstrebenden Volkswirtschaften wird sich beschleunigen, da Industrien ihre elektrische Infrastruktur und Teststandards aufrüsten.
- Anbieter werden Innovationen in Genauigkeit, Bandbreite und Softwareintelligenz verstärken, um den sich entwickelnden Messherausforderungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Power Device Analyzer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Leistungsgeräteanalysatoren voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment des Power Device Analyzers hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Leistungsgeräte-Analyzer antreiben?
Wer sind die führenden Unternehmen im Markt für Leistungsgeräteanalysatoren?
Welche Region hatte 2024 den größten Anteil am Markt für Leistungsgeräteanalysatoren?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Leistungsgeräteanalysatoren Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Leistungsgeräteanalysatoren Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 520.53 Million → 2032: USD 744.22 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Leistungsgeräteanalysatoren Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Leistungsgeräteanalysatoren Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Leistungsgeräteanalysatoren Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Leistungsgeräteanalysatoren Market Drivers
- 3.3 Markt für Leistungsgeräteanalysatoren Market Restraints & Challenges
- 3.4 Markt für Leistungsgeräteanalysatoren Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Leistungsgeräteanalysatoren Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Leistungsgeräteanalysatoren Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Leistungsgeräteanalysatoren category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Leistungsgeräteanalysatoren Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Leistungsgeräteanalysatoren Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Leistungsgeräteanalysatoren market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Leistungsgeräteanalysatoren Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Leistungsgeräteanalysatoren Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Leistungsgeräteanalysatoren Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Leistungsgeräteanalysatoren (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Leistungsgeräteanalysatoren Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Leistungsgeräteanalysatoren Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Leistungsgeräteanalysatoren Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Leistungsgeräteanalysatoren Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Leistungsgeräteanalysatoren Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Leistungsgeräteanalysatoren Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Leistungsgeräteanalysatoren Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Leistungsgeräteanalysatoren Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Leistungsgeräteanalysatoren Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
