
Marktübersicht
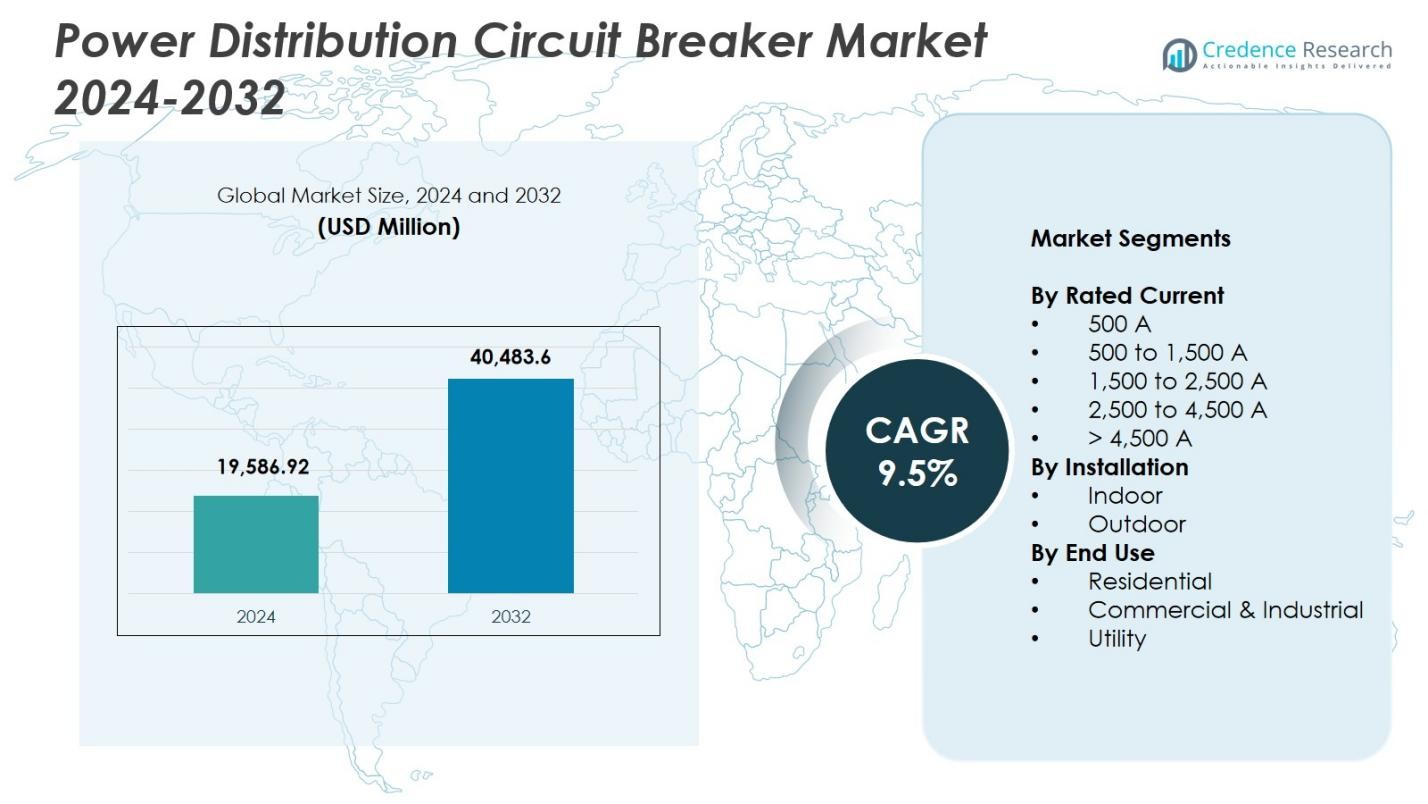
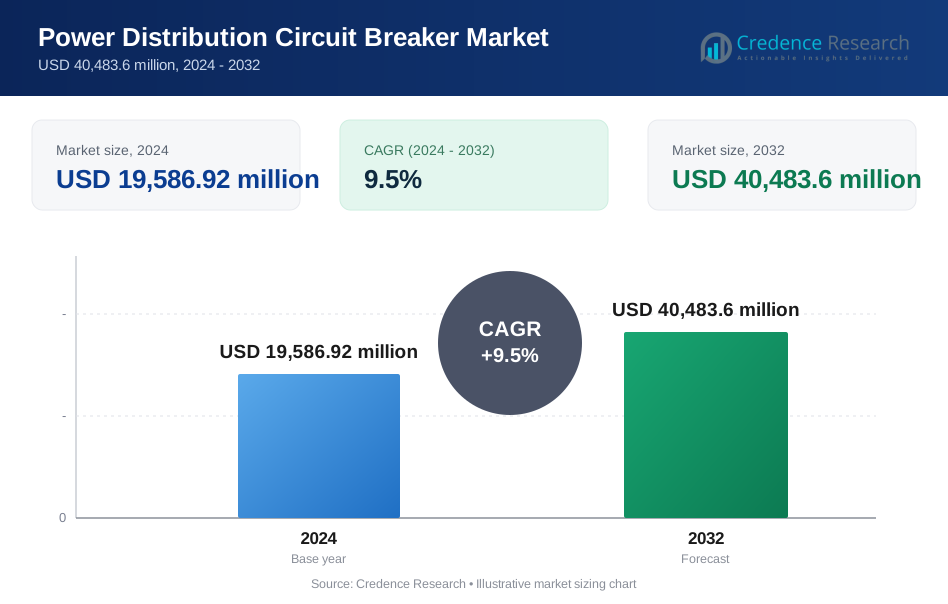
Der Markt für Leistungsschutzschalter in der Stromverteilung wurde im Jahr 2024 auf 19.586,92 Millionen USD geschätzt und soll bis 2032 40.483,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,5% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Leistungsschutzschalter in der Stromverteilung 2024 | 19.586,92 Millionen USD |
| Markt für Leistungsschutzschalter in der Stromverteilung, CAGR | 9,5% |
| Marktgröße für Leistungsschutzschalter in der Stromverteilung 2032 | 40.483,6 Millionen USD |
Der Markt für Leistungsschutzschalter in der Stromverteilung umfasst führende Akteure wie ABB, Eaton, General Electric, Mitsubishi Electric Corporation, LS ELECTRIC Co., Ltd., HD Hyundai Electric & Energy Systems, CG Power & Industrial Solutions Ltd., Alfanar Group, Kirloskar Electric Company und Powell Industries, die sich alle auf fortschrittliche Schutztechnologien und digitalisierte Schaltanlagenlösungen konzentrieren. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34,9% an, angetrieben durch schnelle Industrialisierung, großflächige Netzerweiterung und starke Investitionen in die Integration erneuerbarer Energien. Nordamerika und Europa folgen, unterstützt durch umfangreiche Modernisierung der Verteilungsnetze und beschleunigte Einführung intelligenter Umspannwerke in industriellen, kommerziellen und Versorgungsanwendungen.
Markteinblicke
- Die Marktgröße für Leistungsschutzschalter in der Stromverteilung beträgt 19.586,92 Millionen USD im Jahr 2024 und wird bis 2032 40.483,6 Millionen USD erreichen, mit einer CAGR von 9,5%.
- Das Marktwachstum wird durch steigende Programme zur Netzmodernisierung, industrielle Expansion und zunehmende Nachfrage nach zuverlässigen Schutzsystemen angetrieben, wobei das Segment von 1.500 bis 2.500 A aufgrund seiner Eignung für hochbelastbare kommerzielle und industrielle Anwendungen einen Anteil von 32,6% hält.
- Zu den wichtigsten Trends gehören die zunehmende Einführung intelligenter, IoT-fähiger Schutzschalter, die Integration digitaler Überwachung und der beschleunigte Übergang zu SF₆-freien und umweltfreundlichen Technologien in Versorgungs- und Handelssektoren.
- Führende Akteure wie ABB, Eaton, General Electric, Mitsubishi Electric, LS ELECTRIC und Powell Industries betonen fortschrittliche Schaltanlagenlösungen, Investitionen in Forschung und Entwicklung sowie Produktinnovationen, um die globale Präsenz zu stärken und den sich entwickelnden Anforderungen der Stromverteilung gerecht zu werden.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 34,9% an, gefolgt von Nordamerika mit 28,4% und Europa mit 25,7%, während Lateinamerika und der Nahe Osten & Afrika gemeinsam aufstrebende Wachstumschancen durch Netzerweiterung und den Einsatz erneuerbarer Energien bieten.
Marktsegmentierungsanalyse:
Nach Nennstrom:
Im Markt für Leistungsschalter zur Stromverteilung dominiert das Segment 1.500 bis 2.500 A mit einem Anteil von 32,6 %, angetrieben durch seine weitverbreitete Nutzung in industriellen Stromverteilungsnetzen, großen kommerziellen Einrichtungen und schaltanlagen für Versorgungsunternehmen. Seine Fähigkeit, hohe Lastdichten zu bewältigen, stabile Fehlerunterbrechungen zu gewährleisten und Initiativen zur Netzmodernisierung zu unterstützen, stärkt seine Marktposition. Die zunehmende Implementierung von intelligenten Umspannwerken, Rechenzentren und Schwerlastfertigungsanlagen erhöht die Nachfrage weiter. Während Leistungsschalter über 4.500 A in großen Übertragungsinfrastrukturen an Bedeutung gewinnen, bleibt der Bereich 1.500–2.500 A aufgrund seiner Zuverlässigkeit, Betriebseffizienz und Kompatibilität mit fortschrittlichen Schutztechnologien bevorzugt.
- Beispielsweise bieten Eatons Power Defense-Leistungsschalter im Gehäuse der RG-Frame-Serie Haupt- und Zweigschutz bis zu 2.500 A. Sie sind für Verteilungssysteme konzipiert und integrieren sich mit fortschrittlichen Schutztechnologien für zuverlässiges Fehlermanagement in Schwerlastanwendungen.
Nach Installation:
Das Segment der Inneninstallation führt den Markt mit einem Anteil von 57,4 % an, unterstützt durch die steigende Akzeptanz in Wohn-, Gewerbe- und Industrieumgebungen, in denen Platzoptimierung, Sicherheit und kontrollierte Betriebsbedingungen entscheidend sind. Innenleistungsschalter profitieren von einer erhöhten Installation in Rechenzentren, Fertigungsanlagen, Hochhäusern und städtischen Verteilungsnetzen. Wachsende Investitionen in intelligente Gebäude und integrierte elektrische Schaltanlagen verstärken ebenfalls die Dominanz des Segments. Außeninstallationen expandieren weiterhin in Versorgungsunternehmen und Standorten für erneuerbare Energien, aber Innenanlagen behalten die Führung aufgrund reduzierter Wartungsanforderungen, verbesserter Isolationsleistung und Eignung für geschlossene Schaltanlagenarchitekturen.
- Beispielsweise wurden die Smart Panel-Systeme von Schneider Electric weit in Rechenzentren eingesetzt, um die Überwachung und Energieeffizienz zu verbessern und gleichzeitig kompakte Layouts zu gewährleisten.
Nach Endnutzung:
Das gewerbliche & industrielle Segment beherrscht mit einem Anteil von 48,9 % den Markt und hat sich als dominierende Endnutzungskategorie herauskristallisiert, angetrieben durch die rasche Expansion in der Fertigung, Logistikzentren, Verarbeitungsanlagen und Hochleistungsgewerbeinfrastruktur. Die Nachfrage steigt, da Industrien Automatisierung, Elektrifizierung und energieintensive Ausrüstung übernehmen, die robusten Fehlerschutz und kontinuierliche Betriebszuverlässigkeit erfordern. Versorgungsunternehmen setzen zunehmend fortschrittliche Leistungsschalter zur Netzverstärkung ein, während die Nutzung im Wohnbereich mit der Urbanisierung und Integration von Smart Homes wächst. Dennoch bleiben gewerbliche & industrielle Nutzer die Hauptbeiträger zum Marktwachstum aufgrund von großflächigen Lastzentren, strengen Sicherheitsvorschriften und beschleunigten Investitionen in Systeme zur Verbesserung der Stromqualität.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach Netzmodernisierung und Zuverlässigkeit
Wachsende Investitionen in die Modernisierung alternder Stromnetze treiben die starke Einführung fortschrittlicher Leistungsschalter für die Stromverteilung voran. Versorgungsunternehmen, Industrien und kommerzielle Einrichtungen ersetzen zunehmend veraltete Schutzsysteme durch Hochleistungs-Leistungsschalter, die verbesserte Fehlererkennung, Lichtbogenblitzminderung und digitale Überwachungsfunktionen bieten. Die rasche Elektrifizierung, Integration verteilter Energiequellen und steigende Stromlasten erfordern Leistungsschalter, die die Systemstabilität gewährleisten und Ausfallzeiten minimieren. Regierungen weltweit priorisieren widerstandsfähige Infrastrukturen, was die Aufrüstung von Umspannwerksausrüstung und Verteilungsnetzen weiter beschleunigt. Diese Modernisierungsbemühungen stärken die Marktnachfrage in entwickelten und aufstrebenden Volkswirtschaften erheblich.
- Beispielsweise unterstützen die Easergy P3-Leistungsschalter von Schneider Electric die nahtlose Integration mit erneuerbaren Energiequellen und verbessern die Fehlerdiagnose und Systemsteuerung.
Erweiterung der industriellen und kommerziellen Infrastruktur
Die beschleunigte Errichtung von Produktionsanlagen, Logistikzentren, Rechenzentren und Gewerbekomplexen erhöht den Bedarf an zuverlässiger Stromschutzausrüstung. Leistungsschalter spielen eine entscheidende Rolle beim Schutz von Hochleistungselektriksystemen, unterstützen unterbrechungsfreie Abläufe und erfüllen strenge Sicherheitsvorschriften. Der Anstieg der Automatisierung, der EV-Ladenetze und energieintensiver Maschinen erhöht weiter die Nachfrage nach mittel- und hochleistungsfähigen Leistungsschaltern. Aufstrebende Volkswirtschaften, die sich einer raschen Industrialisierung unterziehen, erweitern weiterhin die Stromverteilungsnetze und verstärken die Installationen sowohl bei Greenfield- als auch bei Brownfield-Projekten. Dieser Infrastrukturboom positioniert das kommerzielle und industrielle Segment als wichtigen Wachstumstreiber für den Markt.
- Beispielsweise investiert Schneider Electric Infrastructure Ltd (SEIL) 90,60 Crore Rs. in ein neues Werk in Kolkata, um die Leistungsschalterkapazität bis zum Geschäftsjahr 27 von 5.000 auf 45.000 Einheiten jährlich zu steigern und zielt auf neue Generationen von Leistungsschaltern für inländische und internationale Märkte ab.
Integration von intelligentem Schutz und digitaler Überwachung
Die weit verbreitete Einführung intelligenter Schutztechnologien treibt das Marktwachstum an, da Industrien Echtzeitüberwachung, vorausschauende Wartung und automatisierte Fehlerreaktionen priorisieren. Intelligente Leistungsschalter, die mit Sensoren, Kommunikationsmodulen und Analysesoftware ausgestattet sind, bieten Betreibern umsetzbare Einblicke, um Geräteausfälle zu verhindern und das Lastmanagement zu optimieren. Der Übergang zu intelligenten Netzen und IoT-fähigen Schaltanlagen verbessert die Systemtransparenz und unterstützt die Ferndiagnose, wodurch Betriebskosten und ungeplante Ausfälle reduziert werden. Digitalisierungstrends in Versorgungsunternehmen und industriellen Infrastrukturen transformieren weiterhin die Funktionalität von Leistungsschaltern von traditionellen Schutzgeräten zu intelligenten Systemmanagement-Komponenten.
Wichtige Trends & Chancen
Wachsende Akzeptanz von erneuerbaren und verteilten Energiesystemen
Der beschleunigte Einsatz von Solar-, Wind- und verteilten Energiequellen schafft starke Chancen für spezialisierte Leistungsschalter, die bidirektionale Stromflüsse und schwankende Lasten bewältigen können. Mit der Expansion von Mikronetzen und Dach-PV-Systemen werden die Schutzanforderungen komplexer, was die Nachfrage nach Leistungsschaltern mit schnellen Reaktionszeiten, höheren Isolationswerten und digitalen Koordinationsfunktionen erhöht. Netzbetreiber investieren in fortschrittliche Schutzarchitekturen, um erneuerbare Netzwerke zu stabilisieren, während Hersteller kompakte, umweltresistente und hocheffiziente Leistungsschalterdesigns entwickeln, die auf dezentrale Erzeugungsinfrastrukturen zugeschnitten sind.
- Zum Beispiel hat Siemens seine 3VA-Leistungsschalter eingeführt, die für bidirektionale Stromflüsse, wie sie in Windparks üblich sind, ausgelegt sind und über fortschrittliche digitale Kommunikationsfähigkeiten für die Echtzeit-Netzüberwachung verfügen.
Verschiebung hin zu umweltfreundlichen und nachhaltigen Schaltanlagen
Ein zunehmender Fokus auf Umweltverträglichkeit fördert die Einführung von umweltfreundlichen Leistungsschaltern, die Treibhausgasemissionen reduzieren und auf SF₆-basierte Isolierungen verzichten. Hersteller führen Alternativen wie Vakuum- und luftisolierte Schaltertechnologien ein, die den verschärften Umweltvorschriften entsprechen. Unternehmen erforschen auch recycelbare Materialien, energieeffiziente Designs und wartungsarme Komponenten, um die Nachhaltigkeit über den gesamten Lebenszyklus zu unterstützen. Dieser Trend schafft erhebliche Chancen für Anbieter, die grüne Schaltanlagenlösungen anbieten, insbesondere da Versorgungsunternehmen und gewerbliche Einrichtungen die Einhaltung von ESG-Vorgaben und langfristige betriebliche Nachhaltigkeit priorisieren.
- Zum Beispiel verbesserte ABBs Standort in Frosinone die Energieeffizienz jedes Leistungsschalters um 25 % und reduzierte die Scope 1 und 2 CO₂-Emissionen pro Produkt um 33 % im Vergleich zu einem Basisjahr 2019, indem der ABB Ability Energy Manager zur Prozessoptimierung eingesetzt wurde.
Zentrale Herausforderungen
Hohe Installations- und Upgrade-Kosten
Trotz des starken Marktpotenzials bleiben hohe anfängliche Installations- und Gerätekosten ein großes Hindernis, insbesondere für kleine Industrien und Wohninfrastrukturen. Die Umstellung auf moderne Leistungsschaltersysteme erfordert oft eine Neugestaltung der Schaltanlagenlayouts, die Integration digitaler Module und den Austausch veralteter Verkabelungen, was zu erheblichen Kapitalausgaben führt. Versorgungsunternehmen in Entwicklungsregionen könnten Modernisierungsprojekte aufgrund begrenzter Budgets verzögern, was die Adoptionsraten verlangsamt. Diese finanziellen Einschränkungen können den großflächigen Einsatz behindern, insbesondere bei fortschrittlichen intelligenten Schaltern mit integrierten Kommunikations- und Überwachungstechnologien.
Komplexität bei der Integration in aufkommende Netzarchitekturen
Die zunehmende Komplexität der Stromnetze, angetrieben durch die Integration erneuerbarer Energien, verteilte Energiequellen und dynamische Lastzentren, erschwert die Koordination und den Schutz. Leistungsschalter müssen unter unterschiedlichen Netzbedingungen zuverlässig arbeiten und erfordern eine präzise Synchronisation mit Schutzrelais, Sensoren und digitalen Steuerungssystemen. Unzureichende Interoperabilität zwischen Komponenten verschiedener Anbieter kann zu Schutzverzögerungen oder Koordinationsfehlern führen. Während sich die Netze in Richtung dezentraler, digitalisierter Modelle entwickeln, wird die Gewährleistung nahtloser Systemkompatibilität und die Aufrechterhaltung der Zuverlässigkeit über vernetzte Infrastrukturen hinweg zu einer bedeutenden technischen Herausforderung für Betreiber und Hersteller.
Regionale Analyse
Nordamerika
Nordamerika hält 28,4 % Anteil am Markt für Stromverteilungs-Leistungsschalter, angetrieben durch starke Investitionen in die Modernisierung der Netze, die Integration erneuerbarer Energien und den Austausch alternder elektrischer Infrastrukturen. Die Vereinigten Staaten führen die regionale Nachfrage an, bedingt durch weit verbreitete Upgrades in Übertragungs- und Verteilungsnetzen, steigende Einsätze von intelligenten Umspannwerken und die schnelle Expansion von Rechenzentren. Initiativen zur industriellen Automatisierung und Elektrifizierung erhöhen zudem die Einführung von mittel- und hochbelastbaren Schaltern. Kanada trägt ebenfalls erheblich durch Programme zur sauberen Energiewende und groß angelegte Modernisierungsprojekte von Versorgungsunternehmen bei, was die stetige Nachfrage in sowohl kommerziellen als auch Versorgungssektoren verstärkt.
Europa
Europa erfasst einen Marktanteil von 25,7%, unterstützt durch strenge regulatorische Rahmenbedingungen, beschleunigte Dekarbonisierungsinitiativen und umfangreiche Einsätze von erneuerbaren Energiesystemen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich konzentrieren sich darauf, die Schaltanlageninfrastruktur zu modernisieren, um den sich entwickelnden Sicherheits-, Effizienz- und Nachhaltigkeitsstandards gerecht zu werden. Die Nachfrage steigt, da Versorgungsunternehmen auf umweltfreundliche und SF₆-freie Schutzschaltertechnologien umstellen. Die wachsenden EV-Ladenetzwerke, der Ausbau intelligenter Netze und die Industrialisierung der Elektrifizierung in der Region stärken die Installationen in Mittelspannungs- und Verteilungssystemen. Auch Osteuropa zeigt steigende Investitionen in die Netzinfrastruktur, da Regierungen die Widerstandsfähigkeit und Modernisierung des Energiesektors priorisieren.
Asien-Pazifik
Asien-Pazifik dominiert den globalen Markt mit einem Marktanteil von 34,9%, angetrieben durch rasche Industrialisierung, expandierende städtische Infrastruktur und bedeutende Investitionen in großflächige Stromverteilungsprojekte. China und Indien führen die Nachfrage an, da sie die Übertragungsnetze stärken, Produktionsstandorte erweitern und erneuerbare Energien in beschleunigtem Tempo integrieren. Südostasiatische Länder verleihen durch Elektrifizierungsprogramme und die Entwicklung kommerzieller Infrastrukturen zusätzlichen Schwung. Die wachsende Bevölkerung der Region und der steigende Energieverbrauch verstärken den Bedarf an zuverlässigen und hochkapazitiven Leistungsschaltern. Günstige staatliche Richtlinien, Versorgungsverbesserungen und digitale Netzinitiativen positionieren Asien-Pazifik als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika macht einen Marktanteil von 5,6% aus, unterstützt durch stetiges Wachstum in Modernisierungsprogrammen für Versorgungsunternehmen, Installationen erneuerbarer Energien und industrielle Expansion in Brasilien, Mexiko und Chile. Upgrades von Übertragungs- und Verteilungsnetzen, insbesondere in städtischen und industriellen Clustern, stimulieren die Nachfrage nach fortschrittlichen Leistungsschaltersystemen. Die Region profitiert auch von steigenden Investitionen in die Bergbau-, Öl- und Gas- sowie Fertigungssektoren, die robuste Stromschutzausrüstung erfordern. Obwohl Budgetbeschränkungen die weitverbreitete Einführung intelligenter Schutzschalter begrenzen, treiben schrittweise Infrastrukturentwicklung und Reformen im Energiesektor weiterhin Marktchancen voran.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 5,4%, angetrieben durch die kontinuierliche Entwicklung von Versorgungsnetzen, großangelegte kommerzielle Projekte und Verstärkungen der Stromsysteme im Golf-Kooperationsrat und in afrikanischen Ländern. Der Mittlere Osten erlebt eine starke Nachfrage durch Megaprojekte, Industriegebiete und erneuerbare Initiativen wie Solarparks. Afrika verzeichnet ein allmähliches Wachstum aufgrund von Elektrifizierungsprogrammen und Investitionen in Übertragungsupgrades. Die Erweiterung der Öl- und Gasinfrastruktur trägt weiter zur Installation von Schutzschaltern bei. Obwohl die Einführung intelligenter Technologien noch im Entstehen begriffen ist, unterstützt die langfristige Infrastrukturpipeline der Region eine stetige Marktexpansion.
Marktsegmentierungen:
Nach Nennstrom
- 500 A
- 500 bis 1.500 A
- 1.500 bis 2.500 A
- 2.500 bis 4.500 A
- > 4.500 A
Nach Installation
- Innen
- Außen
Nach Endnutzung
- Wohnbereich
- Gewerbe & Industrie
- Versorgung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Stromverteilungs-Leistungsschalter umfasst wichtige Akteure wie ABB, Alfanar Group, CG Power & Industrial Solutions Ltd., Eaton, General Electric, HD Hyundai Electric & Energy Systems, Kirloskar Electric Company, LS ELECTRIC Co., Ltd., Mitsubishi Electric Corporation und Powell Industries. Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Produktportfolios, die Verbesserung digitaler Schutzfunktionen und die Entwicklung umweltfreundlicher Schaltertechnologien, um den sich wandelnden Anforderungen von Netzen und Industrie gerecht zu werden. Strategische Initiativen umfassen die Integration intelligenter Schaltanlagen, Fernüberwachungslösungen und Hochleistungs-Störungsunterbrechungssysteme, die auf moderne Stromnetze zugeschnitten sind. Hersteller investieren zunehmend in Forschung und Entwicklung, um die Zuverlässigkeit zu verbessern, Wartungszyklen zu verkürzen und sich an Nachhaltigkeitsvorschriften anzupassen. Partnerschaften mit Versorgungsunternehmen und Industriebetreibern unterstützen die Einführung intelligenter Verteilungssysteme, während die geografische Expansion die Marktreichweite stärkt. Kontinuierliche Innovationen bei Mittelspannungs- und Verteilungsschaltern positionieren führende Unternehmen, um von der steigenden Elektrifizierung, der Integration erneuerbarer Energien und der Modernisierung der Infrastruktur auf globalen Märkten zu profitieren.
Analyse der Schlüsselakteure
- Kirloskar Electric Company
- Powell Industries
- LS ELECTRIC Co., Ltd.
- HD HYUNDAI ELECTRIC & ENERGY SYSTEM CO., LTD.
- General Electric
- ABB
- Mitsubishi Electric Corporation
- CG Power & Industrial Solutions Ltd.
- Eaton
- Alfanar Group
Jüngste Entwicklungen
- Im Juli 2025 führte ABB seinen neuen SACE Emax 3 Luftleistungsschalter ein, der speziell für Rechenzentren und Einrichtungen mit hohem Bedarf entwickelt wurde.
- Im Jahr 2025 präsentierte Eaton auf der Elecrama 2025 neue intelligente Produkte für das Energiemanagement und die Verteilung, die darauf abzielen, die Zuverlässigkeit und Effizienz für Rechenzentren, erneuerbare Energieanlagen und industrielle Stromverteilungseinrichtungen zu verbessern.
- Im August 2024 unterzeichnete Mitsubishi Electric Corporation eine Vereinbarung mit Siemens Energy zur gemeinsamen Entwicklung von DC-Schaltstationen und DC-Leistungsschalteranforderungsspezifikationen, die auf Multi-Terminal-HVDC-Systeme und die Integration von großflächigen erneuerbaren Energien abzielen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Bemessungsstrom, Installation, Endnutzung und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich stetig erweitern, da Versorgungsunternehmen die Modernisierung der Verteilungsnetze beschleunigen und alternde Schutzinfrastrukturen ersetzen.
- Die Einführung intelligenter und digital fähiger Leistungsschalter wird mit der zunehmenden Implementierung von Smart Grids und automatisierten Umspannwerken steigen.
- Das industrielle Wachstum, insbesondere in den Bereichen Fertigung, Logistik und Rechenzentren, wird die Nachfrage nach Hochleistungsschaltern weiter steigern.
- Die Integration erneuerbarer Energien wird die Entwicklung von Leistungsschaltern vorantreiben, die bidirektionalen Stromfluss und schwankende Lastbedingungen bewältigen können.
- Umweltfreundliche und SF₆-freie Leistungsschaltertechnologien werden an Bedeutung gewinnen, da die Nachhaltigkeitsvorschriften weltweit verschärft werden.
- Urbanisierung und kommerzieller Bau werden die weit verbreitete Installation von Innenverteilungsschaltersystemen unterstützen.
- Fortschritte im IoT und in der prädiktiven Wartung werden die Leistung von Leistungsschaltern verbessern und die Betriebsstillstandzeiten reduzieren.
- Schwellenländer werden aufgrund von Netzausbau, Elektrifizierungsprogrammen und steigenden industriellen Investitionen eine beschleunigte Einführung erleben.
- Modulare und kompakte Leistungsschalterdesigns werden an Beliebtheit gewinnen, um flexible und platzsparende Installationen zu unterstützen.
- Strategische Kooperationen zwischen Herstellern und Versorgungsunternehmen werden die Innovation stärken und die Einführung von Schutzlösungen der nächsten Generation für die Verteilung ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Leistungsschalter im Bereich der Stromverteilung und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Leistungsschalter im Zeitraum von 2025 bis 2032 voraussichtlich wachsen?
Welches Marktsegment der Leistungsschalter für die Stromverteilung hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Leistungsschalter im Stromverteilungsbereich antreiben?
Wer sind die führenden Unternehmen im Markt für Leistungsschalter in der Stromverteilung?
Welche Region hatte 2024 den größten Anteil am Markt für Leistungsschalter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Leistungsschalter zur Stromverteilung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Leistungsschalter zur Stromverteilung Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,586.92 million → 2032: USD 40,483.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Leistungsschalter zur Stromverteilung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Leistungsschalter zur Stromverteilung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Leistungsschalter zur Stromverteilung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Leistungsschalter zur Stromverteilung Market Drivers
- 3.3 Markt für Leistungsschalter zur Stromverteilung Market Restraints & Challenges
- 3.4 Markt für Leistungsschalter zur Stromverteilung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Leistungsschalter zur Stromverteilung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Leistungsschalter zur Stromverteilung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Leistungsschalter zur Stromverteilung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Leistungsschalter zur Stromverteilung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Leistungsschalter zur Stromverteilung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Leistungsschalter zur Stromverteilung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Leistungsschalter zur Stromverteilung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Leistungsschalter zur Stromverteilung Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Leistungsschalter zur Stromverteilung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Leistungsschalter zur Stromverteilung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Leistungsschalter zur Stromverteilung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Leistungsschalter zur Stromverteilung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Leistungsschalter zur Stromverteilung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Leistungsschalter zur Stromverteilung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Leistungsschalter zur Stromverteilung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Leistungsschalter zur Stromverteilung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Leistungsschalter zur Stromverteilung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Leistungsschalter zur Stromverteilung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Leistungsschalter zur Stromverteilung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
