
Marktübersicht
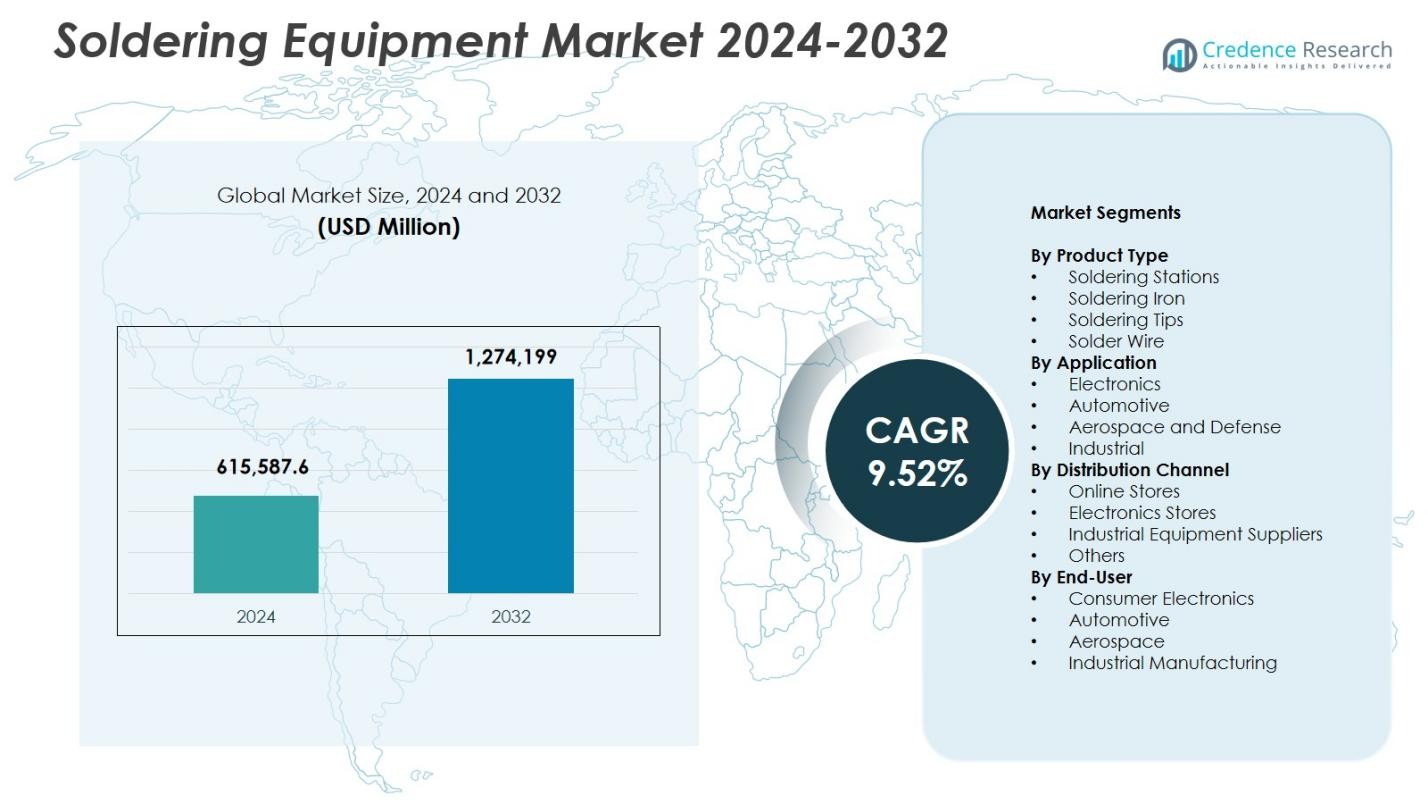
Der Markt für Lötgeräte wurde im Jahr 2024 mit 615.587,6 Millionen USD bewertet und wird voraussichtlich bis 2032 1.274.199 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 9,52 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lötgeräte 2024 | 615.587,6 Millionen USD |
| Markt für Lötgeräte, CAGR | 9,52% |
| Marktgröße für Lötgeräte 2032 | 1.274.199 Millionen USD |
Der Markt für Lötgeräte zeichnet sich durch führende Akteure wie Hakko Corporation, Metcal, Apex Tool Group, Koki Company Limited, JBC Tools, American Hakko Products, Inc., PACE Worldwide, Kurtz Ersa, Weller Tools GmbH und Ersa GmbH aus, die technologische Innovationen durch fortschrittliche Lötstationen, automatisierte Plattformen und bleifreie Lösungen vorantreiben. Diese Unternehmen stärken die Akzeptanz in der Branche, indem sie sich auf Präzision, Energieeffizienz und KI-gestützte Prozesskontrolle konzentrieren. Regional führt der asiatisch-pazifische Raum den Markt für Lötgeräte mit einem Anteil von 34,9 % an, unterstützt durch umfangreiche Elektronikfertigung, weit verbreitete SMT-Adoption und expandierende Halbleiterproduktion, was ihn zum dominierenden Zentrum für die Nachfrage nach Lötgeräten in großen Mengen macht.
Markteinblicke
- Der Markt für Lötgeräte erreichte 2024 615.587,6 Millionen USD und wird bis 2032 mit einer CAGR von 52 % wachsen.
- Die steigende Akzeptanz von Präzisionslötstationen mit einem Anteil von 7 % sowie die starke Nachfrage aus der Elektronik, die mit einem Anteil von 42,3 % die Anwendungen anführt, treiben das anhaltende Marktwachstum voran.
- Automatisierung, KI-gestützte Lötplattformen und bleifreie Konformität prägen wichtige Trends, da Hersteller in Mikrolöten, thermische Profilierung und nachhaltige Legierungstechnologien investieren.
- Schlüsselakteure wie Hakko Corporation, Metcal, Apex Tool Group, JBC Tools und Ersa GmbH konzentrieren sich auf fortschrittliche Systeme, digitale Steuerung und verbesserte Zuverlässigkeit, um ihre technologische Position zu stärken.
- Der asiatisch-pazifische Raum führt die regionale Nachfrage mit einem Anteil von 9 % an, gefolgt von Nordamerika mit 31,4 % und Europa mit 27,6 %, was die starke Elektronikproduktion, SMT-Adoption und die Herstellung von EV-Komponenten in wichtigen globalen Märkten widerspiegelt.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Markt für Lötgeräte nach Produkttyp wird von Lötstationen dominiert, die 2024 einen Anteil von 34,7 % halten, aufgrund ihrer präzisen Temperaturkontrolle, modularen Konfigurationen und Eignung für die Montage von hochdichten Leiterplatten. Die Nachfrage steigt, da Elektronikhersteller automatisierte und ESD-sichere Arbeitsstationen einführen, um die Lötqualität und den Durchsatz zu verbessern. Lötkolben machen einen stabilen Verbrauch in Reparaturarbeiten aus, während Lötspitzen und Lötdraht durch die fortlaufende Miniaturisierung und Anwendungen mit hoher Zuverlässigkeit an Bedeutung gewinnen. Die steigende Produktion von Unterhaltungselektronik, EV-Komponenten und fortschrittlicher Halbleiterverpackung treibt die starke Akzeptanz in industriellen und professionellen Arbeitsabläufen voran.
- Zum Beispiel bietet die FX-888D Lötstation von Hakko einen Stromverbrauch von 70 W mit einem Temperaturbereich von 50 bis 480°C und einer Stabilität von ±1°C im Leerlauf, was eine präzise Kontrolle für die Nacharbeit an Leiterplatten ohne Wechsel der Lötspitze ermöglicht.
Nach Anwendung
Innerhalb der Anwendungen führt die Elektronik den Markt für Lötgeräte mit einem Anteil von 42,3 % im Jahr 2024 an, unterstützt durch die rasche Expansion in der Leiterplattenmontage, der Halbleiterverpackung und den Prozessen der Oberflächenmontagetechnik. Die Massenproduktion von Smartphones, Wearables, EV-Leistungsmodulen und IoT-Geräten beschleunigt die Nachfrage nach präzisen Lötanlagen. Das Automobilsegment wächst, da EV-Antriebssysteme und ADAS-Elektronik hochzuverlässige Verbindungen erfordern, während Luft- und Raumfahrt sowie Verteidigung fortschrittliches, bleifreies Löten für missionkritische Komponenten bevorzugen. Industrielle Anwendungen tragen weiterhin zu einer stabilen Nachfrage bei, da Automatisierungsgeräte, Sensoren und Steuerungsmodule zunehmend auf robuste Lötverbindungen angewiesen sind.
Nach Vertriebskanal
Industrielle Geräteanbieter dominieren die Vertriebslandschaft mit einem Anteil von 38,6 % im Jahr 2024, angetrieben durch ihre Fähigkeit, professionelle Lötanlagen, technische Beratung, After-Sales-Support und Optionen für den Großeinkauf für Produktionsstätten bereitzustellen. Online-Shops erleben eine beschleunigte Nachfrage, da kleine Werkstätten und einzelne Techniker kostengünstige und schnell lieferbare Werkzeuge suchen, während Elektronikgeschäfte eine starke Nachfrage nach Verbraucher- und leichtindustriellen Lötprodukten beibehalten. Die Kategorie „Andere“, einschließlich spezialisierter Distributoren, profitiert von der steigenden Einführung fortschrittlicher, automatisierter und ESD-kontrollierter Systeme in Elektronik- und Automobilproduktionslinien.
- Zum Beispiel liefert Fancort Industries das UNIX-VFR, ein 6-Achsen-vertikales Inline-Roboterlötungssystem, ideal für Punktlöten an unregelmäßig geformten Komponenten in hochvolumigen Automobil- und Elektroniklinien.
Wichtige Wachstumstreiber
Steigende Nachfrage nach hochdichter Elektronik und Miniaturisierung
Die Verbreitung kompakter Unterhaltungselektronik, IoT-Geräte und fortschrittlicher Halbleiterverpackungen treibt die starke Nachfrage nach präzisen Lötgeräten an, die in der Lage sind, Mikrokomponenten und Feinrasterbaugruppen zu handhaben. Hersteller setzen zunehmend temperaturkontrollierte Lötstationen, Mikro-Lötkolben und automatisierte Nacharbeitsysteme ein, um hohe Genauigkeit und fehlerfreie Verbindungen zu erreichen. Da Miniaturisierung für Smartphones, Wearables und Medizinelektronik unverzichtbar wird, beschleunigt sich die Investition in fortschrittliche Löttechnologien, was einen starken Wachstumspfad für Geräteanbieter schafft, die sich auf Präzision, Konsistenz und Zuverlässigkeit konzentrieren.
- Zum Beispiel bietet JBC die CD-Serie Kompaktstationen und T210-A Griffe mit über 400 Kartuschenformen, die für eine schnelle Temperaturwiederherstellung bei der Elektroniknacharbeit entwickelt wurden und das Feinstpitch-Löten auf hochdichten Leiterplatten unterstützen, die in IoT-Modulen üblich sind.
Erweiterung der Automobil-Elektronik und EV-Produktion
Der beschleunigte Übergang zu Elektrofahrzeugen und intelligenten Automobilsystemen steigert die Nachfrage nach hochzuverlässigen Löttechnologien, die in Batteriepaketen, Leistungselektronik, ADAS-Modulen und In-Vehicle-Infotainment eingesetzt werden, erheblich. Automobilhersteller und Tier-1-Zulieferer priorisieren robuste Lötverbindungen, die thermischen Belastungen, Vibrationen und hohen Stromlasten standhalten können. Dies treibt die Einführung von automatisierten Lötrobotern, Induktionslöten und bleifreien Löttechnologien voran. Da die EV-Produktion weltweit skaliert, investieren Hersteller zunehmend in hochdurchsatzfähige und präzise Lötgeräte, um Sicherheit, Leistung und langfristige Haltbarkeit zu verbessern.
- Zum Beispiel verwenden die VERSAFLOW Selektivlötanlagen von Kurtz Ersa Mehrwellen-Technologie mit elektromagnetischen Pumpen für Inverter in der E-Mobilität und erreichen Lötzeiten von 2-3 Sekunden pro Baugruppe, unabhängig von der Anzahl der Komponenten, während Schlacke und thermische Belastungen minimiert werden.
Zunehmende industrielle Automatisierung und Smart Manufacturing Adoption
Industrien integrieren schnell intelligente Produktionslinien, was die Nachfrage nach Lötanlagen erhöht, die mit Robotik, KI-Analysen und Echtzeit-Qualitätsüberwachung kompatibel sind. Automatisierte Lötgeräte verbessern die Wiederholbarkeit, verkürzen die Zykluszeiten und gewährleisten Prozesskonsistenz für die Hochvolumen-Leiterplattenmontage und industrielle Elektronik. Der Aufstieg von Industrie 4.0 ermutigt Hersteller, vernetzte Lötplattformen mit prädiktiver Wartung und fortschrittlichen thermischen Profilierungsmöglichkeiten einzusetzen. Dieser Wandel verbessert die Ausbeuteraten, reduziert manuelle Fehler und positioniert fortschrittliche Lötwerkzeuge als wesentliche Vermögenswerte für digital transformierte Fertigungsumgebungen.
Wichtige Trends & Chancen
Wachstum bleifreier und umweltkonformer Löttechnologien
Strengere globale Vorschriften wie RoHS und WEEE drängen die Hersteller weiterhin zu bleifreien Lötmaterialien und umweltfreundlichen Prozessen. Dieser Trend eröffnet erhebliche Chancen für Anbieter, die umweltfreundliches Lötzinn, Hochtemperaturlötstationen und fortschrittliche Legierungsformulierungen anbieten. Industrien verlagern sich hin zu umweltfreundlicheren Fertigungspraktiken, was die Nachfrage nach präziser Temperaturkontrolle erhöht, um zuverlässige Verbindungen mit bleifreien Materialien zu erzielen. Unternehmen, die in konforme Legierungen, rückstandsarme Flussmittel und energieeffiziente Lötanlagen innovieren, gewinnen zusätzlichen Marktzugang, da Nachhaltigkeit zu einem zentralen Kaufkriterium wird.
- Zum Beispiel bietet Kester Ultrapure® K100 bleifreies Stangenlot an, eine nahezu eutektische SnCu-Legierung mit kontrollierten metallischen Dotierungen, die die Zuverlässigkeit der Verbindungen verbessert, indem sie Defekte wie Eiszapfenbildung und Brückenbildung minimiert und gleichzeitig niedrige Schlackequoten gewährleistet.
Integration von automatisierten, KI-gestützten und intelligenten Lötplattformen
Fortschrittliche Automatisierungstechnologien transformieren den Sektor und schaffen starke Chancen für KI-unterstützte Lötroboter, die Integration automatisierter optischer Inspektionen und sensorgetriebene Wärmemanagementsysteme. Diese Systeme verbessern die Fehlererkennung, optimieren den Lötfluss und ermöglichen eine präzise Steuerung der Heizzyklen. Hersteller in der Elektronik-, Automobil- und Luftfahrtindustrie übernehmen zunehmend intelligente Lötstationen mit digitaler Kalibrierung, drahtloser Konnektivität und cloudfähigen Dashboards. Während sich intelligentere Produktionsumgebungen entwickeln, profitieren Ausrüster, die KI-basierte Qualitätsanalysen und geschlossene Prozesssteuerung anbieten, von einer schnell wachsenden Kundenbasis.
- Zum Beispiel überwachen Optris Infrarot-Pyrometer die Temperaturen von Leiterplatten in Reflow-Lötöfen für die Massenproduktion. Diese berührungslosen Sensoren ermöglichen Echtzeitanpassungen der Heizzone, um eine gleichbleibende Qualität der Lötverbindungen ohne Testplatinen oder Produktionsunterbrechungen sicherzustellen.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Integrationskosten für fortschrittliche Ausrüstung
Die Einführung automatisierter und KI-gestützter Lötanlagen erfordert erhebliche Kapitalausgaben, insbesondere für kleine und mittelständische Hersteller. Die Integration in bestehende Produktionslinien, Schulungsanforderungen für neue Technologien und laufende Wartung erhöhen die Betriebskosten weiter. Diese finanziellen Hürden schränken die weit verbreitete Einführung ein, insbesondere in kostenempfindlichen Märkten. Unternehmen, die Schwierigkeiten haben, die anfänglichen Investitionen zu rechtfertigen, könnten weiterhin auf veraltete manuelle Systeme setzen, was den technologischen Übergang verlangsamt. Anbieter müssen die Erschwinglichkeitslücke schließen, indem sie modulare Upgrades, flexible Finanzierungen und skalierbare Lösungen anbieten, um eine breitere Akzeptanz zu unterstützen.
Komplexität bei der Erreichung gleichbleibender Qualität mit bleifreien Materialien
Obwohl bleifreies Löten inzwischen eine gesetzliche Anforderung ist, stellt die Erzielung gleichbleibender Verbindungsqualität aufgrund höherer Schmelzpunkte, engerer Prozessfenster und erhöhter Anfälligkeit für thermischen Stress erhebliche Herausforderungen dar. Hersteller stehen häufig vor Problemen wie Hohlraumbildung, schlechter Benetzung und Überhitzung von Bauteilen. Diese Herausforderungen erfordern fortschrittliche Wärmeprofilierung, präzise Temperaturkontrolle und qualifizierte Bediener. Branchen, denen es an robuster Prozessoptimierung mangelt, riskieren höhere Fehlerquoten und Nacharbeitskosten. Die Überwindung dieser Komplexitäten erfordert Investitionen in leistungsstarke Lötstationen, verbesserte Legierungsformulierungen und verbesserte Schulungsprogramme für Bediener.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 31,4% am Markt für Lötgeräte im Jahr 2024, angetrieben durch starke Elektronikfertigung, weit verbreitete Automatisierung und zunehmende Einführung fortschrittlicher Lötanlagen in der Luft- und Raumfahrt, Verteidigung und Automobilelektronik. Die Region profitiert von erheblichen Investitionen in die Halbleiterfertigung und die Produktion von EV-Komponenten, was die Nachfrage nach hochpräzisen Lötstationen und automatisierten Lötrobotern erhöht. In den USA ansässige Technologieintegratoren betonen intelligentes Fertigungs- und KI-gestütztes Prozessmanagement, was die Aufrüstung der Ausrüstung weiter beschleunigt. Darüber hinaus unterstützt die Präsenz führender Werkzeughersteller und starker F&E-Fähigkeiten kontinuierliche Innovation und Marktexpansion.
Europa
Europa macht einen Anteil von 27,6% am Markt für Lötgeräte aus, unterstützt durch robuste Automobilproduktion, fortschrittliche Industrieelektronik und strenge regulatorische Standards, die die Einführung bleifreier und energieeffizienter Lötanlagen vorantreiben. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Nachfrage an, da automatisierte Lötlinien in der Leistungselektronik von Elektrofahrzeugen, Luft- und Raumfahrtsystemen und industrieller Automatisierung stark eingesetzt werden. Der Fokus der Region auf Präzisionsengineering und Nachhaltigkeit fördert Investitionen in nächste Generation Lötmaterialien und umweltfreundliche Arbeitsplätze. Wachsende Halbleiterinitiativen und der Ausbau von Elektronikverpackungsanlagen stärken Europas Position als technologiegetriebener Schlüsselmarkt weiter.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den Markt für Lötgeräte mit einem Anteil von 34,9%, angetrieben durch umfangreiche Elektronikfertigungscluster in China, Japan, Taiwan und Südkorea. Die Massenproduktion von Smartphones, PCs, Unterhaltungselektronik, EV-Batterien und Halbleiterbaugruppen treibt die erhebliche Nachfrage nach präzisen Lötgeräten an. Die schnelle Einführung von SMT-Produktionslinien, Automatisierungstechnologien und KI-gestützten Qualitätskontrollwerkzeugen in der Region beschleunigt das Marktwachstum. Indien und Südostasien entwickeln sich zu schnell wachsenden Zentren für PCB-Montage und Automobil-Elektronikfertigung. Starke staatliche Anreize, erweiterte Fertigungskapazitäten und steigende Exportaktivitäten stärken die Führungsrolle des APAC-Raums.
Lateinamerika
Lateinamerika hält einen Anteil von 3,8% am Markt für Lötgeräte, wobei das Wachstum durch die Erweiterung der Elektronikmontage in Mexiko und Brasilien unterstützt wird. Die Region profitiert von der steigenden Nachfrage nach Automobilelektronik, Haushaltsgeräten und industriellen Automatisierungsgeräten, was die Hersteller dazu veranlasst, zuverlässigere und effizientere Lötwerkzeuge einzusetzen. Mexikos Rolle als Nearshoring-Ziel für die nordamerikanische Elektronikproduktion stärkt den Verkauf von Geräten. Obwohl der Markt kleiner bleibt als in großen globalen Regionen, treiben steigende Investitionen in die industrielle Modernisierung und wachsendes Interesse an der Montage von EV-Komponenten das stetige Wachstum in wichtigen lateinamerikanischen Volkswirtschaften voran.
Naher Osten & Afrika
Die Region Naher Osten & Afrika erfasst einen Anteil von 2,3% am Markt für Lötgeräte, angetrieben durch aufstrebende Elektronikfertigung, Infrastrukturmodernisierung und steigende Nachfrage nach industriellen Automatisierungswerkzeugen. Die GCC-Länder investieren stark in Verteidigungselektronik, erneuerbare Energiesysteme und Smart-City-Technologien, was die Einführung von präzisen Lötgeräten erhöht. In Afrika nimmt die Aktivität in der Reparatur von Industrieelektronik, Telekommunikationsinstallationen und der Kleinserienfertigung zu, was die Basisnachfrage stärkt. Obwohl sich die Region in einem frühen Wachstumsstadium befindet, tragen zunehmende Lokalisierungsstrategien, unterstützende Regierungsprogramme und die Entwicklung einer steigenden technischen Belegschaft zum langfristigen Marktpotenzial bei.
Marktsegmentierungen:
Nach Produkttyp
- Lötstationen
- Lötkolben
- Lötspitzen
- Lötzinn
Nach Anwendung
- Elektronik
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Industriell
Nach Vertriebskanal
- Online-Shops
- Elektronikgeschäfte
- Lieferanten für Industrieausrüstung
- Andere
Nach Endverbraucher
- Verbraucherelektronik
- Automobil
- Luft- und Raumfahrt
- Industrielle Fertigung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Lötgeräte umfasst Schlüsselakteure wie Hakko Corporation, Metcal, Apex Tool Group, Koki Company Limited, JBC Tools, American Hakko Products, Inc., PACE Worldwide, Kurtz Ersa, Weller Tools GmbH und Ersa GmbH, die gemeinsam Innovation und Marktexpansion prägen. Diese Hersteller konzentrieren sich auf fortschrittliche temperaturgesteuerte Systeme, automatisierte Lötplattformen und bleifreie kompatible Technologien, um den sich entwickelnden Anforderungen der Elektronik-, Automobil-, Luft- und Raumfahrt- sowie Industriesektoren gerecht zu werden. Unternehmen investieren aktiv in F&E, um Präzision zu verbessern, thermischen Stress zu reduzieren und KI-gestütztes Prozessmonitoring zu integrieren. Strategische Partnerschaften mit OEMs, die Erweiterung von Vertriebsnetzen und kontinuierliche Produktverbesserungen stärken ihre globale Präsenz. Darüber hinaus treibt die steigende Nachfrage nach miniaturisierter Elektronik und hochzuverlässigen Lötverbindungen Marktführer dazu, effizientere Lötstationen, intelligente Spitzen und energieoptimierte Systeme einzuführen, was die technologiegetriebene Differenzierung in der Branche intensiviert.
Analyse der Hauptakteure
- Hakko Corporation
- Metcal
- Apex Tool Group
- Koki Company Limited
- JBC Tools
- American Hakko Products, Inc.
- PACE Worldwide
- Kurtz Ersa
- Weller Tools GmbH
- Ersa GmbH
Neueste Entwicklungen
- Im Juli 2025 brachte Hakko Corporation eine neue Standardversion seiner FX-971-Lötstationen-Serie auf den Markt.
- Im Februar 2024 führte Kurtz Ersa das VERSAFLOW ONE Selektivlöt-System ein und erweiterte damit sein Portfolio für kosteneffiziente Inline-Produktion in der Automobil- und Industrieelektronik.
- Im Juni 2024 brachte PACE Worldwide das Upgrade des ADS200 AccuDrive Löt-Systems auf den Markt, das über neue Kartuschentechnologie für verbesserte Wärmeübertragung und Haltbarkeit verfügt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Vertriebskanal, Endverbraucher und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein starkes Wachstum erleben, da die Nachfrage nach präzisen Lötlösungen in der fortgeschrittenen Elektronik und Halbleiterverpackung steigt.
- Automatisierte und KI-gestützte Lötplattformen werden breitere Akzeptanz finden, um Genauigkeit, Wiederholbarkeit und Produktionseffizienz zu verbessern.
- Bleifreie und umweltfreundliche Löttechnologien werden sich aufgrund strenger globaler Regulierungsstandards weiter ausbreiten.
- Die Herstellung von Elektrofahrzeugen und Automobilelektronik wird vermehrte Investitionen in hochzuverlässige Lötanlagen vorantreiben.
- Die Miniaturisierung von Geräten wird Hersteller dazu drängen, Mikrolötwerkzeuge und fortschrittliche Wärmekontrolltechnologien zu übernehmen.
- Die Integration von intelligenten Sensoren und digitaler Konnektivität wird die Echtzeitüberwachung und vorausschauende Wartungsfähigkeiten verbessern.
- Der Übergang zu Industrie 4.0 wird die Nachfrage nach vernetzten, datengesteuerten Lötarbeitsplätzen beschleunigen.
- PCB-Montageeinheiten im asiatisch-pazifischen Raum werden expandieren und die regionale Dominanz in der Massenproduktion stärken.
- Roboterbasierte Löttechniken werden eine größere Verbreitung in der Automobil-, Luft- und Raumfahrt- sowie Industrieelektronik erleben.
- Kontinuierliche F&E-Fortschritte werden energieeffizientere, benutzerfreundlichere und leistungsstärkere Lötgeräte ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lötgeräte und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lötgeräte voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Lötausrüstungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lötgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für Lötgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für Lötgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Lötgeräte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Lötgeräte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 615,587.6 Million → 2032: USD 1,274,199 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Lötgeräte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Lötgeräte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Lötgeräte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Lötgeräte Market Drivers
- 3.3 Markt für Lötgeräte Market Restraints & Challenges
- 3.4 Markt für Lötgeräte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Lötgeräte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Lötgeräte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Lötgeräte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Lötgeräte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Lötgeräte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Lötgeräte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Lötgeräte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Lötgeräte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Lötgeräte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Lötgeräte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Lötgeräte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Lötgeräte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Lötgeräte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Lötgeräte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Lötgeräte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Lötgeräte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Lötgeräte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Lötgeräte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Lötgeräte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
