
Marktübersicht
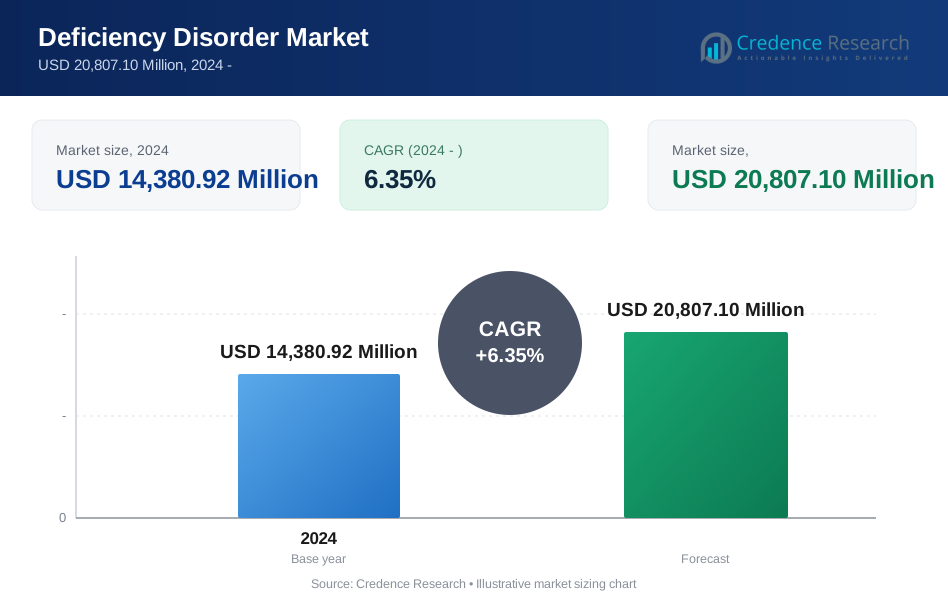
Der Markt für Mangelstörungen wird voraussichtlich von 14.380,92 Millionen USD im Jahr 2024 auf geschätzte 20.807,10 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,35 % von 2024 bis 2032. Das Marktwachstum wird durch die zunehmende Diagnose von Vitamin- und Mineralstoffmängeln, die breitere Akzeptanz präventiver Gesundheitsversorgung und die wachsende Nutzung von Nahrungsergänzungsmitteln und gezielten Therapeutika in der Erwachsenen- und Kinderpopulation unterstützt. Nordamerika führt den Markt an, unterstützt durch ein hohes Verbraucherbewusstsein, starke Durchdringung von Nahrungsergänzungsmitteln, etablierte klinische Screening-Praktiken und breiten Zugang zu Apotheken und E-Commerce.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum: | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mangelstörungen 2024 | 14.380,92 Millionen USD |
| CAGR für Mangelstörungen | 6,35% |
| Marktgröße für Mangelstörungen 2032 | 20.807,10 Millionen USD |
Markteinblicke
- Nordamerika hielt 2024 die führende regionale Position mit 34,8 % des weltweiten Umsatzes, unterstützt durch reifen Konsum von Nahrungsergänzungsmitteln und fortschrittliche klinische Managementpfade.
- Vitaminmangelstörungen führten 2024 nach Störungstyp mit einem geschätzten Anteil von 61,4 %, aufgrund der weit verbreiteten Nachfrage nach Korrektur von Vitamin D, B12 und Folsäure.
- Nahrungsergänzungsmittel dominierten mit einem Anteil von 67,1 % den Produkttyp, während orale Produkte und die Nutzung durch Erwachsene die größten Kategorien blieben, aufgrund von Bequemlichkeit, Erschwinglichkeit und langfristiger Einhaltung.
- Pfizer, Abbott, Bayer, Sanofi und GlaxoSmithKline gehören zu den sichtbarsten Teilnehmern, unterstützt durch Größe, Markenwert, Forschungstiefe und globale Vertriebsreichweite.
- Ein wichtiger Markttrend konzentriert sich auf personalisierte Ernährung, sauberere Formulierungen und oral verabreichte Produkte mit höherer Bioverfügbarkeit, die auf Alter, Zustand und Schwere des Mangels zugeschnitten sind.
Marktsegmentierungsanalyse
Nach Störungstyp (Vitamin, Mineral)
Vitaminmangelstörungen hielten 2024 den größten Marktanteil mit 61,4 %. Diese Dominanz spiegelt die hohe globale Prävalenz von Vitamin-D-, Vitamin-B12- und Folsäuremangel bei Erwachsenen, schwangeren Frauen und älteren Bevölkerungsgruppen wider. Die Nachfrage bleibt stark, da Vitaminmängel routinemäßiger in der Primärversorgung gescreent, früher durch rezeptfreie Nahrungsergänzungsmittel behandelt und sowohl durch Wellness- als auch therapeutische Kanäle adressiert werden.
Nach Produkttyp (Nahrungsergänzungsmittel, Therapeutika)
Nahrungsergänzungsmittel machten 2024 den führenden Anteil von 67,1 % aus und übertrafen Therapeutika, da sie sowohl präventiv als auch zur Erhaltung in breiten Verbrauchergruppen dienen. Das Wachstum wird durch eine starke Präsenz in Apotheken, expandierende E-Commerce-Verkäufe, ärztliche Empfehlungen zur Korrektur von leichten bis mittelschweren Mängeln und die breite Verfügbarkeit von Multivitaminen, Einzelnährstoffprodukten und altersgerechten Formulierungen zu erschwinglichen Preisen unterstützt.
Nach Verabreichungsweg (Oral, Injektabel)
Orale Produkte stellten 2024 das größte Segment des Verabreichungswegs mit einem Anteil von 74,3 % dar. Tabletten, Kapseln, Pulver, Gummis und Flüssigkeiten dominieren, da sie kostengünstiger, einfacher selbst zu verabreichen und besser für die langfristige Einhaltung geeignet sind als injizierbare Formate. Die orale Verabreichung profitiert auch von einer breiteren Einzelhandelsverteilung und kontinuierlicher Innovation in Geschmack, Absorption und Bequemlichkeit für das tägliche Mangelmanagement.
Nach Bevölkerung (Erwachsene, Kinder)
Die erwachsene Bevölkerung erzielte 2024 den höchsten Umsatzanteil mit 69,2%. Erwachsene bilden die Hauptnachfragebasis aufgrund von zunehmenden lifestyle-bedingten Nährstofflücken, altersbedingter Malabsorption, schwangerschaftsbedingtem Supplementierungsbedarf und wachsender präventiver Gesundheitsausgaben. Höhere Testquoten für Anämie, Vitamin-D-Mangel und B12-Mangel in der Erwachsenenversorgung unterstützen ebenfalls eine stärkere Behandlungsinitiierung und wiederholte Nahrungsergänzungskäufe.
Wichtige Wachstumstreiber
Steigende Belastung durch Mikronährstoffmangel
Die wachsende Prävalenz von Mikronährstoffmangel bleibt der grundlegendste Markttreiber. Eisenmangelanämie, Vitamin-D-Insuffizienz, Folsäuremangel und Vitamin-B12-Mangel betreffen weiterhin Frauen, Kinder, ältere Erwachsene und Patienten mit chronischen Erkrankungen in sowohl entwickelten als auch aufstrebenden Volkswirtschaften. Bewegungsmangel, verarbeitete Ernährung, begrenzte Sonnenexposition, gastrointestinale Störungen und altersbedingte Absorptionsprobleme erhöhen die klinische Aufmerksamkeit für Mangel-Screening und -Korrektur. Die Weltgesundheitsorganisation hat berichtet, dass Anämie weltweit etwa 571 Millionen Frauen im Alter von 15 bis 49 Jahren und 269 Millionen Kinder im Alter von 6 bis 59 Monaten betraf, was das Ausmaß des ungedeckten Ernährungsbedarfs unterstreicht. Diese Krankheitslast erhöht die Nachfrage nach routinemäßigen Nahrungsergänzungsmitteln, verschreibungspflichtigen Therapeutika und injizierbaren Auffüllungsoptionen, insbesondere in der Schwangerschaftsvorsorge, Geriatrie und bei Patienten mit Malabsorptionszuständen.
Erweiterung der präventiven Gesundheitsversorgung und der Selbstversorgung der Verbraucher
Präventive Gesundheitsmodelle treiben das Mangelmanagement über die akute Behandlung hinaus in die tägliche Selbstversorgung und frühe Intervention. Ärzte, Ernährungsberater und Apotheker empfehlen zunehmend die Mikronährstoffsupplementierung für Knochengesundheit, Immunität, Schwangerschaftsunterstützung und gesundes Altern, während Verbraucher eher bereit sind, Produkte zu kaufen, bevor sich Symptome verschlimmern. Dieses Muster unterstützt wiederkehrende Verkäufe von oralen Nahrungsergänzungsmitteln über Apotheken, Supermärkte, Direktvertriebsnetze und digitale Kanäle. Die öffentliche Gesundheitsbildung hat auch das Bewusstsein für Ernährungslücken im Zusammenhang mit eingeschränkten Diäten, Adipositasmanagement und chronischen Krankheiten verbessert. Nationale Umfragedaten in den Vereinigten Staaten zeigten, dass 57,6% der Erwachsenen mindestens ein Nahrungsergänzungsmittel verwendeten, was veranschaulicht, wie etabliertes präventives Verhalten die Kategorienachfrage aufrechterhalten und Kaufmuster in anderen Märkten mit hohem Bewusstsein beeinflussen kann. Breitere Gesundheitsüberwachung und Labortests unterstützen zudem frühere Diagnosen und die langfristige Nutzung.
Klinische Einführung von gezielten Therapeutika und spezialisierten Versorgungspfaden
Klinische Versorgungspfade werden immer wichtiger, da Mangelstörungen mit komplexen medizinischen Bedingungen zusammentreffen. Krankenhäuser und Spezialkliniken verwenden zunehmend gezielte Therapeutika und injizierbare Produkte für schweren Eisenmangel, post-bariatrische Nährstoffverarmung, Nierenerkrankungen, Onkologieunterstützung und entzündliche Darmerkrankungen, bei denen die orale Absorption schlecht ist oder eine schnelle Korrektur erforderlich ist. Dieser Wandel erweitert die Umsatzquellen über Massenmarkt-Nahrungsergänzungsmittel hinaus. Ärzte bevorzugen oft injizierbare oder verschreibungsgeführte Interventionen für Patienten mit dokumentierter Verarmung, schlechter Adhärenzgeschichte oder Unverträglichkeit gegenüber Standard-Oralprodukten. Gleichzeitig erhöhen bessere Diagnoseprotokolle in der Geburtshilfe, Nephrologie und Gastroenterologie die Behandlungsvolumina. Da sich Gesundheitssysteme stärker auf Ergebnisse konzentrieren, werden Produkte mit klareren Auffüllungszeitleisten, stärkerer Bioverfügbarkeit und überwachter Compliance voraussichtlich Marktanteile gewinnen, was ein nachhaltiges Wachstum sowohl in ambulanten als auch institutionellen Kanälen schafft.
Wichtige Trends & Chancen
Personalisierte Ernährung gewinnt an Bedeutung
Personalisierte Ernährung wird zu einem prägenden Trend im Markt für Mangelerscheinungen. Unternehmen bewegen sich weg von der breiten Multivitamin-Positionierung hin zu auf spezifische Bedingungen, Altersgruppen und Labordaten abgestimmten Formulierungen, die für die Gesundheit von Frauen, Seniorenernährung, kindliches Wachstum und Erholung nach Krankheiten entwickelt wurden. Verbraucher erwarten zunehmend Produkte, die auf Vitamin-D-, Eisen-, Magnesium- oder B12-Mängel zugeschnitten sind, anstatt allgemeine Wellness-Behauptungen. Dieser Trend stärkt auch die Verbindungen zwischen Diagnostik, Telemedizin-Beratung und Programmen für wiederholte Käufe. Schwangerschaft und mütterliche Gesundheit bleiben besonders wichtig, und globale Gesundheitsrichtlinien unterstützen weiterhin die Supplementierung von Eisen und Folsäure, wo das Risiko eines Mangels hoch ist. Infolgedessen sind Marken, die klinische Relevanz, einfache Dosierung und starke Adhärenz-Tools kombinieren können, besser positioniert, um die langfristige Nachfrage in Apotheken- und Online-Kanälen zu erfassen.
Orale Formate entwickeln sich hin zu Premium-Komfort
Orale Darreichungsformen dominieren weiterhin, aber Produktinnovationen verschieben das Segment hin zu Premium-Komfort und besserem Benutzererlebnis. Hersteller bringen Gummibärchen, Stick-Packs, Kautabletten, zuckerfreie Flüssigkeiten und Tabletten mit verzögerter Freisetzung auf den Markt, um die Schmackhaftigkeit und Compliance bei Erwachsenen und Kindern zu verbessern. Vorlieben für saubere Etiketten beeinflussen ebenfalls die Formulierungsstrategie, mit wachsendem Interesse an pflanzlichen Inhaltsstoffen, allergenfreien Produkten und reduziertem Zusatzstoffgehalt. Bioverfügbarkeitsansprüche rund um liposomale Darreichung, chelatierte Mineralien und Kombinationsformeln prägen die Verbraucherwahl, insbesondere in einkommensstärkeren Märkten. Digitale Schaufenster erleichtern es Marken, nach Gesundheitsziel, Ernährungsweise und Lebensphase zu segmentieren, was Premium-Preise unterstützt. Diese Entwicklung erweitert den Kategorienwert selbst in reifen Märkten, in denen die Grundversorgung mit Nahrungsergänzungsmitteln bereits hoch ist.
Öffentliche Gesundheitsprogramme schaffen Skalierungsmöglichkeiten
Schwellenländer bieten große Chancen durch öffentliche Ernährungsprogramme, Anreicherungsinitiativen und Kampagnen zur Gesundheit von Müttern und Kindern. Regierungen und entwicklungsorientierte Beschaffungssysteme priorisieren weiterhin Eisen-, Folsäure-, Vitamin-A- und multimicronutrientäre Interventionen in Gemeinschaften mit hoher Anämie- und Unterernährungsbelastung bei Kindern. Diese Programme schaffen eine große Nachfrage nach kostengünstigen oralen Nahrungsergänzungsmitteln, angereicherten Ernährungsprodukten und ausgewählten Therapeutika, die über Krankenhaus-, Klinik- und Schulkanäle geliefert werden. Unternehmen mit flexiblen Packungsgrößen, lokalen Fertigungspartnerschaften und Ausschreibungserfahrung können in diesen Märkten effektiv konkurrieren. Das Wachstum privater Apotheken bietet eine weitere Chance, insbesondere in städtischen Zentren, wo die Selbstmedikation zunimmt. Mit zunehmendem Bewusstsein könnte der Übergang von episodischer öffentlicher Beschaffung zu wiederholter Einzelhandelsnachfrage die Markttiefe erheblich erweitern.
Spezielle Behandlungspfade eröffnen höherwertige Nischen
Höherwertige Chancen entstehen in speziellen Behandlungspfaden, in denen das Mangelmanagement eng mit chronischen Erkrankungen und der Genesung nach Eingriffen verbunden ist. Patienten mit chronischer Nierenerkrankung, gastrointestinalen Störungen, Krebstherapie oder bariatrischer Chirurgie benötigen oft überwachte Auffüllstrategien, die über standardmäßige Nahrungsergänzungsmittel hinausgehen. Dies schafft Raum für verschreibungspflichtige Produkte, Injektionsmittel, medizinische Ernährung und integrierte Versorgungsmodelle, die von Ärzten und Krankenhausformularen unterstützt werden. Heiminfusionen und ambulante Verabreichung können den Zugang weiter erweitern, wo die Krankenhauskapazität knapp ist. Unternehmen, die Beweise für Verträglichkeit, schnellere Korrektur und bessere Adhärenz aufbauen, können eine stärkere Platzierung bei Spezialisten sichern. Diese Nischen sind kleiner als die Massenversorgung, bieten jedoch Premiumpreise, höhere klinische Wechselkosten und dauerhaftere Beziehungen zu institutionellen Käufern.
Wichtige Herausforderungen
Erschwinglichkeit und Diagnoselücken begrenzen die Behandlungskontinuität
Erschwinglichkeit bleibt eine bedeutende Herausforderung, insbesondere in einkommensschwächeren Märkten, in denen Ausgaben aus eigener Tasche die Behandlungswahl beeinflussen. Viele Verbraucher brechen die Therapie frühzeitig ab, wechseln zu Produkten mit niedrigerer Dosierung oder verlassen sich auf nicht standardisierte Formulierungen, da die Kosten für wiederholte Käufe belastend werden können. Diagnoselücken verschärfen dieses Problem. Leichte oder moderate Mängel bleiben oft unentdeckt, da die Symptome unspezifisch sind, der Zugang zu Labortests ungleichmäßig ist und präventive Untersuchungen inkonsistent bleiben. In den Segmenten der pädiatrischen und mütterlichen Gesundheit kann eine verzögerte Diagnose rechtzeitige Interventionen reduzieren und die Ergebnisse schwächen. Selbst wenn Produkte verfügbar sind, schränkt eine schlechte Adhärenz an tägliche Dosierungsregime die Effektivität in der realen Welt ein. Diese Faktoren schaffen Volatilität in der Behandlungskontinuität und machen die Marktentwicklung stark abhängig von Bildung, Zugang zu Screening und Erschwinglichkeit der Kanäle.
Regulatorische Unterschiede und Qualitätskontrollen erhöhen die Komplexität
Hersteller stehen auch vor steigender Komplexität durch unterschiedliche regulatorische Standards, Anspruchsbeschränkungen und Qualitätserwartungen in verschiedenen Ländern. Nahrungsergänzungsmittel, medizinische Lebensmittel und Therapeutika fallen oft unter unterschiedliche Compliance-Rahmen, die Kennzeichnung, Inhaltsstoffe, zulässige Gesundheitsansprüche und die Überwachung nach dem Inverkehrbringen beeinflussen. Diese Fragmentierung verlängert die Markteinführungszeit und erschwert die Harmonisierung regionaler Portfolios. Der Wettbewerbsdruck durch kostengünstige Eigenmarken und informelle Produkte kann das Vertrauen weiter untergraben, wenn die Qualität variiert oder Ansprüche übertrieben erscheinen. Gesundheitsfachkräfte fordern zunehmend stärkere Beweise für Absorption, Verträglichkeit und therapeutische Gleichwertigkeit, insbesondere für Eisen- und Injektionsformulierungen. Unternehmen müssen daher Geschwindigkeit, Preis und wissenschaftliche Unterstützung ausbalancieren und gleichzeitig die Markenvertrauenswürdigkeit in Märkten schützen, in denen die Stärke der Aufsicht und das Bewusstsein der Verbraucher stark variieren.
Regionale Analyse
- Nordamerika machte 2024 34,8 % des weltweiten Umsatzes im Markt für Mangelerscheinungen aus. Die Region profitiert von einem hohen Bewusstsein für Vitamin- und Mineralstofftests, starken Empfehlungen durch Ärzte und der routinemäßigen Verwendung von Nahrungsergänzungsmitteln für Wohlbefinden, Schwangerschaftsunterstützung und gesundes Altern. Einzelhandelsapothekenketten, Clubgeschäfte und E-Commerce-Plattformen bieten breiten Zugang zu oralen Produkten, während Krankenhäuser und Infusionszentren die gezielte Injektion bei schweren Fällen unterstützen. Die Nachfrage ist am stärksten nach Vitamin-D-, B12- und Eisenprodukten, wobei Premium-Formulierungen an Bedeutung gewinnen. Der Wettbewerbsdruck ist hoch, da sowohl globale Marken als auch Eigenmarken stark in Verbraucheraufklärung, Verpackungsinnovationen und digitale Abonnementmodelle investieren.
- Asien-Pazifik repräsentierte 2024 28,6 % des weltweiten Umsatzes. Die Region kombiniert eine große gefährdete Bevölkerung mit wachsendem Gesundheitsbewusstsein, was eine starke Nachfrage nach sowohl kostengünstigen Massenpräparaten als auch klinisch positionierten Produkten schafft. Programme zur Ernährung von Müttern und Kindern, die Expansion städtischer Apotheken und schnell wachsende digitale Handelskanäle verbessern die Produktreichweite in China, Indien, Japan und Südostasien. Orale Nahrungsergänzungsmittel dominieren aufgrund von Erschwinglichkeit und Skalierbarkeit, obwohl injizierbare Präparate in Krankenhäusern für das Anämie-Management in ausgewählten Umgebungen wichtig bleiben. Lokale Produktion und Vertragsfertigung unterstützen die Preiswettbewerbsfähigkeit, aber das Kaufverhalten variiert immer noch stark je nach Einkommensniveau und öffentlicher Gesundheitsinfrastruktur.
- Europa hielt 2024 23,9 % des weltweiten Umsatzes im Markt für Mangelerscheinungen. Der Markt wird von einer präventiven Gesundheitskultur, etablierten Apothekenvertriebswegen und starker Nachfrage nach evidenzbasierten Produkten geprägt, die Knochengesundheit, Immunität und altersbedingte Nährstoffdefizite ansprechen. Verbraucher zeigen eine wachsende Präferenz für Clean-Label-, vegane und wissenschaftlich differenzierte Formulierungen, was Premium-Vitamin- und Mineralstoffprodukte unterstützt. Die regulatorische Überwachung von Ansprüchen und Inhaltsstoffen ist vergleichsweise streng, was Marken dazu ermutigt, Qualitätssicherung und konforme Kennzeichnung zu betonen. Therapeutische Anwendungen werden auch durch strukturierte Versorgungspfade für Anämie, Malabsorption und das Management chronischer Krankheiten in Krankenhaus- und Spezialisteneinstellungen unterstützt.
- Lateinamerika erfasste 2024 7,2 % des weltweiten Umsatzes. Die Marktleistung spiegelt anhaltende Eisen- und Mikronährstoffmangelbelastungen, expandierende private Apothekennetze und wachsendes Verbraucherinteresse an selbstgesteuerter Ernährungsunterstützung wider. Brasilien und Mexiko bleiben wichtige Nachfragezentren für orale Nahrungsergänzungsmittel, die über Einzelhandelsapotheken, Supermärkte und Direktvertriebskanäle verkauft werden. Die Preissensibilität ist hoch, sodass Einzelnährstoffprodukte und kleinere Verpackungsformate oft besser abschneiden als Premium-Kombinationen. Öffentliche Gesundheitskampagnen zur Ernährung von Müttern und Kindern unterstützen die Grundnachfrage, aber Importabhängigkeit und Währungsschwankungen können Preise und Produktverfügbarkeit in der gesamten Region beeinflussen.
- Der Nahe Osten & Afrika machten 2024 5,5 % des weltweiten Umsatzes im Markt für Mangelerscheinungen aus. Die Region zeigt einen starken Bedarf an Mangelmanagement aufgrund der Belastung durch mütterliche Anämie, Ernährungslücken und ungleichen Zugang zu präventiver Versorgung. Die Nachfrage konzentriert sich auf städtische Krankenhäuser, Klinikapotheken und öffentliche Beschaffungskanäle, wobei orale Eisen-, Folat- und pädiatrische Mikronährstoffprodukte eine stetige Aufnahme verzeichnen. Golfmärkte zeigen höhere Ausgaben für Markenpräparate und medizinische Ernährung, während viele afrikanische Märkte stärker auf öffentliche Programme und von Spendern unterstützte Verteilung angewiesen sind. Das Marktwachstum wird durch fragmentierte Logistik, variable Erstattungen und geringere diagnostische Abdeckung eingeschränkt, aber der langfristige Bedarf bleibt erheblich.
Marktsegmentierungen
- Nach Störungstyp
- Vitamin
- Mineral
- Nach Produkttyp
- Nahrungsergänzungsmittel
- Therapeutika
- Nach Verabreichungsweg
- Oral
- Injektabel
- Nach Bevölkerung
- Erwachsene
- Pädiatrisch
- Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Mangelerscheinungen bleibt moderat fragmentiert, wobei multinationale Gesundheits-, Ernährungs- und Verbraucher-Wellness-Unternehmen im Bereich präventiver Nahrungsergänzungsmittel, medizinischer Ernährung und gezielter Therapeutika konkurrieren. Führende Teilnehmer konzentrieren sich auf Innovationen in Bioverfügbarkeit, Dosierungskomfort und spezifischen Formulierungen, die Eisen-, Vitamin-D-, B12- und pädiatrische Nährstofflücken ansprechen. Die Produktstrategie konzentriert sich zunehmend auf Premium-Oralformate, klinisch positionierte Therapeutika und breitere Portfolios, die auf Erwachsene, Mütter und Kinder zugeschnitten sind. Der Vertrieb bleibt ein entscheidender Differenzierungsfaktor, wobei Unternehmen die Stärke der Apotheken, den Zugang zu Krankenhäusern, Direktvertriebsnetze und schnell skalierende E-Commerce-Kanäle ausbalancieren. Partnerschaften mit Gesundheitsdienstleistern, digitalen Gesundheitsplattformen und regionalen Distributoren helfen, die Patientenreichweite und die Wiederholungstreue zu verbessern. Der Wettbewerbsdruck steigt, da etablierte Marken ihren Marktanteil gegen Eigenmarken und spezialisierte Ernährungsunternehmen durch wissenschaftlich fundierte Ansprüche, Markenvertrauen und geografische Expansion verteidigen. Unternehmen mit starker regulatorischer Umsetzung, zuverlässiger Versorgung und multikanaler Präsenz sind am besten positioniert, um langfristige Wettbewerbsfähigkeit zu erhalten.
Analyse der Hauptakteure
Jüngste Entwicklungen
- Im Juni 2025 erhöhte Bayer die Initiativen zur digitalen Apotheke und zum Einzelhandelsvertrieb für Vitamin- und Mineralstoffpräparate, um den Zugang der Verbraucher in städtischen Märkten mit hoher Nachfrage zu verbessern.
- Im Februar 2026 förderte Abbott die regionale Lokalisierung von oralen Ernährungsprodukten für Erwachsene und Kinder in Asien-Pazifik und Lateinamerika, um der steigenden Nachfrage nach defizitorientierten Formulierungen gerecht zu werden.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Defizitstörungen im Jahr 2024?
Welche Faktoren treiben das Wachstum im Markt für Mangelkrankheiten an?
Was sind die wichtigsten Trends im Markt für Mangelkrankheiten?
Welche Segmente führen den Markt für Defizitstörungen an?
Wer sind die führenden Akteure im Markt für Mangelkrankheiten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mangelkrankheiten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mangelkrankheiten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 14,380.92 Million → forecast year: USD 20,807.10 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mangelkrankheiten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mangelkrankheiten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mangelkrankheiten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mangelkrankheiten Market Drivers
- 3.3 Markt für Mangelkrankheiten Market Restraints & Challenges
- 3.4 Markt für Mangelkrankheiten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mangelkrankheiten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mangelkrankheiten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mangelkrankheiten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mangelkrankheiten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mangelkrankheiten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mangelkrankheiten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mangelkrankheiten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mangelkrankheiten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mangelkrankheiten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mangelkrankheiten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mangelkrankheiten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mangelkrankheiten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mangelkrankheiten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mangelkrankheiten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mangelkrankheiten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mangelkrankheiten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mangelkrankheiten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mangelkrankheiten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mangelkrankheiten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
