
Überblick über den Markt für manuelle Beatmungsgeräte:
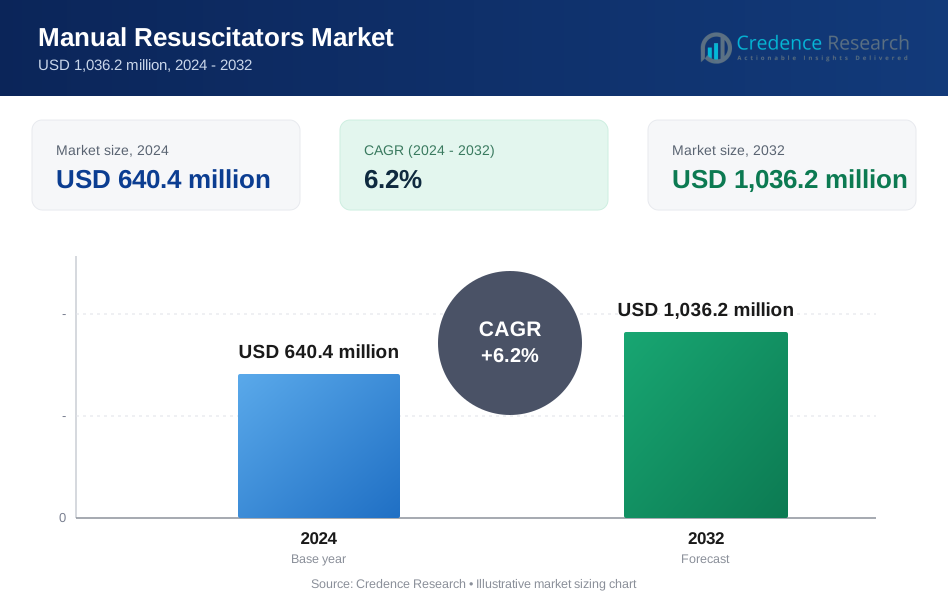
Die Größe des Marktes für manuelle Beatmungsgeräte wurde im Jahr 2024 auf 640,4 Millionen USD geschätzt und wird voraussichtlich bis 2032 1.036,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,2 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für manuelle Beatmungsgeräte 2024 | 640,4 Millionen USD |
| Markt für manuelle Beatmungsgeräte, CAGR | 6,2% |
| Marktgröße für manuelle Beatmungsgeräte 2032 | 1.036,2 Millionen USD |
Einblicke in den Markt für manuelle Beatmungsgeräte
- Die zunehmende Akzeptanz in der Notfall- und Vorkrankenhausversorgung, das steigende Bewusstsein für Infektionskontrolle und technologische Fortschritte wie intelligente Überwachung und ergonomische Designs sind wichtige Treiber für das Marktwachstum.
- Die Integration von intelligenten Überwachungsfunktionen, Echtzeit-Feedback-Systemen und die Erweiterung der Anwendungen im Bereich der häuslichen Pflege, insbesondere in Asien-Pazifik, Lateinamerika und dem Nahen Osten, sind bedeutende Markttrends, die neue Wachstumschancen schaffen.
- Hohe Kosten für fortschrittliche und Premium-Geräte, regulatorische Anforderungen und Herausforderungen bei der Produktstandardisierung hemmen das Marktwachstum, insbesondere in aufstrebenden und preissensiblen Regionen.
- Nordamerika führt mit einem Anteil von 32,4 % im Jahr 2024, Europa hält 28,1 %, Asien-Pazifik 22,7 %, Lateinamerika 9,6 % und der Nahe Osten & Afrika 7,2 %, was eine starke regionale Akzeptanz und Marktpotenzial widerspiegelt.

Analyse der Marktsegmentierung für manuelle Beatmungsgeräte:
Nach Typ
Der Markt für manuelle Beatmungsgeräte ist in selbstaufblasende, durchflussaufblasende und T-Stück-Geräte unterteilt. Unter diesen dominieren selbstaufblasende Beatmungsgeräte den Markt und machen 61,5 % Anteil im Jahr 2024 aus, angetrieben durch ihre Benutzerfreundlichkeit in Notfallsituationen, Portabilität und Kompatibilität mit verschiedenen Patientengruppen, einschließlich Neugeborenen, Kindern und Erwachsenen. Die zunehmende Akzeptanz in der Notfallversorgung vor Ort und im Krankenhaus sowie das gestiegene Bewusstsein bei Ersthelfern und medizinischem Fachpersonal fördern die Nachfrage weiter. Die Vielseitigkeit und der Bedarf an schneller Beatmungsunterstützung bleiben wichtige Treiber für die Marktführerschaft dieses Teilsegments.
- Zum Beispiel bietet Laerdals Silikon-Beatmungsgerät (LSR) transparentes Silikonmaterial für eine hervorragende Beutel-Neuausdehnung, widerstandsfähig gegen extreme Temperaturen und ein überlegenes Gefühl der Lungen-Compliance, um das Risiko einer Überblähung zu reduzieren.
Nach Modalität
Der Markt ist in Einweg- und Wiederverwendbare manuelle Beatmungsbeutel unterteilt. Einweg-Beatmungsbeutel halten den größten Anteil mit 57,8 % im Jahr 2024, hauptsächlich aufgrund erhöhter Bedenken hinsichtlich Kreuzkontaminationen und nosokomialer Infektionen. Der steigende regulatorische Fokus auf Einweg-Medizinprodukte, kombiniert mit dem Bedarf an Infektionskontrolle in Intensivstationen, treibt die Akzeptanz voran. Diese Geräte bieten auch betrieblichen Komfort, da sie die Notwendigkeit der Sterilisation und Wartung eliminieren, was sie in der Notfallversorgung, im ambulanten Dienst und in ambulanten Einrichtungen weltweit sehr bevorzugt macht.
- Zum Beispiel verfügt der Hudson RCI Lifesaver Einweg-Beatmungsbeutel von Teleflex über ein 40-cm-Druckentlastungsventil und Star-Lumen-Sauerstoffschläuche, um eine Überinflation zu verhindern und einen gleichmäßigen Luftstrom zu gewährleisten, wodurch Kreuzkontaminationen bei Code-Blau-Ereignissen, Patiententransporten und Rettungseinsätzen im Feld minimiert werden.
Nach Material
Der Markt umfasst Silicon-, PVC- und Gummi manuelle Beatmungsbeutel. Silicon-basierte Beatmungsbeutel sind das dominierende Teilsegment mit einem Anteil von 52,6 % im Jahr 2024, was auf ihre Haltbarkeit, Flexibilität und Beständigkeit gegenüber Hochtemperatur-Sterilisationsprozessen zurückzuführen ist. Die Biokompatibilität und chemische Stabilität von Silicon machen es geeignet für den wiederholten Einsatz in der Intensiv- und Neugeborenenpflege. Steigende Investitionen in hochwertige Gesundheitsgeräte und die zunehmende Präferenz für langlebige, zuverlässige Materialien in Krankenhäusern und Notfallzentren unterstützen das Marktwachstum weiter. Die überlegene Leistung und Sicherheit von Silicon für den Benutzer bleiben die Haupttreiber für die führende Position dieses Segments.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz in der Notfall- und Präklinischen Versorgung
Die zunehmende Betonung der schnellen Intervention in kritischen und präklinischen Umgebungen ist ein primärer Wachstumsfaktor für den Markt für manuelle Beatmungsbeutel. Gesundheitsdienstleister verlassen sich zunehmend auf diese Geräte für sofortige Beatmungsunterstützung während Notfällen, in der ambulanten Versorgung und bei Katastrophenreaktionen. Die einfache Tragbarkeit, die Kompatibilität mit verschiedenen Patientengruppen, einschließlich Neugeborenen und Erwachsenen, und die Fähigkeit, ohne Stromquelle zu funktionieren, machen manuelle Beatmungsbeutel unverzichtbar. Regierungsinitiativen zur Förderung der Notfallvorsorge und der Ausbildung von Ersthelfern steigern die Nachfrage weiter. Krankenhäuser, Kliniken und Rettungsdienste investieren in hochwertige Beatmungsbeutel, was zu einer erheblichen Marktexpansion in entwickelten und aufstrebenden Regionen führt.
- Zum Beispiel sind Ambu-Beatmungsbeutel auf standardisierten Ausrüstungslisten für Krankenwagen des American College of Surgeons Committee on Trauma und anderer Notfallorganisationen aufgeführt. Diese Geräte unterstützen Krankenhaus-Notfallwagen und Betten für eine schnelle Beatmung.
Steigendes Bewusstsein für Infektionskontrolle und Einweggeräte
Zunehmende Bedenken hinsichtlich im Krankenhaus erworbener Infektionen und Kreuzkontaminationen steigern die Nachfrage nach Einweg-Beatmungsbeuteln. Krankenhäuser und Intensivpflegezentren priorisieren Einweggeräte, um strenge Hygienestandards einzuhalten, insbesondere in Neonatal-, Kinder- und Intensivstationen. Regulierungsbehörden weltweit setzen sich für Einweg-Medizinprodukte ein, um die Patientensicherheit zu gewährleisten, und ermutigen Gesundheitseinrichtungen, wiederverwendbare Geräte durch Einweg-Alternativen zu ersetzen. Der betriebliche Komfort durch den Wegfall von Sterilisationsanforderungen, gepaart mit schnellerer Verfügbarkeit in Notfällen, unterstützt die Akzeptanz. Diese Faktoren positionieren Einweg-Beatmungsbeutel als bevorzugte Lösung, fördern das Marktwachstum und treiben Innovationen in infektionskontrollorientierten Produktdesigns voran.
- Zum Beispiel reduziert der Dispo-Bag-Beatmungsbeutel von GaleMed, erhältlich in Größen für Erwachsene, Kinder und Säuglinge, die Kreuzkontamination in Intensivstationen und Notaufnahmen als latexfreies, einmal verwendbares Gerät, das strenge Infektionskontrollprotokolle erfüllt.
Technologische Fortschritte und Materialinnovationen
Technologische Verbesserungen und Materialinnovationen tragen erheblich zum Marktwachstum bei. Fortschrittliche Materialien wie hochwertiges Silikon bieten verbesserte Haltbarkeit, Flexibilität und Widerstandsfähigkeit gegen wiederholte Sterilisation, was sowohl für wiederverwendbare als auch für Premium-Gerätesegmente attraktiv ist. Ergonomische Designs, integrierte Sicherheitsventile und verbesserte Durchflussregelmechanismen erhöhen die Benutzerfreundlichkeit und Patientensicherheit. Hersteller entwickeln auch leichte, tragbare Modelle, die für den Feldeinsatz und die Neonatalpflege geeignet sind. Diese Innovationen verbessern die Effizienz, Zuverlässigkeit und Akzeptanz der Geräte in Krankenhäusern, Notdiensten und häuslichen Pflegeeinrichtungen. Kontinuierliche Investitionen in Forschung und Entwicklung unterstützen die Differenzierung, erhöhen das klinische Vertrauen und erweitern den globalen Marktanteil.
Wichtige Trends & Chancen
Integration mit intelligenten Überwachungs- und Patientensicherheitsfunktionen
Die Integration intelligenter Überwachungsfunktionen, wie Drucksensoren und Echtzeit-Feedback-Systeme, stellt einen bedeutenden Trend und eine Chance im Markt für manuelle Beatmungsbeutel dar. Diese Technologien ermöglichen es Gesundheitsfachleuten, Beatmungsparameter genau zu überwachen und das Risiko von Hypoxie oder Barotrauma zu verringern. In Kombination mit ergonomischen und leichten Designs gewinnen intelligente Beatmungsbeutel in der Neonatal-, Kinder- und Erwachsenenpflege an Bedeutung. Die zunehmende Einführung digitaler Gesundheitslösungen in Krankenhäusern und präklinischen Notdiensten schafft Chancen für Premium-Gerätesegmente. Hersteller können von diesem Trend profitieren, indem sie vernetzte, intelligente Beatmungsbeutel entwickeln, die die Patientensicherheit und betriebliche Effizienz verbessern und ihre Marktposition stärken.
- Zum Beispiel integriert der Laerdal Upright Resuscitator für Neugeborene ein druckbegrenzendes Ventil, das auf 30-45 cm H₂O eingestellt ist, sowie ein optionales PEEP-Ventil, das etwa 6 cm H₂O liefert.
Expansion in Schwellenmärkten und Anwendungen in der häuslichen Pflege
Schwellenmärkte bieten erhebliche Wachstumschancen aufgrund steigender Investitionen in die Gesundheitsinfrastruktur und wachsendem Bewusstsein für Atemwegspflege. Länder im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten verzeichnen eine höhere Nachfrage nach manuellen Beatmungsgeräten in Krankenhäusern, ambulanten Diensten und häuslichen Pflegeeinrichtungen. Die Einführung in der häuslichen Pflege wird durch zunehmende chronische Atemwegserkrankungen und alternde Bevölkerungen, die eine patientengesteuerte Beatmungsunterstützung benötigen, vorangetrieben. Hersteller, die diese Märkte anvisieren, können kostengünstige, tragbare und Einweg-Beatmungsgeräte nutzen, um ihre Präsenz auszubauen. Strategische Kooperationen, staatliche Unterstützung und der Ausbau von Vertriebsnetzen in diesen Regionen bieten eine starke Wachstumschance für Marktteilnehmer, während sie unerfüllte Gesundheitsbedürfnisse adressieren.
- Zum Beispiel verbessern INSUNG Medical und JW Medical in Südkorea die Leistung manueller Beatmungsgeräte durch Designinnovationen, die die Tragbarkeit und Kontrolle verbessern, unterstützt durch Regierungsprogramme zur Modernisierung von Medizinprodukten.
Wesentliche Herausforderungen
Hohe Kosten für fortschrittliche und Premium-Geräte
Die hohen Kosten technologisch fortschrittlicher manueller Beatmungsgeräte, insbesondere Modelle mit intelligenten Überwachungssystemen oder hochwertigen Silikonmaterialien, stellen eine Herausforderung für die breite Akzeptanz dar. Kleinere Krankenhäuser, Kliniken und Gesundheitseinrichtungen in Schwellenmärkten könnten solche Geräte als finanziell unerschwinglich empfinden. Diese Kostenbarriere schränkt die Marktdurchdringung in preissensiblen Regionen ein und begrenzt die Zugänglichkeit für ressourcenarme Notfall- und Vorhospitalpflegeeinheiten. Darüber hinaus kann die anfängliche Investition in die Schulung von Gesundheitspersonal zur effektiven Nutzung fortschrittlicher Geräte die Betriebskosten erhöhen. Die Balance zwischen Innovation und Erschwinglichkeit bleibt eine kritische Herausforderung für Hersteller, die eine breitere Akzeptanz und nachhaltiges Wachstum anstreben.
Regulatorische Compliance und Produktstandardisierung
Strenge regulatorische Anforderungen für Medizinprodukte, einschließlich manueller Beatmungsgeräte, stellen eine erhebliche Herausforderung für Marktteilnehmer dar. Die Einhaltung internationaler Standards für Sicherheit, Wirksamkeit, Sterilisation und Biokompatibilität kann die Produktentwicklungszeiten und -kosten erhöhen. Unterschiedliche regulatorische Rahmenbedingungen in verschiedenen Ländern erschweren den globalen Markteintritt und schaffen Hürden für Hersteller. Die Sicherstellung der Standardisierung in Leistung, Materialqualität und Design ist entscheidend, um regulatorische Zulassungen und klinisches Vertrauen zu gewinnen. Verzögerungen oder Nichteinhaltung können zu Produktrückrufen, Rechtsstreitigkeiten oder Marktbeschränkungen führen, was die regulatorische Angleichung zu einer dauerhaften Herausforderung für das Wachstum in diesem stark regulierten Gesundheitssegment macht.
Regionale Analyse
Nordamerika
Der nordamerikanische Markt für manuelle Beatmungsbeutel hält im Jahr 2024 einen Anteil von 32,4%, angetrieben durch eine gut etablierte Gesundheitsinfrastruktur, hohe Prävalenz chronischer Atemwegserkrankungen und zunehmende Initiativen zur Notfallversorgung. Die weit verbreitete Einführung technologisch fortschrittlicher Geräte, einschließlich intelligenter Überwachung und Einweg-Beatmungsbeutel, unterstützt das Marktwachstum. Regierungsprogramme zur Förderung der Ausbildung von Ersthelfern und der Notfallvorsorge vor Ort steigern die Nachfrage weiter. Die Präsenz von Schlüsselakteuren wie Philips Healthcare, Medline Industries und GE Healthcare verbessert die Produktverfügbarkeit und Vertriebseffizienz. Steigende Investitionen in Notfallabteilungen von Krankenhäusern und Lösungen zur häuslichen Atemunterstützung treiben die Marktexpansion in den Vereinigten Staaten und Kanada weiter voran.
Europa
Europa macht im Jahr 2024 28,1% des Marktanteils für manuelle Beatmungsbeutel aus, unterstützt durch robuste Gesundheitssysteme, regulatorische Compliance-Standards und ein hohes Bewusstsein für Patientensicherheit. Die Einführung von Einweg- und Silikon-Beatmungsbeuteln beschleunigt sich, insbesondere in Neonatal- und Intensivstationen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren in Notfallvorsorge und fortschrittliche Krankenhausausstattung. Die Präsenz etablierter Hersteller wie Dräger Medical AG & Co., Ambu A/S und Weinmann Emergency sorgt für eine hohe Produktdurchdringung. Die steigende Nachfrage nach tragbaren und wiederverwendbaren Beatmungsbeuteln in präklinischen und ambulanten Versorgungseinrichtungen treibt das regionale Wachstum weiter an.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert im Jahr 2024 einen Anteil von 22,7% des Marktes für manuelle Beatmungsbeutel, angetrieben durch zunehmende Investitionen in die Gesundheitsinfrastruktur, den Ausbau der Notfallmedizin und das steigende Bewusstsein für Atemwegspflege. Wachsende Neonatal- und erwachsene Patientengruppen, gepaart mit steigenden Fällen chronischer Atemwegserkrankungen, steigern die Nachfrage nach Einweg- und wiederverwendbaren Geräten. Länder wie China, Indien und Japan verzeichnen eine hohe Akzeptanz kostengünstiger, tragbarer Beatmungsbeutel. Kooperationen zwischen globalen Herstellern und regionalen Vertriebspartnern verbessern die Produktzugänglichkeit. Darüber hinaus bieten Regierungsinitiativen zur Verbesserung der Notfallreaktion und der Gesundheitsversorgung im ländlichen Raum erhebliche Chancen für die Marktexpansion in der Region.
Lateinamerika
Lateinamerika hält im Jahr 2024 einen Anteil von 9,6% des Marktes für manuelle Beatmungsbeutel, angetrieben durch steigende Investitionen in die Krankenhausinfrastruktur, Notfallausbildungsprogramme und die zunehmende Prävalenz von Atemwegserkrankungen. Länder wie Brasilien und Mexiko setzen Einweg- und selbstaufblasende Beatmungsbeutel ein, um die Patientensicherheit zu verbessern und Infektionsrisiken zu reduzieren. Der wachsende private Gesundheitssektor und der zunehmende Fokus auf präklinische Notfalldienste steigern die Nachfrage. Kooperationen mit lokalen Vertriebspartnern durch globale Hersteller wie Laerdal Medical und Ambu A/S erweitern die Marktreichweite. Allerdings fördert die Preissensibilität in der Region die Einführung kostengünstiger, langlebiger Beatmungsbeutel, die für den breiten Einsatz geeignet sind.
Naher Osten & Afrika
Die Region Naher Osten & Afrika macht einen Anteil von 7,2 % im Jahr 2024 am Markt für manuelle Beatmungsbeutel aus, unterstützt durch wachsende Investitionen in die Gesundheitsinfrastruktur und ein zunehmendes Bewusstsein für Notfallmedizin. Länder wie Saudi-Arabien, die VAE und Südafrika erweitern ihre Krankenhaus- und Notfalleinrichtungen vor Ort. Die steigende Nachfrage nach tragbaren, Einweg- und silikonbasierten Beatmungsbeuteln, insbesondere für die Neonaten- und Erwachsenenpflege, treibt das Wachstum an. Strategische Partnerschaften zwischen regionalen Vertriebshändlern und globalen Herstellern wie ResMed, Inc. und CareFusion (BD) verbessern die Produktverfügbarkeit. Regierungsinitiativen zur Verbesserung der Notfallreaktionsfähigkeiten und Schulungsprogramme für Ersthelfer tragen weiter zur Marktexpansion in der Region bei.
Marktsegmentierungen für manuelle Beatmungsbeutel:
Nach Typ :
- Selbstaufblasend
- Durchflussaufblasend
- T-Stück
Nach Modalität :
- Einweg
- Wiederverwendbar
Nach Material :
- Silikon
- PVC
- Gummi
Nach Anwendung :
- Chronisch obstruktive Lungenerkrankung
- Herz-Kreislauf-Stillstand
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für manuelle Beatmungsbeutel umfasst wichtige Akteure wie Ambu A/S, Laerdal Medical, Philips Healthcare, Covidien (Medtronic), Dräger Medical AG & Co., GE Healthcare, Medline Industries, ResMed, Inc., Weinmann Emergency und CareFusion (BD). Diese Unternehmen dominieren den Markt durch eine Kombination aus innovativen Produktportfolios, technologischen Fortschritten und umfangreichen Vertriebsnetzwerken. Sie konzentrieren sich darauf, Einweg-, Mehrweg- und silikonbasierte Beatmungsbeutel für die neonatale, pädiatrische und erwachsene Versorgung einzuführen, um die Patientensicherheit und Benutzerfreundlichkeit zu verbessern. Strategische Partnerschaften, Übernahmen und regionale Expansionen stärken ihre Marktpräsenz weltweit. Investitionen in F&E für ergonomische Designs, intelligente Überwachung und tragbare Lösungen treiben die Differenzierung voran. Der Schwerpunkt auf regulatorische Compliance, Qualitätszertifizierungen und schnelle Reaktion auf Notfallversorgungsanforderungen gewährleistet die nachhaltige Akzeptanz ihrer Produkte. Wettbewerbsfähige Preisgestaltung und Zusammenarbeit mit Krankenhäusern, Notdiensten und Vertriebshändlern ermöglichen es diesen Akteuren, ihre Führungsposition zu behaupten und Wachstumschancen in Nordamerika, Europa und aufstrebenden Märkten zu nutzen.
Analyse der Hauptakteure
- Weinmann Emergency
- GE Healthcare
- ResMed, Inc.
- Laerdal Medical
- CareFusion (BD)
- Medline Industries
- Dräger Medical AG & Co.
- Philips Healthcare
- Ambu A/S
- Covidien (Medtronic)
Jüngste Entwicklungen
- Im August 2025 rief Ambu Inc. bestimmte SPUR II-Handbeatmungsgeräte zurück, da ein blockierter Manometeranschluss die Drucküberwachungsfunktion außer Betrieb setzte, was eine dringende Sicherheitsmitteilung an Gesundheitsdienstleister zur Folge hatte, um betroffene Einheiten aus dem Gebrauch zu nehmen.
- Im Mai 2025 brachte Laerdal Medical einen kompakten, einmal verwendbaren Handbeatmungsbeutel auf den Markt, der speziell für Krankenwagen und den Notfalltransport entwickelt wurde und ein leichtes Design sowie ein geringeres Risiko der Kreuzkontamination betont.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Modalität, Material, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Zudem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach tragbaren und leichten Handbeatmungsgeräten wird in präklinischen und Notfallversorgungseinrichtungen weiter steigen.
- Die Einführung von Einwegbeatmungsgeräten wird aufgrund des verstärkten Fokus auf Infektionskontrolle und Hygienestandards zunehmen.
- Technologische Innovationen, einschließlich intelligenter Überwachung und ergonomischer Designs, werden das Wachstum im Premiumsegment vorantreiben.
- Das Wachstum in der Neonatal- und Kinderpflege wird die Nachfrage nach spezialisierten Beatmungsgeräten ankurbeln.
- Aufstrebende Märkte in Asien-Pazifik, Lateinamerika und dem Nahen Osten werden bedeutende Expansionsmöglichkeiten bieten.
- Strategische Kooperationen und Partnerschaften zwischen Herstellern und regionalen Vertriebspartnern werden die Marktreichweite erweitern.
- Investitionen in Schulungsprogramme für Ersthelfer und medizinisches Fachpersonal werden die Einführung fördern.
- Die zunehmende Prävalenz chronischer Atemwegserkrankungen wird die langfristige Nachfrage nach Handbeatmungsgeräten aufrechterhalten.
- Hersteller werden sich auf langlebige, silikonbasierte Materialien für wiederverwendbare und leistungsstarke Geräte konzentrieren.
- Regulatorische Compliance und Standardisierung werden für die Produktentwicklung und den globalen Markteintritt weiterhin entscheidend sein.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für manuelle Wiederbelebungsgeräte und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für manuelle Wiederbelebungsgeräte zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für manuelle Wiederbelebungsgeräte hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für manuelle Wiederbelebungsgeräte antreiben?
Wer sind die führenden Unternehmen im Markt für manuelle Wiederbelebungsgeräte?
Welche Region hatte 2024 den größten Anteil am Markt für manuelle Wiederbelebungsgeräte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für manuelle Beatmungsbeutel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für manuelle Beatmungsbeutel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 640.4 million → 2032: USD 1,036.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für manuelle Beatmungsbeutel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für manuelle Beatmungsbeutel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für manuelle Beatmungsbeutel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für manuelle Beatmungsbeutel Market Drivers
- 3.3 Markt für manuelle Beatmungsbeutel Market Restraints & Challenges
- 3.4 Markt für manuelle Beatmungsbeutel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für manuelle Beatmungsbeutel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für manuelle Beatmungsbeutel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für manuelle Beatmungsbeutel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für manuelle Beatmungsbeutel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für manuelle Beatmungsbeutel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für manuelle Beatmungsbeutel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für manuelle Beatmungsbeutel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für manuelle Beatmungsbeutel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für manuelle Beatmungsbeutel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für manuelle Beatmungsbeutel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für manuelle Beatmungsbeutel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für manuelle Beatmungsbeutel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für manuelle Beatmungsbeutel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für manuelle Beatmungsbeutel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für manuelle Beatmungsbeutel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für manuelle Beatmungsbeutel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für manuelle Beatmungsbeutel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für manuelle Beatmungsbeutel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für manuelle Beatmungsbeutel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
