
Marktübersicht
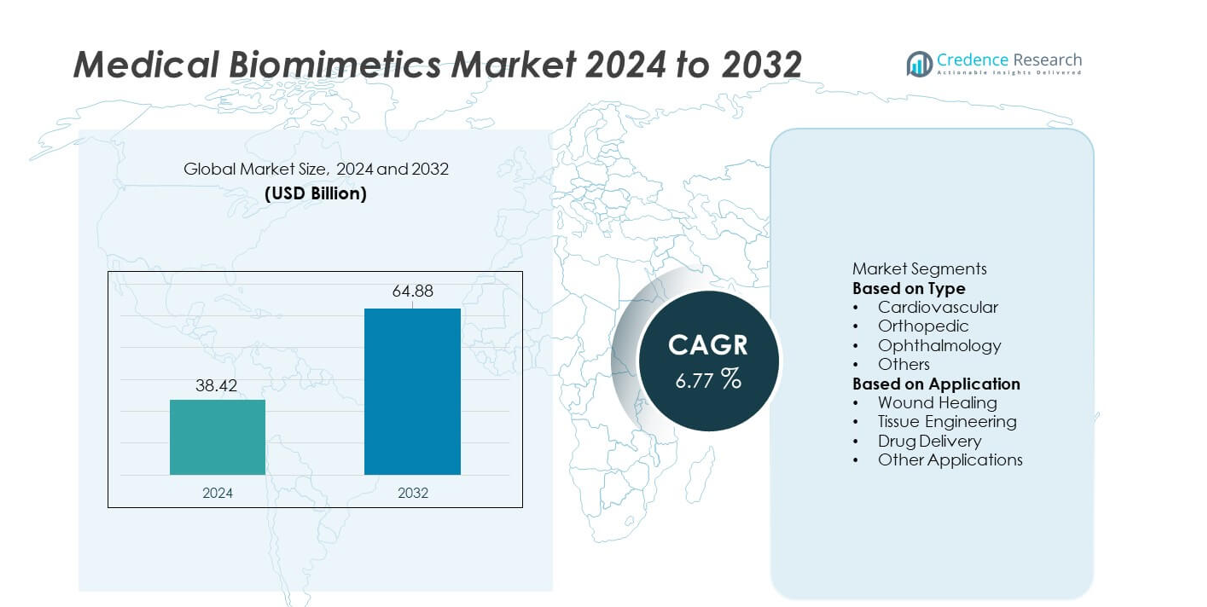
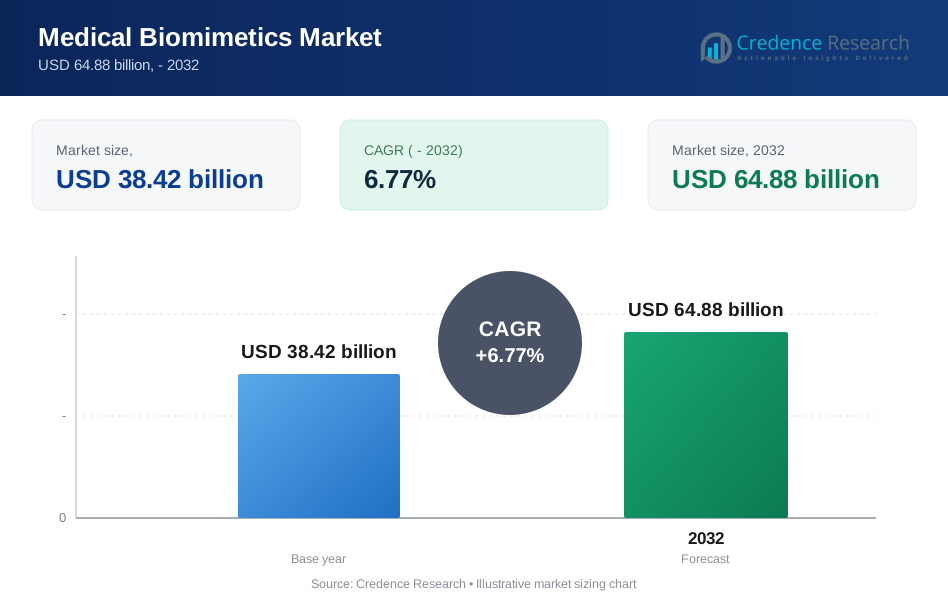
Der Markt für medizinische Biomimetik erreichte im Jahr 2024 38,42 Milliarden USD und wird voraussichtlich bis 2032 auf 64,88 Milliarden USD ansteigen, was einer CAGR von 6,77 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Biomimetik 2024 | 38,42 Milliarden USD |
| Markt für medizinische Biomimetik, CAGR | 6,77 % |
| Marktgröße für medizinische Biomimetik 2032 | 64,88 Milliarden USD |
Der Markt für medizinische Biomimetik wird von wichtigen Akteuren wie Otsuka Medical Devices Group, Stryker, Abbott, AVINENT Science and Technology, SynTouch Inc., Osteopore International Pte Ltd, Vandstrom Inc., Biomimetics Technologies Inc., Swedish Biomimetics 3000 ApS und Keystone Dental Group geprägt. Diese Unternehmen fördern biomimetische Implantate, regenerative Gerüste und intelligente therapeutische Materialien, um klinische Ergebnisse zu verbessern. Nordamerika führt den globalen Markt mit einem Anteil von 37 % an, unterstützt durch starke F&E-Aktivitäten, schnelle Einführung regenerativer Technologien und robuste Gesundheitsausgaben. Europa folgt mit einem Anteil von 29 %, angetrieben durch regulatorische Unterstützung und technologische Innovationen in den Bereichen medizinische Biomaterialien und Gewebetechnikanwendungen.
Markteinblicke
- Der Markt für medizinische Biomimetik erreichte im Jahr 2024 38,42 Milliarden USD und wird bis 2032 mit einer CAGR von 6,77 % wachsen.
- Die steigende Nachfrage nach regenerativer Medizin und Gewebetechnik stärkt die Akzeptanz, wobei das kardiovaskuläre Segment mit einem Anteil von 38 % führend ist, bedingt durch den hohen Einsatz biomimetischer Implantate.
- Fortschritte in intelligenten biomimetischen Materialien und nano-engineerten Strukturen treiben neue Trends voran, die eine bessere Wundheilung, gezielte Medikamentenabgabe und patientenspezifische Implantatdesigns ermöglichen.
- Starker Wettbewerb unter den Hauptakteuren fördert Innovationen, während hohe Entwicklungskosten und strenge regulatorische Wege weiterhin große Einschränkungen auf den globalen Märkten darstellen.
- Nordamerika führt mit einem Anteil von 37 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 24 %, was die breitere Expansion von Gewebetechnikanwendungen unterstützt, die einen dominanten Anteil von 41 % am Markt halten.
Marktsegmentierungsanalyse:
Nach Typ
Das kardiovaskuläre Segment führt den Markt für medizinische Biomimetik mit einem Anteil von 38 % an, unterstützt durch den starken Einsatz biomimetischer Stents, Herzklappen und Gefäßprothesen, die die natürliche Gewebebewegung nachahmen und Komplikationsrisiken reduzieren. Die Nachfrage steigt, da Kliniker nach Lösungen suchen, die die Haltbarkeit verbessern und die hämodynamische Leistung steigern. Orthopädische Biomimetik wächst aufgrund der steigenden Akzeptanz von Knochengerüsten und Materialien zur Gelenkreparatur. Die Ophthalmologie expandiert mit Hornhaut- und Netzhautersatz, die die visuelle Wiederherstellung verbessern. Andere Segmente entwickeln sich durch Nischeninnovationen weiter. Die zunehmende klinische Akzeptanz und Produktvalidierung stärken weiterhin die Akzeptanz aller biomimetischen Typen.
- Zum Beispiel erweiterte die Keystone Dental Group ihre Implantatlinie um 27 neue Titan-Designs, die eine höhere Osseointegrationseffizienz unterstützen. Das Unternehmen verbesserte auch seine Oberflächenbehandlungsplattform, die in mehr als 40 Ländern eingesetzt wird.
Nach Anwendung
Gewebetechnik hält mit einem Anteil von 41 % die dominierende Position, angetrieben durch den steigenden Einsatz von biomimetischen Gerüsten, regenerativen Matrizen und konstruierten Strukturen, die natürliche Gewebeumgebungen nachbilden. Forschungslabore und Gesundheitsdienstleister verwenden diese Materialien, um die Genesung zu beschleunigen und die Effizienz des Zellwachstums zu verbessern. Wundheilung gewinnt durch fortschrittliche Hydrogele und Verbände, die eine schnellere Reparatur fördern, an Bedeutung. Die Arzneimittelabgabe entwickelt sich mit biomimetischen Trägern, die die Zielgenauigkeit und therapeutische Kontrolle verbessern. Andere Anwendungen erweitern sich im Bereich der Nervenreparatur und rekonstruktiven Verfahren. Erhöhte Investitionen in die regenerative Medizin unterstützen weiterhin starkes Wachstum in allen Anwendungsbereichen.
- Zum Beispiel lieferte Osteopore International mehr als 35.000 bioresorbierbare Gerüstimplantate an klinische Zentren, die jeweils mit hochpräziser 3D-Mikroarchitektur hergestellt wurden.
Wichtiger Wachstumstreiber
Zunehmende Akzeptanz von regenerativen und gewebetechnischen Lösungen
Gesundheitsdienstleister erhöhen den Einsatz von biomimetischen Materialien, die die Zellregeneration und schnellere Heilung unterstützen. Krankenhäuser verlassen sich auf konstruierte Gewebe und Gerüste zur Behandlung von Wunden, orthopädischen Defekten und Herz-Kreislauf-Schäden. Starke Biokompatibilität und verbesserte Patientenergebnisse treiben die höhere Akzeptanz in klinischen Umgebungen voran. Investitionen in die regenerative Medizin beschleunigen Innovationen und erweitern die Nutzung biomimetischer Plattformen. Diese Faktoren positionieren Biomimetik als wesentliche Werkzeuge für fortschrittliche Gewebereparatur.
- Zum Beispiel verteilte DePuy Synthes von Johnson & Johnson orthopädische Regenerationsgeräte mit fortschrittlichen Beschichtungen und Oberflächentechnologien.
Fortschritte in der biomimetischen Materialwissenschaft und Nanotechnologie
Entwickler erstellen nano-engineerte Materialien, die Zellstrukturen nachahmen und die biologische Interaktion verbessern. Diese Materialien verbessern die Haftung, Haltbarkeit und therapeutische Präzision bei der Arzneimittelabgabe, Wundversorgung und Implantatanwendungen. Bessere Herstellungsverfahren helfen Unternehmen, Hochleistungsgeräte mit größerer Zuverlässigkeit zu produzieren. Ständige Innovationen in der Nanotechnologie erhöhen das klinische Vertrauen. Dieser Fortschritt erweitert den Einsatz in mehreren medizinischen Bereichen.
- Zum Beispiel integrierte Abbott Fluorpolymerbeschichtungen in zahlreiche jährlich hergestellte Gefäßgeräte.
Zunehmende Belastung durch chronische Krankheiten unterstützt die Nachfrage nach biomimetischen Lösungen
Höhere Fälle von Herz-Kreislauf-Erkrankungen, Diabetes, orthopädischen Verletzungen und Sehbehinderungen erhöhen die Nachfrage nach fortschrittlichen biomimetischen Geräten. Kliniker bevorzugen Materialien, die die Funktion natürlichen Gewebes nachahmen und das Komplikationsrisiko reduzieren. Alternde Bevölkerungen treiben die Nutzung regenerativer Implantate und therapeutischer Systeme weiter voran. Unterstützende Regierungsprogramme fördern die Einführung von Behandlungsmethoden der nächsten Generation. Diese Bedingungen schaffen ein stetiges Marktwachstum.
Wichtiger Trend & Chancen
Erweiterung intelligenter und reaktionsfähiger biomimetischer Systeme
Hersteller entwerfen biomimetische Plattformen, die sich an physiologische Veränderungen anpassen und präzise Behandlungen unterstützen. Reaktionsfähige Materialien verbessern die Wundreparatur, die Arzneimittelfreisetzung und die Implantatleistung. Die Integration mit Sensortechnologie ermöglicht Echtzeitüberwachung und bessere klinische Aufsicht. Diese Merkmale verbessern die Behandlungsergebnisse und reduzieren die Variabilität. Wachsende Forschungsfinanzierung unterstützt kontinuierliche Innovationen.
- Zum Beispiel lieferte SynTouch BioTac-Sensoren, die jeweils mehrere Elektroden und eine flüssigkeitsgefüllte Membran enthalten, die Echtzeit-Taktilfeedback für medizinische Geräte ermöglichen.
Steigende Nutzung von Biomimetik in der personalisierten Medizin
Personalisierte Pflege erhöht die Nachfrage nach biomimetischen Lösungen, die auf die Biologie des Patienten zugeschnitten sind. Individuelle Gerüste, adaptive Implantate und gezielte Träger unterstützen individuelle Behandlungspläne. Technologien wie 3D-Druck und KI-Modellierung ermöglichen präzise Designs, die der Anatomie des Patienten entsprechen. Diese Gelegenheit stärkt die wettbewerbsfähige Differenzierung und verbessert den klinischen Erfolg. Die zunehmende Präferenz für minimalinvasive Therapien fördert die Akzeptanz.
- Zum Beispiel unterstützte Materialise mehr als 400.000 personalisierte chirurgische Planungsfälle durch seine medizinische Modellierungsplattform.
Hauptherausforderung
Hohe Entwicklungs- und Herstellungskosten
Biomimetische Geräte erfordern spezialisierte Materialien, strenge Tests und fortschrittliche Fertigungsmethoden, die die Produktionskosten erhöhen. Kleinere Unternehmen stehen aufgrund komplexer Validierungs- und Regulierungsanforderungen vor finanziellen Hürden. Begrenzte großtechnische Fertigungskapazitäten verringern die Erschwinglichkeit in Entwicklungsregionen. Diese Herausforderungen verlangsamen die Akzeptanz trotz nachgewiesener klinischer Vorteile. Skalierbare Produktionssysteme sind erforderlich, um die Kosten zu kontrollieren.
Regulatorische Komplexität und lange Genehmigungszeiten
Biomimetische Materialien unterliegen einer umfangreichen Bewertung, um Biokompatibilität, langfristige Sicherheit und Leistungsstabilität zu bestätigen. Regulierungsbehörden verlangen detaillierte klinische Nachweise, da diese Produkte oft neue Mechanismen beinhalten. Lange Genehmigungszyklen verzögern den Markteintritt und erhöhen die Entwicklungskosten. Kleinere Innovatoren stehen vor zusätzlichen Hürden bei der Erfüllung der Dokumentationsanforderungen. Diese Einschränkungen verlangsamen die Kommerzialisierung in den Gesundheitssystemen.
Regionale Analyse
Nordamerika
Nordamerika hält einen Marktanteil von 37% aufgrund der starken Akzeptanz von regenerativer Medizin, biomimetischen Implantaten und fortschrittlichen therapeutischen Materialien. Forschungsinstitute und Biotech-Unternehmen führen Innovationen in der Gewebetechnik und nanostrukturierten biomimetischen Plattformen an. Krankenhäuser investieren in leistungsstarke kardiovaskuläre und orthopädische biomimetische Geräte, um die Patientenergebnisse zu verbessern. Unterstützende Erstattungspolitiken und aktive klinische Studien stärken die Produktakzeptanz. Die zunehmende Prävalenz chronischer Krankheiten und die wachsende Zusammenarbeit zwischen Wissenschaft und Industrie treiben das Wachstum in den Vereinigten Staaten und Kanada weiter voran.
Europa
Europa macht einen Marktanteil von 29% aus, unterstützt durch einen starken regulatorischen Fokus auf fortschrittliche Biomaterialien und sichere klinische Integration. Die Region profitiert von umfangreichen Investitionen in Stammzellforschung, 3D-biomimetische Konstrukte und Implantate der nächsten Generation für orthopädische und kardiovaskuläre Reparaturen. Krankenhäuser übernehmen biomimetische Wundheilungs- und Arzneimittelabgabeplattformen, um die Behandlungseffizienz zu verbessern. Akademische Netzwerke treiben Materialinnovationen durch kollaborative Programme voran. Die wachsende Modernisierung des Gesundheitswesens in Deutschland, Frankreich und Großbritannien erhöht die Nachfrage nach hochwertigen biomimetischen Technologien.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von 24%, angetrieben durch die steigende Nachfrage nach regenerativen Therapien, den Ausbau der Gesundheitsinfrastruktur und starke staatliche Unterstützung für biomedizinische Innovationen. China, Japan und Südkorea führen die Akzeptanz von biomimetischen Implantaten, entwickelten Geweben und nano-unterstützten Arzneimittelabgabesystemen an. Investitionen in Biotech-Cluster beschleunigen die Materialforschung und Kommerzialisierung. Wachsende Patientengruppen mit chronischen Krankheiten fördern den klinischen Einsatz biomimetischer Lösungen. Steigender Medizintourismus und erweiterte Fertigungskapazitäten stärken das regionale Marktwachstum weiter.
Lateinamerika
Lateinamerika hält einen Marktanteil von 6 %, unterstützt durch das zunehmende Interesse an fortschrittlichen Biomaterialien für orthopädische Reparaturen, kardiovaskuläre Behandlungen und rekonstruktive Verfahren. Brasilien und Mexiko fördern die Einführung durch den Ausbau privater Gesundheitsnetzwerke und steigende Investitionen in regenerative Lösungen. Krankenhäuser integrieren biomimetische Wundheilungs- und Geweberegenerationstechnologien, um die Erholungsergebnisse zu verbessern. Partnerschaften mit globalen Forschungseinrichtungen verbessern den Wissenstransfer und den Zugang zu Produkten. Obwohl das Wachstum stabil bleibt, stellen hohe Kosten und begrenzte spezialisierte Einrichtungen Herausforderungen dar.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 4 %, beeinflusst durch steigende Investitionen in fortschrittliche Medizintechnologien und die zunehmende Prävalenz chronischer Krankheiten. Golfstaaten übernehmen biomimetische Lösungen für die kardiovaskuläre und orthopädische Versorgung innerhalb modernisierter Gesundheitssysteme. Forschungszentren in den VAE und Saudi-Arabien unterstützen Projekte in der regenerativen Medizin und der Entwicklung biomimetischer Materialien. Krankenhäuser integrieren hochwertige Wundversorgung und Arzneimittelabgabesysteme, um die Patientenergebnisse zu verbessern. Die Marktexpansion setzt sich fort, da Regierungen trotz Kosten- und qualifikationsbedingter Einschränkungen Gesundheitsinnovationen priorisieren.
Marktsegmentierungen:
Nach Typ
- Kardiovaskulär
- Orthopädisch
- Ophthalmologie
- Andere
Nach Anwendung
- Wundheilung
- Gewebetechnik
- Arzneimittelabgabe
- Andere Anwendungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Der Markt für medizinische Biomimetik zeichnet sich durch aktiven Wettbewerb unter führenden Akteuren wie Otsuka Medical Devices Group, Stryker, Abbott, AVINENT Science and Technology, SynTouch Inc., Osteopore International Pte Ltd, Vandstrom Inc., Biomimetics Technologies Inc., Swedish Biomimetics 3000 ApS und Keystone Dental Group aus. Unternehmen konzentrieren sich auf die Entwicklung bio-inspirierter Implantate, regenerativer Materialien und fortschrittlicher Gewebetechnikplattformen, um klinische Ergebnisse zu verbessern und Produktportfolios zu erweitern. Strategische Initiativen umfassen Forschungskollaborationen, regulatorische Zulassungen und technologiegetriebene Verbesserungen bei Gerüsten, Arzneimittelabgabesystemen und intelligenten biomimetischen Geräten. Marktteilnehmer investieren in Nanotechnologie und 3D-Druck, um personalisierte und leistungsstarke Lösungen zu liefern. Partnerschaften mit Krankenhäusern und Forschungseinrichtungen unterstützen die Validierung und globale Expansion. Ein wachsender Schwerpunkt auf minimalinvasive Behandlungen und patientenspezifische Designs treibt Innovationen voran, während starker Wettbewerb kontinuierliche Verbesserungen in der Materialwissenschaft, Produktbeständigkeit und biomimetischen Funktionalität fördert.
Analyse der Hauptakteure
- Keystone Dental Group
- SynTouch Inc.
- Abbott
- Swedish Biomimetics 3000 ApS
- Biomimetics Technologies Inc
- AVINENT Wissenschaft und Technologie
- Vandstrom, Inc.
- Osteopore International Pte Ltd
- Otsuka Medical Devices Group
- Stryker
Jüngste Entwicklungen
- Im Oktober 2023 berichtete Stryker, dass sein Q Guidance System mit Spine Guidance Software in etwa 2.400 chirurgischen Eingriffen während des ersten Einsatzjahres verwendet wurde.
- Im August 2023 gab Otsuka Medical Devices Group bekannt, dass sein Paradise™ Ultraschall-Renale Denervationssystem eine positive Abstimmung des FDA-Beratungsausschusses erhielt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach regenerativen Therapien wird steigen, da biomimetische Materialien die Heilungsergebnisse verbessern.
- Die Einführung von nano-engineerten biomimetischen Strukturen wird sich über Implantate und Arzneimittelabgabe ausweiten.
- Personalisierte Medizin wird durch patientenspezifische Gerüste und adaptive Implantate das Wachstum stärken.
- Die Integration von intelligenten und reaktionsfähigen biomimetischen Systemen wird das Echtzeit-Klinikmonitoring verbessern.
- Fortschritte im 3D-Druck werden die schnelle Entwicklung kundenspezifischer biomimetischer Geräte unterstützen.
- Die Zusammenarbeit zwischen Biotech-Unternehmen und Forschungseinrichtungen wird die Produktinnovation beschleunigen.
- Der breitere Einsatz biomimetischer Plattformen im Management chronischer Krankheiten wird die klinische Akzeptanz erhöhen.
- Regulatorische Rahmenbedingungen werden sich entwickeln, um schnellere Zulassungen für fortschrittliche Biomaterialien zu unterstützen.
- Die Expansion in aufstrebenden Märkten wird den Zugang zu biomimetischen Technologien der nächsten Generation erhöhen.
- Investitionen in kosteneffiziente Fertigung werden die Skalierbarkeit verbessern und die Wettbewerbsfähigkeit des Marktes stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Biomimetik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Biomimetik zwischen 2025 und 2032 voraussichtlich wachsen?
Was sind die wichtigsten Markttreiber der Medizinal-Biomimetik-Branche?
Was sind die wichtigsten Markthemmnisse der Medizinal-Biomimetik-Branche?
Was sind die wichtigsten Marktchancen der medizinischen Biomimetik-Branche?
Wer sind die führenden Unternehmen im Markt für medizinische Biomimetik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Biomimetik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Biomimetik Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 38.42 billion → 2032: USD 64.88 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Biomimetik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Biomimetik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Biomimetik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Biomimetik Market Drivers
- 3.3 Markt für medizinische Biomimetik Market Restraints & Challenges
- 3.4 Markt für medizinische Biomimetik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Biomimetik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Biomimetik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Biomimetik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Biomimetik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Biomimetik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Biomimetik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Biomimetik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Biomimetik Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Biomimetik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Biomimetik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Biomimetik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Biomimetik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Biomimetik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Biomimetik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Biomimetik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Biomimetik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Biomimetik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Biomimetik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Biomimetik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
