
Marktübersicht:
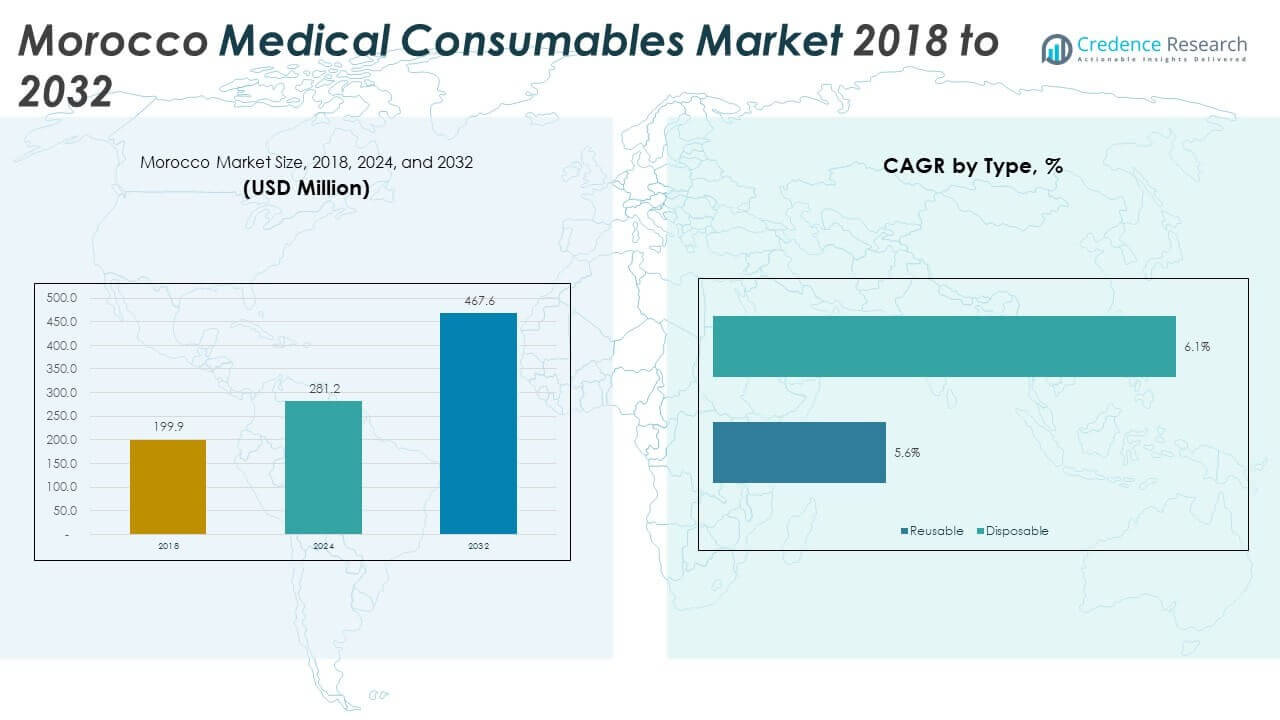
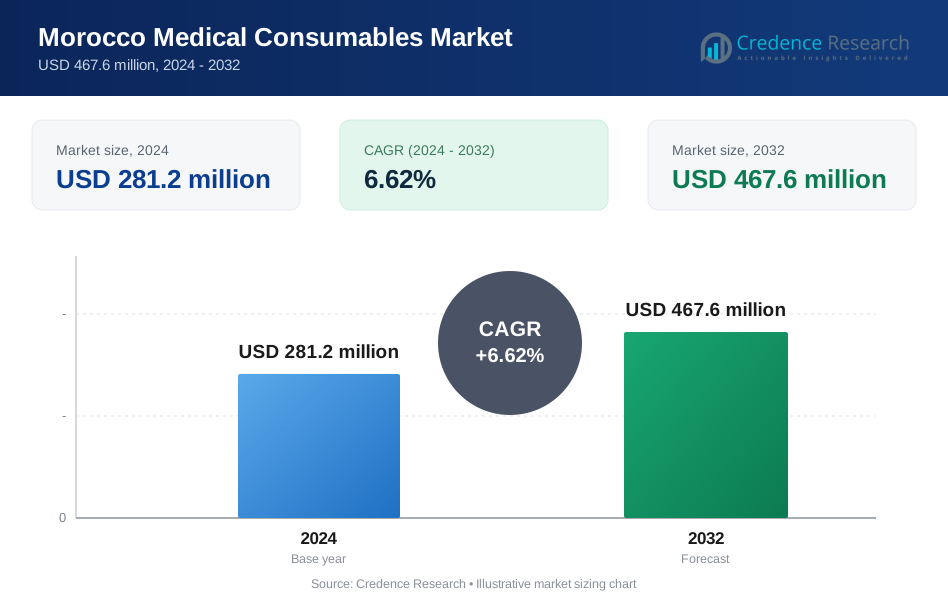
Die Größe des Marktes für medizinische Verbrauchsmaterialien in Marokko wurde 2018 auf 199,9 Millionen USD geschätzt und soll bis 2024 auf 281,2 Millionen USD und bis 2032 auf 467,6 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,62 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für medizinische Verbrauchsmaterialien in Marokko 2024 | 281,2 Millionen USD |
| Markt für medizinische Verbrauchsmaterialien in Marokko, CAGR | 6,62% |
| Marktgröße für medizinische Verbrauchsmaterialien in Marokko 2032 | 467,6 Millionen USD |
Der Markt gewinnt an Dynamik durch erhöhte Investitionen in die Gesundheitsinfrastruktur, die Ausweitung öffentlicher Gesundheitsprogramme und die steigende Nachfrage nach Infektionspräventionsprodukten. Höhere Operationsvolumina, die Prävalenz chronischer Krankheiten und diagnostische Tests tragen zu einem konstanten Produktverbrauch bei. Krankenhäuser, Kliniken und Diagnoselabore priorisieren weiterhin Einwegartikel für Sicherheit und Effizienz. Regierungsinitiativen zur Unterstützung des universellen Gesundheitszugangs und Beschaffungsreformen fördern die schnellere Einführung zertifizierter Verbrauchsmaterialien. Das Wachstum des privaten Sektors und der Anstieg ambulanter Dienstleistungen treiben ebenfalls die konstante Nachfrage nach einer breiten Palette von Einwegprodukten im ganzen Land an.
Regional führt Casablanca–Settat den Markt mit seiner Konzentration an Krankenhäusern, Kliniken und Vertriebszentren an. Rabat–Salé–Kénitra folgt dicht dahinter, unterstützt durch staatliche Gesundheitseinrichtungen und Lehrkrankenhäuser. Marrakech–Safi zeigt starkes Wachstum durch Medizintourismus und Investitionen in die Infrastruktur. Fès–Meknès und andere aufstrebende Regionen profitieren von laufenden Verbesserungen beim Zugang zur Gesundheitsversorgung und Versorgungsnetzwerken. Ländliche Gebiete zeigen Potenzial, da sich die Lieferketten erweitern und die lokale Montage die Produktreichweite und Erschwinglichkeit verbessert.
Markteinblicke
- Der Markt für medizinische Verbrauchsmaterialien in Marokko wurde 2018 auf 199,9 Millionen USD geschätzt, erreichte 2024 281,2 Millionen USD und soll bis 2032 467,6 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,62 % während des Prognosezeitraums.
- Casablanca–Settat führt mit einem Anteil von etwa 38 % aufgrund der Krankenhausdichte, gefolgt von Rabat–Salé–Kénitra mit fast 24 %, getrieben durch öffentliche Institutionen, und Marrakech–Safi hält rund 21 %, unterstützt durch das Wachstum der privaten Pflege und des Medizintourismus.
- Marrakech–Safi ist die am schnellsten wachsende Region mit einem Anteil von etwa 21 %, unterstützt durch Infrastrukturverbesserungen, steigende private Krankenhäuser und vermehrte elektive Eingriffe.
- Nach Typ dominieren Einweg-Verbrauchsmaterialien mit einem geschätzten Anteil von 65 %, unterstützt durch Infektionskontrollstandards und hohe Patientendurchlaufzahlen.
- Wiederverwendbare Verbrauchsmaterialien machen fast 35 % des Anteils aus, unterstützt durch Kosteneffizienz und strukturierte Sterilisationspraktiken in öffentlichen Gesundheitseinrichtungen.
Markttreiber
Erweiterung der nationalen Gesundheitsversorgung und Investitionen in die öffentliche Infrastruktur
Der Markt für medizinische Verbrauchsmaterialien in Marokko profitiert von steigenden Gesundheitsausgaben und der Erweiterung öffentlicher Einrichtungen. Die marokkanische Regierung erhöht aktiv den Zugang zur primären und tertiären Versorgung durch Krankenhausmodernisierungen. Neue Kliniken und Gesundheitszentren treiben die Nachfrage nach Einweghandschuhen, Spritzen und Wundversorgungsmaterialien an. Gesundheitsprogramme in städtischen Gebieten und Initiativen zur Erreichung ländlicher Gebiete unterstützen das Mengenwachstum in allen Regionen. Öffentliche Beschaffungsrahmen priorisieren nun wesentliche Verbrauchsmaterialien. Der Gesundheitsnotfallplan weist Ressourcen zu, um die Lieferbereitschaft zu erhöhen. Die Versicherungserweiterung unter RAMED verbessert den Patientenzugang zu Diagnosen und Behandlungen. Die Nachfrage nach standardisierten und fortschrittlichen medizinischen Einwegartikeln ist mit steigenden Krankenhausaufnahmen gewachsen. Patientenorientierte Reformen unterstützen weiterhin das stabile Wachstum von medizinischen Verbrauchsmaterialien im öffentlichen Sektor.
Erhöhte Belastung durch chronische Krankheiten und chirurgische Eingriffe
Der Markt für medizinische Verbrauchsmaterialien in Marokko verzeichnet eine starke Nachfrage aufgrund steigender Fälle chronischer Krankheiten und höherer chirurgischer Volumina. Lebensstilbedingte Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Atemwegserkrankungen nehmen stetig zu. Diese erfordern eine langfristige Behandlung und routinemäßige Überwachung, was den Einsatz von Diagnostikstreifen, Kathetern und Infusionssets erhöht. Die chirurgischen Volumina in privaten und öffentlichen Krankenhäusern sind nach COVID ebenfalls gestiegen, was die Nachfrage nach sterilen Abdeckungen, Gaze und Anästhesiekits erhöht. Onkologie- und Dialysepatienten stellen eine wiederkehrende Verbraucherbasis für Produkte des täglichen Bedarfs dar. Die wachsende Akzeptanz minimalinvasiver Verfahren führt zu höherer Verfahrenseffizienz und schnellerem Durchlauf. Dieser Wandel erhöht den Bedarf an Einweg-Verbrauchsmaterialien in allen operativen Einheiten. Der Medizintourismus unterstützt die Verfahrensvolumina in Krankenhäusern der ersten Kategorie. Die Kombination aus Krankheitsprävalenz und Behandlungsfrequenz hält die Nachfrage aufrecht.
- Zum Beispiel vereinte Marokko 2023 seine Gesundheitsversicherungssysteme unter CNSS und erweiterte AMO Tadamon auf einkommensschwache Bevölkerungsgruppen, wodurch der Zugang für über 12 Millionen zuvor nicht versicherte Bürger verbessert wurde.
Wachstum des privaten Sektors und Investitionen in diagnostische und chirurgische Versorgung
Der Markt für medizinische Verbrauchsmaterialien in Marokko gewinnt durch die Expansion des privaten medizinischen Ökosystems an Dynamik. Diagnoselabore, Fachkrankenhäuser und ambulante Operationszentren wachsen in städtischen Gebieten. Diese Zentren verbrauchen große Mengen an Verbrauchsmaterialien in den Bereichen Bildgebung, Pathologie und Chirurgie. Investitionen in hochwertige Operationssäle und ambulante Diagnostik erhöhen den Durchsatz und die Effizienz der Verfahren. Private Akteure bevorzugen importierte, qualitätszertifizierte Einwegartikel, um die Patientensicherheit zu gewährleisten. Wettbewerbsfähige Preise und schnelle Vertriebsmodelle verbessern den Zugang zu stark nachgefragten Produkten. Wachsende Partnerschaften zwischen globalen Medizintechnikmarken und lokalen Distributoren helfen, Lücken in der Produktverfügbarkeit zu schließen. Von Ärzten betriebene Kliniken und Wellness-Ketten machen nun einen bedeutenden Anteil der Beschaffung aus. Der Markt zieht weiterhin neue Anbieter an, die sich auf Nischenkategorien in der Diagnostik und Chirurgie konzentrieren.
- Beispielsweise betreibt Akdital 22 Privatkliniken in Marokko und plant, bis 2026 auf über 50 Einrichtungen zu expandieren, was die Nachfrage nach chirurgischen und diagnostischen Verbrauchsmaterialien im privaten Sektor erhöht.
Verbesserung der Infektionspräventionsprotokolle und der behördlichen Aufsicht
Der Markt für medizinische Verbrauchsmaterialien in Marokko wird durch strengere Infektionskontrollvorgaben und Compliance-Audits gestärkt. Im Krankenhaus und in Kliniken erworbene Infektionen haben zu nationalen Hygieneprotokoll-Updates geführt. Einweg-Verbrauchsmaterialien wie Handschuhe, Masken, Operationskittel und Barrierekits sind jetzt Standard in stationären und ambulanten Einheiten. Das Bewusstsein nach der Pandemie hat die Einhaltung von Sterilisation und Schutzkleidung erhöht. Regulierungsbehörden führen nun Qualitätskontrollen bei Importeuren und lokalen Lieferanten durch. Akkreditierungsrahmen drängen Anbieter dazu, CE- und FDA-zertifizierte Produkte zu übernehmen. Schulungsprogramme für klinisches Personal fördern den sicheren Umgang und die Entsorgung. Standardarbeitsanweisungen in chirurgischen und diagnostischen Umgebungen verstärken den hohen Umsatz an sterilen Artikeln. Diese sich entwickelnden Praktiken sichern eine gleichbleibende Nachfrage nach hochwertigen Einwegprodukten.
Markttrends
Verschiebung hin zu Selbstpflege-Verbrauchsmaterialien und häuslicher Gesundheitsüberwachung
Der Markt für medizinische Verbrauchsmaterialien in Marokko spiegelt das wachsende Interesse an diagnostischen und Wellness-Produkten für den Heimgebrauch wider. Verbraucher überwachen aktiv Blutzucker, Blutdruck und Sauerstoffwerte mit einfach zu bedienenden Kits. Apotheken führen jetzt selbst durchgeführte Testkits und wiederverwendbare Geräte mit Einwegkomponenten. Der Anstieg der Altenpflege und des Managements chronischer Krankheiten unterstützt medizinische Routinen zu Hause. Gesundheitsbewusste städtische Bevölkerungen bevorzugen komfortorientierte medizinische Lösungen. Lokale Anbieter führen wirtschaftliche Einwegpackungen für die tägliche Überwachung ein. Digitale Gesundheitsplattformen fördern die Ferndiagnose durch integrierte Verbrauchsmaterialien. Produktbündelungsmodelle in chronischen Pflegebereichen gewinnen weiterhin an Aufmerksamkeit. Der Selbstpflegetrend verbessert den Zugang und treibt Wiederholungskäufe von Verbrauchsmaterialien an.
- Beispielsweise unterstützt Roche Diabetes Care die Fernüberwachung von Patienten über seine Accu-Chek-Plattform, die Glukosemessgeräte, Cloud-Dashboards und Bluetooth-fähige Verbrauchsmaterialien integriert, die in über 100 Ländern verwendet werden.
Digitalisierung der Lieferkette und Einführung intelligenter Bestandsmodelle
Der Markt für medizinische Verbrauchsmaterialien in Marokko zeigt starke Fortschritte bei der digitalen Lieferintegration und der Logistikautomatisierung. Krankenhäuser und Kliniken implementieren automatisierte Bestandsverwaltungssysteme, um Engpässe bei kritischen Artikeln zu vermeiden. Distributoren nutzen cloudbasierte Dashboards für die Auftragsverfolgung und Nachschubplanung. E-Commerce-Plattformen erweitern den Zugang zu speziellen Verbrauchsmaterialien in Sekundärstädten. Tools zur Nachfrageprognose ermöglichen den Einkauf in großen Mengen und die Reduzierung von Abfall. RFID-Tags und Barcode-Scans unterstützen die Ablaufverfolgung und die Einhaltung von Prüfungen. Die Kühlkettenlogistik für temperaturempfindliche Produkte verbessert sich in städtischen Zentren. Staatliche und private Käufer nutzen digitale Ausschreibungen für transparente Beschaffung. Die digitale Transformation verbessert die Produktverfügbarkeit und unterstützt die Verantwortung der Anbieter.
- Zum Beispiel verwendet BD (Becton Dickinson) RFID-fähige intelligente Schränke, um die Lagerbestände an chirurgischen und diagnostischen Verbrauchsmaterialien in Hunderten von Krankenhäusern weltweit zu verwalten.
Präferenz für umweltfreundliche und biologisch abbaubare medizinische Einwegartikel
Der Markt für medizinische Verbrauchsmaterialien in Marokko erlebt einen allmählichen Übergang zu umweltfreundlichen Optionen. Krankenhäuser und Kliniken suchen zunehmend nach biologisch abbaubaren oder recycelbaren Alternativen für Handschuhe, Verpackungen und Kittel. Lieferanten bieten jetzt pflanzliche oder ungiftige Polymere für Einwegartikel in der Allgemeinmedizin an. Umweltbedenken hinsichtlich Plastikmüll führen zu politischen Überarbeitungen im Umgang mit medizinischem Abfall. Produktinnovationen konzentrieren sich darauf, synthetische Inhalte zu minimieren und die Wiederverwertbarkeit nach der Nutzung zu verbessern. Öffentliche Ausschreibungen beinhalten nun Nachhaltigkeitskriterien in den Bewertungen. NGOs und ländliche Gesundheitsprogramme unterstützen umweltfreundliche Beschaffung für Outreach-Missionen. Schulungen zur Abfalltrennung im medizinischen Bereich fördern bewussten Gebrauch und Entsorgung. Dieser Trend steht im Einklang mit Marokkos umfassenderen nationalen Bemühungen um einen grünen Übergang.
Erweiterung der lokalen Fertigungskapazitäten und OEM-Partnerschaften
Der Markt für medizinische Verbrauchsmaterialien in Marokko erlebt Kapazitätswachstum durch inländische Produktion und OEM-Verbindungen. Die Regierung fördert Importsubstitution durch Steuervergünstigungen und Landzuschüsse. Lokale Unternehmen arbeiten mit internationalen Herstellern zusammen, um Einwegartikel zu montieren oder als White-Label-Produkte anzubieten. Casablanca und Rabat dienen als Zentren für Verpackungs- und Etikettierungsoperationen von Verbrauchsmaterialien. Qualitätszertifizierungen verbessern sich durch bessere Prozesskontrollen und geschultes Personal. Industrieparks in der Nähe von Häfen bieten kosteneffiziente logistische Unterstützung. Startups investieren in Automatisierungslinien für Handschuhe, Spritzen und Verbände. Regionale Medizinmessen fördern grenzüberschreitende Beschaffungspartnerschaften mit westafrikanischen Märkten. Der Trend unterstützt schnellere Lieferzeiten und eine verbesserte Lieferresilienz.
Analyse der Marktchancen
Hohe Importabhängigkeit und Anfälligkeit für globale Lieferunterbrechungen
Der Markt für medizinische Verbrauchsmaterialien in Marokko ist von Volatilität betroffen, da er stark auf importierte Produkte angewiesen ist. Ein großer Anteil an kritischen Artikeln, darunter Katheter, Operationskittel und sterile Verbände, stammt aus Europa und Asien. Preisschwankungen, Versandverzögerungen und geopolitische Spannungen beeinträchtigen die Stabilität der Versorgung. Währungsschwankungen erhöhen die Kosten für Importeure, was sich auf die Margen und die Einzelhandelspreise auswirkt. Lokale Hersteller sind in ihrem Umfang begrenzt und es fehlen ihnen die Zertifizierungen, die für institutionelle Beschaffungen erforderlich sind. Regulatorische Verzögerungen bei der Produktregistrierung verlangsamen den Markteintritt neuer Anbieter zusätzlich. Begrenzte Lagerhaltung und fehlende Kühlketteneinrichtungen für die letzte Meile schränken die Lagerung in großen Mengen ein. Ländliche Gesundheitszentren leiden am meisten unter sporadischer Verfügbarkeit. Der Markt muss Backup-Beschaffungsmodelle entwickeln, um das Risiko zu verringern.
Begrenzte Standardisierung und geringes Bewusstsein in halb-urbanen und ländlichen Gebieten
Der Markt für medizinische Verbrauchsmaterialien in Marokko steht vor Herausforderungen bei der Aufrechterhaltung der Produktqualität in allen Gesundheitseinrichtungen. In halb-urbanen und ländlichen Gebieten ist das Bewusstsein für Produktspezifikationen und Sicherheitsstandards begrenzt. Kliniken entscheiden sich möglicherweise für kostengünstige, nicht zertifizierte Alternativen ohne ausreichende Sterilitätskontrollen. Unzureichende Schulungen in Lagerungs- und Entsorgungspraktiken können zu Kontaminationen führen. Die Beschaffung ist oft intransparent und hängt von informellen Netzwerken ab. Das Fehlen strukturierter Audits schwächt die Durchsetzung von Hygienestandards. Logistische Engpässe verzögern die Nachfüllzyklen in abgelegenen Gebieten. Die Patientenaufklärung über die Verwendung von Einwegprodukten entwickelt sich noch. Ohne konsistente Aufklärung und regulatorischen Druck könnten Qualitätslücken in unterversorgten Gebieten bestehen bleiben.
Marktchancen
Strategischer Fokus auf Medizintourismus und hochwertige chirurgische Einrichtungen
Der Markt für medizinische Verbrauchsmaterialien in Marokko kann von dem steigenden Profil des Landes im Bereich der Wahlchirurgie und des Wellnesstourismus profitieren. Internationale Patienten, die Casablanca und Marrakesch besuchen, treiben die Nachfrage nach orthopädischen, kosmetischen und zahnmedizinischen Eingriffen an. Diese Verfahren hängen von hochwertigen, einmal verwendbaren chirurgischen Kits, Kitteln und Schutzkleidung ab. Investitionen in JCI-akkreditierte Zentren und internationale Kooperationen unterstützen das Volumenwachstum. Lieferanten, die auf Premiumsegmente abzielen, können durch spezialisierte Krankenhausnetzwerke skalieren. Individuelle Verpackungen und Produktverfolgbarkeit ziehen globale Partnerschaften an.
Erweiterung von Präventivmedizin und Programmen zur chronischen Krankheitsbewältigung
Der Markt für medizinische Verbrauchsmaterialien in Marokko kann wachsen, indem er sich an nationale Strategien für nicht übertragbare Krankheiten anpasst. Von der Regierung geleitete Screening-Kampagnen für Diabetes, Bluthochdruck und Krebs erfordern große Mengen an diagnostischen Verbrauchsmaterialien. Mobile Kliniken und Telemedizin-Initiativen erweitern die Versorgung in unterdiagnostizierten Regionen. Preiswerte, einfach zu verwendende Produkte für die tägliche Überwachung können die aufkommende Nachfrage decken. Health-Tech-Startups können Verbrauchsmaterialien in app-basierte Gesundheitspläne integrieren. Volumenbasierte Verträge in der Präventivmedizin werden eine nachhaltige Beschaffung unterstützen.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für medizinische Verbrauchsmaterialien in Marokko zeigt eine klare Präferenz zwischen wiederverwendbaren und Einwegkategorien. Wiederverwendbare Produkte bedienen kostenempfindliche öffentliche Einrichtungen mit strukturierten Sterilisationssystemen. Diese Artikel unterstützen den langfristigen Einsatz in kontrollierten klinischen Umgebungen. Einwegverbrauchsmaterialien dominieren aufgrund von Infektionskontrollstandards. Krankenhäuser bevorzugen Einwegartikel, um das Risiko von Kreuzkontaminationen zu reduzieren. Nachpandemische Protokolle verstärkten diesen Wandel. Hoher Patientendurchsatz unterstützt das Wachstum des Einwegvolumens. Produktzuverlässigkeit treibt Kaufentscheidungen an.
- Zum Beispiel liefert Mölnlycke Health Care Einweg-Chirurgielösungen, die jährlich in Millionen von Eingriffen in über 100 Ländern eingesetzt werden und die globalen Einwegadoptionsstandards stärken.
Nach Produkt
Der Markt für medizinische Verbrauchsmaterialien in Marokko deckt ein breites Produktspektrum mit starker Nachfragediversität ab. Wundmanagementprodukte führen aufgrund von Trauma- und chirurgischen Versorgungsbedürfnissen. Handschuhe und Gesichtsmasken halten einen hohen Verbrauch in allen Pflegeeinrichtungen aufrecht. Spritzen bleiben in Behandlungs- und Impfprogrammen unverzichtbar. Abdecktücher unterstützen das Wachstum des chirurgischen Volumens in Krankenhäusern. Labor- und Diagnostikverbrauchsmaterialien gewinnen durch die Ausweitung von Tests an Bedeutung. Inkontinenzprodukte bedienen alternde und chronische Pflegebereiche. Die Produktnachfrage steht in engem Zusammenhang mit der Pflegeintensität.
Nach Verbrauchskanal
Der Markt für medizinische Verbrauchsmaterialien in Marokko hängt stark von Krankenhäusern und Kliniken ab. Diese Einrichtungen machen den größten Verbrauchsanteil aus. Diagnostische Labore treiben eine stetige Nachfrage nach testbezogenen Verbrauchsmaterialien an. Forschungsinstitute verwenden spezialisierte und geringvolumige Produkte. Haushaltsumgebungen zeigen eine allmähliche Aufnahme durch Selbstpflegetrends. Apotheken unterstützen diesen Wandel mit verkaufsfertigen Artikeln. Andere Kanäle umfassen mobile Kliniken und Outreach-Programme. Das Kanalwachstum spiegelt die Ausweitung des Zugangs zur Gesundheitsversorgung wider.
- Zum Beispiel liefert Promamec medizinische Ausrüstung und Verbrauchsmaterialien an Hunderte von Gesundheitseinrichtungen in ganz Marokko durch langfristige institutionelle Verträge.
Nach Vertriebskanal
Der Markt für medizinische Verbrauchsmaterialien in Marokko stützt sich auf Krankenhäuser und Kliniken für die direkte Beschaffung. Großhändler spielen eine entscheidende Rolle bei der landesweiten Verteilung. Drogerien unterstützen den Zugang zu Einzelhandels- und Heimgebrauchsprodukten. Online- und E-Commerce-Kanäle bleiben aufstrebend, aber vielversprechend. Städtische Käufer bevorzugen digitales Bestellen für Bequemlichkeit. Kleinere Kanäle bedienen die Nachfrage in ländlichen und halbstädtischen Gebieten. Die Effizienz der Verteilung beeinflusst die Markenauswahl. Die Zuverlässigkeit der Versorgung bleibt ein entscheidendes Unterscheidungsmerkmal.
Segmentierung
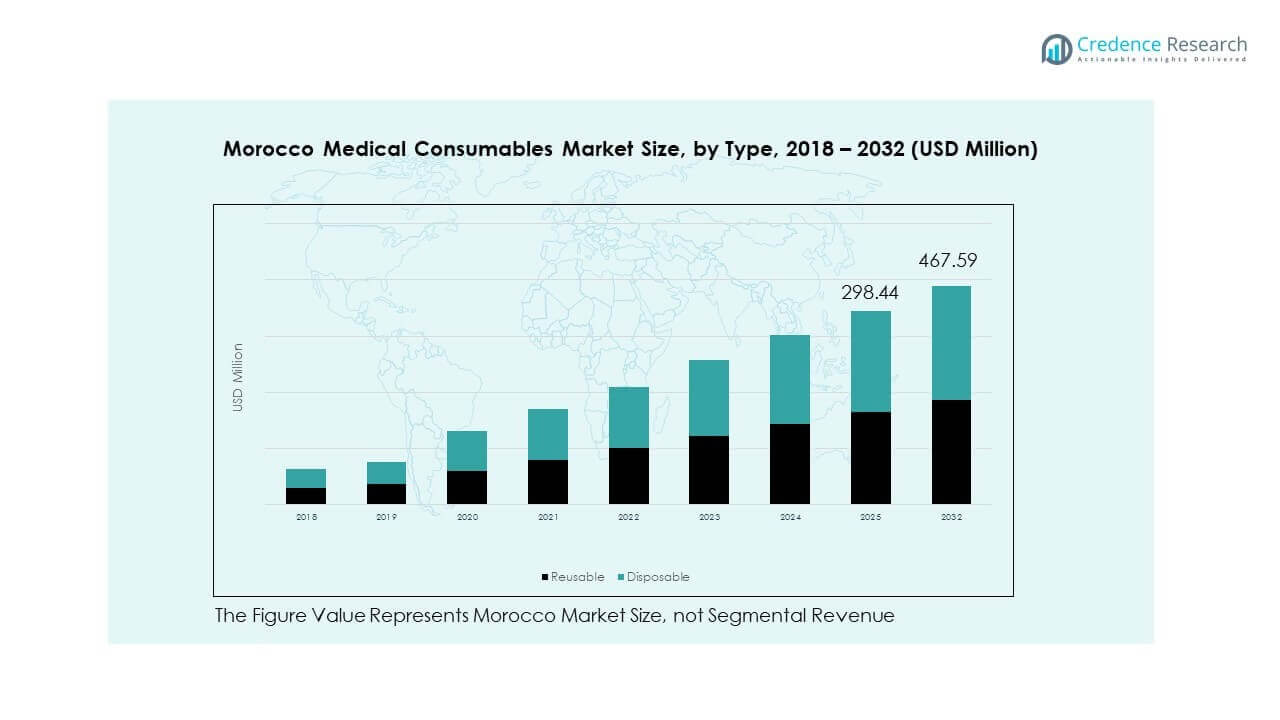
Nach Typ
- Wiederverwendbar
- Einweg
Nach Produkt
- Wundmanagementprodukte
- Inkontinenzprodukte
- Abdecktücher
- Handschuhe
- Gesichtsmaske
- Spritzen
- Labor- & Diagnostikverbrauchsmaterialien
Nach Verbrauchskanal
- Krankenhäuser & Kliniken
- Forschungsinstitute
- Pathologie & Diagnoselabor
- Haushaltseinstellungen
- Andere
Nach Vertriebskanal
- Krankenhäuser / Kliniken
- Großhändler
- Apotheken
- Online / E-Commerce
- Andere
Regionale Analyse
Der Markt für medizinische Verbrauchsmaterialien in Marokko zeigt eine starke Konzentration in der Region Casablanca–Settat. Dieses Gebiet macht aufgrund der Krankenhausdichte fast 38 % des Marktanteils aus. Große öffentliche Krankenhäuser und private Kliniken treiben die stetige Nachfrage nach Verbrauchsmaterialien an. Casablanca beherbergt wichtige Distributoren und Logistikzentren. Die Beschaffungszyklen bleiben in dieser Region kürzer. Fortschrittliche Diagnostik erhöht den Umsatz mit Verbrauchsmaterialien. Die städtische Versicherung deckt anhaltende Einkaufsvolumina ab.
Die Region Rabat–Salé–Kénitra hält landesweit einen Marktanteil von etwa 24 %. Regierungskrankenhäuser und Lehrinstitutionen verankern die regionale Nachfrage. Die durch politische Maßnahmen geführte Ausweitung des Gesundheitswesens unterstützt stabile Beschaffungsvolumina. Rabat profitiert von zentralem Einkauf und regulatorischer Präsenz. Diagnoselabore verzeichnen einen konstanten Verbrauch von Verbrauchsmaterialien. Öffentliche Gesundheitsprogramme erhöhen die Akzeptanz präventiver Pflege. Die Region hält eine ausgewogene öffentliche und private Nachfrage aufrecht.
Die verbleibenden Regionen, einschließlich Marrakech–Safi und Fès–Meknès, tragen zusammen fast 38 % bei. Marrakech–Safi hält etwa 21 % aufgrund des Wachstums des Medizintourismus. Fès–Meknès macht fast 11 % durch regionale Krankenhäuser aus. Südliche und östliche Provinzen repräsentieren kleinere, aber wachsende Anteile. Infrastrukturverbesserungen unterstützen eine allmähliche Volumenausweitung. Die Reichweite der Distribution bleibt ein entscheidender regionaler Differenzierungsfaktor.
Analyse der Hauptakteure
Wettbewerbsanalyse
Der Markt für medizinische Verbrauchsmaterialien in Marokko zeichnet sich durch eine Mischung aus inländischen Produzenten und globalen Marken aus. Lokale Unternehmen konzentrieren sich auf grundlegende Einwegartikel wie Handschuhe und Spritzen. Promamec und Sterifil profitieren von etablierten Krankenhausbeziehungen. Diese Akteure konkurrieren über Preisgestaltung und Liefergeschwindigkeit. Internationale Unternehmen zielen auf Premium-Wundversorgung und chirurgische Produkte ab. Mölnlycke Health Care ist stark in Lösungen zur Infektionsprävention. Markentreue beeinflusst Beschaffungsentscheidungen in tertiären Krankenhäusern. Vertriebspartnerschaften prägen die wettbewerbsfähige Reichweite in den Regionen. Der Wettbewerb hängt auch von der Einhaltung von Vorschriften und Produktzertifizierungen ab. Importorientierte Akteure nutzen globale Qualitätsstandards, um Ausschreibungen zu sichern. Meditech Gloves Marokko gewinnt durch teilweise lokale Beschaffung an Boden. Private Krankenhäuser bevorzugen eine konsistente Versorgung und Produktzuverlässigkeit. IM MEDICARE konzentriert sich auf maßgeschneiderte Portfolios für Kliniken und Labore. Kleinere Lieferanten konkurrieren in halb-urbanen Märkten durch aggressive Preisgestaltung. Produktvielfalt und After-Sales-Support beeinflussen langfristige Verträge. Der Wettbewerbsdruck fördert eine allmähliche Diversifizierung des Portfolios.
Neueste Entwicklungen
- Im Januar 2026 erwarb die Cicor Group die marokkanische Tochtergesellschaft von Valtronic, einem Hersteller elektronischer medizinischer Geräte, und verdoppelte damit ihre Produktionskapazität in Marokko und stärkte ihre globale Plattform für medizinische Verbrauchsmaterialien und Geräte.
- Im Dezember 2025 erhielt Promamec eine Investition von 8,5 Millionen US-Dollar von AfricInvest, um die Gesundheitsversorgungskette des Landes durch lokale Montage, verkürzte Lieferzeiten und verbesserte Lagerverfügbarkeit in ländlichen Gebieten zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Produkt, Verbrauchskanal und Vertriebskanal. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Einweg-Verbrauchsmaterialien wird aufgrund strenger Infektionskontrollprotokolle weiter steigen.
- Urbanisierung und der Ausbau des privaten Gesundheitswesens werden den Verbrauch in Casablanca und Marrakesch erhöhen.
- Die inländische Produktion von Handschuhen und Spritzen wird voraussichtlich unter staatlichen Anreizen zunehmen.
- Online- und E-Commerce-Vertrieb wird an Bedeutung gewinnen, insbesondere für Heimpflege- und chronische Verbrauchsprodukte.
- Chirurgische Verbrauchsmaterialien werden durch vermehrte ambulante Eingriffe und elektive Operationen wachsen.
- Diagnostische Verbrauchsmaterialien werden sich mit Investitionen in Laborautomatisierung und mobile Testeinheiten ausweiten.
- Einzelhandelsapotheken werden mehr Selbstpflegeartikel führen, um die Überwachung chronischer Krankheiten zu Hause zu unterstützen.
- Umweltfreundliche und biologisch abbaubare Produkte könnten bei öffentlichen Ausschreibungen mit Nachhaltigkeitszielen an Volumen gewinnen.
- Medizintourismus wird die Nachfrage nach Premium-Verbrauchsmaterialien in Spezialkliniken und Krankenhäusern steigern.
- Lieferantenpartnerschaften und lokalisierte Lagerhaltung werden den regionalen Zugang verbessern und Lagerverzögerungen reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für medizinische Verbrauchsmaterialien in Marokko und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für medizinische Verbrauchsmaterialien in Marokko voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des marokkanischen Marktes für medizinische Verbrauchsmaterialien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für medizinische Verbrauchsmaterialien in Marokko antreiben?
Wer sind die führenden Unternehmen im marokkanischen Markt für medizinische Verbrauchsmaterialien?
Welche Region hatte 2024 den größten Anteil am Markt für medizinische Verbrauchsmaterialien in Marokko?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für medizinische Verbrauchsmaterialien in Marokko Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für medizinische Verbrauchsmaterialien in Marokko Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 281.2 million → 2032: USD 467.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für medizinische Verbrauchsmaterialien in Marokko Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für medizinische Verbrauchsmaterialien in Marokko Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für medizinische Verbrauchsmaterialien in Marokko Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für medizinische Verbrauchsmaterialien in Marokko Market Drivers
- 3.3 Markt für medizinische Verbrauchsmaterialien in Marokko Market Restraints & Challenges
- 3.4 Markt für medizinische Verbrauchsmaterialien in Marokko Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für medizinische Verbrauchsmaterialien in Marokko Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für medizinische Verbrauchsmaterialien in Marokko Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für medizinische Verbrauchsmaterialien in Marokko category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für medizinische Verbrauchsmaterialien in Marokko Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für medizinische Verbrauchsmaterialien in Marokko Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für medizinische Verbrauchsmaterialien in Marokko market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für medizinische Verbrauchsmaterialien in Marokko Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für medizinische Verbrauchsmaterialien in Marokko Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für medizinische Verbrauchsmaterialien in Marokko Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für medizinische Verbrauchsmaterialien in Marokko (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für medizinische Verbrauchsmaterialien in Marokko Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für medizinische Verbrauchsmaterialien in Marokko Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für medizinische Verbrauchsmaterialien in Marokko Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für medizinische Verbrauchsmaterialien in Marokko Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
