
Überblick über den globalen Markt für Mikroelektrodenarrays:
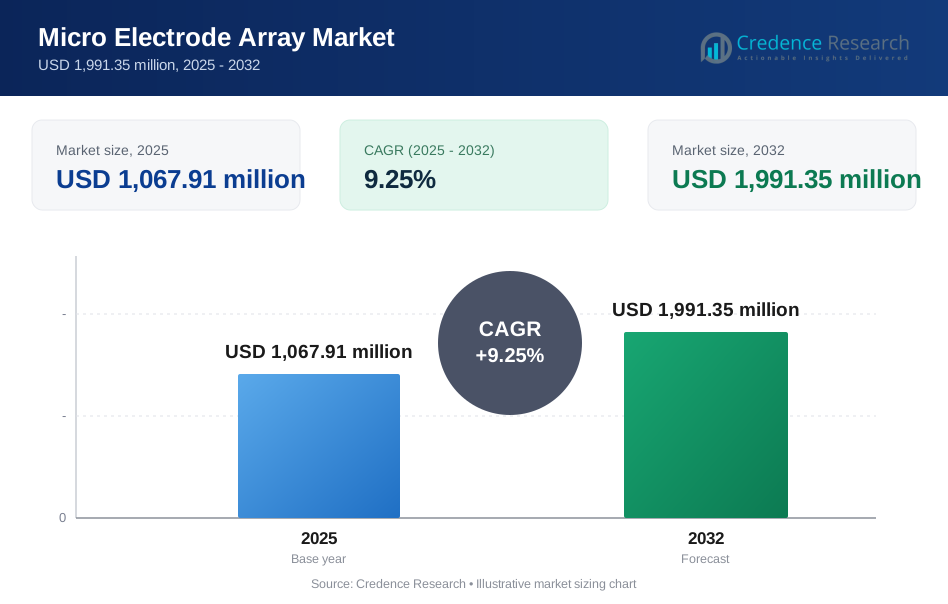
Die Größe des globalen Marktes für Mikroelektrodenarrays betrug 2018 578,26 Millionen USD, erreichte 2025 1.067,91 Millionen USD und wird voraussichtlich bis 2032 1.991,35 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,25 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die zunehmende Nutzung von MEA-Plattformen in Arbeitsabläufen der Neurowissenschaften angetrieben, wo Labore zunehmend auf netzwerkbasierte elektrophysiologische Messungen für Krankheitsmodellierung, funktionelle Phänotypisierung und langfristige Überwachung von iPSC-abgeleiteten neuronalen Systemen angewiesen sind. Im Prognosezeitraum wird erwartet, dass das schnellere Wachstumsmomentum im asiatisch-pazifischen Raum, unterstützt durch steigende Forschungskapazitäten und die Einführung fortschrittlicher In-vitro-Modelle, die Nachfrage nach sowohl Einstiegs- als auch hochdichten Plattformen stärken wird.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Mikroelektrodenarrays 2025 | USD 1.067,91 Millionen |
| Markt für Mikroelektrodenarrays, CAGR | 9,25% |
| Marktgröße für Mikroelektrodenarrays 2032 | USD 1.991,35 Millionen |
Wichtige Markttrends & Einblicke
- Der Markt soll von 1.067,91 Millionen USD im Jahr 2025 auf 1.991,35 Millionen USD bis 2032 mit einer CAGR von 9,25 % (2025–2032) expandieren.
- Die Marktausweitung von 578,26 Millionen USD im Jahr 2018 auf 1.067,91 Millionen USD im Jahr 2025 zeigt eine anhaltende mehrjährige Akzeptanz in Forschungs- und translationalen Anwendungsfällen.
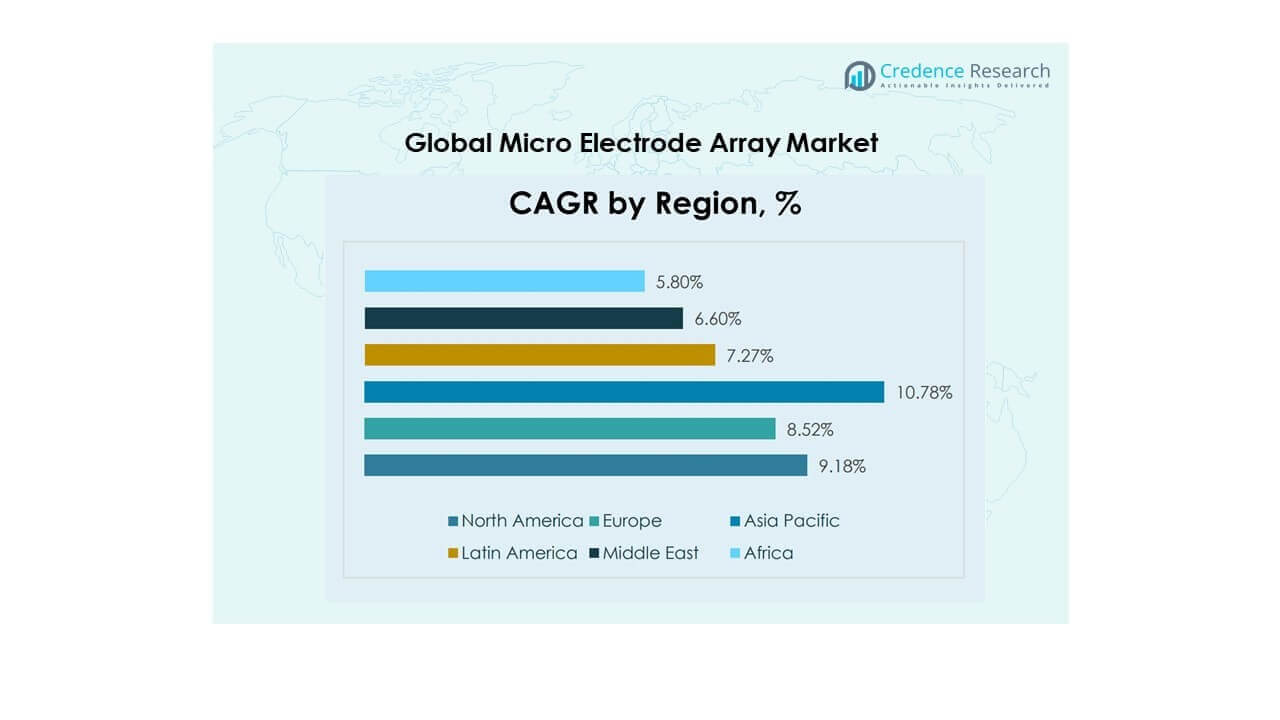
- Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 10,78 % im Zeitraum 2025–2032 sein, was die beschleunigte Plattformakzeptanz und Forschungsausweitung widerspiegelt.
- Nordamerika wird voraussichtlich mit einer CAGR von 9,18 % von 2025–2032 wachsen, unterstützt durch eine große installierte Basis und kontinuierliche Upgrades in akademischen und translationalen Laboren.
- Die technologische Differenzierung nimmt weiter zu, mit hochdichten Systemen, die in einigen Multi-Well-HD-MEA-Konfigurationen auf 26.400 Elektroden pro Well skalieren, was eine feinere räumliche Kartierung und Stimulation ermöglicht.
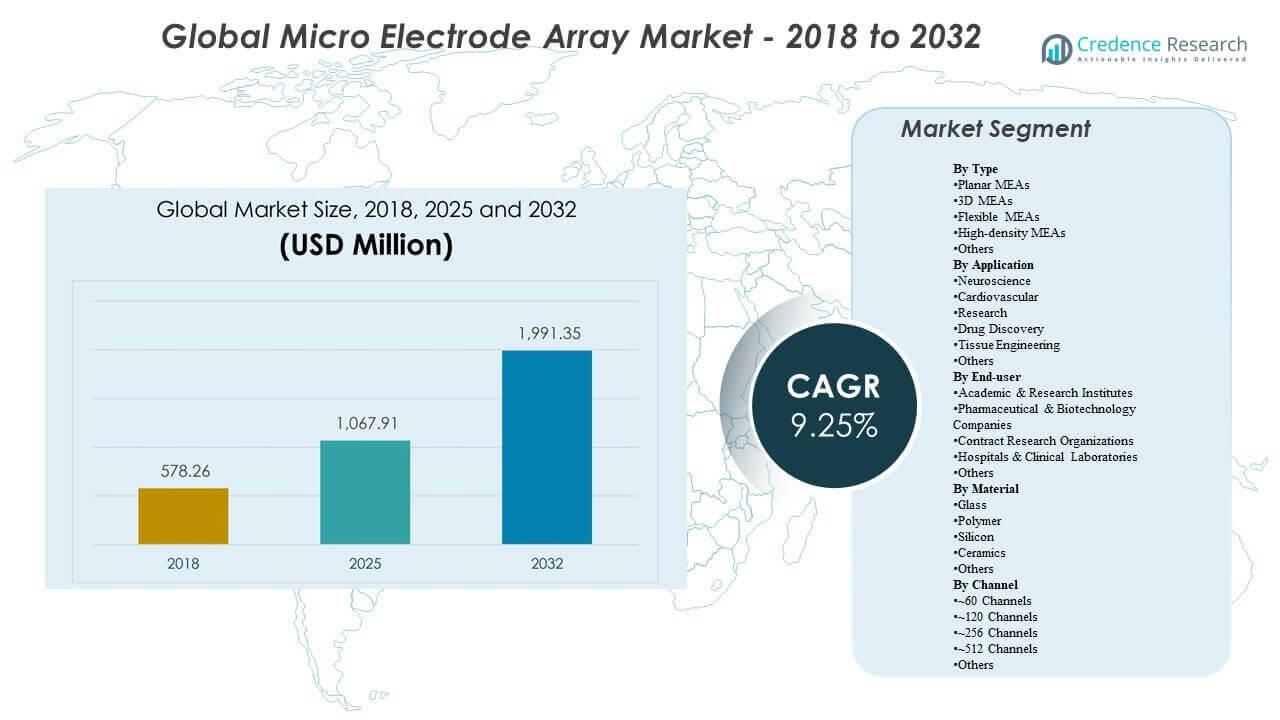
Segmentanalyse
Nachfragemuster im Markt für Mikroelektrodenarrays werden davon geprägt, wie gut Plattformen mit den Kernelektrophysiologie-Arbeitsabläufen in den Neurowissenschaften und angrenzenden funktionellen Screening-Anwendungen übereinstimmen. Käufer priorisieren typischerweise die Reproduzierbarkeit von Aufnahmen, die Stabilität der Elektrodenleistung und die Reife des umgebenden Ökosystems, einschließlich der Verfügbarkeit von Platten/Chips, Analysesoftware und Assay-Protokollen. Mit zunehmender Modellkomplexität – insbesondere bei iPSC-abgeleiteten neuronalen Systemen, Organoiden und langfristigen Kulturarbeitsabläufen – bewerten Labore zunehmend hochdichte Konfigurationen und spezialisiertere Formate, die reichhaltigere räumliche und zeitliche Informationen liefern können.
Die Einführung hängt auch von praktischen Einsatzfaktoren wie Schulungsaufwand, Durchsatzanforderungen und den Gesamtbetriebskosten ab. Akademische und Forschungseinrichtungen verankern oft die installierte Basis, indem sie standardisierte Systeme übernehmen und Protokolle entwickeln, die später in eine breitere translationale Nutzung übergehen. Parallel dazu bevorzugen Programme zur Arzneimittelentdeckung und -sicherheit Konfigurationen, die Signalreichtum mit handhabbarer Datenkomplexität und skalierbaren Workflows ausbalancieren und die Nachfrage nach mittelgroßen Kanalsystemen und Plattformen, die halbautomatisierten Betrieb unterstützen, verstärken.
Nach Typ-Einblicke
Planare MEAs führen nach Typ, weil sie weitgehend standardisiert, leichter in etablierte Laborprotokolle zu integrieren sind und von einer breiten Verfügbarkeit an Verbrauchsmaterialien und Workflows unterstützt werden. Ihre Vertrautheit in Neuro- und Herzlabors reduziert das Implementierungsrisiko und verkürzt die Zeit bis zur Datenerfassung für neue Nutzer. Planare Formate passen auch zu routinemäßigen Multiwell-Workflows, bei denen Reproduzierbarkeit und Durchsatz über maximaler räumlicher Auflösung priorisiert werden. Daher dienen sie oft als bevorzugter Einstiegspunkt, bevor einige Labors selektiv auf höherdichte, flexible oder 3D-Architekturen für fortgeschrittene Assays aufrüsten.
Nach Anwendungseinblicken
Neuroscience führt nach Anwendung, da MEAs die Überwachung der Netzwerkaktivität ermöglichen, die zentral für funktionelles Phänotyping, Krankheitsmodellierung und Mechanismusstudien ist. Neuronale Netzwerke erfordern oft eine langfristige Beobachtung und wiederholte Stimulation/Aufzeichnungszyklen, was gut mit den Fähigkeiten der MEA-Plattformen übereinstimmt. Höherdichte Ansätze stärken die Nutzung in der Neurowissenschaft weiter, indem sie eine feinere räumliche Kartierung von Schaltkreisen und detailliertere Aktivitätssignaturen ermöglichen. Diese Faktoren verstärken kollektiv die Neurowissenschaft als den beständigsten Nachfragetreiber sowohl in akademischen als auch in translationalen Umgebungen.
Nach Endnutzer-Einblicken
Akademische & Forschungseinrichtungen führen nach Endnutzer aufgrund von anhaltend durch Zuschüsse finanzierten Neurowissenschafts- und Elektrophysiologie-Forschungsprogrammen, die die installierte Basis aufbauen und pflegen. Universitäten und Forschungseinrichtungen fungieren auch als frühe Anwender neuer Formate, erweitern Anwendungen und etablieren validierte Protokolle. Ihre mehrjährigen Projekte unterstützen wiederkehrende Käufe von Platten/Chips und die fortlaufende Nutzung von Software. Darüber hinaus helfen akademische Ausbildungspipelines, MEA-Workflows zu standardisieren, was die kontinuierliche Nutzung und breitere Ökosystemeinführung unterstützt.
Nach Materialeinblicken
Glas führt nach Material, da es stark kompatibel mit kombinierten Elektrophysiologie- und Bildgebungs-Workflows ist, die in der Neurowissenschafts- und Kardiomyozytenforschung üblich sind. Glassubstrate unterstützen stabile Oberflächeneigenschaften und gut etablierte Fertigungsansätze, was hilft, die Konsistenz über Chip- und Plattenformate hinweg zu bewahren. Praktische Handhabung und Kompatibilität mit Standardmikroskopie-Workflows verstärken die Einführung in Forschungslabors weiter. Diese Eigenschaften machen Glas zu einer zuverlässigen Basismaterialwahl für viele weit verbreitete MEA-Konfigurationen.
Nach Kanaleinblicken
~256 Kanäle führen pro Kanal, da diese Konfiguration typischerweise Datenreichtum mit überschaubarer Komplexität ausgleicht und robuste Assays ermöglicht, ohne die höchste Rechen- oder Speicherbelastung zu verursachen. Sie passt gut zu vielen grundlegenden Arbeitsabläufen in der Neurowissenschaft und Kardiologie, bei denen eine höhere Signaldichte die Interpretation verbessert, aber praktisch für die routinemäßige Durchführung bleiben muss. Mittlere Kanalzahlen passen auch zu den Beschaffungsrealitäten, da sie eine starke funktionale Leistung bieten, ohne die Kosten auf die maximalen Dichtestufen zu treiben. Dieses Gleichgewicht macht ~256-Kanal-Systeme zu einer häufigen Wahl für den breiten Einsatz in Forschungsumgebungen.
Markttreiber für Mikroelektroden-Arrays
Erweiterung der neurowissenschaftlichen Forschung und fortschrittlicher In-vitro-Modelle
Die Nachfrage nach MEA steigt, da neurowissenschaftliche Programme die funktionelle Phänotypisierung, Krankheitsmodellierung und Netzwerkaktivitätsprofilierung ausweiten. Labore verwenden zunehmend iPSC-abgeleitete neuronale Modelle, die von wiederholbaren, longitudinalen elektrophysiologischen Endpunkten profitieren. Dies unterstützt laufende Käufe von MEA-Platten/Chips und Upgrades auf Plattformen mit reichhaltigerer Kartierungs- und Stimulationsfähigkeit. Da Protokolle standardisierter werden, bewegen sich MEAs von der spezialisierten Nutzung hin zu einer breiteren Akzeptanz in Forschungsteams. Dieser Wandel erhöht auch die Nachfrage nach schlüsselfertigen Assay-Workflows, die die Einrichtungszeit verkürzen und die Vergleichbarkeit zwischen Laboren verbessern.
- Zum Beispiel bietet das MaxTwo HD-MEA-Plattform von MaxWell Biosystems 26.400 Elektroden pro Vertiefung und ist sowohl in 6-Well- als auch in 24-Well-Formaten erhältlich, während es die Einzelzell- und subzelluläre Auflösung für In-vitro-Elektrophysiologiestudien beibehält.
Wachsende Nutzung funktioneller Assays in Wirkstoffentdeckungs-Workflows
Gruppen zur Wirkstoffentdeckung legen größeren Wert auf funktionelle Endpunkte, die molekulare und bildgebende Auslesungen ergänzen. MEAs bieten kennzeichnungsfreie elektrophysiologische Messungen, die das Vertrauen in die Charakterisierung von Mechanismen und Reaktionen verbessern können. Dies unterstützt die Nachfrage nach Konfigurationen, die Durchsatz und Signalinhalt ausgleichen, einschließlich mittelgroßer Kanalsysteme und Multiwell-Formate. Im Laufe der Zeit kann die Integration und Automatisierung von Workflows die Nutzung in Screening- und Translationsprogrammen erweitern. Mit zunehmender Akzeptanz priorisieren Käufer zunehmend Plattformen mit skalierbarer Datenverarbeitung und standardisierten Analyseausgaben.
Reifung des Ökosystems und Vereinfachung der Workflows
Plattform-Ökosysteme reifen weiterhin durch verbesserte Software, einfachere Analyse-Pipelines und bessere Kompatibilität über Platten/Chips und Assay-Formate hinweg. Reduzierte Schulungsbelastung und klarere Protokolle verkürzen die Implementierungszeit und verbessern die Reproduzierbarkeit. Diese Fortschritte machen den Einsatz von MEAs für Labore, die zuvor auf ausgelagerte Elektrophysiologie oder Endpunkte mit geringerem Inhalt angewiesen waren, machbarer. Mit verbesserter Benutzerfreundlichkeit unterstützt die Erweiterung der installierten Basis die wiederkehrende Nachfrage nach Verbrauchsmaterialien. Vom Anbieter geleitete Anwendungsunterstützung und validierte Protokolle beschleunigen die Akzeptanz weiter, indem sie das Risiko von Experimentfehlern senken.
- Zum Beispiel kann das MEA2100-Headstage von Multi-Channel Systems für ein 60-Elektroden-, ein 120-Elektroden-, ein 256-Elektroden- oder zwei 60-Elektroden-MEAs konfiguriert werden und enthält 3 unabhängige Stimulationskanäle pro MEA-Steckplatz, was den Laboren hilft, Formate zu ändern, ohne den Rest der Einrichtung ersetzen zu müssen.
Technologische Verbesserungen in Dichte und Durchsatz
Architekturen mit höherer Dichte und verbesserte Multiwell-Workflows ermöglichen eine reichhaltigere räumliche Kartierung und skalierbarere Experimente. Eine erhöhte Elektroden-Dichte unterstützt eine feinere Phänotypisierung und gezieltere Stimulation, was in komplexen neuronalen Modellen und Organoid-Arbeiten wertvoll ist. Gleichzeitig helfen durchsatzorientierte Designs den Laboren, Experimente über größere Probensätze hinweg zu standardisieren. Diese Kombination unterstützt sowohl Premium-Plattform-Upgrades als auch eine breitere Akzeptanz in forschungsintensiven Umgebungen. Fortlaufende Verbesserungen in der Elektrodenstabilität und Signalqualität stärken auch das Vertrauen in Langzeit- und Wiederholungsmessungsstudien.
Herausforderungen im Mikroelektroden-Array-Markt
Kosten- und Beschaffungsbeschränkungen bleiben ein zentrales Hindernis, insbesondere für kleinere Labore, die Kapitalbudgets über mehrere Instrumentenkategorien hinweg ausbalancieren müssen. MEA-Plattformen können zusätzliche Ausgaben für kompatible Platten/Chips, Wartung und Software erfordern, was die Gesamtkosten des Eigentums über den anfänglichen Systempreis hinaus erhöht. Finanzierungszyklen und Kaufgenehmigungen können die Einführungszeitpläne verlängern und Upgrades verzögern. Diese Faktoren können besonders einschränkend sein, wenn die Nachfrage episodisch oder an kurzfristige Zuschüsse gebunden ist. Budgetdruck kann Käufer auch dazu drängen, sich für Systeme mit niedrigerer Spezifikation zu entscheiden, selbst wenn Fähigkeiten mit höherer Dichte den Assay-Wert verbessern würden.
Die betriebliche Komplexität begrenzt auch die breitere Akzeptanz, da MEA-Experimente eine sorgfältige Zellkulturvorbereitung, Assay-Standardisierung und zuverlässige Signalverarbeitung erfordern. Das Datenvolumen und die Analyseanforderungen steigen mit der Kanalanzahl und -dichte, was Rechen-, Speicher- und Workflow-Overhead hinzufügt. Variabilität in Protokollen über Standorte hinweg kann die Reproduzierbarkeit verringern und die Standardisierung zwischen Laboren verlangsamen. In einigen Fällen kann begrenztes geschultes Personal die Nutzung einschränken, selbst nachdem Plattformen installiert sind. Integrationsherausforderungen mit bestehender Laborinformatik und inkonsistente Qualitätssicherungsschritte können die routinemäßige Bereitstellung weiter verlangsamen.
- Zum Beispiel kann das BioCAM DupleX von 3Brain gleichzeitig von 4.096 Kanälen bei 20 kHz pro Elektrode aufzeichnen, unterstützt 1 bis 4 Teilmengen von Interessensgebieten bei bis zu 64 kHz und verwendet ein 13 Gbps FPGA mit 2 GB DDR4, was zeigt, wie MEA-Systeme mit höherer Dichte die Anforderungen an die nachgelagerte Datenverarbeitung und -analyse erheblich erhöhen können.
Markttrends und Chancen
Die Akzeptanz von MEAs mit hoher Dichte wächst, da Labore reichhaltigere funktionale Signaturen für komplexe neuronale Systeme, einschließlich Organoide und Langzeitkulturen, suchen. Eine erhöhte Elektroden-Dichte unterstützt eine höher aufgelöste Kartierung und präzisere Stimulations-Workflows, was die Nachfrage bei fortgeschrittenen Nutzern stärkt. Da sich Analysetoolchains verbessern, wird die hochgradige Elektrophysiologie auch für nicht-spezialisierte Teams zugänglicher. Dieser Trend schafft Chancen für Anbieter, die integrierte Hardware-Software-Ökosysteme und validierte Assay-Bundles anbieten. Die Nachfrage nach HD-MEA-kompatiblen Platten und Verbrauchsmaterialien, die standardisierte, wiederholbare Experimente im großen Maßstab unterstützen, wächst ebenfalls.
Workflow-Automatisierung und Multiwell-Standardisierung stellen ein weiteres Chancenfeld dar, da Nutzer Durchsatz und Wiederholbarkeit priorisieren. Halbautomatisierte Messansätze können die benötigte Zeit reduzieren, die Konsistenz verbessern und routinemäßiges Screening machbarer machen. Dies unterstützt die Einführung in Umgebungen, in denen MEAs in standardisierte Laborabläufe passen müssen, anstatt in maßgeschneiderte Forschungseinrichtungen. Anbieter, die die Einrichtungszeit verkürzen, die Dateninterpretation vereinfachen und robusten Support bieten, können Marktanteile gewinnen, wenn die Einführung zunimmt. Im Laufe der Zeit können automatisierungsfreundliche Workflows auch die Nutzungsraten verbessern und die Wirtschaftlichkeit für den Einsatz mehrerer Systeme stärken.
- Zum Beispiel gibt Axion Biosystems an, dass sein Maestro Edge 6- und 24-Well-MEA-Durchsatz mit 384 gleichzeitigen Live-Aufnahmen unterstützt, eine „Ein-Knopf-Einrichtung“ verwendet, die Temperatur und CO₂ beim Andocken der Platte automatisch anpasst, und eine automatische, auf Barcodes basierende Plattenverfolgung beinhaltet; sein Hardware-Leitfaden listet auch eine Abtastrate von 12,5 kHz über 384 Kanäle, eine integrierte 0–10% CO₂-Steuerung mit ±0,1% Auflösung und eine MEA-Automatisierungs-API zur Integration mit Flüssigkeitshandhabungsplattformen auf.
Regionale Einblicke
Nordamerika
Es wird erwartet, dass Nordamerika von 2025 bis 2032 mit einem CAGR von 9,18% wächst, unterstützt durch eine starke installierte Basis in den Bereichen Neurowissenschaften und translationale Forschung. Die Region profitiert von hoher Forschungsintensität, etablierter Elektrophysiologie-Expertise und der kontinuierlichen Einführung fortschrittlicher In-vitro-Modelle, die funktionale Auslesungen erfordern. Upgrade-Zyklen hin zu Plattformen mit höherer Dichte und workflow-optimierten Multiwell-Systemen unterstützen die anhaltende Nachfrage. Die Zusammenarbeit zwischen Wissenschaft, Industrie und spezialisierten Forschungszentren hilft, Protokolle zu standardisieren und den wiederkehrenden Verbrauch von Verbrauchsmaterialien zu verstärken.
Europa
Europa wird voraussichtlich während 2025–2032 mit einem CAGR von 8,52% expandieren, angetrieben durch etablierte Elektrophysiologie-Zentren und institutsübergreifende Forschungsnetzwerke. Die Einführung bleibt in Neurowissenschaftsprogrammen verankert und die Nutzung funktionaler Assays in translationalen Umgebungen nimmt zu. Die Zusammenarbeit an mehreren Standorten unterstützt die Nachfrage nach reproduzierbaren Plattformen und einer konsistenten Versorgung mit Verbrauchsmaterialien. Das Wachstum wird auch durch die fortlaufende Modernisierung der Forschungsinfrastruktur und die tiefere Integration der Elektrophysiologie in fortschrittliche Zellmodell-Workflows unterstützt.
Asien-Pazifik
Es wird prognostiziert, dass der asiatisch-pazifische Raum die am schnellsten wachsende Region mit einem CAGR von 10,78% von 2025 bis 2032 sein wird. Das Wachstum wird durch die Erweiterung der Forschungskapazitäten, zunehmende Investitionen in fortschrittliche In-vitro- und iPSC-basierte Modelle und die breitere Einführung funktionaler Screening-Ansätze gestützt. Labore in der Region skalieren sowohl Einstiegsinstallationen als auch Upgrades auf Systeme mit höherer Dichte, da die Modellkomplexität zunimmt. Mit der Verbesserung der Standardisierung und der Erweiterung der Schulungskapazitäten wird erwartet, dass die Nachfrage nach MEA-Systemen und den dazugehörigen Verbrauchsmaterialien beschleunigt wird.
Lateinamerika
Es wird erwartet, dass Lateinamerika von 2025 bis 2032 mit einem CAGR von 7,27% wächst, was eine gemessene Expansion widerspiegelt, die sich auf führende akademische Institutionen und ausgewählte translationale Programme konzentriert. Die Beschaffung ist tendenziell budgetempfindlicher, was standardisierte, praktische Konfigurationen mit klarer Workflow-Passung begünstigt. Die Einführung konzentriert sich oft auf eine begrenzte Anzahl forschungsintensiver Zentren, die Schulung und Protokollentwicklung unterstützen können. Im Laufe der Zeit können verstärkte Zusammenarbeit und ein größerer Fokus auf funktionale Endpunkte eine breitere Akzeptanz unterstützen.
Nahost & Afrika
Es wird erwartet, dass der Nahe Osten von 2025 bis 2032 mit einer CAGR von 6,60 % wächst, während für Afrika im gleichen Zeitraum ein Wachstum von 5,80 % prognostiziert wird. Die Einführung konzentriert sich typischerweise auf ausgewählte forschungsintensive Universitäten, Spezialprogramme und Zentren mit Zugang zu fortschrittlichen Instrumentierungsbudgets. Das Wachstum wird durch den allmählichen Ausbau der biomedizinischen Forschungskapazitäten und das gestiegene Interesse an fortschrittlichen Zellmodellen unterstützt. Beschaffungsbeschränkungen und begrenztes geschultes Personal können jedoch die Verbreitung über erstklassige Institutionen hinaus verlangsamen.
Wettbewerbslandschaft
Der Wettbewerb auf dem Markt für Mikroelektrodenarrays wird durch die Differenzierung in Elektroden-Dichte, Durchsatzdesign und die Benutzerfreundlichkeit von integrierten Software- und Analyse-Workflows geprägt. Anbieter konkurrieren hinsichtlich der Reife ihres Ökosystems, einschließlich der Verfügbarkeit von Platten/Chips, der Stabilität und Reproduzierbarkeit von Aufzeichnungen und der Einfachheit der Integration von MEAs in standardisierte Laborprotokolle. Die Produktpositionierung balanciert oft zwischen Zugänglichkeit für eine breitere akademische Nutzung und erstklassiger Leistung für fortgeschrittene Neurowissenschaften und Screening-Workflows. Laufende Innovationen konzentrieren sich auch darauf, die Skalierbarkeit zu verbessern und die betriebliche Komplexität zu reduzieren, um die Akzeptanz über spezialisierte Teams hinaus zu erweitern.
Axion BioSystems, Inc. hat sich darauf konzentriert, die Zugänglichkeit durch workflow-orientierte Systeme zu erweitern, die den Bedürfnissen akademischer Labore entsprechen, einschließlich Optionen, die darauf abzielen, die Einführungshürden zu senken. Dieser Ansatz unterstützt ein breiteres Wachstum der installierten Basis und kann die nachgelagerte Nachfrage nach Verbrauchsmaterialien und Software-Workflows stärken. Durch die Ausrichtung des Plattformdesigns an den routinemäßigen Laborbetrieb und die Schulungsrealitäten kann das Unternehmen die wiederholte Nutzung unterstützen, anstatt nur sporadische Experimente zu fördern. Eine solche Positionierung ist besonders relevant in Umgebungen, in denen Beschaffung und Benutzerfreundlichkeit die Kaufentscheidungen stark beeinflussen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Axion BioSystems, Inc
- Multi Channel Systems MCS GmbH
- 3Brain AG
- NeuroNexus Technologies, Inc.
- Blackrock Neurotech
- MaxWell Biosystems AG
- Microprobes for Life Science
- MicruX Technologies
- Nanion Technologies GmbH
- BMSEED
- Alpha MED Scientific Inc.
- Andere
Qualitative und quantitative Analysen der Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Juni 2025 gaben Sony Semiconductor Solutions, SCREEN Holdings und VitroVo die gemeinsame Entwicklung eines Versuchsmikroelektroden-Arraysystems bekannt, das von hochdichter CMOS-MEA-Technologie mit etwa 237.000 Elektroden angetrieben wird. Dies kombiniert eine neue Produkteinführung mit einer Partnerschaft, die sich auf die Wirkstoffforschung sowie die Forschung zu neuronalen und kardialen Erkrankungen konzentriert.
- Im September 2024 gaben Axion BioSystems und STEMCELL Technologies eine strategische Partnerschaft bekannt, die es STEMCELL ermöglichte, Axions Maestro Pro und Maestro Edge Multielektroden-Arraysysteme in Nordamerika und Europa zu verkaufen und so den Zugang zu MEA-basierten Werkzeugen für die neuronale und kardiale Forschung zu erweitern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | 1.067,91 Millionen USD |
| Umsatzprognose für 2032 | 1.991,35 Millionen USD |
| Wachstumsrate (CAGR) | 9,25% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025–2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Typausblick: Planare MEAs, 3D MEAs, Flexible MEAs, Hochdichte MEAs, Andere; Nach Anwendungsbereich: Neurowissenschaften, Kardiovaskulär, Forschung, Wirkstoffforschung, Gewebetechnik, Andere; Nach Endverbraucher: Akademische & Forschungsinstitute, Pharma- & Biotechnologieunternehmen, Auftragsforschungsorganisationen, Krankenhäuser & Klinische Labore, Andere; Nach Materialausblick: Glas, Polymer, Silizium, Keramik, Andere; Nach Kanalansicht: ~60 Kanäle, ~120 Kanäle, ~256 Kanäle, ~512 Kanäle, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Axion BioSystems, Inc; Multi Channel Systems MCS GmbH; 3Brain AG; NeuroNexus Technologies, Inc.; Blackrock Neurotech; MaxWell Biosystems AG; Microprobes for Life Science; MicruX Technologies; Nanion Technologies GmbH; BMSEED; Alpha MED Scientific Inc.; Andere |
| Anzahl der Seiten | 332 |
Segmentierung
Nach Typ
- Planare MEAs
- 3D MEAs
- Flexible MEAs
- Hochdichte MEAs
- Andere
Nach Anwendung
- Neurowissenschaften
- Kardiovaskulär
- Forschung
- Arzneimittelentdeckung
- Gewebetechnik
- Andere
Nach Endverbraucher
- Akademische & Forschungsinstitute
- Pharmazeutische & Biotechnologieunternehmen
- Auftragsforschungsorganisationen
- Krankenhäuser & Klinische Labore
- Andere
Nach Material
- Glas
- Polymer
- Silizium
- Keramik
- Andere
Nach Kanal
- ~60 Kanäle
- ~120 Kanäle
- ~256 Kanäle
- ~512 Kanäle
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für globale Mikroelektrodenarrays im Jahr 2025 und wie lautet die Prognose für 2032?
Wie hoch ist die CAGR für den globalen Mikroelektroden-Array-Markt im Zeitraum von 2025 bis 2032?
Was ist das größte Segment im globalen Markt für Mikroelektrodenarrays?
Welche Faktoren treiben das Wachstum des globalen Mikroelektrodenarrays-Marktes an?
Welche Unternehmen führen den globalen Markt für Mikroelektrodenarrays an?
Welche Region wird voraussichtlich am schnellsten im globalen Markt für Mikroelektrodenarrays wachsen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Mikroelektrodenarrays Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Mikroelektrodenarrays Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,067.91 million → 2032: USD 1,991.35 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Mikroelektrodenarrays Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Mikroelektrodenarrays Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Mikroelektrodenarrays Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Mikroelektrodenarrays Market Drivers
- 3.3 Markt für Mikroelektrodenarrays Market Restraints & Challenges
- 3.4 Markt für Mikroelektrodenarrays Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Mikroelektrodenarrays Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Mikroelektrodenarrays Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Mikroelektrodenarrays category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Mikroelektrodenarrays Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Mikroelektrodenarrays Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Mikroelektrodenarrays market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Mikroelektrodenarrays Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Mikroelektrodenarrays Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Mikroelektrodenarrays Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Mikroelektrodenarrays (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Mikroelektrodenarrays Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Mikroelektrodenarrays Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Mikroelektrodenarrays Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Mikroelektrodenarrays Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Mikroelektrodenarrays Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Mikroelektrodenarrays Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Mikroelektrodenarrays Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Mikroelektrodenarrays Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Mikroelektrodenarrays Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
