
Marktübersicht für mikroperforierte Folien:
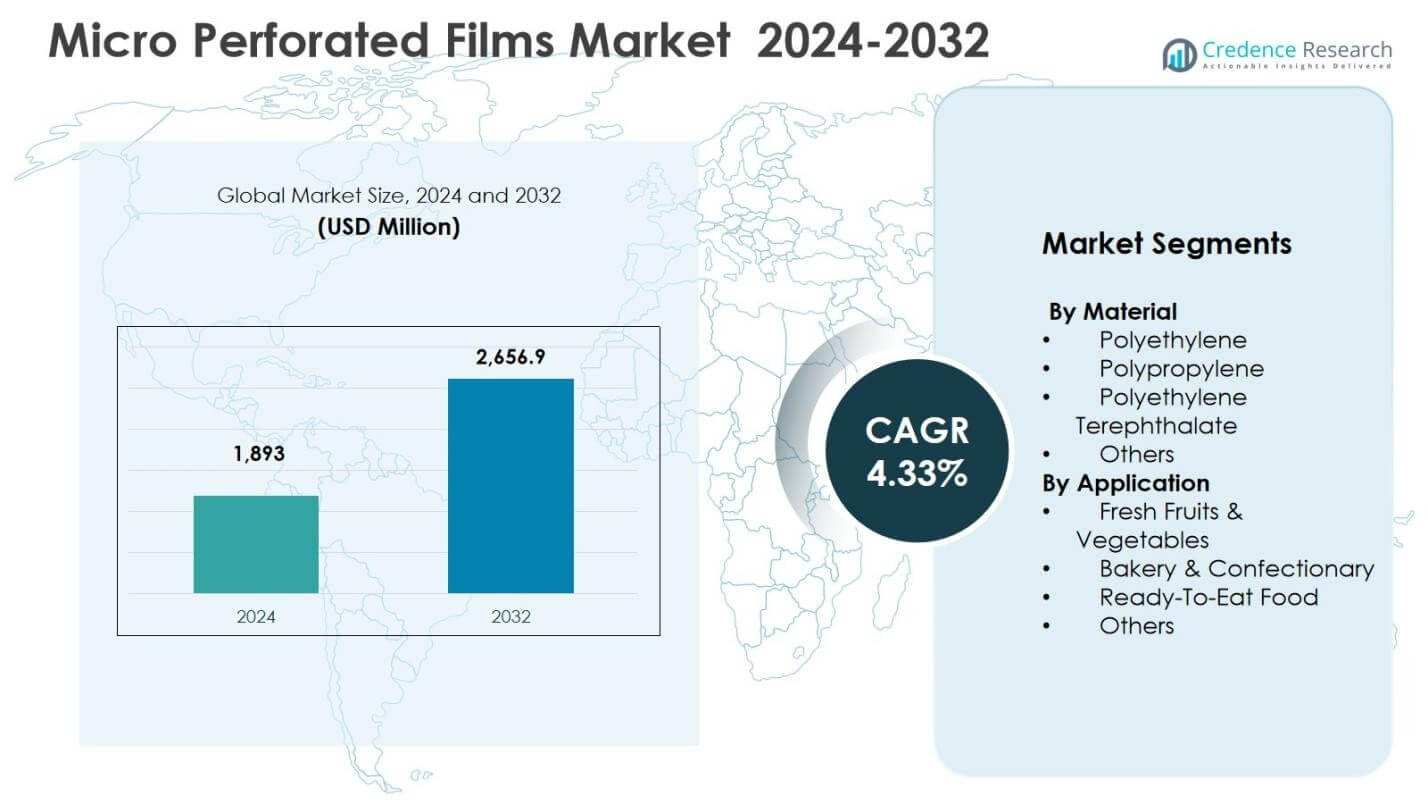
Die Größe des Marktes für mikroperforierte Folien wurde im Jahr 2024 auf 1.893 Millionen USD geschätzt und soll bis 2032 2.656,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,33 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für mikroperforierte Folien 2024 | 1.893 Millionen USD |
| Markt für mikroperforierte Folien, CAGR | 4,33 % |
| Marktgröße für mikroperforierte Folien 2032 | 2.656,9 Millionen USD |
Einblicke in den Markt für mikroperforierte Folien
- Das Marktwachstum wird durch die steigende Nachfrage nach frischen Produkten und Bäckereiverpackungen angetrieben, wobei frisches Obst und Gemüse im Jahr 2024 einen Segmentanteil von 52,4 % halten, unterstützt durch Anforderungen zur Verlängerung der Haltbarkeit und Reduzierung von Lebensmittelabfällen.
- Markttrends heben die zunehmende Nutzung von modifizierten Atmosphärenverpackungen und nachhaltigen Folien hervor, während Polyethylen das Materialsegment mit einem Anteil von 46,8 % im Jahr 2024 dominierte aufgrund von Flexibilität, Kosteneffizienz und Feuchtigkeitskontrolleigenschaften.
- Die Marktstruktur zeigt die Präsenz großer Akteure, die sich auf fortschrittliche Perforationstechnologien, leichte Materialien und recycelbare Folienlösungen konzentrieren, um die Versorgung von Lebensmittelverarbeitern und Einzelhändlern zu stärken.
- Regional führte Asien-Pazifik mit einem Anteil von 34,2 % im Jahr 2024, gefolgt von Nordamerika mit 28,6 % und Europa mit 24,9 %, angetrieben durch den Konsum verpackter Lebensmittel, die Expansion der Kühlkette und das Wachstum des organisierten Einzelhandels.
Analyse der Marktsegmentierung für mikroperforierte Folien:
Nach Material:
Der Markt für mikroperforierte Folien nach Material wird von Polyethylen angeführt, das im Jahr 2024 einen Marktanteil von 46,8 % ausmachte, angetrieben durch seine hervorragende Flexibilität, Kosteneffizienz, Feuchtigkeitskontrolleigenschaften und weit verbreitete Akzeptanz in Lebensmittelverpackungsanwendungen. Polyethylen-basierte mikroperforierte Folien unterstützen den kontrollierten Gasaustausch, verlängern die Haltbarkeit von frischen Produkten und Backwaren und erhalten die Produktfrische. Polypropylen folgt aufgrund höherer Steifigkeit und Klarheit, während Polyethylenterephthalat in Premium-Verpackungen an Bedeutung gewinnt. Die starke Nachfrage von Lebensmittelverarbeitern mit hohem Volumen und die zunehmende Akzeptanz in modifizierten Atmosphärenverpackungssystemen stärken weiterhin die Dominanz von Polyethylen.
- Zum Beispiel verwenden Amcors P-Plus-Folien auf Polyethylenbasis Laser-Mikroperforationen ab 55 Mikron für maßgeschneiderte Sauerstoffdurchlässigkeitsraten in frischem Obst und Gemüse. Diese Folien verlängern die Haltbarkeit im Einzelhandel und die Frische durch präzise Gasdurchlässigkeitskontrolle.
Nach Anwendung:
Nach Anwendung hat sich Frisches Obst & Gemüse als dominierendes Untersegment herauskristallisiert und hält 2024 einen Marktanteil von 52,4%, unterstützt durch die steigende Nachfrage nach verlängerter Haltbarkeit, Frischeerhaltung und reduzierter Lebensmittelverschwendung. Mikroperforierte Folien ermöglichen optimale Atmungsraten für Obst und Gemüse und sind somit unerlässlich für die Verpackung von Frischprodukten. Das Wachstum im organisierten Einzelhandel, die Expansion der Kühlkette und steigende Exporte von Frischprodukten beschleunigen die Einführung weiter. Auch die Segmente Bäckerei & Süßwaren sowie Fertiggerichte tragen stetig bei, unterstützt durch den Konsum von Convenience-Food und hygieneorientierte Verpackungstrends.
- Zum Beispiel verlängerten die laser-mikroperforierten Beutel von PerfoTec die Haltbarkeit von Spinat von 7 auf 21 Tage, indem sie den Luftaustausch regulierten und die Kondensation reduzierten.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach frischen und haltbaren Verpackungen
Der Markt für mikroperforierte Folien wird stark durch den zunehmenden Bedarf an Verpackungslösungen angetrieben, die Frische bewahren und die Haltbarkeit verderblicher Lebensmittel verlängern. Mikroperforierte Folien ermöglichen einen kontrollierten Sauerstoff- und Feuchtigkeitsaustausch und helfen, die natürliche Atmung von frischem Obst, Gemüse und Backwaren zu erhalten. Das Wachstum im organisierten Einzelhandel, in Supermarktketten und in der Kühlkettenlogistik hat die Nachfrage nach Verpackungen erhöht, die den Verderb während des Transports und der Lagerung reduzieren. Lebensmittelhersteller konzentrieren sich zunehmend darauf, Lebensmittelverschwendung zu minimieren und gleichzeitig strenge Lebensmittelsicherheits- und Qualitätsstandards zu erfüllen. Da die Verbraucherpräferenzen sich hin zu frischen und minimal verarbeiteten Lebensmitteln verschieben, wächst die Einführung von mikroperforierten Folien in globalen Lebensmittelversorgungsketten weiter.
- Zum Beispiel verwendet Church Brothers Farms das Fast Respiration Meter und das Mikroperforationssystem von PerfoTec, um die Verpackung für frisch geschnittenes Gemüse und Salate anzupassen und die organoleptische Qualität und die Nachernte-Lebensdauer bei saisonalen Schwankungen zu verbessern.
Expansion des Konsums von Fertiggerichten und Convenience-Food
Das schnelle Wachstum des Konsums von Fertiggerichten und Convenience-Food bleibt ein wichtiger Treiber für den Markt für mikroperforierte Folien. Urbanisierung, sich ändernde Lebensstile und höhere verfügbare Einkommen haben die Nachfrage nach verpackten Backwaren, Snacks und Fertiggerichten erheblich erhöht. Mikroperforierte Folien helfen, die innere Feuchtigkeit und die Gasniveaus zu regulieren und bewahren Textur, Aroma und Geschmack während der gesamten Haltbarkeit. Lebensmittelverarbeiter verlassen sich auf diese Folien, um eine gleichbleibende Produktqualität über erweiterte Vertriebsnetze hinweg zu gewährleisten. Das Wachstum von Essenslieferplattformen, Schnellrestaurants und Marken für verpackte Lebensmittel unterstützt die Nachfrage weiter und positioniert mikroperforierte Folien als kritische Verpackungskomponente für moderne Convenience-Food-Märkte.
- Zum Beispiel verwendet Tesco mikroperforierte Folien für vorverpackte Backwaren wie Brot und Gebäck. Diese Folien verhindern Feuchtigkeit, indem sie die Luftfeuchtigkeit kontrollieren und Frische sowie Textur während der Verkaufspräsentation und des Transports erhalten.
Fortschritte in Perforations- und Verpackungstechnologien
Technologische Fortschritte in Perforations- und Verpackungsprozessen spielen eine entscheidende Rolle bei der Förderung des Marktes für mikroperforierte Folien. Innovationen in der Laser- und mechanischen Perforation ermöglichen eine präzise Kontrolle über Lochgröße, Abstand und Dichte, was maßgeschneiderte Lösungen für verschiedene Lebensmittelprodukte erlaubt. Diese Verbesserungen erhöhen die Kompatibilität mit Verpackungssystemen mit modifizierter Atmosphäre und verbessern die Haltbarkeitsleistung. Automatisierung in der Folienherstellung verbessert die Produktionseffizienz, Konsistenz und Skalierbarkeit. Darüber hinaus verbessern Fortschritte in der Polymertechnik die Festigkeit und Klarheit der Folien. Kontinuierliche Investitionen in Hochleistungsverpackungstechnologien unterstützen eine breitere Akzeptanz in den Bereichen Frischprodukte, Backwaren und verzehrfertige Lebensmittelanwendungen.
Wichtige Trends & Chancen
Übergang zu nachhaltigen und leichten Verpackungslösungen
Der Übergang zu nachhaltigen und leichten Verpackungen stellt einen bedeutenden Trend und eine Chance im Markt für mikroperforierte Folien dar. Verpackungshersteller konzentrieren sich zunehmend darauf, den Materialeinsatz zu reduzieren und gleichzeitig die funktionale Leistung zu erhalten. Mikroperforierte Folien unterstützen Strategien zur Materialreduzierung, indem sie eine effektive Gaskontrolle mit dünneren Folienstrukturen bieten. Der regulatorische Druck zur Reduzierung von Plastikabfällen und das wachsende Bewusstsein der Verbraucher für umweltverantwortliche Verpackungen beschleunigen diesen Übergang. Die Entwicklung von recycelbaren und monomaterialien mikroperforierten Folien steht im Einklang mit Initiativen der Kreislaufwirtschaft. Lebensmittelmarken, die ihre Nachhaltigkeitsprofile verbessern möchten, treiben die Nachfrage nach umweltfreundlichen Verpackungsalternativen an und schaffen langfristige Wachstumschancen für fortschrittliche mikroperforierte Folienlösungen.
- Zum Beispiel brachte Amcor Mitte 2023 eine recycelbare PE-basierte mikroperforierte Folie für den europäischen Backwaren- und Snackmarkt auf den Markt, die dünnere Stärken mit effektiver Atmungsaktivität unterstützt. Dies steht im Einklang mit ihrem Versprechen, bis 2025 alle Verpackungen recycelbar oder wiederverwendbar zu machen.
Wachsende Akzeptanz in Anwendungen mit modifizierter Atmosphärenverpackung
Die steigende Akzeptanz von Verpackungen mit modifizierter Atmosphäre schafft starke Chancen für den Markt für mikroperforierte Folien. Diese Folien spielen eine entscheidende Rolle bei der Regulierung von Sauerstoff- und Kohlendioxidwerten in Verpackungen und gewährleisten optimale Lagerbedingungen für verderbliche Lebensmittel. Die Nachfrage steigt bei frischem Obst, Gemüse, Backwaren und verzehrfertigen Lebensmitteln, da Hersteller die Haltbarkeit ohne chemische Konservierungsstoffe verlängern möchten. Der Ausbau der Kühlketteninfrastruktur und des grenzüberschreitenden Lebensmittelhandels unterstützt die Akzeptanz weiter. Speziell entwickelte Perforationsmuster, die auf bestimmte Produkte zugeschnitten sind, verbessern die Funktionalität und positionieren mikroperforierte Folien als wesentliche Komponenten in fortschrittlichen Lebensmittelverpackungssystemen.
- Zum Beispiel verwendet Apio Inc. seine BreatheWay-Membrantechnologie, eine mikroperforierte Verpackungslösung, für frische Produkte wie Äpfel. Diese hält einen Sauerstoffgehalt von 2% und einen Kohlendioxidgehalt von 9% aufrecht, was eine gleichmäßige Haltbarkeit von 17 Tagen ermöglicht und gleichzeitig die Austrocknung reduziert.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Die Volatilität der Preise für Polymerrohstoffe stellt eine erhebliche Herausforderung für den Markt für mikroperforierte Folien dar. Wichtige Materialien wie Polyethylen, Polypropylen und Polyethylenterephthalat werden aus petrochemischen Rohstoffen gewonnen, wodurch die Preise empfindlich auf Schwankungen der Rohölmärkte reagieren. Steigende Rohstoffkosten wirken sich direkt auf die Herstellungskosten, Gewinnspannen und Preisstrategien aus. Hersteller haben oft Schwierigkeiten, Kostensteigerungen an Endverbraucher in preissensiblen Lebensmittelverpackungsmärkten weiterzugeben. Besonders kleinere Akteure sind von instabilen Inputkosten betroffen. Die Effizienz der Beschaffung zu managen und die Kostenwettbewerbsfähigkeit bei gleichzeitiger Sicherstellung einer gleichbleibenden Produktqualität zu erhalten, bleibt eine kritische Herausforderung.
Einschränkungen im Recycling und Abfallmanagement
Einschränkungen im Recycling und Abfallmanagement behindern weiterhin das Wachstum des Marktes für mikroperforierte Folien. Dünne, perforierte Kunststofffolien sind schwer mit der bestehenden Infrastruktur zu sammeln, zu sortieren und zu recyceln, insbesondere wenn sie mit Lebensmittelrückständen kontaminiert sind. Viele Regionen verfügen nicht über effiziente Recyclingsysteme für flexible Verpackungen, was den regulatorischen und ökologischen Druck auf Hersteller erhöht. Die Einhaltung der sich entwickelnden Vorschriften zur Kunststoffabfallbewirtschaftung erfordert kontinuierliche Materialinnovationen und Investitionen. Die Balance zwischen Recycelbarkeit, Leistung, Kosteneffizienz und Haltbarkeitsanforderungen bleibt komplex. Die Bewältigung von Herausforderungen am Lebensende ist entscheidend für die Verbesserung der langfristigen Nachhaltigkeit und Marktakzeptanz.
Regionale Analyse
Nordamerika
Nordamerika hielt im Jahr 2024 einen Marktanteil von 28,6% im Markt für mikroperforierte Folien, unterstützt durch eine starke Nachfrage aus den Bereichen frische Produkte, Backwaren und verzehrfertige Lebensmittelverpackungen. Die Region profitiert von fortschrittlichen Lebensmittelverarbeitungsindustrien, gut etablierter Kühlketteninfrastruktur und hoher Durchdringung des organisierten Einzelhandels. Strenge Lebensmittelsicherheitsvorschriften fördern die Einführung von Verpackungslösungen, die die Haltbarkeit verlängern und Lebensmittelverschwendung reduzieren. Die Präsenz großer Verpackungshersteller und kontinuierliche Innovationen im Bereich der modifizierten Atmosphärenverpackung stärken das Marktwachstum weiter. Die steigende Verbraucherpräferenz für frische und minimal verarbeitete Lebensmittel unterstützt weiterhin die anhaltende Nachfrage in der gesamten Region.
Europa
Europa verzeichnete im Jahr 2024 einen Marktanteil von 24,9%, angetrieben durch einen starken Fokus auf die Erhaltung der Lebensmittelqualität, Nachhaltigkeit und Einhaltung von Vorschriften. Der hohe Verbrauch von verpackten frischen Früchten, Gemüse und Backwaren unterstützt die Einführung von mikroperforierten Folien. Der Schwerpunkt der Region auf die Reduzierung von Lebensmittelverschwendung und die Verlängerung der Haltbarkeit passt gut zu Verpackungslösungen mit kontrollierter Atmosphäre. Fortschrittliche Recyclinginitiativen und die Nachfrage nach leichter Verpackung fördern ebenfalls Innovationen im Foliendesign. Länder mit starken Lebensmittelexporten und entwickelten Einzelhandelsnetzen treiben das stetige Wachstum in West- und Mitteleuropa weiter voran.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt für mikroperforierte Folien mit einem Marktanteil von 34,2 % im Jahr 2024, unterstützt durch schnelle Urbanisierung, Bevölkerungswachstum und steigenden Verbrauch von verpackten Lebensmitteln. Die Expansion des modernen Einzelhandels, von Essenslieferplattformen und der Kühlkettenlogistik steigert die Nachfrage erheblich. Steigende Exporte von frischem Obst und Gemüse beschleunigen die Einführung von Verpackungen, die die Haltbarkeit verlängern. Länder mit starken Produktionsbasen profitieren von kostengünstiger Produktion und steigender Inlandsnachfrage. Das wachsende Bewusstsein der Verbraucher für Lebensmittelsicherheit und Qualitätsstandards positioniert den asiatisch-pazifischen Raum weiterhin als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 7,1 % im Jahr 2024, angetrieben durch die zunehmende Einführung von verpacktem Frischobst und Backwaren. Das Wachstum im organisierten Einzelhandel und die Verbesserung der Kühlketteninfrastruktur unterstützen die Nachfrage nach mikroperforierten Folien. Der starke landwirtschaftliche Output der Region, insbesondere bei Obst und Gemüse, erhöht den Bedarf an Verpackungslösungen, die die Frische während des Transports erhalten. Lebensmittelverarbeiter setzen zunehmend auf fortschrittliche Verpackungen, um Verderb zu reduzieren und Exportqualitätsstandards zu erfüllen. Die schrittweise Modernisierung der Lebensmittelversorgungsketten unterstützt weiterhin das stetige Marktwachstum in wichtigen Ländern.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte einen Marktanteil von 5,2 % im Jahr 2024 aus, unterstützt durch wachsende Lebensmittelimporte und den Ausbau der Einzelhandelsinfrastruktur. Harte klimatische Bedingungen erhöhen die Abhängigkeit von Verpackungslösungen, die die Haltbarkeit verlängern und die Lebensmittelqualität erhalten. Wachsende städtische Bevölkerungen und die Nachfrage nach verpacktem Frischobst und Backwaren treiben die Einführung voran. Investitionen in Kühlhäuser und Lebensmittellogistik verbessern die Marktzugänglichkeit. Obwohl die Einführung moderat bleibt, schafft der zunehmende Fokus auf Lebensmittelsicherheit und Abfallreduzierung weiterhin Wachstumschancen in der gesamten Region.
Marktsegmentierungen für mikroperforierte Folien:
Nach Material
- Polyethylen
- Polypropylen
- Polyethylenterephthalat
- Andere
Nach Anwendung
- Frisches Obst & Gemüse
- Backwaren & Süßwaren
- Fertiggerichte
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für mikroperforierte Folien umfasst wichtige Akteure wie Amcor plc, Bemis Company, Inc., Mondi plc, Constantia Flexibles Group GmbH, Innovia Films, DuPont de Nemours, Inc., Exxon Mobil Corporation, Futamura Chemical Co., Ltd., Polyplex Corporation Limited und Coveris Holdings S.A. Der Markt ist mäßig konsolidiert, wobei führende Unternehmen sich auf Produktinnovationen, Materialoptimierung und fortschrittliche Perforationstechnologien konzentrieren, um ihre Marktpositionen zu stärken. Große Akteure investieren in Laserperforationsfähigkeiten und maßgeschneiderte Folienlösungen, um den unterschiedlichen Anforderungen der Lebensmittelverpackung gerecht zu werden, insbesondere für frische Produkte und Backwaren. Strategische Initiativen wie Kapazitätserweiterung, Entwicklung nachhaltiger Verpackungen und Kooperationen mit Lebensmittelverarbeitern unterstützen die wettbewerbsfähige Differenzierung. Unternehmen legen auch Wert auf recycelbare und leichte Folienstrukturen, um den sich entwickelnden Umweltvorschriften gerecht zu werden. Starke globale Vertriebsnetze und langfristige Liefervereinbarungen mit Lebensmittelherstellern ermöglichen es führenden Akteuren, eine stabile Nachfrage aufrechtzuerhalten und ihre Präsenz in entwickelten und aufstrebenden Märkten zu stärken.
Analyse der Hauptakteure
- Innovia Films
- Polyplex Corporation Limited
- DuPont de Nemours, Inc.
- Coveris Holdings S.A.
- Futamura Chemical Co., Ltd.
- Amcor plc
- Mondi plc
- Exxon Mobil Corporation
- Constantia Flexibles Group GmbH
- Bemis Company, Inc.
Neueste Entwicklungen
- Im März 2025 führte Associated Lidding Film Technologies mikroperforierte Deckelfolienlösungen ein, die für atmungsaktive, frische Verpackungsanwendungen maßgeschneidert sind und die Haltbarkeit von Produkten durch geregelten Gasaustausch verbessern.
- Im April 2025 schloss Amcor seine reine Aktienfusion mit Berry Global ab und bildete ein großes Verpackungsunternehmen, das sich auf mikroperforierte Innovationen konzentriert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Material, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach mikroperforierten Folien wird mit steigendem Konsum von frischen und minimal verarbeiteten Lebensmitteln stetig zunehmen.
- Die Expansion des organisierten Einzelhandels und der Kühlketteninfrastruktur wird eine breitere Anwendung in der Lebensmittelverpackung unterstützen.
- Technologische Fortschritte in der Laser- und mechanischen Perforation werden präzisere und maßgeschneiderte Folienlösungen ermöglichen.
- Das Wachstum von Fertiggerichten und Convenience-Lebensmitteln wird die konstante Nachfrage nach Verpackungen weiter antreiben.
- Die Entwicklung nachhaltiger und leichter Verpackungen wird bei Herstellern stärker in den Fokus rücken.
- Die Einführung von recycelbaren und monomaterialen Folienstrukturen wird aufgrund regulatorischen Drucks beschleunigt.
- Der verstärkte Einsatz von Verpackungen mit modifizierter Atmosphäre wird die funktionale Nachfrage nach mikroperforierten Folien stärken.
- In Schwellenländern wird aufgrund von Urbanisierung und verbesserten Lebensmittelversorgungsketten eine höhere Akzeptanz zu beobachten sein.
- Strategische Kooperationen zwischen Verpackungsherstellern und Lebensmittelverarbeitern werden die Produktinnovation fördern.
- Kontinuierliche Verbesserungen der Folienleistung und der Effizienz der Haltbarkeit werden das langfristige Marktwachstum unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für mikroperforierte Folien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für mikroperforierte Folien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der mikroperforierten Folien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für mikroperforierte Folien antreiben?
Wer sind die führenden Unternehmen im Markt für mikroperforierte Filme?
Welche Region hatte 2024 den größten Anteil am Markt für mikroperforierte Filme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für mikroperforierte Folien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für mikroperforierte Folien Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,893 million → 2032: USD 2,656.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für mikroperforierte Folien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für mikroperforierte Folien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für mikroperforierte Folien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für mikroperforierte Folien Market Drivers
- 3.3 Markt für mikroperforierte Folien Market Restraints & Challenges
- 3.4 Markt für mikroperforierte Folien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für mikroperforierte Folien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für mikroperforierte Folien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für mikroperforierte Folien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für mikroperforierte Folien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für mikroperforierte Folien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für mikroperforierte Folien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für mikroperforierte Folien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für mikroperforierte Folien Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für mikroperforierte Folien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für mikroperforierte Folien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für mikroperforierte Folien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für mikroperforierte Folien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für mikroperforierte Folien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für mikroperforierte Folien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für mikroperforierte Folien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für mikroperforierte Folien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für mikroperforierte Folien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für mikroperforierte Folien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für mikroperforierte Folien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
